
倉庫への投資や倉庫業を検討するとき、多くの方が気にするのが火災保険料の水準です。倉庫は住宅と比べて保険料率が高く設定されやすく、収支計画に無視できない影響を与えます。ただし「倉庫だから高い」と一括りにするのは正確ではありません。実は倉庫の保険料は、構造や保管する物品、補償範囲、そして防災設備の有無によって大きく変わります。さらに、火災保険で何がどこまで補償されるのかを正しく理解していないと、「入ったつもりで入っていなかった」という事態にもなりかねません。この記事では、倉庫の火災保険料の考え方と相場観、補償の中身、そして負担を抑えるための現実的な方法を、公開されている資料をもとに整理して解説します。
そもそも「倉庫物件」とは何を指すのか
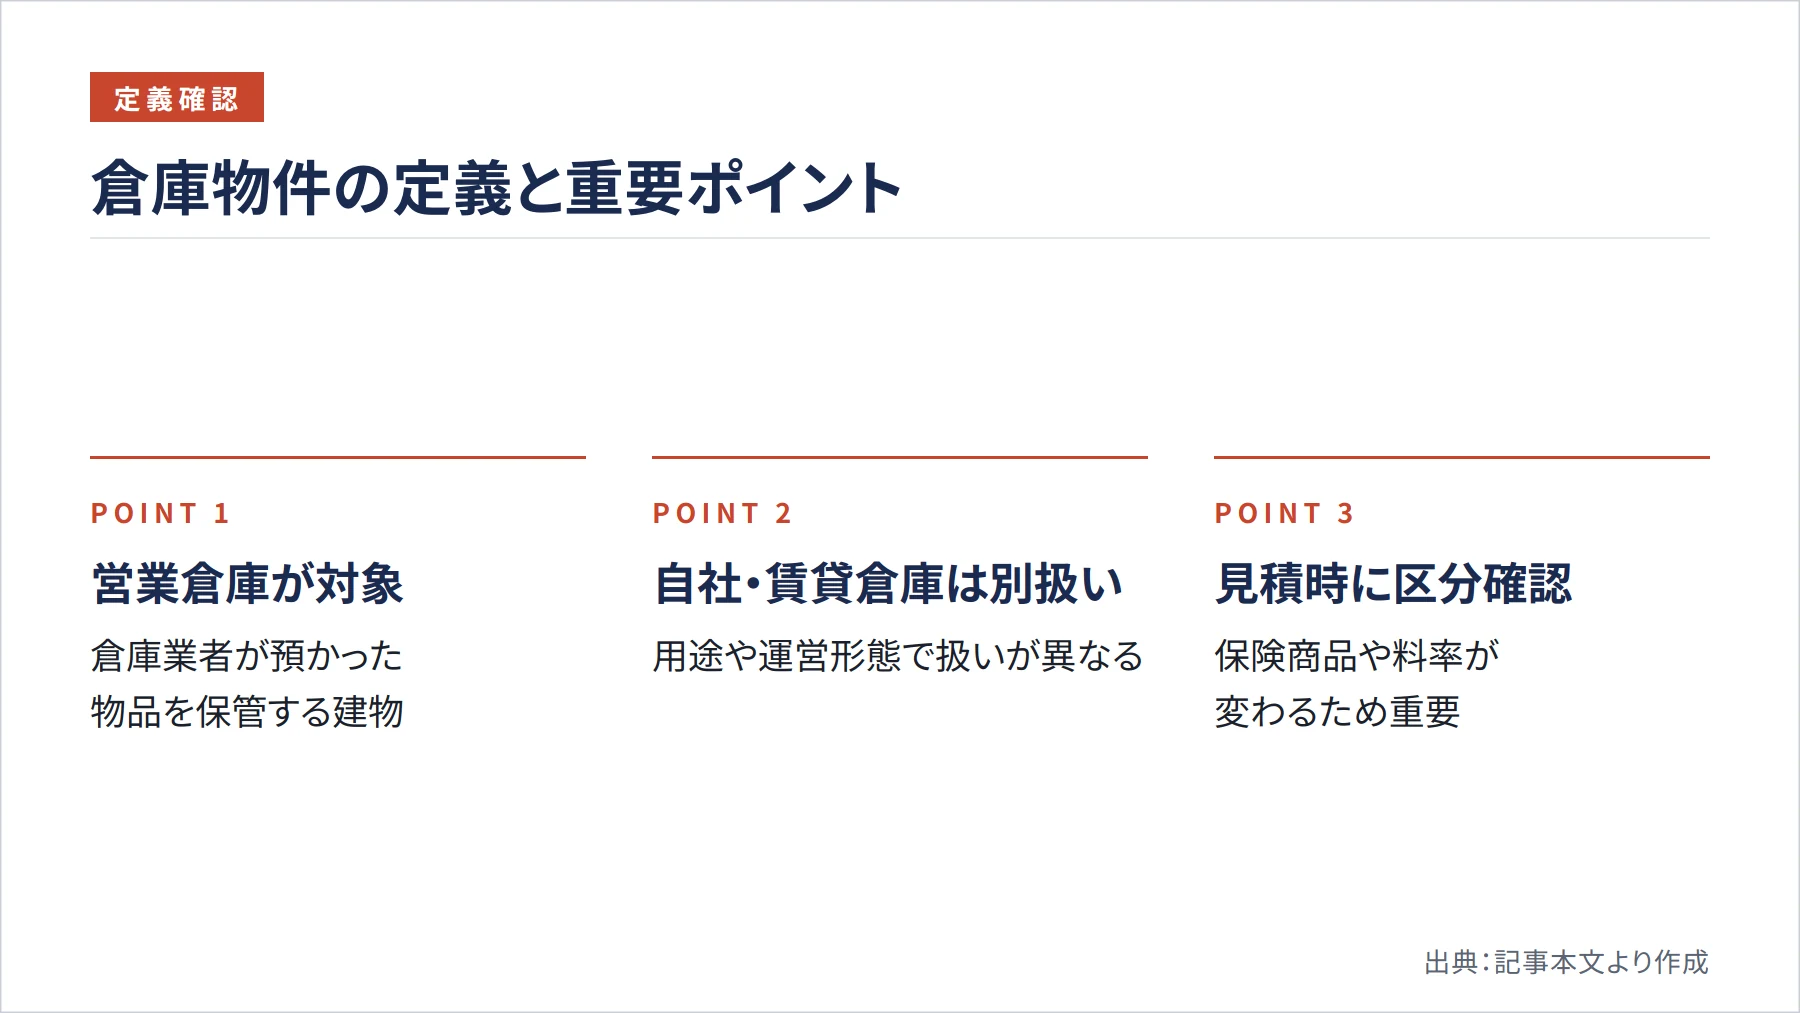
まず前提として押さえたいのは、保険の世界での「倉庫物件」が、必ずしも倉庫の形をした建物すべてを意味するわけではないという点です。損害保険料率算出機構の説明によると、倉庫物件とは倉庫業者が顧客から預かった物品を保管するための建物、いわゆる営業倉庫を指す区分とされています。つまり倉庫業者が占有・管理する倉庫建物と、その中の保管貨物がこの分類にあたります。
この定義は、投資家にとって重要な意味を持ちます。自社の商品を保管する自社倉庫や、テナントに貸し出す賃貸倉庫が、必ずしも同じ料率区分で扱われるとは限らないからです。同じ「倉庫」でも、用途や運営形態によって適用される保険商品や料率が変わります。そのため見積りを取る際は、自分の物件がどの区分に該当するのかを保険会社や代理店に確認することが第一歩となります。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
一般物件・工場物件・倉庫物件の区分と約款の違い
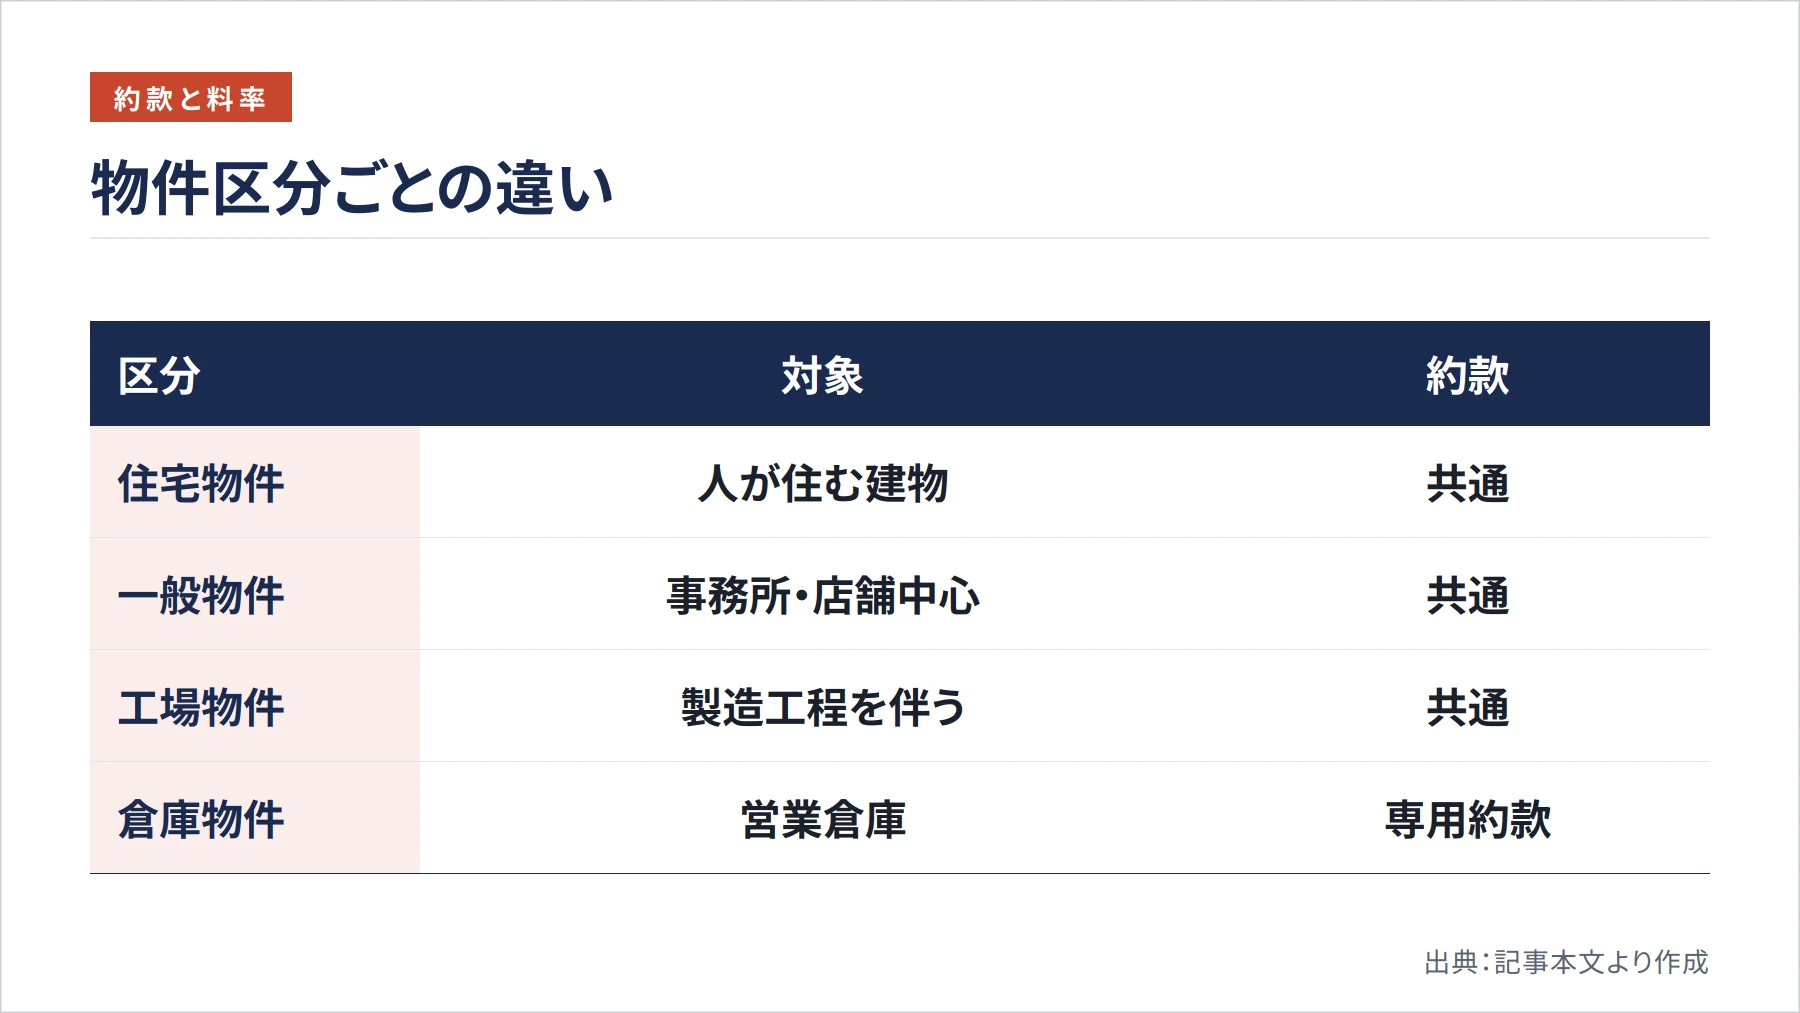
火災保険では、建物の使われ方に応じて物件がいくつかの区分に分けられています。人が住む住宅物件のほか、事務所や店舗が中心の一般物件、製造工程を伴う工場物件、そして営業倉庫を対象とする倉庫物件という整理が一般的です。どの区分に当たるかの判定軸は、倉庫業者が顧客の荷を預かる営業倉庫なのか、自社の商品を保管するための建物なのか、あるいは製造を伴うのかという運営実態にあります。
重要なのは、営業倉庫にあたる倉庫物件には専用の約款が用意されている点です。実際、ある損害保険会社には「火災保険普通保険約款(倉庫物件用)」が存在し、倉庫特有の事情を前提に補償が組み立てられています。自社倉庫や賃貸倉庫は倉庫物件ではなく一般物件や工場物件として扱われることが多く、その場合は企業財産包括保険や事業者向けの総合補償保険で手当てするのが実務です。
区分が変わると、料率だけでなく割引制度や補償条件も変わります。後述する消火設備割引の上限も区分ごとに異なりますし、建物を時価で評価するか再調達価額で評価するかといった扱いにも差が出ます。自分の倉庫がどの約款で契約されるのかを把握することが、補償の過不足を防ぐ出発点になるのです。
倉庫の火災保険で補償される対象と事故
倉庫の火災保険を考えるとき、建物だけに目が向きがちですが、実際には複数の財物をそれぞれ別個に評価し、契約する必要があります。大きく整理すると、保険の対象は四つに分かれます。倉庫建物本体、屋外の設備や付属設備、什器備品やフォークリフト・ラック・冷凍冷蔵設備などの荷役機器、そして保管貨物や在庫商品です。これらは一つの契約に含めることもできますが、補償額はそれぞれ適切に設定しなければ意味がありません。
ここで注意したいのが、倉庫物件用の約款で対象外になりやすい物があることです。ある損害保険会社の倉庫物件用約款では、保険の対象は保険証券記載の建物とされ、屋外設備・装置は動産として扱われます。そのうえで、門や塀、物置や車庫といった付属建物、自動車、通貨、高額な美術品、設計書などは、保険証券に明記しなければ対象に含まれないと定められています。明記がないと屋外設備や付属物は補償されない可能性があるため、何を対象に含めたかを一つずつ確認することが欠かせません。
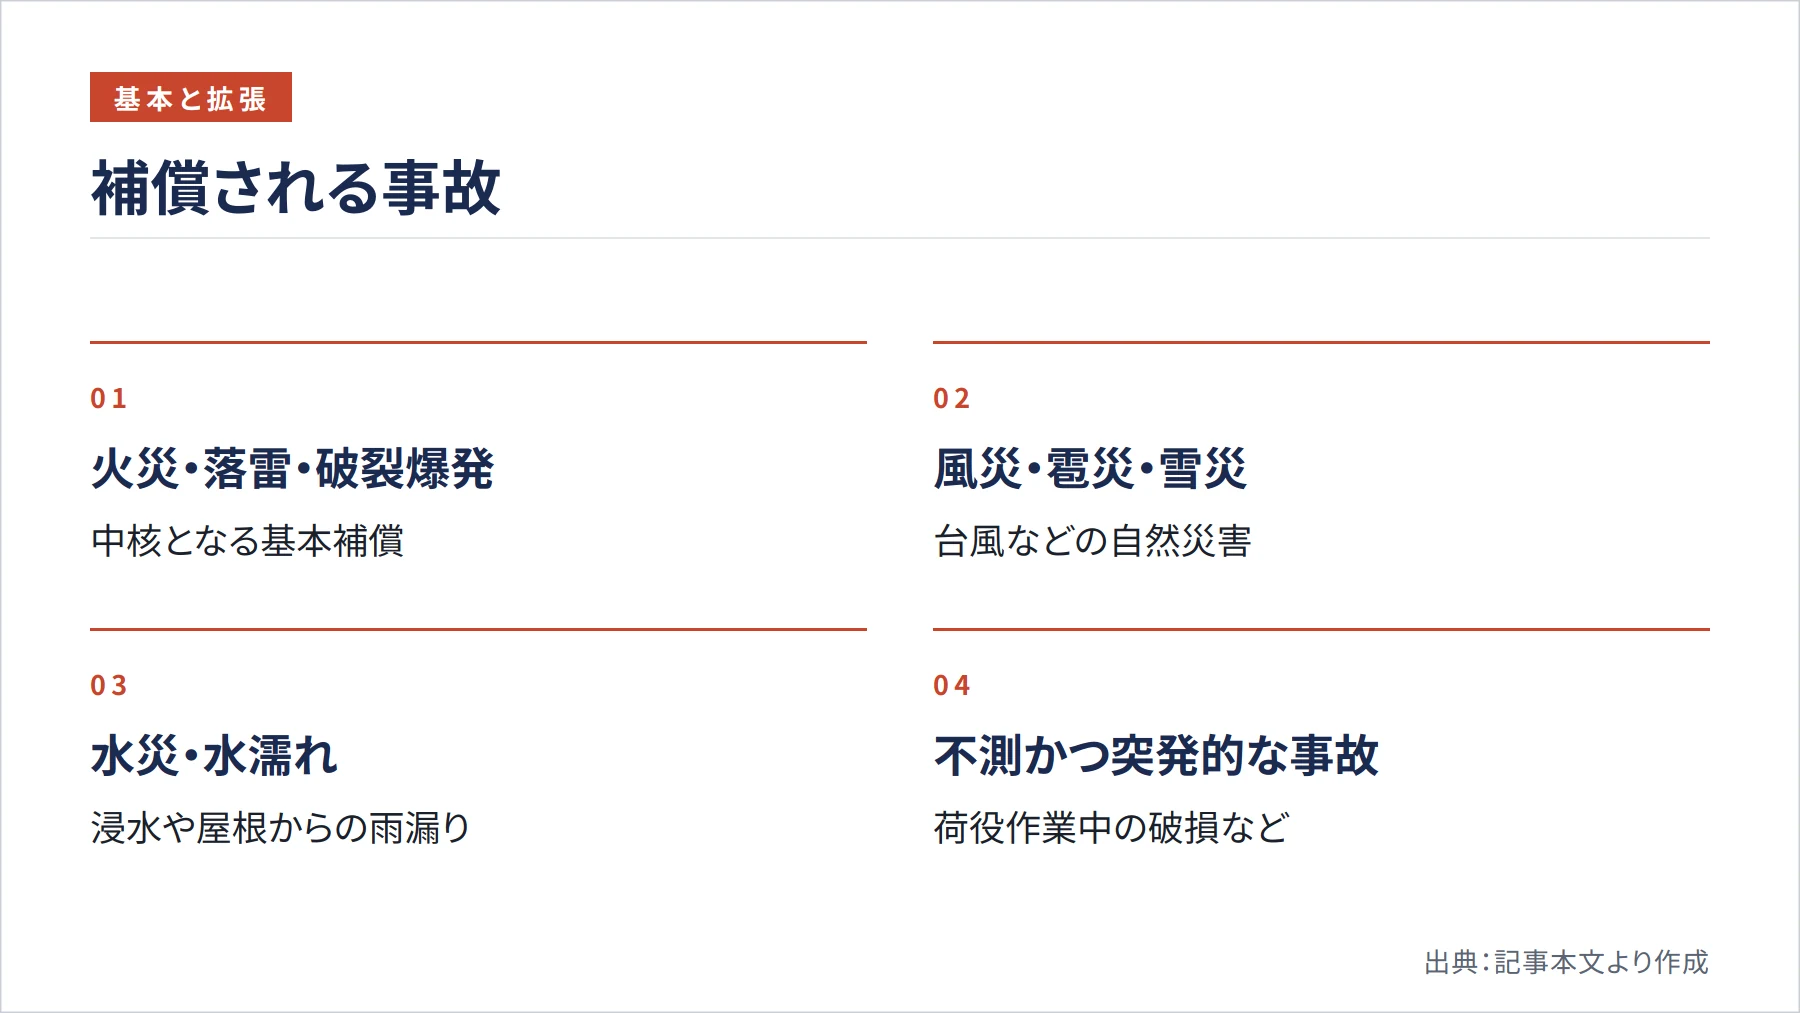
補償される事故については、火災、落雷、破裂・爆発の三つが中核です。日本倉庫協会の資料でも、倉庫業者が加入する一般的な火災保険は「企業総合補償保険(火災保険倉庫特約)」であり、倉庫建物・設備・什器等や寄託物を対象に、火災、落雷、破裂・爆発などの災害による損害を補償すると説明されています。この三つはいわば基本セットであり、ここに拡張補償をどこまで重ねるかで保険料と安心感が変わってきます。
拡張できる事故は幅広く、風災・雹災・雪災、水災、水濡れ、盗難、建物外部からの物体の落下・飛来、騒擾、不測かつ突発的な事故などがあります。ある損害保険会社の企業総合補償保険では、火災・落雷・破裂爆発に加えて、風災・雹災・雪災、電気的・機械的事故、車両や航空機の衝突、不測かつ突発的な事故などを組み合わせて選べるとされています。倉庫で現実的に効くのは、台風による風災や、立地次第の水災、そして荷役作業中に起こりやすい突発的な事故です。
倉庫特有の着眼点として、荷役作業中の事故やフォークリフト起因の損害、在庫の濡れ損をどの補償で拾えるかを整理しておくとよいでしょう。作業中にラックや荷物を破損させるような事故は、不測かつ突発的な事故を付けていなければ対象外になりがちです。屋根からの雨漏りや配管の破損による在庫の濡れ損は水濡れ補償でカバーしますが、河川の氾濫による浸水は水災補償の領域です。扱う貨物と作業の実態に照らして、必要な拡張を見極めることが大切です。
倉庫の地震リスクは火災保険では補償されない
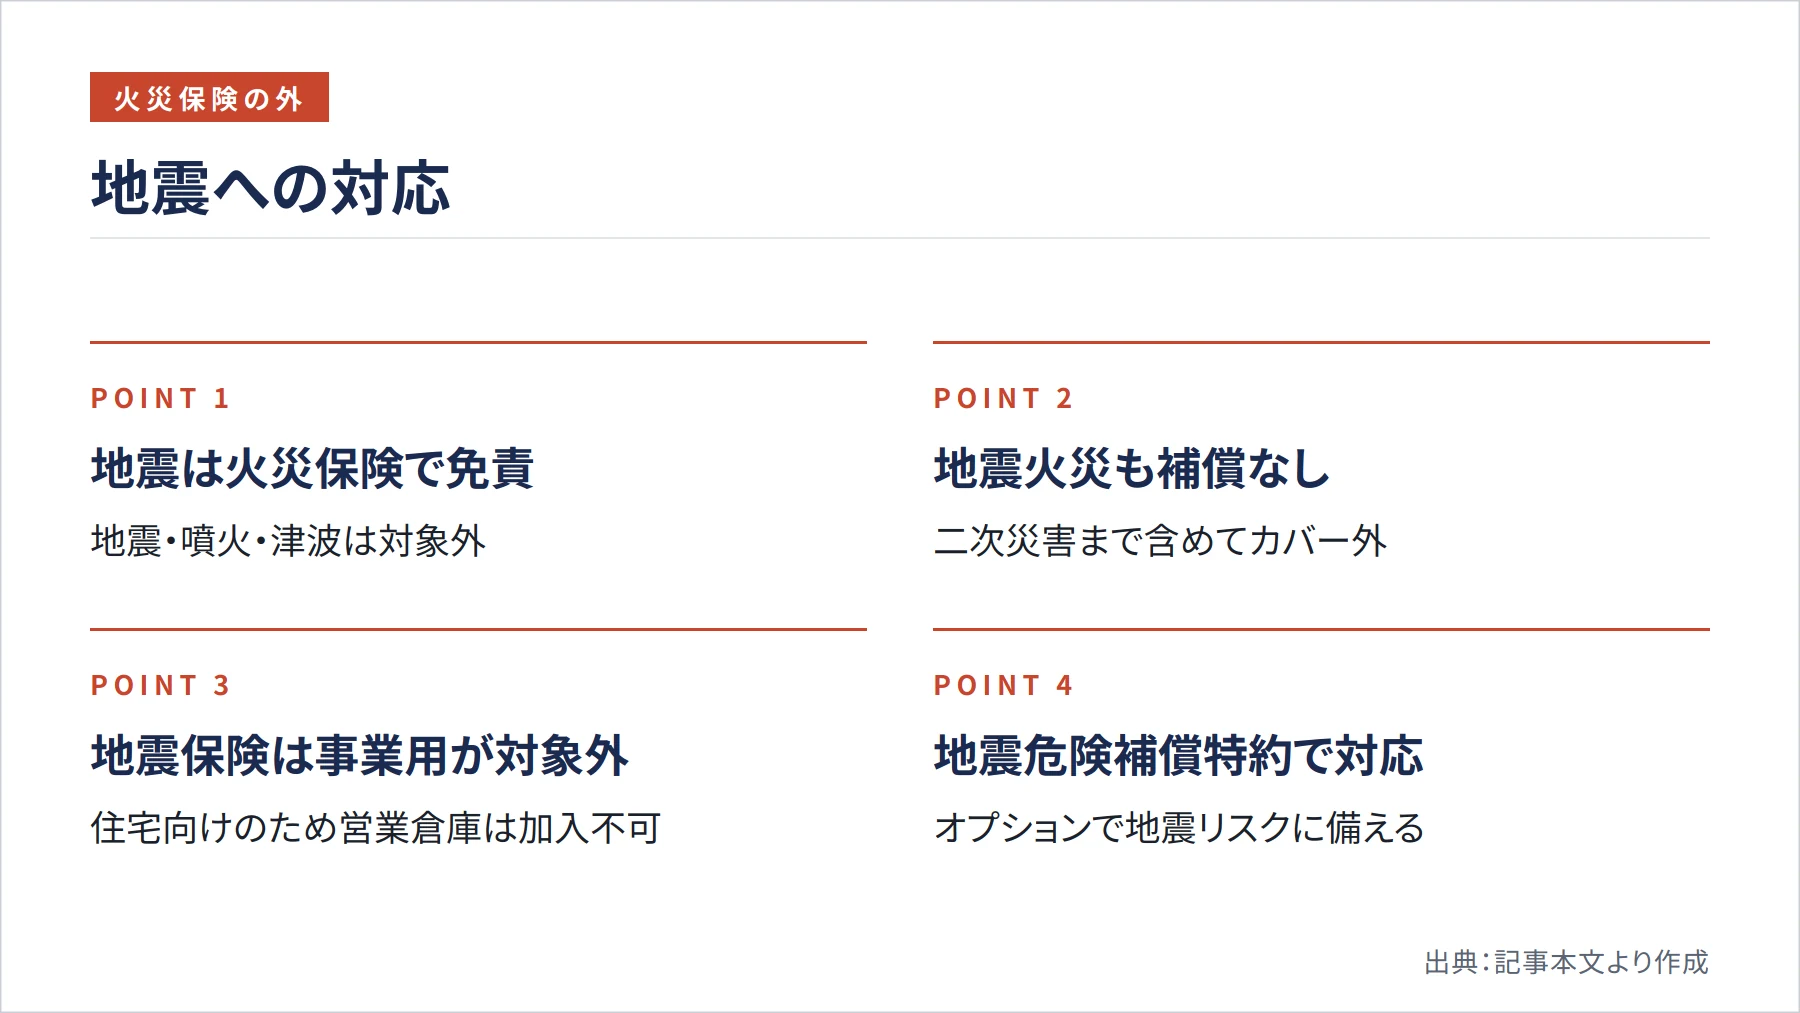
倉庫のリスクを語るうえで、絶対に見落とせないのが地震です。火災保険では、地震・噴火・津波による損害は原則として免責、つまり補償の対象外とされています。さらに見落とされがちなのが、地震をきっかけに発生した火災、いわゆる地震火災による損害も、通常の火災保険では補償されないという点です。地震後の二次災害まで含めて、火災保険だけでは守りきれないと理解しておく必要があります。
では地震保険で備えればよいかというと、ここにも壁があります。地震保険は居住用建物と家財が対象で、営業倉庫などの事業用物件は加入できません。住宅向けに用意された制度のため、事業用の倉庫は蚊帳の外というわけです。倉庫投資家が地震対策をしたつもりで住宅用の地震保険を思い浮かべていると、実際には加入できないという落とし穴にはまります。
事業用で地震に備えたい場合は、火災保険に地震危険補償特約を付帯する方法が中心になります。ある損害保険会社の企業総合補償保険でも、地震危険補償特約をオプションで付けることで地震による損害を補償対象にできるとされています。ただしこの種の特約は、支払限度額が保険金額の一定割合までに制限されることが多く、保険料負担も相応に重くなります。倉庫の立地や構造を踏まえ、特約を付けるかどうかを慎重に判断することが求められます。
補償されないケース(免責事由)と倉庫特有の制限
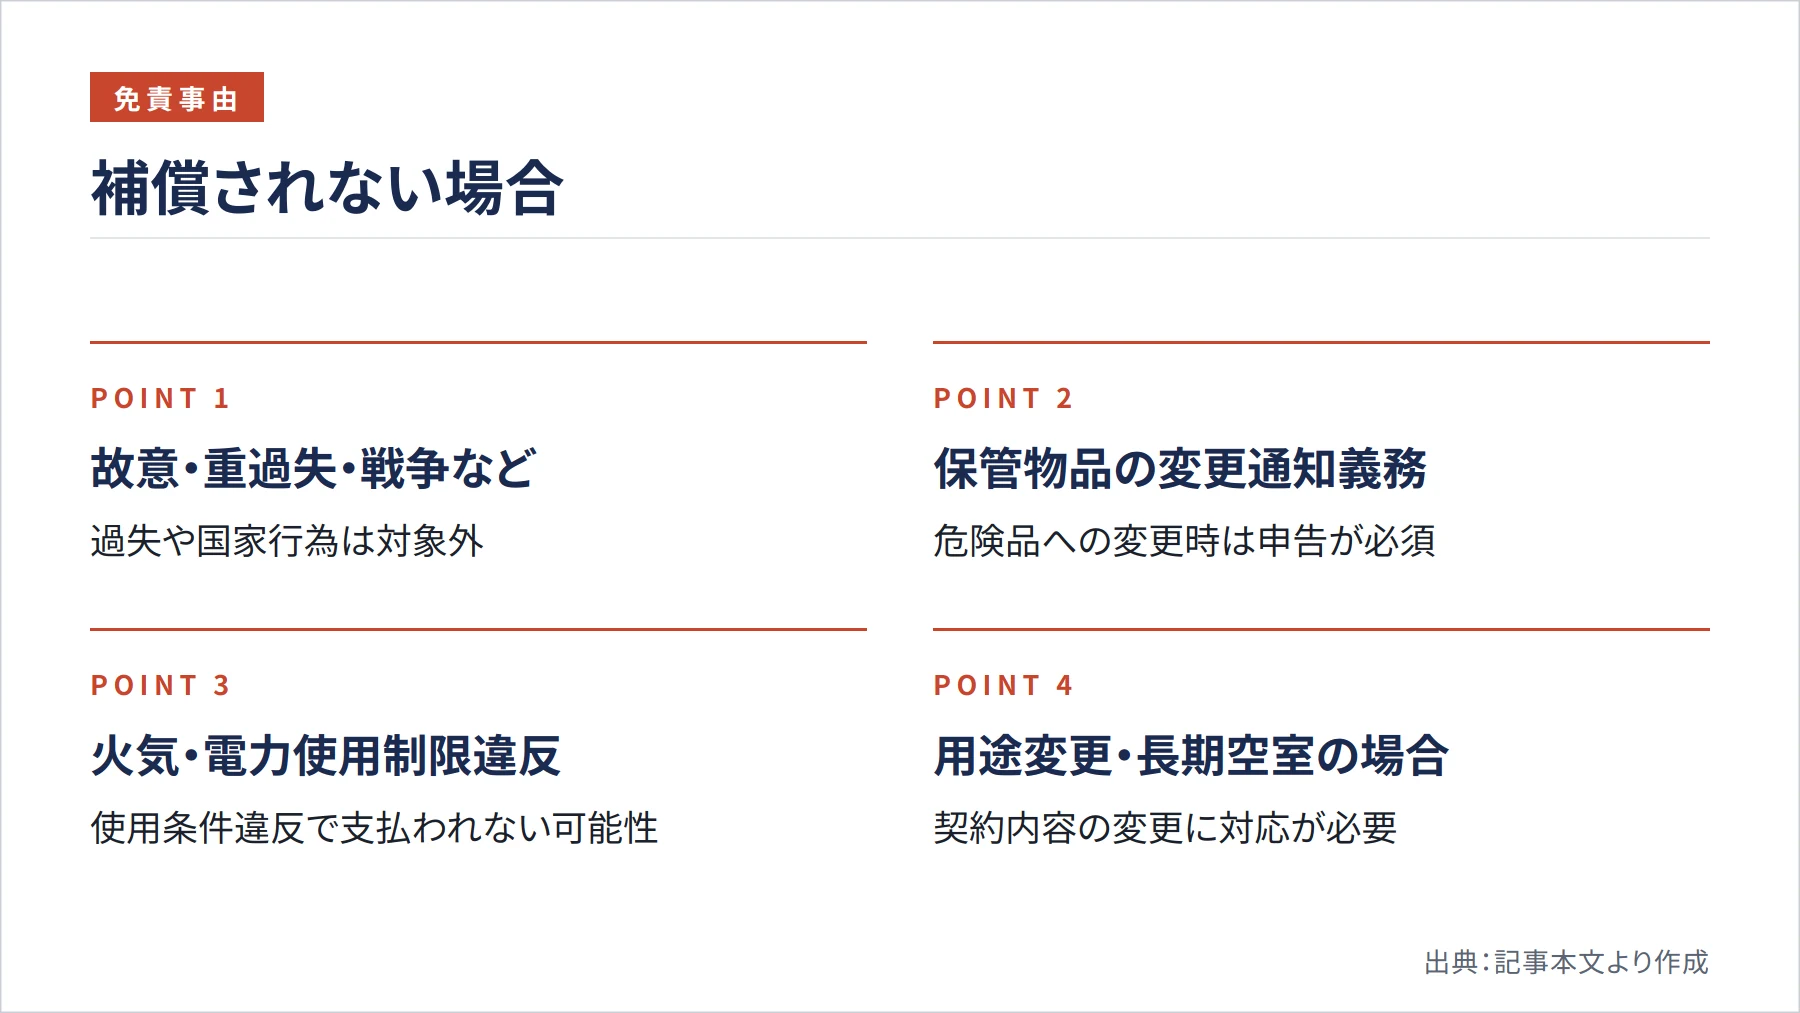
免責という言葉には二つの意味があります。一つは後述する免責金額、つまり自己負担額のことですが、もう一つは補償されない事故そのものを指す免責事由です。火災保険では共通して、契約者の故意や重過失による損害、戦争や内乱、先に述べた地震等、保険の対象の自然な消耗や劣化、ネズミや虫による損害、置き忘れや紛失などが補償対象から外れます。これらは倉庫でも例外ではありません。
倉庫でとりわけ注意すべきは、保管物品や用途の変更に関する通知義務です。契約時に普通品を保管するとして組んだ保険で、後から可燃性の高い危険品を大量に保管するようになれば、火災リスクは大きく変わります。こうした変更を保険会社に通知しないまま事故が起きると、保険金が削減されたり、支払われなかったりするおそれがあります。保管物品を普通品から危険品へ変えたのに通知しないと保険金が払われない可能性があるのです。火気や電力の使用に関する制限条項に違反した場合も同様です。
このほか、建物の用途を変更したときや、長期間使われず実質的に空室となっている倉庫についても、扱いが変わることがあります。水災補償では、支払いの条件として床上浸水や地盤面から一定の高さを超える浸水といった基準が設けられるのが一般的です。契約書や約款に記された条件を確認し、自分の倉庫の運用実態と食い違いがないかを点検しておきましょう。
在庫・保管貨物の保険金額をどう設定するか
建物の補償額は比較的わかりやすい一方、頭を悩ませるのが在庫や保管貨物の保険金額です。在庫は日々数量が変動するため、ピーク時の在庫量を基準にすると保険料が過大になり、平均値で組むと繁忙期に一部が無保険になるというジレンマが生じます。この変動にどう対応するかが、倉庫の保険設計で最も実務的な論点です。
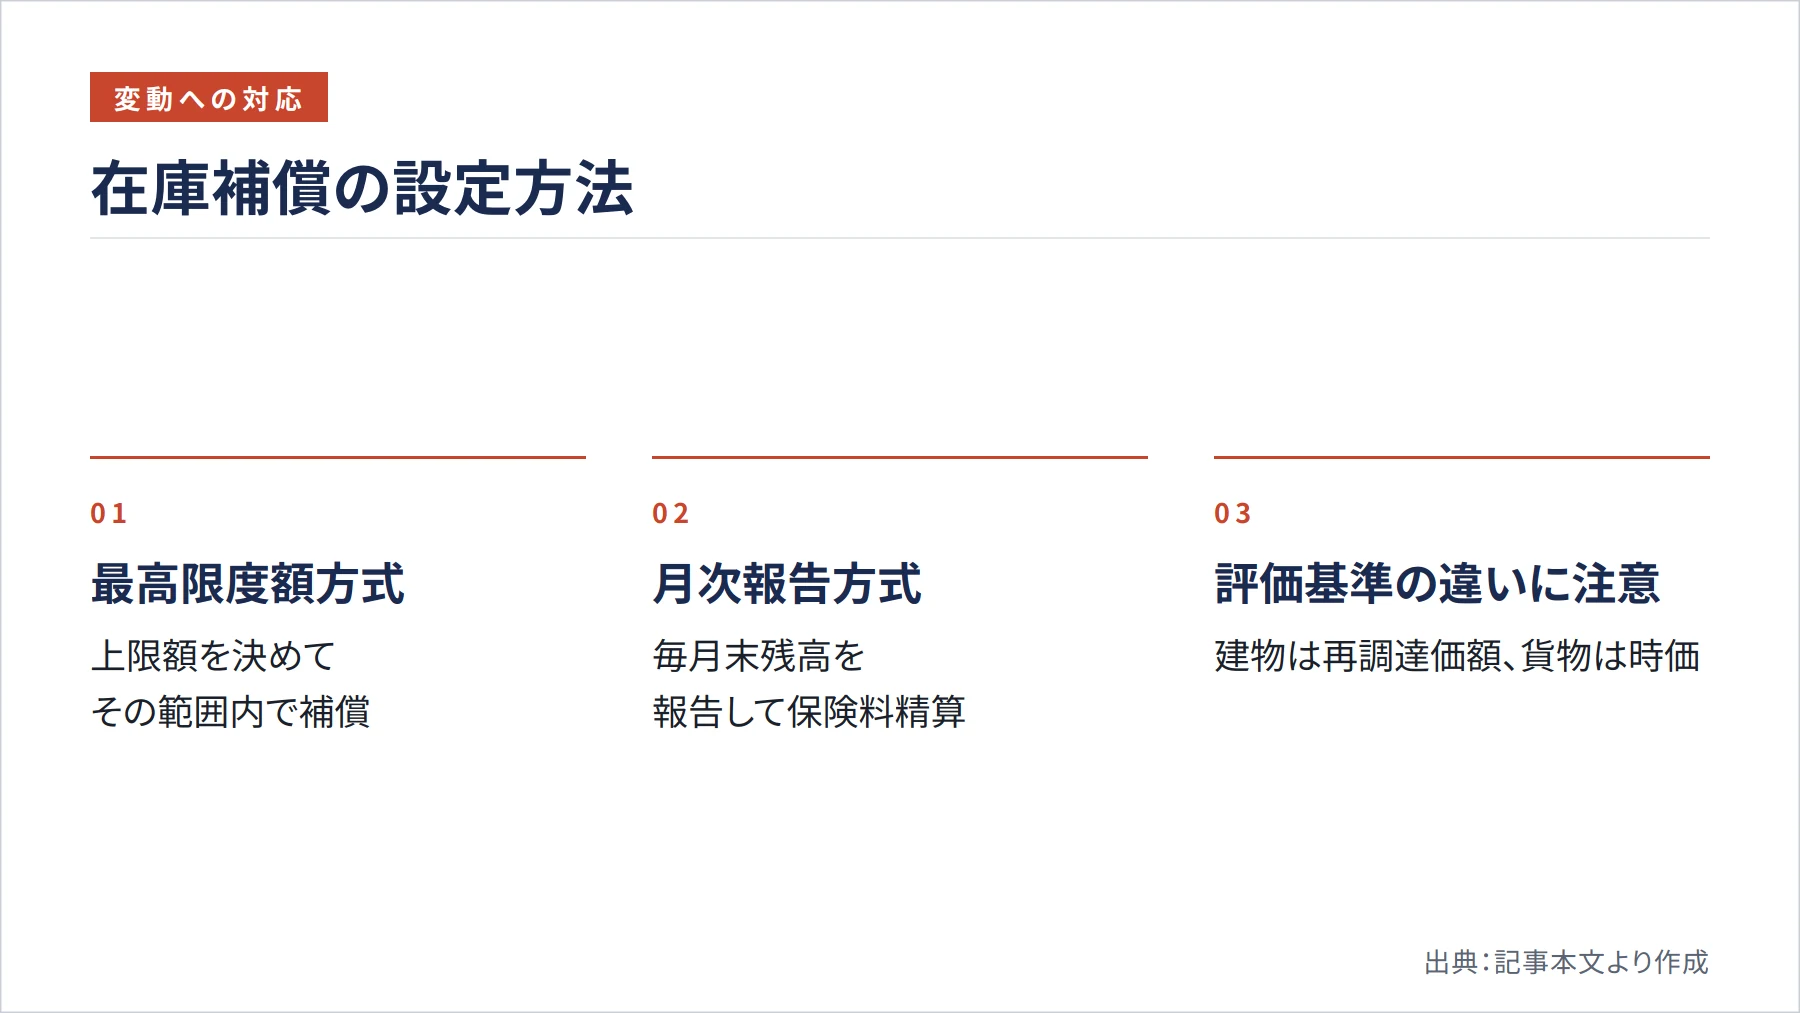
変動に対応する契約方式として、まず保険金額の上限だけを決めておく最高限度額方式があります。これは在庫がその範囲内で動く前提で、限度額まで補償する考え方です。加えて、毎月末などの在庫残高を報告して保険料を精算する月次報告方式もあり、在庫の季節変動が大きい事業者に向いています。扱う貨物の変動パターンに応じて、どの方式が過不足なく組めるかを検討するとよいでしょう。
評価基準の違いも押さえておきたい点です。建物や設備は、同等のものを新たに用意するために必要な金額である再調達価額を基準に評価するのが基本です。一方で、商品や製品といった保管貨物は原則として時価、すなわち再調達原価をもとに評価されます。この違いを意識しないと、在庫の補償額を取り違えてしまいます。
そして見落としやすいのが、保険金額が実際の評価額を下回る一部保険になったときの比例てん補です。これは、保険金額が評価額に満たない割合に応じて、支払われる保険金も減額される仕組みを指します。在庫は変動が大きく、気づかぬうちに実在庫が保険金額を上回っていることが起こりやすいため、倉庫では特に注意が必要です。資産台帳や在庫データをもとに、何が同時に失われ得るかを洗い出して補償額を組むことが、過不足のない設計につながります。
倉庫の火災保険料の相場をどう捉えるか
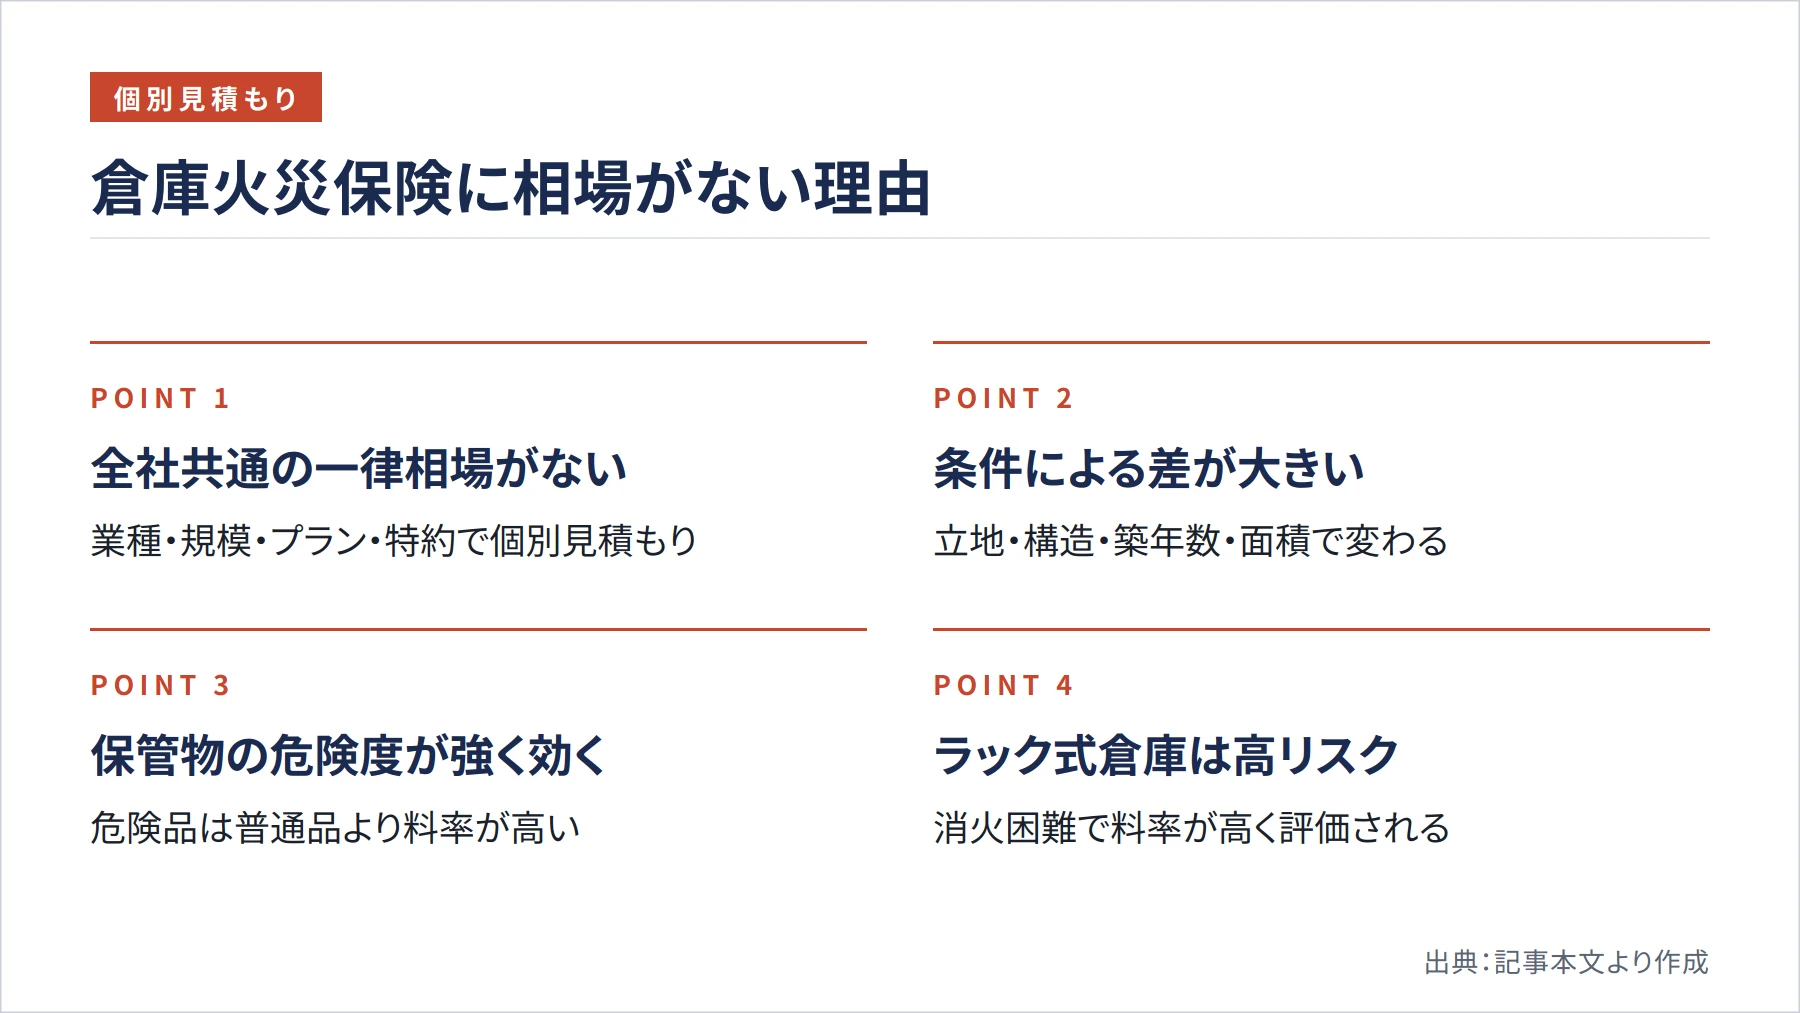
倉庫の火災保険料の相場を一言で示すのは、正直なところ簡単ではありません。実務上の結論として、倉庫の火災保険には全社共通の一律相場が存在しません。法人向けの火災保険は業種・規模・プラン・特約によって個別に見積もられるのが通例で、公式サイトに保険料例を載せていない会社が多いためです。相場を考える際は、所在地、構造、築年数、面積、水災補償の有無、免責金額、保管物といった条件によって金額が大きく変わる点を前提にする必要があります。
保険料がどう決まるかを理解しておくと、見積りを読み解きやすくなります。損害保険料率算出機構によれば、火災保険の保険料率は保険金額に対する保険料の割合であり、保険料は保険金額に比例します。つまり保険料を下げたいなら、まず保険金額の設定が妥当かを点検することが近道になります。ある損害保険会社の法人向けの説明でも、保険料は補償内容や所在地、支払限度額、免責金額、業種、過去の損害発生状況などで決まるとされており、立地・用途・免責・事故歴が主要な変数であることがわかります。
保管する物品の危険度も料率に強く効きます。普通品よりも可燃性の高い危険品の方が料率は高く設定され、同じ倉庫でも扱う物品によって保険料が大きく開きます。加えて消防庁の資料では、ラック式倉庫は火災時の消火活動が著しく困難で、出火防止や延焼拡大防止の対策強化が必要と明示されています。高積みで可燃物量の多い倉庫は、保険実務でも高リスクと評価されやすい背景があるのです。だからこそ相場を数字だけで追うより、条件を具体的に固めて複数社から見積りを取る姿勢が欠かせません。
倉庫業を営む場合に押さえたい保険義務
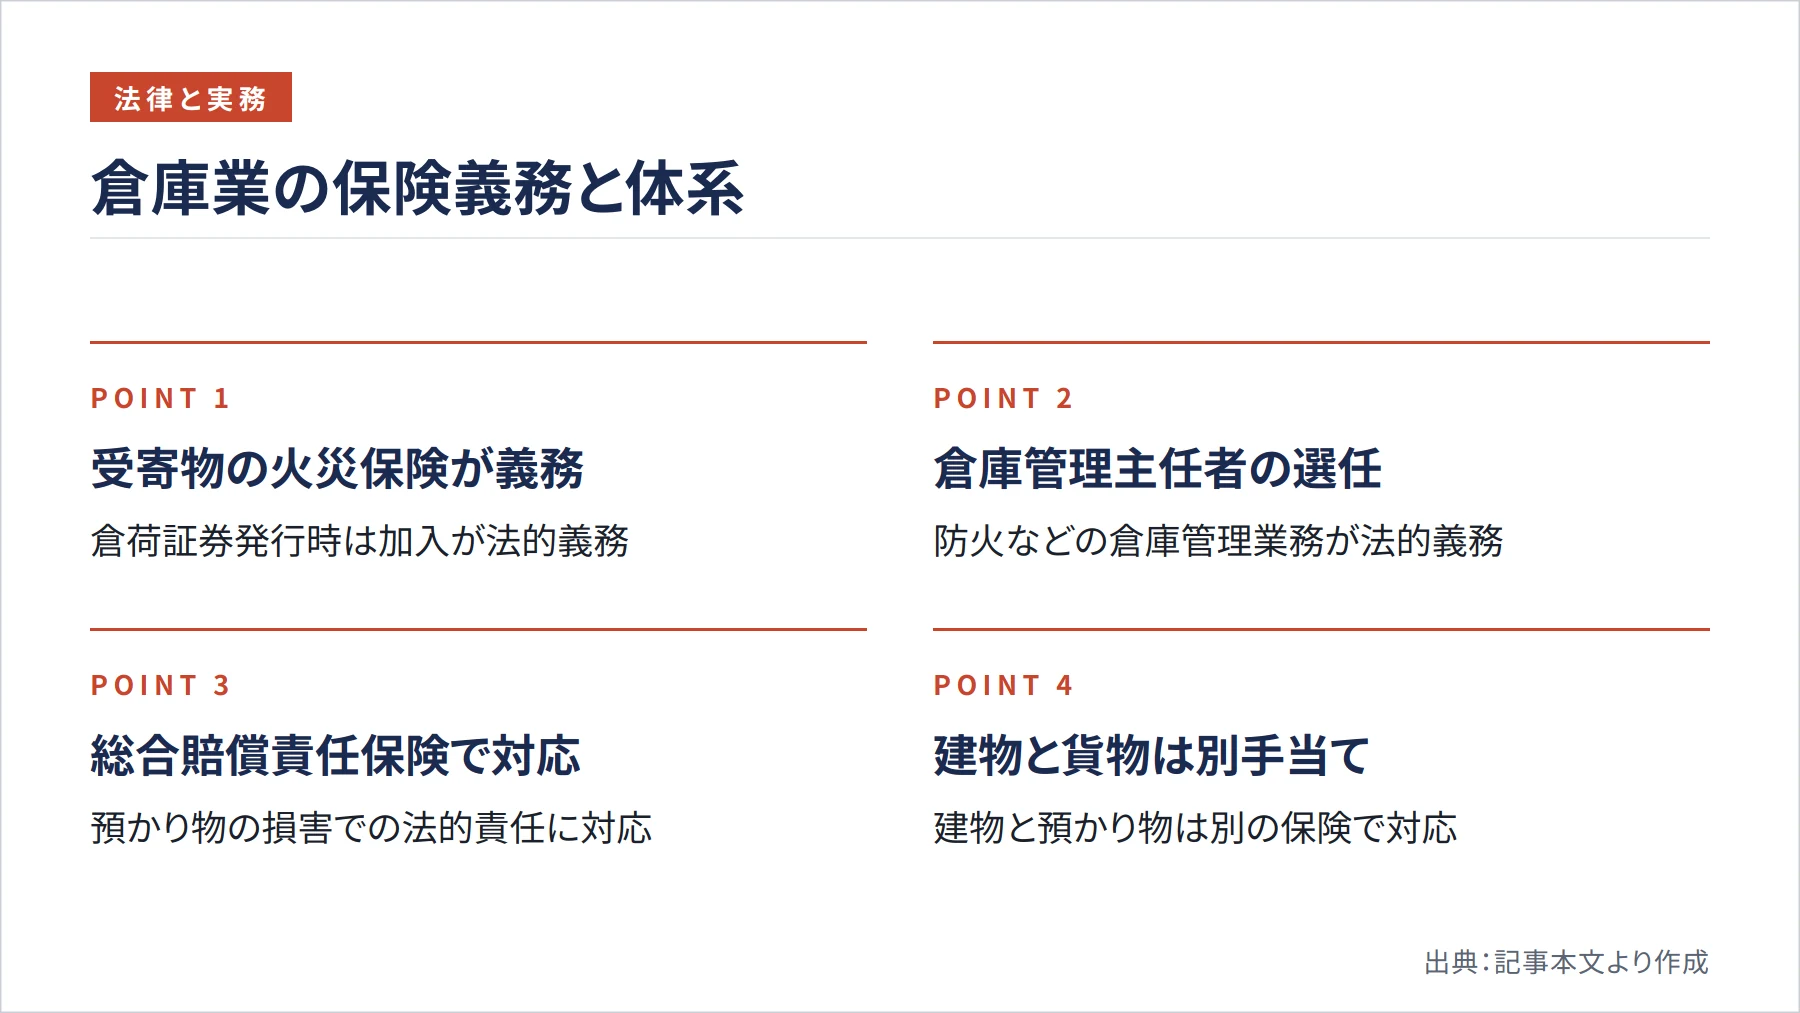
倉庫業者として営業する場合、保険は任意の選択肢ではなく法律上の義務がかかる場面があります。国土交通省の資料によると、倉庫業法第14条により、倉荷証券を発行する場合には受寄物を火災保険に付さなければならないとされています。さらに倉庫業法第11条に基づき、倉庫業者は倉庫管理主任者を選任し、倉庫における火災の防止などの倉庫管理業務を行わせる必要があります。防火体制を整えること自体が、保険実務上の重要な前提になっているのです。
寄託物の火災保険については、約款のうえでも仕組みが用意されています。標準倉庫寄託約款では、反対の意思表示がない限り、受寄物は倉庫会社側が適当とする保険者の火災保険に付すと定められています。その保険金額は受寄物の寄託価額が基準であり、保管貨物の一部を出庫したときは、その割合に応じて保険金額を減額するとされています。預かった荷の価値に連動して補償を調整する建付けになっているわけです。
ここで整理しておきたいのが、建物の火災保険と、預かった貨物に対する賠償責任保険の違いです。倉庫のオーナーは建物そのもののリスクに備える一方、預かり物の損害で法律上の賠償責任を負う場面には別の仕組みで対応します。日本倉庫協会の資料では、倉庫業総合賠償責任保険は火災保険の代替ではなく、火災保険では備えにくい賠償責任を埋める補完関係にあると整理されています。つまり、建物の火災保険にこの賠償責任保険を重ねることで、倉庫業のリスクを立体的にカバーする考え方です。
同協会の団体制度では、補償の厚みに応じて複数のプランが用意されています。プランごとに1事故支払限度額が異なり、少額補償プランは資本金3億円以下かつ年間月末平均保管残高10億円以下の会員事業者が対象です。保険料は保管残高や補償内容に応じて個別に設定されます。自社の規模と保管残高に合わせて、プランを選ぶ目安になります。
火災保険料を抑えるための具体的な方法
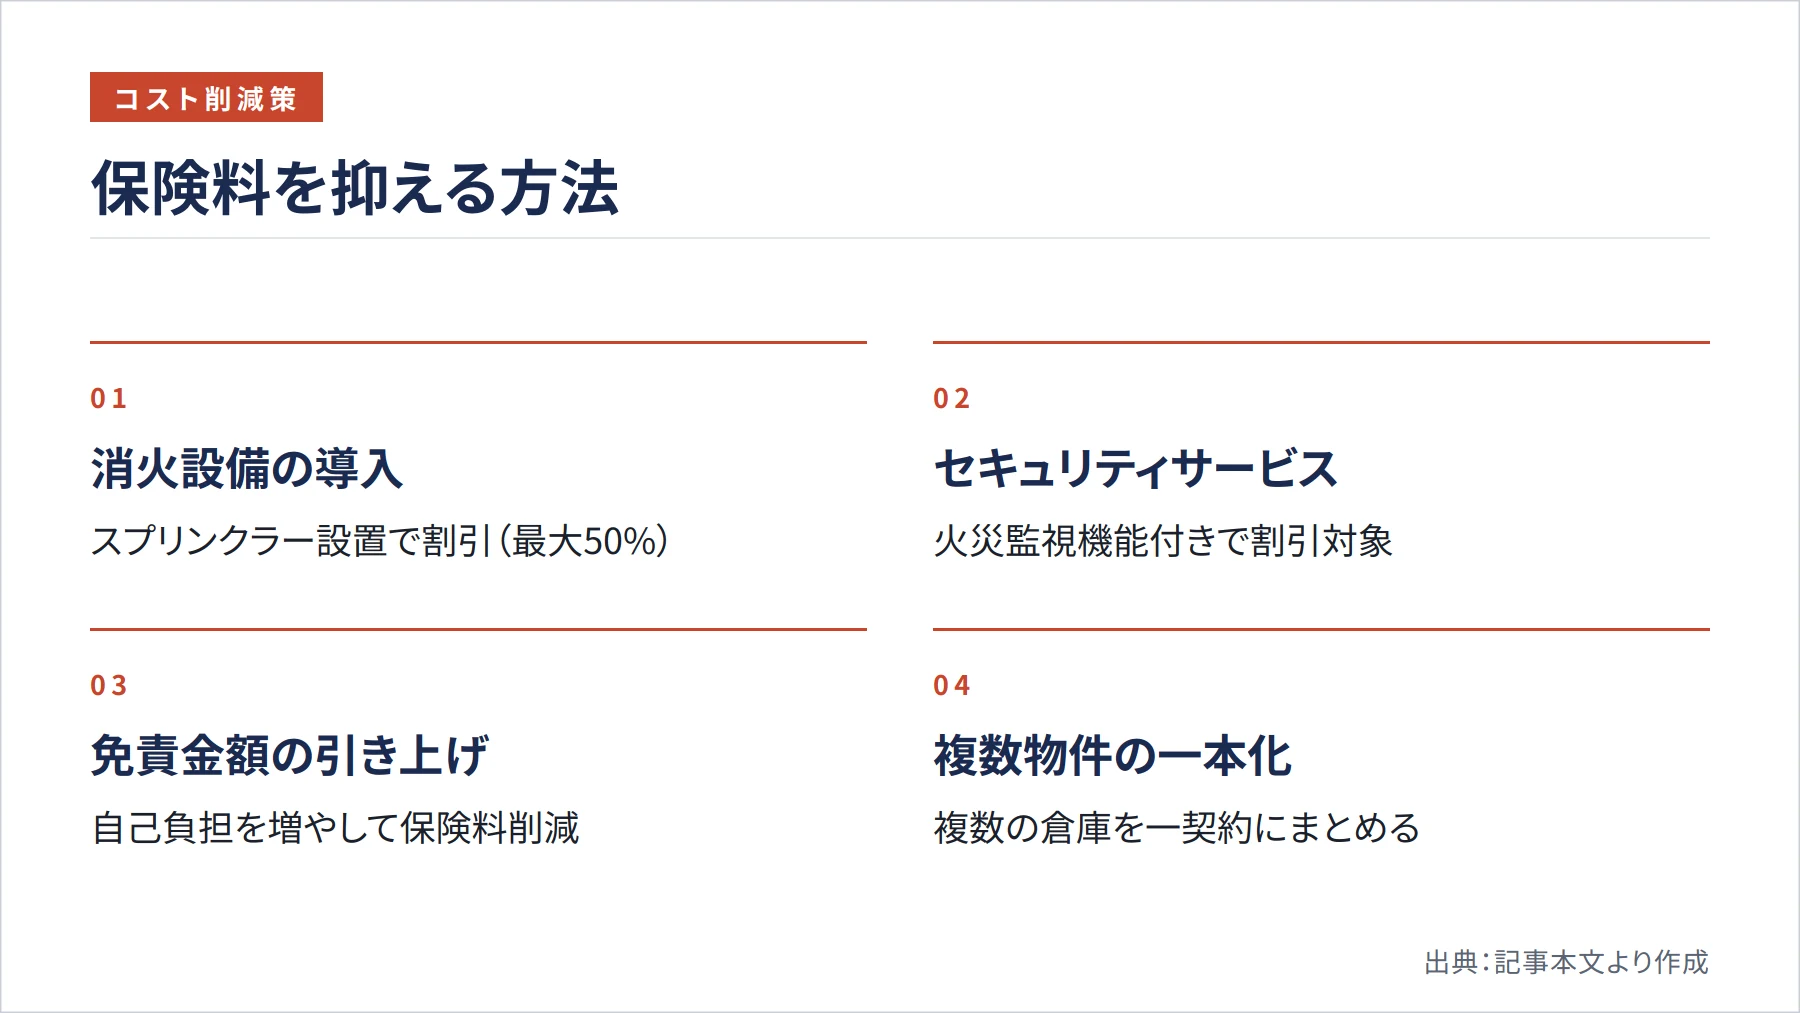
保険料は決して固定されたものではなく、いくつかの工夫で負担を軽減できます。まず有効なのが、防災・消火設備の導入による割引です。東京消防庁の資料に示された消火設備割引の例では、倉庫物件でスプリンクラー設備を設置した場合などに割引が適用されます。一般物件の上限が30%、工場物件が50%とされていることと比べても、倉庫は設備投資による割引余地が大きい区分だとわかります。
初期投資は必要ですが、消火設備はラック式倉庫のように消火が難しい倉庫ほどリスクそのものを下げる効果が大きく、保険料の抑制と防災が両立します。火災監視機能を備えたセキュリティサービスの導入でも割引が適用できる場合があり、設備とセキュリティを組み合わせて複数の割引を重ねられる場面もあります。長期保有を前提とするなら、検討する価値は十分にあります。
次に検討したいのが、免責金額の設定です。免責金額とは、保険金の計算にあたって損害額から差し引く自己負担額のことを指します。免責を高めに設定すれば、その分だけ保険料を抑えられます。ある損害保険会社の企業財産保険では、火災・落雷・破裂爆発、風災・雹災・雪災、水災といった危険区分ごとに1事故あたりの自己負担額を分けて設計できる仕組みが確認できます。少額の損害は自己負担で対応し、大きな損害にだけ保険で備える設計にすれば、保険料と補償のバランスを取りやすくなります。
複数の物件を一つの契約にまとめる方法も効果的です。ある損害保険会社の企業財産包括保険では、工場・事務所・倉庫など企業が所有する複数の物件を1つの契約で補償できるとされています。契約を一本化すれば事務の手間が減り、保険料コストの削減につながる場合もあります。物件を複数持つオーナーにとって、契約の統合は現実的なコスト対策になり得ます。
補償範囲は「広さ」と「コスト」のバランスで決める
火災保険を設計するうえで難しいのは、補償範囲の広さと保険料のバランスです。火災のみの補償と、台風や水漏れまで含めた補償とでは、保険料が大きく変わります。まずは自分の倉庫が抱えるリスクを洗
