
木造住宅の法定耐用年数22年は、国税庁が定める減価償却計算のための基準であり、実際の建物寿命とは異なります。この記事では、国税庁の根拠条文をもとに、新築・中古物件それぞれの耐用年数の求め方を具体的な計算例で説明します。築年数別の年間減価償却費シミュレーションや、償却終了後のデッドクロスへの対策も取り上げています。購入前の投資判断から申告時の実務まで、ひとつの記事で整理できます。
法定耐用年数とは何か:国税庁が定める基準
法定耐用年数とは、国税庁が税法で定めた減価償却資産の使用可能期間のことです。建物や設備などの固定資産は時間とともに価値が減少していくため、その価値減少分を毎年の経費として計上できる「減価償却」という仕組みがあります。この減価償却を計算する際の基準となる年数が法定耐用年数です。
重要なのは、法定耐用年数が実際の建物寿命とは必ずしも一致しないという点です。あくまで税務上の計算基準であり、適切に管理された木造住宅は法定耐用年数を大きく超えて使用できることが一般的です。「減価償却資産の耐用年数等に関する省令」(e-Gov法令検索)では建物の構造・用途ごとに耐用年数が細かく定められており、これが全国一律の基準として適用されています。
木造住宅の場合、住宅用途であれば法定耐用年数は22年です。国税庁が公表する「減価償却資産の償却率等表」によると、耐用年数22年の旧定額法・定額法の償却率はいずれも0.046と定められています。つまり、建物価格に0.046を掛けた金額を毎年の減価償却費として経費計上できる計算になります。また、国税庁タックスアンサーNo.2100「減価償却のあらまし」では、平成10年4月1日以後に取得した建物の償却方法は旧定額法または定額法のみと定められており、定率法は選択できません。この点は実務上の申告時に必ず確認しておきたいポイントです。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
構造別・用途別の法定耐用年数
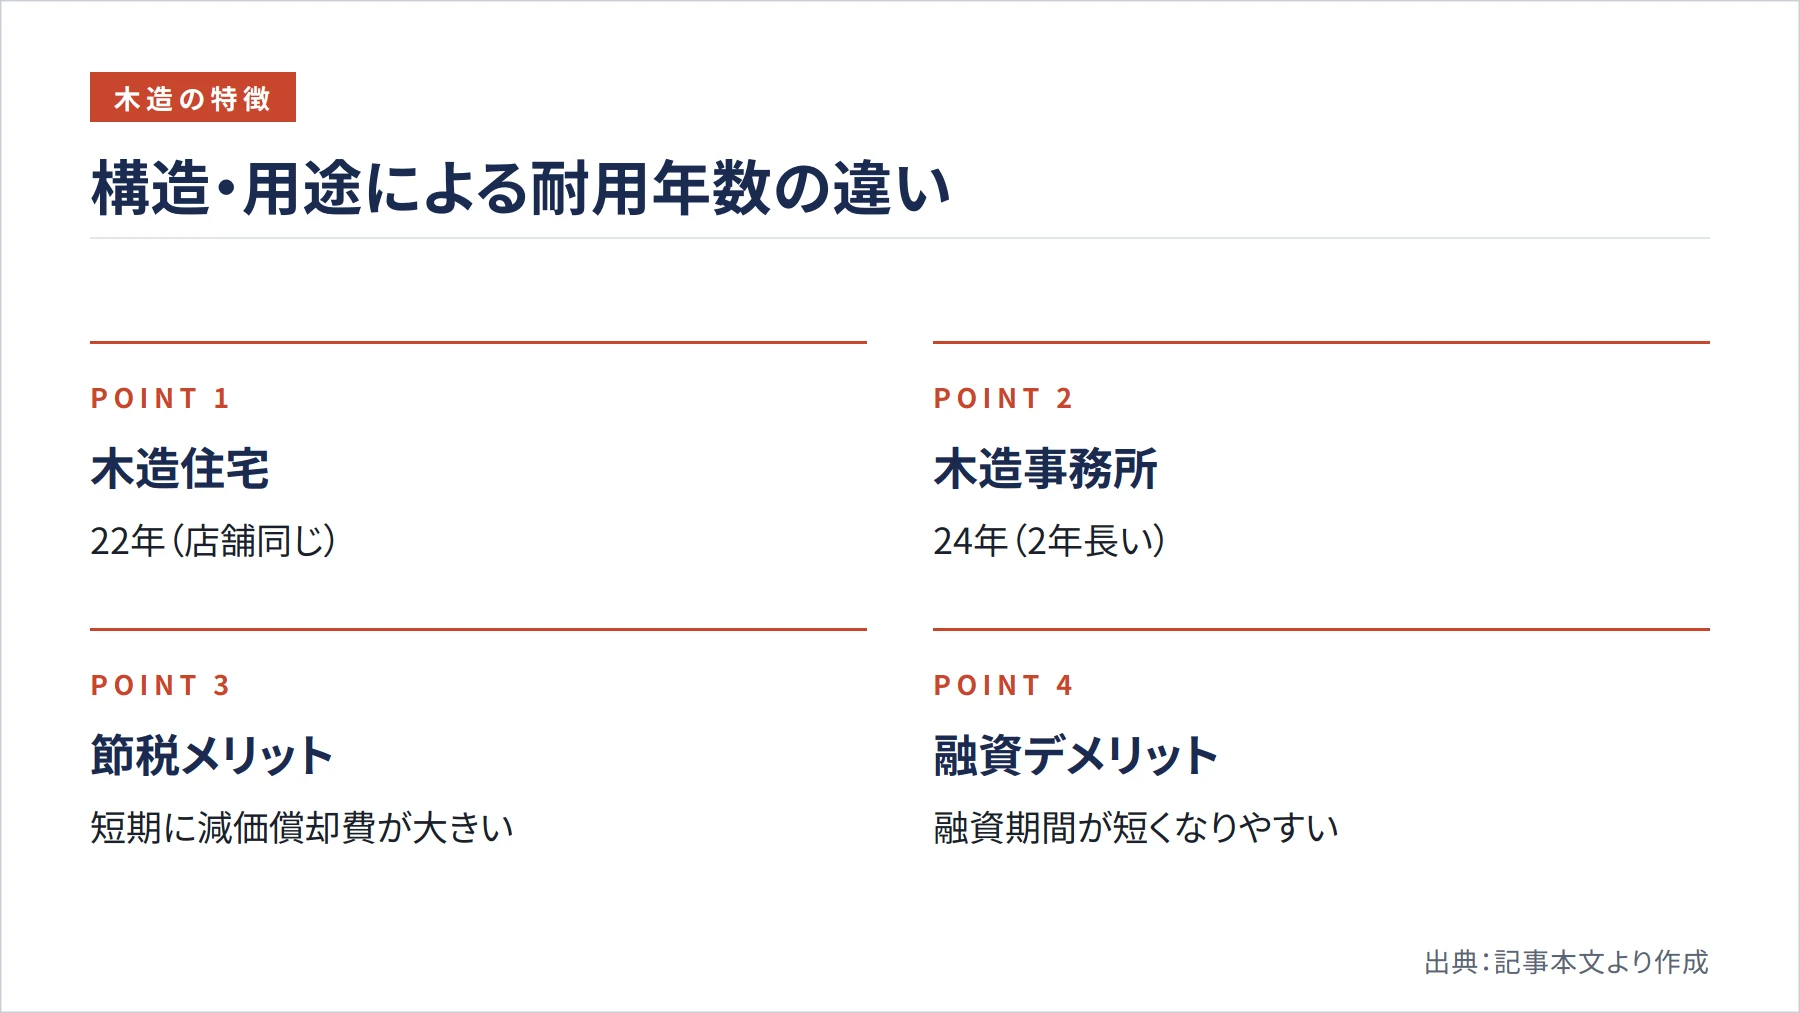
法定耐用年数は建物の構造と用途によって大きく異なります。投資判断の基礎知識として、主要な構造の耐用年数を把握しておきましょう。
| 構造 | 用途 | 法定耐用年数 | 償却率 |
|---|---|---|---|
| 木造 | 住宅 | 22年 | 0.046 |
| 木造 | 事務所 | 24年 | 0.042 |
| 木造 | 店舗 | 22年 | 0.046 |
| 木骨モルタル造 | 住宅 | 20年 | 0.050 |
| 鉄骨造(肉厚3mm以下) | 住宅 | 19年 | 0.053 |
| 鉄骨造(肉厚3mm超4mm以下) | 住宅 | 27年 | 0.038 |
| 鉄筋コンクリート造 | 住宅 | 47年 | 0.022 |
この表から分かるように、木造住宅は他の構造と比べて法定耐用年数が短く設定されています。これは減価償却費を早期に多く計上できることを意味し、節税効果が高い反面、金融機関の融資期間が短くなりやすいというトレードオフがあります。また、同じ木造でも用途が「住宅・店舗」か「事務所」かによって耐用年数が2年異なります(店舗用は住宅用と同じ22年、事務所用のみ24年)。投資する物件の用途区分を正確に把握することが、適切な税務処理の第一歩です。
非業務用から業務用に転用した場合の扱い
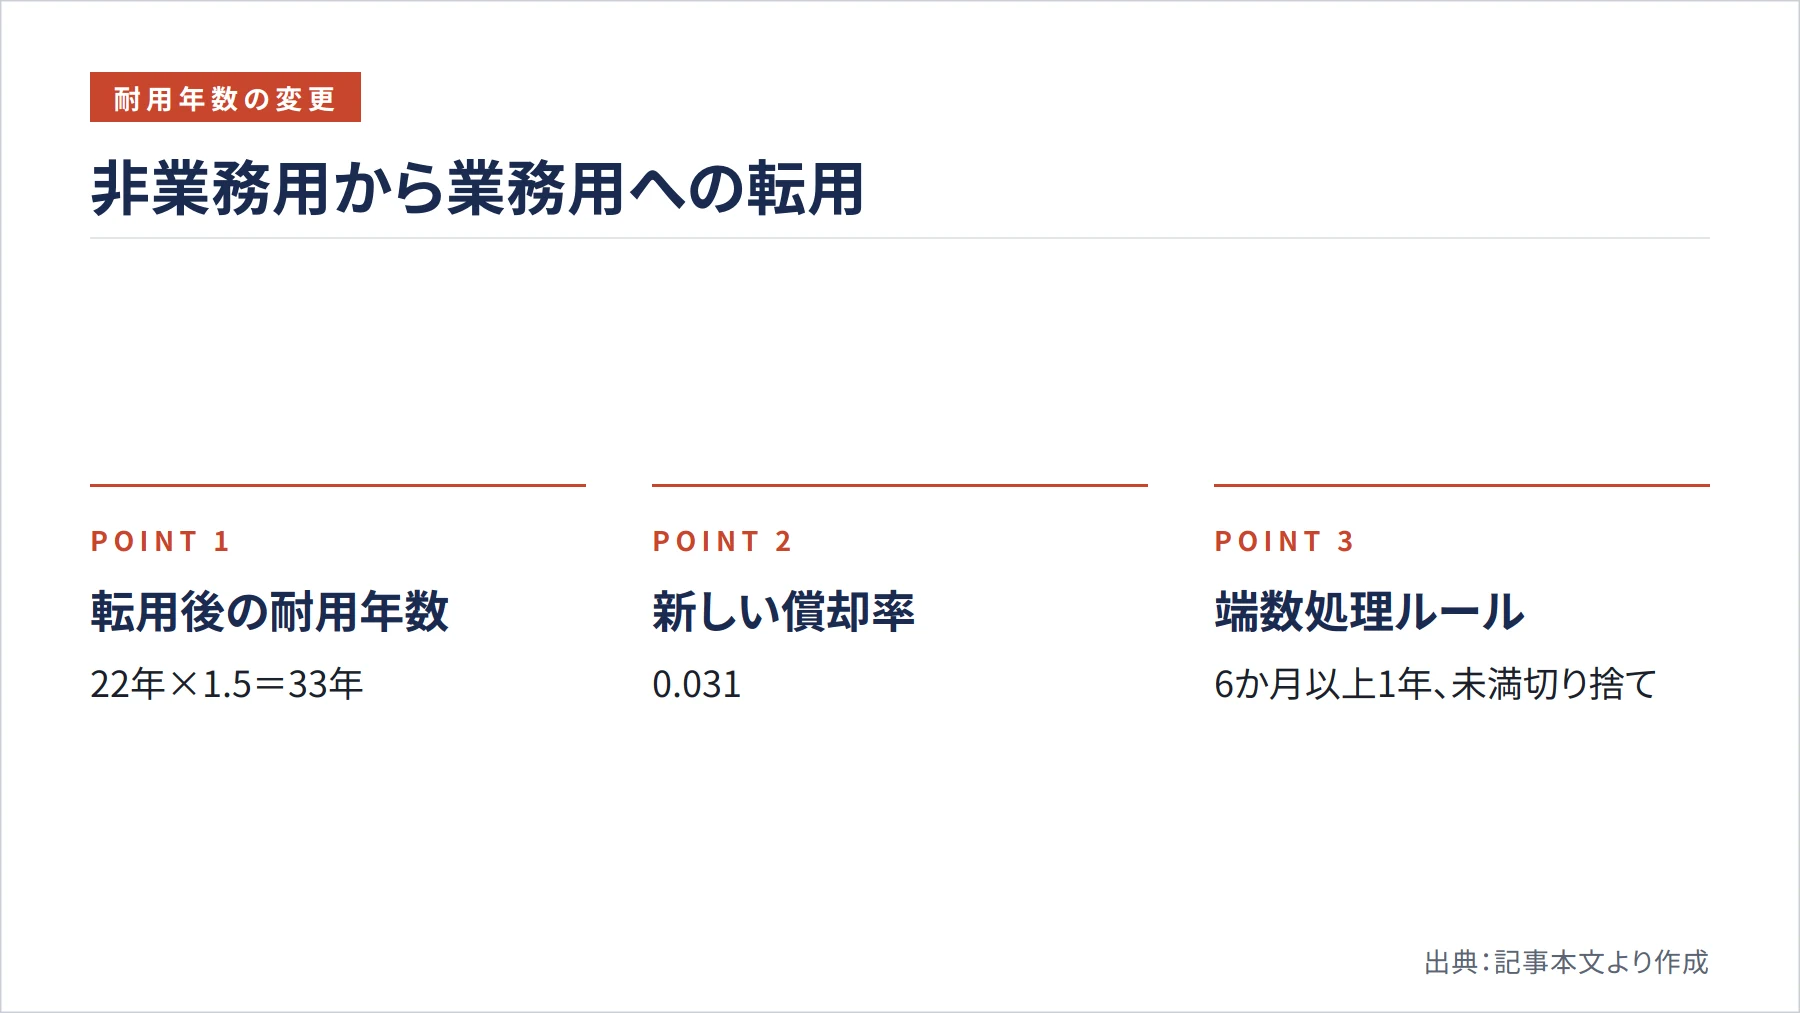
自宅として使っていた木造住宅を賃貸に転用するケースでは、減価償却の計算方法が特殊になります。国税庁タックスアンサーNo.2109「新築家屋等を非業務用から業務用に転用した場合の減価償却」によると、非業務用の木造住宅を業務用に転用する際には、法定耐用年数22年に1.5を乗じた33年を転用後の耐用年数として用います(償却率0.031)。
また、非業務用期間中の減価の額は旧定額法で計算しますが、年数に1年未満の端数が生じた場合には、6か月以上は1年、6か月未満は切り捨てる規定があります。この端数処理のルールは、自宅から賃貸への転用を検討する際に見落としがちな点ですので、事前に税理士へ確認しておくことをおすすめします。
中古木造物件の残存耐用年数計算方法
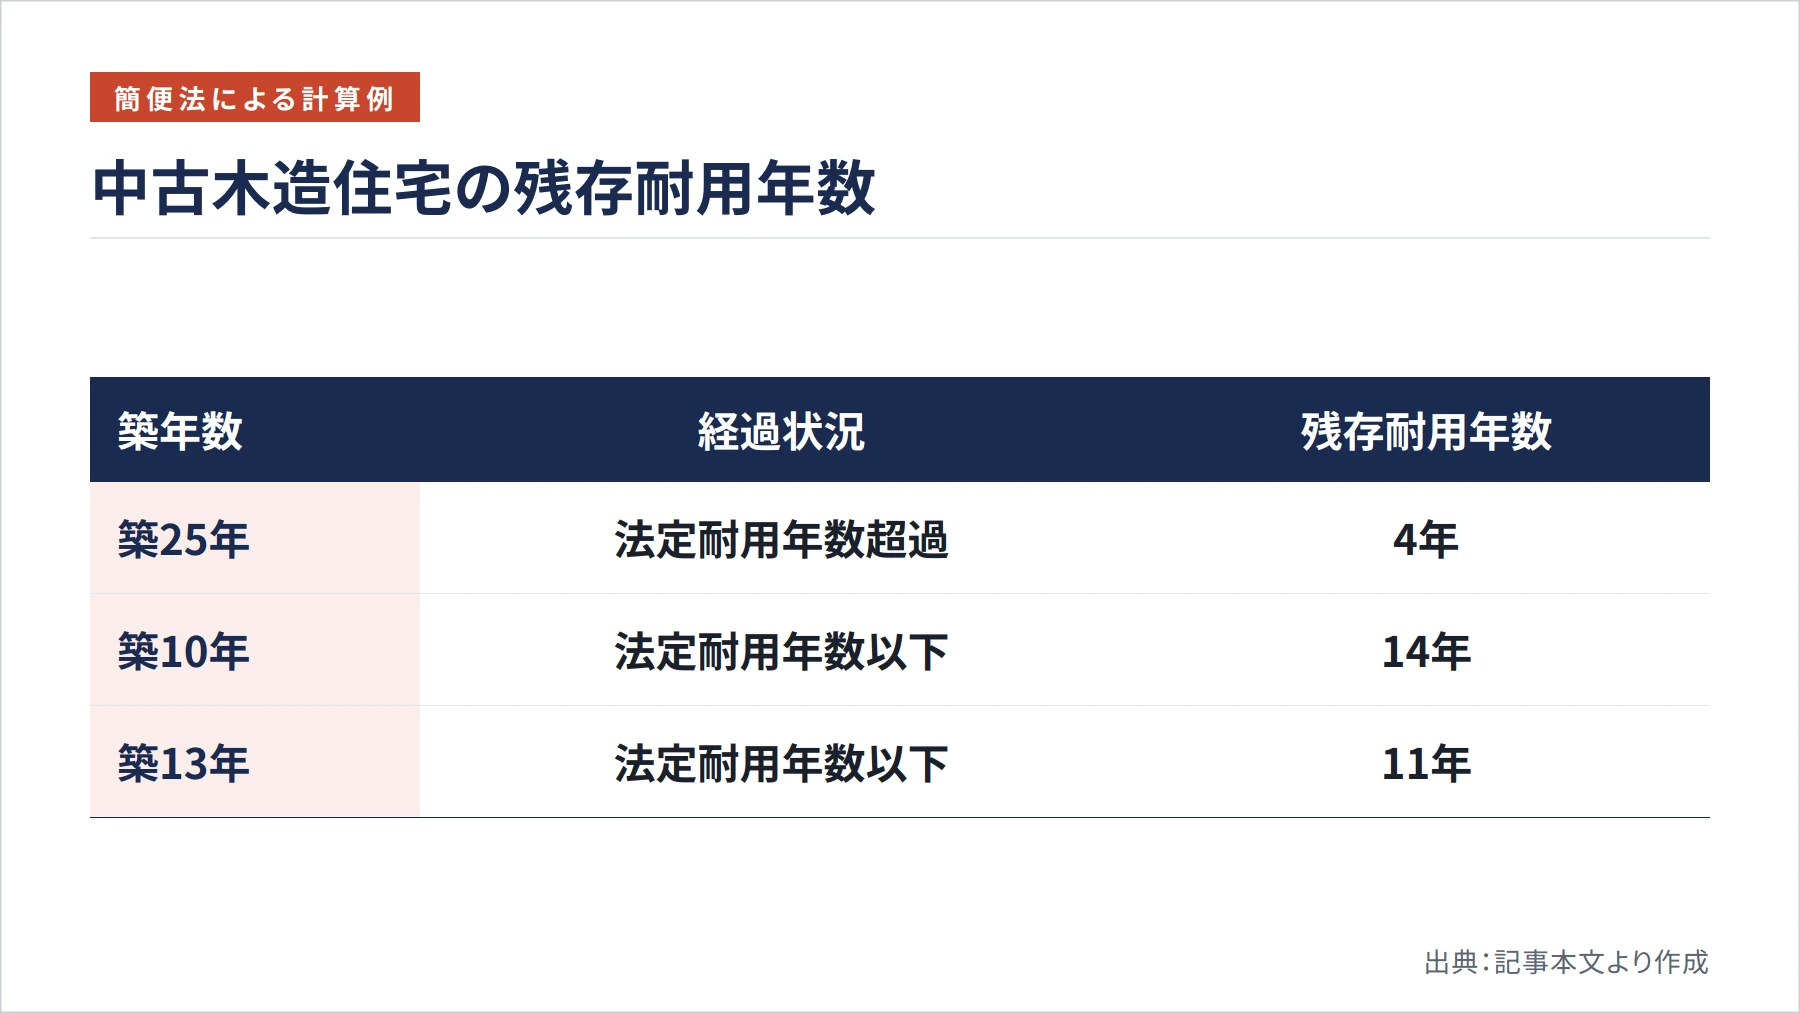
中古物件を購入する場合、新築時の法定耐用年数をそのまま使うことはできません。国税庁タックスアンサーNo.5404「中古資産の耐用年数」では、中古資産に対して「簡便法」と「見積法」という二つの計算方法が認められています。実務上は、手続きが簡単な簡便法が広く採用されています。
簡便法では、法定耐用年数をすでに経過したかどうかによって計算式が変わります。法定耐用年数を超えている場合は「法定耐用年数×20%」、まだ超えていない場合は「(法定耐用年数-経過年数)+経過年数×20%」という式を使います。計算結果に1年未満の端数があるときは切り捨て、2年未満となる場合は2年とします。
具体例で確認しましょう。築25年の木造住宅を購入した場合、すでに法定耐用年数22年を超えているため、残存耐用年数は「22年×0.2=4.4年→4年」です。一方、築10年の木造住宅であれば「(22年-10年)+10年×0.2=12年+2年=14年」、築13年なら「(22年-13年)+13年×0.2=9年+2.6年=11.6年→11年」となります。これとは別に、見積法は専門家による使用可能期間の調査と税務署への合理的な説明が必要なため、特別な事情がない限り簡便法を選ぶのが現実的です。
資本的支出と50%ルールの重要性
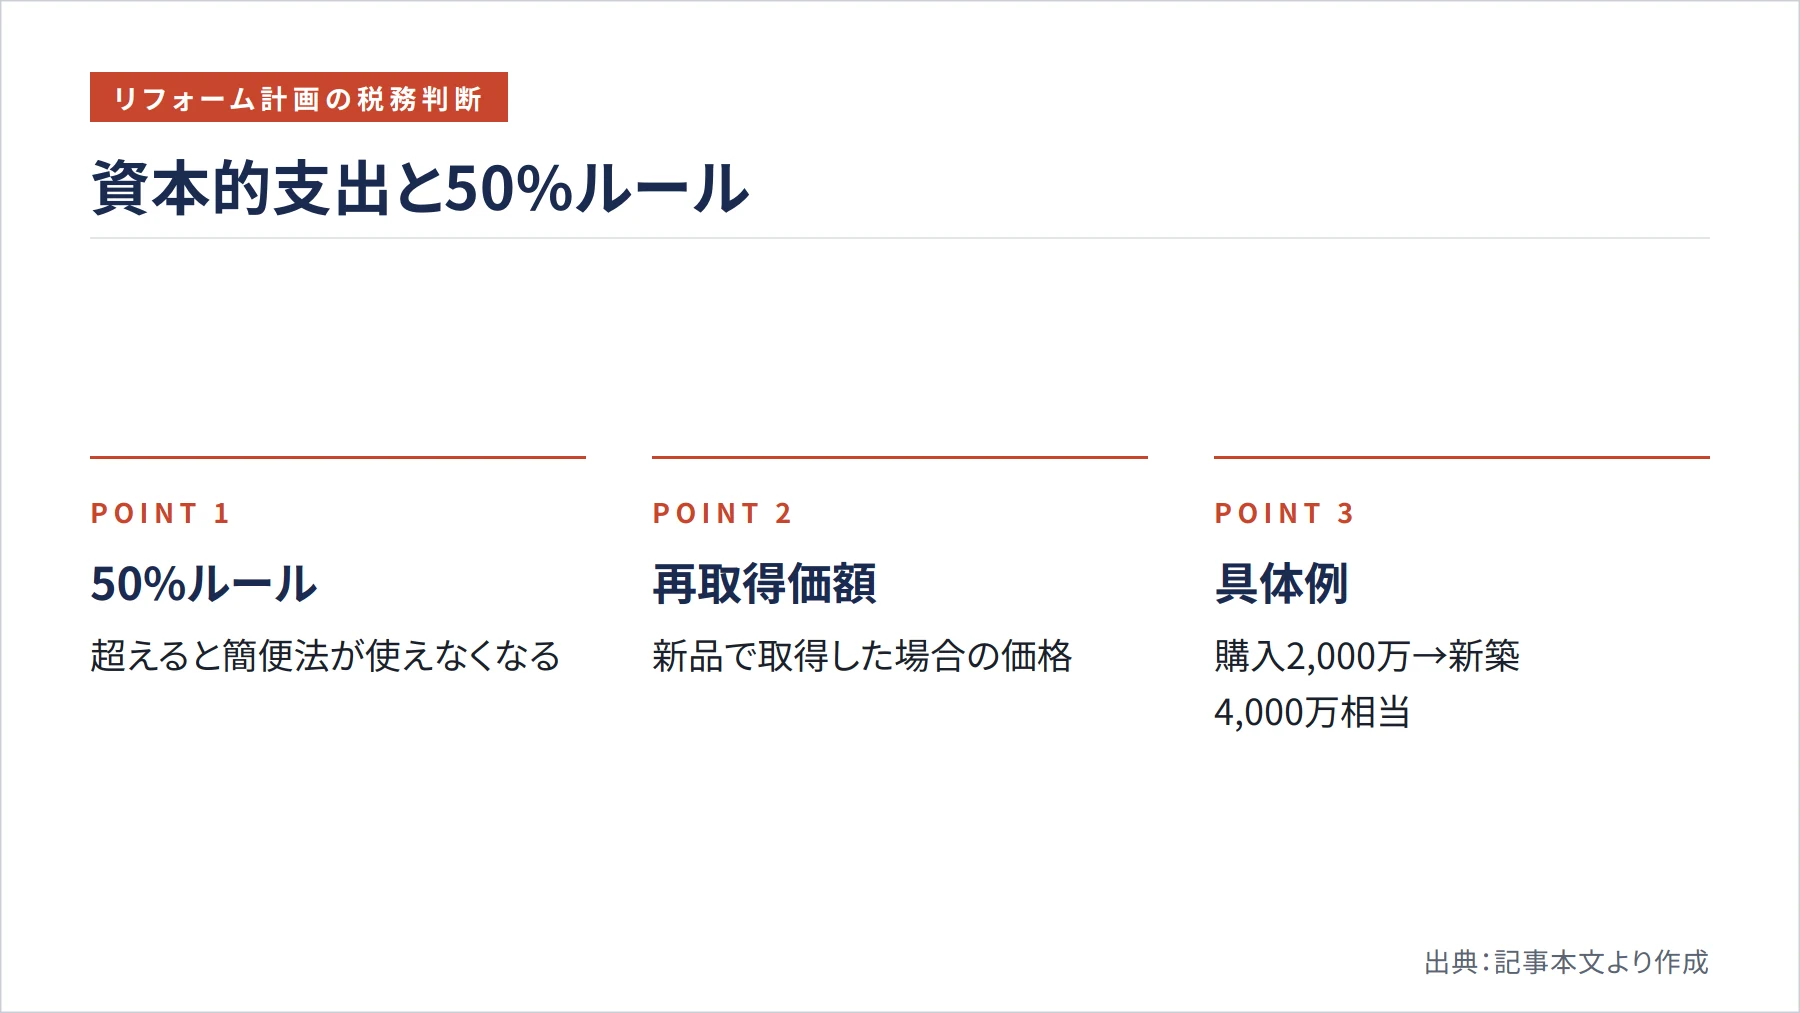
中古物件を取得後に大規模なリフォームを行った場合、耐用年数の取り扱いが変わることがあります。国税庁タックスアンサーNo.5404では、再取得価額の50%を超える資本的支出を行った場合には、簡便法による耐用年数が使えなくなると定められています。
再取得価額とは、その中古資産を新品で取得した場合の価格のことです。例えば、2,000万円で購入した築25年の木造アパートが、新築なら4,000万円相当だったとします。この場合の再取得価額は4,000万円となり、その50%である2,000万円を超えるリフォームを実施すると、簡便法が適用できなくなります。
このルールは一見複雑に見えますが、大規模修繕を計画する際の重要な判断基準です。資本的支出が50%以下に収まるよう工事範囲を調整すれば、簡便法による短い耐用年数を維持でき、減価償却費を大きく計上し続けられます。一方、50%を超えた場合には新築同様の耐用年数が適用され、年間の減価償却費は減少するものの、より長期にわたって経費計上が可能になります。リフォーム計画の規模を決める前に、必ず税理士に相談することをおすすめします。
築年数別の減価償却シミュレーション
実際の投資判断では、築年数によって減価償却費がどれほど変わるかを把握することが欠かせません。建物価格2,000万円の木造アパートを例に、築年数ごとのシミュレーションを見てみましょう。
| 築年数 | 残存耐用年数 | 計算式 | 年間減価償却費 |
|---|---|---|---|
| 新築 | 22年 | 2,000万円×0.046 | 92万円 |
| 築10年 | 14年 | 2,000万円÷14年 | 約143万円 |
| 築13年 | 11年 | 2,000万円÷11年 | 約182万円 |
| 築25年 | 4年 | 2,000万円÷4年 | 500万円 |
| 築30年 | 4年 | 2,000万円÷4年 | 500万円 |
この表からも明らかなように、法定耐用年数を超えた築古物件ほど、年間の減価償却費が大きくなります。築25年の物件では年間500万円もの減価償却費を計上できるため、給与所得など他の所得と損益通算することで大きな節税効果が期待できます。特に所得税率の高い層にとっては、短期間で大きな減価償却を取れる築古木造物件が魅力的な投資先として映るのはこのためです。
ただし、減価償却期間が短いことには注意が必要です。築25年の物件では4年後に償却が終わり、それ以降は家賃収入がほぼそのまま課税所得となります。この現象を「デッドクロス」と呼び、キャッシュフローと税務上の損益が逆転するリスクがあります。短期的な節税メリットと、償却終了後の税負担増を合わせて試算することが、正確な投資判断につながります。
節税効果とデッドクロスへの対策
木造住宅の短い法定耐用年数は節税面で大きなメリットをもたらす一方、デッドクロスのリスクも内包しています。デッドクロスとは、減価償却費がなくなることで税務上の利益が増加する一方、実際のキャッシュフローは変わらないか減少していく状態のことです。
具体的に考えてみましょう。年間家賃収入が600万円、諸経費が200万円、ローン返済が300万円(うち元金200万円・利息100万円)の物件で、減価償却費が500万円取れる最初の4年間は、税務上の所得が「600万円-200万円-100万円-500万円=マイナス200万円」となり、他の所得と損益通算できます。しかし5年目以降に減価償却費がなくなると、税務上の所得は「600万円-200万円-100万円=300万円」のプラスに転じ、税金が発生します。手元に残るキャッシュは変わらないのに、納税額だけが増えるのがデッドクロスの怖いところです。
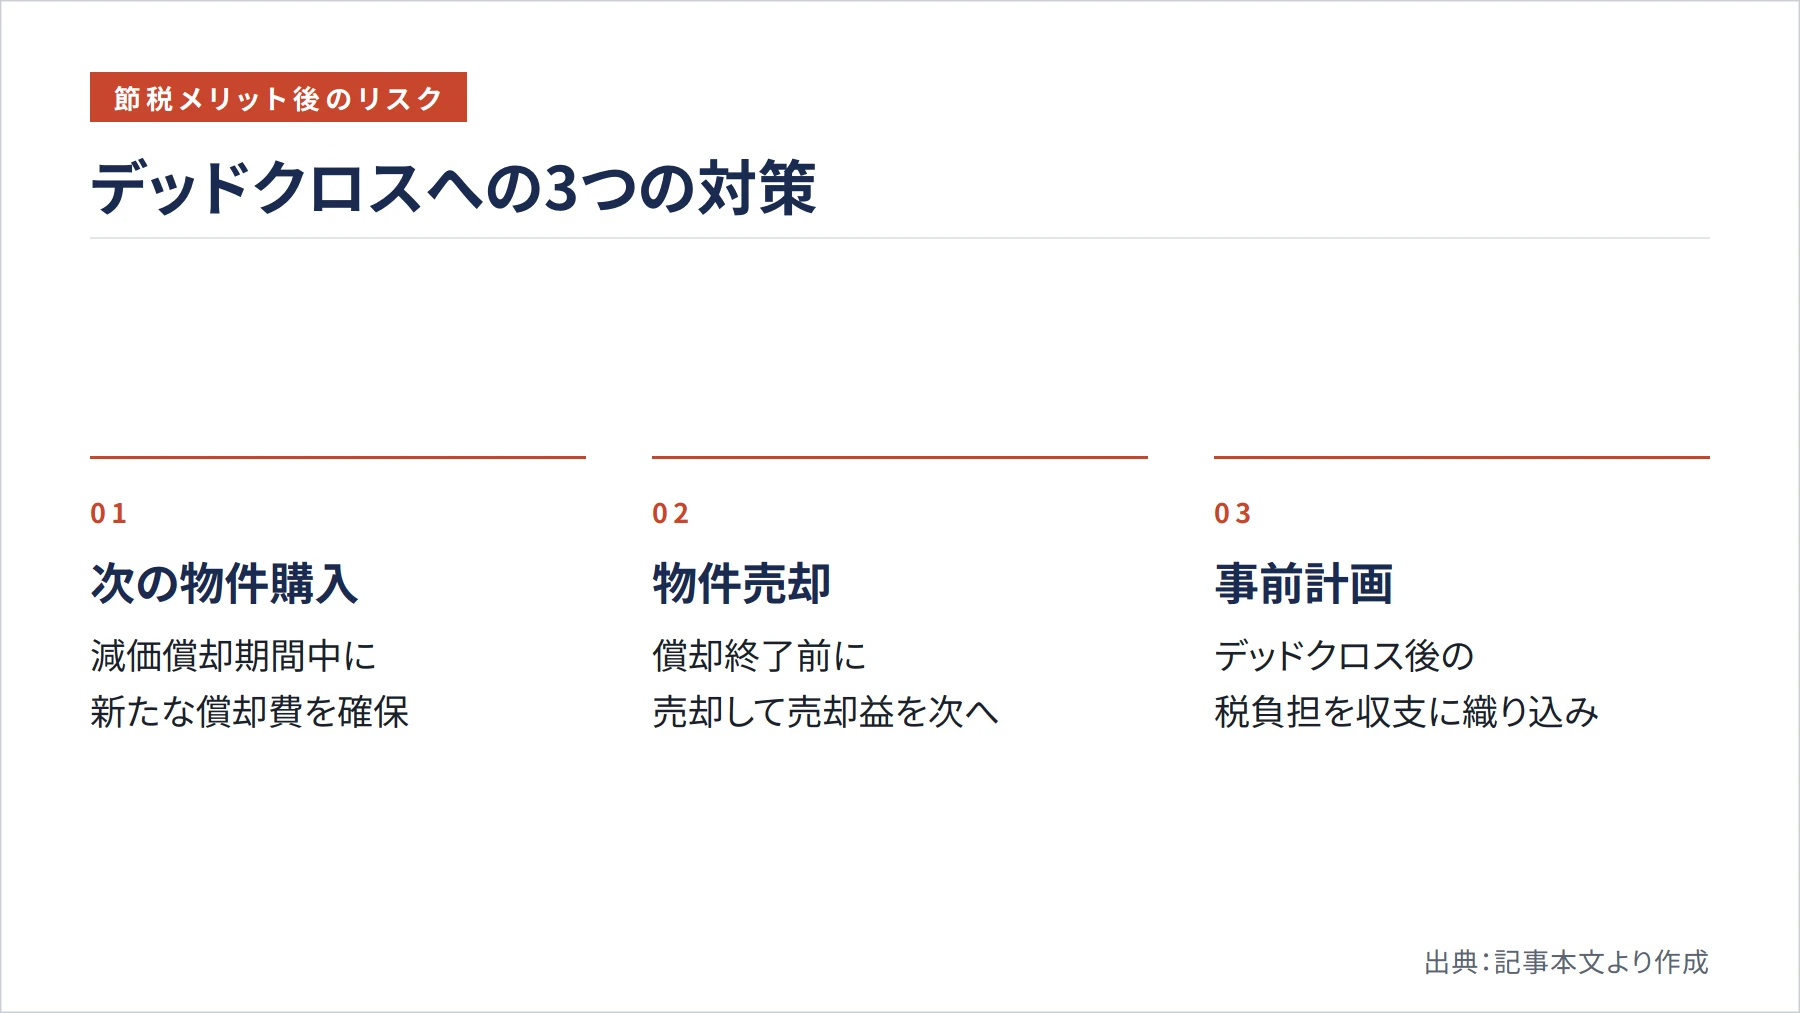
このリスクへの対策は大きく三つあります。一つは、減価償却期間中に次の物件を購入して新たな償却費を確保する方法です。二つ目は、償却が終わる前に物件を売却し、売却益を次の投資に回す方法です。三つ目は、デッドクロス後の税負担をあらかじめ収支計画に織り込んでおく方法です。どれが最適かは投資スタイルや資金状況によって異なりますが、いずれの場合も事前の試算が不可欠です。
金融機関の融資判断と耐用年数の関係
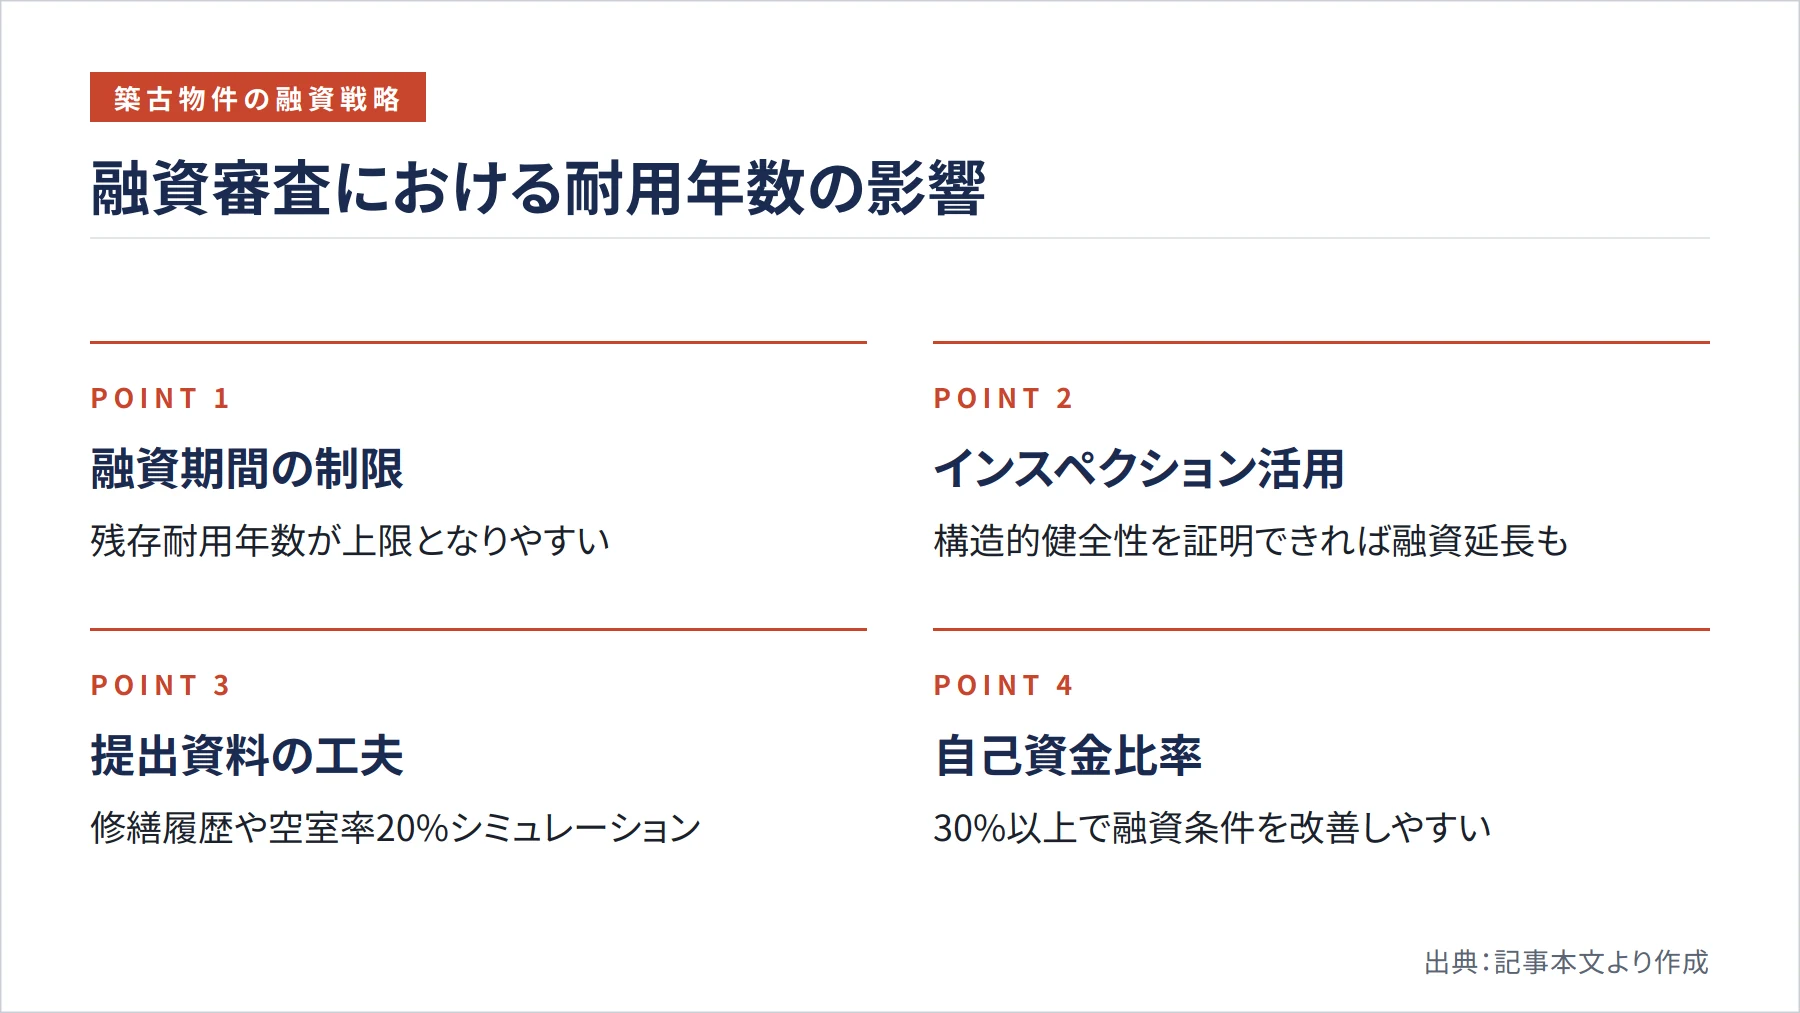
法定耐用年数は税務計算だけでなく、金融機関の融資期間にも直接影響します。多くの金融機関は残存耐用年数を融資期間の上限として設定する傾向があります。残存耐用年数が4年の築古物件では融資期間も4年程度となりやすく、月々の返済額が非常に高額になってしまいます。
一方で、特に地方銀行や信用金庫を中心に、建物の実態を重視する動きも見られます。インスペクション(建物状況調査)の報告書を用意し、構造的な健全性を証明できれば、法定耐用年数を超えた融資に応じるケースもあります。過去の修繕履歴や保守的な収支シミュレーション(空室率を20%程度に設定した状態でも返済可能であることを示す資料など)を準備することで、融資交渉を有利に進めやすくなります。
自己資金比率も重要な要素です。物件価格の30%以上の自己資金を用意できれば、金融機関のリスクが軽減され、融資条件の改善を交渉しやすくなります。複数の金融機関にアプローチし、それぞれの審査基準を比較しながら最適な融資先を選ぶことが、築古木造物件への投資を成功させる重要なステップとなります。
長期的な資産価値維持のための考え方
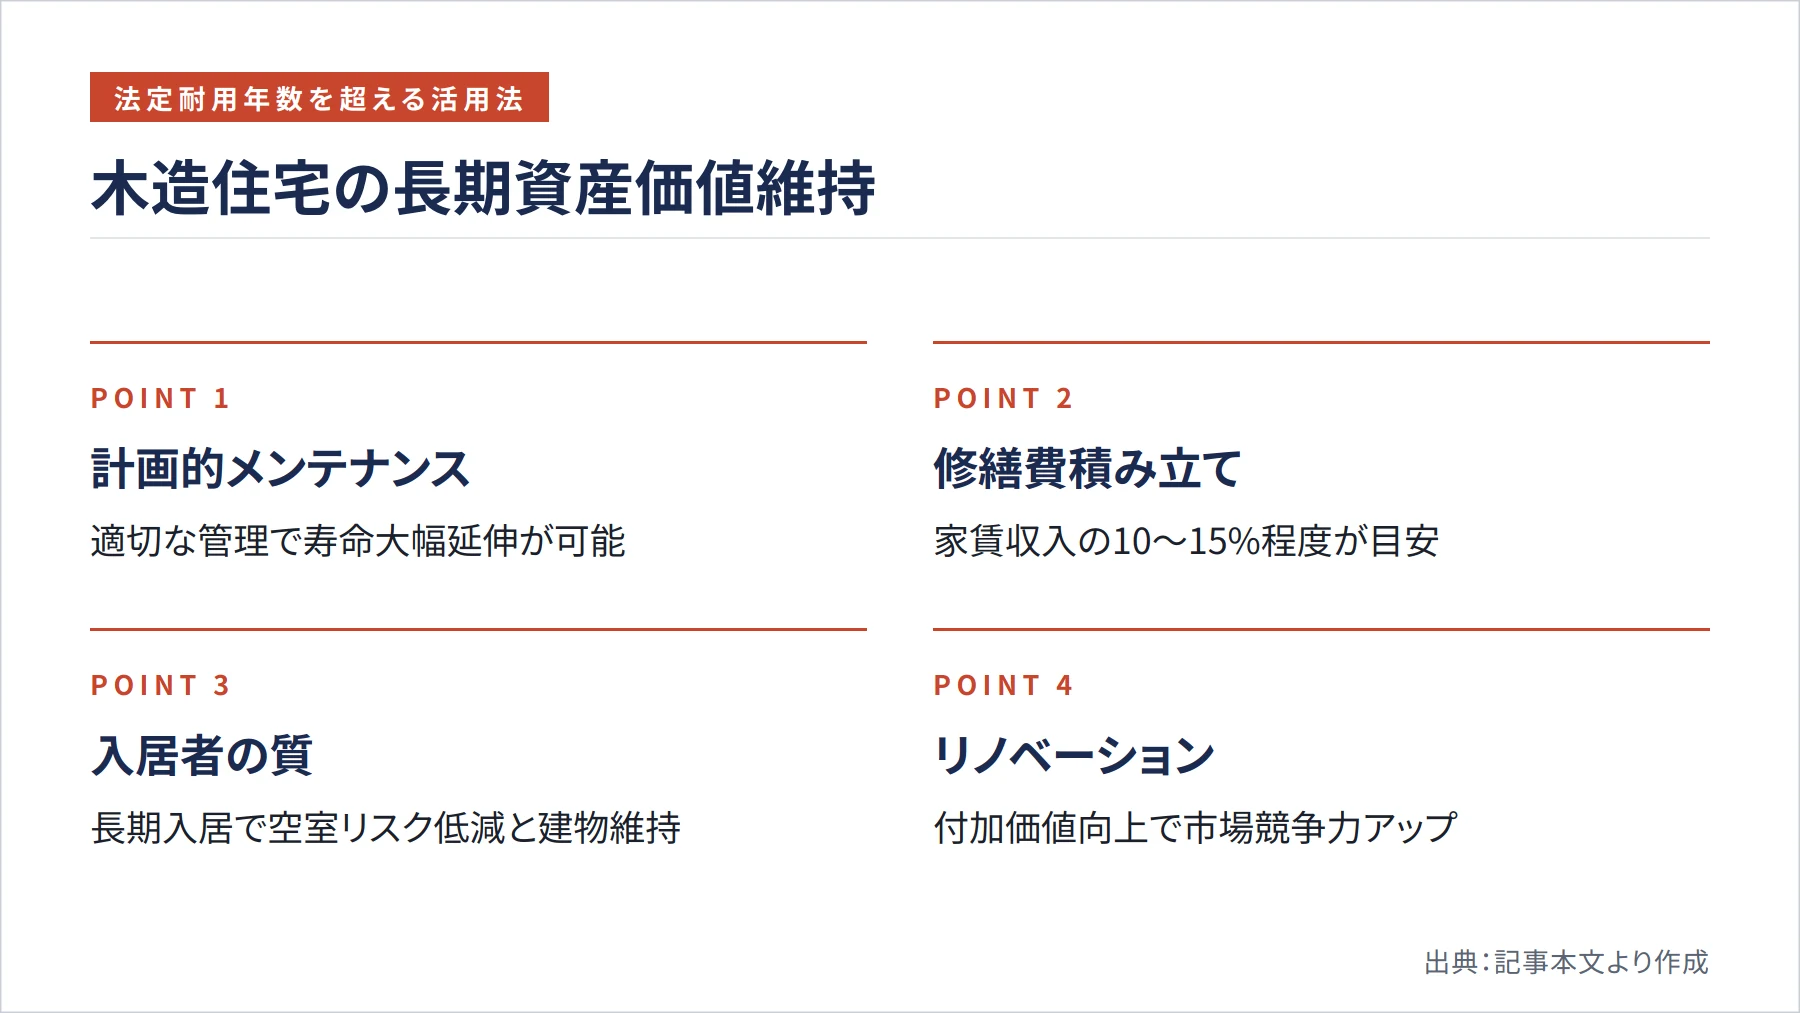
木造住宅の実際の寿命は、適切な管理によって法定耐用年数を大きく上回ることが知られています。計画的なメンテナンスを続けることで、投資物件の価値を長期にわたって維持できます。家賃収入の10〜15%程度を修繕費として積み立てておき、外壁塗装や屋根の補修に備えることが基本です。突発的な出費に慌てることなく計画的に建物を維持できれば、入居者の満足度向上にもつながります。
入居者の質も長期経営を左右する重要な要素です。長期入居してくれる良質な入居者を確保できれば空室リスクが減少し、建物の使用状況も良好に保たれます。適切な入居審査と定期的なコミュニケーションを通じて、安定した収益と資産価値の維持を両立させましょう。
リノベーションによる付加価値向上も選択肢のひとつです。築古物件でも間取りの変更や設備の更新によって市場競争力を高められます。ただし、前述の資本的支出50%ルールを念頭に置き、税務上のメリットと実際の投資効果を総合的に判断することが大切です。工事範囲が大きくなる場合は、事前に税理士と相談した上で計画を進めてください。
よくある質問(FAQ)
Q1:法定耐用年数と実際の建物寿命は同じですか?
いいえ、異なります。法定耐用年数は税法上の減価償却計算の基準であり、実際の建物寿命とは別の概念です。適切に管理された木造住宅は、22年を大きく超えて使用できることが一般的です。
Q2:中古木造物件の残存耐用年数はどう計算しますか?
簡便法では、法定耐用年数を超えている場合は「法定耐用年数×20%」、超えていない場合は「(法定耐用年数-経過年数)+経過年数×20%」で計算します。計算結果が2年未満の場合は2年とします(国税庁タックスアンサーNo.5404)。
Q3:自宅を賃貸に転用した場合の耐用年数はどうなりますか?
非業務用の木造住宅を業務用に転用する場合、法定耐用年数22年に1.5を乗じた33年(償却率0.031)を用います。詳細は国税庁タックスアンサーNo.2109をご確認ください。
Q4:大規模リフォームをすると耐用年数はどうなりますか?
再取得価額の50%を超える資本的支出を行った場合、簡便法による耐用年数が使えなくなります(国税庁タックスアンサーNo.5404)。リフォームの規模を検討する前に税理士へ相談することをおすすめします。
Q5:デッドクロスを避ける方法はありますか?
減価償却期間中に次の物件を購入して新たな償却費を確保する、償却終了前に売却する、デッドクロス後の税負担を事前に収支計画へ織り込んでおくなどの対策が有効です。
まとめ
木造住宅の法定耐用年数22年は、国税庁が定める税法上の基準であり、実際の建物寿命とは異なる概念です。中古物件の場合は簡便法による残存耐用年数の計算が基本となり、築古物件ほど年間の償却額が大きくなります。短期的な節税効果は魅力的である一方、デッドクロスのリスクや融資期間の制約も伴います。こうしたトレードオフを正確に理解した上で、計画的な修繕と入居者管理を組み合わせることが、長期的な投資成功への道筋となります。
まずは取得を検討する物件の築年数から残存耐用年数を試算し、年間の減価償却費と償却終了後の税負担を比較してみてください。数値を把握することで、投資判断の根拠が格段に明確になります。詳細な税務処理については、個別事情によって異なる部分も多いため、最新の情報を国税庁の公式サイトで確認するとともに、税理士への相談を合わせて行うことを強くおすすめします。
参考文献・出典
- 国税庁「No.2100 減価償却のあらまし」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2100.htm
- 国税庁「No.2109 新築家屋等を非業務用から業務用に転用した場合の減価償却」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2109_qa.htm
- 国税庁「No.5404 中古資産の耐用年数」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5404.htm
- 国税庁「減価償却資産の償却率等表」 — https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2020/pdf/045.pdf
- 国税庁「非業務用資産を業務の用に供した場合」 — https://www.nta.go.jp/law/shitsugi/shotoku/04/17.htm
- e-Gov法令検索「減価償却資産の耐用年数等に関する省令」 — https://laws.e-gov.go.jp/law/340M50000040015
