
2億円の家にかかる固定資産税や税負担の全体像と、不動産投資の3つの戦略を一つの記事でまとめています。国税庁・国土交通省などの公的データをもとに、相続税評価の圧縮効果や取得時の諸費用も具体的に整理しました。一棟集中投資・複数物件への分散投資・融資を活用したレバレッジ投資のそれぞれのメリットと注意点を比較することで、自分に合った戦略を選ぶ判断材料が得られます。富裕層の不動産投資を検討している方は、ぜひ最後までお読みください。
本記事では、一棟物件への集中投資、複数物件への分散投資、そして融資を活用したレバレッジ投資という3つのシナリオを比較します。あわせて、高額不動産で避けて通れない相続税評価や取得コスト、融資条件についても、国税庁や国土交通省などの公的データを踏まえながら整理していきます。
資産2億円で取得できる不動産の全体像
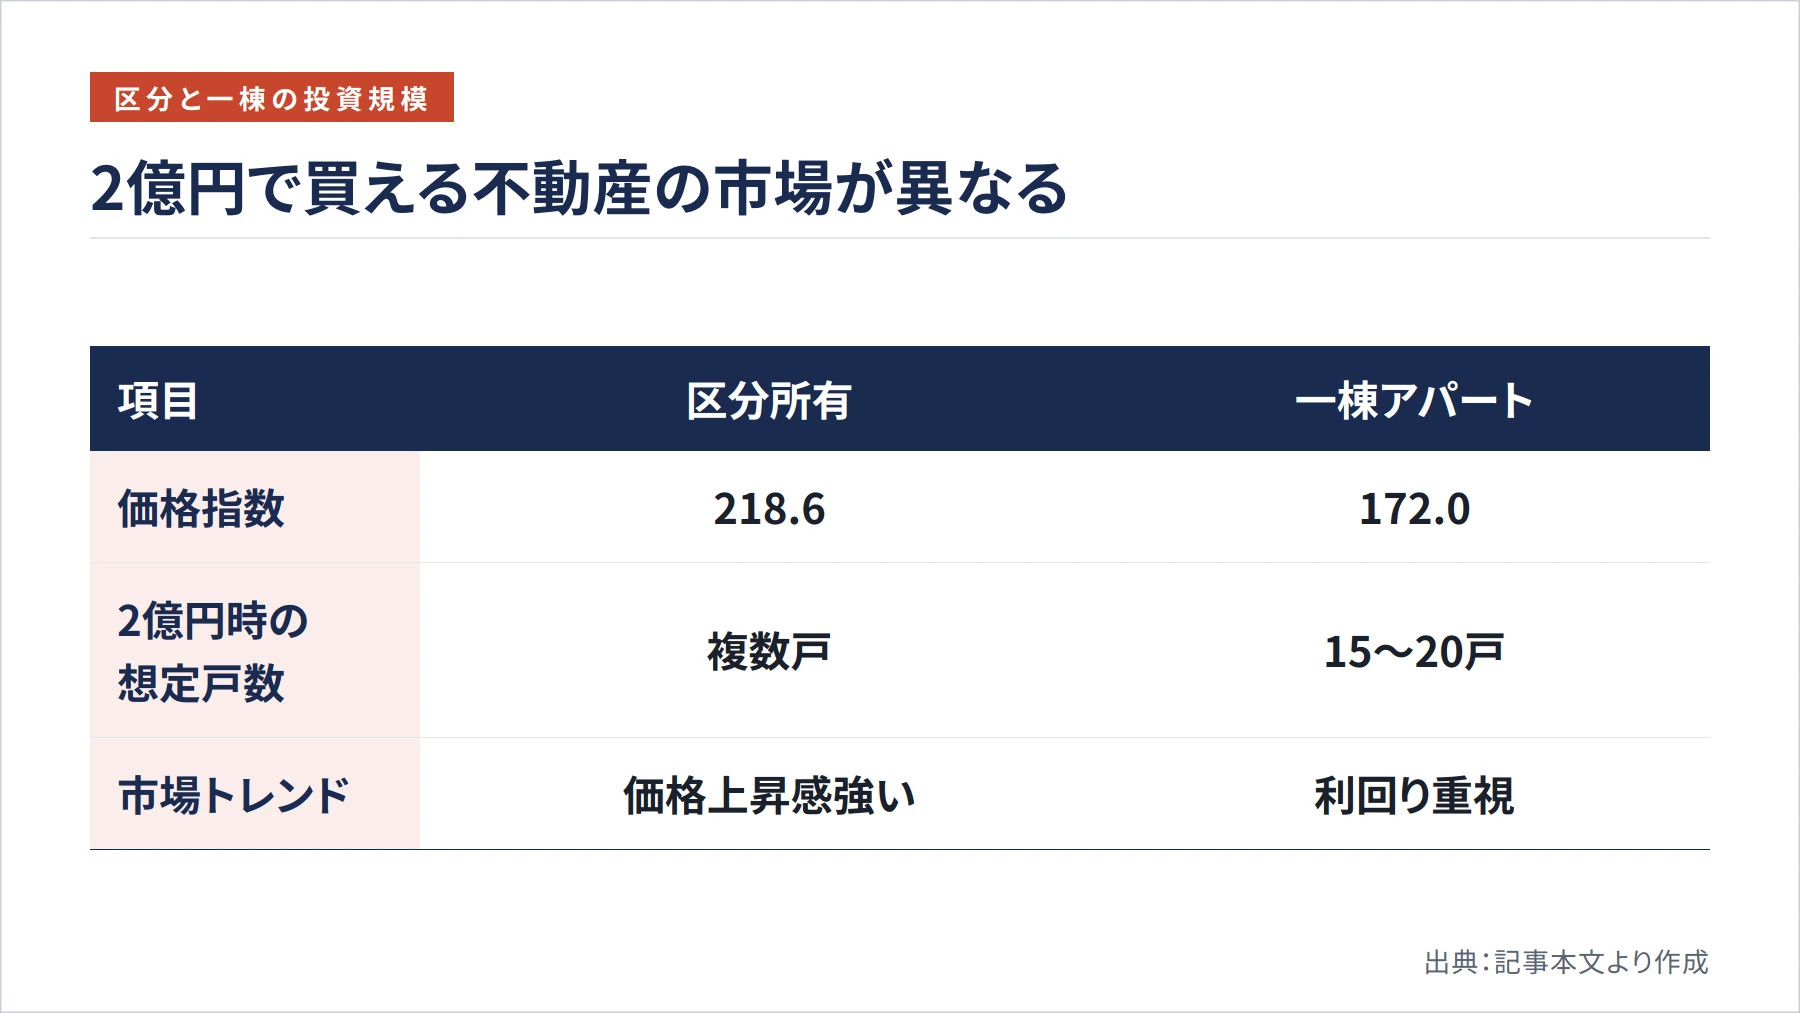
まず押さえておきたいのは、2億円という予算がどのような物件規模に対応するのかという点です。この価格帯では、都心の区分マンションを複数戸持つ道もあれば、一棟アパートを丸ごと取得する道もあります。東建コーポレーションの解説によると、区分マンションは都内でも数千万円程度で購入できることが多い一方、一棟アパートは1億円を超えることも珍しくありません。つまり、2億円という予算は「区分複数戸」と「一棟」の両方が現実的な比較対象になる、絶妙なラインなのです。
戸数の目安としては、不動産投資シミュレーションを提供するTSONの試算が参考になります。同社の想定では、1億円クラスの一棟アパートで8〜10戸前後、2億円クラスでは15〜20戸前後を見込んでいます。この試算では空室率を全国平均に近い10%前後、自己資金を物件価格の1〜2割程度と置いており、現実的な資金計画のイメージをつかむうえで役立ちます。
ただし、近年の相場環境は「2億円あれば十分に広い」とは言いにくくなっています。国土交通省の令和8年地価公示(令和8年3月公表)によれば、令和7年1月からの1年間で全国平均は全用途平均・商業地で上昇幅が拡大した一方、住宅地は前年と同水準の上昇率にとどまり、全用途平均・住宅地・商業地のいずれも5年連続の上昇となりました。住宅地の最高価格は東京都港区赤坂(赤坂一丁目)で1平方メートルあたり711万円に達し、前年からの変動率は20.5%でした。こうした状況では、2億円を都心の立地プレミアムに振り向けると取得できる面積はかなり限られます。
区分マンションと一棟物件では市場が違う
同じ「マンション」でも、区分所有と一棟では価格の動き方が大きく異なります。国土交通省の不動産価格指数(令和7年8月時点)を見ると、住宅総合が144.3であるのに対し、区分所有マンションは218.6と際立って高い水準にあります。区分マンション価格の上昇感は依然として強く、割高感を意識せざるを得ない局面です。
一方、一棟物件は別の市場として捉える必要があります。同じ指数の商業用不動産編では、令和7年第2四半期の「マンション・アパート(一棟)」が172.0となっており、区分所有とは異なる価格帯・値動きを示しています。2億円をどの市場に投じるかによって、期待できる利回りも出口の売りやすさも変わってくるのです。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
シナリオ1:一棟物件への集中投資
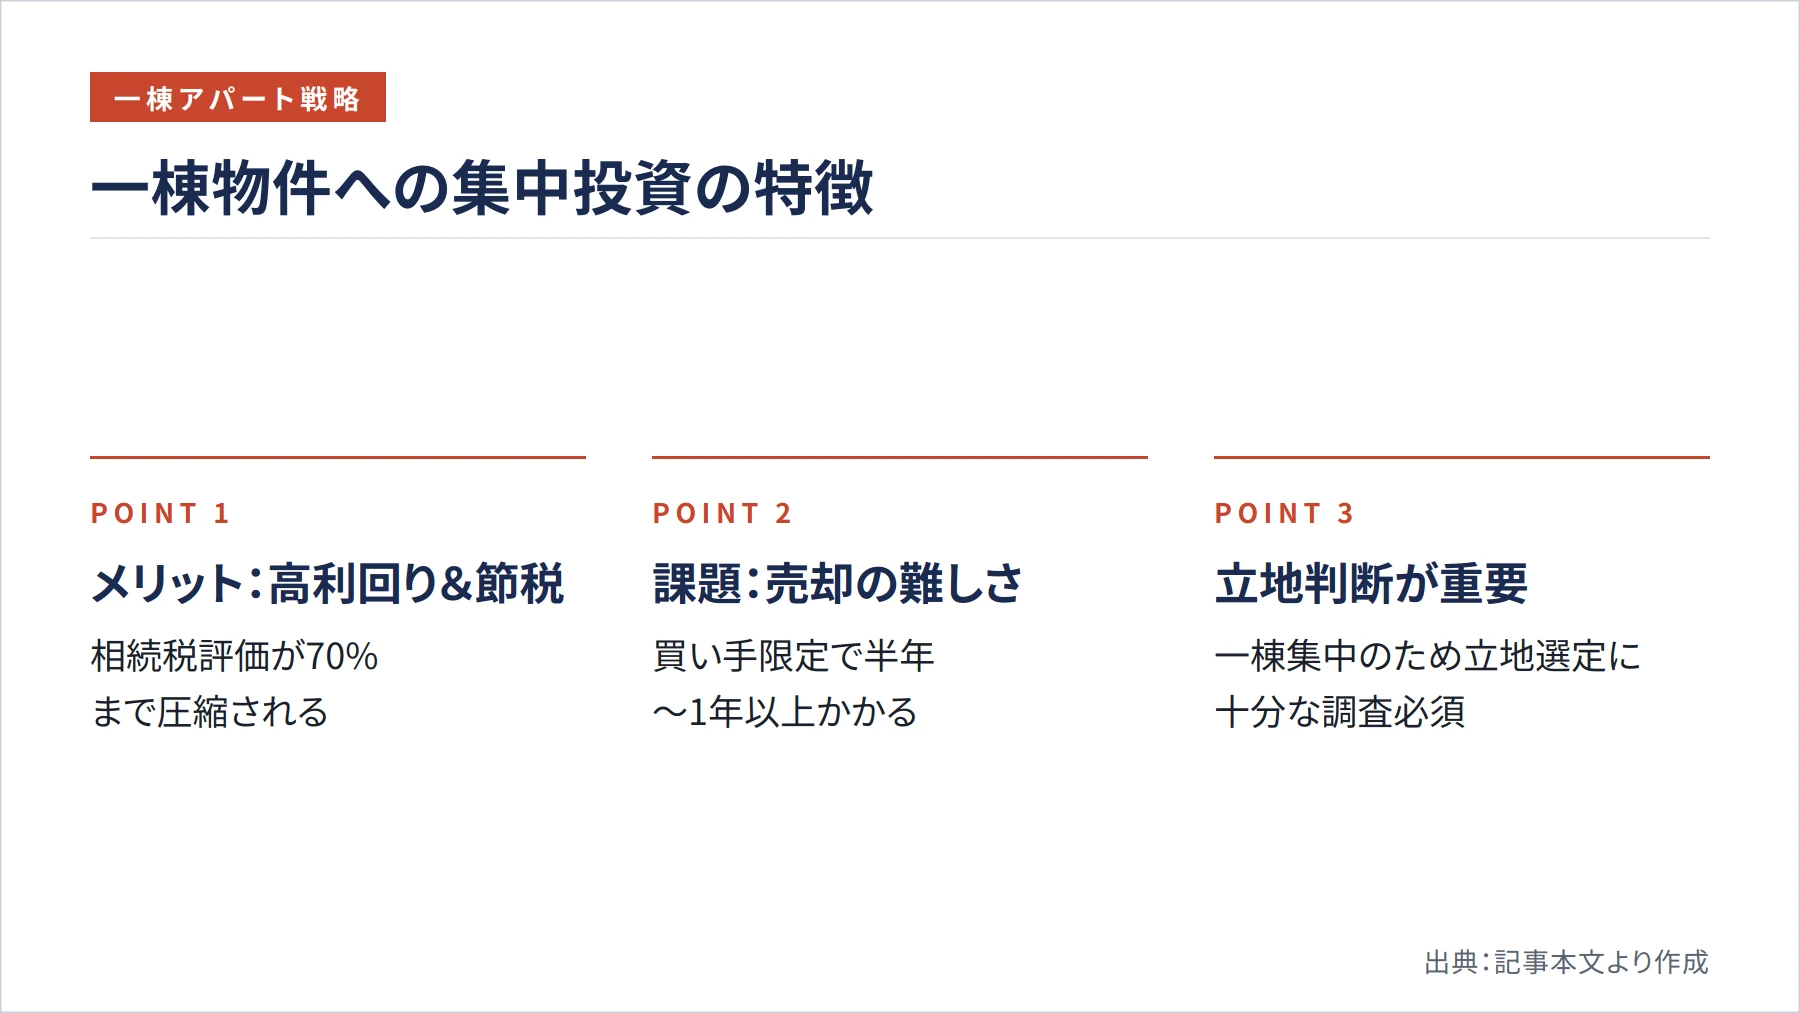
最初のシナリオは、2億円を単一の一棟マンションやアパートに集中投入する方法です。この戦略の魅力は、管理のシンプルさとスケールメリットにあります。東建コーポレーションの比較でも、一棟アパートは区分マンションと比べて利回りが高く、空室が生じても全体への悪影響が相対的に少なく、相続税の節税効果も大きいと整理されています。修繕やリノベーションを一括で発注できる点も、コスト効率を高める要因です。
反面、同じ比較では一棟アパートは投資額が大きく、売りやすくはないというトレードオフも指摘されています。2億円規模の物件になると買い手が限られるため、売却を決めてから成約まで半年から1年以上かかることも想定しておくべきでしょう。また、立地選定を誤ると軌道修正が難しく、一棟に資金を集中させるほど立地判断の重みは増します。
相続対策としての一棟投資の効き方
一棟物件が相続対策で評価される理由は、賃貸建物と土地の評価が下がる仕組みにあります。国税庁によると、貸家として使われている家屋は、固定資産税評価額から借家権割合と賃貸割合を乗じた額を控除して評価します。例示では借家権割合30%・賃貸割合100%の場合、評価は固定資産税評価額の70%まで下がります。
土地についても同様の圧縮が期待できます。貸家建付地の価額は、自用地としての価額から「自用地価額×借地権割合×借家権割合×賃貸割合」を差し引いて計算されます。つまり、しっかり入居者を確保して賃貸割合を高く保つことが、相続税評価の圧縮につながるわけです。この効果の大きさが、一棟投資が資産2億円層に選ばれる理由の一つとなっています。
シナリオ2:複数物件への分散投資
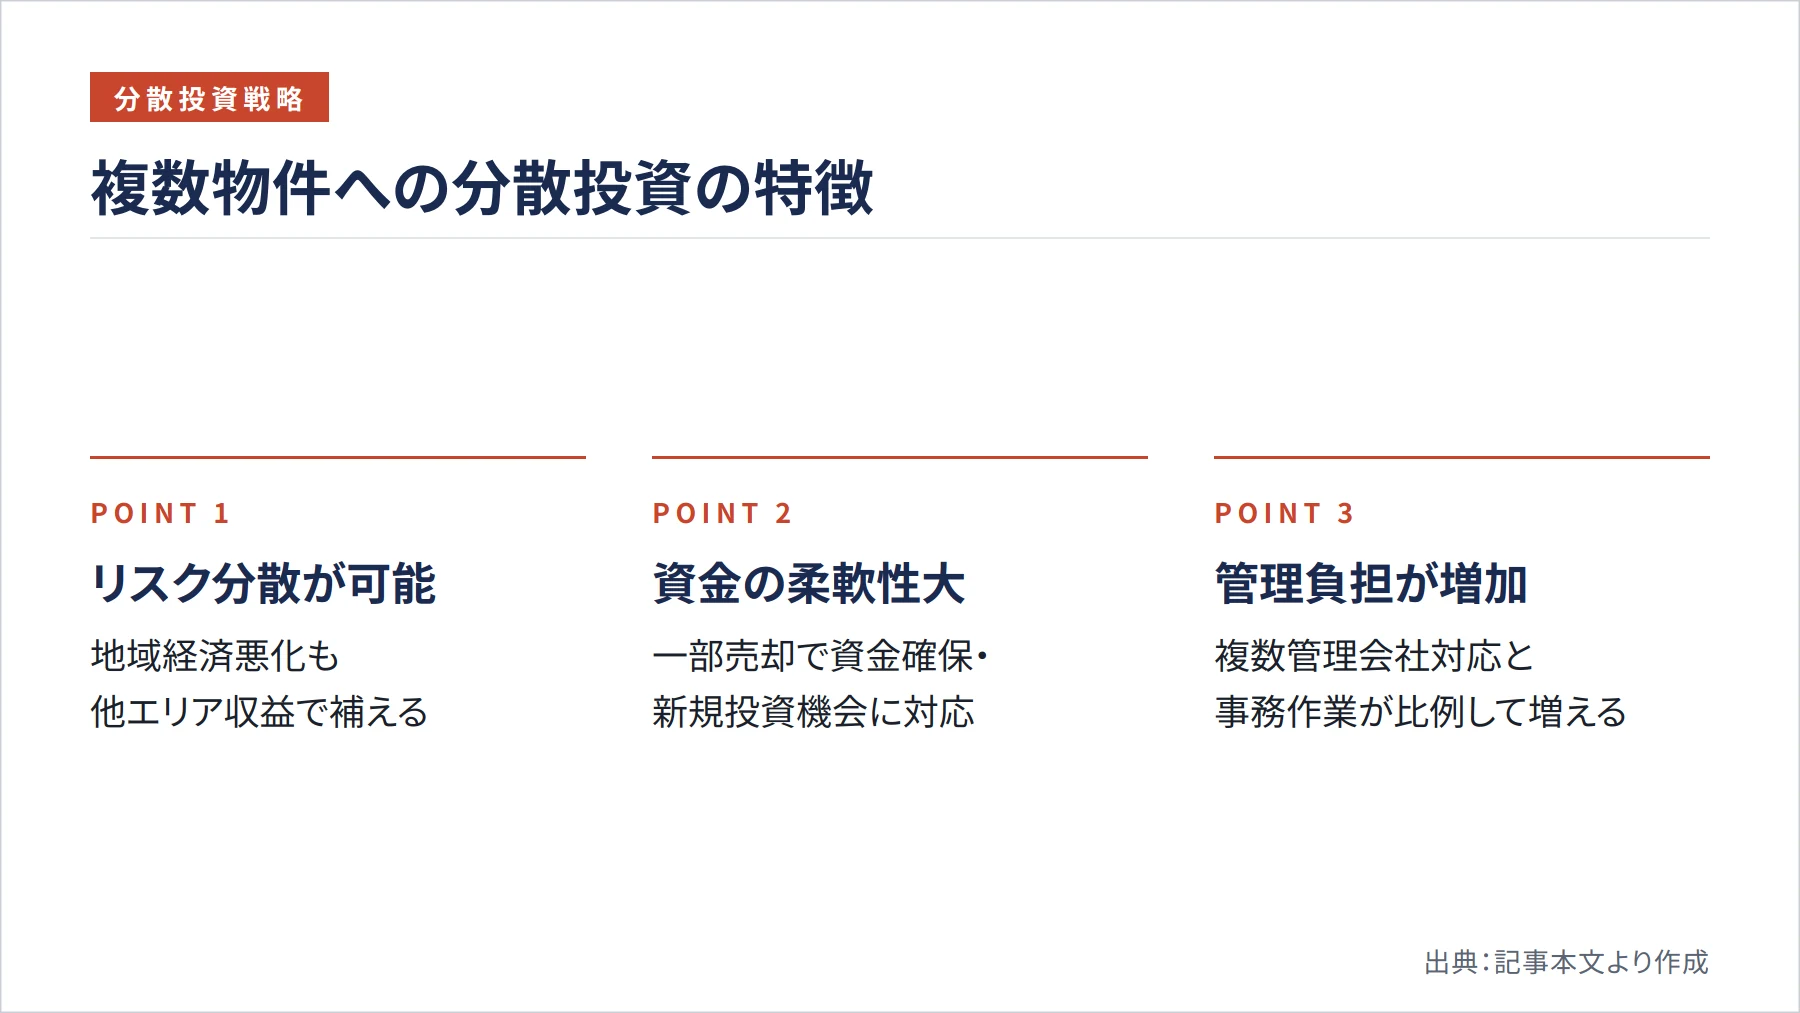
次のシナリオは、2億円を5,000万円から7,000万円クラスの物件に分け、3棟から4棟を保有する分散投資です。この戦略の最大の強みは、地域や賃借人層に起因するリスクを分散できる点にあります。異なるエリアに物件を持てば、ある地域の経済状況が悪化しても他の地域の収益で補える構造をつくれます。
資金の柔軟性も見逃せません。一棟丸ごとしか売れない集中投資と違い、分散投資では保有物件の一部だけを売却して資金を確保できます。予期せぬ出費や新たな投資機会に対応しやすいのは、分散型ならではの利点です。区分マンションは前述のとおり売りやすさに優れるため、分散のなかに区分を組み込む発想も有効です。
一方で、分散投資は運用の複雑さを伴います。複数の管理会社との折衝が必要になり、確定申告などの事務作業も物件数に比例して増えます。さらに、同時期に購入した物件は大規模修繕の時期が重なりやすく、一度に数千万円規模の出費が発生するリスクも考慮しなければなりません。管理の手間を許容できるかどうかが、この戦略を選ぶ際の分かれ目です。
シナリオ3:融資を活用したレバレッジ投資
3つ目は、自己資金を頭金に据えつつ融資を組み合わせ、より大きな投資規模を実現するレバレッジ投資です。他人資本を活用することで自己資金に対するリターンを高められる点が、この戦略の本質にあります。ただし、2億円規模になると融資条件が投資成否を大きく左右するため、金融機関ごとの姿勢を理解しておくことが欠かせません。
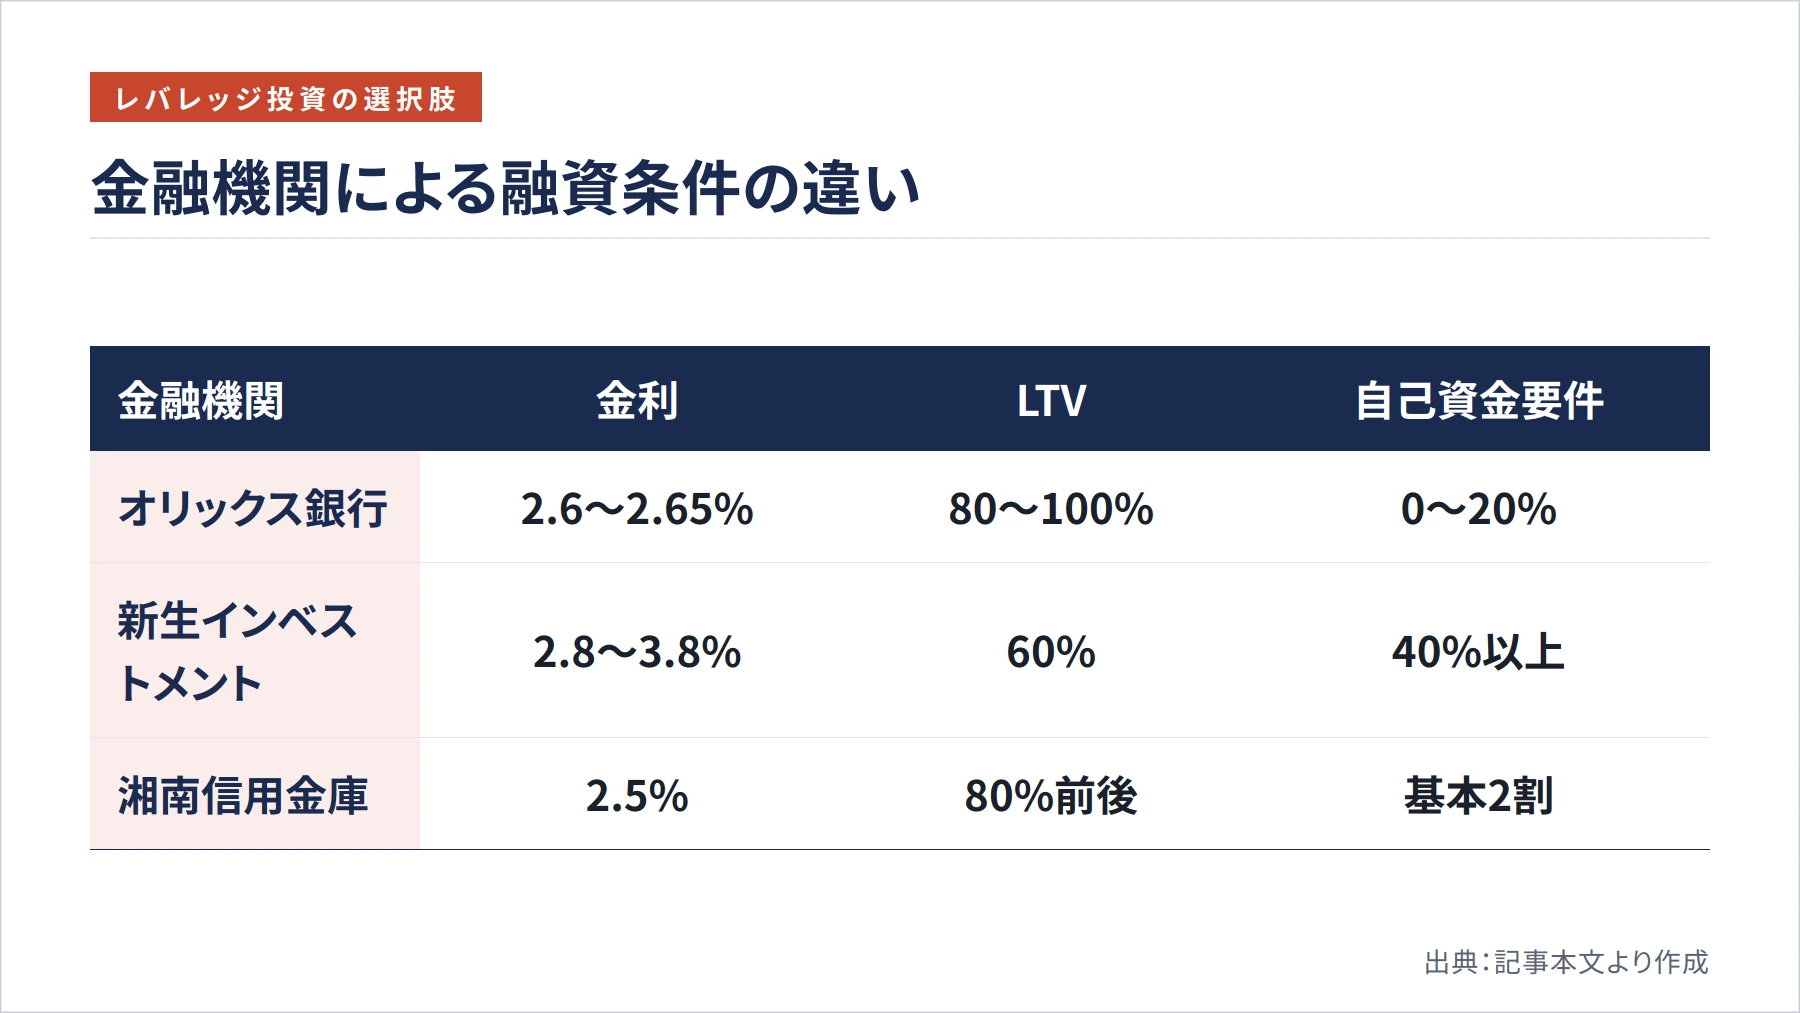
不動産投資に強いオリックス銀行の公式案内では、不動産投資ローンの借入レンジは2,000万円以上2億円以下とされており、2億円の物件は公式レンジの上限に近い水準です。融資条件の目安を整理したWealth Agentの情報によると、同行は金利が変動2.6〜2.65%前後、LTV(物件価格に対する融資割合)が80〜100%と高く、1億円以下の物件はフルローンも組みやすいとされています。ただし融資後に物件価格の2割程度の金融資産を残す考え方もあり、実際の余力管理は重要です。
金融機関ごとに姿勢は大きく異なります。同じ整理によれば、新生インベストメント&ファイナンスは対象エリアを23区内かつ駅徒歩10分以内に絞り、金利2.8〜3.8%、都内一棟なら経過年数に関係なく融資期間35年、LTVは60%で自己資金40%以上が基本とされています。2億円案件では頭金負担が重くなる点に注意が必要です。地域信用金庫の例として湘南信用金庫は、金利2.5%前後、LTV80%前後でフルローンは不可、構造別にRC・鉄骨30年などの期間上限があり、自己資金は基本2割とされています。
こうした条件は変動が大きく、あくまで目安にとどまります。実際の金利やLTV、必要自己資金は申込時点や個別事情によって異なるため、最新情報は各金融機関の公式サイトで確認することが不可欠です。変動金利で借り入れる場合は金利上昇リスクを織り込み、空室期間中も返済が続くことを前提に、数か月分の返済資金を予備費として確保しておくと安心です。
3つのシナリオをどう選ぶか
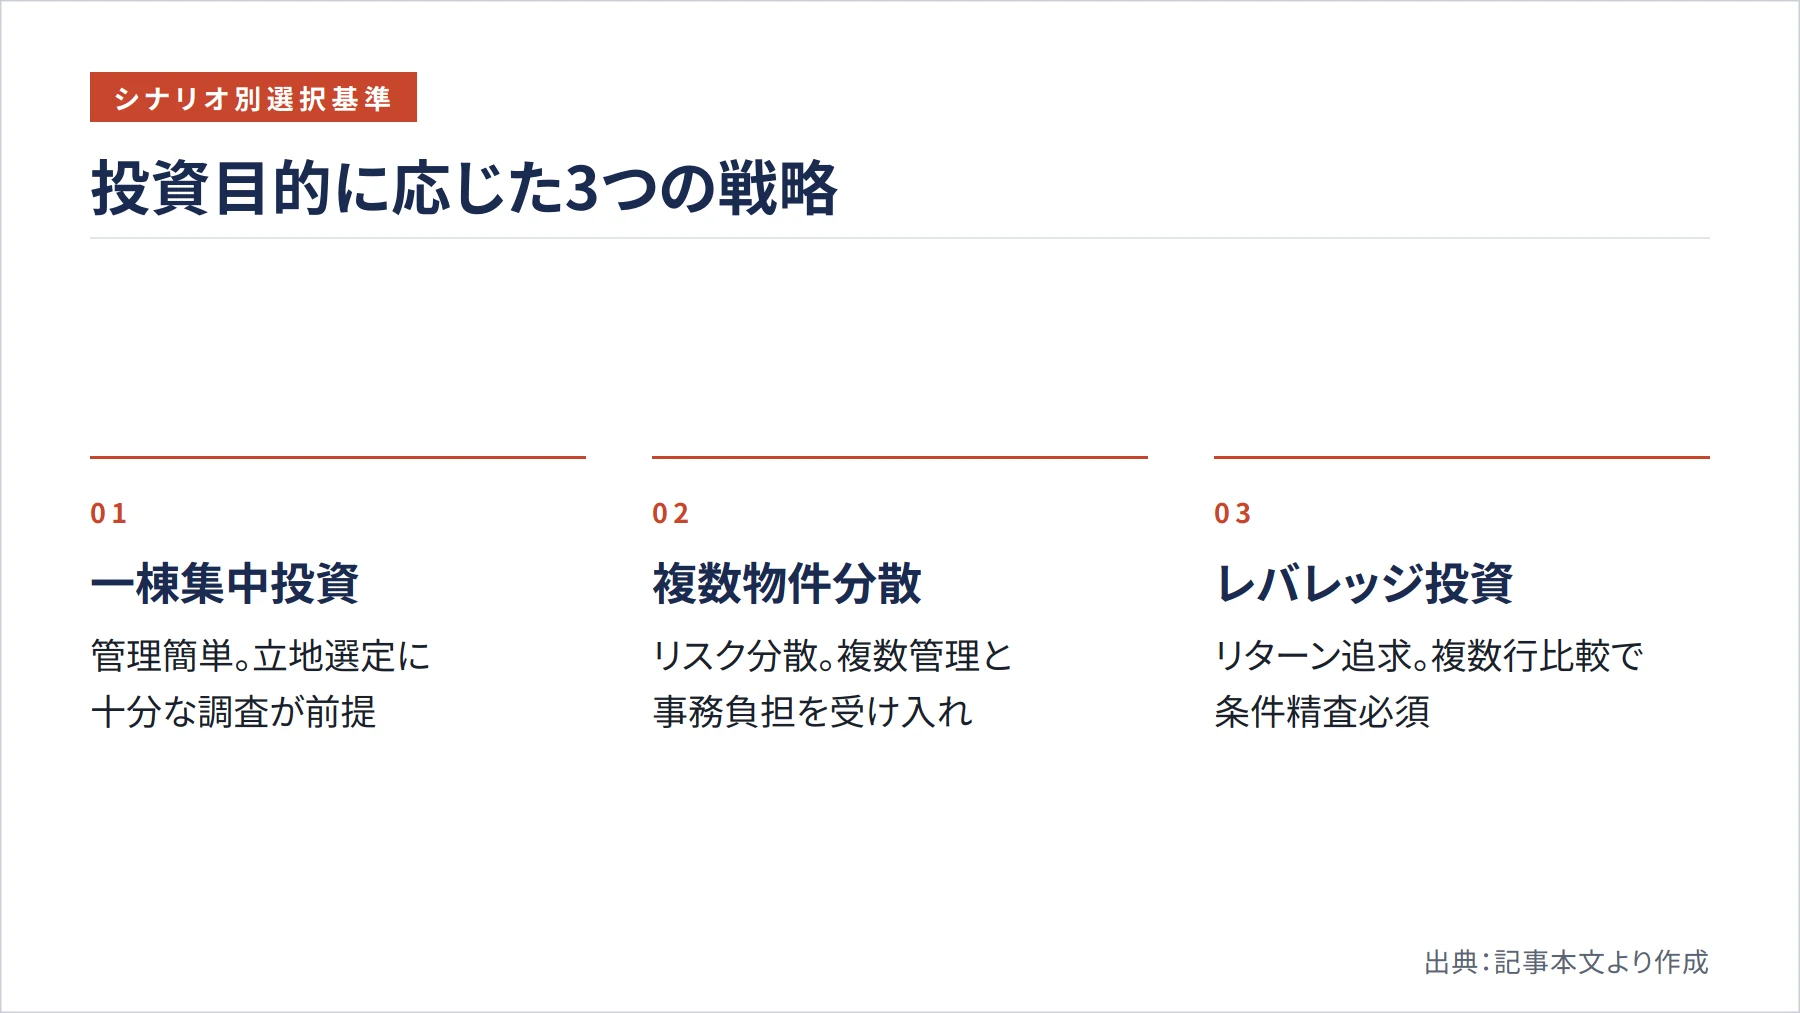
どの戦略が最適かは、投資家の目的とリスク許容度によって決まります。管理の手間を抑えたい方には一棟集中投資が向きますが、その分だけ立地選定に十分な調査時間をかける必要があります。安定性を重視しリスクを分散したい方には複数物件への分散投資が適しますが、管理の煩雑さを受け入れる覚悟が求められます。
積極的にリターンを追求したい方にはレバレッジ投資が候補となります。ただし、前述のとおり金融機関ごとに条件差が大きいため、複数行に当たって条件を比較することが前提です。いずれの戦略でも、購入前にキャッシュフローと出口を具体的に描いておくことが、失敗を避ける共通の鉄則といえます。
高額不動産で発生する税金と諸費用
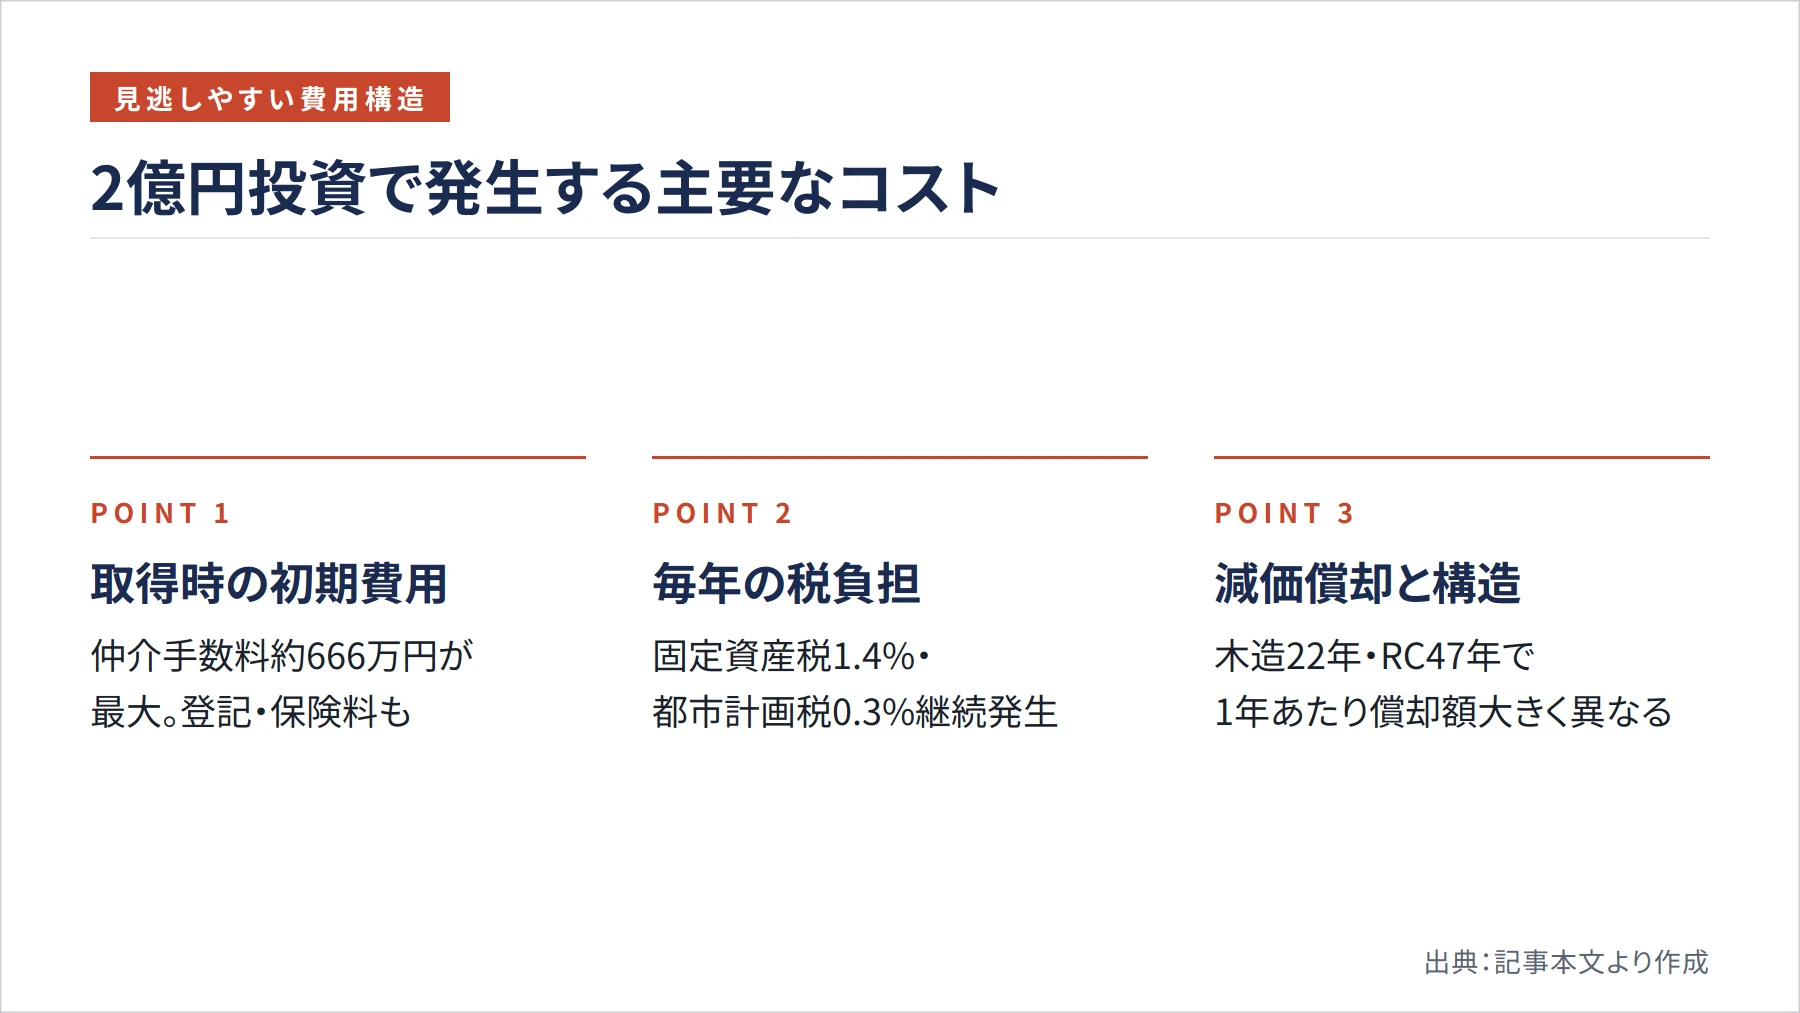
2億円規模の投資では、物件価格の裏に隠れたコストを正確に把握することが成功を左右します。目に見えにくい費用を織り込まずに利回りだけで判断すると、実際の手残りが想定を大きく下回る事態になりかねません。
取得時に発生する初期費用
取得時にまず意識すべきは不動産取得税です。東京都主税局の案内では、平成20年4月1日から令和9年3月31日までの取得について、土地は3%、住宅以外の家屋は4%の税率が示されています。加えて仲介手数料も大きな負担です。国土交通省の上限式にもとづくと、2億円の物件における片手仲介手数料の上限は税込でおよそ666万円と試算されます。ここに登録免許税や印紙税、司法書士報酬、火災保険料などが積み重なります。
なお、登録免許税の軽減税率や適用条件については、本記事では公的な一次情報で最新の内容を確認しきれませんでした。適用可否や税率は個別事情や制度改正によって変わるため、最新情報は国税庁や法務局など各公的機関の公式サイトで必ず確認してください。
保有中に継続して発生するコスト
保有期間中は毎年の税負担が発生します。東京都主税局の家屋の計算例では、固定資産税が1.4%、都市計画税が0.3%の税率で算定されています。土地については住宅用地の特例があり、小規模住宅用地は課税標準が6分の1、一般住宅用地は3分の1に軽減されます。賃貸住宅の土地コストを見積もる際は、この特例の有無で負担が大きく変わる点を押さえておく必要があります。
これらに管理委託費や修繕積立金が加わります。表面利回りからこうしたコストを差し引いた実質的なキャッシュフローを、購入前にシミュレーションしておくことが欠かせません。
構造による減価償却と税務戦略
税務戦略を考えるうえで軸となるのが、建物構造ごとの耐用年数の違いです。国税庁の耐用年数表によると、住宅用建物では木造が22年、鉄筋コンクリート造が47年と定められています。耐用年数が短いほど1年あたりの減価償却費は大きくなり、課税所得の圧縮に寄与します。つまり「2億円で何を買うか」は、償却ペースそのものを左右する重要な判断なのです。
相続を見据える場合は、マンションの評価ルールにも注意が必要です。国税庁によれば、マンションは土地部分と家屋部分の合計で評価し、家屋部分は原則として固定資産税評価額で計算します。ただし令和6年1月1日以後に相続・遺贈・贈与で取得した居住用の区分所有財産については、区分所有補正率を乗じて評価する場合があります。かつての「タワマン節税」の感覚をそのまま当てはめるのは危険で、最新の評価ルールを前提に検討することが求められます。
なお、損益通算や法人化による具体的な節税額は、所得水準や保有期間、中古物件の判定などによって大きく変わります。一般論として耐用年数超過の中古建物は短期間で償却できますが、実際の効果は個別事情によって異なるため、具体的な試算は税理士に相談することをおすすめします。オリックス銀行が資産管理会社でも個人と同等の借入条件で利用できると案内しているように、法人化と融資・相続設計をあわせて検討する余地は、資産2億円層にとって大きいといえます。
2億円の不動産投資でよくある疑問
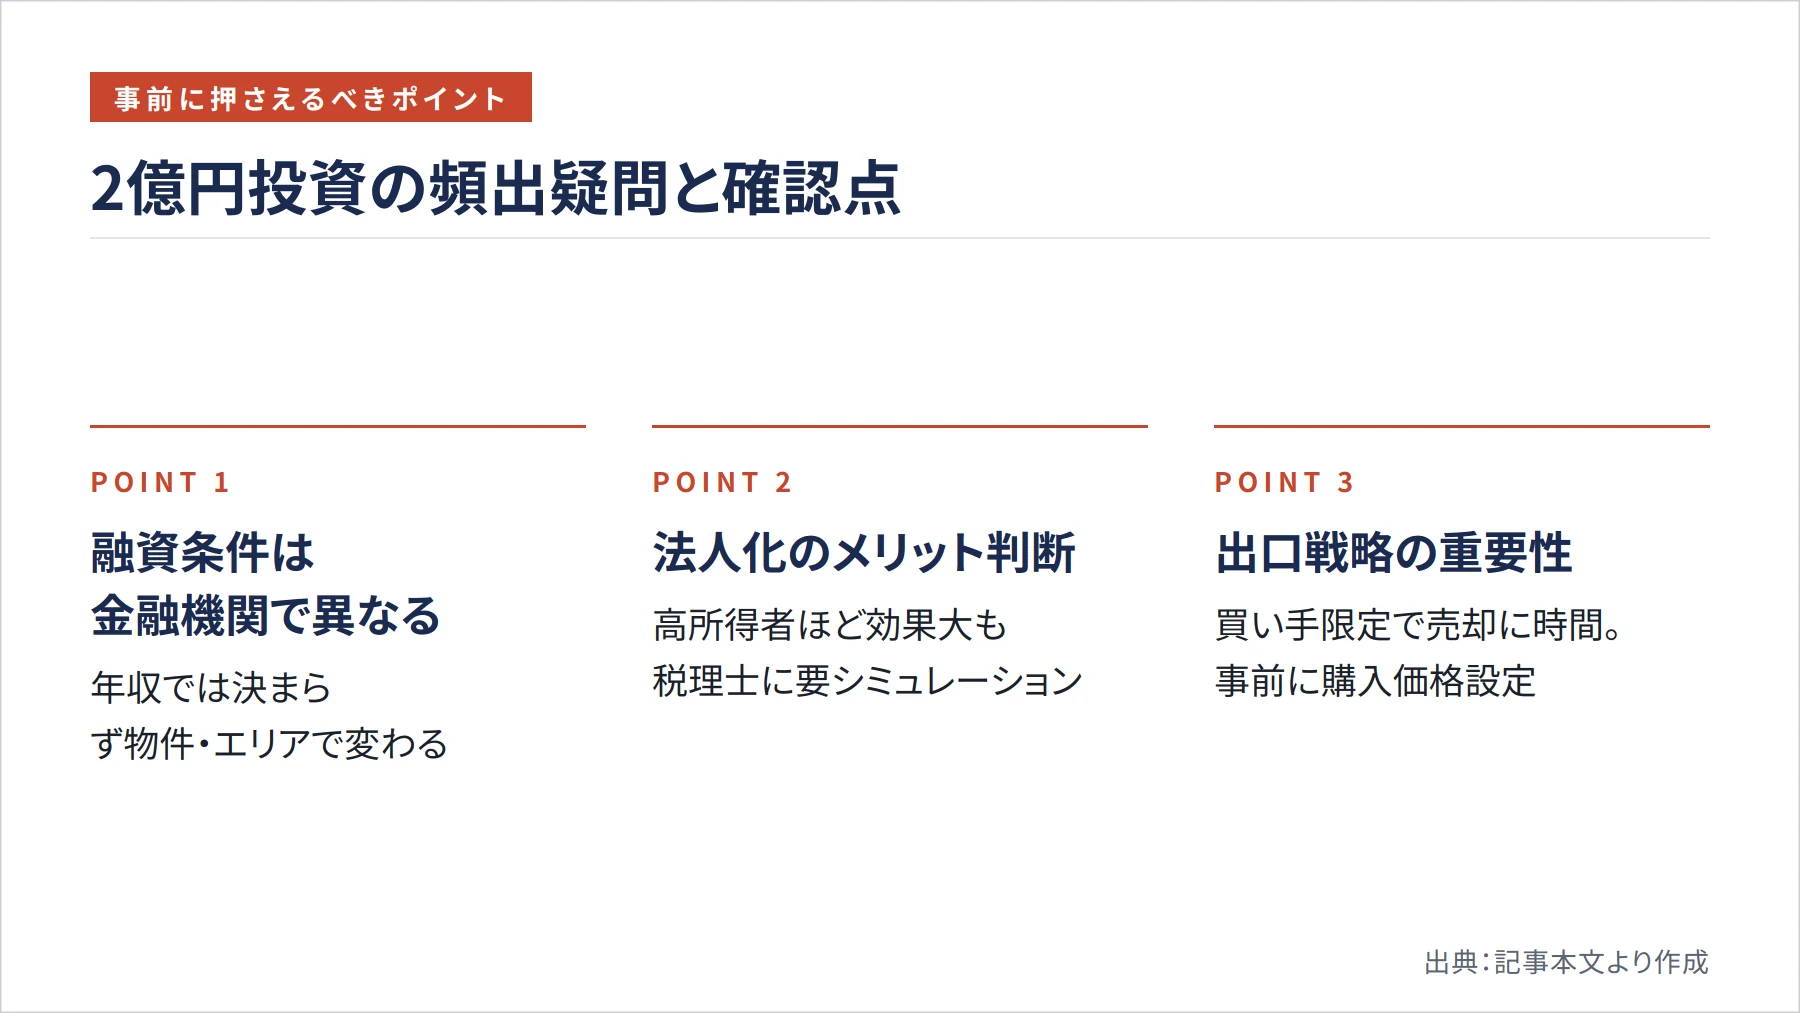
2億円規模の投資を検討する方から多いのが、資金計画と出口に関する質問です。まず融資については、金融機関ごとにLTVや自己資金要件が大きく異なるため、一律に「年収いくらで組める」とは言い切れません。前述のとおり、都内一棟に強い金融機関でも自己資金4割を求めるケースがあり、必要な自己資金は物件やエリアで変わります。
法人名義での購入が節税になるかという点も頻出の疑問です。法人化は所得水準が高いほどメリットが出やすい一方で、設立費用や社会保険料、経理事務の負担といったデメリットも伴います。総合的な判断が必要になるため、シミュレーションは税理士に依頼するのが確実です。
高額物件の売却の難しさも忘れてはなりません。2億円規模の物件は買い手が限られ、売却に時間を要しがちです。だからこそ、購入前から出口戦略を描いておくことが重要です。どのタイミングで売却し、その時点で想定される価格はいくらかを事前に検討しておくことで、投資の成功確率を高められます。
まとめ:資産2億円に最適な戦略を選ぶために
資産2億円で不動産投資を始めるなら、一棟集中・分散・レバレッジという3つの型から、目的とリスク許容度に合った戦略を選ぶことが第一歩です。同じ2億円でも、自己資金比率や物件配分、法人化の有無によって手取りのキャッシュフローには大きな差が生じます。
市場環境を見れば、国土交通省の地価公示が示すとおり地価は5年連続で上昇し(令和8年地価公示)、区分マンション価格も高水準にあります。この環境下では、相続税評価の圧縮効果や構造ごとの減価償却、融資条件を丁寧に組み合わせる設計力が問われます。複数のシナリオでキャッシュフローを試算したうえで、信頼できる金融機関や税理士と連携し、あなたに合った投資プランを構築していただければと思います。
参考文献・出典
- 国税庁 No.4602 土地家屋の評価 – https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4602.htm
- 国税庁 No.4614 貸家建付地の評価 – https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4614.htm
- 国税庁 No.4667 居住用の区分所有財産の評価 – https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4667.htm
- 国税庁 主な減価償却資産の耐用年数表 – https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/pdf/037.pdf
- 国土交通省 不動産取引に関するお知らせ – https://www.mlit.go.jp/totikensangyo/const/1_6_bf_000013.html
- 国土交通省 令和8年地価公示の概要 – https://www.mlit.go.jp/page/kanbo01_hy_010767.html
- 国土交通省 不動産価格指数 – https://www.mlit.go.jp/report/press/content/001970661.pdf
- 東京都主税局 固定資産税・都市計画税 – https://www.tax.metro.tokyo.lg.jp/shitsumon/real_estate/o
