
「投資用マンションを天王寺区で探しているが、どのエリアのどんな物件を選べば収益が出るのか判断できない」という声は少なくありません。天王寺区は交通利便性と住環境の良さを兼ね備え、賃貸需要が底堅いエリアとして注目を集めています。しかし近年は物件価格が上昇し、駅や間取りによって価格帯も利回りも大きく異なるため、比較材料をそろえたうえで見極める目が欠かせません。
本記事では、実際に流通している物件例の一覧から、駅別・町名別の相場観、種別・築年別の利回りレンジ、年間収支シミュレーション、物件概要欄の読み方、そして融資条件まで、比較検討に必要な情報を一通り解説します。読み終えたころには、自分の予算と戦略に合う物件を絞り込む判断軸が明確になるはずです。
天王寺区の投資用マンション物件例一覧
比較検討をいちばん具体的に進められるのは、実際に売り出されている物件を並べて眺めることです。まず、天王寺区で流通している投資用物件のサンプルを種別ごとに整理してみます。下表は編集部が独自調査で確認した売出し事例で、価格・現状利回り・最寄駅と徒歩分・築年・間取りをまとめたものです。掲載時点の情報であり、実際の在庫は入れ替わるため、最新の物件は問い合わせで確認する前提でご覧ください。
| 種別 | 所在・最寄駅 | 価格 | 現状利回り | 間取り・築年 | ひとこと |
|---|---|---|---|---|---|
| 区分 | 小橋町/鶴橋駅徒歩7分 | 980万円 | 6.73% | ワンルーム | 低価格・利回り重視 |
| 区分 | 勝山4丁目/桃谷駅徒歩6分 | 1,490万円 | 7.00% | 3DK | 利回り最優先の層向け |
| 区分 | 上之宮町/大阪上本町駅徒歩10分 | 2,080万円 | 7.20% | 2LDK | 駅力と利回りの両立 |
| 区分 | 南河堀町/天王寺駅徒歩4分 | 3,560万円 | 5.38% | 駅近区分 | 中心駅近・資産性重視 |
| 区分(築浅) | 寺田町駅徒歩5分・天王寺駅徒歩7分 | 8,300万円 | 3.64% | 3LDK・2024年築 | 築浅高額帯・利回りは低め |
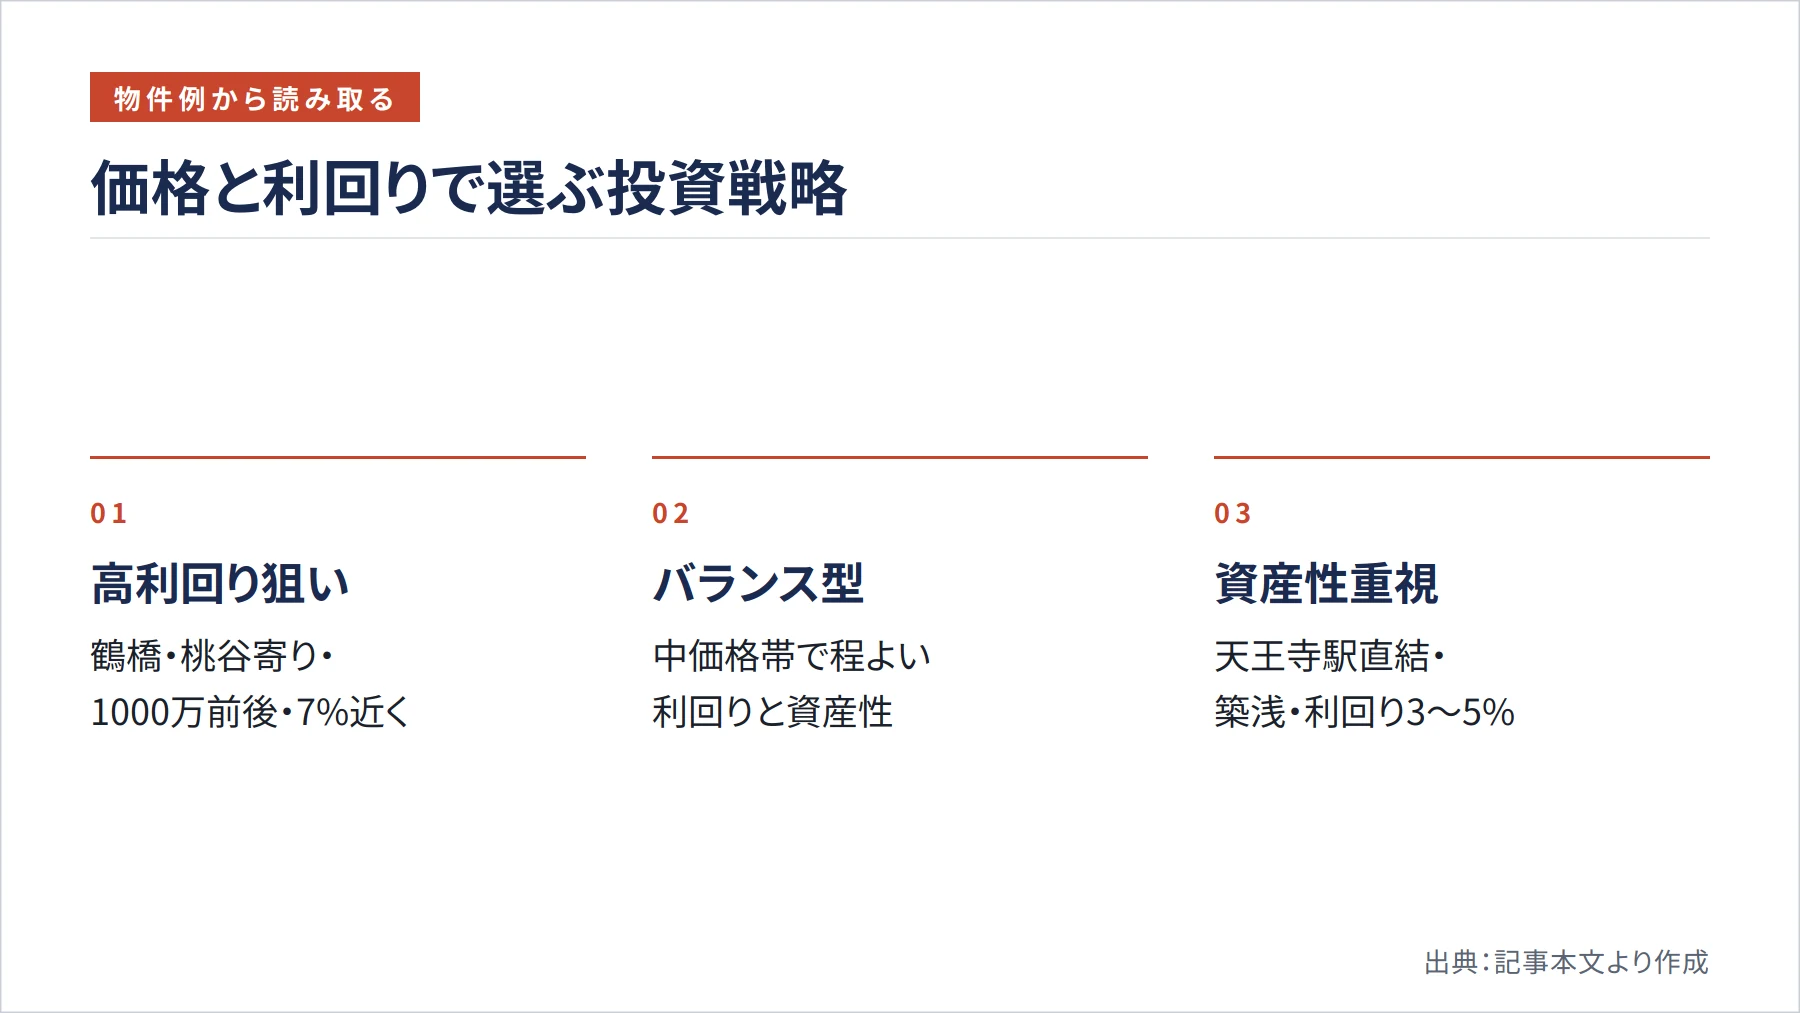
この並びから読み取れるのは、天王寺区では価格が上がるほど利回りが下がる反比例の関係がはっきり出ているという点です。鶴橋や桃谷寄りの区分は1,000万円前後から利回り7%近くで出る一方、天王寺駅直結圏の築浅や高額ファミリー向けは利回り3〜5%台に落ち着きます。利回りを取りに行くのか、資産性と空室耐性を取りに行くのか、この表のどの行に自分の予算と戦略が重なるかをまず確認するとよいでしょう。各行のひとことコメントは、そのまま物件選びの基準の違いを表しています。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
天王寺区のエリア特性と賃貸需要
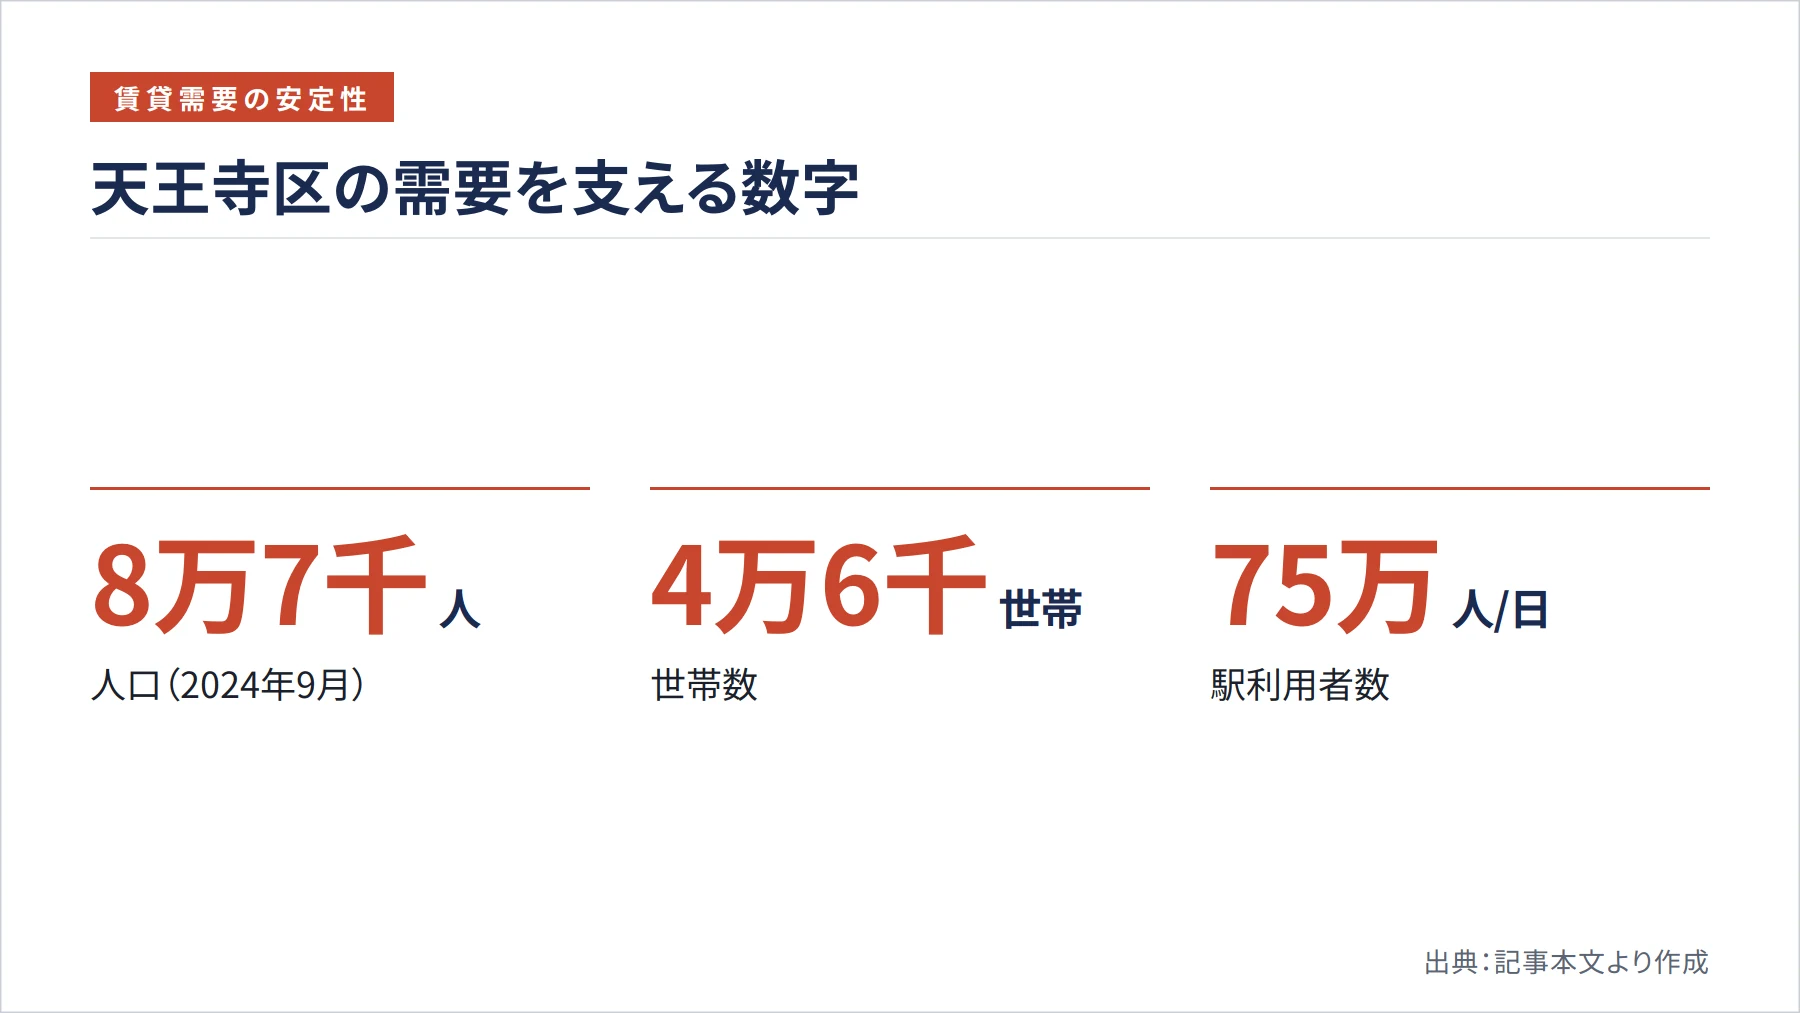
投資用マンションを選ぶうえで最も重要なのは、そのエリアの賃貸需要がどれだけ安定しているかという点です。大阪市の統計によると、天王寺区の人口は2024年9月時点で約8万7千人、世帯数は約4万6千世帯となっています。さらに近年の国勢調査では、少人数世帯が中心の傾向が確認されており、単身者や少人数世帯向けの住戸に安定した需要があることがうかがえます。
交通結節点としての強み
天王寺区の需要を支える最大の要因は交通利便性です。大阪市の都市計画資料によると、天王寺・阿倍野地区はJR天王寺駅、近鉄大阪阿部野橋駅、Osaka Metro天王寺駅などが隣接する交通ターミナルで、地区内の駅の一日平均利用者数は約75万人に達します。梅田や難波へ乗り換えなしでアクセスできるため、通勤利便性を重視する単身者や共働き夫婦から継続的に支持されているのです。
また同資料では、ランドマークのあべのハルカスをはじめ、あべのキューズタウンや天王寺ミオといった商業施設、天王寺公園、四天王寺、大阪公立大学医学部附属病院などが集積していると示されています。生活を支える施設密度が高い点は、入居者の定着率を左右する重要な要素です。日常の買い物から医療、休日の過ごし方まで完結する環境が整っていることが、天王寺区の賃貸需要を下支えしています。
町名から探す天王寺区の投資エリア特性と価格帯
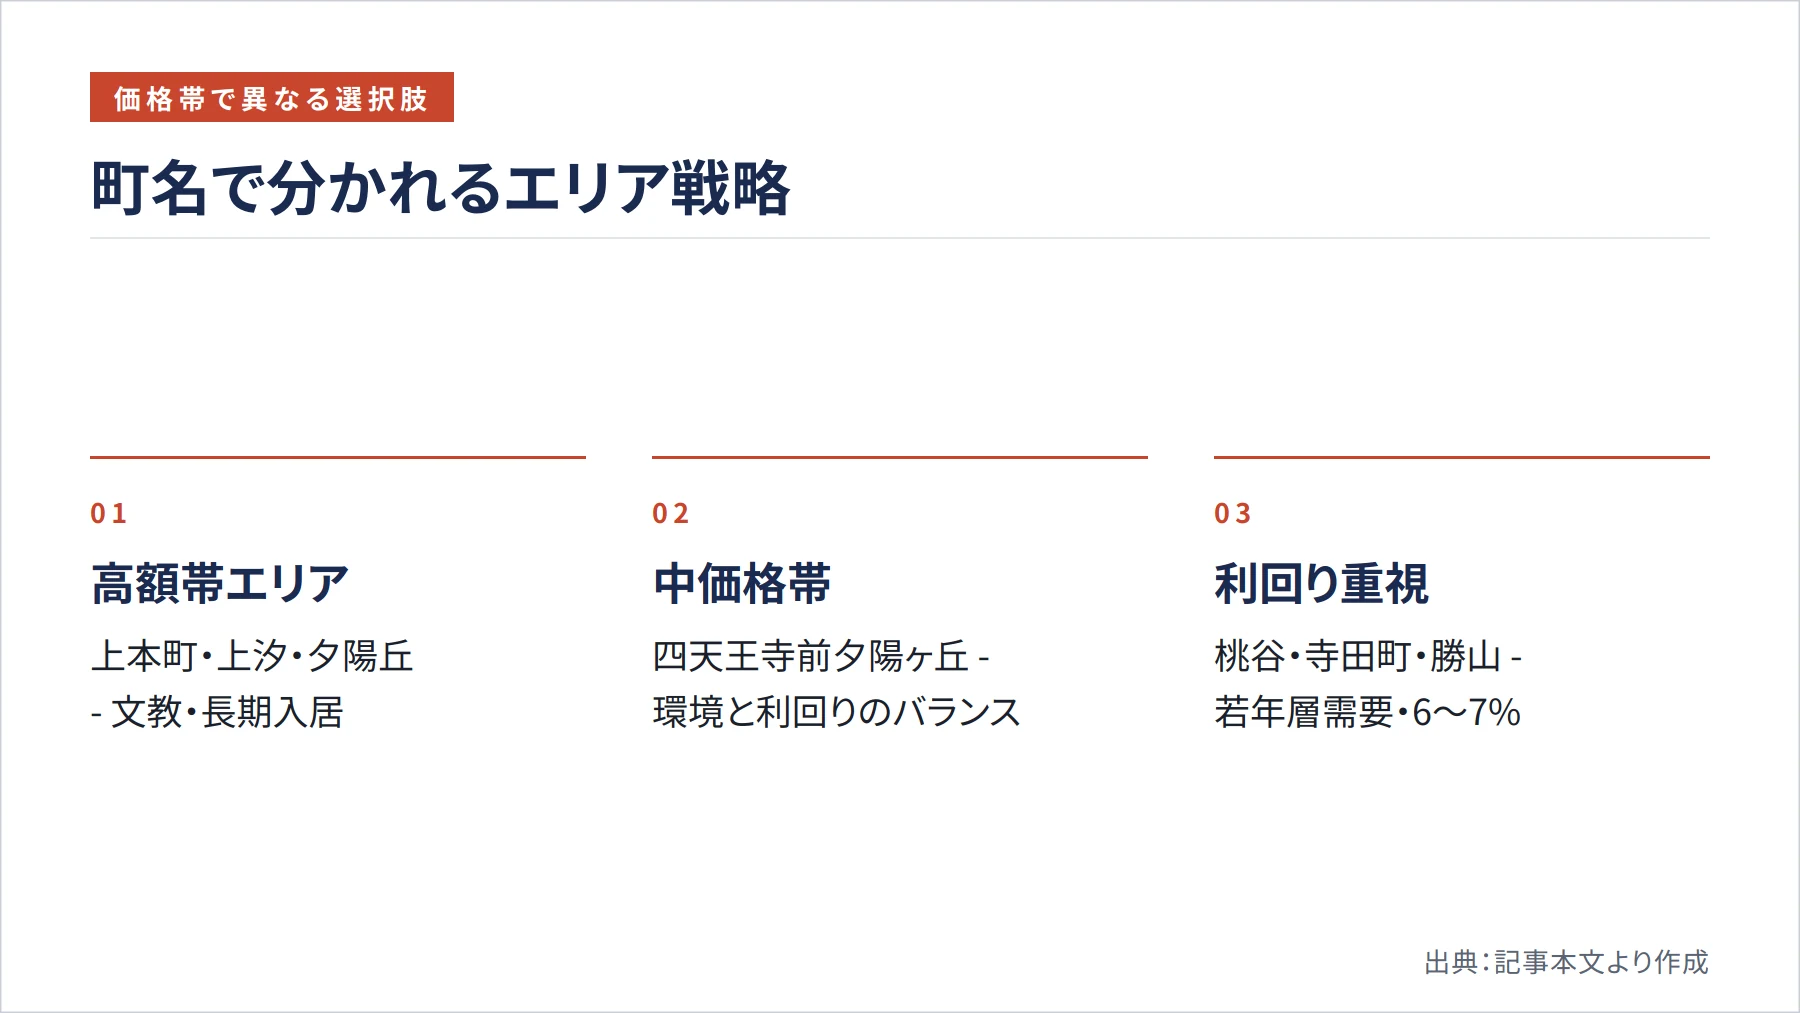
駅別で絞りきれないときは、町名単位まで粒度を下げると方向性が定まります。天王寺区は南北に坂のある地形で、同じ駅圏でも町によって住環境と価格帯が二極化しているためです。大きく分けると、文教色と住環境を評価される高額帯と、取得価格を抑えて利回りを狙える帯に分かれます。
高額帯の代表が上本町・上汐・夕陽丘町・真法院町・生玉町といった台地側のエリアです。大阪上本町駅周辺は民間調査で高価格帯寄りとされており、落ち着いた住まいを求める層の長期入居が見込めます。四天王寺前夕陽ヶ丘駅は住環境重視エリアの中では相対的に利回りが取りやすい位置づけです。文教地区や第一種住居系の用途地域が多く、賃料は下がりにくい反面、取得コストは高めになります。
一方、利回り重視で検討しやすいのが寺田町・桃谷寄りの勝山・大道・味原町といったエリアです。桃谷駅周辺は価格5,594万円・家賃17.4万円、寺田町駅周辺は価格5,337万円・家賃17.6万円で、学生や若年単身者の需要が厚く、取得価格を抑えやすいのが特徴です。前掲の物件例でも勝山4丁目や小橋町で利回り6〜7%台の区分が出ており、キャッシュフロー重視の投資家に向いています。駅名だけでなく町名の持つ地形・学区・用途地域まで見て絞ると失敗が減るというのが実務上の手順です。筆ケ崎町のように病院至近で単身需要が読める町もあり、ターゲットと町を一致させる発想が有効です。
天王寺区の利回り相場レンジ
比較の判断軸として、天王寺区全体の利回り水準を押さえておきましょう。独自調査で確認した駅別の参考相場から築10年・70㎡換算で単純計算すると、各駅の表面利回りはおおむね4%前後に収まる傾向が読み取れます。このファミリー帯の表面利回りは、立地によって異なります。
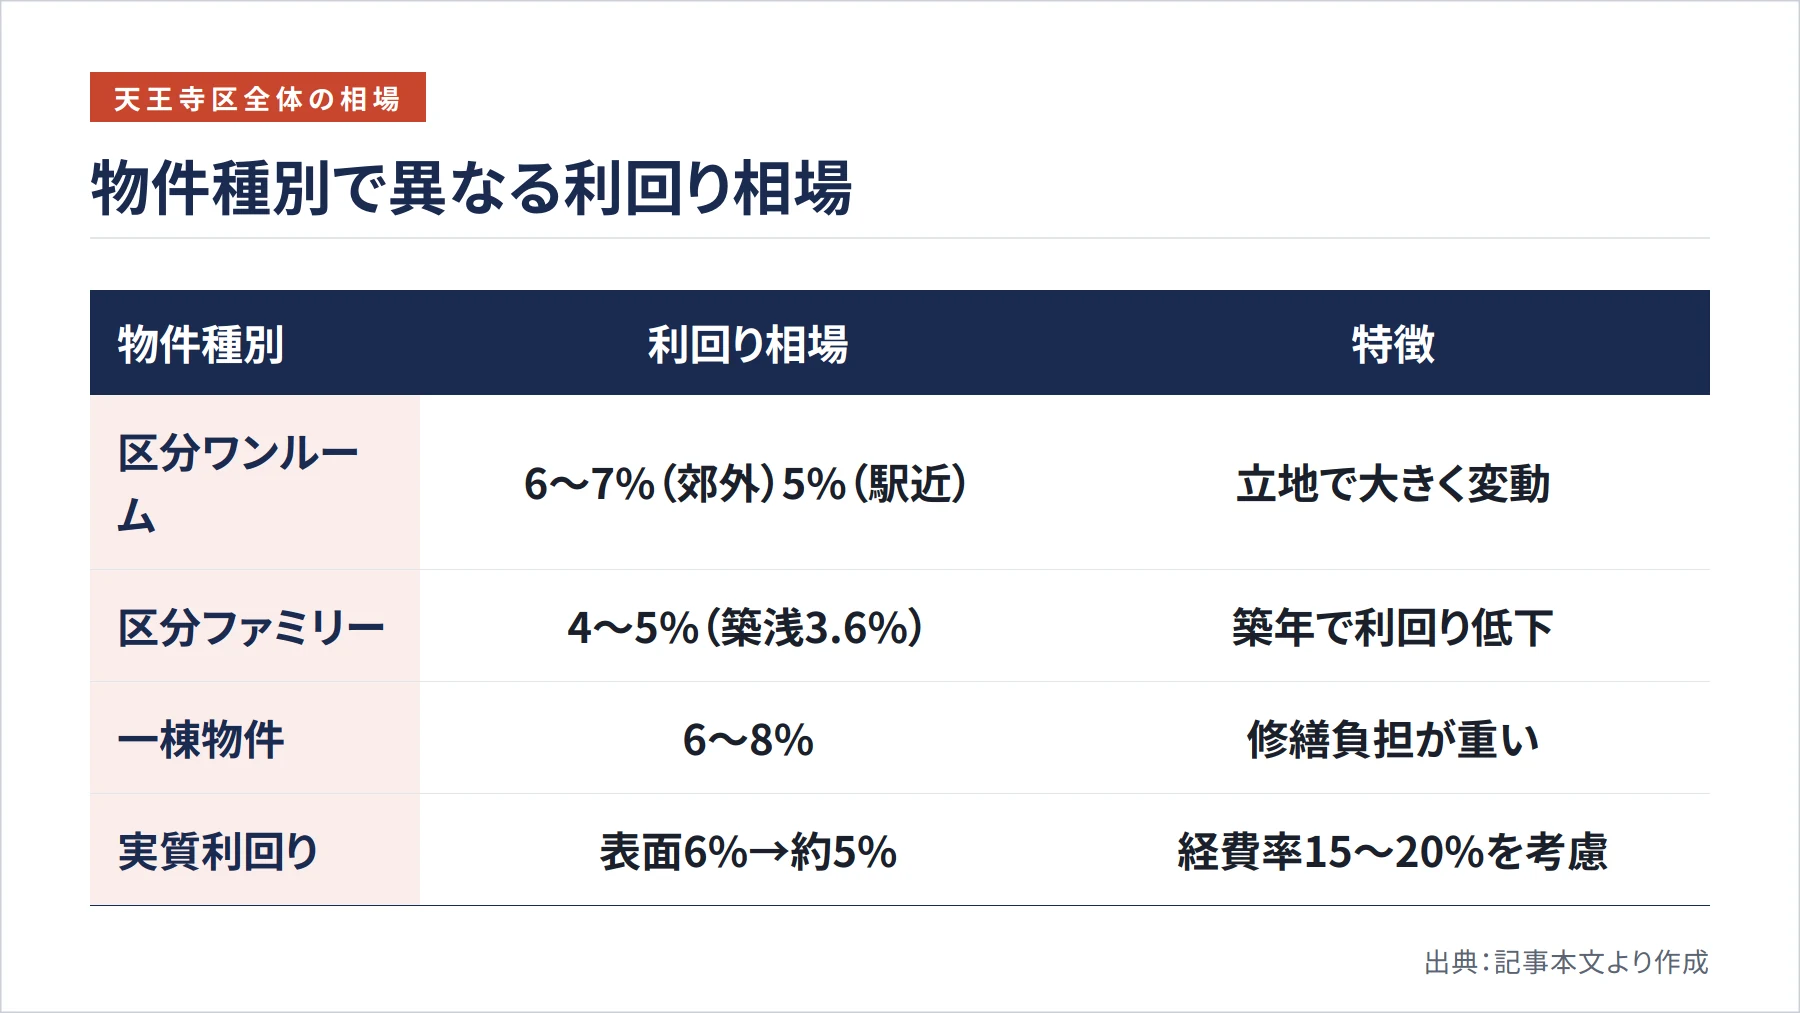
種別と築年で利回りレンジは次のように整理できます。区分ワンルームは立地によって幅があり、鶴橋・桃谷寄りの中古で表面6〜7%台、天王寺駅近では5%前後まで下がります。区分ファミリーは4〜5%台が中心で、2024年築の築浅高額帯になると前掲例のように3.6%程度まで低下します。一棟物件は供給が限られるものの、立地と築年次第で表面6〜8%台が狙える一方、区分より担保評価と修繕負担の読みが重要になります。築浅・駅近ほど利回りは低く資産性は高いという関係は、どの種別でも共通です。
| 種別・築年帯 | 表面利回りの目安 |
|---|---|
| 区分ワンルーム(利回り重視エリア) | 6〜7%台 |
| 区分ワンルーム(天王寺駅近) | 5%前後 |
| 区分ファミリー(築10〜20年) | 4〜5%台 |
| 区分ファミリー(築浅) | 3.5〜4%台 |
| 一棟マンション・アパート | 6〜8%台 |
注意したいのは、これらはすべて表面利回りだという点です。表面利回りは「年間満室家賃÷物件価格×100」で求めますが、実際の手残りは経費を引いた実質利回りで判断します。天王寺区の区分では管理費・修繕積立金、管理手数料、固定資産税、空室損を合わせた経費率がおおむね15〜20%になるため、表面6%でも実質は5%前後に下がると見込んでおくのが堅実です。大阪市内の他区と比べると、天王寺区は資産性が評価される分、生野区や東成区のような利回り特化エリアより数値が低めに出やすいという位置づけになります。
区分と一棟、天王寺区ではどちらが出てくるか
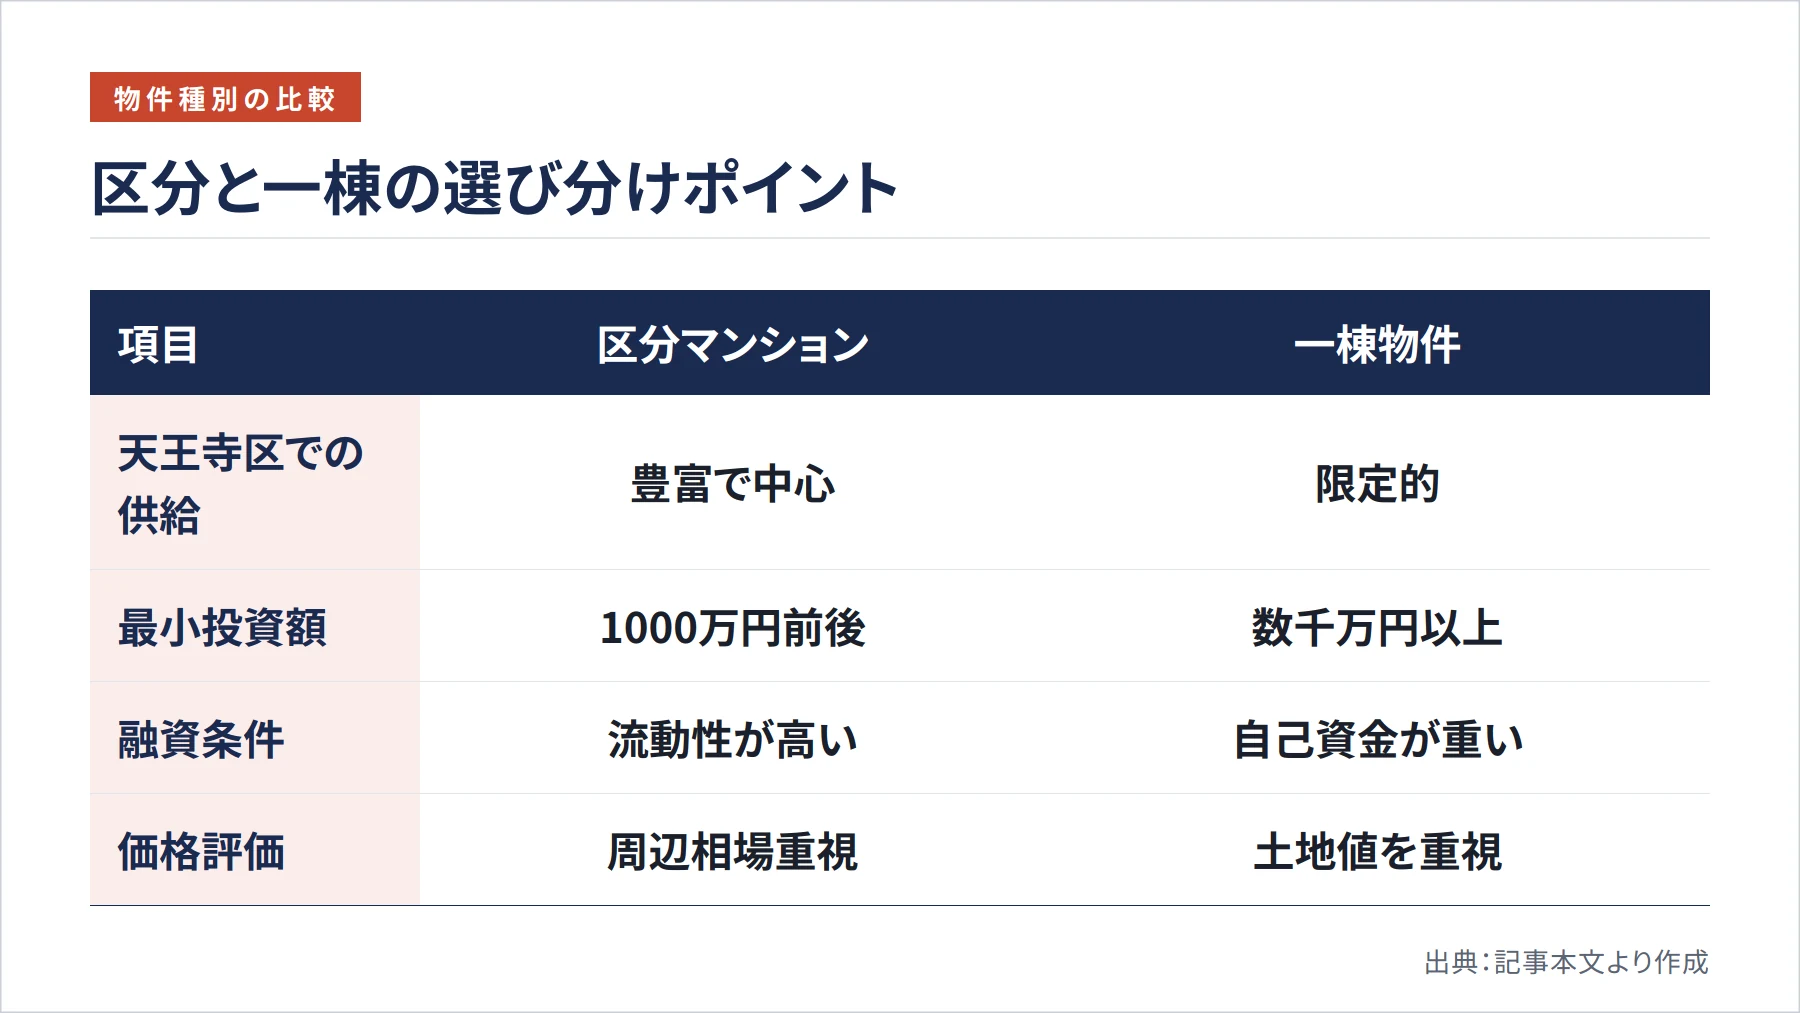
天王寺区で実際に選べる物件は、圧倒的に区分マンションが中心です。高度に市街化され地価の高いエリアのため、一棟マンションや一棟アパートの供給は限られ、出ても数千万円から数億円規模と投資規模が一段大きくなります。区分ワンルームなら1,000万円前後から、区分ファミリーなら数千万円台から選べるのに対し、一棟は自己資金と融資枠の両面でハードルが上がるのが現実です。
種別による違いは担保評価にも表れます。一棟物件は土地値比率が高く担保として評価されやすい半面、金融機関は事業性を厳しく見るため自己資金要件が重くなりがちです。区分は流動性が高く一戸ずつ売買できる利点がある一方、後述するように専有面積の条件で融資可否が分かれる点に注意が必要です。まずは区分か一棟かという大枠を、自己資金と融資枠から先に決めると検討が速く進みます。なお上町筋沿いなどには店舗付きやテナントビルといった事業用物件が出ることもあり、居住用とは需給も融資も異なるため、別枠として検討するのが無難です。
オーナーチェンジ物件と空室物件の選び分け
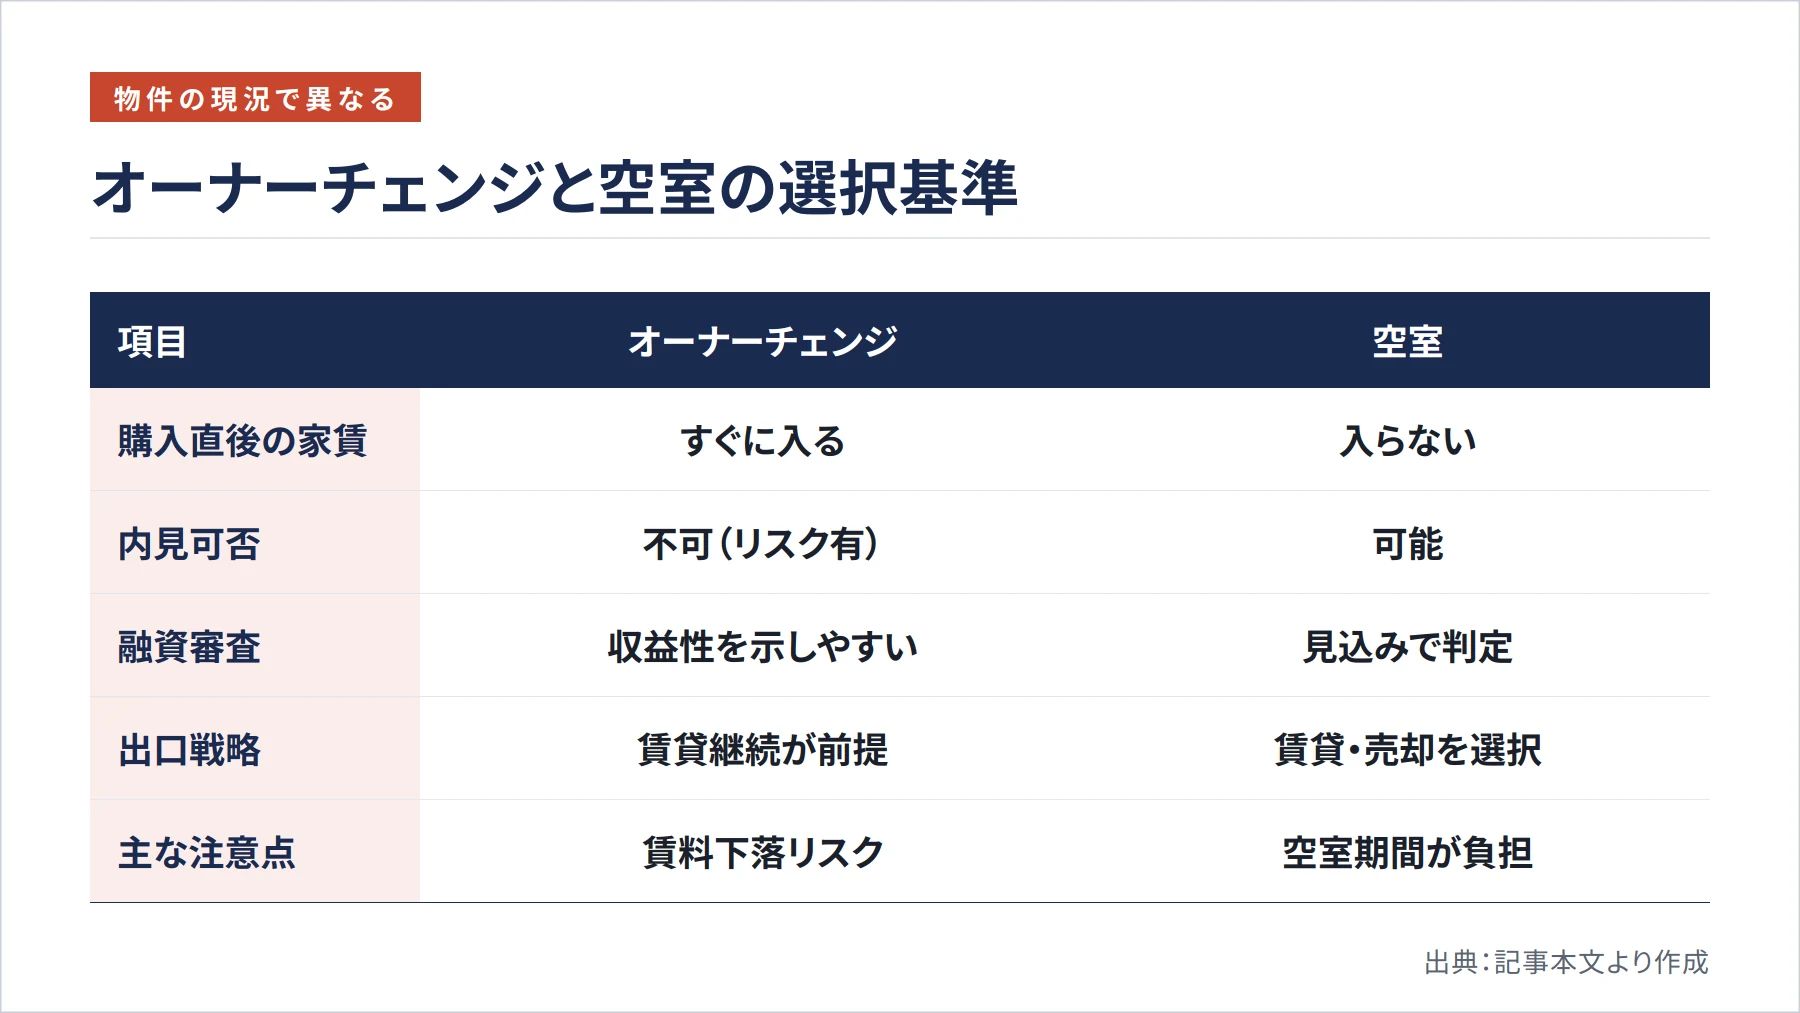
投資用マンションを探すと、必ず「賃貸中(オーナーチェンジ)」と「空室」という区分に直面します。どちらを選ぶかで収支の読み方も出口戦略も変わるため、それぞれの特性を理解しておくことが欠かせません。
オーナーチェンジ物件のメリットと落とし穴
オーナーチェンジ物件とは、入居者が住んだままの状態で売買される物件を指します。購入直後から家賃収入が入り、既存の賃料をもとに収支を読めるため、融資審査でも収益性を示しやすいのが利点です。一方で、室内を内見できないため設備の劣化状況が把握しにくく、賃料が相場より高く設定されているケースでは退去後に賃料が下がるリスクがあります。退去直後の原状回復費や、次の入居者が付くまでの空室期間も想定に入れておく必要があります。
そのため、オーナーチェンジ物件では書類の確認が生命線です。各戸の賃料や契約条件を一覧化したレントロール、賃貸借契約書、預り敷金の承継内容、家賃の滞納履歴、更新履歴、入居年数はいずれも取り寄せて精査しましょう。入居年数が長い物件は退去時に賃料が下がる可能性があり、逆に入居直後の物件は当面の安定が見込めます。数字の裏側にある入居者属性まで読み解くことが、失敗を避ける近道です。
空室物件のメリットと注意点
空室物件は室内を内見でき、リフォーム後に賃料を再設定できる自由度が魅力です。実際に自分の目で状態を確認できるため、修繕の必要性やコストを見積もりやすくなります。さらに、賃貸だけでなく実需向けに売却するという出口も持てるため、将来の選択肢が広がります。ただし、購入後すぐに家賃収入が入らないため、入居者が決まるまでの空室期間が収支の重荷になる点は見逃せません。募集開始から契約までのリードタイムを織り込み、その間の返済を自己資金でまかなえるかを確認しておきましょう。
物件情報(マイソク・ポータル表記)の読み方
一覧や広告を見比べるときは、概要欄の各項目が何を意味するかを押さえておくと誤解を避けられます。まず現況欄の「賃貸中」はオーナーチェンジで購入直後から家賃が入る状態、「空室」は内見・再募集が可能な状態、「居住中」は売主が住む実需寄りの売り方を指します。この一語で収支の立ち上がりが変わるため、最初に確認すべき項目です。
所在階・向き・総戸数・管理形態も評価を左右します。中層以上の南向きや角部屋は客付けが速く賃料も強含みで、総戸数が多く全部委託管理の物件は管理が安定しやすい傾向があります。逆に自主管理は管理の質が物件ごとに差が出やすい点に注意が必要です。権利形態が「所有権」か「借地権」かも見落とせず、借地権は価格が安く見える反面、地代や融資面で制約が生じます。1981年以前の旧耐震表記や「現況利回り」と「満室想定利回り」の違いも要チェックで、空室込みで計算した満室想定利回りは実際より高く見えるため、現況での数字に引き直して比較することが大切です。
想定年間家賃収入とキャッシュフローのシミュレーション
利回りの数値だけでは、実際に手元にいくら残るかは見えてきません。ここでは購入額から年間収入、経費、返済を差し引いた手残りまでを、3つのケースで試算します。経費は管理費・修繕積立金、賃貸管理手数料(家賃の5%前後)、固定資産税・都市計画税、原状回復費、そして空室率5〜10%を見込んだ数値を用いています。金額はいずれも本記事の相場データをもとにした試算例であり、個別物件で必ず変動する点にご注意ください。
ケース1:天王寺駅徒歩7分・中古区分ワンルーム
購入価格2,000万円、月額賃料8.5万円のワンルームを想定します。年間家賃収入は102万円ですが、空室率を8%見込むと実質約94万円です。ここから管理費・修繕積立金や管理手数料、固定資産税などの経費として年間約25万円を差し引くと、運営後の収入は約69万円になります。自己資金2割・金利年2%・25年返済で1,600万円を借りると年間返済は約81万円で、この条件では手残りがわずかにマイナスに振れる計算です。表面利回り5.1%でも、経費と返済を織り込むと手残りは薄くなるという現実を示す一例といえます。
ケース2:谷町九丁目・築浅1LDK
購入価格3,000万円台、月額賃料12万円の築浅1LDKを想定します。年間家賃収入は144万円、空室率5%で実質約137万円です。経費を年間約35万円とすると運営後は約102万円になります。自己資金2割・金利年2%・30年返済で2,600万円を借りた場合の年間返済は約115万円で、こちらも手残りは薄めですが、築浅ゆえ当面の修繕リスクが小さく、賃料の下落幅も緩やかな点が長期保有では有利に働きます。ファミリー予備軍の需要が読める1LDKは、安定志向の投資家に向いています。
ケース3:寺田町・一棟アパート
購入価格8,000万円台、満室想定の年間家賃収入を約600万円とする一棟アパートを想定します。空室率10%を見込むと実質約540万円、経費を年間約120万円とすると運営後は約420万円です。自己資金2割・金利年2.4%・25年返済で6,400万円を借りると年間返済は約340万円で、手残りは年間約80万円が目安になります。区分より高い収益が狙える一方、築年が進むと外壁塗装や給排水管更新などで数百万円規模の修繕が発生するため、手残りの一部を修繕積立に回す運用が現実的です。
賃料と空室率を左右する設備・条件チェック
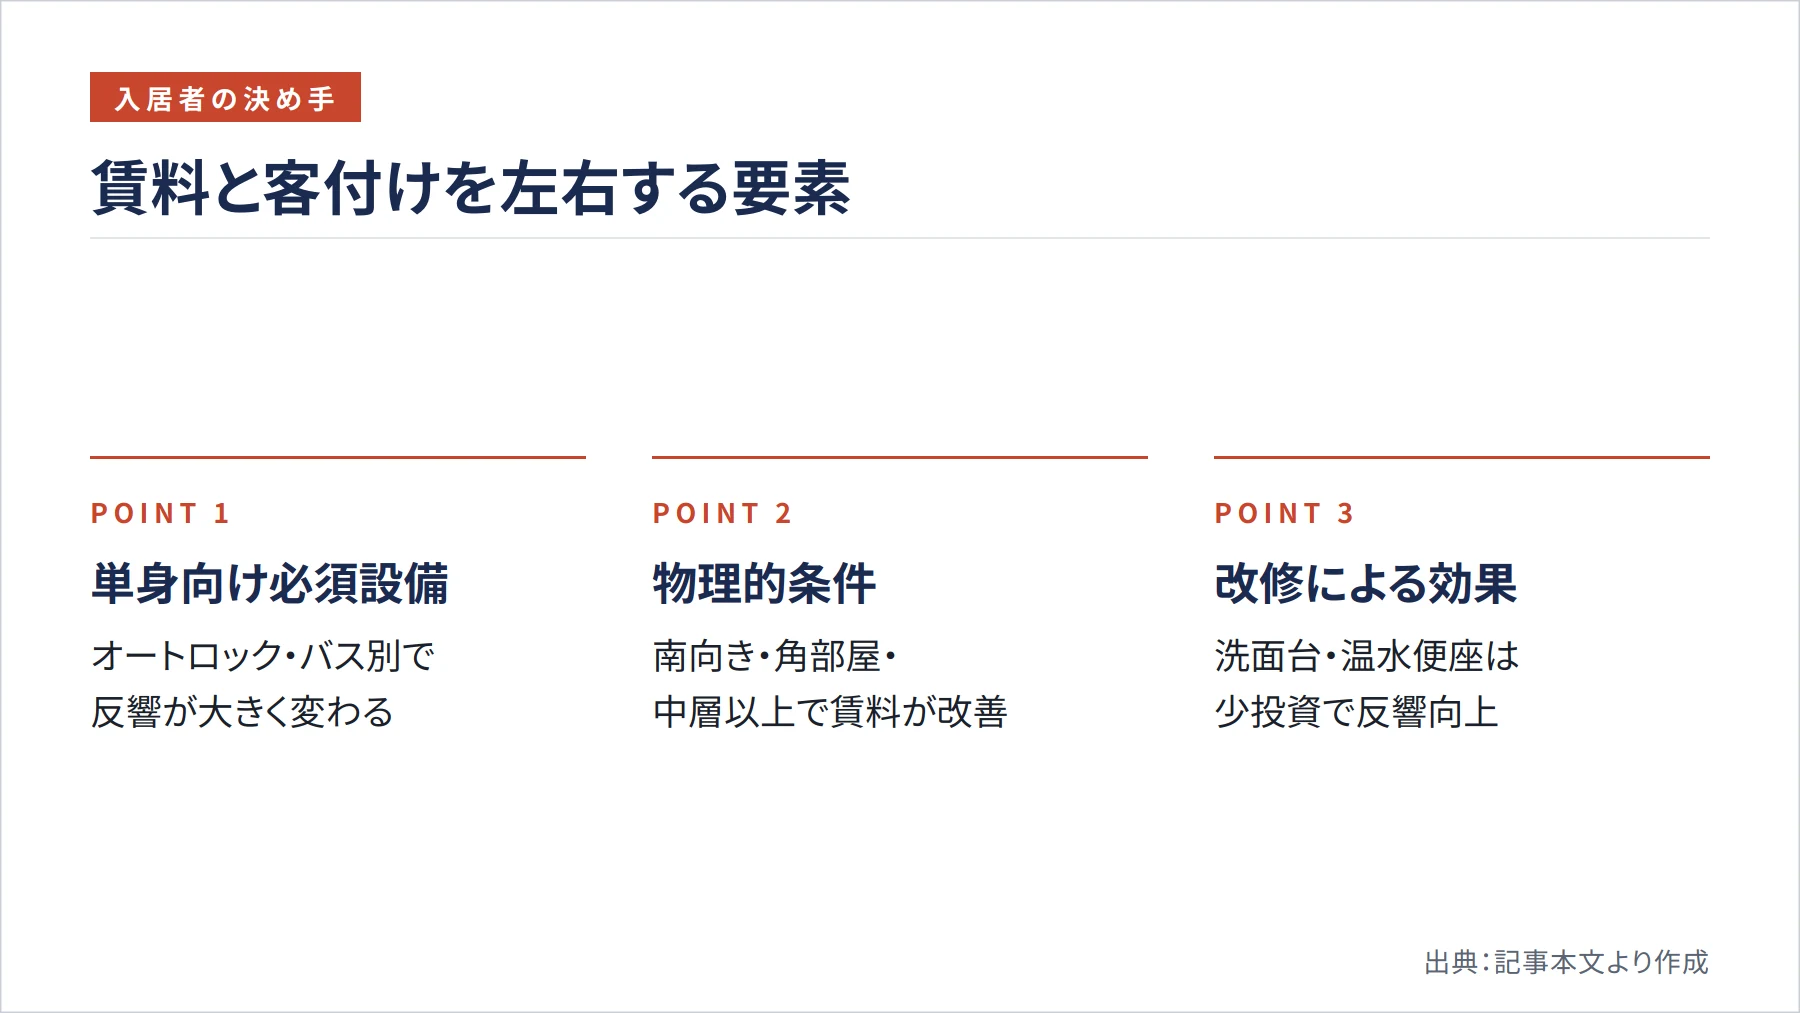
同じ立地でも、設備や条件によって賃料と客付けの速さは変わります。天王寺区の単身者需要では、オートロックや宅配ボックス、独立洗面台、バス・トイレ別、インターネット無料、追い焚き機能といった設備が賃料差につながりやすい要素です。特にオートロックとバス・トイレ別は、単身女性の入居希望を左右する重要な条件で、これらが揃うだけで募集時の反響が大きく変わります。
方位や階数、角部屋かどうかも賃料に影響します。南向きや角部屋は採光と通風の面で人気が高く、同じ間取りでも月数千円の賃料差が生じることがあります。中層以上の階は眺望と防犯面で評価され、客付けの速さにも表れます。ファミリー向けでは、駐輪場や駐車場の有無、学区、収納量が決め手になりやすく、生活動線に配慮した物件ほど定着率が高まる傾向があります。
設備が古い物件は、改修による賃料アップの費用対効果を見極めることがポイントです。独立洗面台の新設や温水洗浄便座の設置、インターネット無料化などは比較的少ない投資で反響を高められます。一方、間取り変更を伴う大規模改修はコストがかさむため、想定できる賃料上昇分と回収期間を照らし合わせて判断しましょう。改修後の賃料を再設定できる空室物件では、この費用対効果の見極めがそのまま収益改善に直結します。
融資と資金計画の立て方
投資用マンションの成否は、融資条件と資金計画の組み方に大きく左右されます。物件を探す前に、自分がどこまで融資を受けられるかを把握しておくことが、効率的な検討につながります。特にコンパクト住戸を狙う場合は注意が必要で、金融機関によっては専有面積に関する条件が設定されていることがあります。20〜30㎡台のワンルーム中心で探すなら、融資が使える物件かどうかを物件探しより先に確認することが欠かせません。
金融機関ごとの条件を比べる
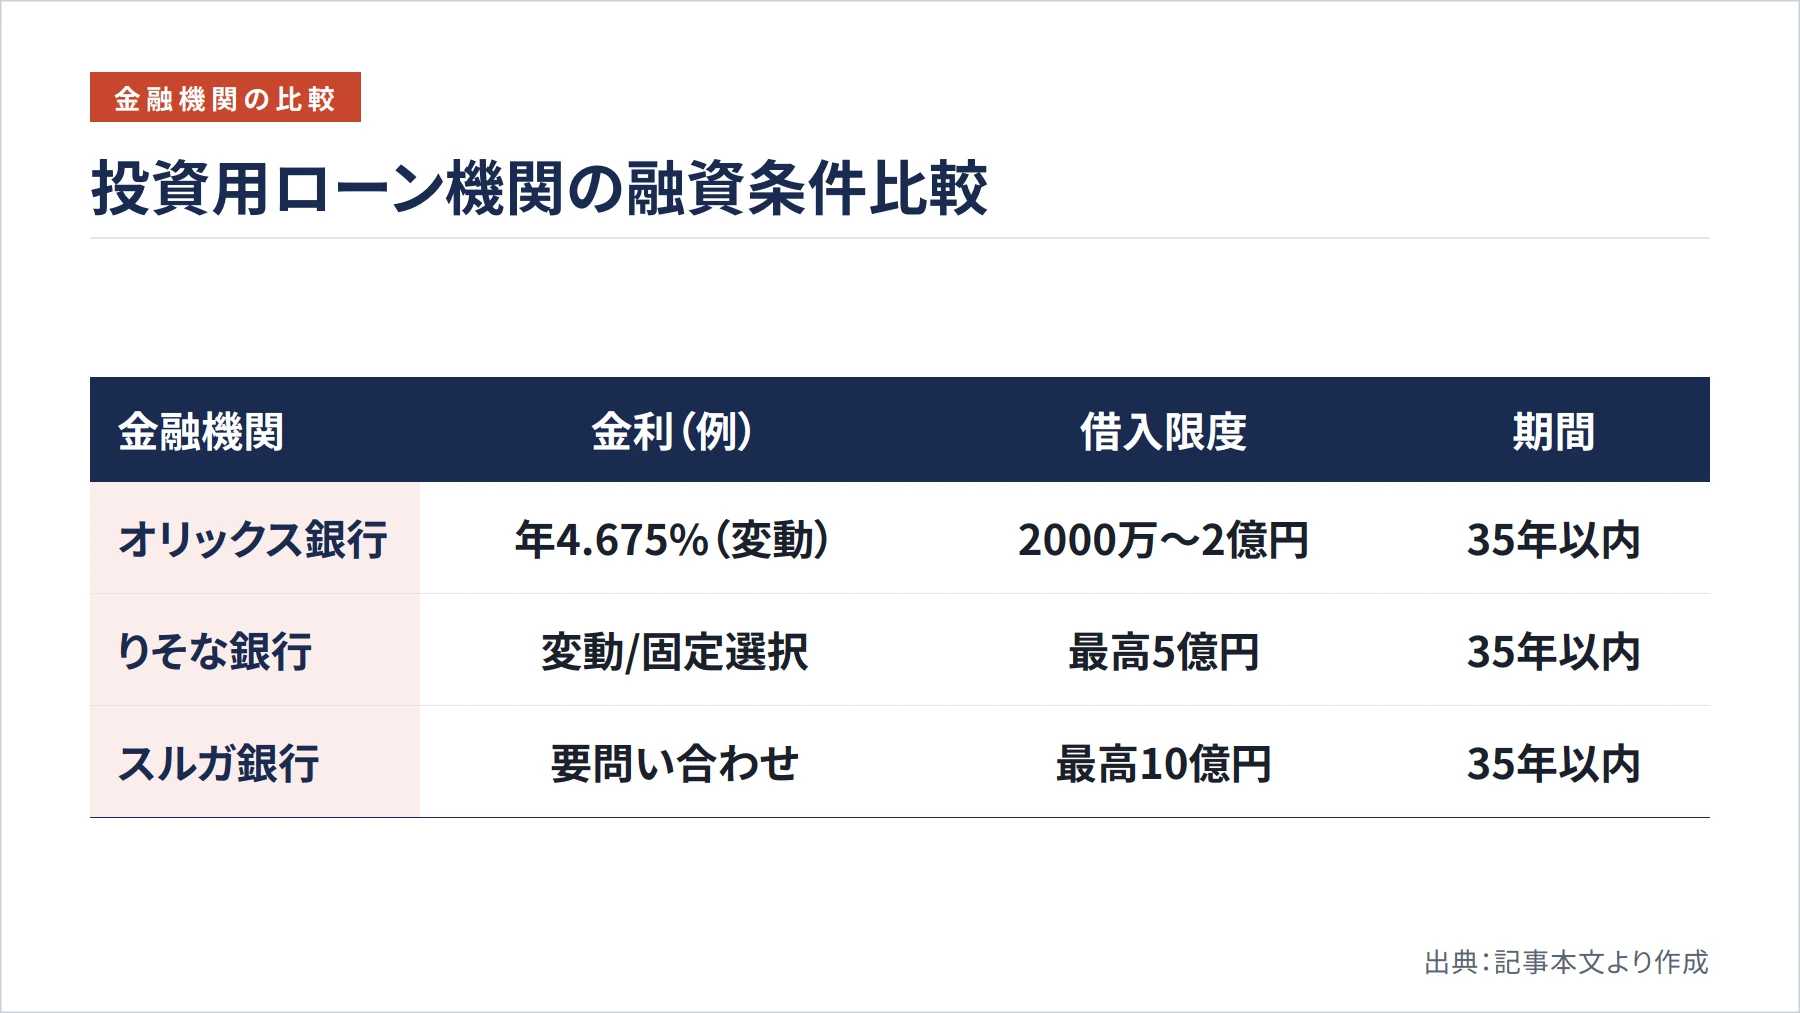
投資用ローンは金融機関によって条件が大きく異なります。オリックス銀行の不動産投資ローンは、2026年11月1日現在で変動金利型の店頭表示金利が年4.675%、基準となる短期プライムレートは年2.675%で、金利は申込時ではなく借入日の基準金利が適用されます。借入額は2,000万円以上2億円以内、期間は1年以上35年以内で、原則として年収500万円以上・同一勤務先3年以上・借入時20歳以上60歳未満といった要件が示されています。取扱事務手数料は借入金額の2.20%以内で、別途登記費用と印紙代がかかる点も資金計画に織り込む必要があります。
区分マンション単位の購入に明確に対応する商品もあります。りそな銀行のアパマンローンは賃貸用区分所有マンション(室単位)の購入を使いみちに挙げ、借入金額最高5億円・期間最長35年、変動金利型または固定金利選択型から選べます。一棟や事業用まで含めるならスルガ銀行が居住用から一棟ビルまで対象とし、最高10億円、団信付きは最高3億円まで申込み可能です。複数の金融機関の投資用ローンを比較すると、金利レンジや融資条件が金融機関によって異なり、物件評価と自己資金比率で実行条件が変わる点が共通しています。広告上の金利より、自分の属性と物件で実際にいくら・何%借りられるかが重要なので、問い合わせ段階で融資額の目安を取ることをおすすめします。
金利上昇リスクへの備え
変動金利は当初の返済額を抑えられますが、将来の金利上昇リスクがあります。ある金融機関の説明では、急激な金利上昇時に毎月の返済が利息のみとなり元金の返済額がゼロになる場合があると明記されています。固定金利は金利が高めでも返済額が確定するため、長期の計画を立てやすいのが特徴です
