
都心で収益不動産を探すとき、多くの投資家が渋谷区のアパート経営に注目しています。人口減少が叫ばれる日本全体のトレンドの中でも、若者やIT企業が集まる渋谷や原宿は賃貸需要が底堅い例外的なエリアです。しかし、物件価格の高騰や利回りの低さへの不安は尽きません。本記事では、地価データや駅別賃料相場だけでなく、23区との比較、原宿・神宮前の固有事情、更地からの土地活用、税制優遇、具体的な収益事例までを丁寧に解説します。読み終えたとき、渋谷区で失敗しない投資判断を下せるようになるはずです。
渋谷区の賃貸市場概況と最新データ
人口動態が示す底堅い単身者需要
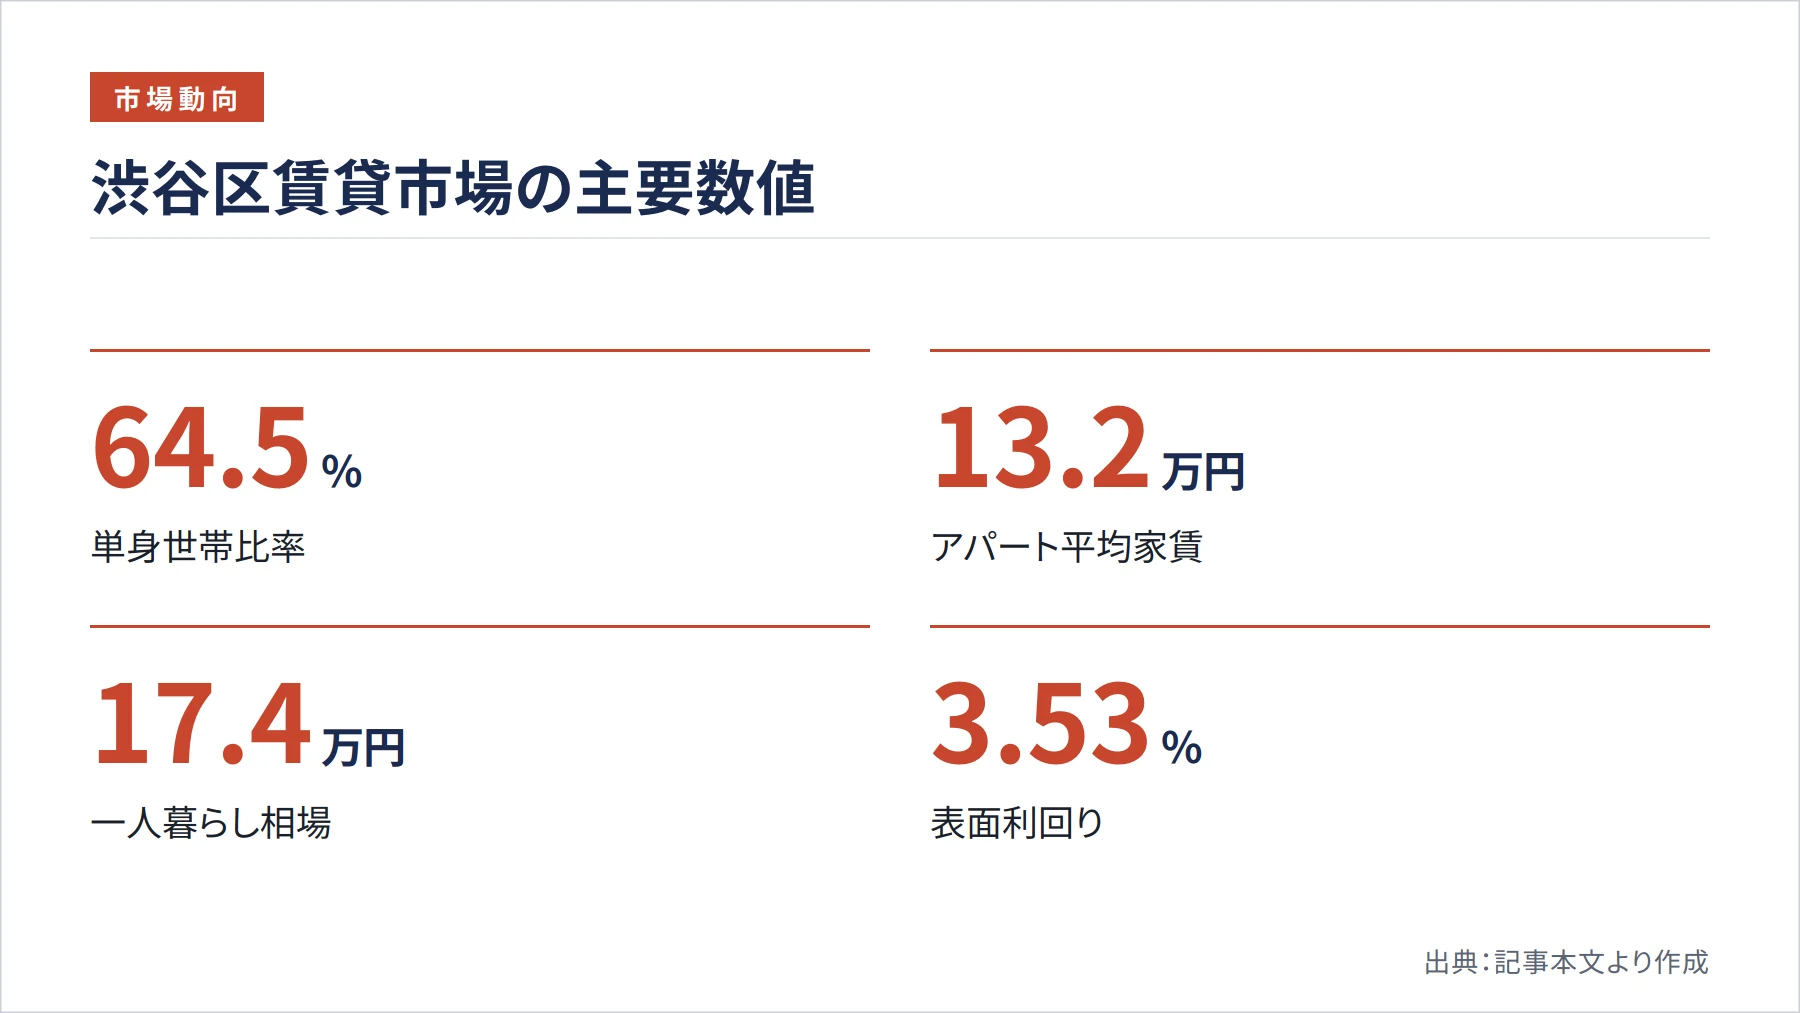
渋谷区でアパート経営を検討するなら、まず需要の土台を正確に把握することが重要です。渋谷区人口ビジョンによると、2020年の単独世帯は48,897世帯で、一般世帯に占める割合は64.5%に達しています。つまり、区内の居住者のおよそ3分の2が単身世帯であり、ワンルームや1Kの需要が構造的に強いことを意味します。この特性から、単身者向け物件の空室期間は他区より短い傾向にあります。
さらに注目すべきは、人口増加の中身です。同ビジョンでは「本区の人口増加は、区外からの転入数が大きく影響している」と明記されており、自然増ではなく転入超過が需要を支えています。区外から絶えず若年層や社会人が流入する構造は、新卒入社や転職のタイミングで住み替え需要を生み続け、適切な家賃設定さえ行えば安定稼働が見込めます。外国人住民も多く、国際色豊かな都市としての側面も賃貸需要を下支えしています。
一方で、単身世帯比率の高さは入居者の入れ替わりが頻繁になることも意味します。空室リスクは低い半面、原状回復費用や募集費用が定期的に発生しやすい点に注意が必要です。長期的に安定収益を確保するには、デザイン性の高い内装やインターネット無料といった付加価値で成約率を高め、管理会社と連携した迅速な入居付けを徹底することが欠かせません。
賃料相場と利回りの実態
渋谷区の賃料は23区内でも高水準です。掲載物件ベースの独自調査では、賃貸アパートの平均家賃は13.2万円、一人暮らし向けの相場は17.4万円となっており、単身者向けでも賃料設定の上限が高い区であることが分かります。この高い賃料水準は収益の魅力である一方、取得コストの高さと表裏一体です。
ここで投資家が直視すべきなのが利回りの圧縮です。売出データベースの独自調査では、2026年9月時点の渋谷区一棟収益物件の表面利回りは3.53%で、東京都平均の5.00%を大きく下回っています。渋谷区は利回りで稼ぐより資産価値と流動性で勝負するエリアだと理解しておくことが、投資判断の出発点になります。地価上昇は利回りを圧迫する一方、将来の売却価格を下支えするため、キャピタルゲインを含めた総合リターンで判断する視点が求められます。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
渋谷区は他エリアと比べてどうか?23区・郊外との比較
23区内の主要区との位置づけ
渋谷区でやるべきかを判断するには、他区との相対評価が欠かせません。隣接する主要区はそれぞれターゲット層と収益構造が異なり、自分の投資目的に照らして選ぶことが成功の鍵となります。
| 区 | 主なターゲット層 | 利回りの目安 | 特徴 |
|---|---|---|---|
| 渋谷区 | 若年単身・IT/クリエイティブ職 | 低い(3%台〜) | 資産保全・流動性重視 |
| 新宿区 | 単身・流動性の高い層 | やや低い | 入退去が多く回転重視 |
| 港区 | 高所得単身・DINKS | 低い | 高額帯・最も価格が高い |
| 文京区 | 学生・ファミリー | 中程度 | 教育環境で安定需要 |
| 世田谷区 | ファミリー・社会人 | 中程度 | 住宅地として広く安定 |
新宿区は流動性を重視した回転型の運営に向き、港区は最も高額な価格帯で高所得層を狙う戦略になります。文京区は大学が多く、学生とファミリーの両方から安定需要が得られる点が強みです。これらと比べると、渋谷区は賃料単価の高さと転入主導の需要構造を背景に、資産価値の安定性で優位に立つエリアだといえます。
郊外エリアとのトレードオフ
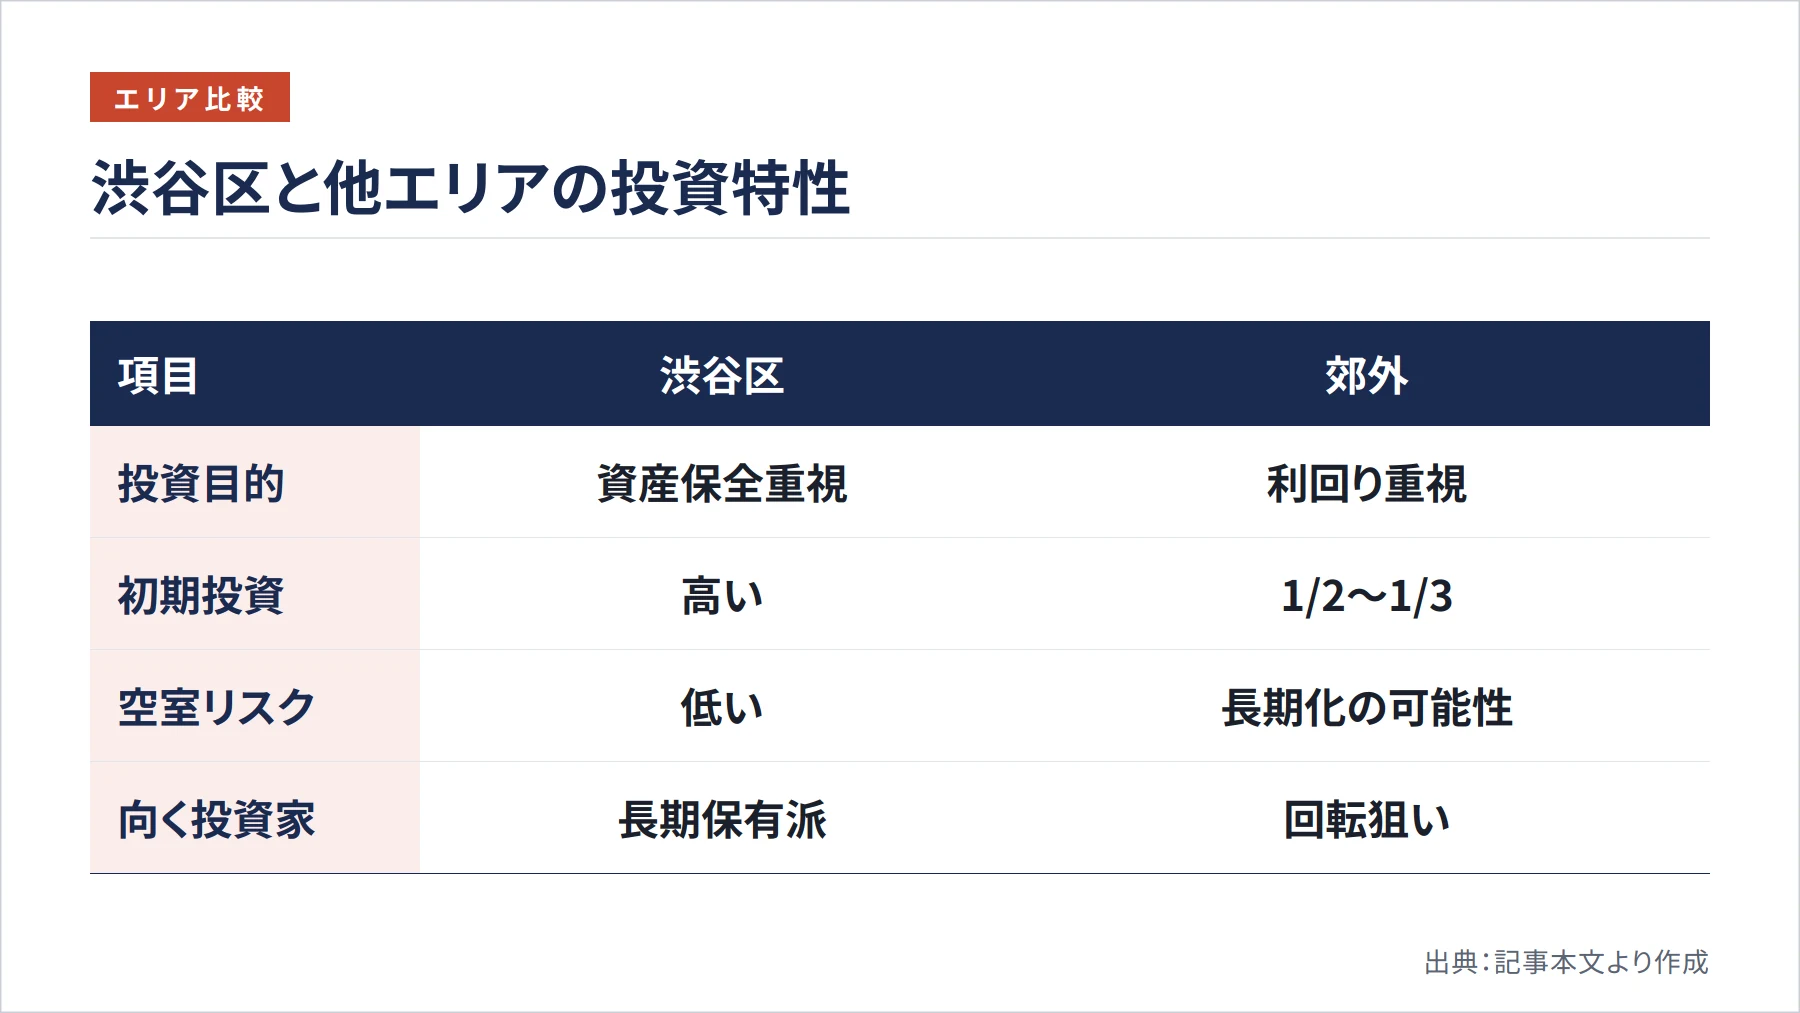
多摩地域や埼玉・神奈川の隣接エリアと比較すると、構造の違いはさらに鮮明になります。郊外では初期投資を渋谷区の3分の1から2分の1程度に抑えられ、表面利回りも高く出やすいのが魅力です。しかし、その裏には人口減少による空室期間の長期化や、将来的な賃料下落のリスクというトレードオフが存在します。
この違いをふまえると、判断基準はシンプルに整理できます。自己資金が限られ利回りを優先するなら郊外、資産保全と出口戦略を重視するなら渋谷区という考え方です。長期保有で安定した資産形成を目指す投資家にとって、流動性の高い渋谷区は低利回りを補って余りある価値を持ちます。
原宿・神宮前エリアのアパート経営を深掘りする
原宿特有の賃貸需要と高額な賃料相場
原宿・神宮前・北参道エリアは、渋谷区の中でも独特の需要源を持っています。アパレルや美容、クリエイティブ職に従事する人々、文化服装学院をはじめとする専門学校の学生、そして外国人居住者が賃貸需要を支えています。感度の高い層が集まるため、デザイン性や立地への評価が賃料に反映されやすいエリアです。
賃料水準は区内でも突出しています。独自調査では、原宿駅周辺の掲載物件42件ベースで家賃中央値は20.0万円、平均は29.7万円と、駅名検索の需要に対してかなり高額な市場を形成しています。単身者向けでも、ワンルーム・1Kの平均賃料は14.7万円と高単価を取りやすいのが特徴です。新築・駅徒歩1〜5分の条件では、ワンルームで20.2万円、2LDKで79.3万円という水準に達します。
ただし、築年数による賃料差が極端に大きい点は見逃せません。独自調査によれば、原宿では築5年以内の平均が約56.2万円に対し、築26年以上は約14.9万円と、新築プレミアムが非常に大きく出ています。原宿で新築の賃料上限を取るには、築浅であること自体が強力な競争力になります。築古物件を取得する場合は、この賃料差を前提にリノベーションでどこまで価値を回復できるかを冷静に見積もる必要があります。
地価の高さと建築規制が収益を左右する
原宿エリアの最大のハードルは仕入れコストです。令和8年地価公示によると、原宿駅近の神宮前1丁目の標準地は1㎡当たり約1,400万円という水準で、駅近での土地取得コストが利回りを強く圧迫します。居住系立地でも、神宮前5丁目の住宅地標準地で1㎡当たり202万円と、土地値そのものが高額です。
加えて、原宿・神宮前では一般的な用途地域の説明だけでは不十分です。渋谷区の都市計画情報によると、神宮前四丁目地区や神宮前六丁目地区、渋谷二丁目17地区、道玄坂二丁目南地区など、高度利用地区や特別用途地区の個別指定があります。さらに原宿二丁目憲章は神宮前三丁目1〜6番、9〜17番などを対象とした地域ルールで、建築計画時には必ず確認が求められます。原宿は町丁目単位で規制が変わるため、同じ原宿でも収益の組み立てが大きく異なります。
これらの建築制限は戸数と収益に直結します。商業地価が極端に高い駅近では、アパートとして運営するより店舗併用や小規模化のほうが合理的になるケースもあります。賃貸住戸だけで土地コストを回収しきれない立地では、1階を店舗にして賃料単価を引き上げるなど、損益分岐を見据えた用途設計が収益性を左右します。なお、観光需要を民泊で取り込もうとする発想もありますが、渋谷区の住宅宿泊事業のてびきでは住居専用地域や文教地区が制限区域に含まれており、原宿の観光需要をそのまま民泊収益に転換できるとは限らない点に注意が必要です。
更地・自己所有地からのアパート建築という選択肢
建築費の目安と総事業費の内訳
既に渋谷区内に土地を所有している場合、物件購入とは別に「更地からアパートを建てる」という土地活用の選択肢があります。この視点では、構造ごとの建築費を理解することが第一歩です。一般的な目安として、木造や軽量鉄骨造は坪単価が比較的抑えられ、RC(鉄筋コンクリート)造は耐久性と遮音性に優れる分、坪単価が高くなります。都心での建築費は上昇傾向にあるため、最新の見積もりを複数社から取得することが欠かせません。
総事業費は本体工事費だけでは完結しません。地盤改良や外構、給排水引き込みといった付帯工事に加え、設計料や登記費用、金融機関への手数料などの諸費用が本体工事費の7〜10%程度上乗せされます。資金計画を立てる際は、これらを織り込んだ総額で収支を試算することが重要です。
渋谷区は狭小地や変形地が多く、建築計画上の制約が収益を大きく左右します。接道義務を満たしているか、斜線制限によって上階の面積が削られないか、1フロアあたりの戸数を確保できるかといった点を、設計段階で建築士と綿密に詰める必要があります。土地の形状次第では理論上の容積率を使い切れないこともあるため、プラン作成を前提とした土地評価が欠かせません。
他の土地活用との比較と税負担の違い
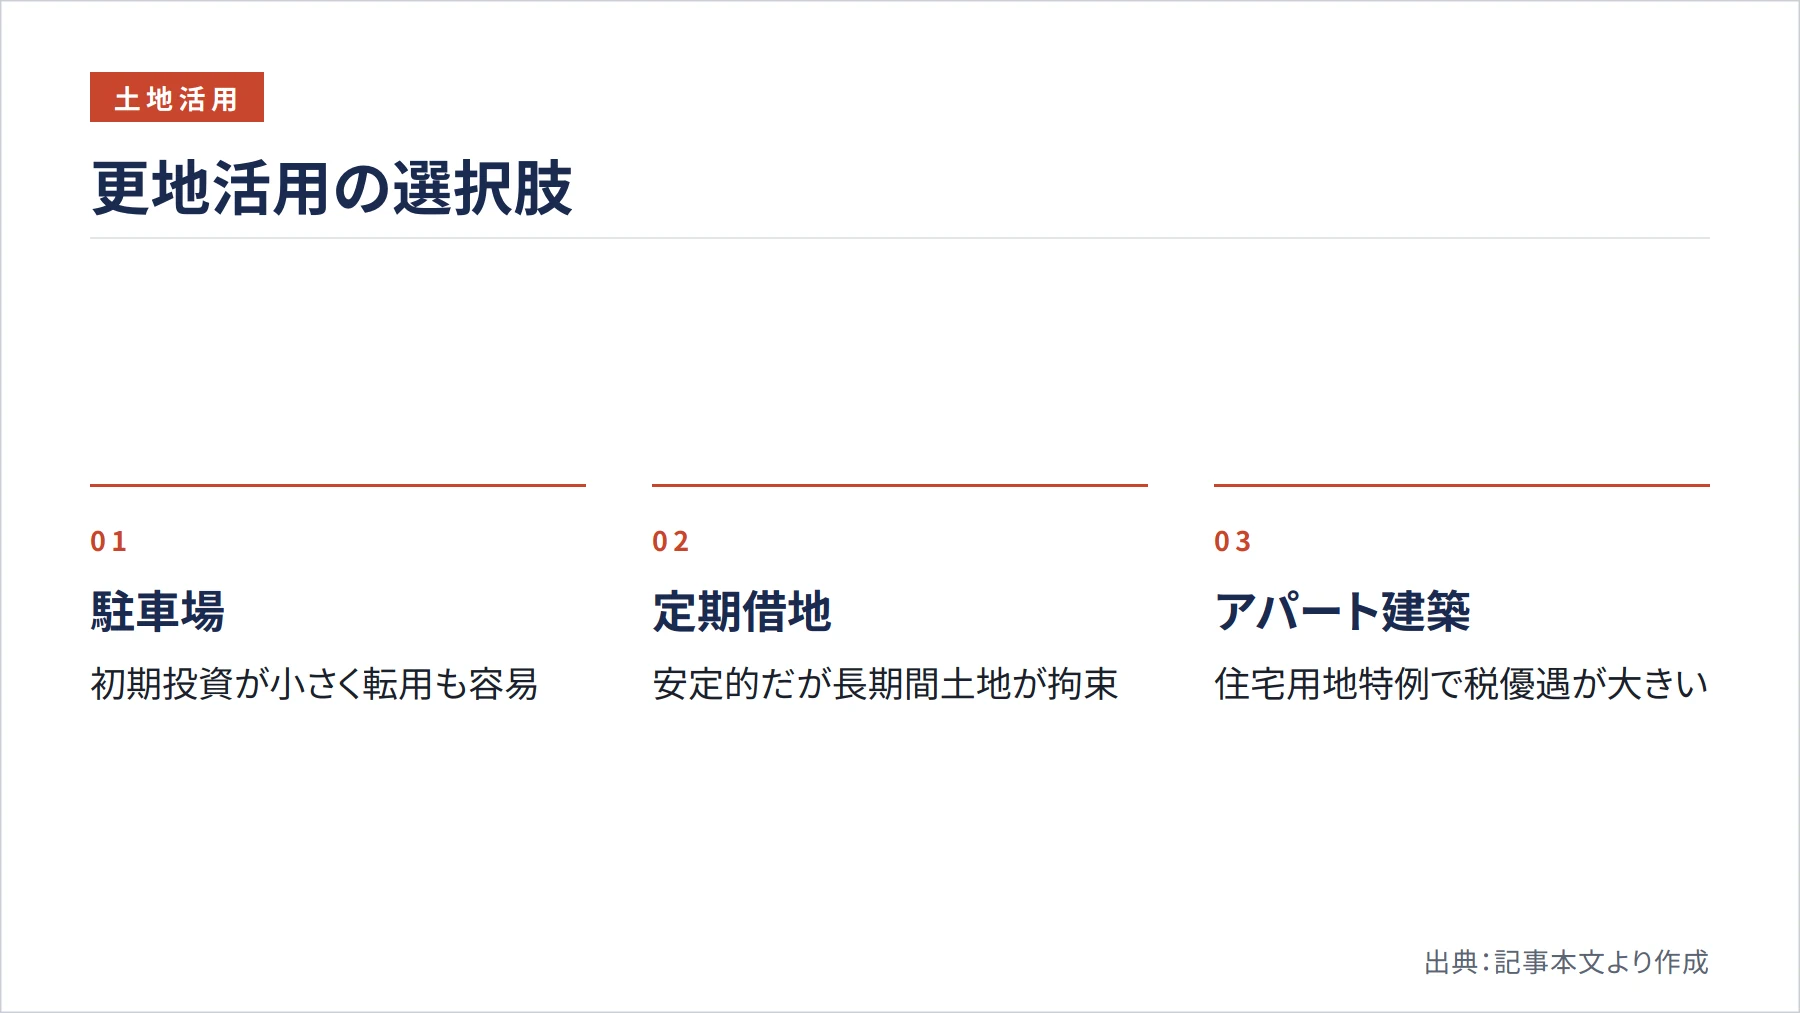
アパート建築は唯一の土地活用ではありません。駐車場経営は初期投資が小さく転用も容易な半面、収益性は限定的です。定期借地は安定的ですが長期間土地が拘束されます。売却は現金化が最速ですが、将来の値上がり益を手放すことになります。
| 活用方法 | 収益性 | 税負担の軽減 | 流動性 |
|---|---|---|---|
| アパート建築 | 高い | 大きい | 低〜中 |
| 駐車場 | 低い | 小さい | 高い |
| 定期借地 | 中程度 | 中程度 | 低い |
| 売却 | 一括 | - | 最も高い |
税負担の観点では、アパート建築が際立って有利です。更地のまま保有すると固定資産税の軽減を受けられませんが、住宅を建てることで後述する住宅用地特例の対象となります。地価の高い渋谷区では、この軽減効果が金額ベースで非常に大きくなる点が、アパート建築を選ぶ強い動機になります。
融資と税務の実践戦略
融資戦略と公的ローンの活用
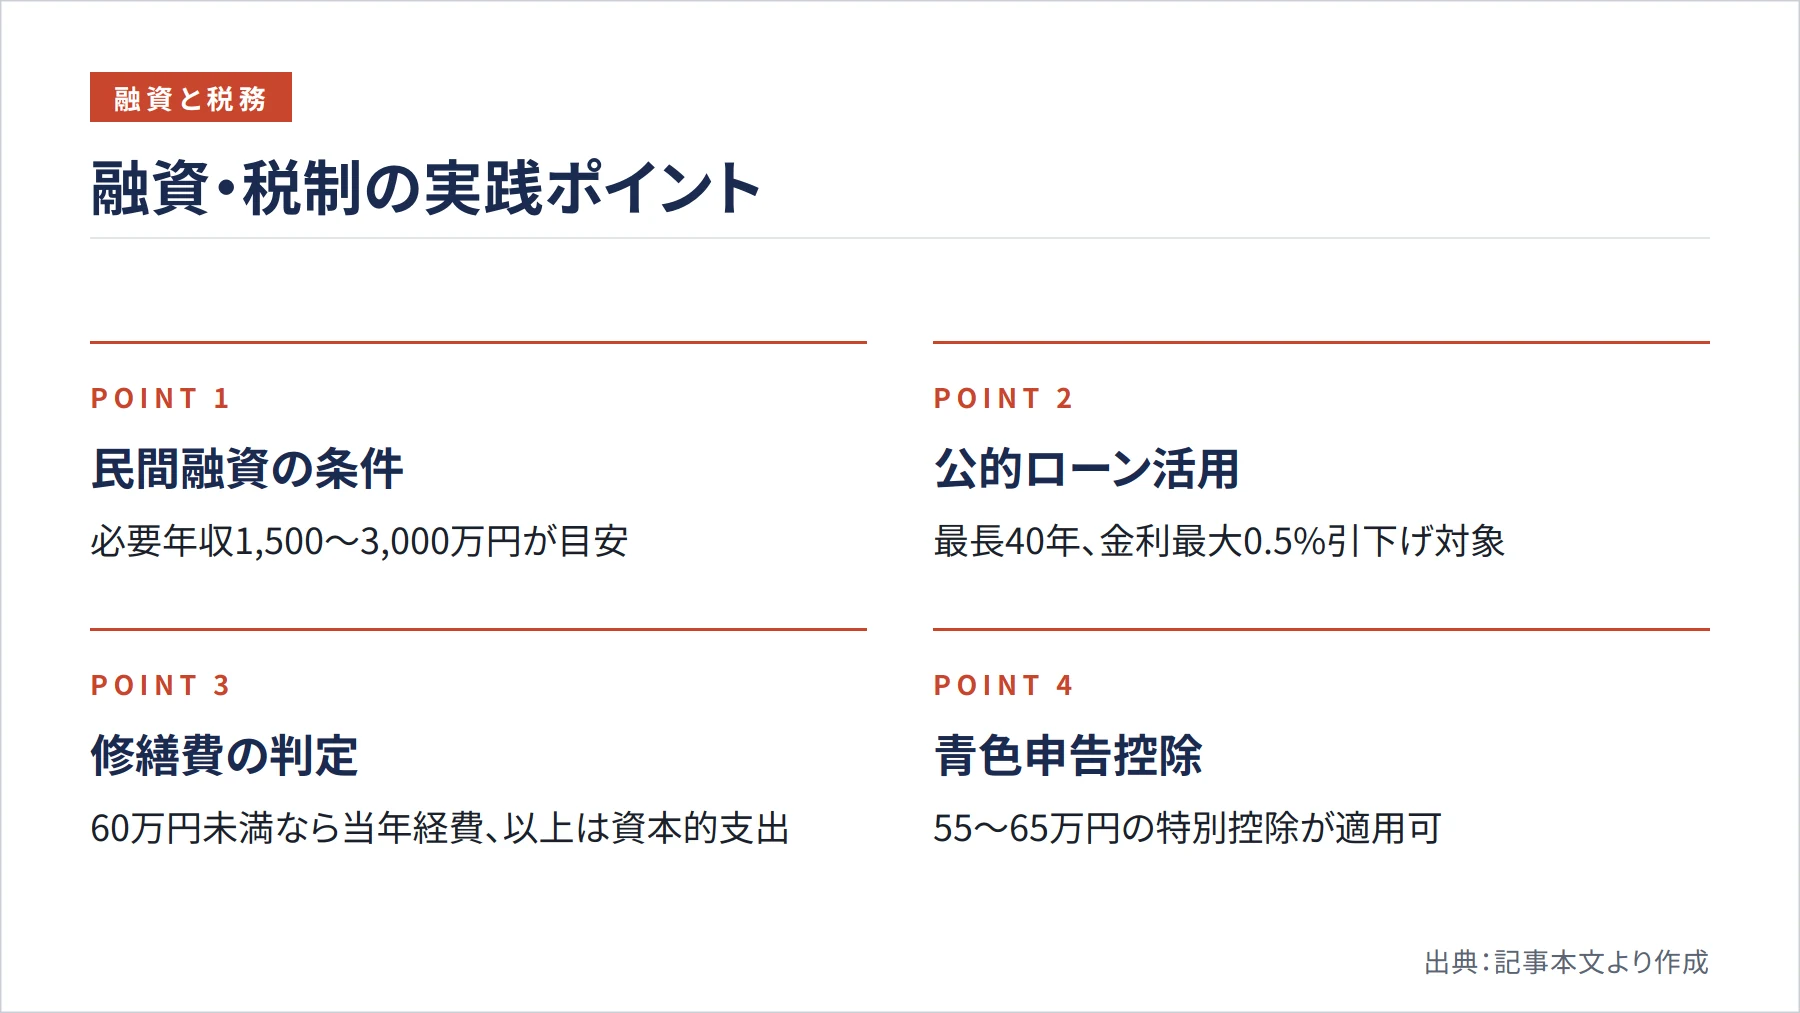
渋谷区のような高額物件では審査が厳しく、金融機関ごとに条件が大きく異なります。民間融資では実務上かなり高い属性が求められ、ある地方銀行の不動産投資ローン事例では、LTV(融資割合)80〜95%に対して必要年収1,500万〜3,000万円、金融資産5,000万〜1億円が目安とされています。複数の金融機関に相談し、金利・期間・保険条件を総合的に比較して最も有利な条件を引き出すことが重要です。
新築で土地活用を行う場合は、公的ローンも選択肢になります。住宅金融支援機構の新築賃貸住宅向け融資は、35年固定または15年固定を選べ、最長40年まで借入期間を取れるため、長期の返済計画を安定させやすいのが魅力です。さらに、子育て配慮基準を満たす新築賃貸住宅では当初15年間、年0.2%の金利引下げがあり、省エネ性能(ZEH等)を併せて満たすと0.4%、長期優良住宅の基準も満たす場合は最大で年0.5%まで引下げが拡大します。初めてアパート経営に取り組む場合、金利上昇リスクを避けられる固定金利は心理的な安心感にもつながります。
不動産所得の税務基礎と節税
アパート経営で得た収入は不動産所得として課税されます。国税庁によると、不動産所得の必要経費は「不動産収入を得るために直接必要な費用」が基本であり、固定資産税や修繕費、管理費などがこれに含まれます。これらを適切に計上することで課税所得を圧縮できます。
実務で迷いやすいのが修繕費と資本的支出の区分です。国税庁の判定基準の一つとして、支出が60万円未満、または取得価額のおおむね10%相当額以下であるかどうかが目安とされています。通常の維持管理や原状回復は修繕費として当年度の経費にできますが、資産価値を高める支出は資本的支出として減価償却の対象になります。判断に迷う場合は税理士への相談が賢明です。
申告方法では、青色申告を選択すると55万円の特別控除を受けられ、電子申告など一定要件を満たせば65万円控除が適用されます。不動産所得が赤字の場合は給与所得などと損益通算できるため、アパート経営を始める際は早めに青色申告承認申請を行うことをお勧めします。減価償却は現金支出を伴わない経費として計上でき、手元のキャッシュフローを維持しながら税負担を抑えられる点が大きな魅力です。
住宅用地特例・小規模宅地等の特例による軽減
地価の高い渋谷区では、税制上の優遇をどこまで活用できるかが収益を大きく左右します。固定資産税・都市計画税には住宅用地特例があり、200㎡以下の小規模住宅用地については、固定資産税の課税標準が6分の1、都市計画税の課税標準が3分の1にそれぞれ軽減されます。更地と住宅建築後では固定資産税額に大きな差が生じるため、保有コストの観点からもアパート建築には合理性があります。
相続の局面では、相続税評価の軽減が重要です。賃貸アパートの土地は、国税庁によれば借家権の目的となっている家屋の敷地として貸家建付地評価の対象となり、更地より評価額が下がります。さらに、小規模宅地等の特例のうち貸付事業用宅地等に該当すれば、200㎡までの部分について評価額が50%減額される可能性があります。ただし、相続開始前3年以内に貸付を始めた宅地は原則として対象外となるなどの要件があるため、早めの準備が欠かせません。これらの特例は貸家建付地評価と組み合わせることで、地価の高い渋谷区ほど軽減額が大きくなります。適用可否は個別事情によって異なるため、必ず税理士に確認してください。
渋谷区のアパート経営事例とパートナー選びのチェックポイント
数値で見る成功ケースと失敗ケース
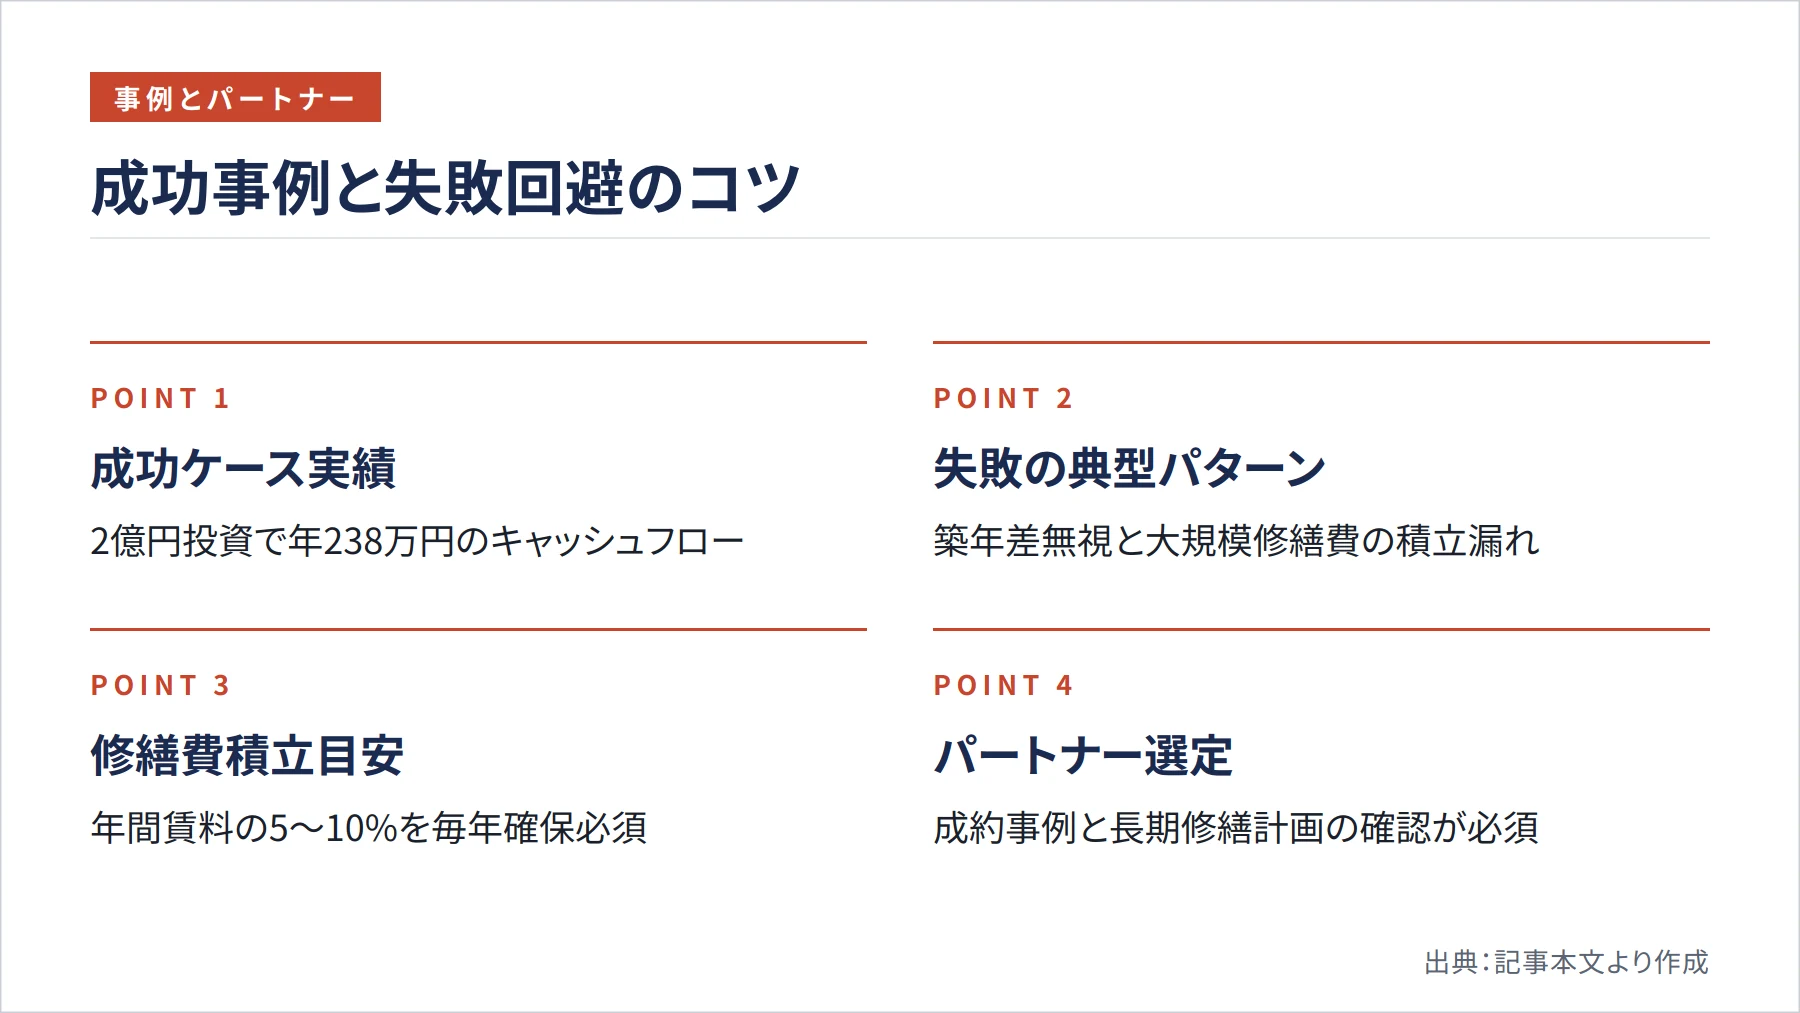
具体的な数字で収益像を押さえておきましょう。渋谷区内で築15年以内のワンルーム8戸アパートを2億円で取得し、自己資金20%、残りを金利1.8%・期間30年で借り入れた場合を考えます。家賃を月12.5万円に設定すると年間想定賃料は1,200万円です。空室率10%・運営費15%を差し引いた実質収入は約918万円で、年間返済額約680万円を引くとキャッシュフローはおよそ238万円となります。利回りは地方に比べ低めですが、資産価値の維持と流動性を考慮すれば十分に合理的な数字です。
一方、原宿エリアでは注意が必要です。築年差による賃料差が大きいため、築古物件を新築並みの想定賃料で収支を組むと、実際には埋まらず計画が崩れます。失敗例として典型的なのは、駅近の高額な土地を強気の利回り想定で高値掴みし、修繕費の積立を収支に織り込まず、大規模修繕の時期に資金繰りが行き詰まるパターンです。木造アパートは築25年前後で屋根や外壁の大規模修繕が必要になるため、年間賃料収入の5〜10%を修繕費として積み立てておくことが、こうした失敗の有効な回避策になります。
パートナー選定の実務チェックリスト
渋谷区でのアパート経営は、信頼できるパートナー選びで成否が分かれます。建築会社・仲介・管理会社に対しては、賃料査定の根拠を具体的に示せるか、周辺の成約事例を提示できるか、長期修繕計画を用意しているか、サブリースを提案する場合はその条件が明確かを必ず確認してください。賃料査定が周辺相場と乖離していないか、成約賃料ベースで説明しているかを見極めることが、過大な収支想定を避ける第一歩です。
なお、サブリース契約(管理会社が一括借り上げを行う契約)を活用する場合は慎重な確認が必要です。国土交通省は、サブリースに関して誇大広告等の禁止・不当な勧誘等の禁止・契約締結前の重要事項説明義務を定めており、契約内容を十分に理解することが求められます。
相談をスムーズに進めるには、登記事項証明書、公図、固定資産税の納税通知書、そして用意できる自己資金額を事前にそろえておくと話が早く進みます。これらの資料があれば、融資の概算や収支シミュレーションの精度が格段に上がります。
まとめ:渋谷・原宿のアパート経営を成功させる視点
渋谷区・原宿のアパート経営は、高い物件価格と低い利回りというハードルがある一方で、単身者を中心とした底堅い賃貸需要、資産価値の安定性、税務面の優位性という強みを併せ持っています。23区や郊外との比較から自分の投資目的を明確にし、原宿では町丁目単位の建築規制まで確認した上で物件や計画を選ぶことが、収益を左右します。渋谷駅中心地区では2030年度に駅と歩行者ネットワークの概成が予定されており、再開発による回遊性の改善は今後数年の需給材料になります。
最終的に重要なのは、短期的な利回りだけでなく、10年・20年先を見据えた資産形成の視点です。信頼できる建築会社・管理会社・税理士・融資担当者というチームを整え、自分の目的に合った物件や土地活用を選ぶことが、成功への最大のポイントといえます。制度や最新の税制については、国税庁や渋谷区、各公的機関の公式情報を必ずご確認ください。
