賃貸物件を探していると「フリーレント2ヶ月」といった条件をよく目にします。一定期間の家賃が無料になる仕組みは魅力的ですが、「短期で解約したら違約金がかかるのでは」「いくら払うことになるのか」「その違約金に消費税はつくのか」と不安を感じる方も少なくありません。
フリーレント物件には確かにメリットがある一方で、契約前に理解しておくべき落とし穴も存在します。特に違約金が発生する期間と金額の目安、そして消費税の扱いは、思い込みで判断すると損をしかねない部分です。この記事では、国土交通省や国税庁、消費者庁など公的機関の情報をもとに、後悔しない判断基準を丁寧に解説していきます。
フリーレントの基本的な仕組みを押さえる
フリーレントとは、賃貸契約において入居後の一定期間、家賃を無料にする制度のことです。都市部を中心に一般的な募集条件として定着しており、制度そのものは正当な集客手段として広く認知されています。
まず押さえておきたいのは、フリーレント期間中に何が免除されるかは契約次第だという点です。家賃だけが無料で管理費や共益費は支払うケースが多い一方、免除の範囲は契約書の定めによって変わります。国土交通省の『賃貸住宅標準契約書』はフリーレントの適用範囲を定義していないため、「家賃無料」という言葉だけで完全無料と思い込まないことが大切です。実際にどこまで免除されるのか、契約書で必ず確認しましょう。
さらに重要なのは、フリーレント期間も契約期間に含まれる点です。2年契約で2ヶ月フリーレントなら、実際に家賃を払うのは22ヶ月ですが、契約上は24ヶ月として扱われます。この前提を理解しておくことが、違約金の仕組みを正しく把握する土台になります。
いまの家賃で、いくらのマンションが買えるのか 家賃から買える棟を見る
違約金が発生する条件を正しく理解する
フリーレント物件で最も誤解が多いのが、短期解約違約金の発生条件です。「フリーレント物件なら必ず違約金がかかる」と思われがちですが、実際には契約の中途解約に関する定め方によって扱いが大きく変わります。
国土交通省の標準契約書のモデルでは、借主は少なくとも30日前に解約を申し入れることで中途解約できるとされています。また、30日前予告が足りない場合でも、30日分の賃料を支払えば解約申入れの日から30日以内に随時解約できる仕組みが示されています。注目したいのは、この標準契約書の文言そのものには、短期解約違約金やフリーレント返還の固定額条項は置かれていないという点です。つまり、違約金は法律で一律に決まっているものではなく、あくまで個別の契約に特約として追加される性質のものだといえます。
国交省の相談対応事例集でも、一定期間後の中途解約権を留保した契約で、その権利を適切な期間をおいて行使した場合には違約金を支払う必要はないと説明されています。一方で、中途解約権が留保されていない契約では原則として解約できず、残期間の家賃等を支払う問題が生じます。フリーレント物件を検討する際は、契約書に中途解約の定めがあるか、その予告期間はどのくらいか、違約金の特約が入っていないかを、まず確認することが欠かせません。
違約金が発生する「期間」と金額の相場目安
読者が最も知りたいのは、「いつまで住めば違約金を払わずに済むのか」「もし払うならいくらか」という具体的な数字でしょう。ここは契約ごとに異なるため公的に一律の基準があるわけではありませんが、業界の実務にはおおよその傾向があります。
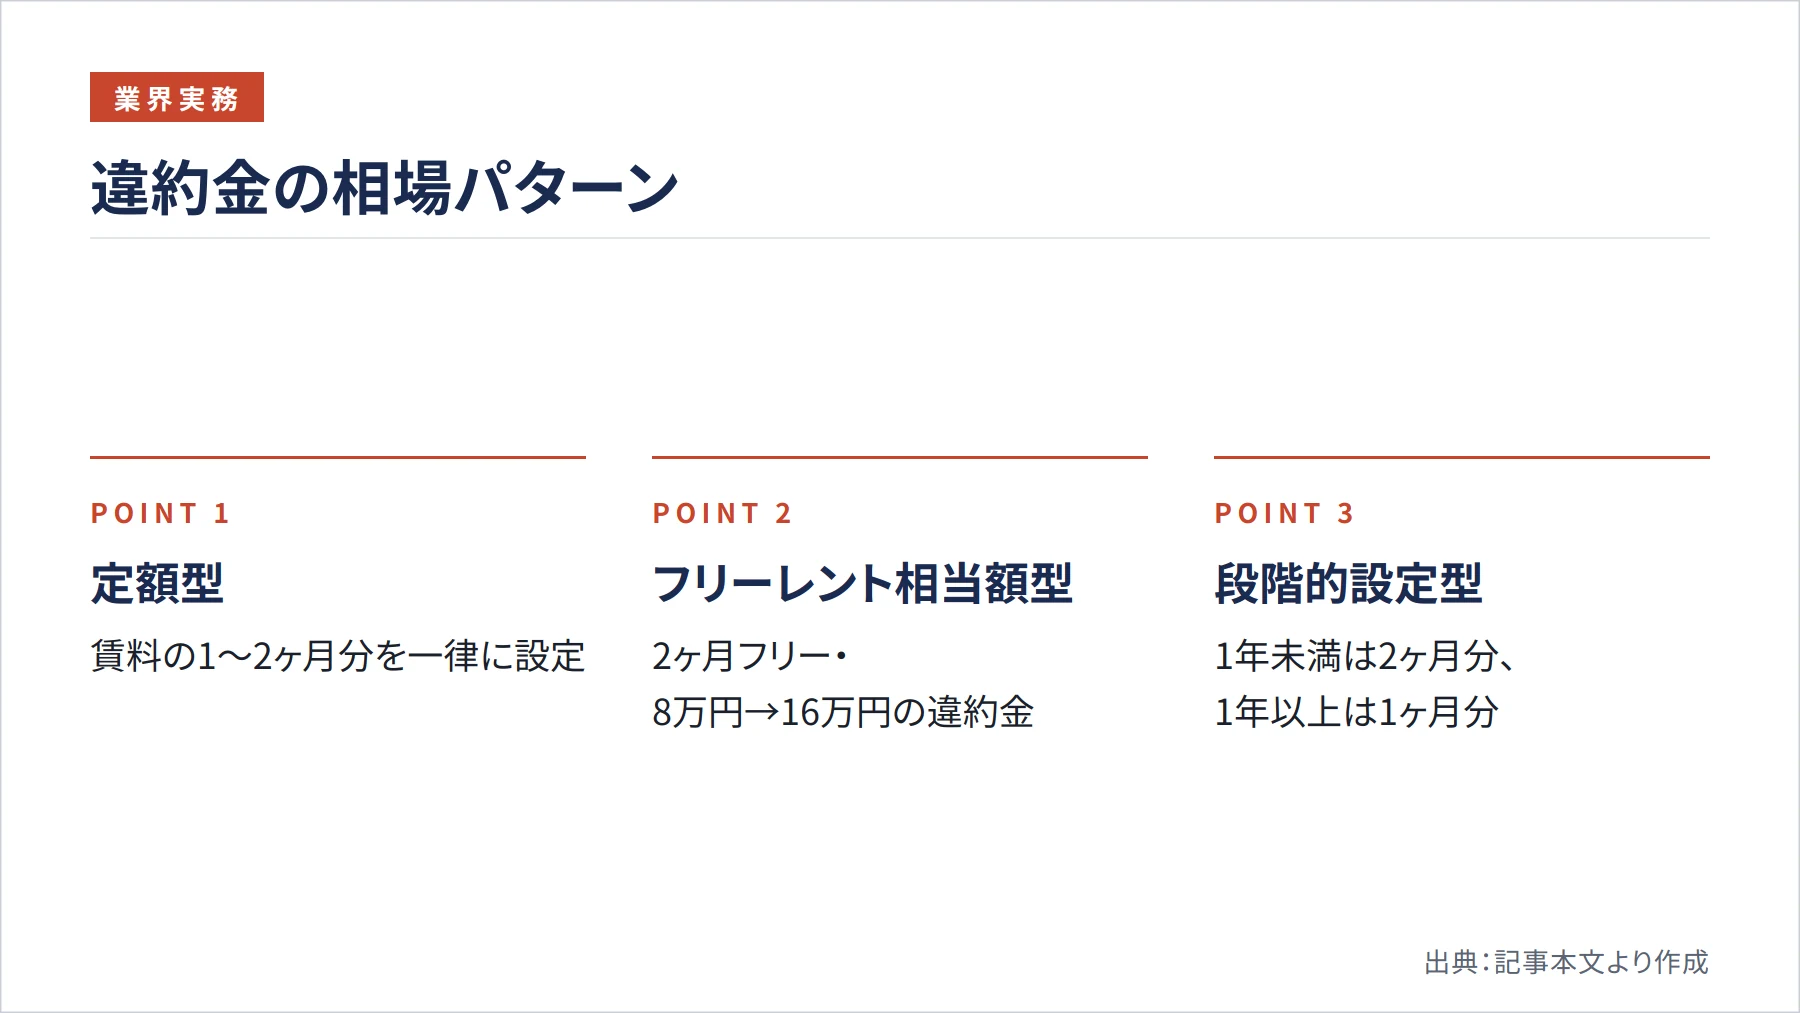
縛り期間として設定されやすいのは、入居から1年未満や2年未満という区切りです。業界の実務では、フリーレント物件に「契約1年以内に解約する場合は賃料1ヶ月分の違約金を払う」といった条件が付き、一定期間以上住まないとフリーレント分の支払いが必要になる例が多いとされています。一般的な傾向として、フリーレント期間が長い物件ほど縛り期間も長くなりやすい点は意識しておくとよいでしょう。
金額の定め方には大きく二つの系統があります。ひとつは賃料1〜2ヶ月分といった定額で設定するもの、もうひとつはフリーレント期間相当額をそのまま返還させるものです。段階的に設定する契約もあり、たとえば「1年未満の解約は賃料2ヶ月分、1年以上2年未満は1ヶ月分」のように、早く出るほど負担が重くなる形がよく見られます。いずれにせよ相場はあくまで傾向値であり、実際の負担額は契約書の特約が優先されるため、数字の思い込みは禁物です。
見落としやすいのが縛り期間の起算日です。入居日を基準にするか契約開始日を基準にするかで、数日から1ヶ月程度のずれが生じることがあります。退去のタイミングが境目に近い場合、この数日の差で違約金の有無が変わりかねません。契約書で起算点がどちらなのかを必ず確認しておきましょう。
フリーレント期間相当額を違約金とする実務
消費者庁の研究会資料では、フリーレント物件について、短期で借主から解約されると賃料が得られないまま貸すための費用だけが残るため、短期解約の場合にフリーレント期間の賃料相当分を違約金とする場合があると説明されています。あくまで「そうした場合もある」という実務の説明であり、すべての物件が同じ金額を設定するわけではありません。
具体的なイメージとして、2ヶ月フリーレントで家賃8万円の物件を早期に解約した場合、フリーレント期間相当額として16万円程度の違約金が定められているケースがあります。フリーレントで得したはずの金額が、解約時にそのまま戻る計算になることもあるわけです。金額の根拠や計算方法は物件ごとに異なるため、契約前に必ず条件を確認しておきましょう。
高額すぎる違約金は無効になる可能性がある
違約金の金額が不当に高い場合には、消費者を守る仕組みが働きます。消費者契約法第9条第1項第1号は、解除に伴う損害賠償額や違約金の合算額が、同種の契約の解除で事業者に生じる平均的な損害を超える部分を無効とすると定めています。
消費者庁の注釈でも、この条項に該当する場合には平均的な損害の額を超える部分が無効となり、事業者は平均的損害額の範囲内でしか違約金を請求できないと整理されています。残期間の家賃等を違約金とする条項でも、金額が不当に高ければ同法が適用され、借主が支払う違約金は「平均的な損害額」で足りることになります。つまり、契約書に高額な違約金が書かれていても、その全額が必ず有効とは限りません。さらに消費者契約法には、消費者が求めたときに事業者が違約金の算定根拠を説明する規定もあるため、金額に疑問を感じたら根拠の説明を求め、後述する公的な相談窓口を活用するとよいでしょう。
通常物件や交渉フリーレントにも違約金はつく
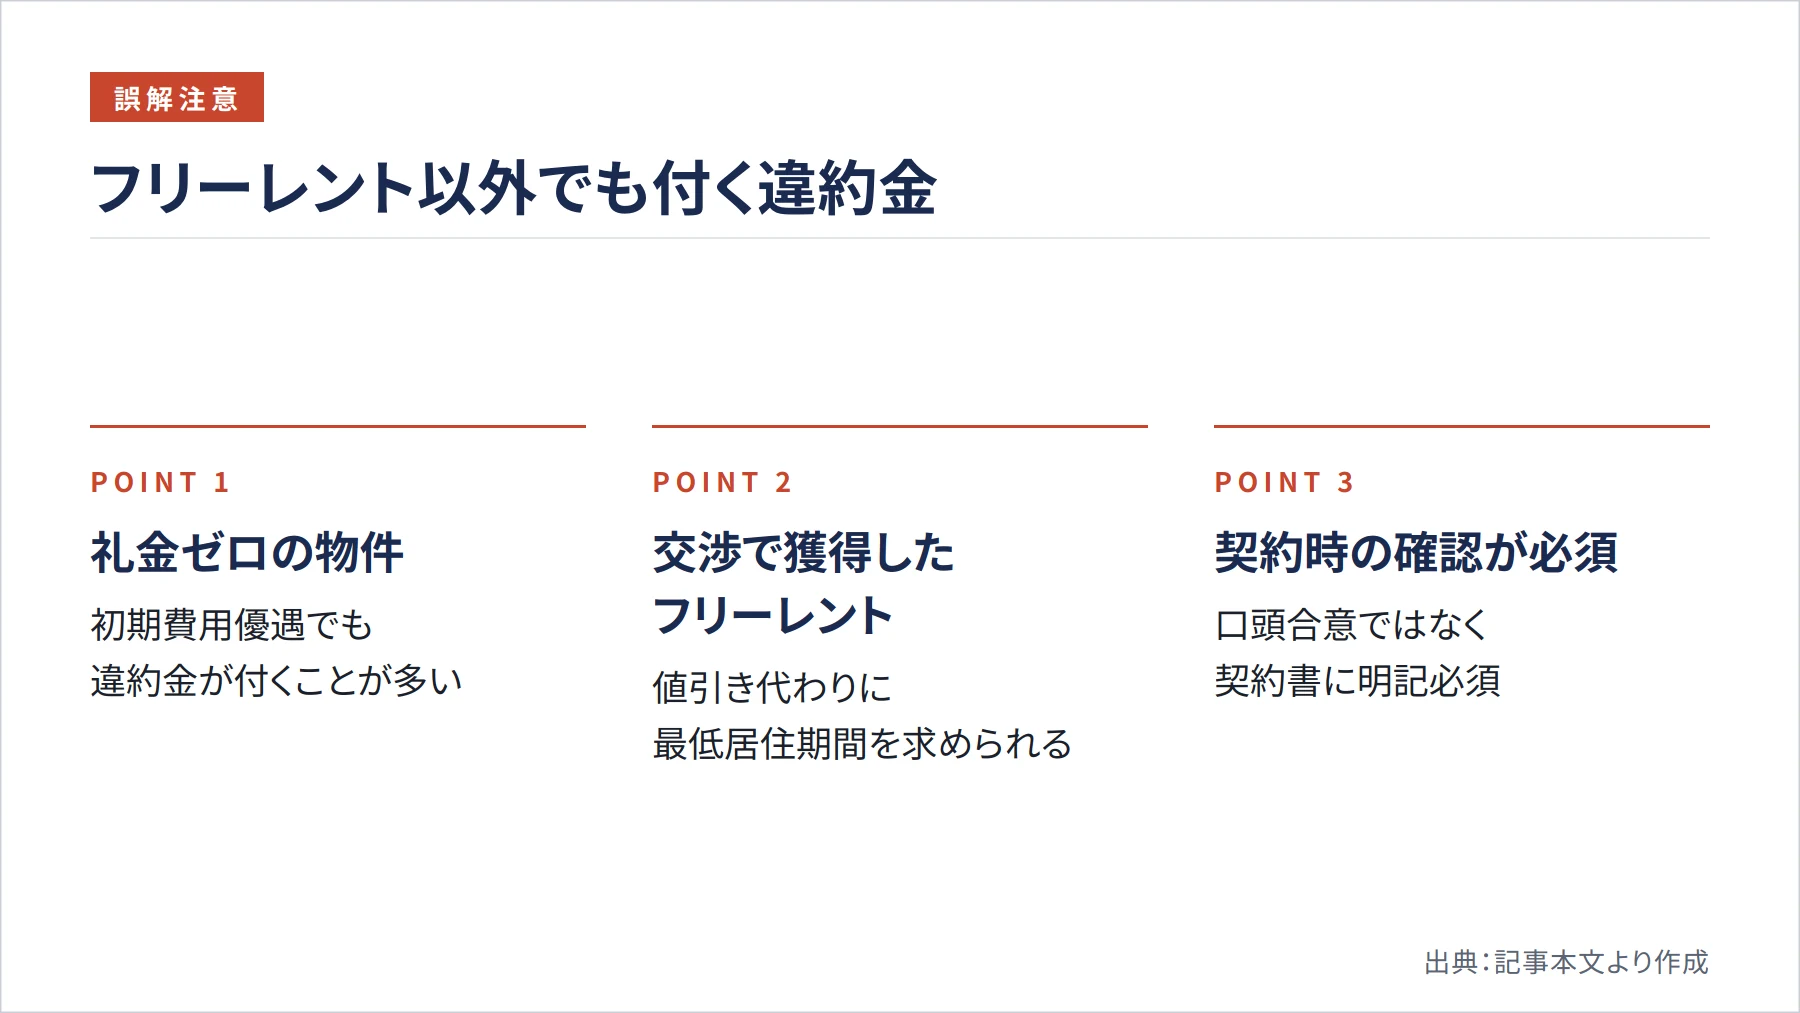
ここで誤解を解いておきたいのは、短期解約違約金はフリーレント物件に特有のものではないという点です。礼金ゼロや仲介手数料無料といった初期費用優遇の物件、あるいは特段の優遇がない通常物件でも、短期解約違約金の特約が付くことは珍しくありません。
背景にあるのは、貸主が入居者募集のために負担した広告料や、退去後の原状回復費といった初期コストです。短期間で退去されるとこれらを回収できないため、最低限の居住期間を求める特約を入れるわけです。したがって「フリーレントだから損をする」という理解は正確ではなく、優遇の有無にかかわらず契約書の特約欄を確認する姿勢が欠かせません。フリーレント物件と通常物件を比べるときは、初期費用の安さだけでなく、違約金条件まで含めて横並びで判断することが大切です。
また、募集条件に元からフリーレントが付いている場合だけでなく、交渉で付けてもらった場合も短期解約違約金の対象とされるのが一般的です。貸主が値引きに応じる代わりに、空室期間の損失を取り戻すための最低居住期間を求める構造だからです。交渉でフリーレントを獲得できても、違約金条件はセットで付いてくると考えておきましょう。交渉が成立したときは口頭合意で終わらせず、免除の範囲・期間・違約金の条件を契約書や覚書に明記してもらうことが重要です。なお、総額で考えると、フリーレント交渉より賃料そのものの減額交渉のほうが長期的に有利になる場合もあるため、どちらを優先するかは住む予定期間と合わせて検討するとよいでしょう。
違約金と消費税の関係を正確に押さえる
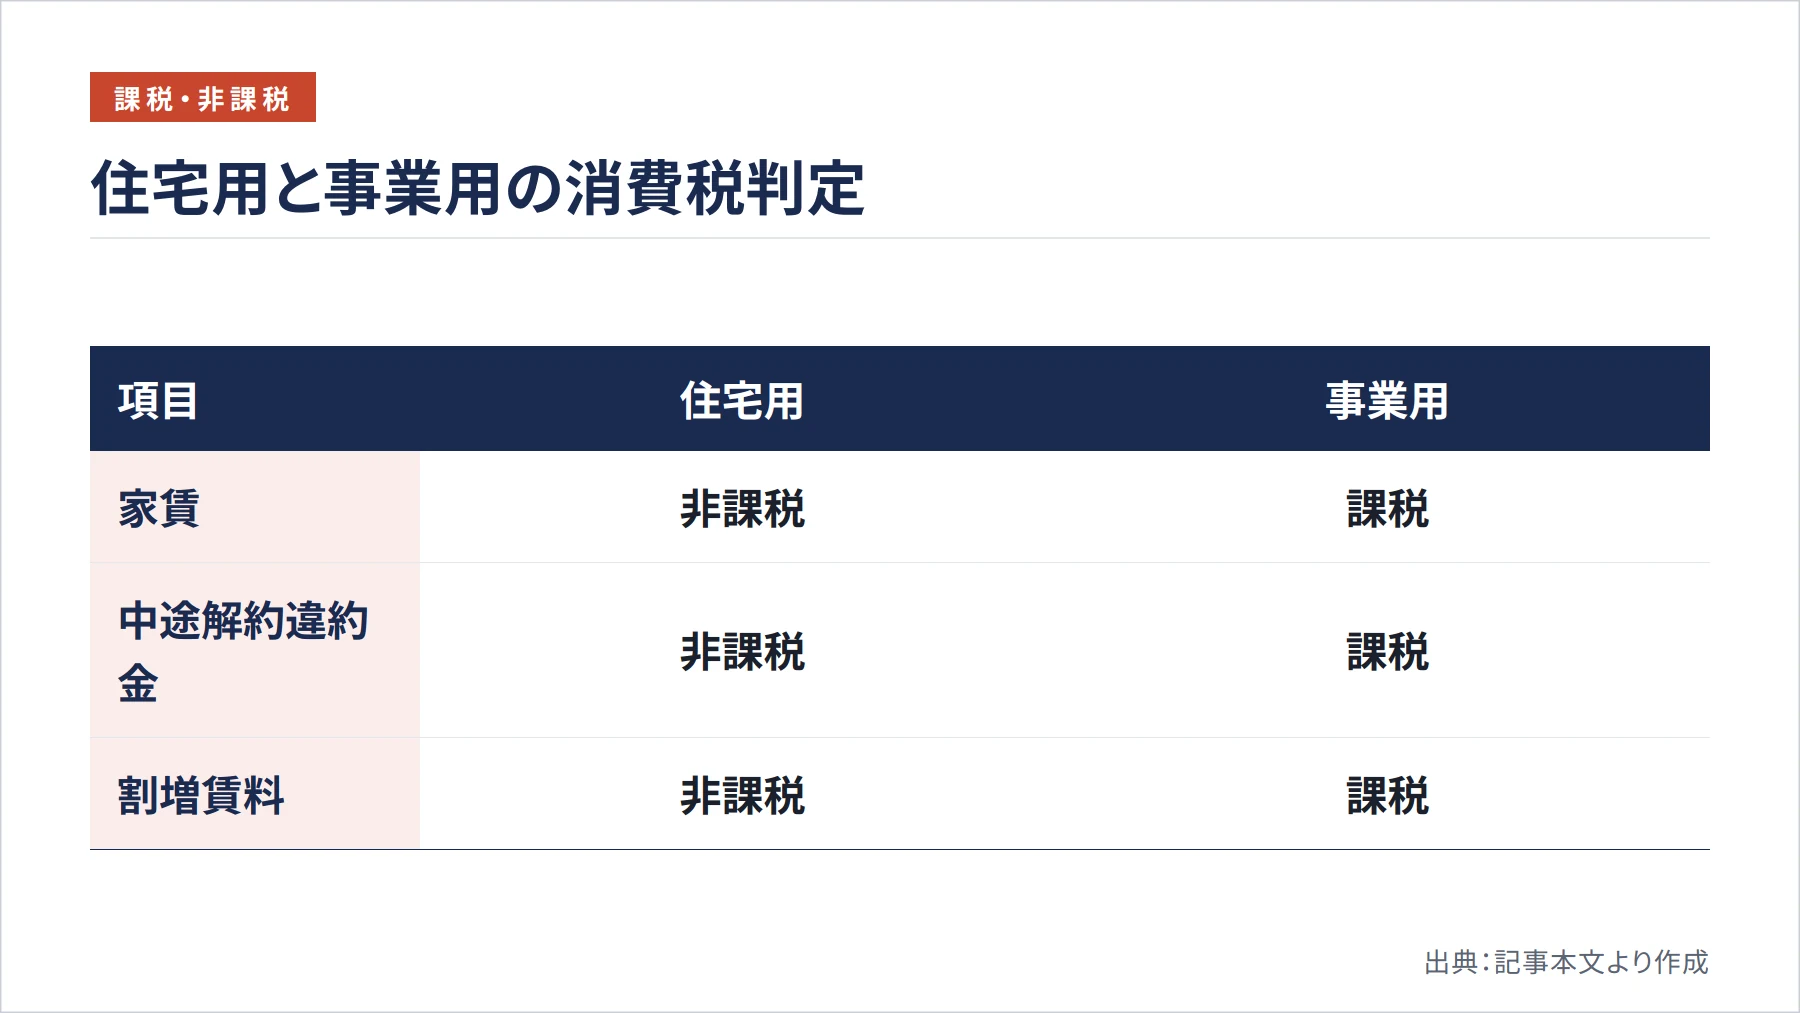
「フリーレント 違約金 消費税」という関心の高いテーマについて、正確に整理しておきます。ここで大切なのは、契約書に書かれた名称ではなく、その金銭がどのような性質を持つかで課税・非課税が判定される点です。
国税庁は、建物賃貸借の中途解約違約金について、賃貸人が中途解約されたことで生じる逸失利益を補填するために受け取るものであるため、損害賠償金として課税の対象とはならないとしています。したがって、フリーレント期間相当額のような逸失利益を補う性質の違約金は、原則として消費税の非課税と考えられます。なお、フリーレント返還条項そのものを直接対象にした個別の質疑応答までは確認できていないため、「返還=必ず非課税」と断定はできませんが、実質が賃料利益の補填であれば不課税の整理が有力です。
一方で、同じ解約時の金銭でも「解約手数料」「取消手数料」など、役務提供の対価にあたるものは消費税の課税対象になります。国税庁の通達では、キャンセル料のうち解約事務の対価にあたる手数料は課税対象と整理されています。つまり「違約金と書いてあれば非課税」という単純なラベル判断は危険で、実質で判定する必要があるのです。
さらに注意したいのが、手数料部分と損害賠償部分が混在し、区分せず一括で授受する場合の扱いです。国税庁は、事業者がその全額を区分せず一括して受領している場合には、全体を対価に該当しないものとして扱う取扱いを示しています。契約書の文言だけでなく、その金銭が逸失利益の補填なのか役務提供の対価なのかを見極めることが、正しい理解につながります。
住宅用と事業用で扱いが分かれる点
消費税を考えるうえで見落とせないのが、住宅用か事業用かによる違いです。国税庁によると、事務所などの建物を貸し付ける家賃は課税対象ですが、住宅の貸付けは契約で住宅用であることが明らかで、貸付期間が1ヶ月未満などの例外に当たらない限り非課税とされています。
この違いは解約に関する金銭にも及びます。たとえば契約終了後に退去しない場合の割増賃料は、店舗や事務所では課税対象となりますが、住宅用なら非課税です。また、事務所・店舗の賃貸では、返還しない権利金や保証金も貸付けの対価として課税対象になります。同じ「退去時に支払うお金」でも性質や用途によって扱いが変わるため、自分の契約が住宅用か、その金銭が何の対価なのかを意識することが重要です。
フリーレント物件で注意したいその他のポイント
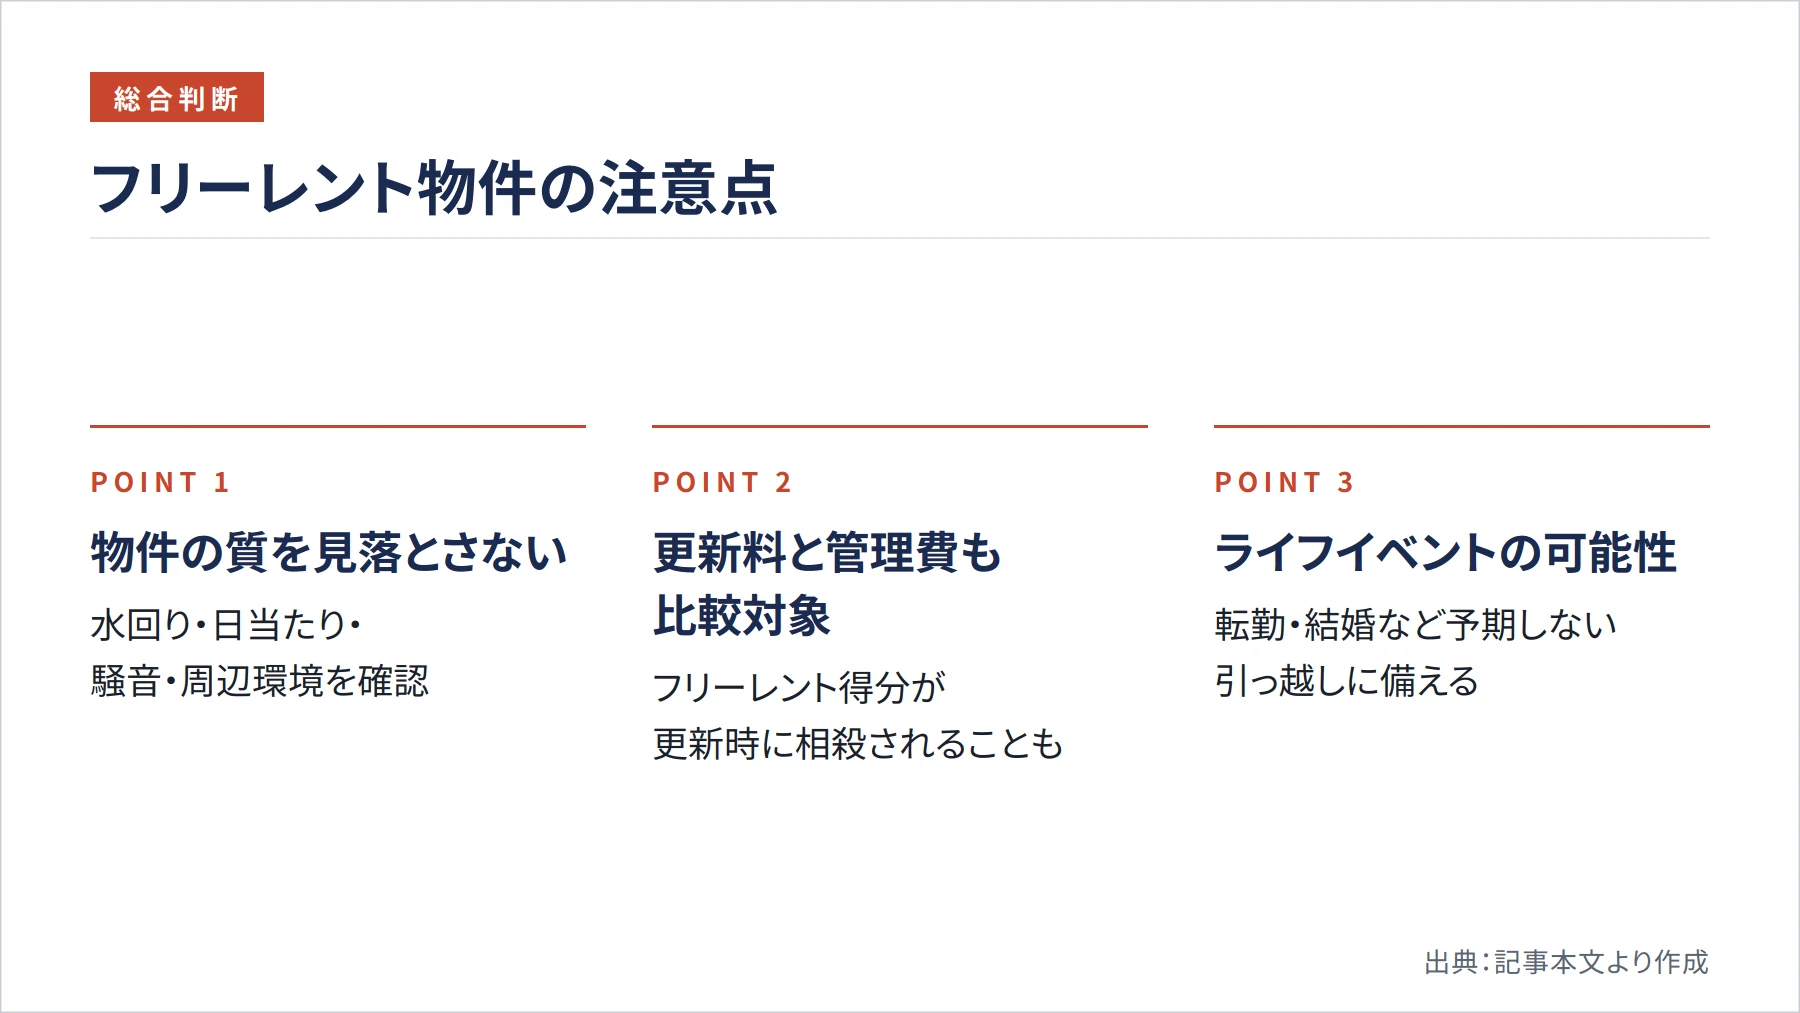
違約金と消費税以外にも、契約前に確認しておきたい点があります。まず、フリーレントという条件に目を奪われて物件そのものの質を見落とさないことです。大家がフリーレントを提示する背景には、新築の早期満室や閑散期の集客といった前向きな理由も多い一方、なかなか入居者が決まらない事情が隠れている場合もあります。内見時には水回りの状態、日当たり、騒音、周辺環境を冷静にチェックしましょう。
更新料や管理費についても、長期的なコストで比較することが大切です。初期費用を抑える代わりに更新料が高めに設定されているケースもあり、フリーレントで得した分が更新時に相殺されることもあります。免除の範囲や更新条件はあくまで契約書の定めによって決まるため、周辺の類似物件と条件を照らし合わせて総合的に判断してください。
ライフイベントとの相性も見逃せません。入居時に長く住むつもりでも、急な転勤や結婚・同棲などで引っ越しを余儀なくされることは誰にでも起こり得ます。中途解約権の予告期間や違約金の条件次第で負担が変わるため、変化の可能性がある方は契約内容をより慎重に確認する必要があります。なお定期建物賃貸借でも、床面積200㎡未満の居住用建物で、転勤・療養・親族介護などのやむを得ない事情があるときは、借主から1ヶ月前の申入れで解約できる法定の例外があります。
フリーレント物件がお得になるケース
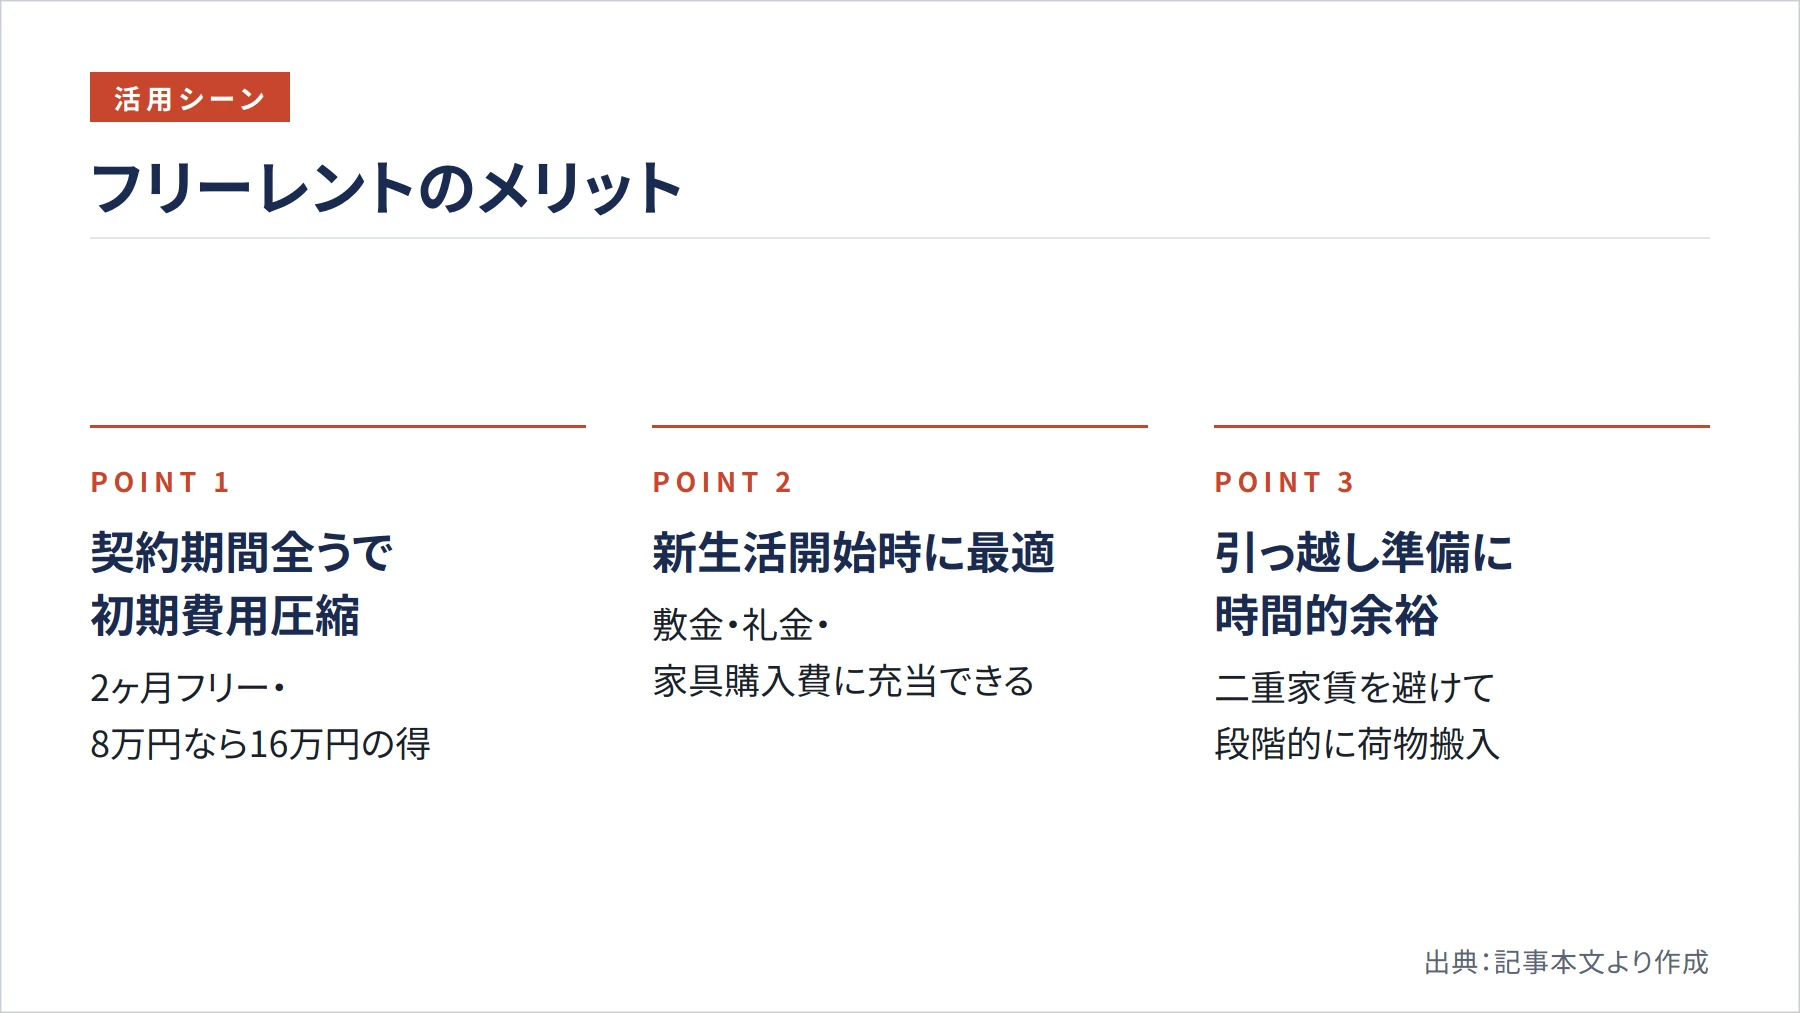
ここまで注意点を中心に見てきましたが、条件が合えばフリーレント物件は初期費用を大きく抑えられる有効な選択肢です。確実に契約期間を全うできる見込みがある方は、純粋にメリットを享受できます。2ヶ月フリーレントで家賃8万円の物件に予定どおり住み続ければ、16万円分がそのまま得になる計算です。
就職や進学で初めて一人暮らしを始める方にとっても、フリーレントは心強い味方です。敷金・礼金や家具家電の購入費用がかさむ時期に、浮いた資金を生活の立ち上げに回せます。また、フリーレント期間を活用して前の住居との二重家賃を抑えたり、少しずつ荷物を運んだりできる点も、引っ越しに余裕を持たせてくれます。
契約前に確認すべきチェックポイント
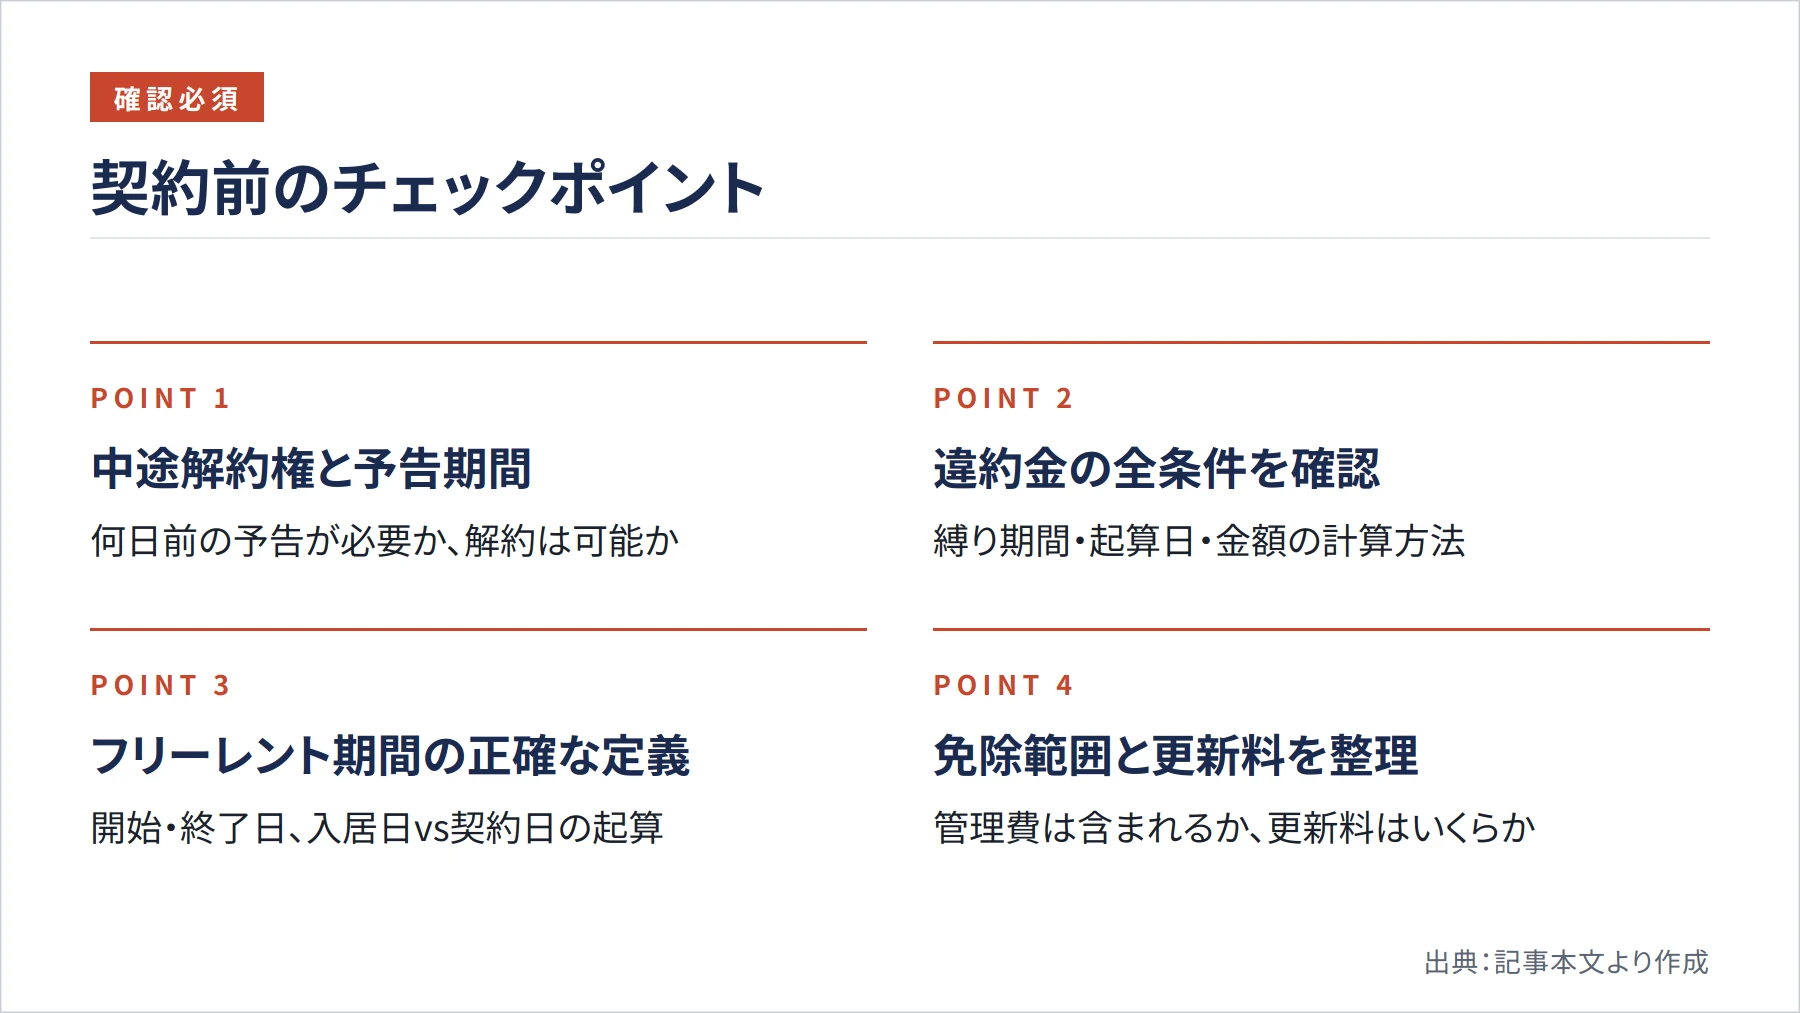
フリーレント物件を契約する際は、口頭の説明だけでなく契約書の該当箇所を自分の目で確かめることが重要です。最優先で確認したいのは、中途解約権の有無と予告期間、違約金の発生条件と計算方法です。違約金の縛り期間が何年か、起算日は入居日か契約開始日か、金額は定額かフリーレント期間相当額か、こうした点を一つずつ確かめましょう。
フリーレント期間の開始日と終了日も正確に把握してください。入居日から起算するのか契約日から起算するのかで、実質的な免除期間が変わります。月の途中入居の日割り計算も確認しておくと安心です。あわせて、管理費や共益費が免除対象に含まれるか、更新料の有無と金額はどうかも契約書で確かめ、総合的にお得かどうかを見極めましょう。
違約金の消費税については、名称だけで判断せず、逸失利益の補填なのか役務提供の対価なのかを意識して確認することが大切です。判断に迷う場合は、国税庁が案内している各国税局の電話相談センターに問い合わせるとよいでしょう。契約内容そのものにトラブルや不安を感じたときは、消費者ホットライン「188」に電話すれば、地域の消費生活相談窓口を案内してもらえます。
まとめ:仕組みを理解して賢く判断する
フリーレント物件は、違約金や消費税の仕組みを正しく理解して選べば、初期費用を大きく削減できる有効な選択肢です。違約金は中途解約権の有無や予告期間によって発生条件が変わり、縛り期間は1年未満や2年未満、金額は賃料1〜2ヶ月分やフリーレント期間相当額が目安とされますが、いずれも傾向値にすぎず契約書の特約が優先されます。高額すぎる場合には消費者契約法によって一部が無効になる可能性もあります。
短期解約違約金はフリーレントだけでなく通常物件や交渉で付けたフリーレントにも付くため、優遇の有無にかかわらず特約欄の確認が欠かせません。消費税については、契約書の名称ではなく金銭の実質で判定される点がポイントで、逸失利益の補填は原則非課税、役務提供の対価は課税対象となります。
最後に、契約前には中途解約の条件、違約金の性質・期間・金額、フリーレント期間の詳細、管理費や更新料の扱いを必ず確認してください。判断に迷うときは公的な相談窓口を活用し、後悔のない物件選びを進めていただければ幸いです。なお、税務や制度の最新情報は、国税庁や消費者庁など各公的機関の公式サイトで確認することをおすすめします。