不動産を売却するとき、立退き交渉やトラブル対応で弁護士に依頼する場面は少なくありません。そのとき支払った弁護士費用が経費になるのか、迷う方は多いはずです。実は、弁護士費用は一律に「経費」として処理できるわけではなく、必要経費・譲渡費用・取得費の3つに振り分けられる点を理解することが欠かせません。この記事では、国税庁の公式情報をもとに、売却時の弁護士費用がどの区分に入るのかを判定する考え方と、譲渡所得の計算や申告書類までを整理して解説します。
不動産売却の利益は「譲渡所得」として課税される
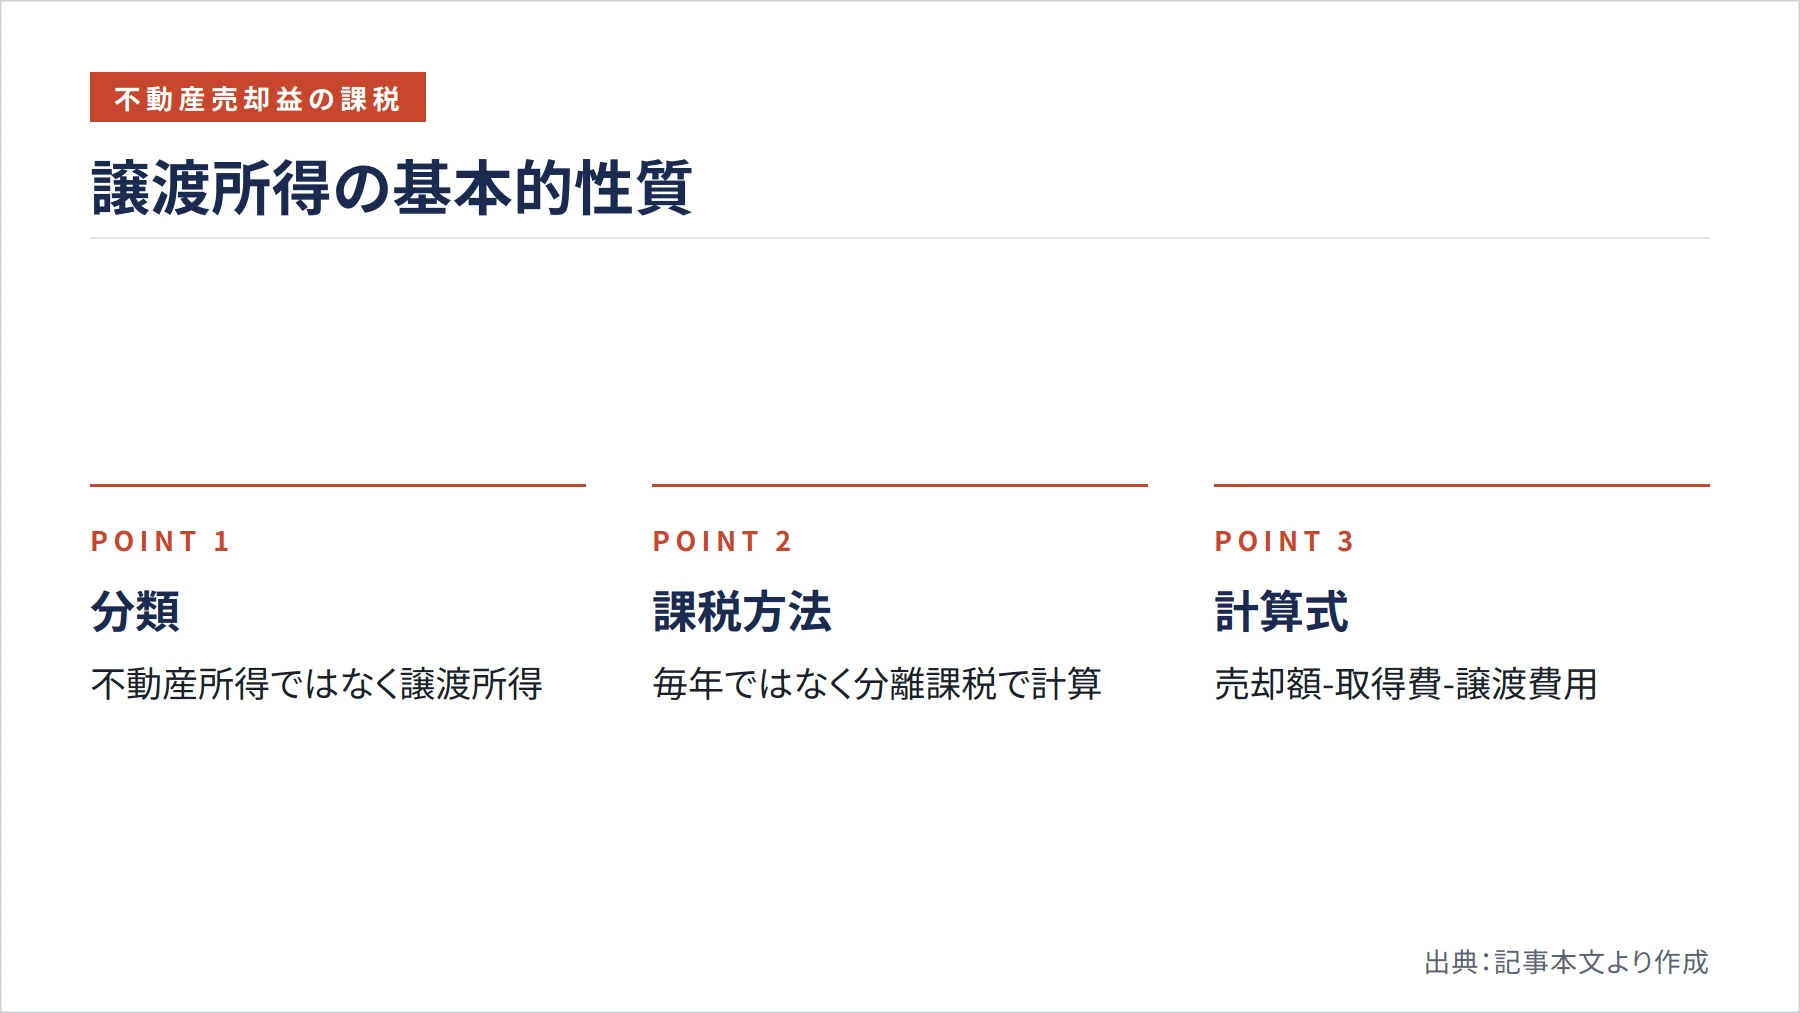
まず押さえておきたいのは、土地や建物を売って得た利益は不動産所得ではなく「譲渡所得」として扱われるという点です。国税庁によると、不動産所得には譲渡所得に該当するものは含まれないと明記されています。家賃収入などの不動産所得が毎年の総合課税であるのに対し、売却益は分離課税の譲渡所得として、別の仕組みで計算されます。この違いを理解しておくことが、弁護士費用の処理を誤らないための出発点です。
譲渡所得の金額は、売却額(収入金額)から取得費と譲渡費用を差し引いて計算します。つまり弁護士費用を含む諸費用は、取得費に入るのか、譲渡費用に入るのか、それとも賃貸経営中の必要経費なのかで、差し引ける年分も税額への影響も変わります。どの区分に入れられるかが、手取り額を大きく左右するのです。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
取得費と譲渡費用の違い|弁護士費用はどちらに入るか
譲渡所得を計算する上で、取得費と譲渡費用は性質がまったく異なります。取得費とは、物件を買ったときの購入代金に購入時の諸費用を加え、建物部分は減価償却費を差し引いた金額です。購入時の仲介手数料・印紙税・登記費用・不動産取得税などが取得費に含まれます。一方の譲渡費用は、その資産を「売るために直接かかった費用」を指します。
弁護士費用も、この取得費と譲渡費用、そして賃貸中の必要経費のいずれかに振り分けられます。国税庁の所得税基本通達によると、業務の遂行上生じた紛争や、業務用資産に関する紛争を解決するために支出した弁護士報酬は、原則としてその業務に係る所得の必要経費になります。ただし例外があり、取得時点ですでに紛争が生じている資産や、取得後に紛争が予想される資産に関する弁護士費用は、必要経費ではなくその資産の取得費になりうるとされています。
具体例で考えてみましょう。問題のある入居者がいると分かったうえで物件を取得し、その後の立退き交渉を弁護士に依頼した場合、その費用は取得費に算入される可能性があります。同じ趣旨で、取得に争いのある資産について所有権等を確保するために直接要した訴訟費用や和解費用も、必要経費に算入済みのものを除いて取得費になると国税庁は定めています。一方、売却契約そのものの効力をめぐる紛争で、契約の成立が認められた場合の弁護士費用は、譲渡に要した費用として譲渡費用に区分されます。
注意したいのは、取得費が分からず概算取得費を使う場合です。購入時の資料が残っていないと、売却価格の5%を取得費とみなす方法があります。この概算取得費を採用すると、過去に支払った弁護士費用を取得費に上乗せすることはできません。取得費に算入できる弁護士費用があるなら、購入時の契約書や領収書を確保しておくことが大切です。
立退きの弁護士費用|目的で区分が変わる
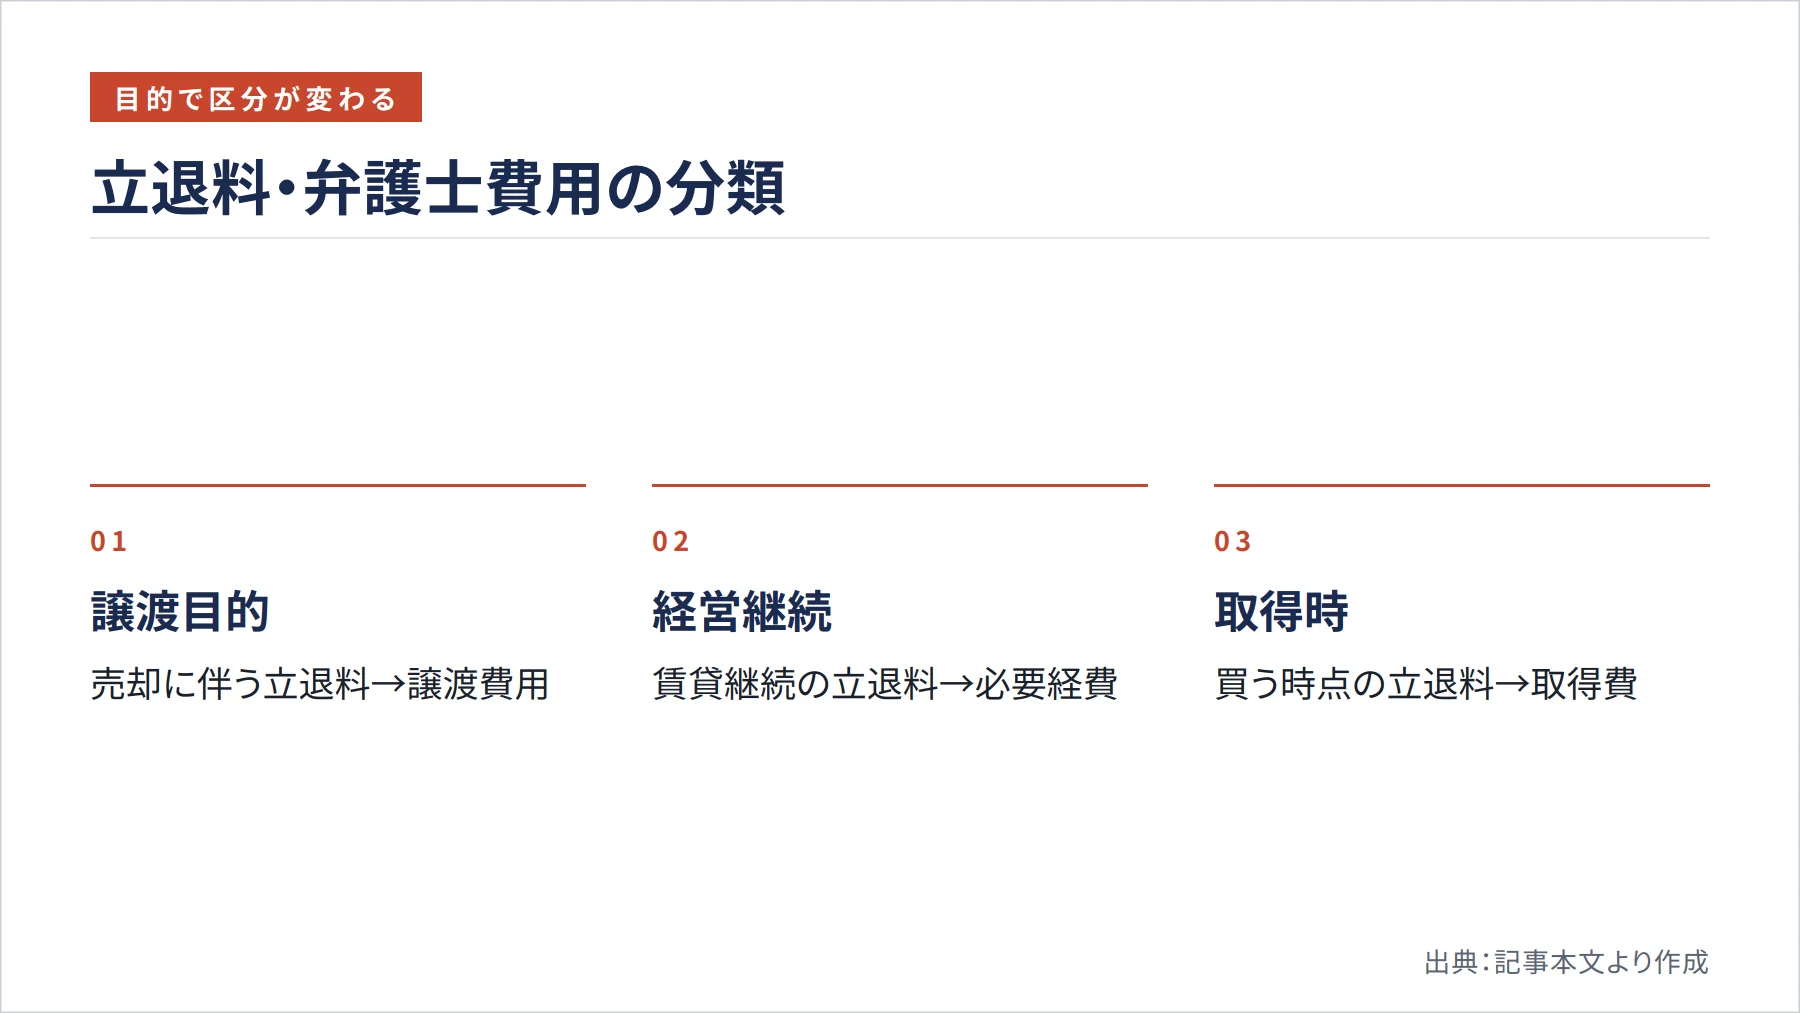
売却に絡む弁護士費用のなかでも、特に判断が難しいのが立退き交渉に関わる費用です。国税庁によると、立退料そのものの扱いは目的によって明確に分かれます。賃貸している建物やその敷地を譲渡するために支払う立退料は譲渡費用となり、売却益の計算で差し引けます。一方、売却目的ではなく、賃貸経営を続ける上で建物の賃借人を立ち退かせるために支払う立退料は、その年の不動産所得の必要経費になります。
さらに、取得の際にその土地や建物を使用していた者へ支払う立退料は、その年の経費ではなく取得費または取得価額になるとされています。同じ立退料でも「売るため」「貸し続けるため」「買うため」で入る区分が変わるのです。弁護士費用も、この立退料と同じ目的に沿って振り分けると理解するのが実務的な考え方です。
ここで誤解しやすい反例があります。賃貸借をめぐる紛争の解決費用は、その結果として和解により底地を譲渡することになったとしても、底地の譲渡のために直接要した費用とは認められないと国税庁は示しています。つまり、売却に至ったという「結果」ではなく、支出した時点での「目的」で区分が決まるということです。賃貸トラブルの延長で売却した場合の弁護士費用は、譲渡費用にできないおそれがあるため、慎重な判断が求められます。
なお、売却目的の立退料を借入金で賄った場合、その借入金利子については、一定期間分に限って譲渡費用として取り扱って差し支えないとされています。立退料と直接関連する利子だからです。資金調達の面でも、立退きの目的を明確にしておくことが処理の前提になります。
不動産売却でかかる費用のうち譲渡費用になるもの
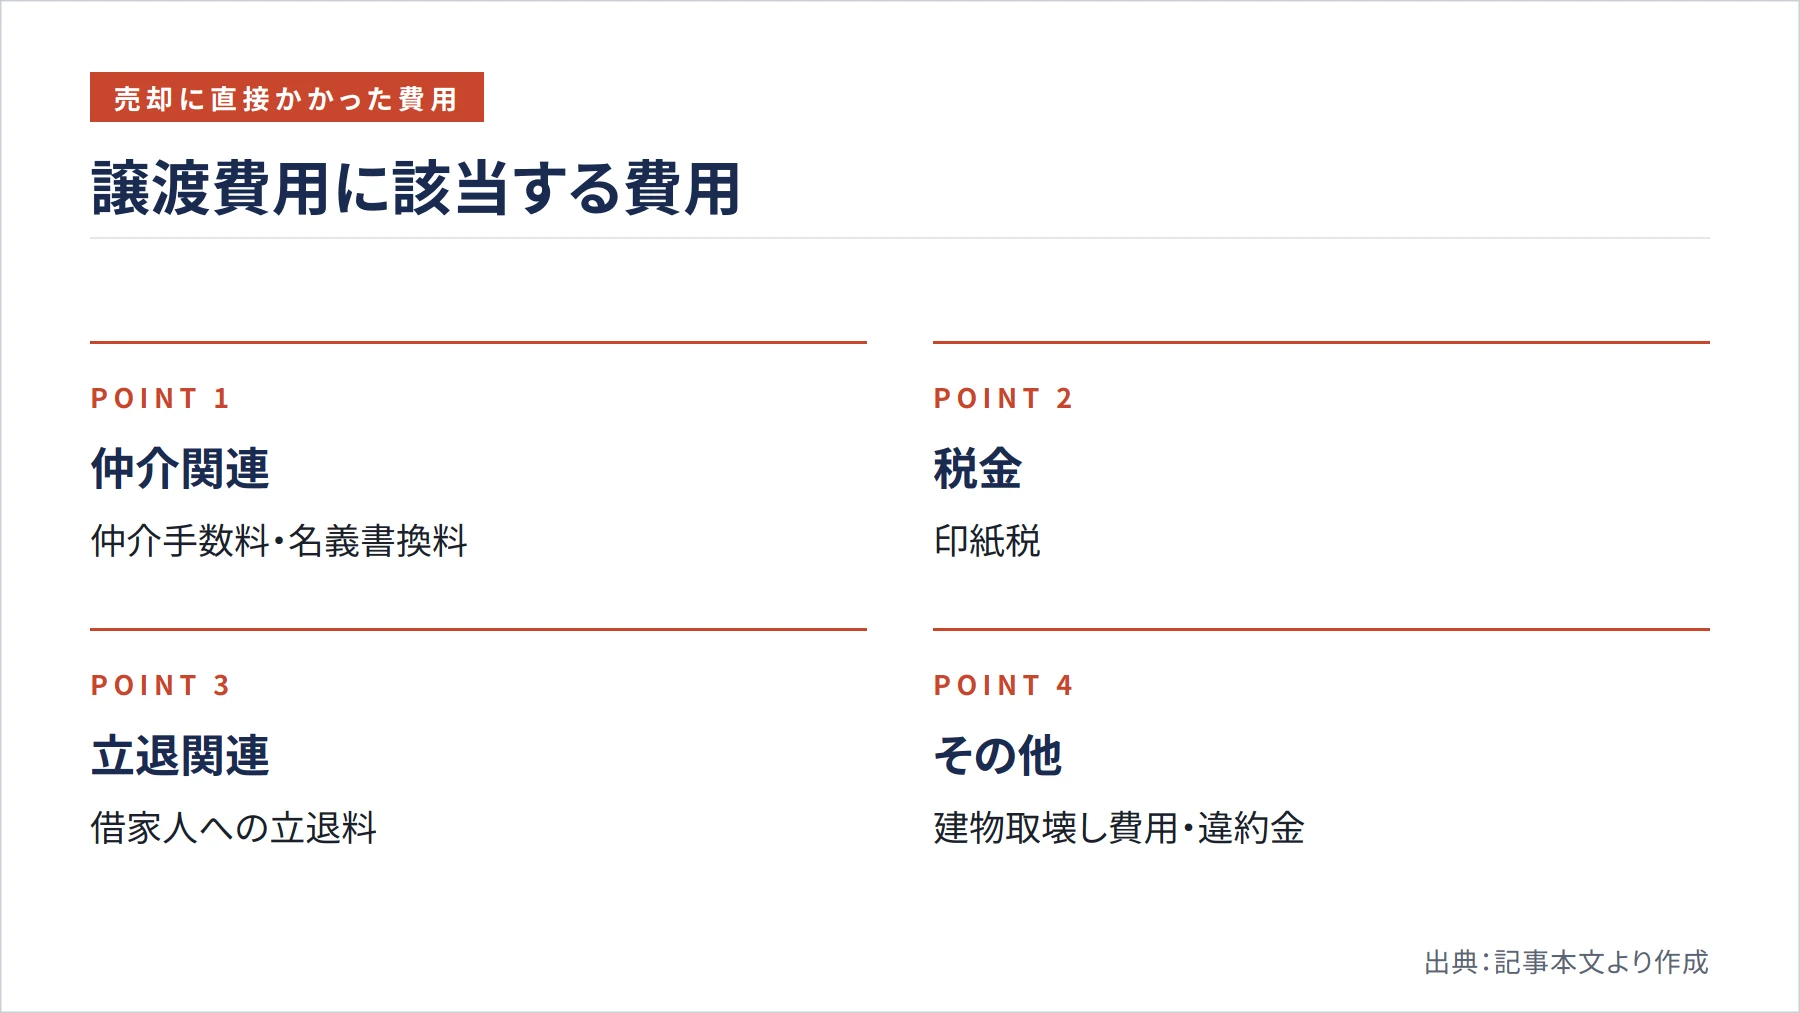
弁護士費用以外にも、売却時にはさまざまな費用がかかります。どれが譲渡費用になるかを整理しておくと、弁護士費用の位置づけも見えてきます。国税庁は譲渡費用の代表例として、仲介手数料、印紙税、貸家を売るために借家人へ支払う立退料、建物の取壊し費用、より有利な条件で売るための違約金、名義書換料などを挙げています。いずれも「売るために直接かかった費用」である点が共通しています。
代表的な売却諸費用と譲渡費用への該当関係を整理すると、次のようになります。
| 費用項目 | 内容・目安 | 譲渡費用該当 |
|---|---|---|
| 仲介手数料 | 売買価格×3%+6万円+消費税(400万円超の上限) | 該当する |
| 印紙税 | 売買契約書の記載金額に応じて課税 | 該当する |
| 立退料 | 売却のため借家人に明け渡してもらう費用 | 該当する |
| 建物の取壊し費用 | 更地で売るための解体費 | 該当する |
| 測量・境界確定費用 | 売却のために実施した場合 | 該当しうる |
| 抵当権抹消登記費用 | 登録免許税は不動産1件につき1,000円+司法書士報酬 | 原則対象外 |
印紙税には売買契約書に対する軽減措置が設けられている期間があり、適用の有無や税額は契約金額によって異なります。最新の税額は国税庁の公式サイトで確認してください。測量費や境界確定費用は、売却を実現するために実施したのであれば譲渡費用に含められますが、通常の維持管理の一環であれば対象外です。抵当権抹消登記にかかる登録免許税や司法書士報酬は、売却のために直接要した費用とはいえないため、原則として譲渡費用にはならない点に注意が必要です。
経費にできない費用と、弁護士費用で否認されやすいケース
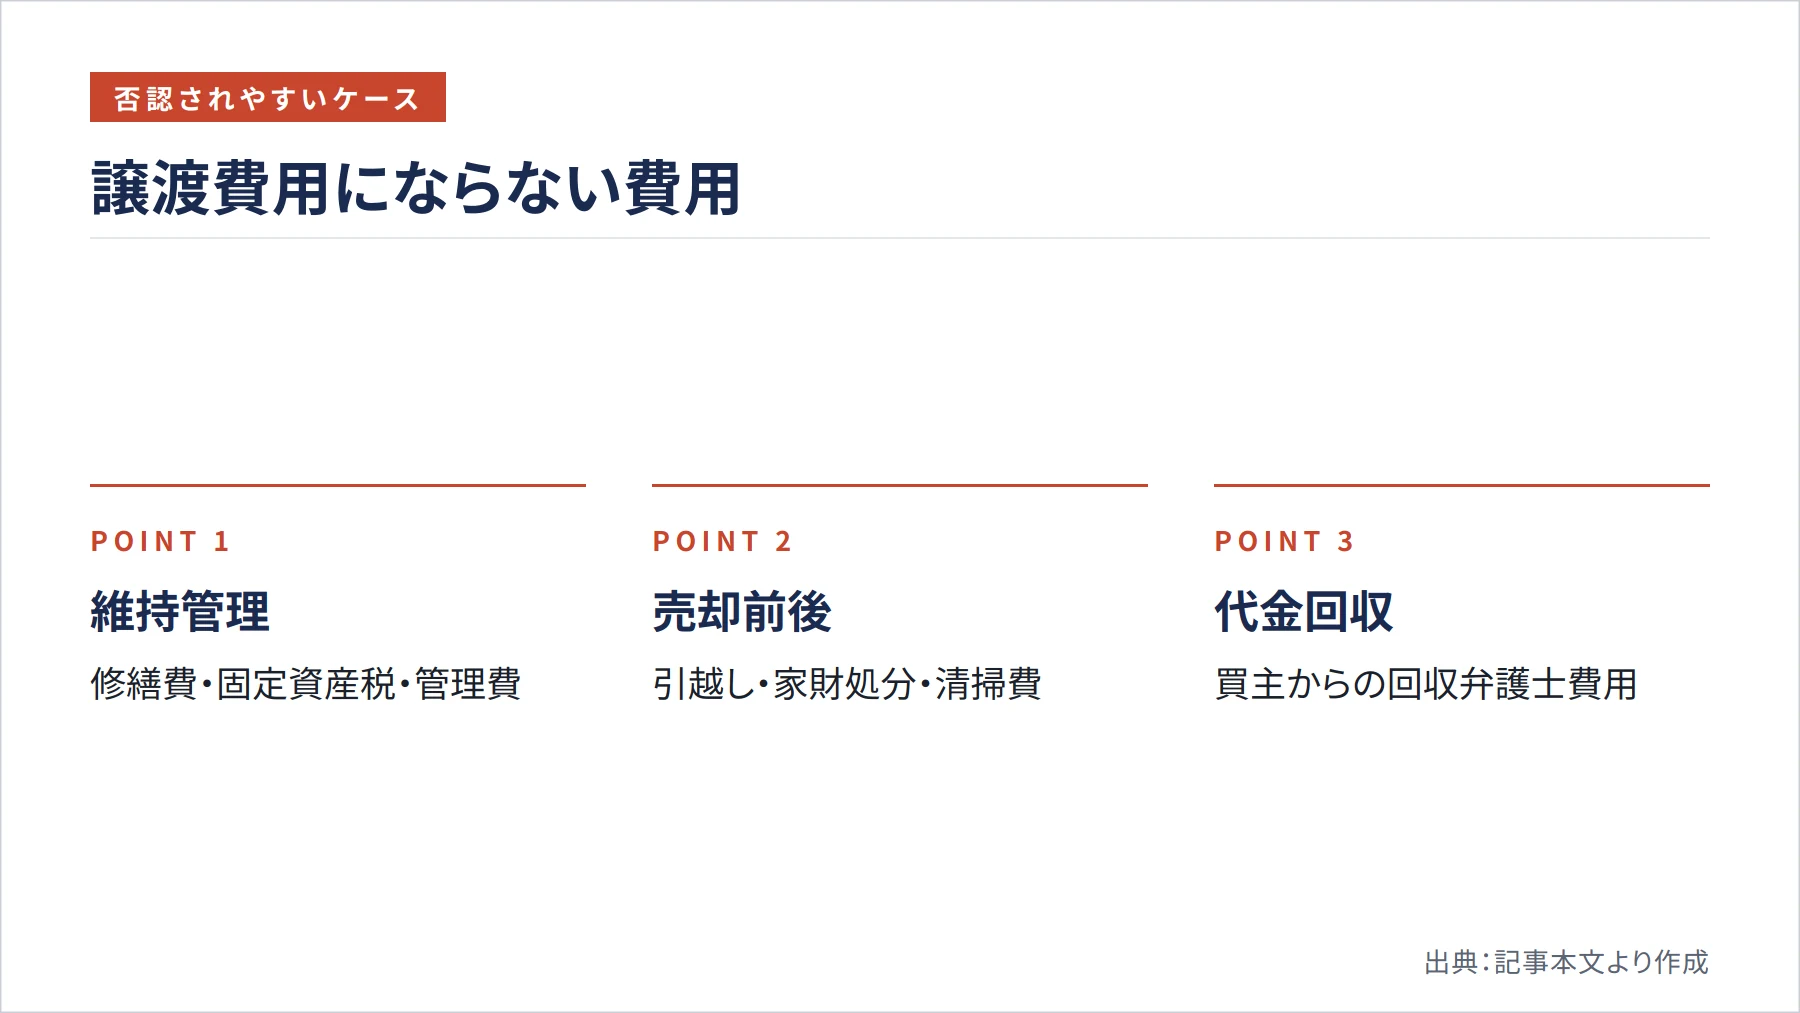
譲渡費用にできない費用を知っておくことも、弁護士費用の判定に役立ちます。資産の維持や管理にかかった修繕費・固定資産税・管理費は、売却に直接結びつく費用ではないため譲渡費用になりません。引越し費用や家財処分費、売却後の清掃費なども同様に対象外です。住宅ローンの繰上返済手数料や、相続登記費用、遺産分割に伴う弁護士費用も、売るために直接要した費用とは認められにくい性質を持ちます。
弁護士費用で特に否認されやすいのが、売却代金の回収のために支払った費用です。国税庁の質疑応答事例によると、買主が代金を支払わないため弁護士に依頼して取り立てた費用は、譲渡代金の取立てに要した費用であって「譲渡に要した費用」ではないため、譲渡費用として控除できないと明示されています。売却の「結果」として生じた弁護士費用は譲渡費用にならないという点が、判定上の最大の落とし穴です。
前述の賃貸借紛争の例と合わせて考えると、譲渡費用になるのは「売る行為そのものに直接向けられた支出」に限られると分かります。代金回収も、賃貸トラブルの延長も、結果的に売却と関係があっても直接費用とはみなされません。自分のケースがどちらに当たるのか、支出の目的を基準に冷静に見極めることが重要です。
譲渡所得税の計算と、弁護士費用を計上した場合の節税効果
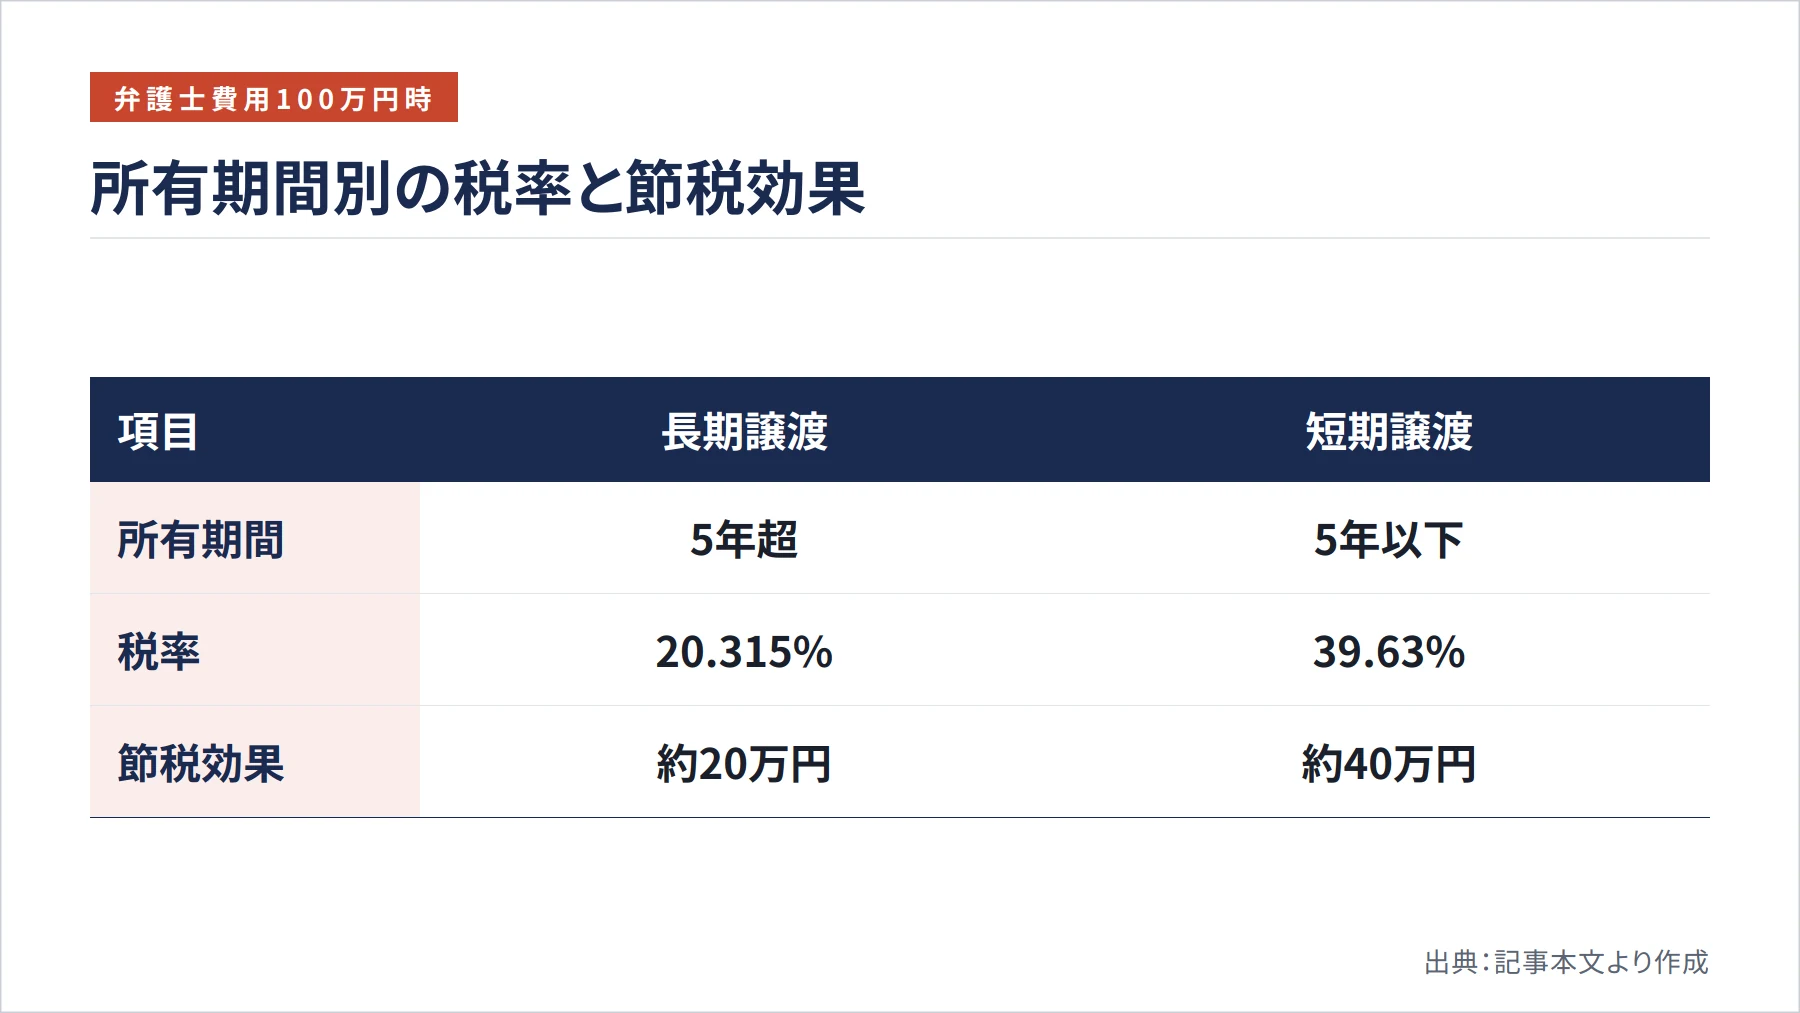
弁護士費用を正しい区分で計上できれば、税負担にどれだけ効いてくるのでしょうか。譲渡所得は、譲渡価額から取得費と譲渡費用を差し引いて計算します。この譲渡所得に税率を掛けて税額が決まります。税率は所有期間によって区分され、売った年の1月1日時点で所有期間が5年を超える長期譲渡は20.315%、5年以下の短期譲渡は39.63%です(いずれも復興特別所得税・住民税を含む)。
仮に弁護士費用100万円を譲渡費用に算入できた場合と、できなかった場合を比べてみましょう。長期譲渡で税率20.315%なら、100万円を差し引けることで税額はおよそ20万円軽くなります。短期譲渡の税率39.63%なら、節税効果は約40万円に達します。区分を誤って譲渡費用に入れ損ねると、数十万円単位で手取りが変わることになります。
一方、賃貸経営上の立退き交渉として不動産所得の必要経費に入れられる場合は、総合課税の所得から差し引かれ、累進課税のもとで他の所得との損益通算も可能になります。所得水準が高い方ほど、必要経費として処理できたときの節税効果が大きくなる傾向があります。譲渡費用と必要経費のどちらが有利かは、支出の目的という本来の区分を前提に、個別事情によって異なります。恣意的に有利な区分を選ぶことはできない点に留意してください。
なお、売却では一定の要件を満たすマイホームの譲渡などに特別控除の特例が設けられていますが、適用の可否や控除額は個別事情によって異なります。特例の最新の要件は国税庁の公式サイトで確認してください。
確定申告での書き方と必要書類
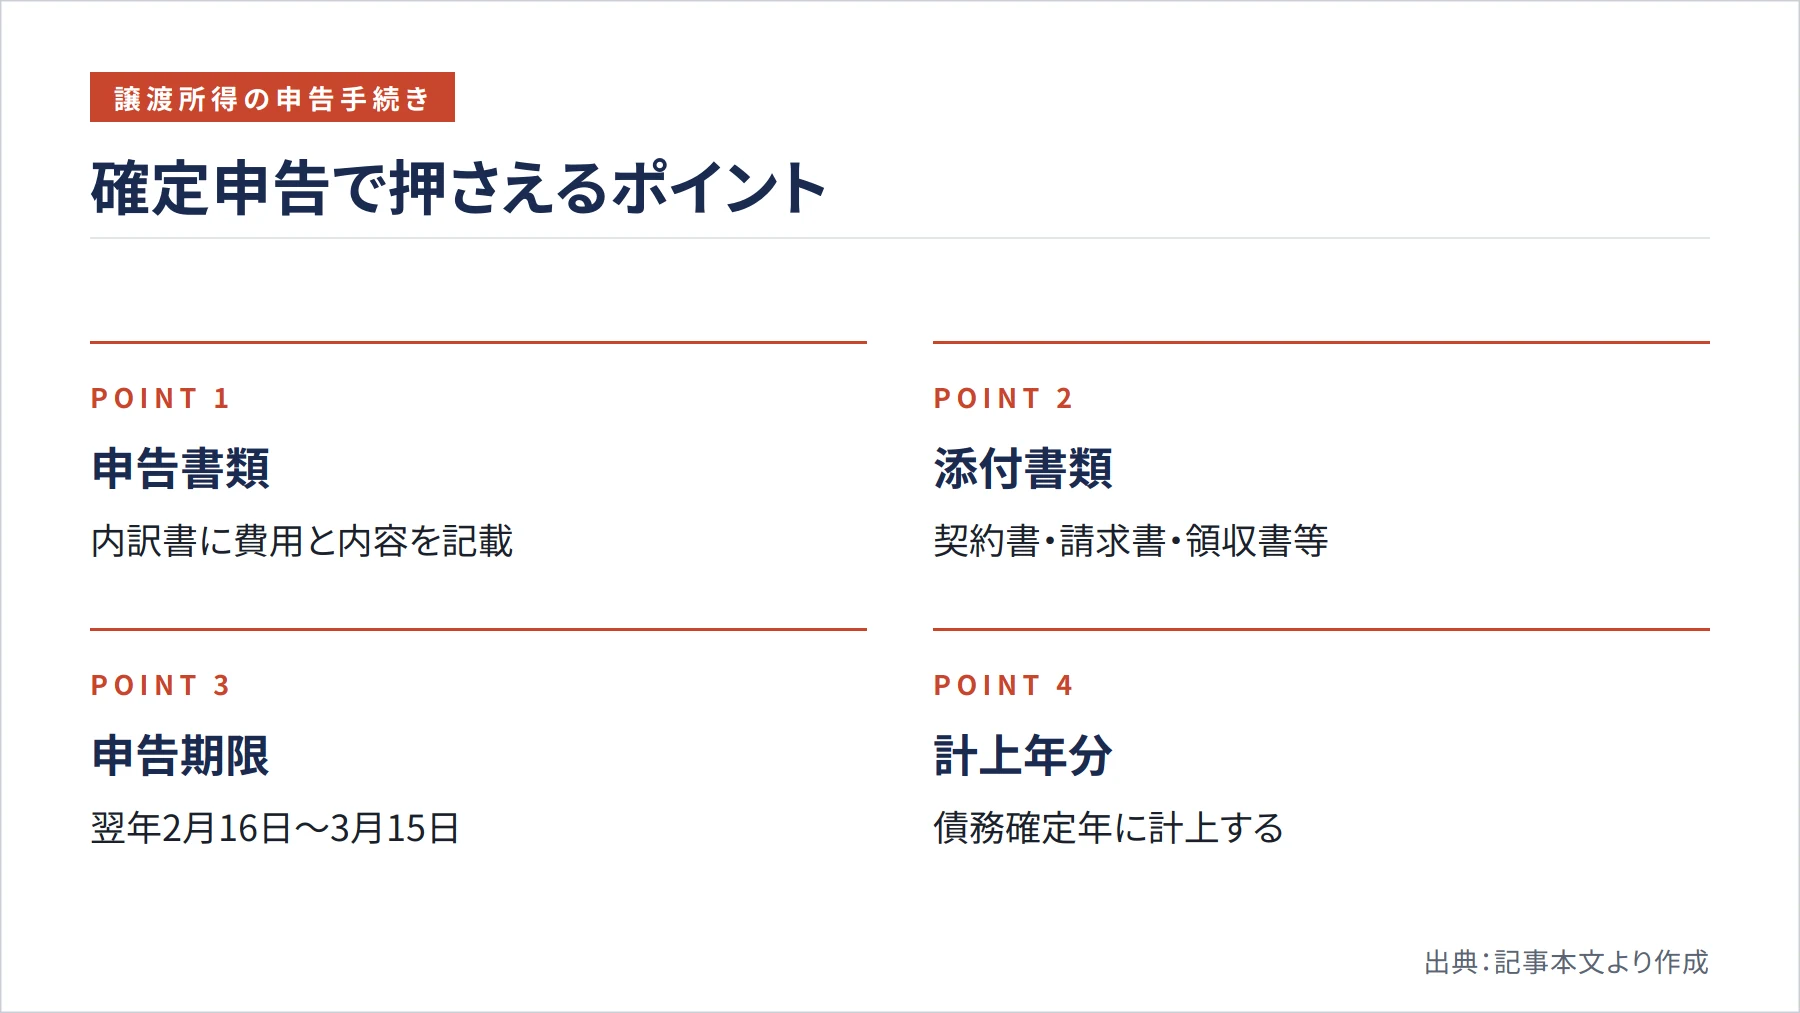
譲渡所得を申告するときは、確定申告書に加えて「譲渡所得の内訳書(確定申告書付表兼計算明細書)」を作成します。弁護士費用を譲渡費用として計上する場合は、内訳書の譲渡費用を記入する欄に、その金額と内容を記載します。仲介手数料や印紙税などの売却諸費用と並べて書き込む形になります。賃貸経営上の必要経費に該当する弁護士費用であれば、譲渡所得ではなく不動産所得の収支内訳書や青色申告決算書に、支払手数料や支払報酬として計上します。
添付または保管が必要な書類としては、売買契約書、弁護士の請求書と領収書、委任契約書、振込記録などが挙げられます。費用の目的と金額を客観的に示せる資料を一式そろえておくことが、税務調査への備えになります。申告期限は売却した年の翌年2月16日から3月15日までで、関係書類は申告後も一定期間保管しておきましょう。
費用を計上する年分にも注意が必要です。必要経費は「実際に支払った年」ではなく、債務が確定した年に計上するのが原則です。国税庁は、支払っていなくてもその年に債務が確定しているものはその年の必要経費になると説明しています。譲渡費用として計上する年分と、賃貸中に必要経費として計上する年分がずれる場合もあるため、支出の性質と確定時期を整理して処理してください。
弁護士報酬の源泉徴収に注意
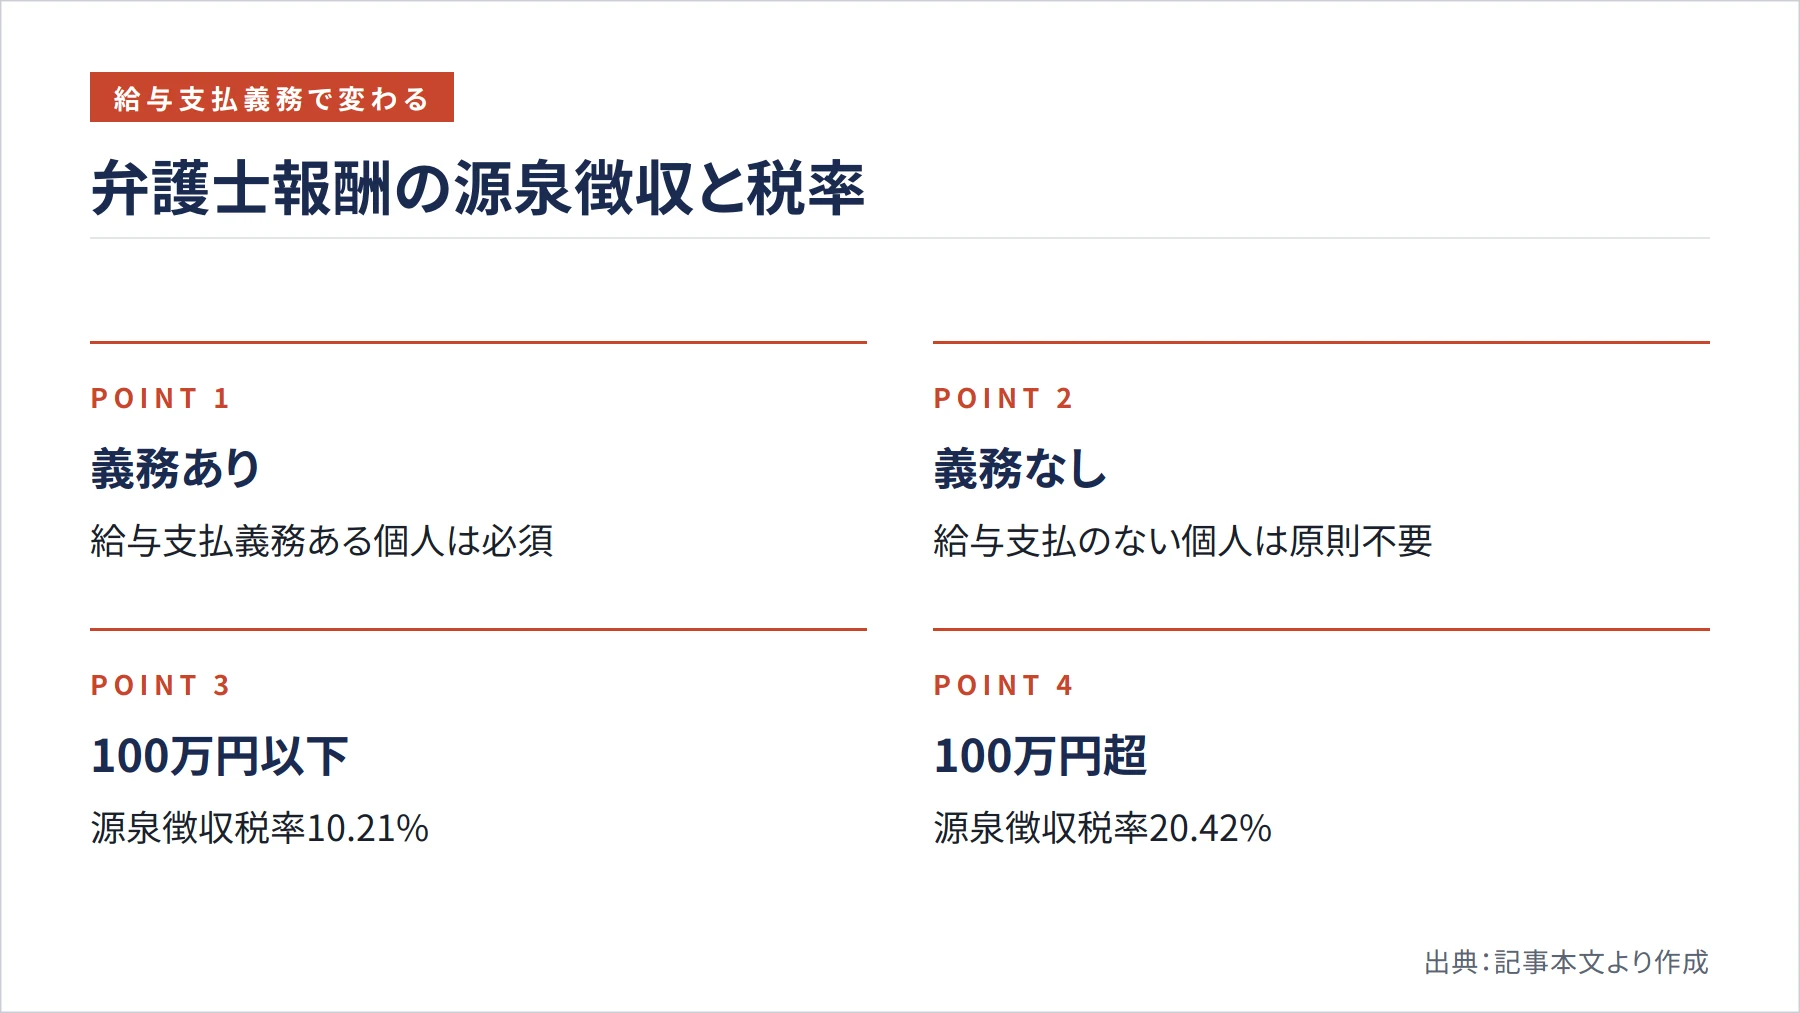
見落とされがちなのが、弁護士報酬を支払う際の源泉徴収です。実は個人であっても、従業員などに給与を支払っていて源泉徴収義務を負う立場なら、弁護士報酬を支払うときにも源泉徴収が必要になります。国税庁によると、給与の支払がある個人は、その給与の納税額がない場合でも、報酬・料金等の支払時に源泉徴収をしなければなりません。
反対に、給与について源泉徴収義務を持たない個人が支払う弁護士報酬は、原則として源泉徴収は不要です。源泉徴収が必要な場合の税率は、支払金額が100万円以下なら10.21%、100万円を超える部分は20.42%とされています。自分が源泉徴収義務者に当たるかどうかを確認したうえで、正しく処理することが大切です。
よくある質問(FAQ)
Q. 不動産売却の弁護士費用の相場はいくらですか。
着手金と報酬金に分かれるのが一般的で、金額は依頼内容や難易度、紛争の規模によって大きく変わります。具体的な料金体系は事務所ごとに異なるため、依頼前に見積もりを取り、委任契約書で内容を確認しておくことをおすすめします。
Q. 共有者とのトラブルで依頼した弁護士費用は経費になりますか。
共有物分割などの紛争解決費用は、その目的によって区分が変わります。売却のために直接要したと認められれば譲渡費用になりえますが、所有権の確保のための費用は取得費になる場合もあります。個別事情によって異なるため、所轄の税務署や税理士に確認してください。
Q. 相続した不動産を売る際の弁護士費用は取得費になりますか。
遺産分割に伴う弁護士費用は、売るために直接かかった費用とは認められにくく、譲渡費用には含めにくい性質を持ちます。一方で、取得に関し争いのある資産の所有権を確保するために直接要した費用は、取得費に算入される場合があります。費用の目的で判断が分かれます。
Q. 司法書士や税理士への報酬は譲渡費用になりますか。
抵当権抹消登記にかかる司法書士報酬は、売却のために直接要した費用とは言いにくく、原則として譲渡費用にはなりません。費用が売却行為そのものに直接向けられているかどうかで判断されます。
まとめ
不動産売却でかかった弁護士費用は、必要経費・譲渡費用・取得費のどれに入るかで、差し引ける年分も税額への影響も変わります。賃貸経営を続けるための立退き交渉なら不動産所得の必要経費、売却のために直接要した費用なら譲渡費用、取得時の紛争や所有権確保のための費用なら取得費という振り分けが基本です。売却代金の回収費用や、賃貸トラブルの延長で売却に至った場合の費用は譲渡費用にならない点が、見落としやすい落とし穴といえます。
いずれの区分でも、委任契約書・請求書・領収書・振込記録を整え、支出の目的を客観的に示せる状態にしておくことが欠かせません。源泉徴収の要否や計上する年分の判断など、実務では細かな論点が絡みます。判断に迷う場合は、税理士や所轄の税務署に相談しながら正確な申告を心がけることが、長期的な不動産投資の安定につながります。
参考文献・出典
- 国税庁「No.1370 不動産収入を受け取ったとき(不動産所得)」— https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1370.htm
- 国税庁「No.3202 譲渡所得の計算のしかた(分離課税)」— https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm
- 国税庁「No.3255 譲渡費用となるもの」— https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3255.htm
- 国税庁「No.1382 立退料を支払ったとき」— https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1382.htm
- 国税庁「所得税基本通達37-25(民事事件に関する費用)」— https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/kaisei/190628/pdf/01.pdf
- 国税庁「法第38条(取得費)関係」— https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/05/18.htm
- 国税庁「譲渡代金の取立てに要した弁護士費用等と譲渡費用」— https://www.nta.go.jp/law/shitsugi/joto/06/01.htm
- 国税庁「譲渡費用の範囲(訴訟費用)」— https://www.nta.go.jp/law/shitsugi/joto/06/02.htm
- 国税庁「No.2210 必要経費の知識」— https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2210.htm
- 国税庁「No.2798 弁護士や税理士等に支払う報酬・料金」— https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2798.htm