
「建築費2000万円でアパートは本当に建てられるのか」「何戸くらいの規模になるのか」と疑問を持つ方は少なくありません。まず結論からお伝えすると、2000万円の予算があれば木造の小規模アパートを建てることは十分に可能です。ただし、建物本体以外にも付帯工事費や諸費用が発生し、さらに地域や構造によって建築費水準は大きく異なります。総予算と相場観を正しく把握しておかないと、計画段階でつまずく原因になります。
本記事では、構造別の坪単価比較から、2000万円で実現できる具体的な建築事例、費用の内訳、収益シミュレーション、融資の選び方までを順に解説します。実例ベースの数値と公的機関の融資情報を交えながら、現実的な計画を立てるための材料を提供していきます。
構造別の坪単価比較|2000万円でどこまで選べるか
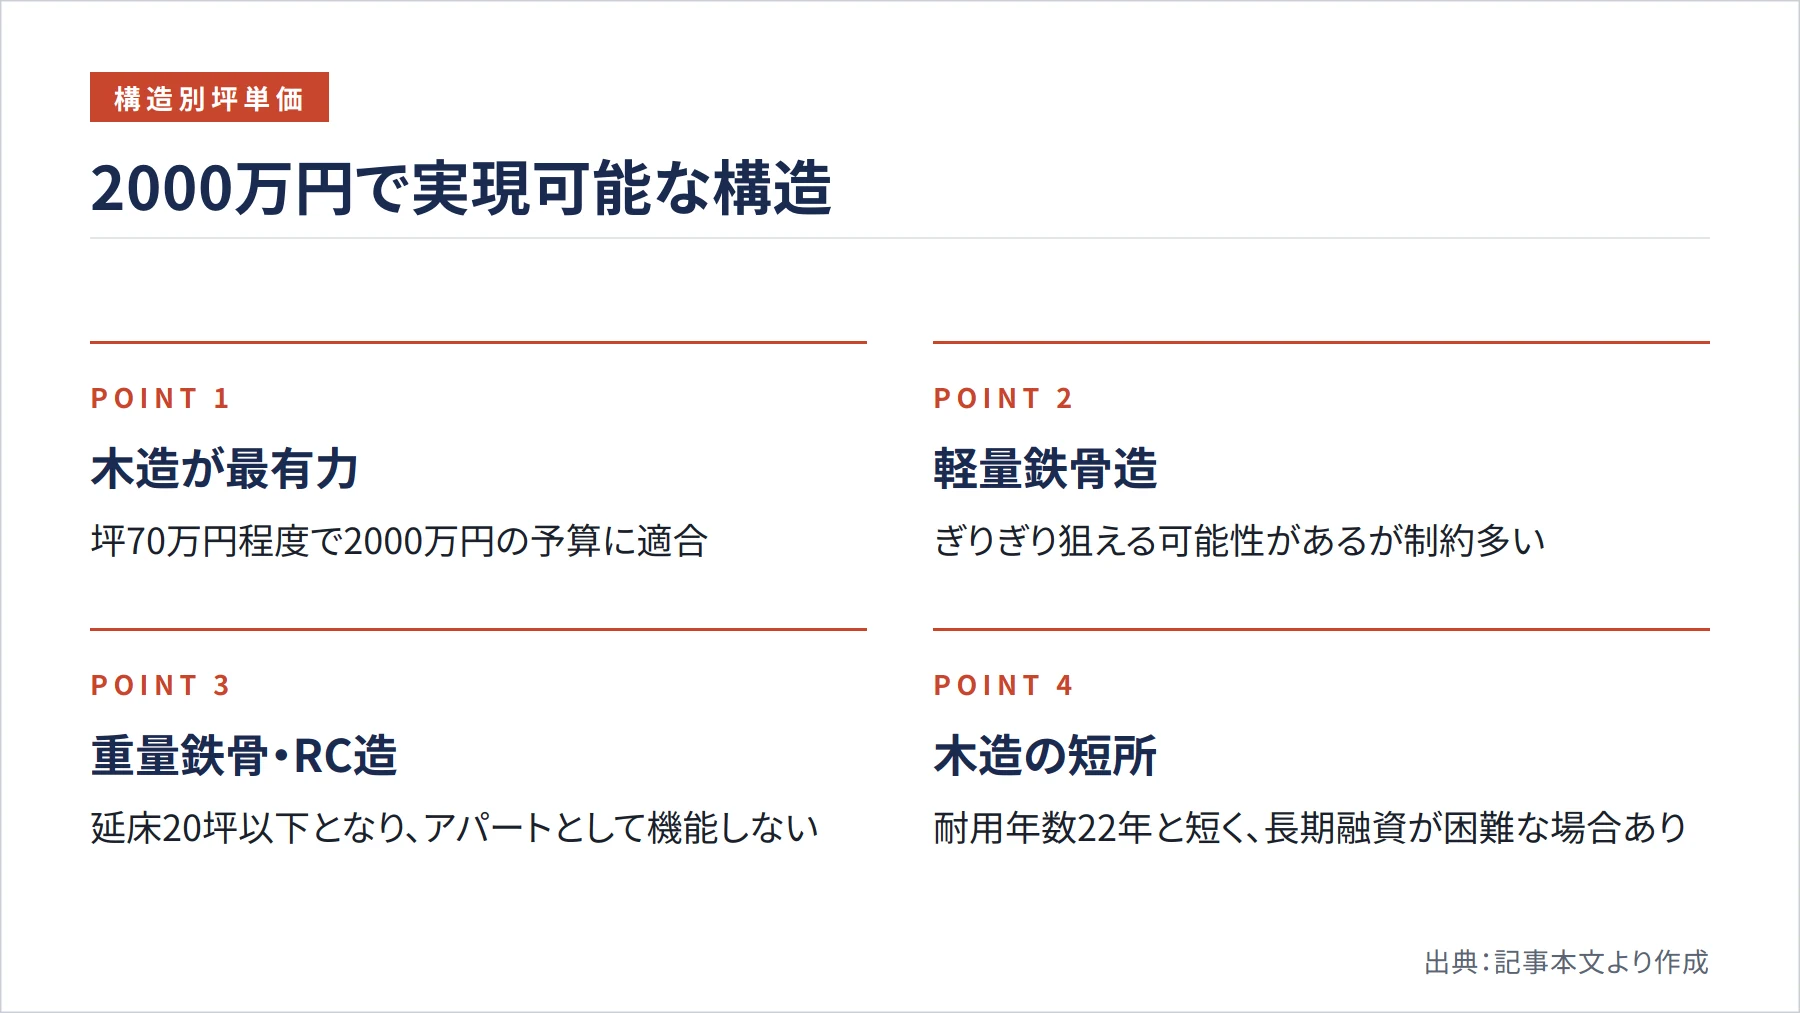

2000万円で建てられる規模を考えるとき、最初に押さえるべきは構造ごとの坪単価の違いです。アパートの構造は主に木造、軽量鉄骨造、重量鉄骨造、鉄筋コンクリート造(RC造)の4種類に分かれ、それぞれ坪あたりの建築費が大きく異なります。独自調査の実例では、近年の全国における賃貸アパートの建築費水準は上昇傾向にあり、つまり、全国平均の単価をそのまま使うと、2000万円では限定的な延床面積しか確保できない計算になります。
ただし、これはあくまで平均値であり、仕様を抑えたローコスト木造であれば坪70万円前後に収めることも可能です。以下は構造別の坪単価レンジと、2000万円を割り戻した場合の延床面積の目安です。表の数値は本体工事費を中心とした概算で、付帯工事費や諸費用は含みません。
| 構造 | 坪単価の目安 | 2000万円での延床目安 | 法定耐用年数 |
|---|---|---|---|
| 木造 | 70〜100万円 | 約20〜28坪 | 22年 |
| 軽量鉄骨造 | 80〜110万円 | 約18〜25坪 | 19〜27年 |
| 重量鉄骨造 | 90〜120万円 | 約17〜22坪 | 34年 |
| 鉄筋コンクリート造 | 100〜130万円 | 約15〜20坪 | 47年 |
この表から分かるとおり、2000万円という予算で現実的に成立するのは木造のみです。軽量鉄骨造でもぎりぎり狙えますが、重量鉄骨造やRC造では延床が20坪を切り、アパートとして機能する戸数を確保できません。構造の違いは融資や税務にも影響します。法定耐用年数が長いRC造は融資期間を長く取りやすく減価償却も長期で計上できる一方、木造は耐用年数22年と短く、償却を早く進められる反面、長期融資は金融機関によって姿勢が分かれます。予算2000万円という枠組みでは、木造を前提に計画を組み立てるのが自然な選択といえます。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
アパート建築費の相場全体で見た2000万円の位置づけ
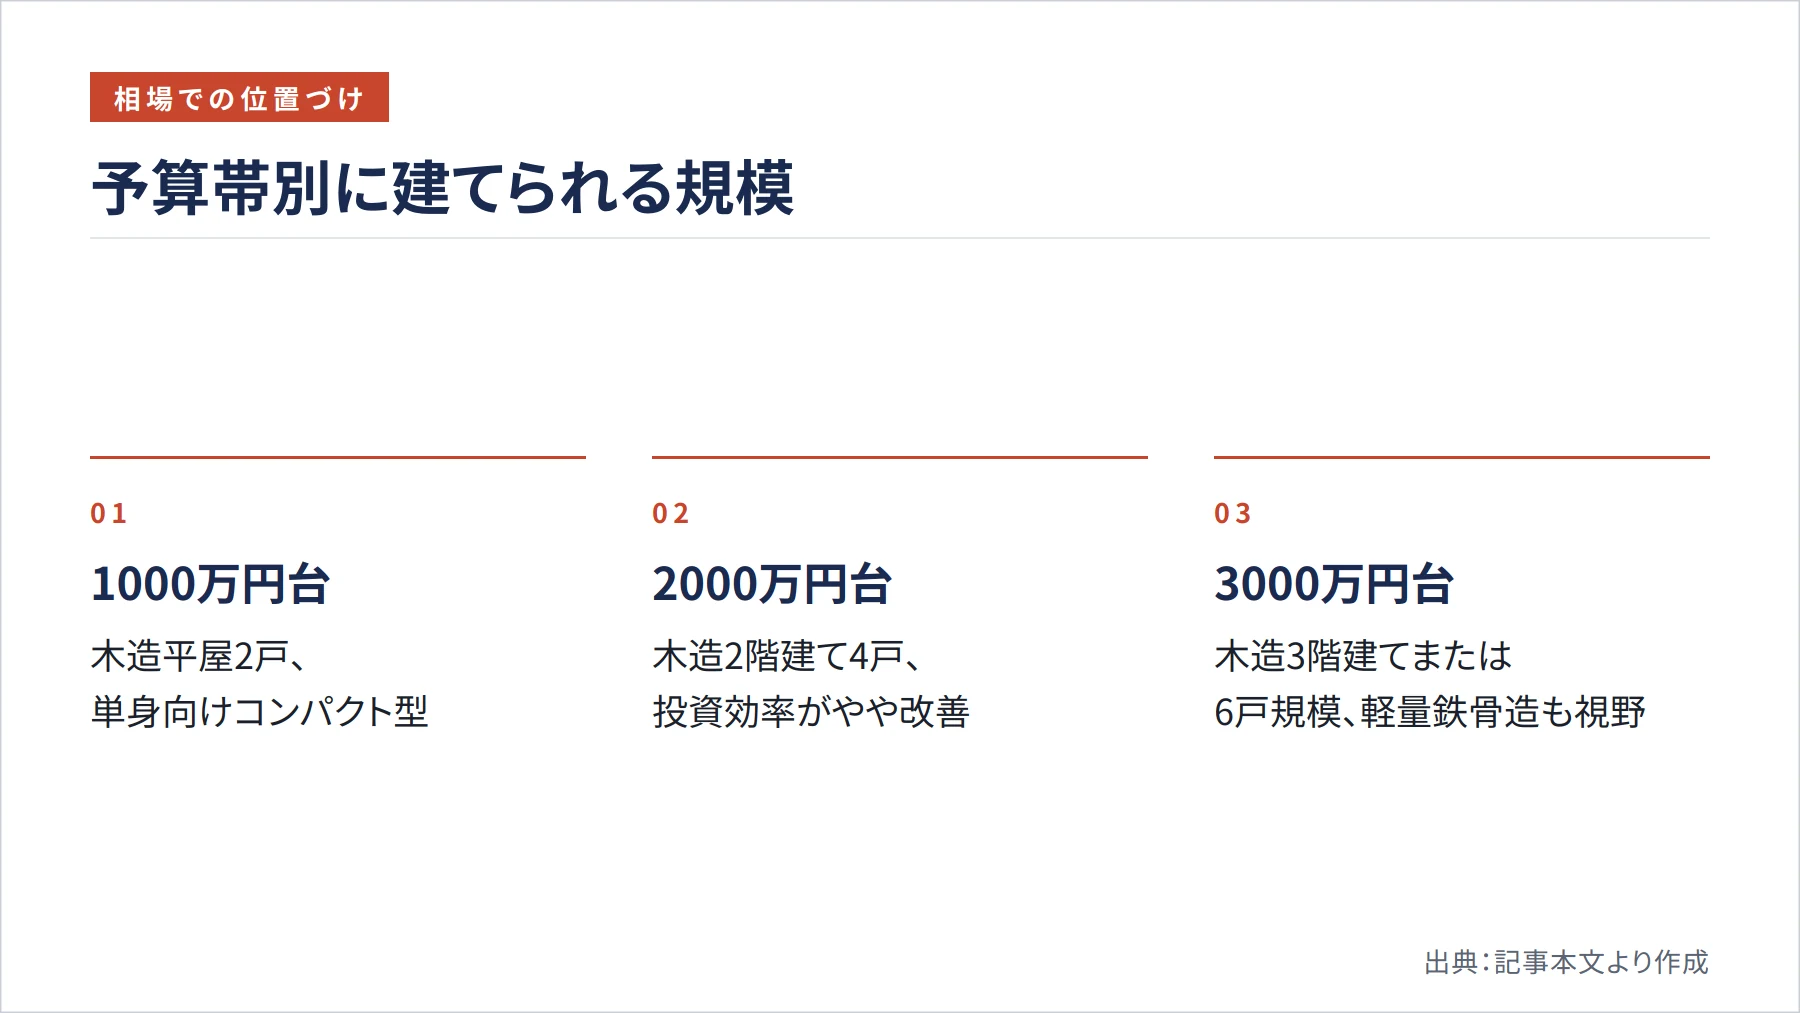

2000万円という予算が安いのか妥当なのかを判断するには、相場全体の中での位置づけを知っておく必要があります。独自調査による一棟アパート市場のデータでは、市場に流通する一棟アパートの平均規模から見ると、2000万円規模はかなり小さい部類に入ります。
では、アパートは最低いくらから建つのでしょうか。狭小地での木造平屋2戸や、延床20坪前後の2階建て4戸がおおむねの下限ラインです。これ以下に無理に抑えようとすると、専有面積が極端に狭くなったり、設備を削らざるを得なくなったりして、新築でも入居が決まりにくい物件になりかねません。資材費と人件費の高騰で下限ライン自体が年々切り上がっている点も見逃せません。数年前の相場情報を参照したまま計画を立てると、同じ予算で建てられる規模が想定より小さくなる危険があります。
予算帯ごとに建てられる規模の目安を整理すると、1000万円台では木造平屋の2戸程度が中心となり、単身者向けのコンパクトな間取りに限られます。2000万円台になると木造2階建ての4戸クラスが現実的なラインとなり、投資効率を確保しやすくなります。3000万円台まで予算を広げれば、木造3階建てや6戸前後の規模、あるいは軽量鉄骨造も視野に入ってきます。自分の予算が相場のどこに位置するかを把握したうえで、無理のない規模を設定することが大切です。
建築費2000万円で建てられるアパートの規模と戸数
木造を前提とした場合、2000万円で建てられるのは平屋から2階建てが現実的です。鉄筋コンクリート造や3階建て以上は構造計算や防火基準が厳しくなり、建築費が大幅に跳ね上がるため、この予算では対応が難しいのが実情です。
戸数の目安として参考になるのが、ローコスト木造の試算です。独自調査では、2000万円・坪70万円の条件で延床28.6坪を確保し、1R・1K(7坪)を4部屋配置するプランが現実的な上限イメージとして示されています。つまり、単身者向けの1Rや1Kであれば4戸程度が2000万円で狙える現実的なラインだといえます。仕様のグレードを上げて坪単価が100万円に近づくと延床は20坪前後まで縮み、確保できる戸数も減っていきます。
入居者層によって建てられる戸数は変わります。1DKや1LDKになると1戸あたりの専有面積が広がるため、同じ予算では2〜3戸が限度です。ファミリー向けの2DK以上を検討する場合はさらに絞られ、平屋か2階建てで2戸程度が限界となります。投資効率を重視するなら単身者向けで戸数を多く確保し、長期入居を狙うならファミリー向けの少戸数という、目的に応じた選択が求められます。
建築費2000万円のアパート建築事例
ここでは、実在プランをもとにした建築事例を3つ紹介します。いずれも本体工事費を中心とした概算で、土地代は含みません。各事例に総工費の内訳と想定家賃、表面利回りを添えているので、自分の計画と照らし合わせてみてください。
木造平屋4戸の事例
土地面積40坪、延床28坪の木造平屋で1Rを4戸配置するプランを想定します。本体工事費を1700万円、付帯工事費を約250万円、諸費用を約150万円とすると、総額はおよそ2100万円です。平屋は階段や共用廊下の構造が簡素で、建物形状をシンプルにしやすい利点があります。1戸あたりの家賃を月5.5万円とすると、年間家賃収入は264万円で、総額に対する表面利回りは約12.6%となります。ただし平屋は同じ戸数を確保するのに広い土地が必要で、土地代を含めると利回りは下がりやすい点に注意が必要です。
木造2階建て4戸の事例
土地面積20坪、延床28坪の木造2階建てで1Kを4戸配置するプランです。本体工事費を1800万円、付帯工事費を約270万円、諸費用を約160万円とすると、総額はおよそ2230万円になります。平屋より本体工事費はやや高くなりますが、狭い土地でも同じ戸数を確保できるため、土地効率が格段に優れています。1戸あたりの家賃を月6万円とすると年間家賃収入は288万円で、表面利回りは約12.9%です。同じ4戸でも土地取得まで含めた総投資額では2階建てが有利になりやすいのが、都市部で2階建てが選ばれる理由です。
ファミリー向け2戸の事例
1LDKを2戸配置する木造2階建ての事例では、1戸あたりの専有面積が広がる分、戸数を減らす必要があります。延床26坪で本体工事費1750万円、付帯工事費約260万円、諸費用約150万円の総額約2160万円を想定します。1戸あたりの家賃を月8万円とすると年間家賃収入は192万円で、表面利回りは約8.9%です。戸数を絞ると利回りは低下しますが、ファミリー層は長期入居が期待でき、入退去にともなう原状回復費や募集費用の発生頻度が下がるという安定性の利点があります。
建築費2000万円の詳細な費用内訳
「建築費2000万円」という金額を聞くと、それだけで全てが賄えると思いがちですが、実際には本体工事費以外にもさまざまな費用が発生します。アパート建築の費用は大きく「本体工事費」「付帯工事費」「諸費用」の3つに分類されます。この構造を理解しておかないと、予算オーバーに陥る可能性が高くなります。
本体工事費の内容
本体工事費とは、建物そのものを建てるために必要な費用のことです。具体的には基礎工事、躯体(くたい)工事、内装工事、外装工事などが含まれます。躯体工事とは柱や梁、床、壁といった建物の骨組みを作る工事で、建物の強度や耐久性を左右する重要な部分です。前述の事例のとおり、木造では坪70〜100万円が実勢で、この単価に希望する延床面積を掛け合わせれば概算がつかめます。
付帯工事費の目安
付帯工事費は本体工事に付随して必要となる費用で、地盤改良工事、外構工事、給排水の引込み工事、電気の引込み工事などが含まれます。一般的な目安として、付帯工事費は本体工事費の一定割合を見込んでおくと安全です。地盤が軟弱な場合は地盤改良に100万円以上かかることもあり、土地の状態によって金額が大きく変動する点に注意が必要です。予算配分の考え方としては、本体工事費が総額の80%を超えないように計画すると、大幅な予算オーバーを防ぎやすくなります。
諸費用の項目
諸費用には設計料、建築確認申請費用、登記費用、不動産取得税、火災保険料、ローン手数料などが含まれます。これらは本体工事費の一定割合が目安となり、2000万円の建築費であれば相応の額を想定しておく必要があります。設計料は設計事務所に依頼する場合とハウスメーカーの規格型プランを使う場合で大きく異なり、後者のほうがコストを抑えられる傾向にあります。先の事例で示したとおり、本体工事費を中心に据えると、付帯工事費と諸費用を合わせた総額はおおむね2100〜2300万円程度になります。土地をすでに所有している場合でも、この総額を資金計画に織り込むことが重要です。
土地の条件で変わる追加費用|同じ2000万円でも総額が変わる
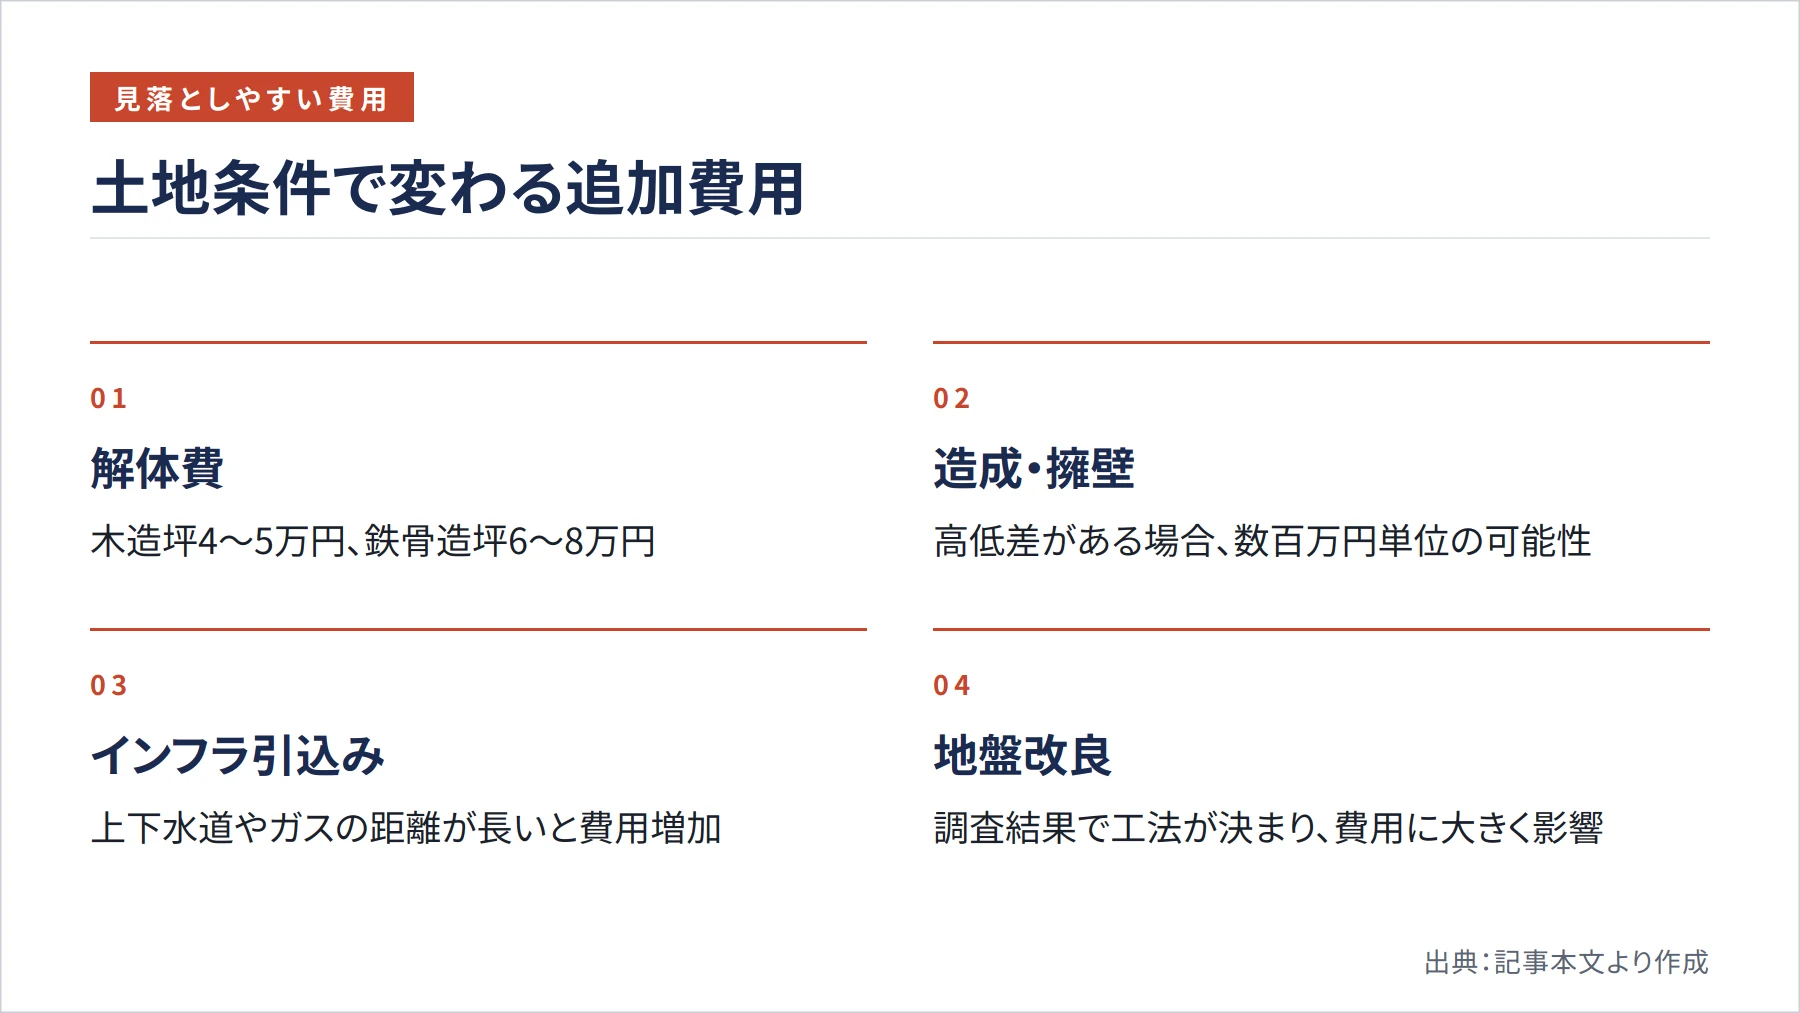
同じ建築内容でも、土地の状態によって最終的な総額は大きく変わります。付帯工事費の見出しで触れた地盤改良以外にも、土地起因で発生する費用は複数あり、これらを見落とすと資金計画が崩れます。
まず、古い家屋が建っている土地では解体費が発生します。木造家屋の解体は坪あたり4〜5万円程度、鉄骨造では坪6〜8万円程度が目安で、残置物の撤去が必要な場合はさらに費用が加わります。次に、土地に高低差がある場合は造成や擁壁の設置が必要となり、規模によっては数百万円単位の出費になることもあります。旗竿地や狭小地では重機の搬入経路が確保しにくく、手作業が増えることで仮設費や搬入費が割増になる傾向があります。
インフラの引込みも見落としやすい費用です。上下水道やガスの本管から敷地までの距離が長いと、引込工事費がかさみます。前面道路に埋設管がない場合は、本管から新たに引く負担金が発生することもあります。地盤の状態も費用を左右します。地盤調査の結果によって、比較的軽微な表層改良で済むのか、柱状改良が必要なのか、あるいは鋼管杭まで打つ必要があるのかが変わり、改良工法が重くなるほど費用は上がっていきます。土地ありでも、これらの追加費用の有無で自己資金の必要額は数百万円単位で変わるため、土地の調査は建築計画の初期段階で済ませておくことが肝心です。
自己資金とアパートローンの活用方法
建築費を全額自己資金で賄える方は限られています。多くの場合、アパートローンで資金調達を行い、家賃収入で返済していく形になります。ここでは融資の指標と、実際の金融機関の条件を見ていきましょう。
必要な自己資金と融資の指標
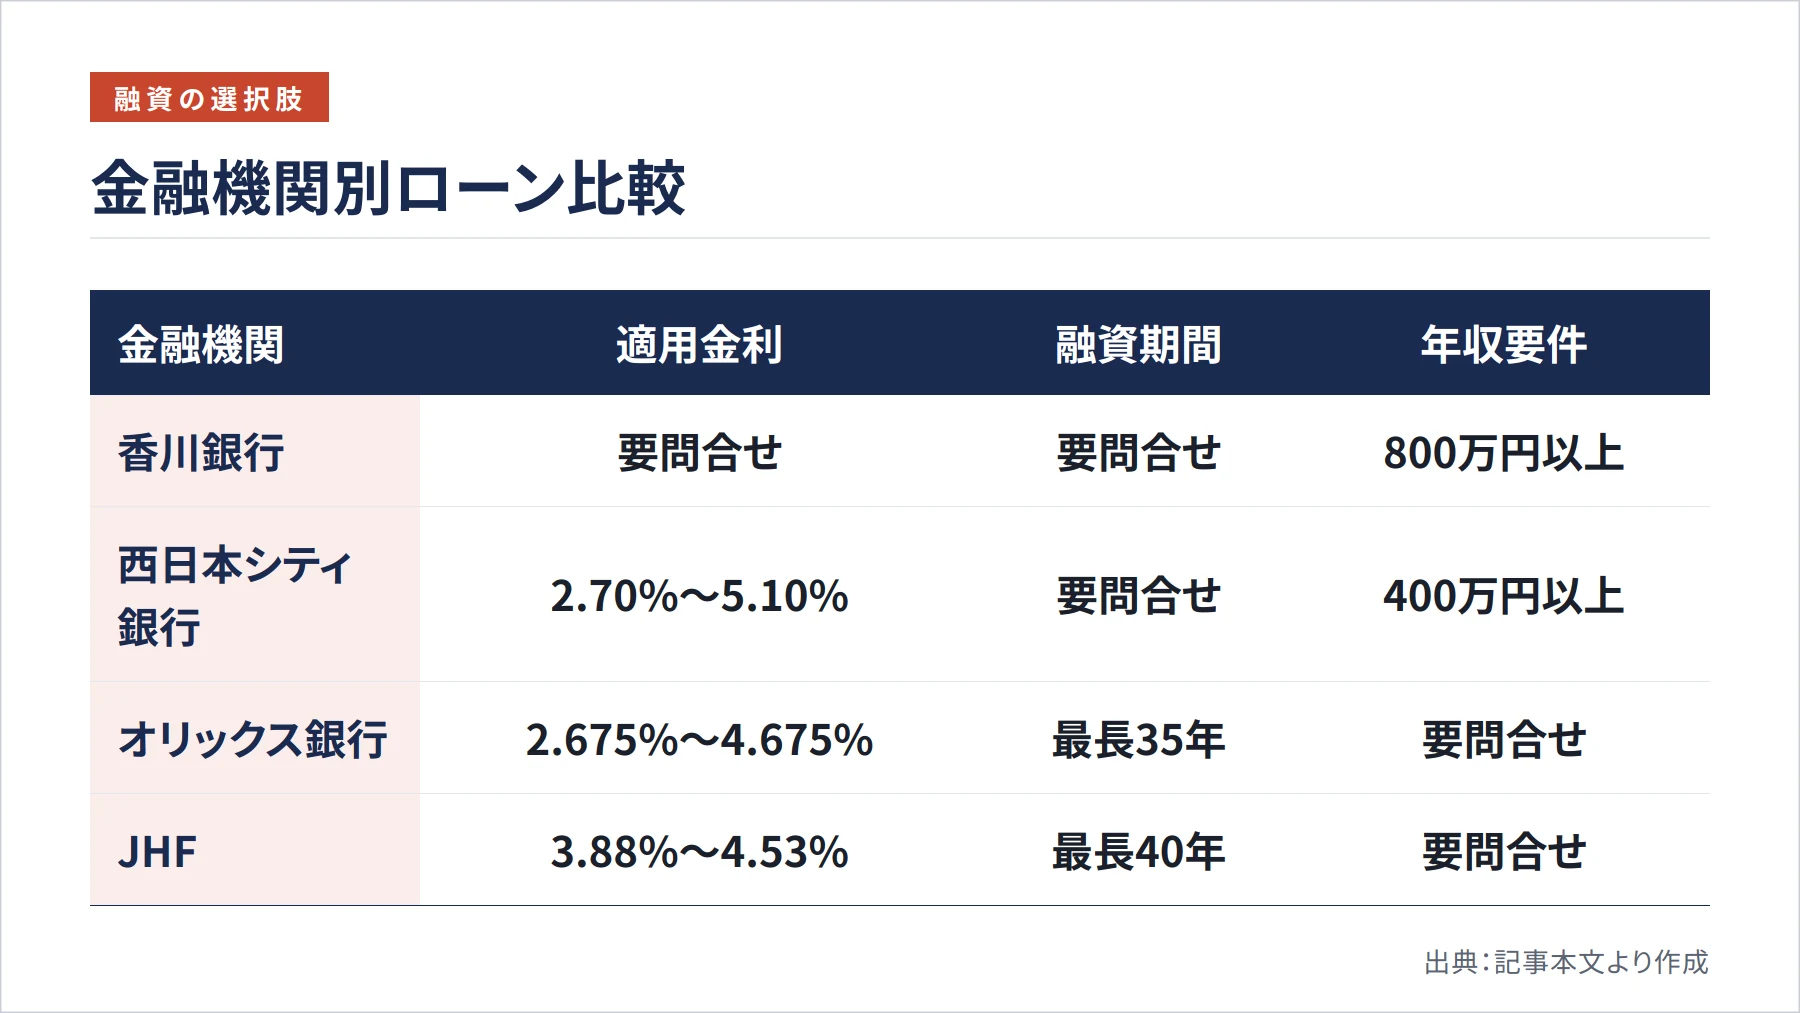
アパートローンを理解するうえで欠かせないのが「LTV」という指標です。これは物件価格に対する借入額の割合を示し、LTVが低いほど自己資金の割合が大きくなります。金融機関によってLTVの姿勢は大きく異なります。たとえば香川銀行は首都圏向けの個人向けアパートローンでLTV90%と比較的高めですが、アパートは年収800万円以上、物件価格の10%にあたる金融資産が必要とされ、物件・居住地とも支店から1時間圏内という地域制約があります。頭金を抑えたい方には選択肢になりますが、属性と立地のハードルは決して低くありません。
重要なのは、自己資金を多く用意するほど審査に通りやすく、金利面でも優遇されやすいという点です。金融機関からすれば、自己資金を十分に用意できる借り手は返済能力が高いと判断されるためです。西日本シティ銀行のオーナーズローンでは、給与所得者・会社代表者・個人事業者ともおおむね年収400万円以上が下限目安とされ、申込上限は1億円です。属性要件を公開している銀行は比較検討の起点にしやすいといえます。
アパートローンの金利と返済期間
金利水準は金融機関や融資条件によって幅があります。オリックス銀行の公式情報では、2026年10月1日現在の変動金利は年2.675%〜4.675%で、借入金額は2000万円以上2億円以下、借入期間は最長35年とされています。同行の公式事例では、法定耐用年数22年の新築木造アパートでも35年の融資を実行したとされており、木造でも長めの期間設定が狙える数少ない候補といえます。環境配慮型住宅(ZEH)に該当する場合は年0.05%の優遇もあります。
西日本シティ銀行は2026年10月の割引金利として、変動2.70%、3年固定4.50%、10年固定5.10%などを明示しており、金利を事前に把握しやすい点が特徴です。一方で、りそな銀行のアパート・マンションローンのように適用金利を公開せず「窓口までお問い合わせください」とする銀行もあります。公開金利がある銀行とない銀行では比較の進め方が変わるため、公開情報を起点にしつつ、個別見積もりで実際の条件を確認する姿勢が欠かせません。日本生命のニッセイアパートローンでは、2026年10月の基本金利として変動金利型で3.60%または3.575%が示されていますが、この金利には団体信用生命保険の特約保証料が含まれていない点にも注意が必要です。
返済期間を長くすれば月々の返済額を抑えられますが、その分だけ利息総額は増えます。三井住友銀行のアパートローンでは団信加入時に金利が年0.3%上乗せとなり、新規融資時の手数料は11万円、固定金利期間中の繰上返済は原則できません。金利だけでなく手数料や繰上返済の条件も含めた総コストで、複数の金融機関を比較することが欠かせません。
公的機関の融資という選択肢
民間ローンのほかに、住宅金融支援機構(JHF)の賃貸住宅建設融資も検討に値します。JHFの公式情報によると、この融資は35年固定または15年固定が基本で、繰上返済制限制度の利用の有無により金利が異なる仕組みです。返済期間は最長40年とされ、民間ローンより長期固定を取りやすいのが特徴です。令和8年10月の参考金利では、子育て世帯向け省エネ賃貸住宅建設融資の35年固定が年4.45%または年4.53%、15年固定が年3.88%または年3.89%とされています。
さらにJHFには金利引下げ制度があり、長期優良住宅で当初15年間年0.3%、ZEHで年0.2%、子育て配慮基準で年0.2%の引下げが受けられます。複数の要件を満たせば年0.4%〜0.5%の引下げも可能です。加えて、融資手数料や繰上返済手数料が不要とされており、初期・途中コストで民間ローンより優位になる場合があります。ただし注意点として、子育て省エネ型などでは土地取得費を融資対象とする取扱いが原則停止されており、原則として土地代相当以上の自己資金を事業費に充てる必要があります。なお、日本政策金融公庫の国民生活事業では有担保融資の基準利率が令和8年10月1日現在で年3.05%〜5.25%とされていますが、無担保無保証の「マル経融資」は商工会などの経営指導を受けた小規模事業者が対象であり、アパート建築資金への適用可否は個別確認が必須です。最新の適用条件は各機関の公式サイトで必ずご確認ください。
収益シミュレーション:利回りはどの程度見込めるか
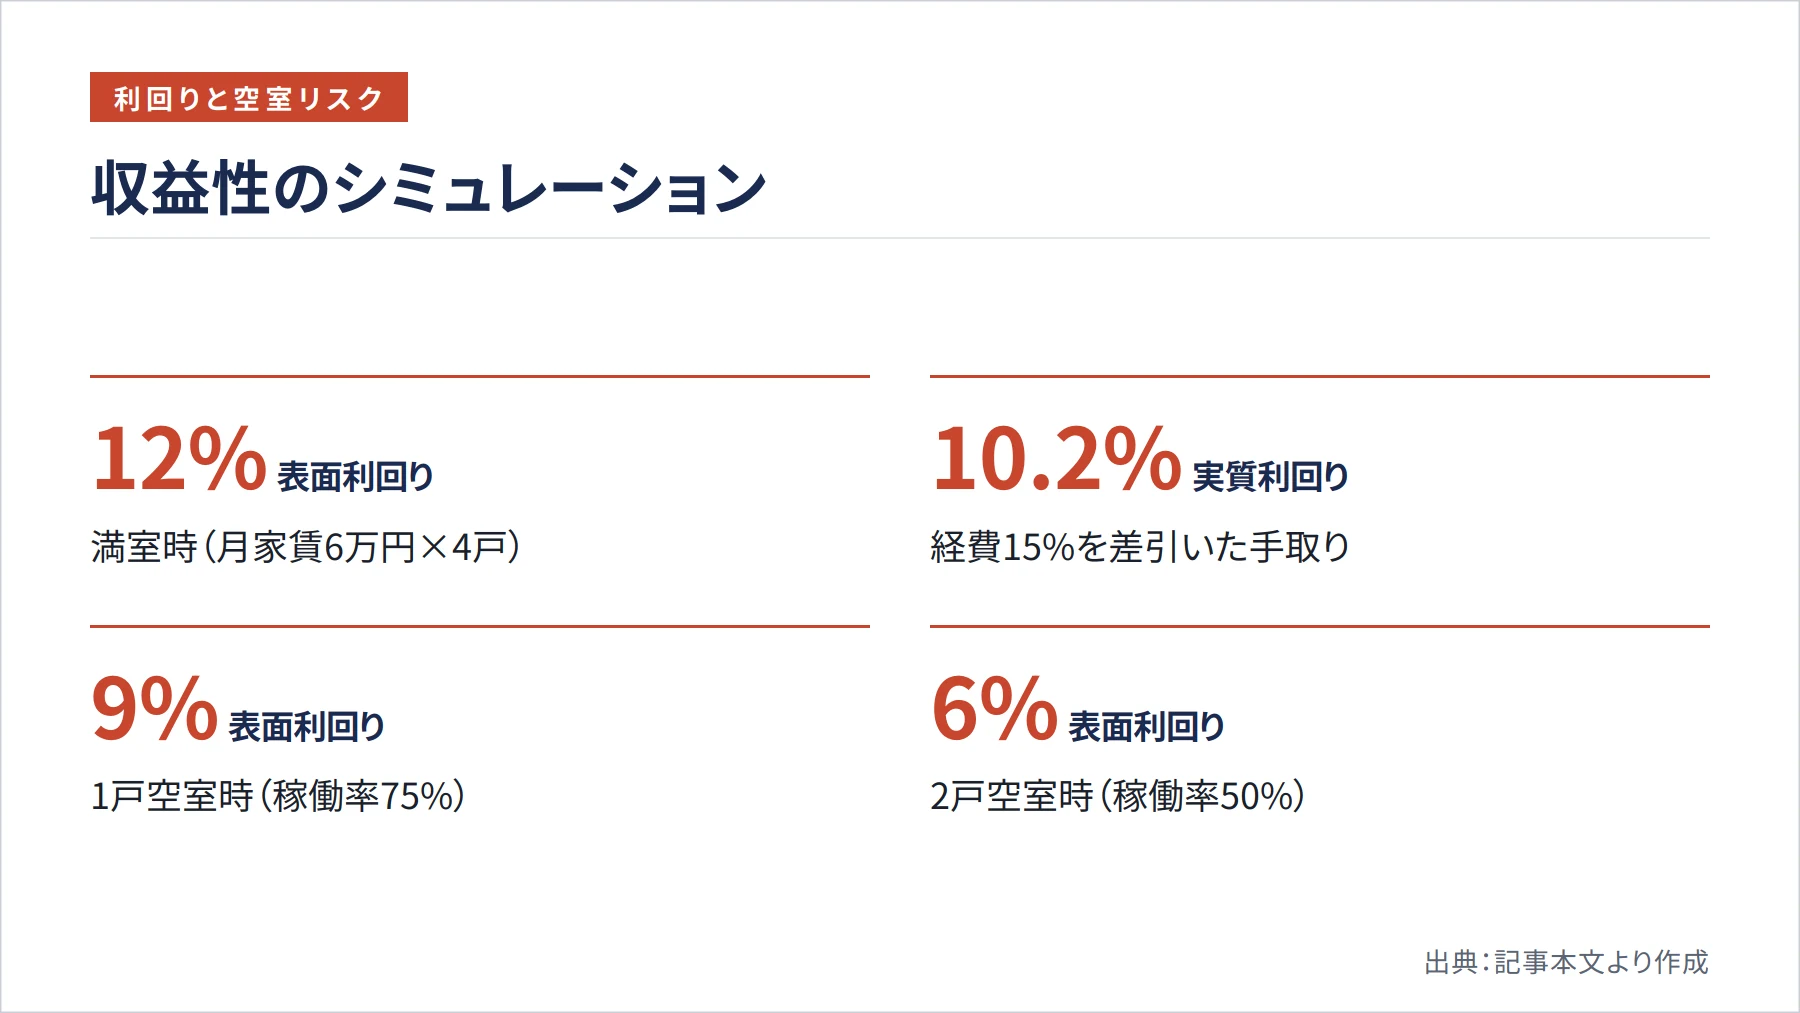
建築費2000万円のアパートで実際にどの程度の収益が見込めるのか、具体的な数字でシミュレーションしてみましょう。投資判断の重要な指標である「利回り」を理解することで、より現実的な事業計画を立てられます。
表面利回りと実質利回りの計算
先の木造2階建て4戸の事例をもとに考えます。1戸あたりの家賃を月6万円とすると、年間家賃収入は6万円×4戸×12カ月で288万円です。初期投資額は建築費と諸費用を合わせて約2400万円とし、満室を前提に計算を進めます。収益性を測る指標には「表面利回り」と「実質利回り」があります。表面利回りは年間家賃収入を投資額で割った単純な指標で、288万円÷2400万円×100でちょうど12%となります。ただし、これは土地代を含まない建築費ベースの数字であり、土地から取得する場合は利回りが下がる点に注意が必要です。市場の平均利回りと比較することで、立地と戸数設計次第では平均を上回る水準も狙える可能性があります。
一方、実質利回りは年間経費を差し引いた手取り収入で計算するため、より実態に近い指標です。管理費、修繕積立金、固定資産税、火災保険料、空室時の募集費用などの経費は家賃収入の10〜20%程度が一般的です。ここでは15%にあたる約43万円を経費とすると、(288万円−43万円)÷2400万円×100で約10.2%となります。小規模ながら高い収益性を確保できる可能性が見えてきます。
空室リスクへの注意
ただし、このシミュレーションには重要な注意点があります。4戸という少ない戸数では、1戸でも空室が出ると稼働率が75%まで低下し、収益への影響が大きくなる点です。1戸が空室になると年間家賃収入は216万円に減少し、表面利回りは約9%まで下がります。さらに2戸が空室になれば稼働率50%、表面利回りは6%という水準まで落ち込みます。
こうしたリスクへの備えとして、ハウスメーカーが提供する一括借上(サブリース)を検討する方もいます。空室の有無にかかわらず毎月一定の賃料が支払われる仕組みですが、多くの契約では賃料が定期的な見直しで減額される可能性があります。当初賃料が契約期間を通じて保証されるわけではないため、安定性と収益性のどちらを優先するかは慎重に判断したいところです。
2000万円で建てるための建築会社・プランの選び方
予算2000万円でアパート建築を成功させるには、どの会社にどんなプランで依頼するかが大きく影響します。ローコスト帯に強い会社は大きく3つのタイプに分かれ、それぞれ得意分野と価格帯が異なります。
まず、規格型プランを中心とするハウスメーカーは、あらかじめ設計された間取りや仕様をベースにするため、設計コストを抑えやすく価格が安定しています。部材をまとめて調達する仕組みでコストを下げている一方、間取りや外観の自由度が低く、変更不可の
