賃貸物件を借りたいものの、クレジットカードのリボ払いが残っていて審査に通るか不安という方は少なくありません。実は、リボ払いの残高や返済状況によって、審査結果が変わるケースがあります。この記事では、リボ払いが賃貸審査にどこまで影響するのか、そして具体的な対処法までを丁寧に解説していきます。
リボ払いが賃貸審査に与える影響の基本
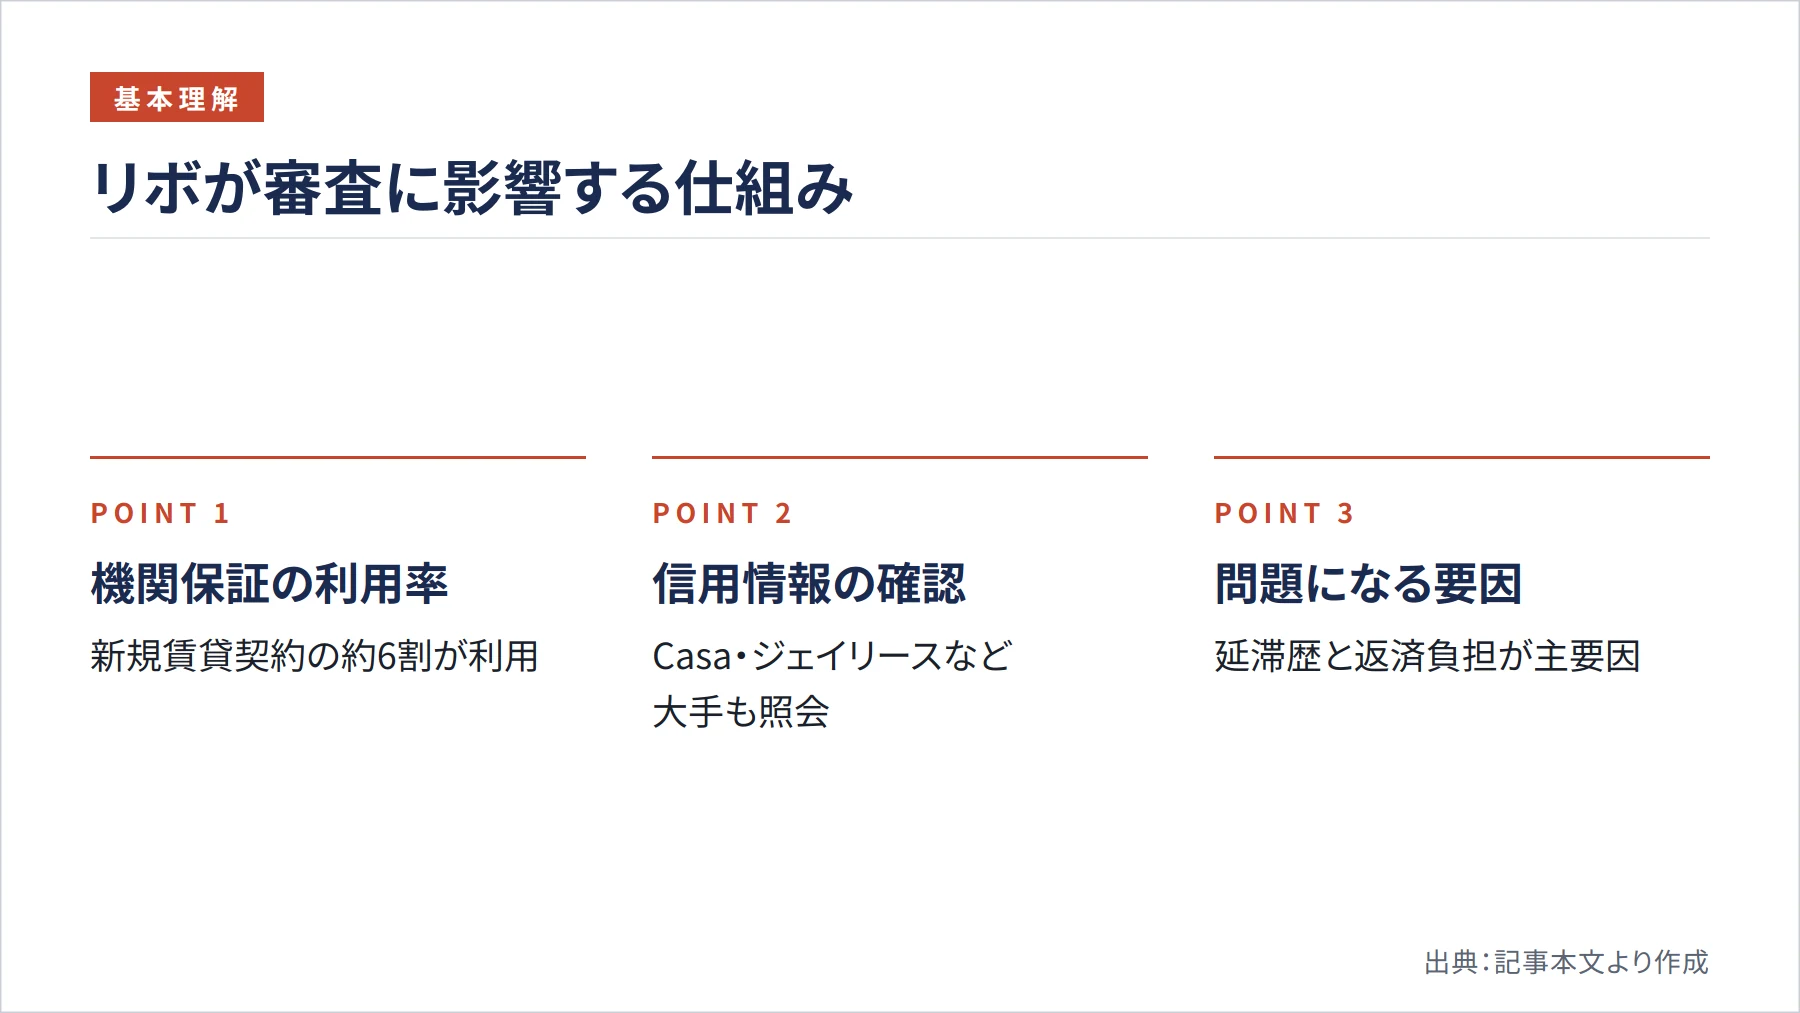
賃貸物件の入居審査では、申込者が家賃をきちんと払えるかどうかが最も重視されます。近年の賃貸契約では、大家さんや管理会社だけでなく、家賃保証会社が審査に関わるのが一般的です。国土交通省が2018年に公表した資料によると、住宅の新規賃貸契約の約6割が機関保証を利用しており、保証会社の審査が賃貸契約の入口になっていることがわかります。
ここで理解しておきたいのは、保証会社によって審査で見るポイントが異なるという点です。一般に信販系と呼ばれる保証会社は、クレジットカード会社のグループ企業であり、CICなどの信用情報機関のデータを参照して審査を行います。つまり、リボ払いの残高や返済状況が審査結果に直接影響しうるのです。
一方で、かつては「独立系や協会系の保証会社は信用情報を見ないから通りやすい」という通説が語られてきました。しかし、この見方は現在の実態とは必ずしも一致しません。たとえば保証会社大手のCasaは、240万件を超える自社データに加えて、JICCや全国銀行個人信用情報センター、CICといった外部機関の個人信用情報も照会していると公表しています。同じく大手のジェイリースも、本人同意のうえでJICCおよび提携機関であるCICなどへ個人情報を提供し、蓄積データベースと合わせて審査に活用すると説明しています。信販系かどうかという区分だけで判断するのは、もはや正確ではないと言えます。
重要なのは、リボ払いの存在そのものが即座に審査落ちの原因になるわけではないということです。問題になりやすいのは、延滞歴がある場合や、返済負担が収入に対して大きすぎる場合など、支払い能力に疑問を持たれる状況です。毎月きちんと返済を続けていれば、リボ払いの残高が多少あっても審査に通る可能性は十分にあります。
保証会社が信用情報を見る仕組み
保証会社が信用情報を確認する根拠は、申込時に同意する条項に明記されています。たとえばオリコフォレントインシュアの同意条項では、信用情報機関に照会し、登録がある場合はその情報の提供を受けて、申込者の支払能力・返済能力の調査に利用すると定めています。同様に、エポスカードのROOM iDでも、加盟する信用情報機関やその提携機関へ照会し、支払能力の調査に用いると記載されています。
これらの条項が示すのは、審査の過程で信用情報が確認されうるという事実です。カード会社系の保証サービスでは、こうした照会が明文化されている点を理解しておくと、審査で何が見られるのかを推測ではなく根拠をもって把握できます。リボ払いを含むクレジット利用状況は、この照会を通じて保証会社に伝わる可能性があるのです。
なお、業界全体の情報共有の仕組みも変化しています。保証会社をめぐる情報環境は固定的ではなく、最新の状況は各機関の公式情報で確認する姿勢が大切です。
不安な方、やり方が分からない方は青山地所に相談へ信用情報とリボ払いの関係を理解する
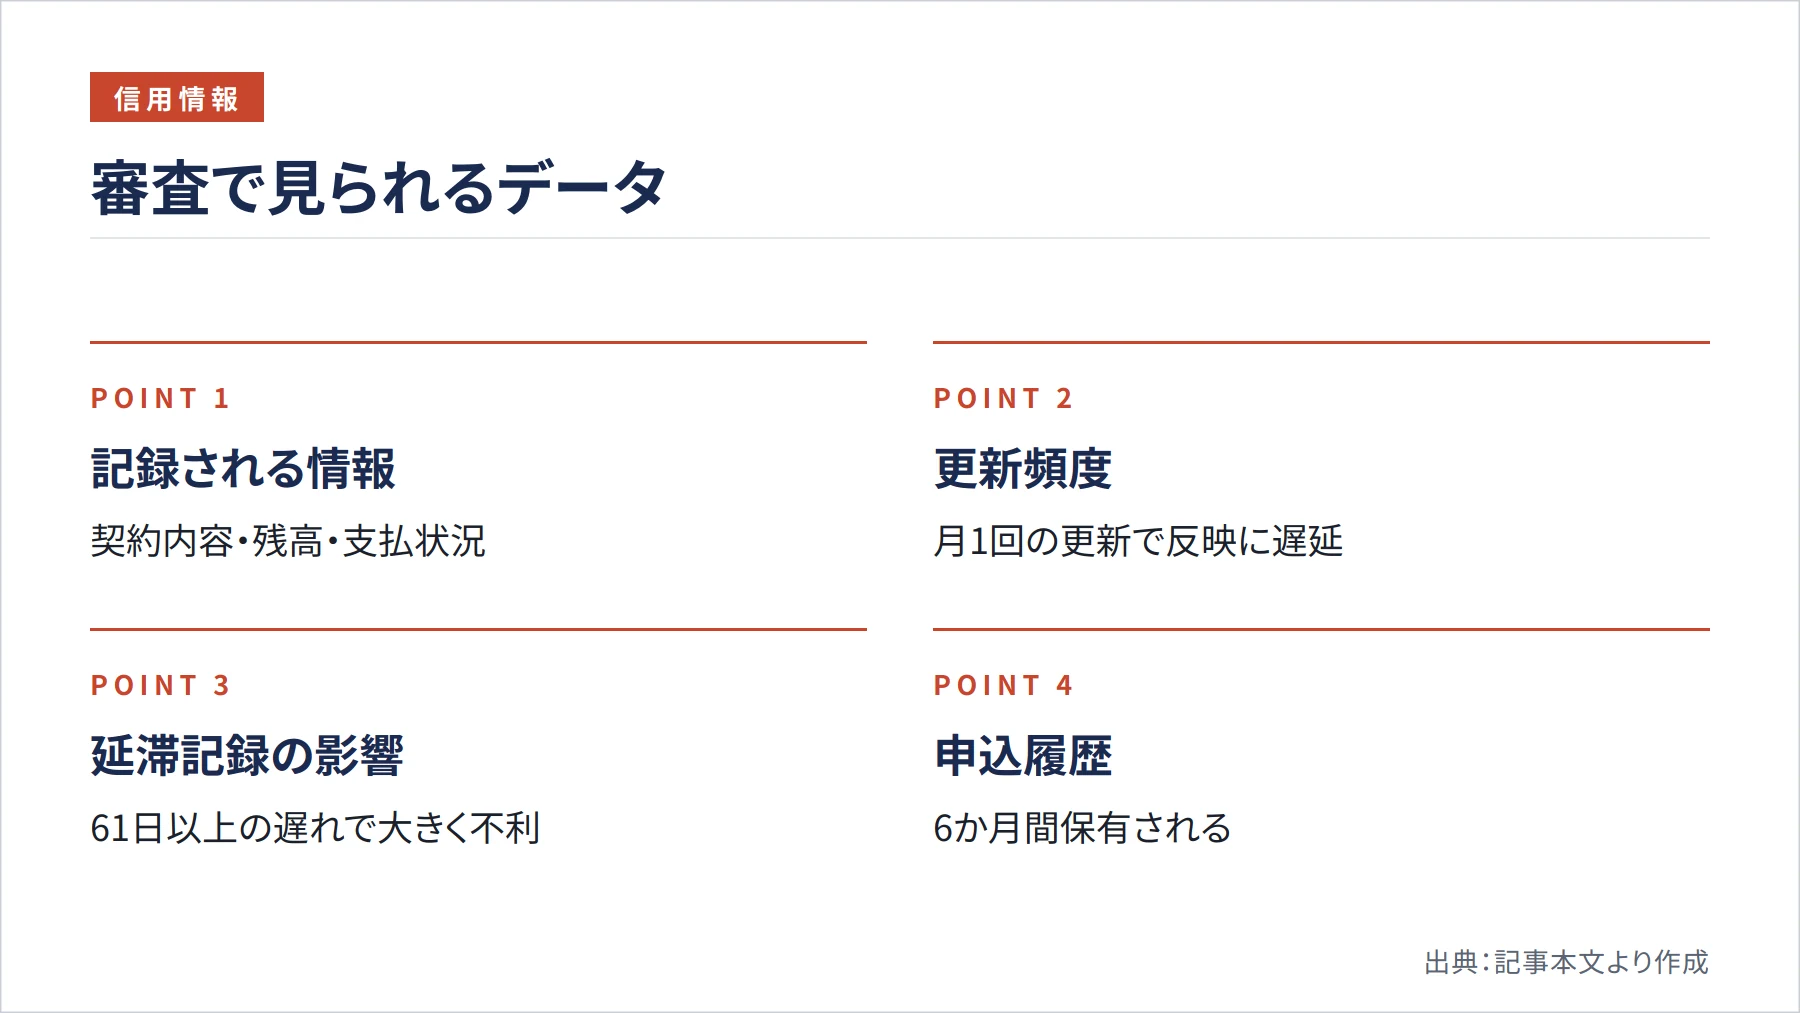
賃貸審査で参照される信用情報には、リボ払いに関する内容も記録されています。CICで本人開示できる情報には、クレジットやローンの契約内容、支払状況、残高、そして新規に申し込んだ際の申込情報が含まれます。JICCでも、契約内容に加えて残高金額や完済日、延滞の有無などが返済状況として登録されています。
ここで注意したいのが、情報の更新タイミングです。CICのクレジット情報は原則として月に一度更新され、加盟するクレジット会社ごとに締め日が異なるため、反映される時期にはずれが生じます。JICCでも、金融機関のローンやショッピングの情報は原則月1回の更新です。この仕組みが意味するのは、リボ払いを完済しても、月次の更新前に審査を受けると残高がまだ残っているように見える可能性があるという点です。完済後すぐに申し込むのではなく、更新のタイミングを意識しておくと安心です。
特に注意すべきなのが延滞の記録です。CICの信用情報開示報告書では、61日以上または3か月以上の長期にわたる支払いの遅れがある場合に「異動」と表示されます。この異動情報は、単に残高があるという状態とは重みがまったく異なります。残高を抱えているだけであれば返済を続ける中で評価は変わりますが、異動が記録されると、信販系の保証会社の審査は大きく不利になります。逆に言えば、延滞なく返済を続けていれば、リボ払いの残高があっても審査上の致命的なマイナスにはなりにくいのです。
もうひとつ覚えておきたいのが申込情報の扱いです。JICCでは申込情報が照会日から6か月以内登録され、オリコフォレントインシュアの条項でも申込事実は6か月間保有されるとされています。つまり、短期間に複数の申し込みをすると、その履歴が残り「あちこちで審査を受けている」と見える点にも配慮が必要です。
リボ払いの残高が審査に影響する考え方
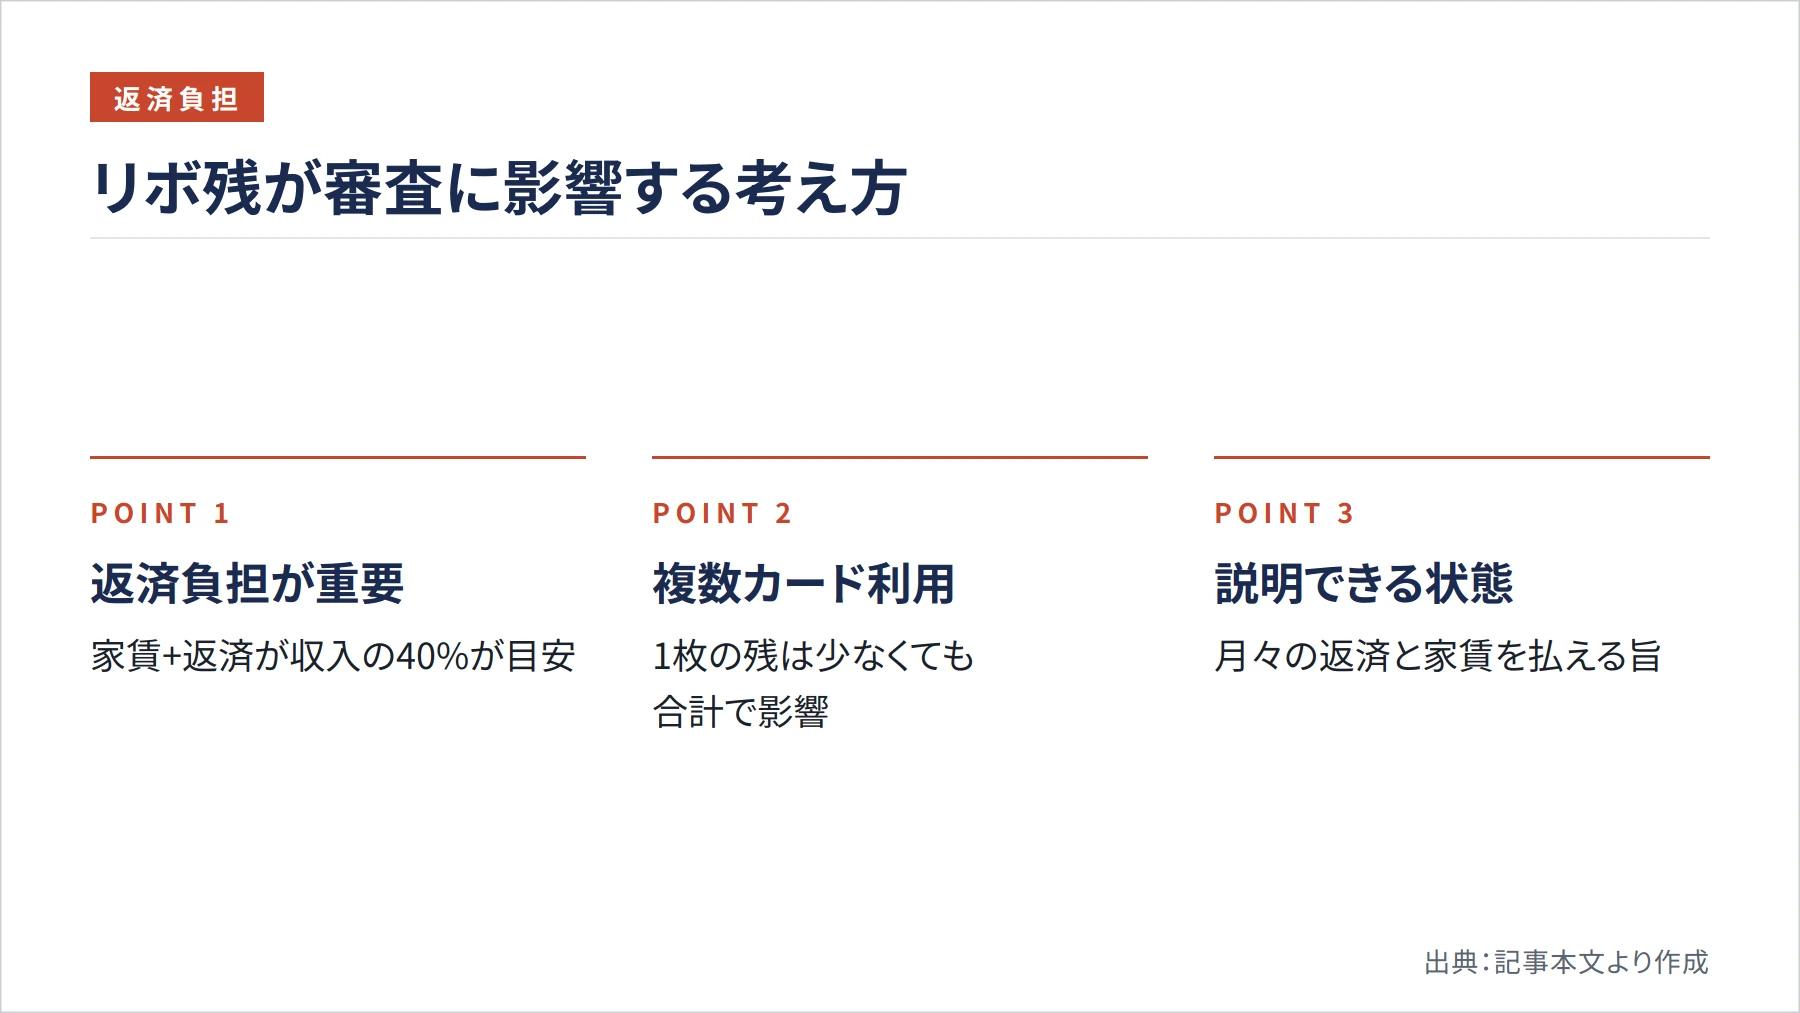
審査への影響度は、リボ払いの残高そのものよりも、毎月の返済が収入に対してどの程度の負担になっているかで大きく変わります。返済額が小さく、収入に占める割合が低ければ、賃貸審査においてそれほど問題視されにくい傾向にあります。
たとえば月収20万円の方が月3万円のリボ払いを返済しつつ、家賃5万円の物件を借りようとする場合を考えてみましょう。固定支出は合計8万円となり、収入の40%を占めることになります。この水準になると、支払い能力に疑問を持たれやすくなり、信用情報を確認する保証会社では審査が慎重になりがちです。ポイントは、家賃と既存の返済を合わせた負担が収入に対して重くなりすぎていないかという点にあります。
複数のクレジットカードでリボ払いを利用している場合も注意が必要です。1枚あたりの残高が少なくても、合計すると大きな金額になりますし、計画性への懸念を持たれることもあります。全部を片づける必要はなく、「月々いくら返していて、家賃を払っても足りる」と説明できる形に整えておくだけで、見え方は変わります。
不安な方、やり方が分からない方は青山地所に相談へ賃貸審査に通りやすくするための具体的な対策
「リボ払いを完済してから申し込みましょう」とよく書かれていますが、それができるなら苦労はしません。残高があるままでも、申込みの仕方と申込先の選び方で通る可能性は十分に上げられます。
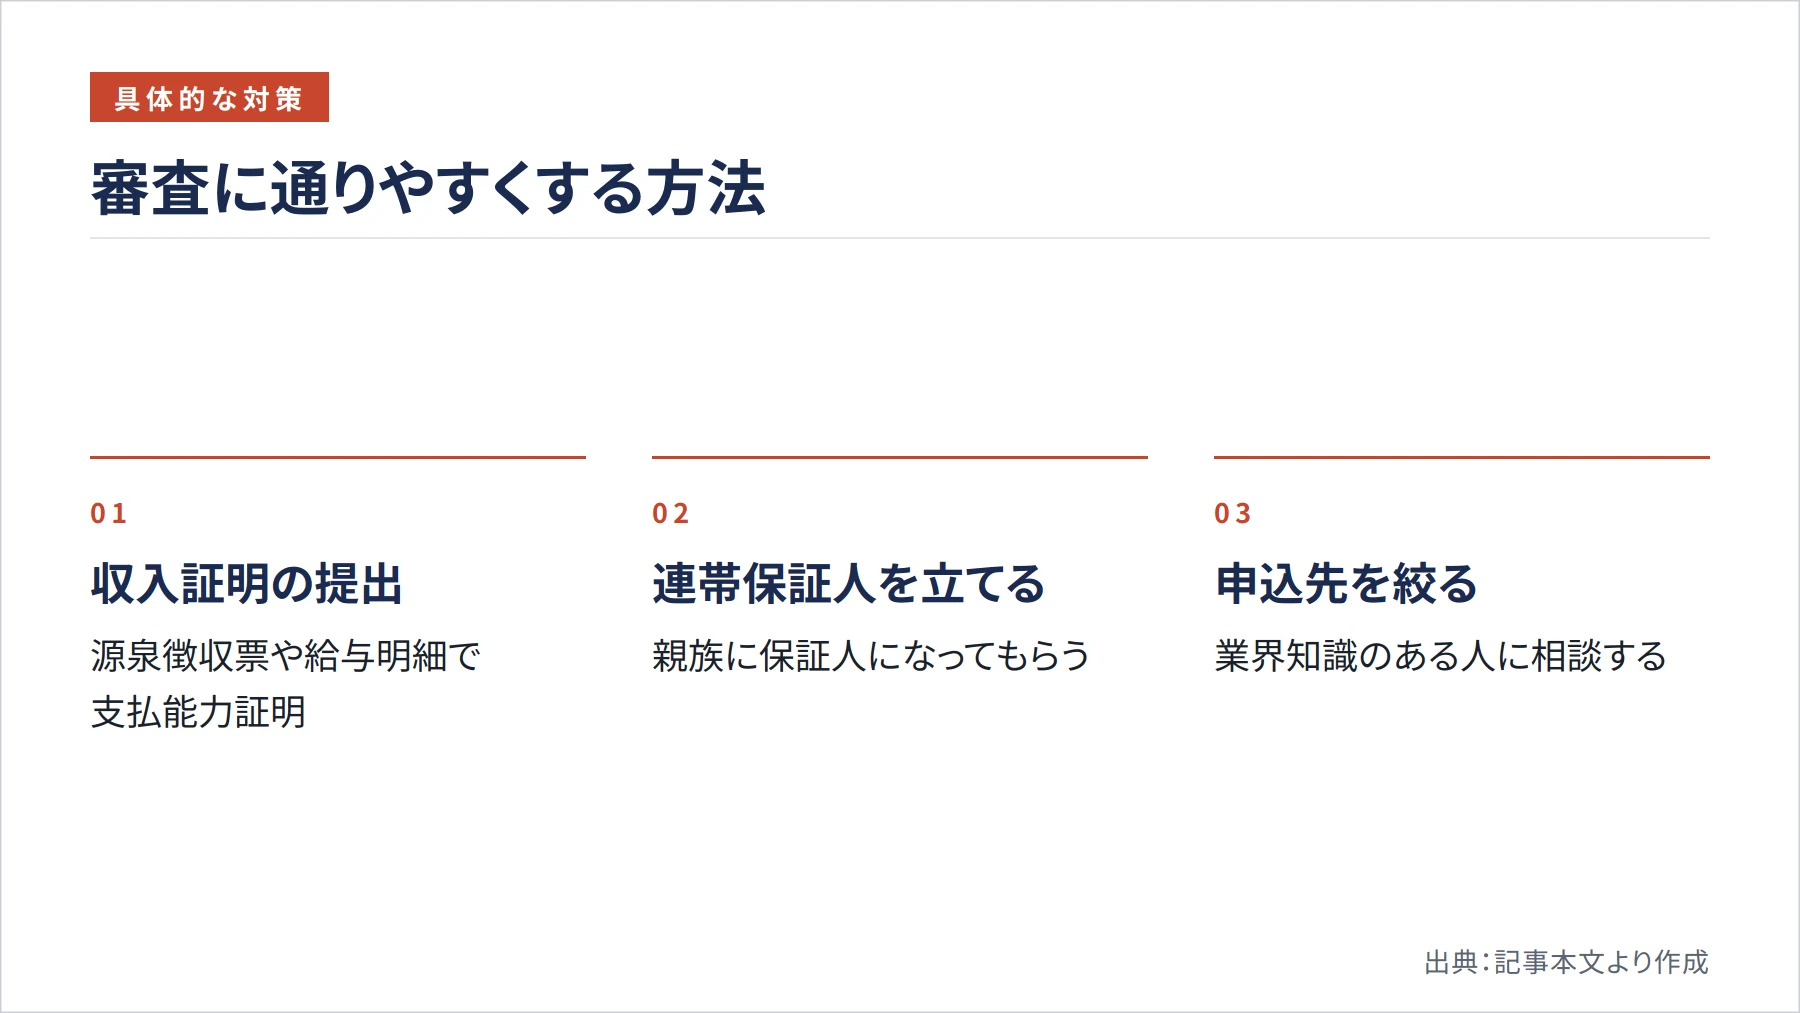
まず有効なのが、収入証明を積極的に提出することです。源泉徴収票や給与明細など、安定した収入を示す書類を添えることで、リボ払いがあっても家賃を払える力があることをアピールできます。フリーランスや自営業の方は、確定申告書のコピーを用意しておくと審査がスムーズに進みやすくなります。
連帯保証人を立てるという選択肢も検討に値します。親族などに連帯保証人になってもらえれば、申込者本人の信用面に多少の不安があっても、審査を通過できる可能性が高まります。国土交通省の資料が示すように機関保証の利用が主流となる中でも、保証人を用意できるかどうかで選択肢が広がる場面はあります。
加えて、申込先を絞ることも大事です。申込情報は一定期間残るため、不安だからといって同時に多数の物件へ申し込むのは得策ではありません。ただ、どの物件・どの保証会社なら通りやすいかは外からは分かりにくいので、ここは業界の実情を知っている人に聞くのがいちばん早い部分です。
不安な方、やり方が分からない方は青山地所に相談へ信用情報は、必ずしも自分で調べなくていい
信用情報の中身はCICやJICCで本人が取り寄せられますが、申込みの前に必ずやるべきことではありません。押さえておきたいのは、61日以上または3か月以上の延滞(異動)の記録があるかどうか、その1点だけです。心当たりが無ければ、残高があること自体は致命的ではありません。
完済した直後は信用情報の更新が月1回のため反映が遅れることがある、という点だけ覚えておけば十分です。自分の状況がどう見えるか分からない場合は、相談のときに一緒に確認できます。
まとめ
リボ払いが残っていても、賃貸審査に通る道はあります。大切なのは、どの保証会社が何を見るかを知ったうえで、申込先と出し方を選ぶことです。延滞なく返済を続けている方なら、残高があるというだけで諦める必要はありません。
とはいえ、保証会社ごとの審査の癖や、どの物件なら通りやすいかは、外からは分かりにくいものです。自分で信用情報を取り寄せて悩むより、業界の実情を知っている人に状況を話して、通りやすい進め方を一緒に決めるほうが早く、確実です。青山地所の賃貸営業部では、審査に何度も落ちた方のご相談もお受けし、通してきた実績があります。ご相談の内容は秘密厳守です。「自分の場合はどうだろう」という段階で結構ですので、下のフォームかお電話で気軽にご相談ください。
参考文献・出典
- 国土交通省「民法改正等を踏まえ『賃貸住宅標準契約書』等を改定しました!」 – https://www.mlit.go.jp/report/press/house03_hh_000121.html
- 株式会社シー・アイ・シー(CIC)情報開示とは – https://www.cic.co.jp/mydata/index.html
- 株式会社シー・アイ・シー(CIC)信用情報開示報告書の見方 – https://www.cic.co.jp/
- 株式会社日本信用情報機構(JICC)信用情報の内容と登録期間 – https://www.jicc.co.jp/aboutus/credit-info/registration
- 株式会社日本信用情報機構(JICC)開示を申し込む – https://www.jicc.co.jp/kaiji
- 全国賃貸保証業協会(LICC) – https://jpg.or.jp/new.html