
中古マンション投資に取り組むうえで、「減価償却の計算が難しい」「残存年数の求め方がわからない」と悩む方は少なくありません。実は減価償却は、現金支出を伴わずに課税所得を圧縮できる、不動産投資でも有数の節税手段です。しかし計算方法を誤ると、確定申告後に税務署から指摘を受けるおそれもあります。この記事では、国税庁の公表情報をもとに、減価償却の基礎から簡便法による残存年数の計算、構造別の耐用年数、償却率の早見表、そして無料計算ツールの使い方までを、自分の物件で計算し切れる形で整理します。
減価償却とは?中古マンションで使える基本の仕組み
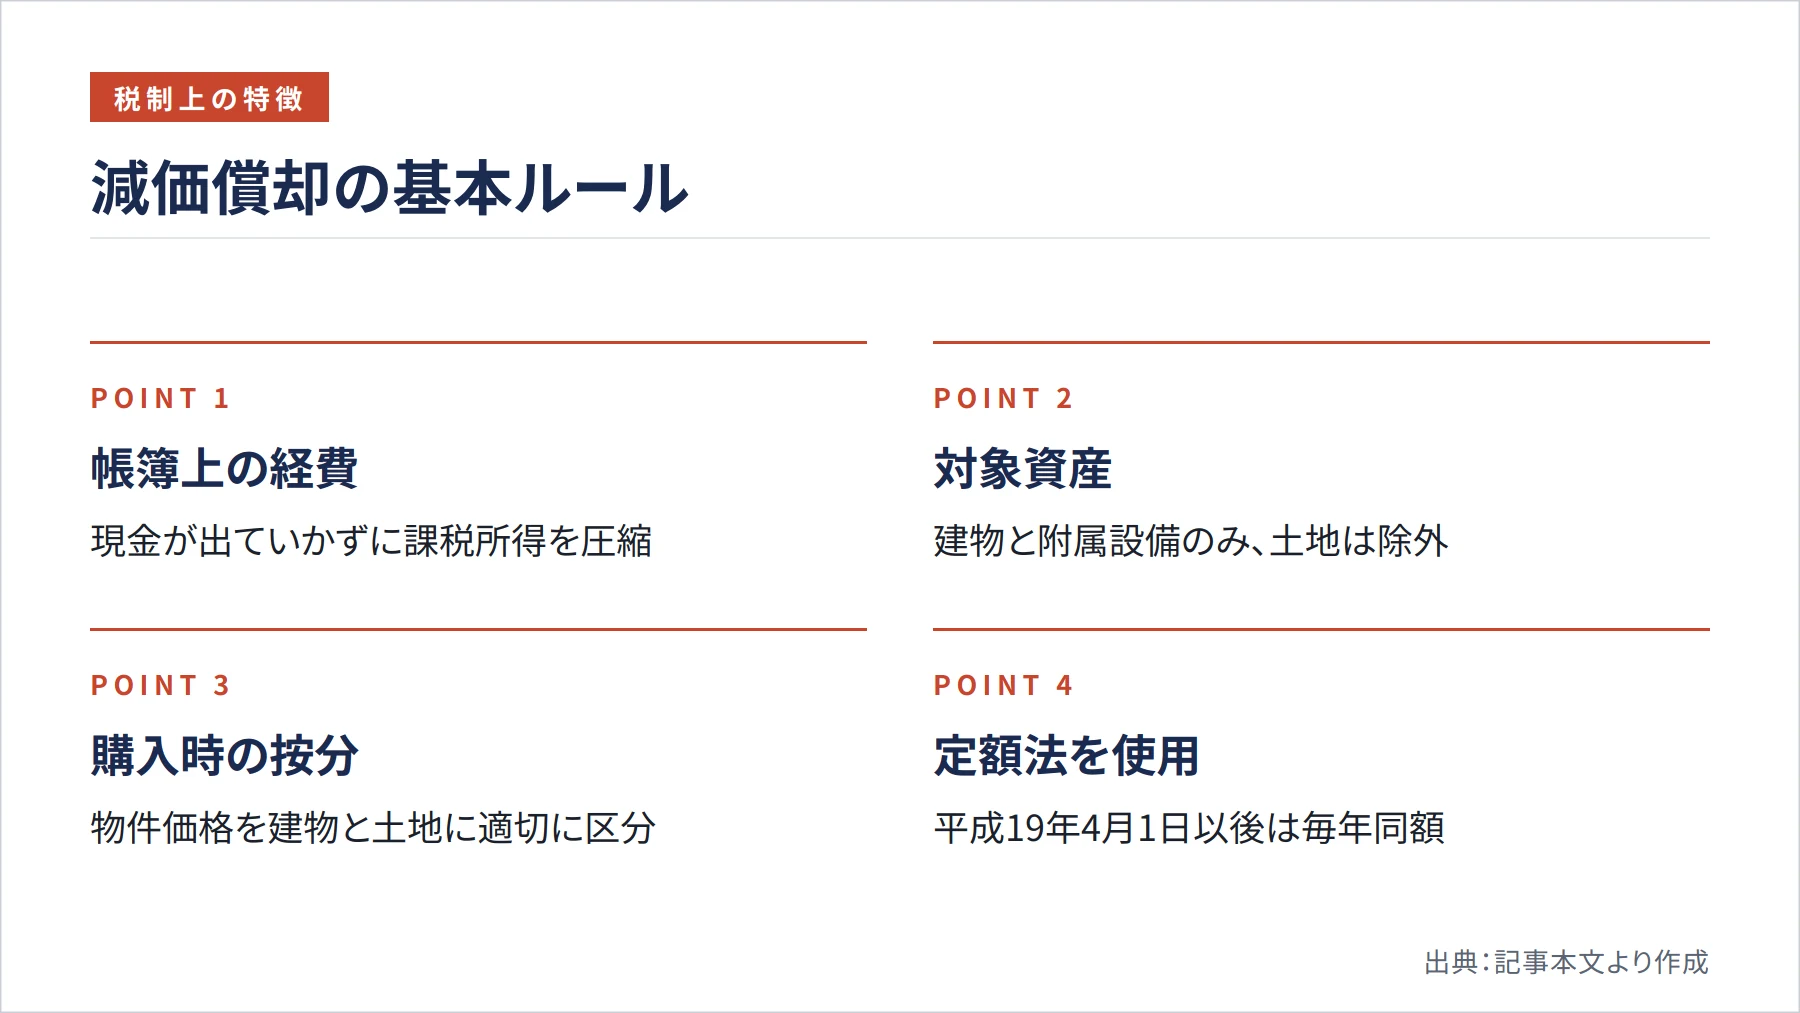
減価償却とは、建物の取得費用を耐用年数に応じて分割し、毎年の必要経費として計上する税制上の仕組みです。建物は時間の経過とともに価値が減っていくという考え方に基づいており、この価値の減少分を経費として認めることで、所得税や住民税の負担を軽減できます。ポイントは、実際に現金が出ていかない帳簿上の経費でありながら、課税所得を圧縮できる点にあります。つまり、キャッシュフローを維持したまま節税効果を得られる、非常に有利な仕組みといえます。
ただし、減価償却できるのは建物と建物附属設備の部分だけです。国税庁も、土地や骨とう品のように時の経過によって価値が減少しない資産は減価償却資産ではないと明記しています。したがって中古マンションを購入した際は、まず物件価格を建物と土地に適切に按分する必要があります。この区分を誤ると、以降の償却費計算がすべてずれてしまうため、最初のステップとしてとても重要です。
償却方法には「定額法」と「定率法」がありますが、国税庁によると平成19年4月1日以後に取得した建物は定額法で、平成28年4月1日以後に取得した建物附属設備も定額法で計算します。定額法は毎年同じ金額を経費計上するため計算がシンプルで、長期の収支計画も立てやすくなっています。基本算式は「取得価額×定額法の償却率」で、年の途中で取得・取り壊した年は、業務に使用していた月数で12か月按分して計算します。なお本記事は、平成19年4月1日以後に取得した賃貸用の建物を前提としており、それ以前の旧定額法対象資産や自宅からの転用ケースは対象外とします。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
構造別の法定耐用年数一覧(RC・木造・鉄骨造)
減価償却の計算は、まず建物の構造から法定耐用年数を特定することから始まります。法定耐用年数とは税法で定められた建物の使用可能期間で、「減価償却資産の耐用年数等に関する省令」の別表第一に構造・用途ごとに規定されています。マンションの多くを占める鉄筋コンクリート造(RC造)や鉄骨鉄筋コンクリート造(SRC造)の住宅用は47年です。木造や合成樹脂造の住宅用は22年、木骨モルタル造は20年とされています。
注意したいのが鉄骨造です。鉄骨造は骨格材の厚み(肉厚)によって年数が三段階に分かれます。住宅用の目安として、骨格材の肉厚が4mmを超えるものは34年、3mmを超え4mm以下は27年、3mm以下は19年とされています。この肉厚は見た目では判断できないため、建築確認申請書や竣工図、構造図で確認する必要があります。自分の物件がどれに当たるかわからない場合は、売主や管理会社、建築士に図面で確認してもらうと確実です。
主な住宅用構造の法定耐用年数は以下のとおりです。
| 構造 | 法定耐用年数 |
|---|---|
| 鉄骨鉄筋コンクリート造・鉄筋コンクリート造 | 47年 |
| 重量鉄骨造(骨格材肉厚4mm超) | 34年 |
| 軽量鉄骨造(同3mm超4mm以下) | 27年 |
| 軽量鉄骨造(同3mm以下) | 19年 |
| 木造・合成樹脂造 | 22年 |
| 木骨モルタル造 | 20年 |
構造が変わると、同じ築年数・同じ価格でも償却費は大きく変わります。たとえば建物2,000万円・築20年の物件を同一価格で比較すると、RC造は後述の簡便法で残存年数31年となり年間約66万円ですが、重量鉄骨造(34年)なら残存18年で年間約112万円、木造(22年)なら残存6年で年間約334万円になります。築古かつ短い耐用年数の構造ほど、年間の償却費は大きくなるのです。なお、別表第一は住宅用か事務所用かでも年数が異なるため、用途の取り違えにも注意しましょう。
法定耐用年数と残存年数(簡便法)の違い
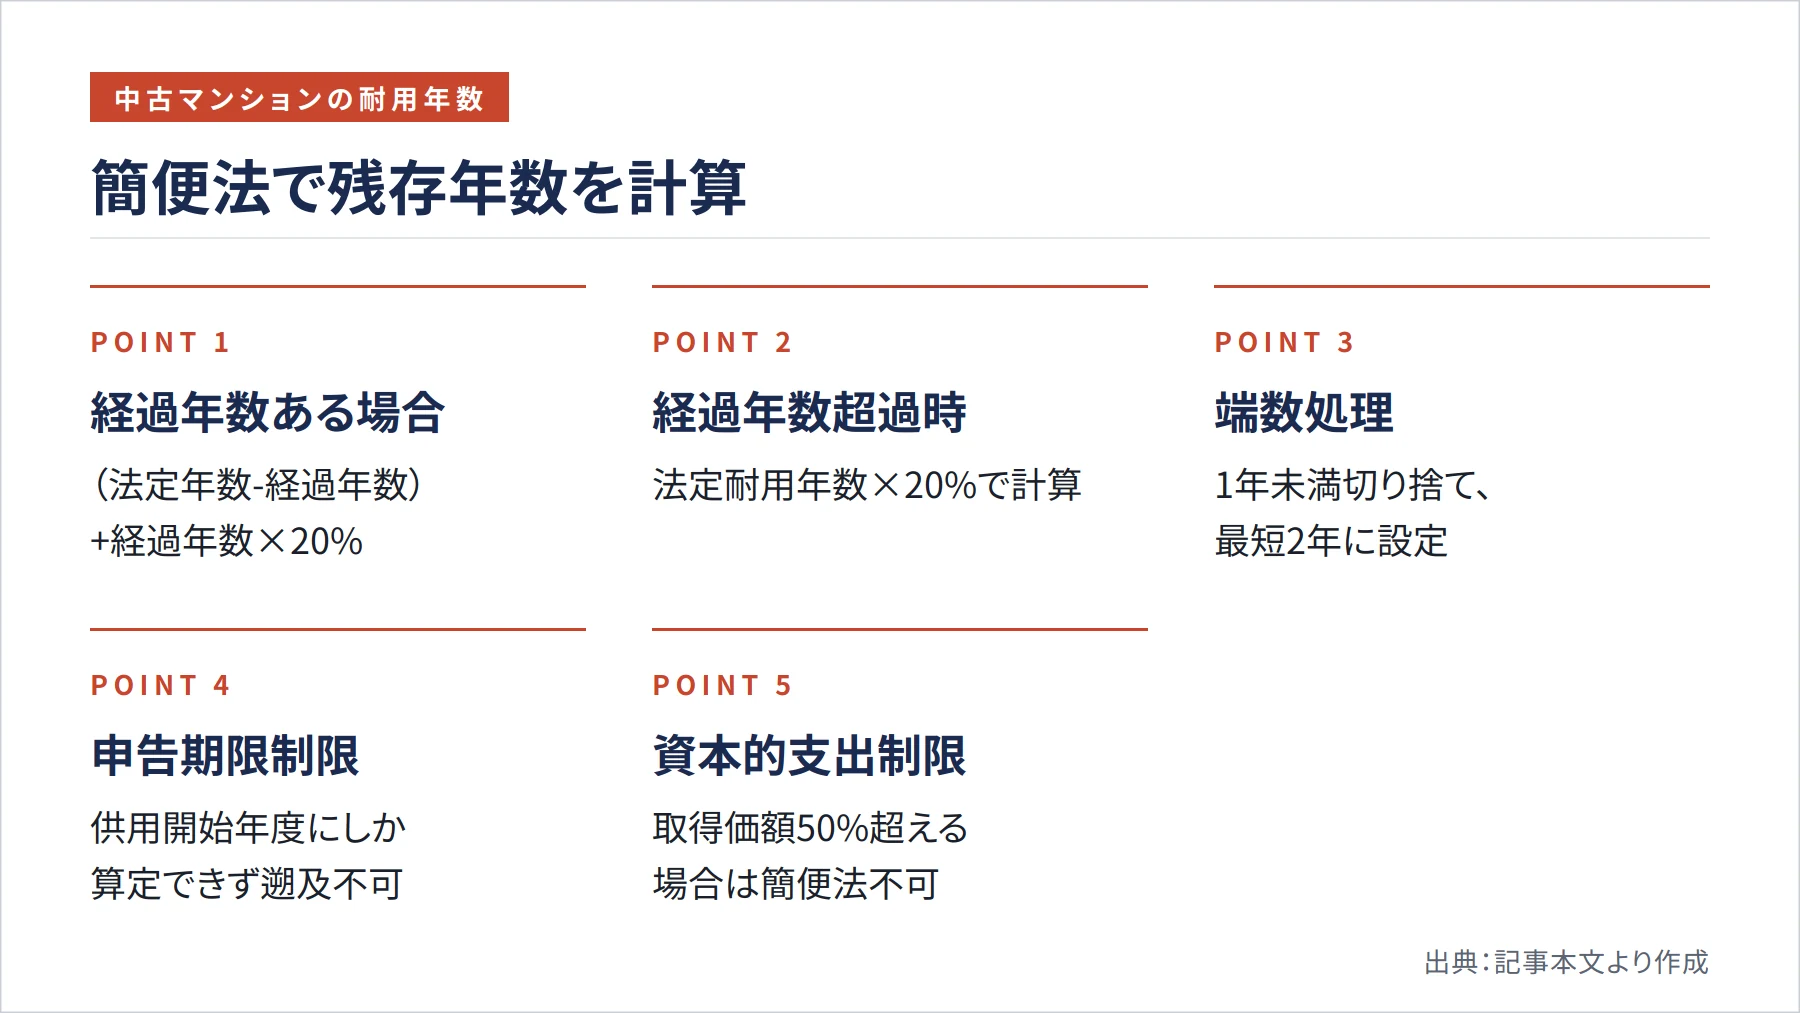
中古マンションはすでに一定期間使用されているため、新築時の耐用年数をそのまま使うわけではありません。国税庁によると、中古資産の耐用年数は本来、取得後の使用可能期間を見積もって決めますが、その見積りが難しい場合は「簡便法」と呼ばれる計算方法を使えます。法定耐用年数の一部を経過した資産は「(法定耐用年数−経過年数)+経過年数×20%」、法定耐用年数を全部経過した資産は「法定耐用年数×20%」で算定します。この計算により残存年数は単純な引き算より短くなることが多く、結果として毎年の償却費が大きくなり、節税効果が高まります。
ここで見落としやすいのが端数の処理です。簡便法で算出した年数に1年未満の端数があるときは切り捨て、その年数が2年に満たない場合は2年とすると定められています。たとえば法定耐用年数をすべて経過した築50年のRC造マンションなら、47年×20%=9.4年で、端数を切り捨てて9年が耐用年数となります。築年数が法定耐用年数を大きく超えても、耐用年数は最短で2年までしか短くならない点も覚えておきましょう。
さらに注意したい制限が2つあります。まず、中古資産の耐用年数の算定は、その資産を事業の用に供した事業年度にしかできず、その年に算定しなかった場合、翌年以降にさかのぼって算定することはできません。加えて、中古取得後に支出した資本的支出の金額が、その中古資産の取得価額の50%を超える場合は、簡便法による耐用年数の算定はできません。大規模リノベ前提の購入では50%基準に触れると簡便法が使えなくなるため、取得前に支出計画を確認する必要があります。
償却率早見表と計算に必要な入力項目チェックリスト
残存年数が決まったら、次はその年数に対応する定額法の償却率を引きます。償却率は「減価償却資産の償却率等表」(別表第八)で定められており、耐用年数が短いほど償却率は高くなります。RC・SRC造(法定47年)を前提に、築年数から簡便法の残存年数と償却率を引ける早見表を用意しました。自分の物件の築年数に近い行を探してみてください。
| 築年数 | 簡便法の残存年数 | 定額法償却率 |
|---|---|---|
| 新築(0年) | 47年 | 0.022 |
| 築10年 | 39年 | 0.026 |
| 築15年 | 35年 | 0.029 |
| 築20年 | 31年 | 0.033 |
| 築25年 | 27年 | 0.038 |
| 築30年 | 23年 | 0.044 |
| 築40年 | 15年 | 0.067 |
| 築47年以上 | 9年 | 0.112 |
| (参考)耐用年数2年 | 2年 | 0.500 |
計算ツールを使う前に、入力すべき項目を整理しておくと迷いません。必要なのは、建物取得価額(土地を除いた金額)、建物の構造、新築か中古かの別、築年数、そして事業供用を開始した月の5項目です。このうち築年数のもとになる経過年数は、1年未満の端数も月数まで数えるのが正確です。たとえば経過が20年4か月なら20.33年として計算し、最後に残存年数側の1年未満を切り捨てます。
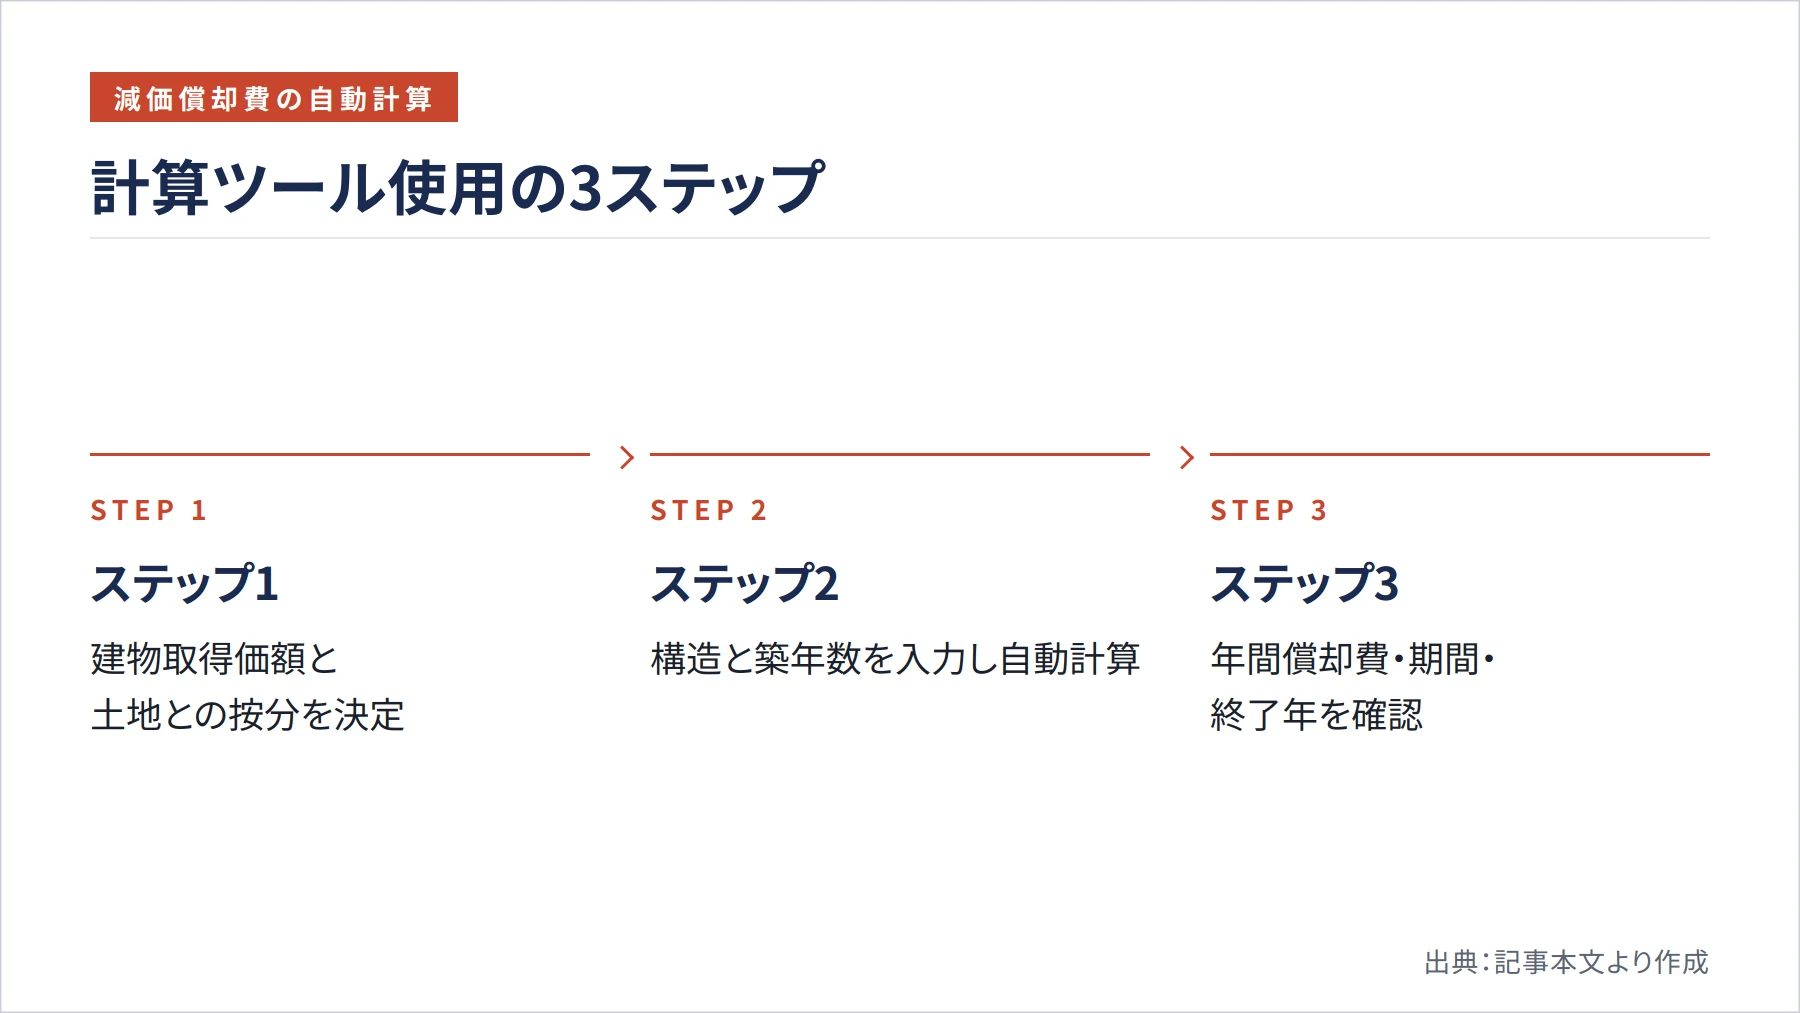
ツールを使う手順はシンプルです。まず建物取得価額と土地との按分を決め、次に構造と築年数を入力すると残存耐用年数が自動計算され、最後に年間償却費・償却期間・償却終了年が表示されます。出力された年間償却費は、青色申告決算書(不動産所得用)の「減価償却費の計算」欄に転記します。実際の無料ツールでは、賃貸用建物の年ごとの償却費を出し中古の簡便法にも対応するものや、建物部分のみを入力して土地を除外し、建物価格が不明なときは消費税額÷0.1で逆算する案内を設けているものもあります。いずれを使うにしても、入力する建物取得価額の精度がすべての前提になります。
建物取得価額と土地建物の按分の考え方
計算ツールの精度は、入力する建物取得価額の正しさで決まります。国税庁の整理では、購入時の契約書等に建物と土地の価額が区分して記載されている場合は、その価額でそのまま区分します。契約書に建物価額の記載がなくても、建物に課税された消費税額がわかれば、消費税率で割り戻すことで建物価額を把握できます。土地には消費税が課税されないため、この逆算が成り立ちます。これらの方法で建物価額が確認できる場合は、標準的建築価額表を用いる必要はありません。
実務で最も多い詰まりどころは、契約書に建物価額の記載がなく、消費税額も判然としないケースです。この場合は固定資産税評価額の比率で按分する方法や、国税庁が公表する建物の標準的な建築価額表を使って合理的に按分することになります。按分の優先順位としては、契約書の区分記載があればそれを使い、なければ消費税額からの逆算、それも不明なら評価額比や建築価額表という流れで考えると整理しやすくなります。マンションの場合、建築価額表を使う際の床面積は専有部分の床面積によっても差し支えないとされています。按分方法によって建物価額が変わり、その後の償却費が大きく左右されるため、根拠資料を残しておくことがトラブル防止につながります。
取得価額に含める費用の範囲も重要です。国税庁によると、購入した減価償却資産の取得価額には、購入代金だけでなく引取運賃・購入手数料等も含まれます。賃貸用の土地建物購入時に支払った仲介手数料も全額をその年の経費にはできず、土地・建物それぞれの取得価額に算入され、建物部分は減価償却を通じて経費化されます。一方で、業務用資産に係る固定資産税・登録免許税・不動産取得税は、その年の必要経費に算入できるとされており、取得価額に含める費用と経費処理できる税目を区別しておくことが大切です。
築年数別シミュレーション事例
ここからは、RC・SRC造(法定耐用年数47年)を前提に築年数別の具体例を見ていきます。まず築20年のRC造中古物件を2,000万円(建物部分)で購入したケースでは、耐用年数は(47年−20年)+20年×0.2=31年です。耐用年数31年の定額法償却率は0.033で、年間の減価償却費は2,000万円×0.033=66万円となります。
次に築15年のSRC造マンションを3,500万円(建物部分)で購入した例では、耐用年数は(47年−15年)+15年×20%=35年です。耐用年数35年の償却率は0.029で、年間の減価償却費は3,500万円×0.029=101万5,000円となります。築古であるほど耐用年数が短くなり、償却率が高くなる傾向は構造を問わず共通しています。
さらに法定耐用年数を全部経過した築古物件では効果がより顕著です。築50年のRC造なら耐用年数は47年×20%=9.4年で、切り捨てて9年、償却率は0.112です。仮に建物価額が2,000万円なら、年間の償却費は224万円にもなります。ただし、償却期間が短いということは、数年で償却が終わり経費が一気になくなることを意味します。そのタイミングで税負担が急増するため、売却や買い替えを含めた出口戦略をあらかじめ描いておくことが欠かせません。
節税額はいくら?所得税率別シミュレーション
減価償却の効果を金額で実感するには、償却費に税率を掛けて考えるのが近道です。給与所得者が不動産所得の赤字を給与と損益通算した場合、赤字分に自分の限界税率(所得税+住民税)を掛けた金額だけ税負担が軽くなります。住民税は一律10%なので、所得税率を加えて考えます。課税所得330万円超695万円以下なら所得税20%+住民税10%で合計30%、695万円超900万円以下なら23%+10%で33%、900万円超なら33%+10%で43%が目安です。
先ほどの築20年・年間償却費66万円のケースで試算してみましょう。課税所得695万円以下の方(税率30%)なら66万円×30%=約19万8,000円、900万円超の方(税率43%)なら約28万4,000円の税負担軽減が見込めます。築50年・年間償却費224万円のケースなら、税率30%で約67万円、税率43%で約96万円と効果は一段と大きくなります。所得が高いほど、同じ償却費でも手取り改善額は大きくなるのが損益通算の特徴です。
ただし、この効果は償却が続く間だけの話です。築50年のように数年で償却が終わると、その翌年から経費が消えて税負担が元に戻り、むしろキャッシュフローは厳しくなります。さらに売却時には、計上してきた償却費の累計額が取得費から差し引かれるため、譲渡所得が膨らんで譲渡所得税が増えます。つまり、毎年の節税額だけでなく、売却までを通算した効果で判断することが欠かせません。節税目的だけで築古を選ぶと、融資年数が短くなりがちで空室リスクも高いため、かえって逆効果になることもあります。
建物附属設備を分けて償却する
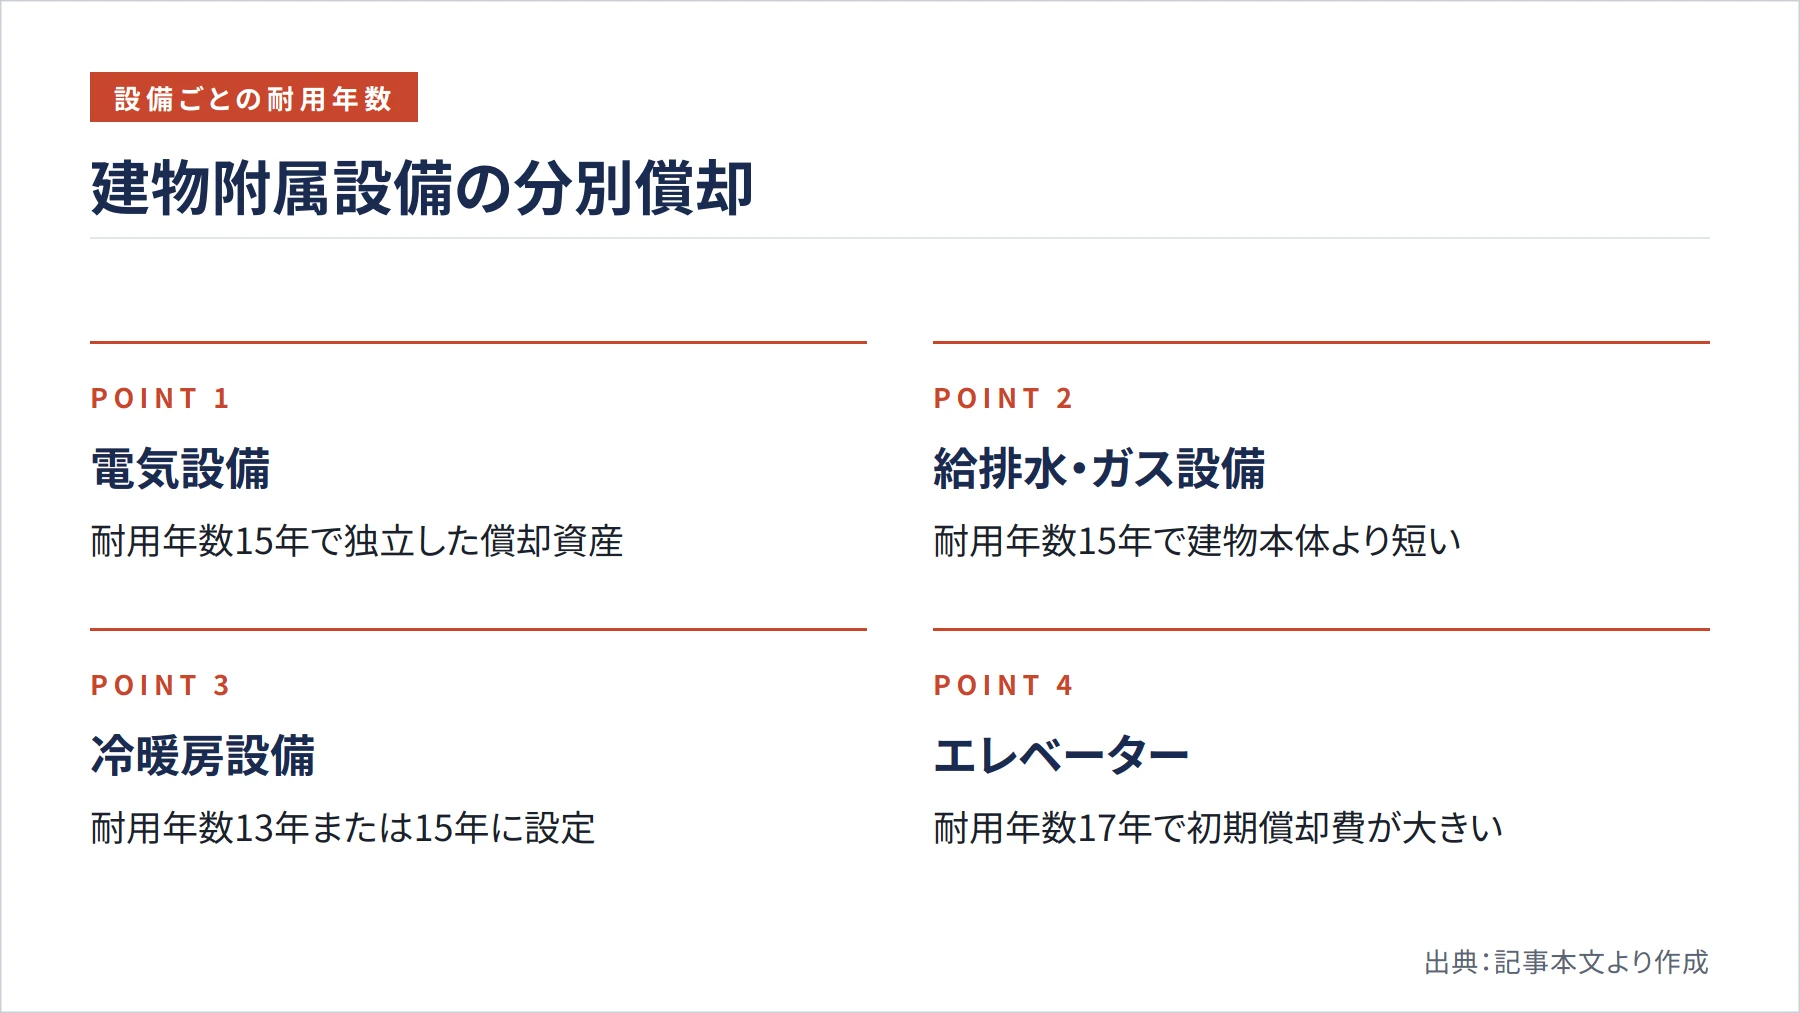
建物本体だけでなく、給排水設備・電気設備・エレベーターなどの建物附属設備も、それぞれ独立した減価償却資産として扱えます。これらは建物本体より耐用年数が短いため、区分することで初期の償却費を大きくできる可能性があります。国税庁の耐用年数表では、電気設備が15年、給排水・衛生設備・ガス設備が15年、冷暖房設備が13年または15年、エレベーターが17年などとされています。
具体的なイメージをつかむため、新築RCで建物本体2,000万円・設備500万円に区分した例を見てみましょう。建物本体は法定耐用年数47年の償却率0.022を用いて2,000万円×0.022=44万円、設備部分は耐用年数15年の償却率0.067を用いて500万円×0.067=33万5,000円となり、合計で年間77万5,000円の償却費になります。建物と設備を分けずに一括で償却する場合より、初期の経費を厚くできることがわかります。ただし設備を区分するには、売買契約書などで設備の内訳を確認できることが前提です。内訳が不明な中古物件では、無理に分けず建物本体として一体で処理するのが安全です。
リフォームやリノベーションを行った場合の処理にも注意が必要です。国税庁によると、資産の使用可能期間を延ばしたり価値を高めたりする部分の支出は、修繕費ではなく資本的支出として区別し、減価償却の方法で各年分の必要経費に算入します。壁紙の張り替えなど原状回復に近い支出は修繕費として一括計上できることもありますが、判断が難しいため、迷ったら専門家に相談すると安心です。
確定申告での記入と損益通算の注意点
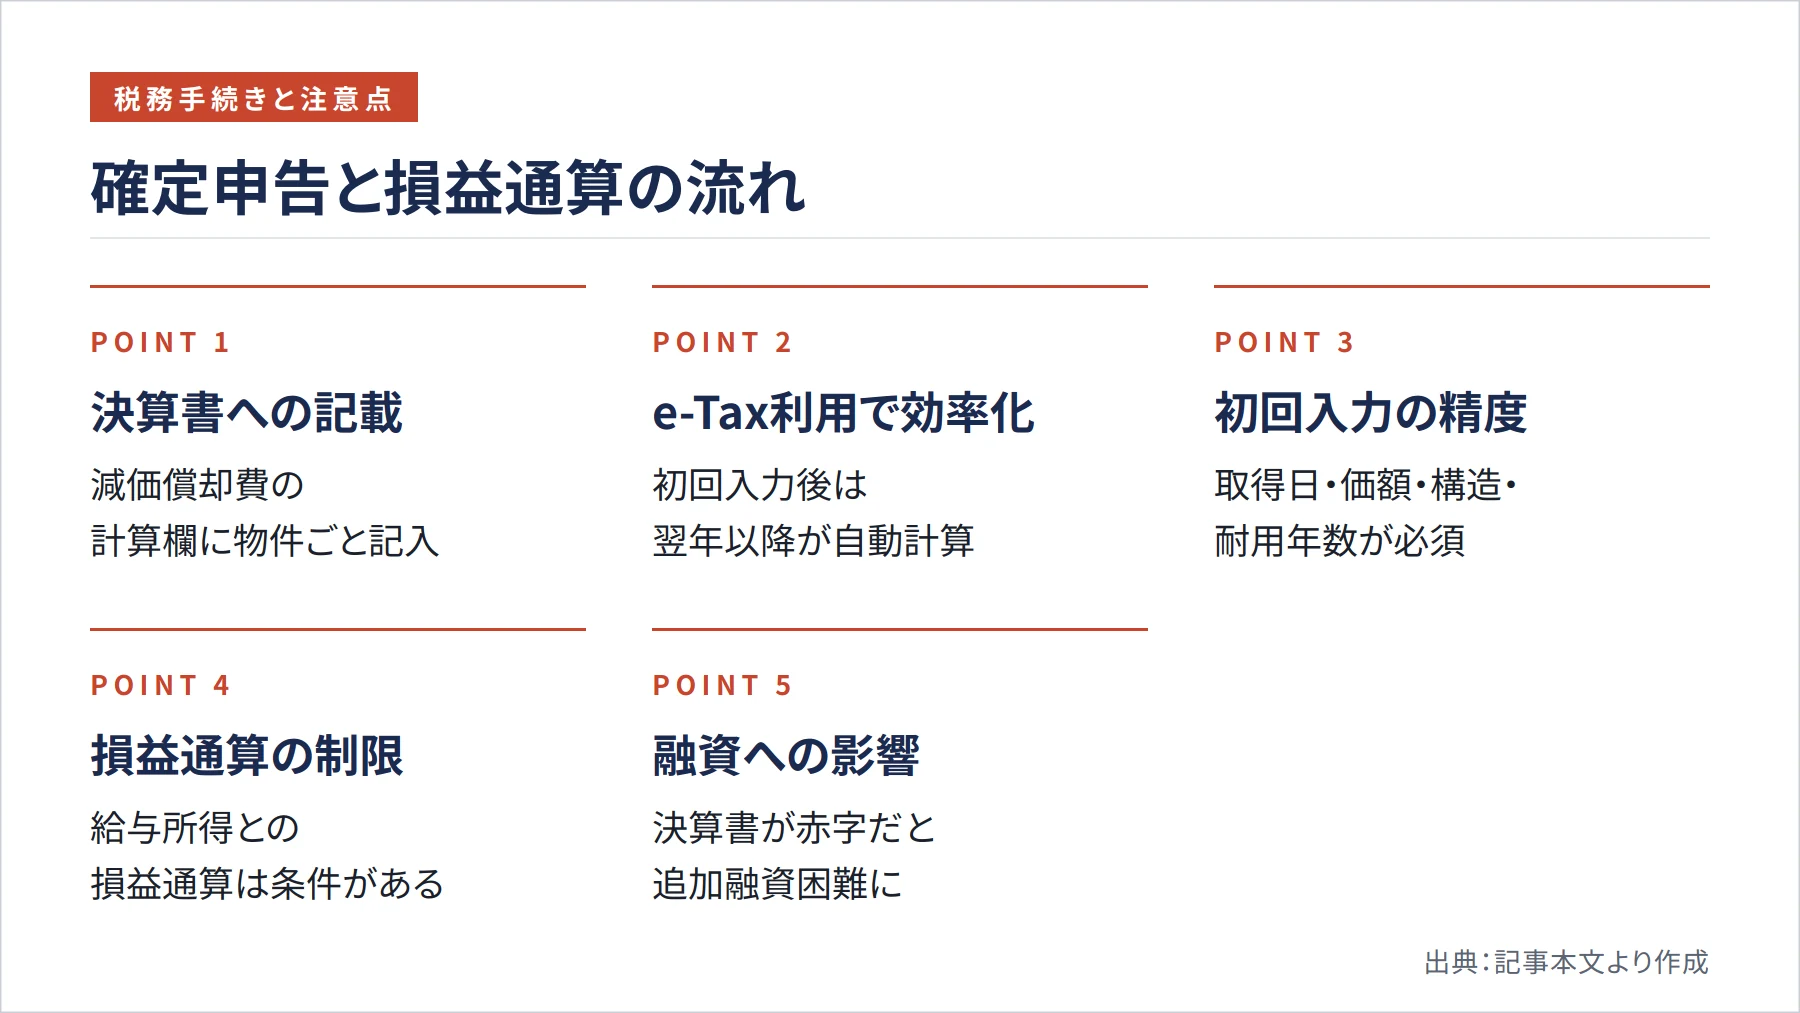
計算した償却費を税務メリットに変えるには、確定申告での正しい記載が欠かせません。青色申告の場合は、青色申告決算書(不動産所得用)の「減価償却費の計算」欄に、物件ごとの取得価額・耐用年数・償却率・本年分の償却費などを記入します。複数物件を所有しているときは、物件ごとに区分して記載する必要があります。e-Taxを利用すれば、減価償却資産を登録することで翌年以降は自動計算されるため、初回に取得日・取得価額・構造・耐用年数を正確に入力しておくことが重要です。
給与所得との損益通算は大きなメリットですが、損益通算には一定の制限があります。詳細な適用可否は個別事情によって異なるため、最新の取扱いは国税庁の公式サイトや税務署でご確認ください。また金融機関の融資審査では決算書の数字が重視されるため、減価償却で帳簿が赤字だと追加融資を受けにくくなる場合があります。複数物件への拡大を計画しているなら、償却計画とキャッシュフロー、融資戦略を一体で考えることが大切です。
中古マンション減価償却のよくある質問
Q.契約書に土地建物の按分が書かれていない場合は?
まず建物の消費税額が判明すれば、それを消費税率で割り戻して建物価額を求めます。それも不明なら固定資産税評価額の比率で按分するか、国税庁の標準的建築価額表を使って合理的に算定します。契約書の区分記載があればそれが最優先で、ない場合に消費税額からの逆算、次いで評価額比や建築価額表という順で考えると整理できます。
Q.年の途中で購入した初年度の償却費は?
初年度は事業に使った月数で月割りします。たとえば10月に引き渡しを受けて年内に賃貸を始めた場合、使用月数は10・11・12月の3か月なので、年間償却費×3/12となります。年間償却費が66万円なら、初年度は66万円×3/12=16万5,000円です。
Q.耐用年数が2年になるのはどんな物件ですか?
簡便法で算出した年数が2年に満たないとき、2年に
