
不動産投資に興味はあるものの、物件選びの難しさや多額の初期投資に二の足を踏んでいませんか。ワンルームマンション投資だけでは収益が伸び悩むケースが増えるなか、床面積当たりの賃料単価の高さで安定収益を狙えるシェアハウス投資が注目を集めています。ただし、どの物件を選ぶか、どう運営するかで成否が大きく分かれるのも事実です。
本記事では、おすすめの物件タイプ比較やリノベーションによる差別化、実質利回りの計算、管理委託先の選び方、そして売買と出口戦略まで、実物投資の判断軸を具体的に解説します。REITを使った少額の間接投資についても触れますので、自分に合った入り方が見えてくるはずです。
シェアハウス投資でおすすめの物件タイプ比較
シェアハウス投資で最初に向き合うべきは、どの物件を選ぶかという問いです。選択肢は大きく、中古戸建て・中古一棟・新築の3タイプに分かれ、それぞれ取得価格や戸数、利回り、融資の通りやすさが異なります。まず全体像を比較表で整理しておきましょう。
| タイプ | 取得価格 | 戸数 | 想定利回り | 融資難易度 | 改修余地 |
|---|---|---|---|---|---|
| 中古戸建て | 低い | 3〜6室 | 高めだが戸数が少なく総額は小 | やや難 | 大きい |
| 中古一棟 | 中〜高 | 6室以上 | スケールメリットで安定 | 難 | 中〜大 |
| 新築 | 高い | 設計次第 | 表面は低めだが修繕リスク小 | 不要 | — |
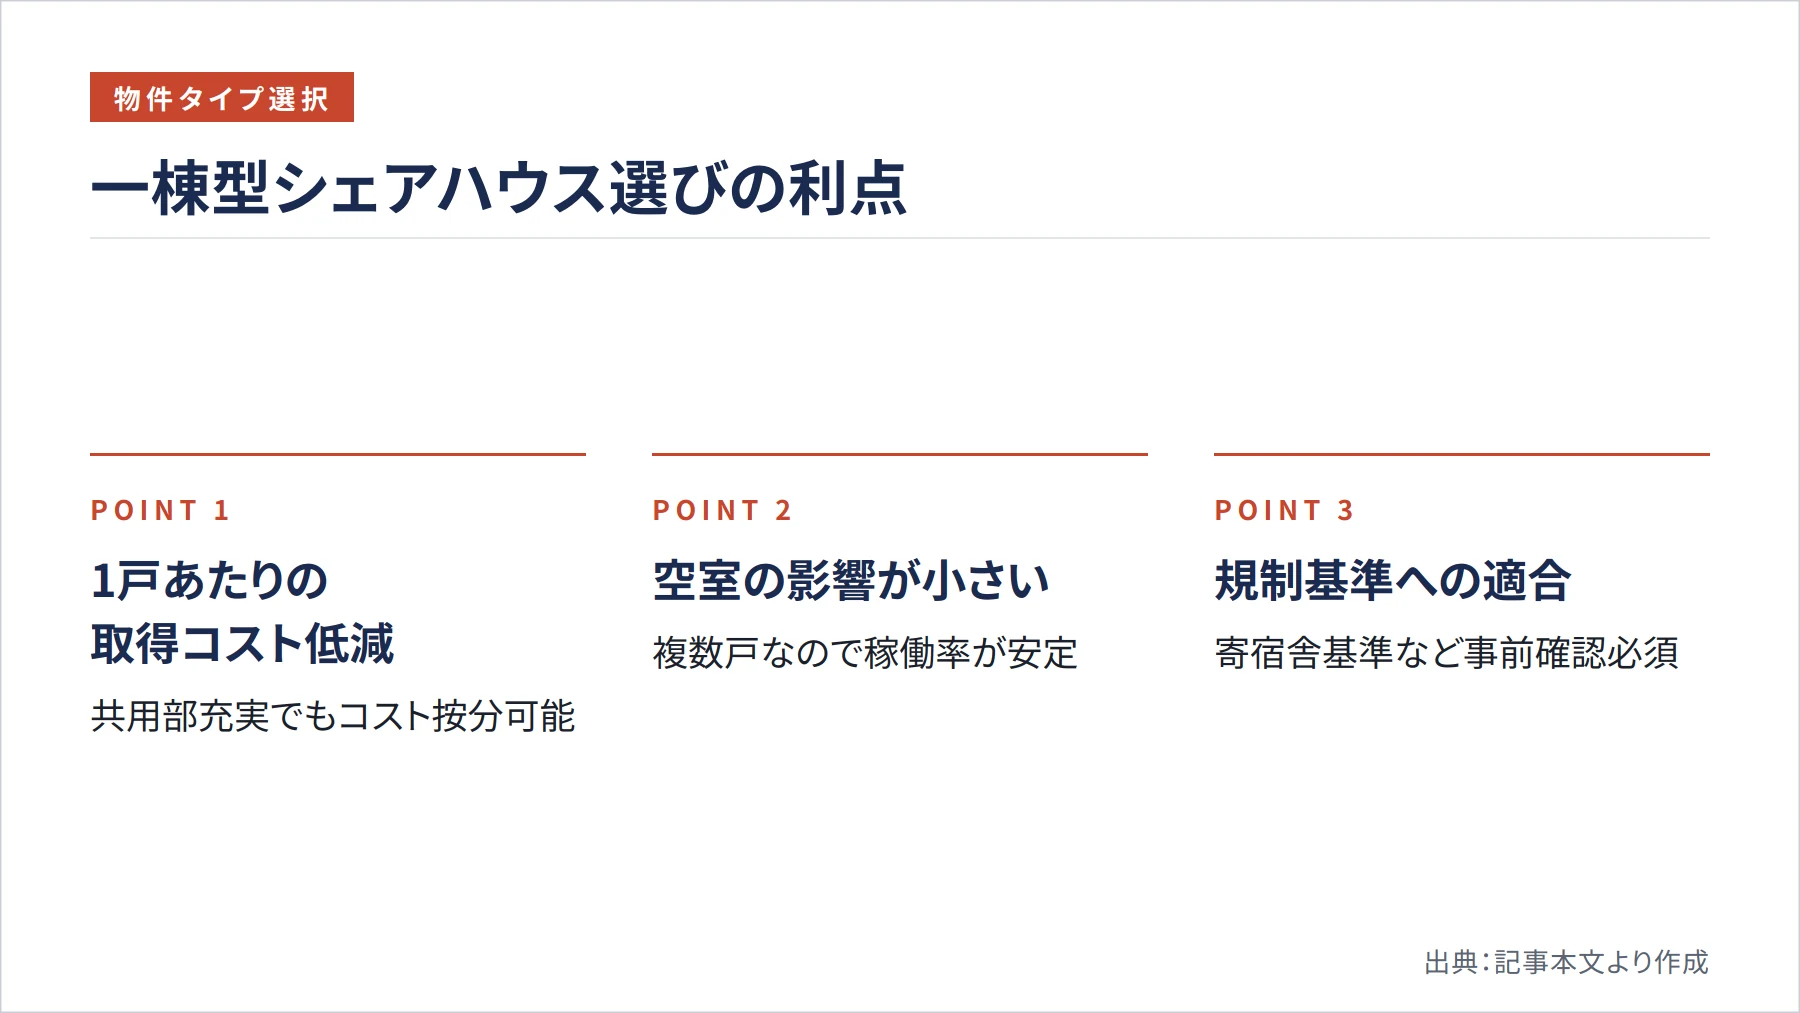
かつては低予算で始められる中古戸建て型が主流でしたが、近年は中古一棟型へシフトする動きが見られます。理由は明確で、一棟物件は1戸あたりの取得コストを下げやすく、共用ラウンジやコワーキングを充実させてもコストを戸数で按分できるためです。戸数が多ければ空室が1室出ても収入全体への影響が小さく、稼働の安定性で一棟型に優位性があります。
一棟物件が「おすすめ」とされる条件は、ある程度の室数が確保でき、個室面積と共用部のバランスが取れていることです。シェアハウスは建築基準法上は寄宿舎に該当します。また、住宅セーフティネット制度の登録を目指す場合は、便所・洗面・浴室またはシャワー室を5人に1つ以上の割合で備えるなどの基準を満たす必要があります。さらにセーフティネット登録を視野に入れるなら、住宅全体の床面積が15A+10㎡以上、専用部分は定員1人で床面積9㎡以上が基本目安となります(参考:国土交通省「住宅セーフティネット制度Q&A」)。この用途変更や規制への適合可否は、取得前に必ず確認すべき分岐点です。
逆に避けたいのは、旧耐震基準の建物や個室が過小な間取り、再販しづらい特殊な構造、そして周辺に同種物件が過密なエリアです。これらは稼働率と出口価格の両方を押し下げます。物件の良し悪しは立地と間取りで8割決まると考え、取得前の見極めに時間をかけることが成功の前提になります。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
リノベーションで収益性を上げる具体策とコンセプト設計
中古一棟や戸建てを安く取得し、リノベーションで価値を上げて収益を作るのがシェアハウス投資の王道です。流れとしては、まず取得し、間取り変更で個室を区切り、共用部へ投資し、仕上がった仕様に合わせて賃料を再設定します。この一連の工程で、取得時の利回りを大きく引き上げることが可能です。
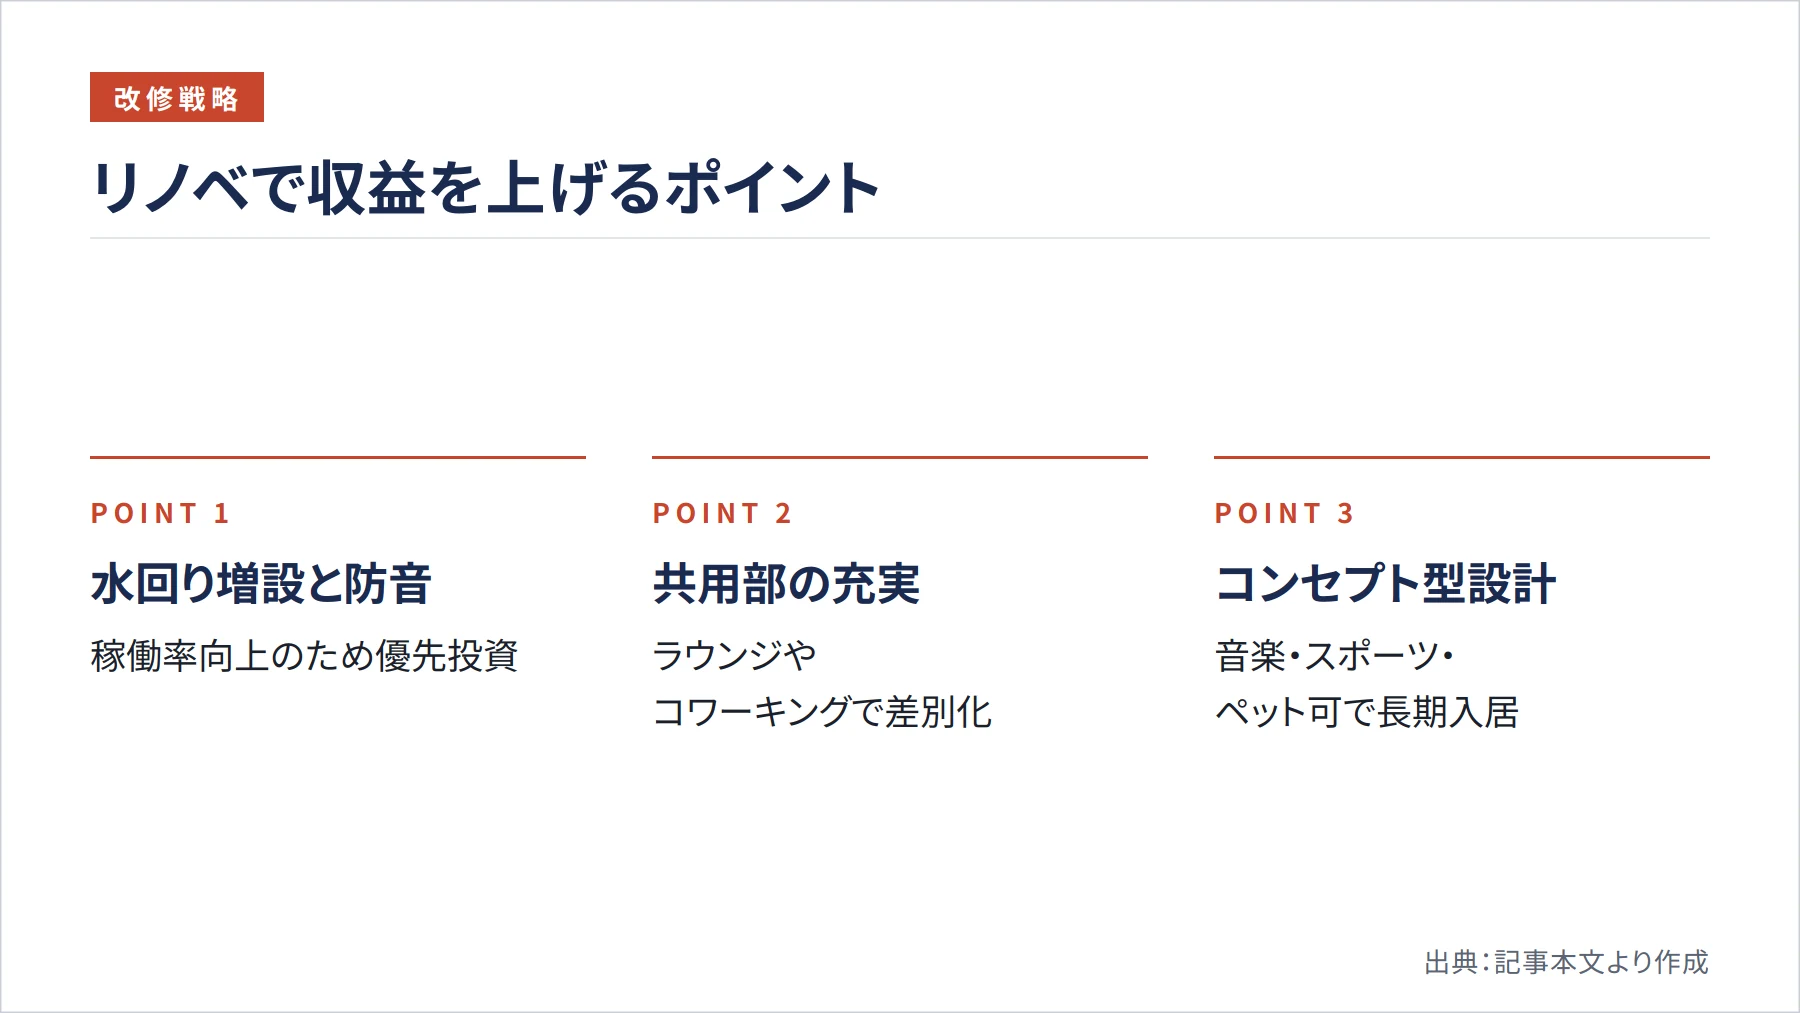
投資対効果の高い改修ポイントは、水回りの増設と防音、そして個室の収納と鍵です。寄宿舎基準を満たすために水回りの数は避けて通れませんが、ここをケチると稼働率に跳ね返ります。共用部では、くつろげるラウンジやコワーキングスペース、独立型のランドリーが賃料プレミアムの源泉になります。実は、個室はコンパクトに抑えても共用部が充実していれば入居者の満足度は保たれ、床面積当たりの賃料単価を高く設定できるのです。
さらに差別化を狙うなら、ソーシャル型やコンセプト型の設計が有効です。音楽・スポーツ・ペット可・起業家向け・女性限定といったテーマを掲げると、一般賃貸では満たせないニーズを取り込めます。コンセプトに共感した入居者は長期入居しやすく、賃料にプレミアムを乗せても選ばれやすくなります。コミュニティ形成が退去抑制につながる好循環が、シェアハウスの収益安定性を支えているのです。
改修計画は公的支援と紐づけると資金負担を抑えられます。住宅金融支援機構の賃貸住宅リフォーム融資は、既存建物を共同居住型賃貸住宅へ用途変更する改修を融資対象とし、登録住宅や認定住宅とするためのリフォームにも使えます(参考:住宅金融支援機構「賃貸住宅リフォーム融資(住宅セーフティネット)」)。融資額は対象工事費の80%が上限で、耐震改修工事を行う場合は通常より年0.2%程度低い金利が適用されます。金利は申込月の金融情勢で変動する点に留意してください。
想定入居者層から逆算する需要判断
物件を選ぶ前に固めておきたいのが、誰に貸すのかという需要の読みです。ターゲットによって最適な立地も家賃レンジも変わるため、入居者層から逆算して物件条件を決めるのが堅実な進め方です。
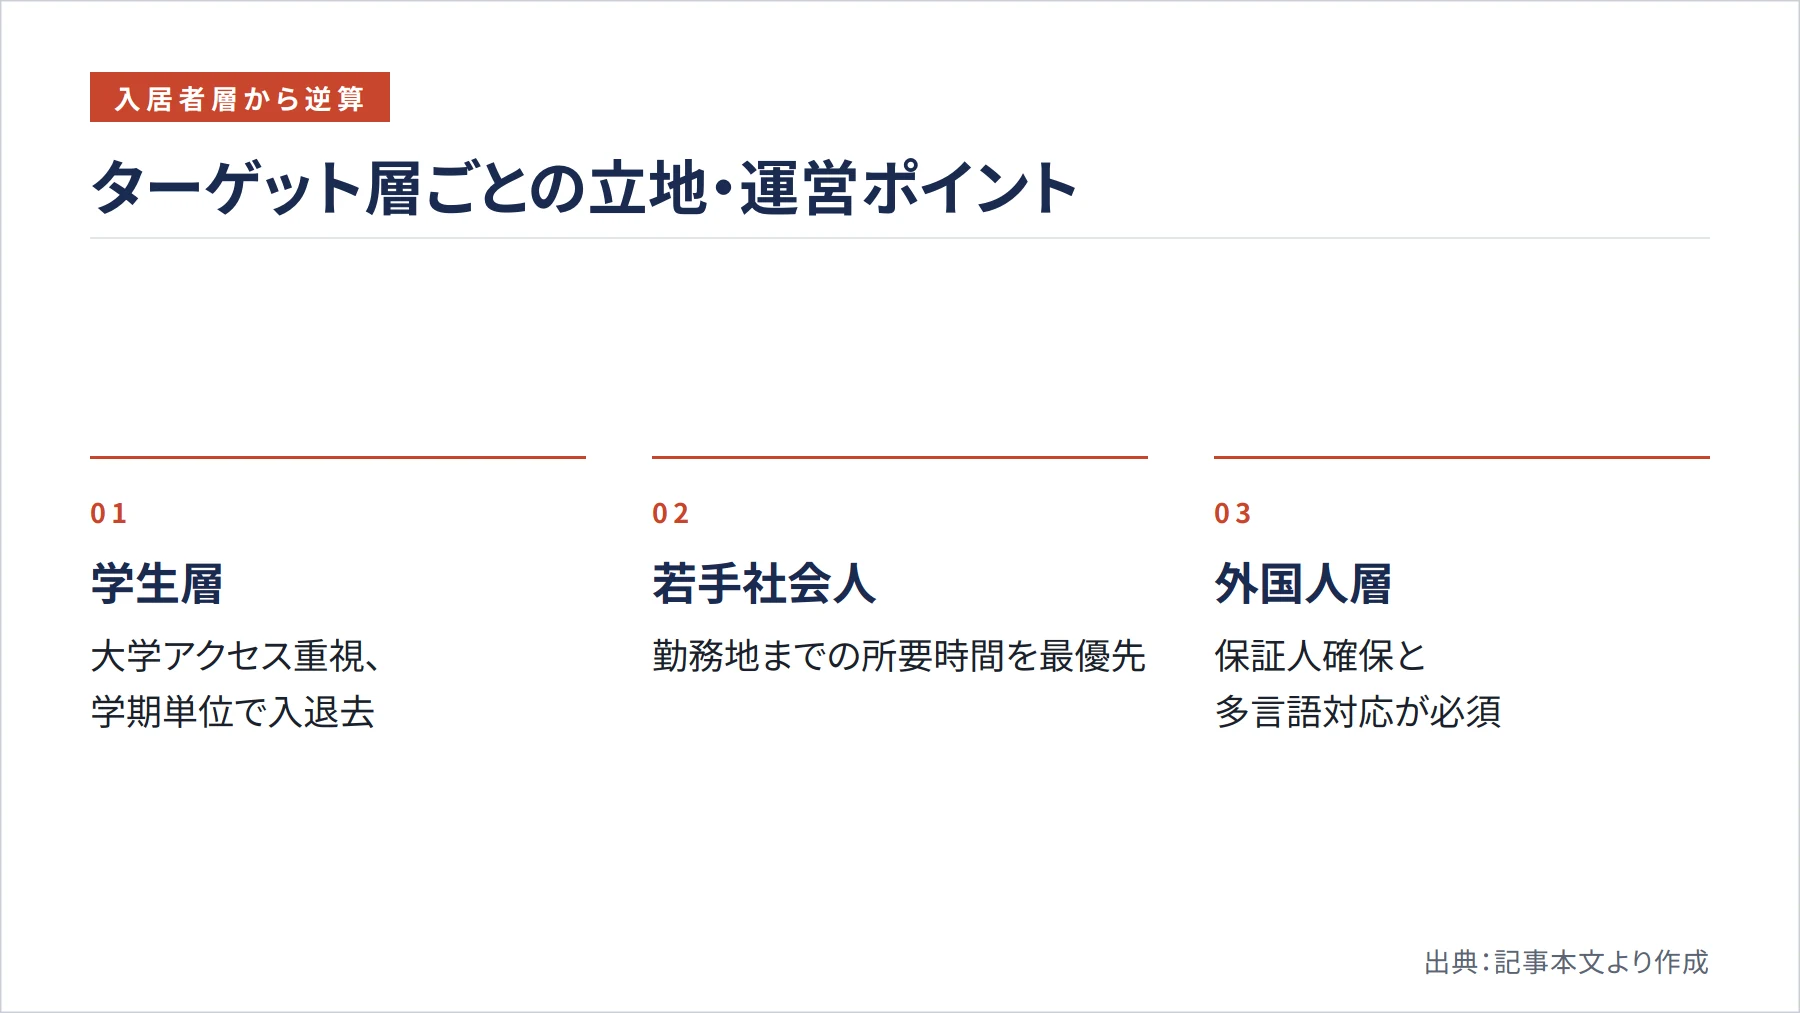
主要なターゲットは、学生・若手社会人・外国人の3層に大別できます。学生は学期単位で入退去が動きやすく、大学へのアクセスが立地の生命線です。若手社会人は勤務地への所要時間を最優先するため、ターミナル駅や主要就業地への近さが決め手になります。外国人は保証人の確保や多言語対応、短期契約のニーズが強く、受け入れには契約期間や入居審査、生活ルールの整備で一般物件とは異なる運営設計が求められます。
ポイントは、ターゲットが無理なく払える家賃から逆算して取得価格の上限を決めることです。たとえば若手社会人向けで1室6万円前後が相場のエリアなら、その賃料で成立する戸数と取得費を先に試算し、そこから逆算して予算を組みます。個室の仕様も、学生ならコンパクト重視、社会人なら在宅ワーク対応といった具合にターゲットへ合わせ込むことで、空室期間を短縮できます。
実物シェアハウスの実質利回りの出し方
投資判断で最も誤解が多いのが利回りです。物件広告に出る表面利回りは、満室想定の年間賃料を取得価格で割っただけの数字にすぎません。重要なのは、運営コストと実際の稼働率を織り込んだ実質利回りで比較することです。実質利回りは「(年間賃料収入−年間運営コスト)÷(取得価格+取得諸費用)」で計算します。
シェアハウス特有の運営コストは一般賃貸より重くなります。光熱費・水道・インターネットを定額で込みにするケースが多く、ここが固定費としてのしかかります。加えて清掃委託費、消耗品、家具家電の購入と更新、入居者募集の広告費、管理委託料、退去時の原状回復費がかかります。これらを甘く見積もると、机上の利回りと手残りが大きく乖離します。
稼働率も満室前提ではなく、入退去サイクルと空室期間を織り込んだ実稼働率で見ます。国土交通省のケーススタディでは、築30年木造戸建て100㎡を5部屋のシェアハウスへ改修し、工事費600万円を年3%・10年返済で借りる前提のもと、賃料1室6万円+共益費1万円、稼働率は1年目80%・2年目以降85%、管理委託費は満室賃料の21.6%相当で試算しています(参考:国土交通省「共同居住型賃貸住宅(シェアハウス)について」)。この試算では、空き家をシェアハウス化した場合の10年間合計差額が750万円程度とされていますが、これはあくまでケーススタディであり、事業性を保証するものではない点に注意が必要です。
この稼働率の前提は示唆に富みます。満室で回る前提の収支は危険で、85%前後で黒字が残る計画かどうかを確認すべきです。そこで役立つのが損益分岐稼働率という考え方で、「年間固定コスト÷満室時の年間賃料」で求めます。たとえば満室賃料が年420万円、年間の固定コストが約250万円なら損益分岐は約60%となり、実稼働85%との差が安全余裕になります。この余裕が薄い物件は、景気や競合の変化で簡単に赤字へ転落します。
運営会社・管理委託先の選び方
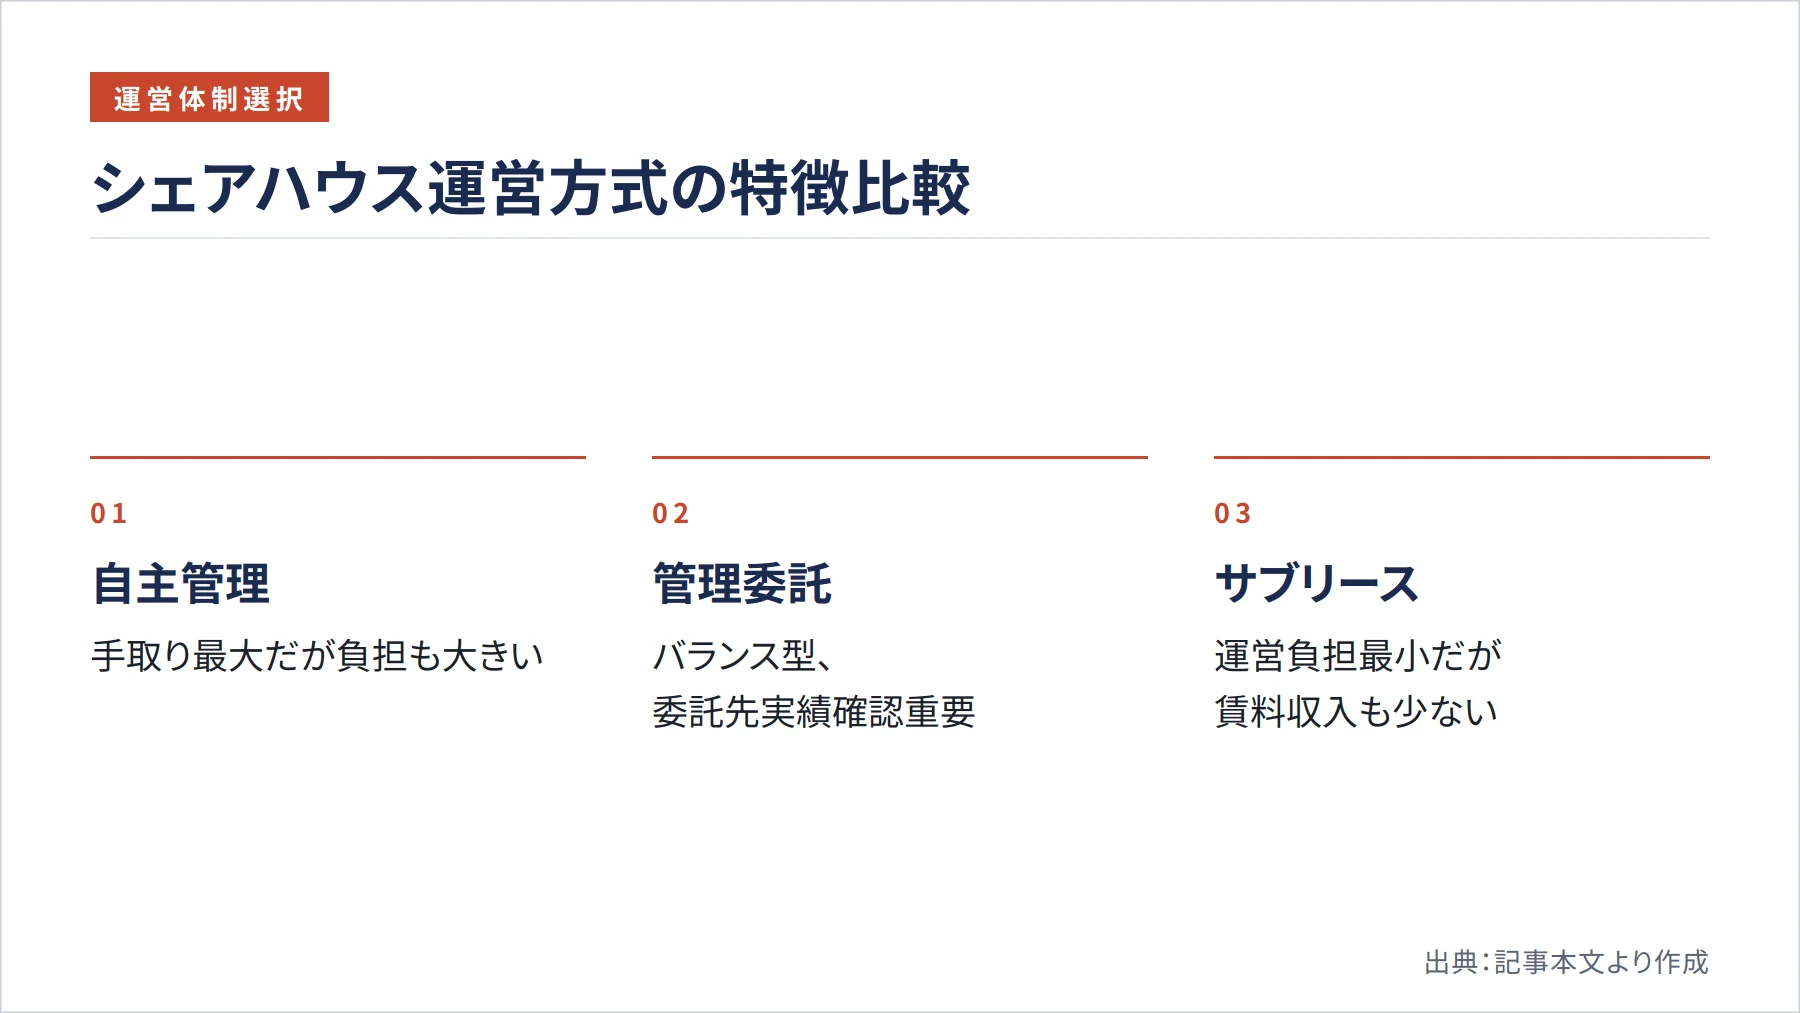
シェアハウスの収益は、どの運営会社に任せるかで大きく変わります。集客力がそのまま稼働率、ひいては実質利回りに直結するからです。運営方式には自主管理・管理委託・サブリース(一括借上)の3つがあり、手残り・手間・リスク負担のバランスで選びます。
国土交通省の資料によれば、サブリース方式は運営管理のほぼすべてを事業者が担うため所有者の負担が最も小さい一方で、賃料収入は他方式と比べて最も少なくなりやすいとされています(参考:国土交通省「シェアハウスの運営管理の各段階での手続きと留意点」)。手間をかけず空室リスクを移転したい人にはサブリースが向き、手残りを最大化したいなら自主管理や委託が選択肢になります。
委託先の見極めでは、運営棟数と平均稼働率の実績、自社集客サイトや外国人向けチャネルの有無、入居審査とトラブル対応の体制、そして報告フォーマットの分かりやすさを確認します。契約時にはサブリース賃料の水準に加え、賃料改定条項と免責期間(借上開始後に賃料が発生しない空室期間)を必ずチェックしてください。これらの条件次第で、受け取れる賃料は大きく目減りします。
融資環境の現実と各社の条件
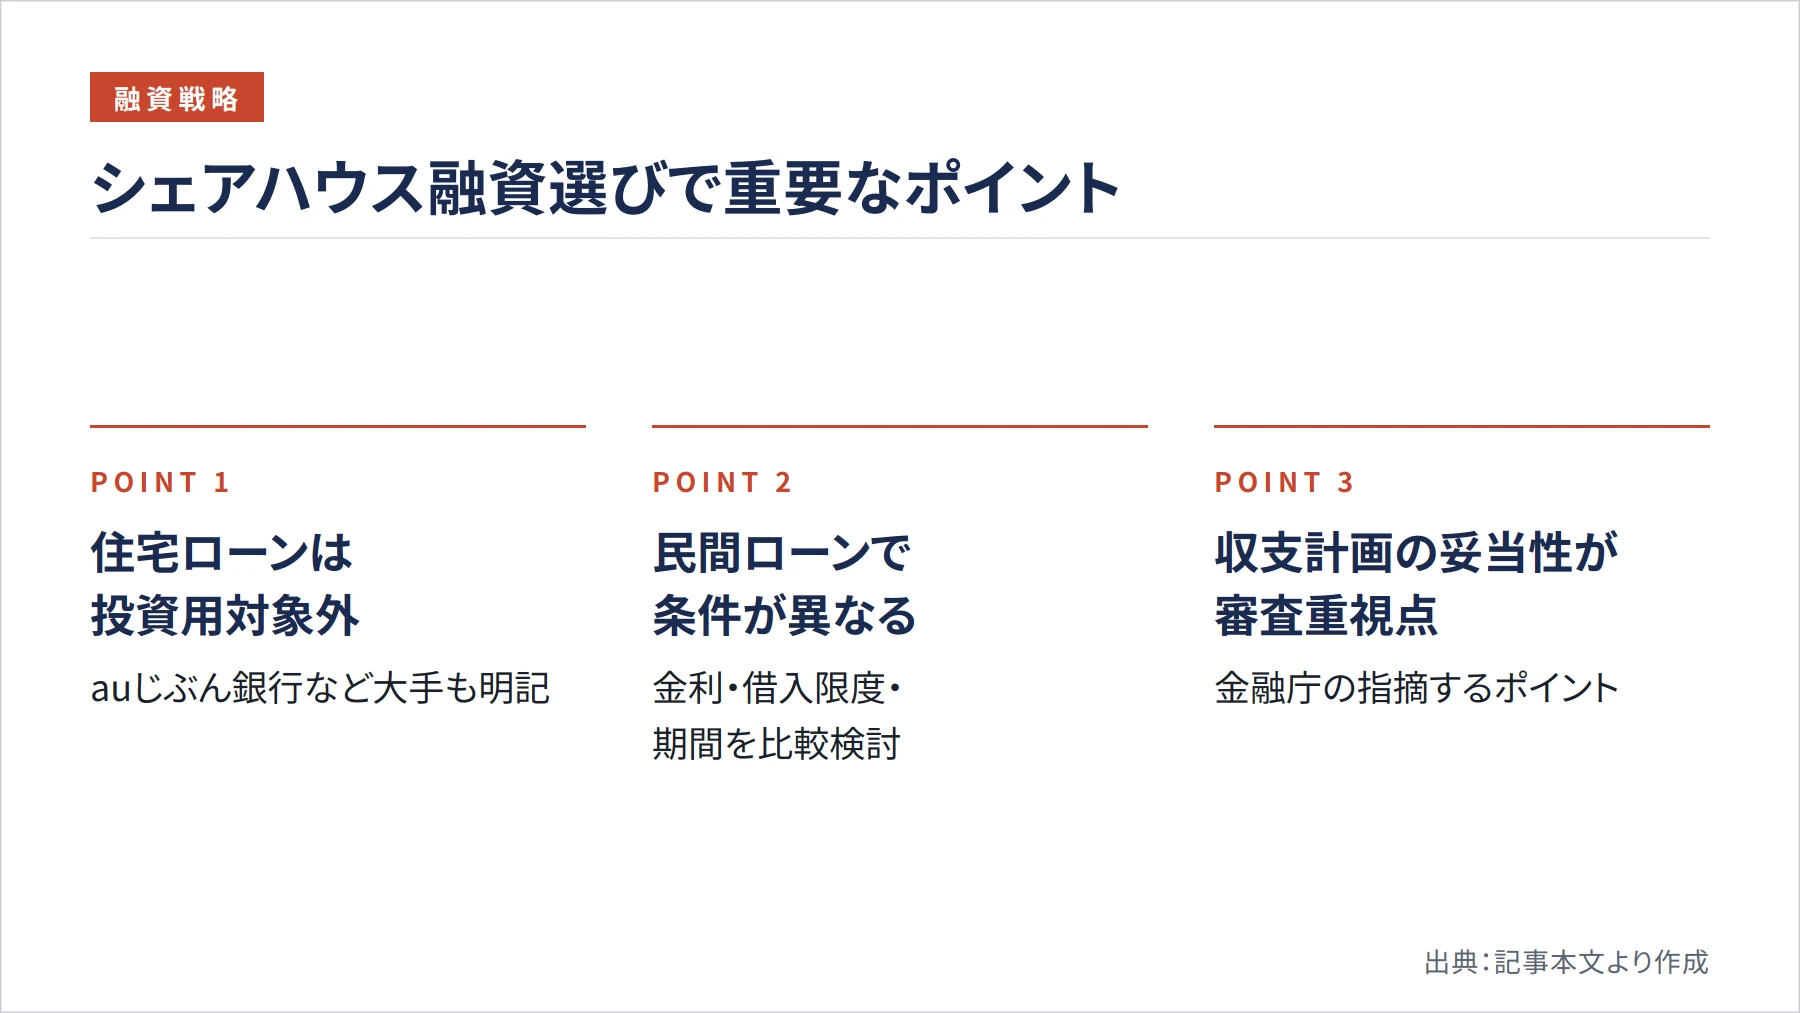
実物のシェアハウスを取得する際、最大のハードルが融資です。シェアハウスは特殊な運営形態のため融資に慎重な金融機関が多く、住宅ローンの多くは投資用を対象外としています。実際にauじぶん銀行の住宅ローンは投資用・事業用・賃貸用物件を借入対象外と明記しており、シェアハウス投資には使えません。日本政策金融公庫の中小企業事業も、アパートやマンション経営のための資金は融資対象外としています。
民間の不動産投資ローンに目を向けると、各社で条件がはっきり異なります。オリックス銀行は原則として年収500万円以上・同一勤務先3年以上・借入時20歳以上60歳未満を条件とし、借入限度額は2,000万円〜2億円、期間は最長35年です。対象エリアを首都圏・近畿圏・名古屋市・福岡市に原則限定し、団信加入を原則必須とします。取扱事務手数料は借入金額の2.20%以内です。
ノンバンク系ではSBJ銀行の不動産担保型ローンが年4.15%〜9.15%の変動金利で100万円〜2億円、期間1年〜20年、新生インベストメント&ファイナンスの不動産購入ローンは団信なし3.20%〜4.45%・団信あり3.50%〜4.75%(2026年4月1日現在、短期プライムレート連動のため変動あり)で1,000万円〜10億円、期間3年〜35年といった水準が公開されています。いずれも事務手数料や繰上返済手数料がかかるため、表面金利だけでなく総コストで比較することが肝心です。金利や条件は改定されるため、必ず各社の最新情報を確認してください。
融資を受ける際に意識したいのが、金融庁が投資用不動産融資で問題視している観点です。金融庁は、紹介業者の適切性検証不足、長期的な事業・収支計画の妥当性の見極め不足、物件の売買価格や資産収入の把握不足を課題として挙げています(参考:金融庁「アクセスFSA 第189号」)。裏を返せば、妥当な収支計画と適正価格を自ら検証できる投資家ほど融資審査に通りやすいということです。
シェアハウスの売買と出口戦略
「買って終わり」ではなく、どう買いどう売るかまで描いておくことが長期の成否を分けます。購入ルートは主に、収益物件を扱うサイト、シェアハウス専門の仲介、そして運営会社が収益化済みの物件を販売するルートの3つです。収益物件サイトは選択肢が広い反面、玉石混交で目利きが要ります。専門仲介は規制適合や運営実績の情報が得やすく、運営会社からの購入は稼働が安定した状態で引き継げる安心感があります。
実際に、運営実績を付けて売る販売モデルは存在します。ある運営会社は、自社で物件を取得してリノベーションと家具家電設置を行い、マンスリーや賃貸で運用して実績を積み上げたうえで、収益物件として投資家へ売却し、売却後もサブリースで運用を継続するスキームを公式に示しています。稼働が安定した後に投資家へ販売するこの形は、空室リスクを抑えて取得したい買い手にとって合理的な選択肢です。
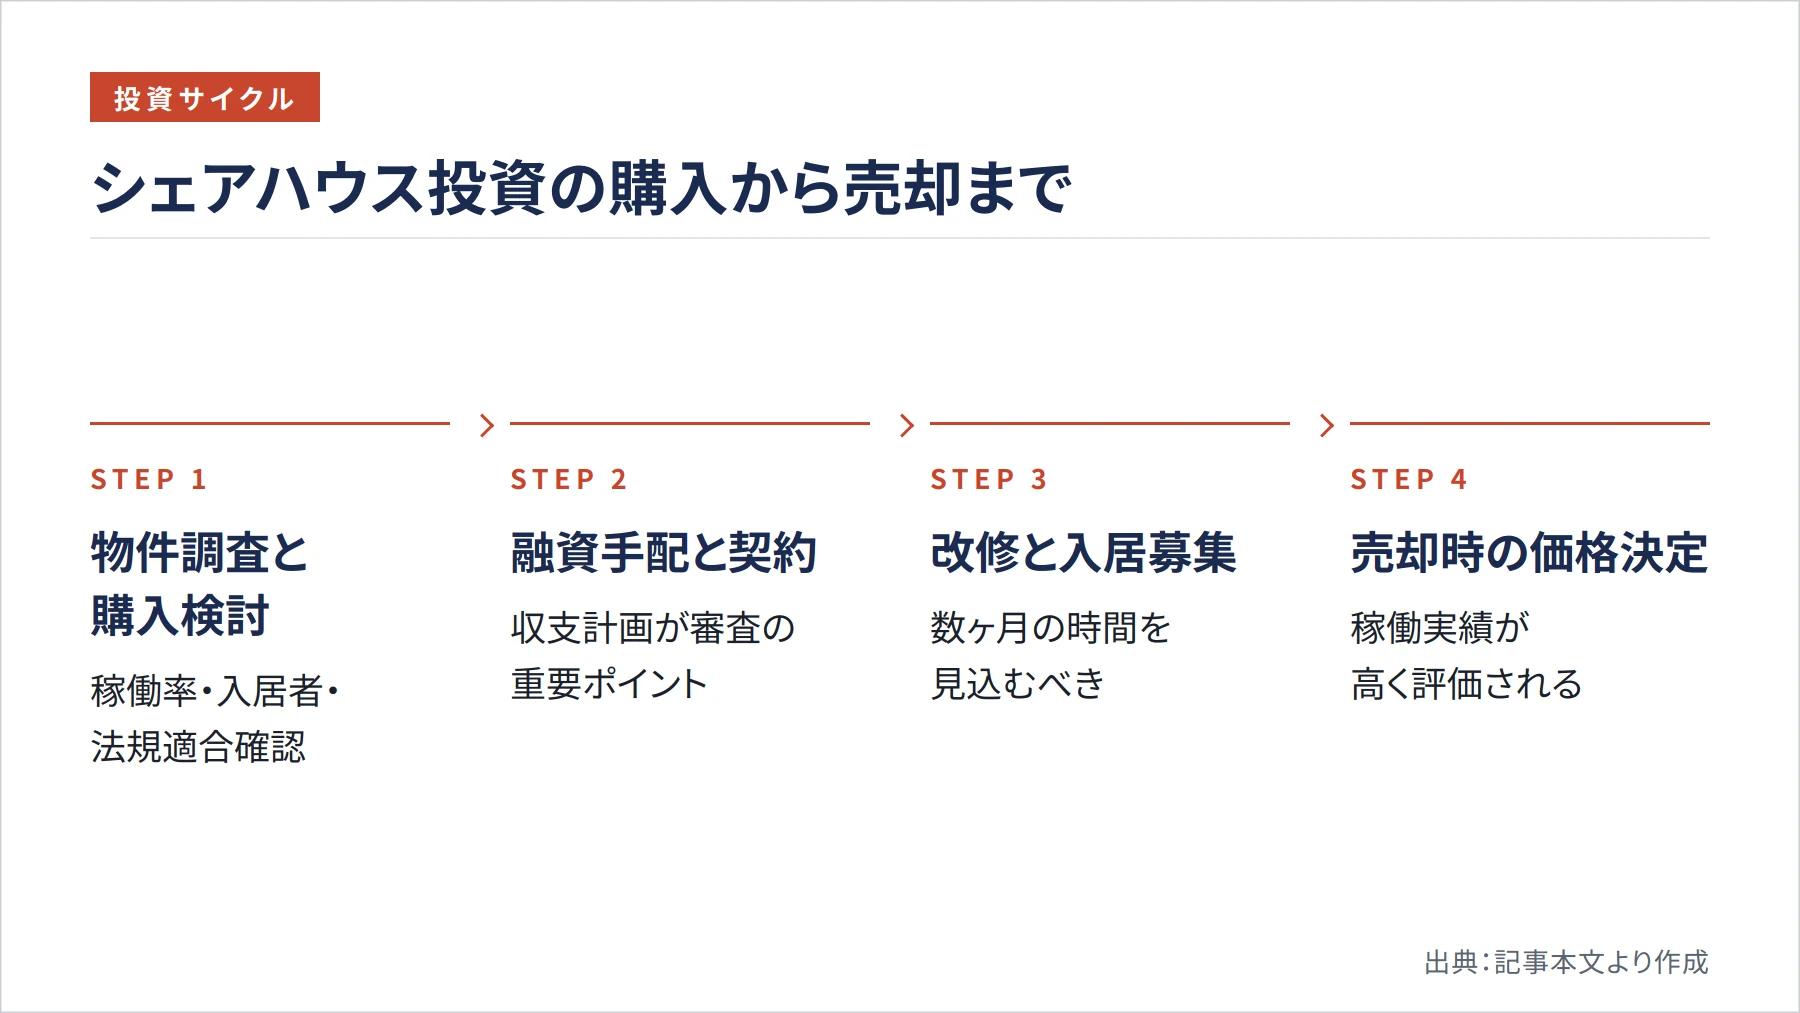
取得時のデューデリジェンス(投資前の詳細調査)では、稼働率の推移、入居者の属性、賃料表、用途と法規への適合、修繕履歴を確認します。購入から運用開始までは、物件調査から融資打診、契約、必要な改修、入居募集、稼働開始という流れで進み、改修を伴う場合は数か月のスケジュールを見込んでおくべきです。
出口戦略として収益物件のまま売却する場合、価格は稼働率と運営実績に直結します。安定した稼働を示すデータがあれば高く評価され、逆に空室が続く物件は買い叩かれます。もう一つの出口として、シェアハウスを一般賃貸や戸建てに転用して売る選択肢もあり、立地次第ではこちらの方が高値になることもあります。入口の段階で複数の出口を持てる物件を選ぶことが、リスクを大きく下げます。
少額から始めるならREITという選択肢
実物投資の融資や運営のハードルが高いと感じるなら、REIT(不動産投資信託)を通じた間接投資も検討に値します。数万円から購入でき、複数銘柄への分散も容易で、専門のPM(プロパティマネジメント)会社が運営を担うため会社員でも無理なく取り組めます。インカムゲイン(分配金収入)とキャピタルゲイン(値上がり益)の両立が見込める点も魅力です。
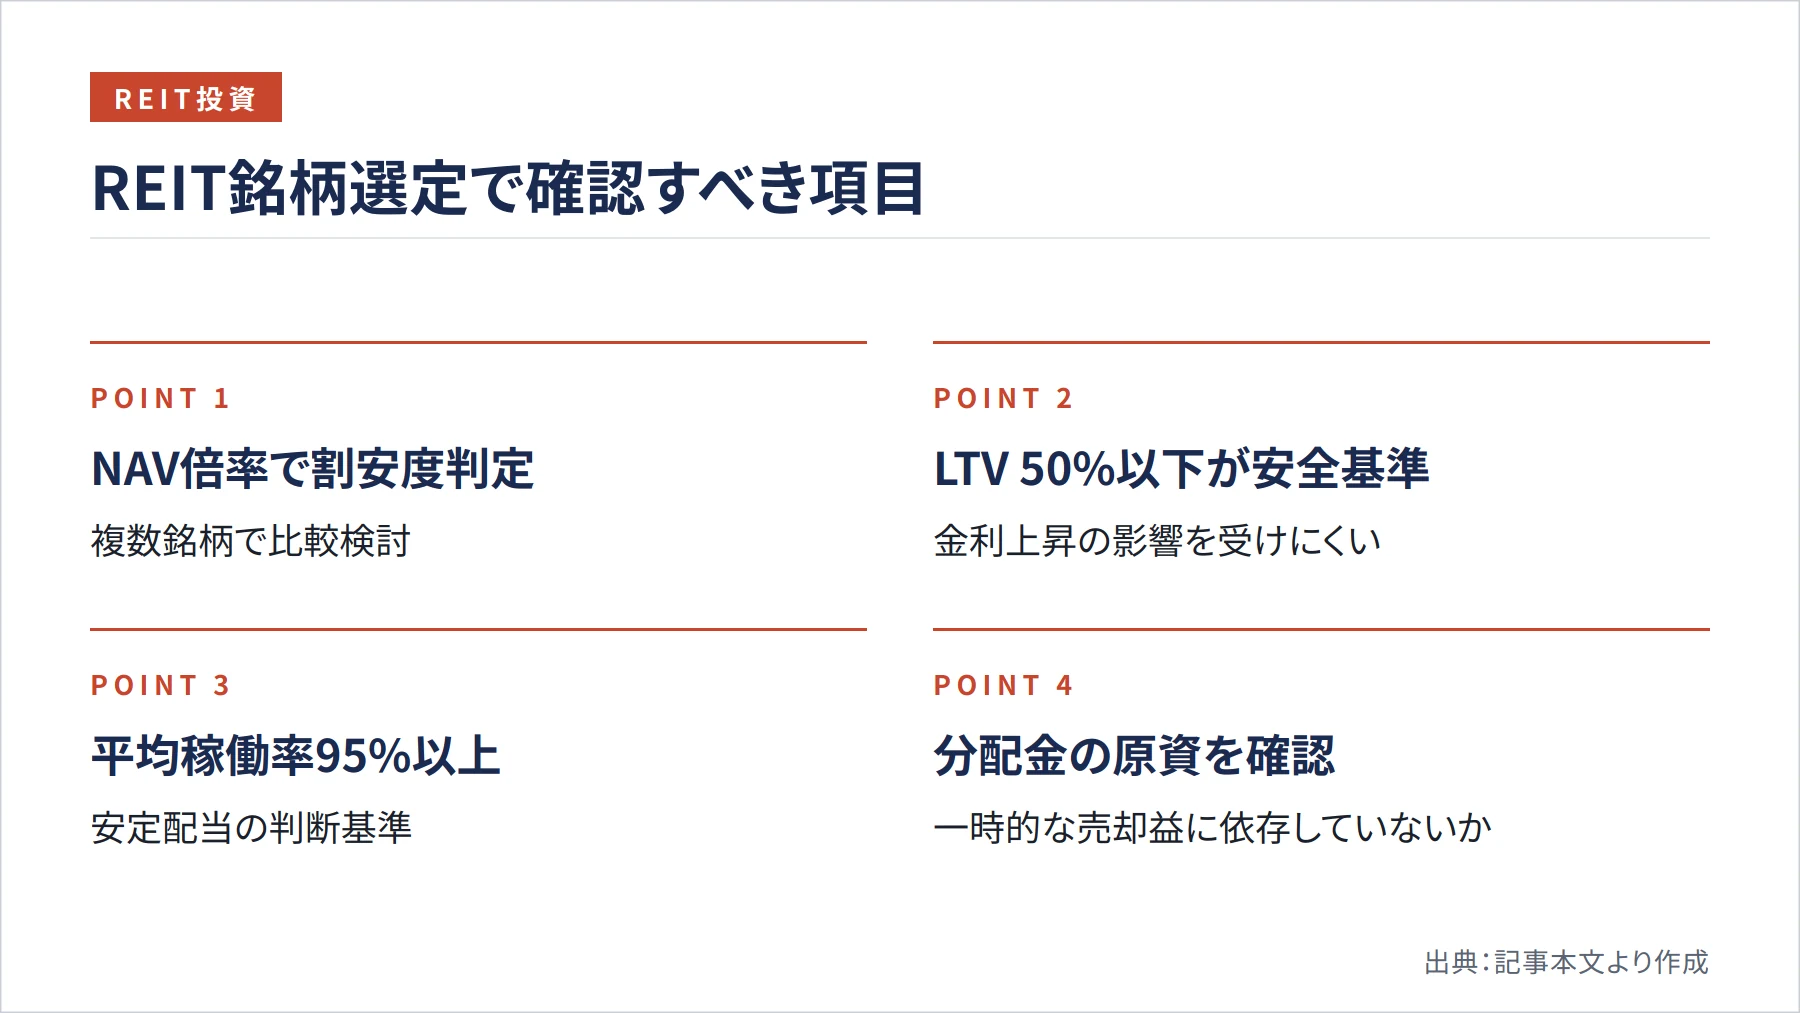
銘柄選定では複数の指標を組み合わせて評価します。NAV倍率(純資産価値に対する株価の割安度)は複数銘柄で比較し、分配金利回りも横並びで判断します。LTV(総資産に占める借入金の割合)は50%以下なら財務の安全性が高く、金利上昇の影響も受けにくくなります。保有物件の平均稼働率は95%以上が理想で、分配金の原資が一時的な物件売却益に偏っていないかを運用報告書で確認すると、将来の減配リスクを抑えられます。
税制面では、NISA(少額投資非課税制度)を活用すると分配金と売却益が一定枠内で非課税になります。最新の非課税枠は金融庁の公式サイトで確認してください。住宅系REITに物流系REITを組み合わせるなど、異なる経済要因で動く資産を混ぜると、景気変動への耐性が高まります。
まとめ
シェアハウス投資で成果を出すには、物件タイプの比較から始め、入居者層を逆算して需要を読み、リノベーションで差別化し、実質利回りと損益分岐稼働率で冷静に判断する一連の流れが欠かせません。運営会社の集客力が稼働率を左右し、融資は各社で条件が大きく異なるため、妥当な収支計画と適正価格を自ら検証する力が審査でも運用でも効いてきます。
なお、記事内の金利・条件・補助制度は改定される可能性があり、税務や法規の適用は個別事情によって異なります。最新情報は各金融機関や公的機関の公式サイトで必ず確認してください。実物投資のハードルが高い場合はREITで少額から経験を積むのも有効な第一歩です。正しい判断軸を持って、安定した不動産収益への一歩を踏み出しましょう。
参考文献・出典
- 国土交通省「共同居住型賃貸住宅(シェアハウス)について」 — https://www.mlit.go.jp/common/001207549.pdf
- 国土交通省「住宅セーフティネット制度Q&A」 — https://www.mlit.go.jp/common/001207615.pdf
- 国土交通省「シェアハウスの運営管理の各段階での手続きと留意点」 — https://www.mlit.go.jp/common/001232768.pdf
- 金融庁「アクセスFSA 第189号」 — https://www.fsa.go.jp/access/30/189a.html
- 住宅金融支援機構「賃貸住宅リフォーム融資(住宅セーフティネット)」 — https://www.jhf.go.jp/kanri/chintaireform_safety/index.html
- 日本政策金融公庫「中小企業の方(中小企業事業)FAQ」 — https://www.jfc.go.jp/n/faq/a300.html
- 国税庁「借入金利子」 — https://www.keisan.nta.go.jp/
