
アパート経営を始めるとき、多くの方が最初に抱く疑問が「5000万円でどのような物件が建てられるのか」という点です。この予算規模は、初めてアパート投資に挑戦する方にとって現実的なスタートラインといえます。土地の有無や立地、建物の構造によって実現できる規模は変わりますが、計画を丁寧に組み立てれば十分な収益が期待できます。
本記事では、5000万円という予算での規模感から総事業費の内訳、建築費を抑える具体策、見積もり比較の手順、利回りの考え方、そして失敗の回避策までを、初心者の方にもわかるよう解説します。公的データや税制優遇にも触れていきますので、資金計画の全体像をつかむ参考にしてください。
建築費5000万円で建てられるアパートの規模
まず押さえておきたいのは、5000万円という金額が建物本体を指すのか、総事業費を指すのかという点です。独自調査で判明した目安では、建築費5000万円程度で建てる場合、延床面積50〜60坪程度・ワンルームタイプ6〜8室程度が一つの規模イメージとなります。この基準を頭に置いておくと、業者の提案を冷静に判断できます。
アパート建築費の相場は、構造や規模によって2000万円台から1億円を超える水準まで幅広く分布します。5000万円はちょうど木造・軽量鉄骨造で小規模から中規模の一棟を建てられる中心的な価格帯にあたります。鉄筋コンクリート造(RC造)や重量鉄骨造で本格的な規模を狙うには予算が不足しやすいため、この帯では木造や軽量鉄骨造が現実的な選択肢となります。
構造別の坪単価と坪数別の費用早見
構造ごとの坪単価の目安は、木造が80万〜100万円前後、軽量鉄骨造がやや高く、重量鉄骨造やRC造になるとさらに高い水準になります。独自調査の木造事例では、2階建て延床60坪で建築費が4800万〜6000万円のレンジに収まるとされています。つまり木造であれば、5000万円前後で延床60坪・4〜6室程度が実現可能な範囲といえます。
坪数と構造ごとの関係を整理すると、同じ予算でも確保できる広さが大きく変わります。木造を基準にすると、延床40坪なら3200万〜4000万円、50坪なら4000万〜5000万円、60坪なら4800万〜6000万円、70坪なら5600万〜7000万円が一つの目安です。軽量鉄骨造や重量鉄骨造では坪単価が上がるぶん、同じ5000万円でも確保できる延床面積は数坪から十坪ほど小さくなります。
この早見からわかるのは、5000万円という予算で延床60坪・ワンルーム6室前後を木造で建てる、というのが最も素直な落としどころだという点です。戸数や広さを優先するなら木造、耐久性や遮音性を優先するなら鉄骨造へと、予算の使い方の方向性が変わってきます。
木造と鉄骨造の建築事例で規模を比較
具体的な事例を見ると、規模感はより明確になります。木造2階建てで建坪38坪・延床76坪・2LDK4室という設定では、坪単価77万円で建築費は約5852万円という試算が示されています。ゆとりある間取りを4室確保するイメージで、ファミリー層を狙う場合に向いた構成です。
一方、軽量鉄骨造の3階建てで建坪20坪・延床60坪・1K6室という設定では、坪単価85万円で建築費は約5100万円とされています。こちらは単身者向けのコンパクトな間取りを多く確保する構成で、狭めの敷地でも戸数を稼ぎやすいのが特徴です。同じ5000万円台でも、間取りと戸数の設計思想がまったく異なることが読み取れます。
構造ごとの耐用年数と減価償却への影響
構造選びは減価償却にも直結します。住宅用建物の法定耐用年数は、国税庁の耐用年数表によると木造が22年、金属造で骨格材が3mm超4mm以下のものが27年、鉄筋コンクリート造が47年と定められています。耐用年数が短い木造ほど1年あたりの減価償却費が大きくなり、短期的な節税効果が高くなる傾向があります。
なお建物附属設備は、原則として建物本体と区分して耐用年数を適用します。ただし国税庁の通達によると、木造や合成樹脂造などの建物附属設備は建物と一括して建物の耐用年数を適用できるとされています。木造アパートでは設備を分けずにまとめて償却できるため、計算がシンプルになる点も押さえておきましょう。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
本体価格と総事業費の違いを理解する
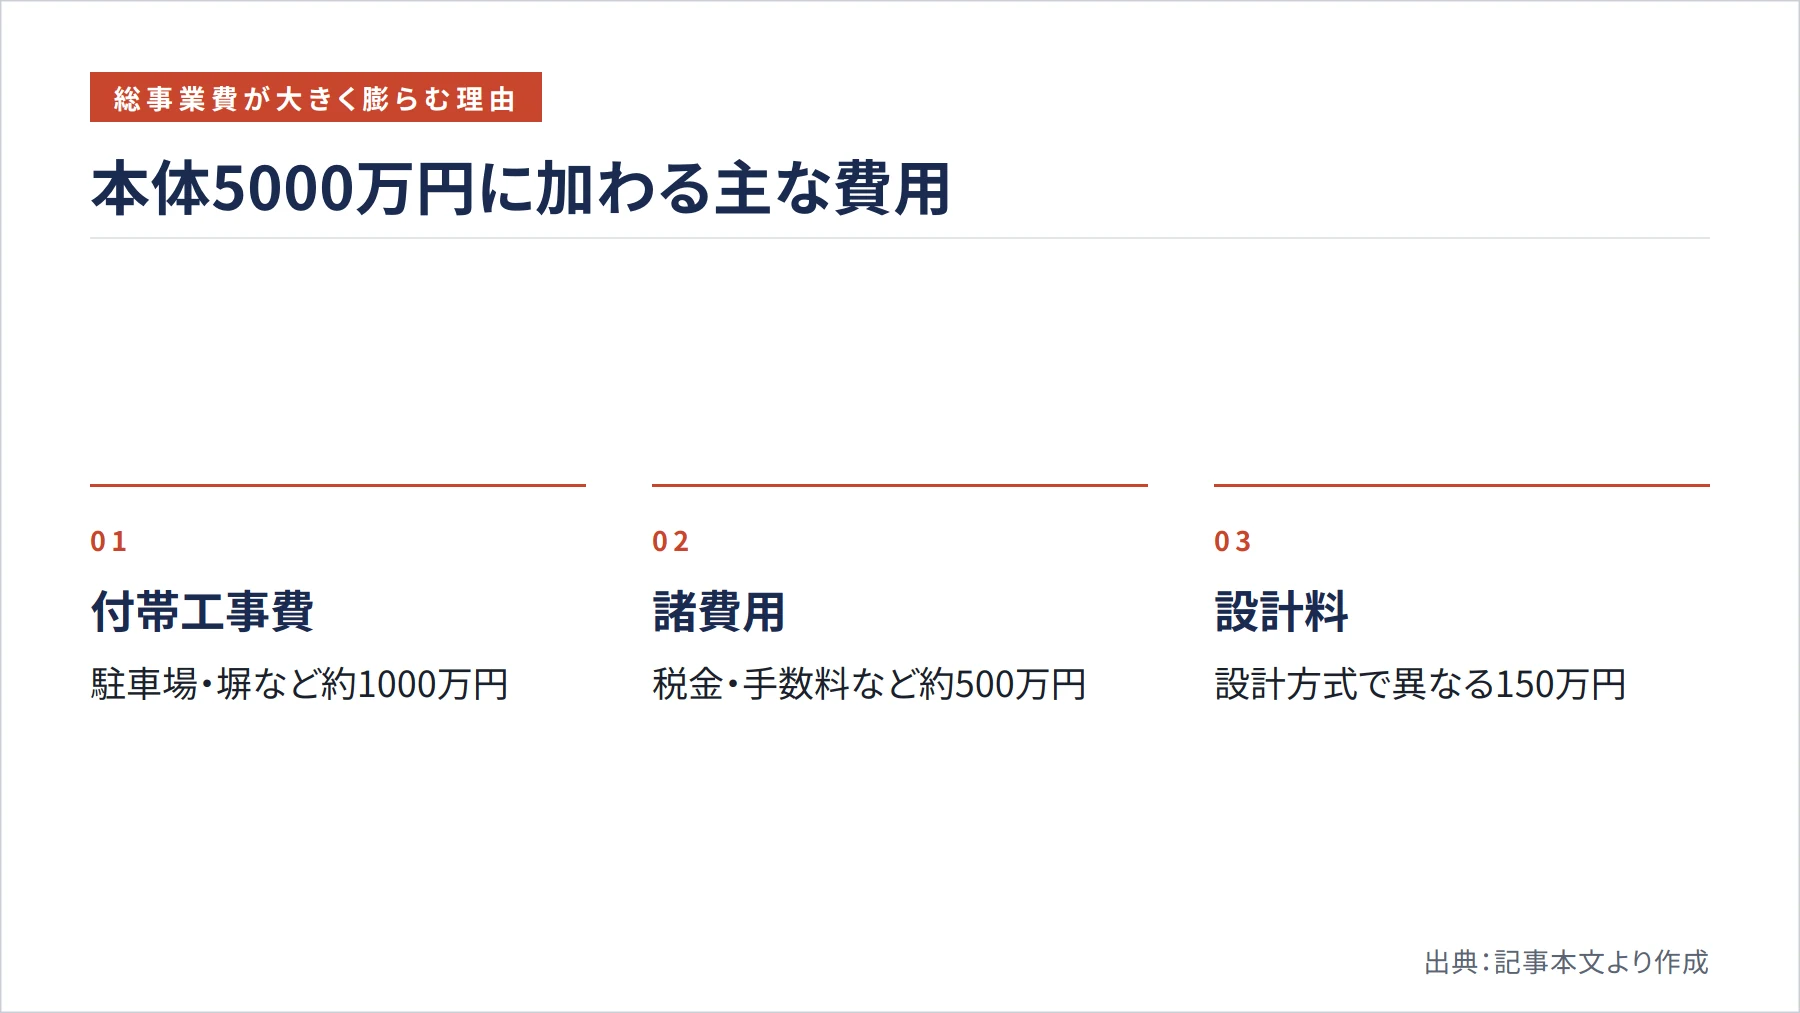
資金計画でつまずきやすいのが、本体価格と総事業費の混同です。独自調査によると、アパートの本体価格が5000万円の場合、付帯工事で1000万円、その他の費用で500万円、設計料で150万円が加わり、合計で6650万円程度かかるイメージが示されています。「建築費5000万円」と聞いても、実際の資金需要はそれを大きく上回ります。
付帯工事費は本体工事費の20%前後が相場の目安とされ、駐車場や塀、植栽などの外構工事、地盤改良工事、造成や整地、仮設工事、解体費用などが含まれます。上下水道・電気・ガスなどライフラインの引込設備費は100万円前後が相場という会社実務の目安もあります。地盤改良や引込工事は敷地条件によって金額が大きく変動するため、見積もり段階で内容をよく確認することが大切です。
諸費用と設計費の内訳
諸費用は本体工事費の1割程度を見込んでおくのが一般的です。代表的な項目として、不動産取得税、登録免許税、印紙税、建築確認申請などの手数料、司法書士への報酬、火災保険料、融資手数料、水道負担金が挙げられます。借入契約の印紙税は、独自調査によると借入額1000万円超5000万円以下で2万円、5000万円超1億円以下で6万円です。これらは現金で用意する必要が生じやすく、ローンに組み込みにくい費用として区別しておくと安心です。
設計費は発注方式によって水準が変わります。設計と施工を一括で発注する設計施工一貫方式なら本体工事費の1〜3%程度、設計と施工を分ける設計施工分離方式なら7〜10%程度が目安とされています。コスト重視か設計の独立性重視かによって、選ぶべき方式が変わってくるわけです。
建築費5000万円のアパートで費用を抑える方法
限られた予算で戸数や設備の質を確保するには、コストダウンの勘所を知っておくことが欠かせません。最も効果が大きいのは建物形状の工夫です。総二階建てのシンプルな長方形にすると、外壁面積や屋根面積、基礎の量が減り、同じ延床でも工事費を抑えやすくなります。凹凸の多い複雑な形状は見た目に凝れる反面、材料と手間が増えてコストを押し上げます。
次に効くのが水回りの配置です。キッチンや浴室、トイレを上下階で同じ位置に揃え、配管経路を集約すると、給排水設備の工事費を圧縮できます。各戸の水回りをばらばらに配置すると配管が複雑になり、工事費も将来の修繕費も増えてしまいます。設計段階で間取りと配管を一体で考えることが、見えないコストの削減につながります。
建物のプランそのものを見直す方法もあります。建築会社が用意する規格型(商品化)プランは、資材の一括調達や設計の標準化によって、自由設計より建築費を抑えやすい傾向があります。一方で間取りや外観の自由度は下がるため、立地に合わせた差別化が必要な場合は自由設計との価格差を天秤にかけて判断します。
仕様のメリハリも重要です。コストを削るなら、入居者の目に触れにくい部分から落とすのが鉄則です。独立洗面台や宅配ボックスなど入居者が重視する設備は残し、見えない部分の仕様を調整するのが賢いやり方です。設備を一律に削ると競争力が落ち、空室という形でかえって損失が膨らみます。
複数社の見積もりを比較する手順とチェックポイント
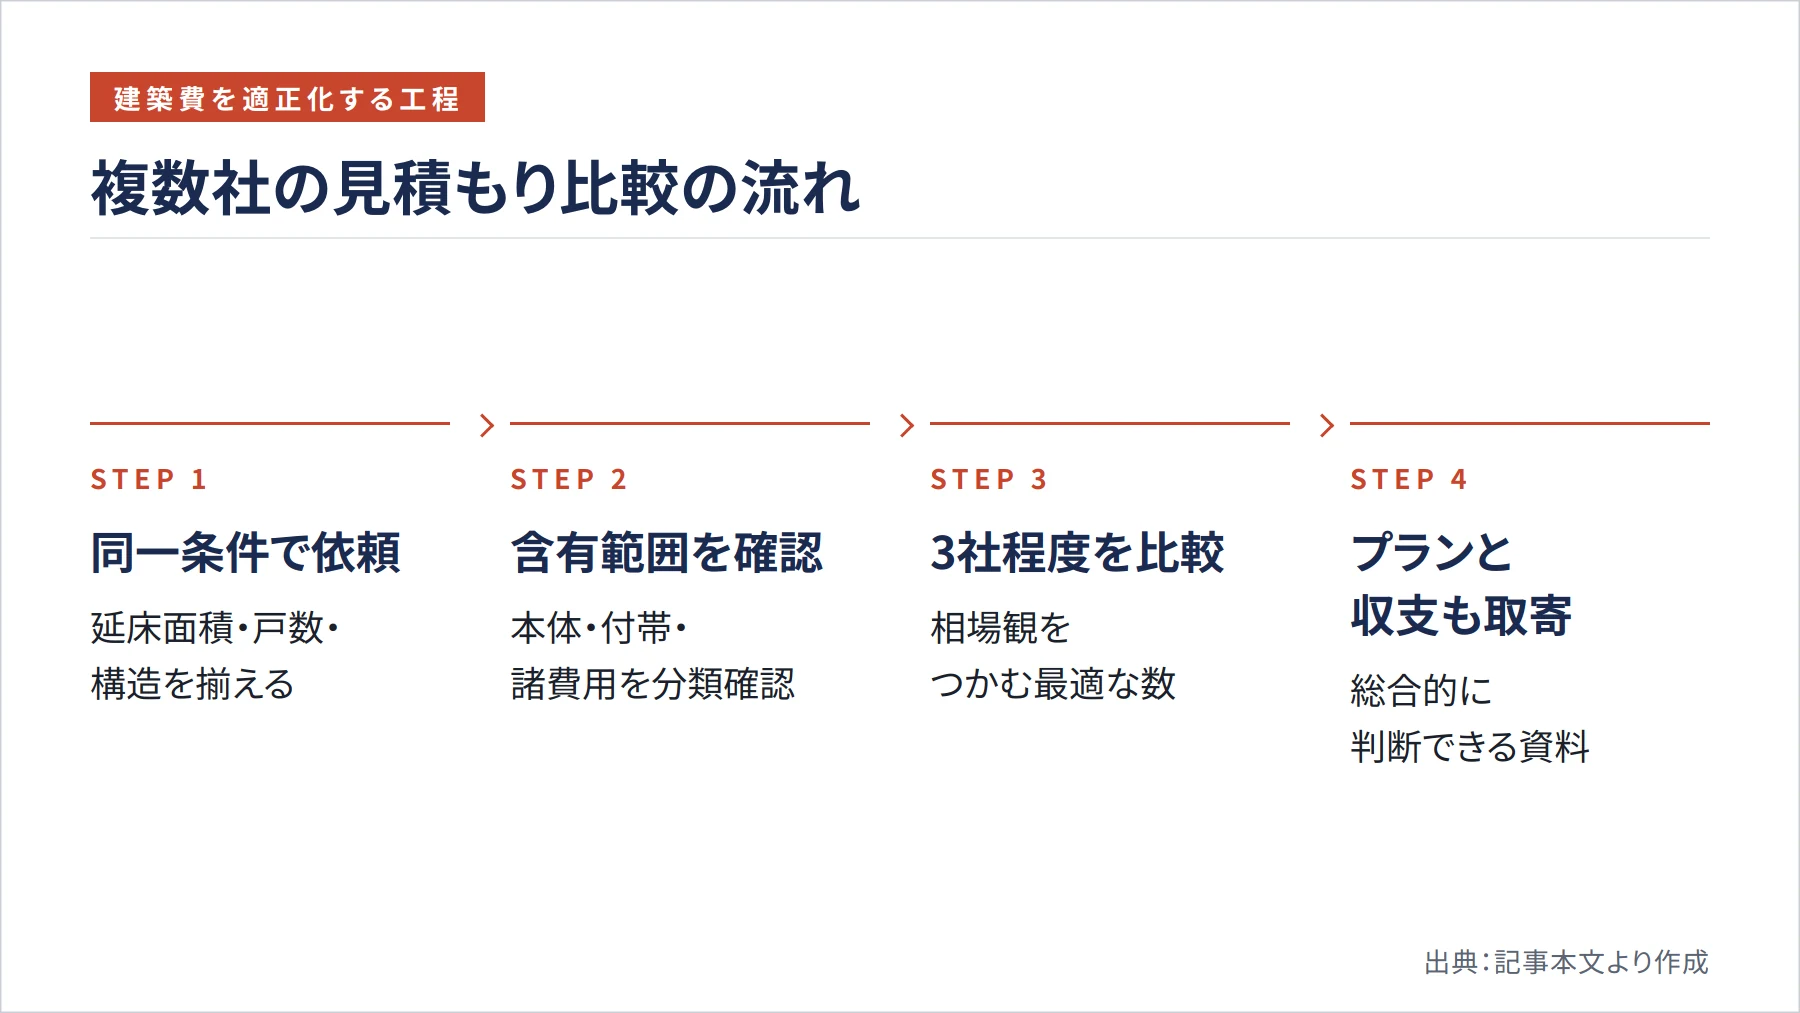
建築費を適正化するうえで、複数社の見積もり比較は欠かせない工程です。まず前提として、各社にまったく同じ条件を提示することが出発点になります。延床面積、戸数、構造、設備仕様を揃えて依頼しないと、金額の高い安いを正しく比べられません。条件がばらばらのまま総額だけを見比べると、判断を誤りやすくなります。
見積書を受け取ったら、金額の大小よりも先に「何が含まれているか」を確認します。本体工事費の含有範囲、付帯工事の計上有無、別途工事や諸費用の計上漏れといった点を一つずつ照合することが大切です。坪単価が安い会社ほど付帯工事や諸費用が別計上になっており、最終的な総額では逆転することが珍しくありません。表示された坪単価の安さだけで選ぶのは危険だということです。
比較する会社は3社程度が目安です。少なすぎると相場観がつかめず、多すぎると検討が煩雑になります。このとき見積書だけでなく、間取りプランと収支計画書までセットで取り寄せると、建築費と収益性の両面から総合的に判断できます。価格が同じでも、入居付けのしやすい間取りを提案できる会社かどうかで、長期の収益は大きく変わります。
地域による相場の違いと立地選び
建築費と家賃はいずれも地域差が大きい点に注意が必要です。木造賃貸アパートの建築費水準は東京都で高め、地方で低めとなるなど幅があります。家賃も同様で、独自調査による2025年6月時点の30㎡以下のアパートの平均募集家賃は、東京23区が約6万8千円、大阪市が約6万3千円、広島市が約4万8千円、福岡市が約4万6千円と、都市によって大きく開いています。
都市部では土地代が総事業費の大きな割合を占めるため、土地を新たに購入する場合は建物に回せる予算が圧迫されます。すでに土地を所有していれば、その分を建物や設備に充てられるため有利に進められます。重要なのは家賃相場と空室リスクのバランスで、駅から徒歩圏内で生活利便施設がそろうエリアなら、地方でも安定した入居率を維持しやすくなります。
あわせて注意したいのが土地の規制です。建ぺい率や容積率に加え、自治体によってはワンルーム住戸の最低面積などを定める条例があり、これらによって予算があっても想定した戸数を確保できないことがあります。共同住宅の戸数は独立した住戸ごとに算定されるため、条例の最低面積を下回る設計はそもそも認められません。プランを詰める前に用途地域や各種規制を必ず確認しておくことが、失敗を防ぐ第一歩です。
資金調達の方法と融資条件
アパート建築では、自己資金と金融機関からの融資を組み合わせるのが基本です。自己資金は建築費の3割程度を用意するのが理想という目安が示されています。総事業費が6650万円程度になることを踏まえると、2000万円前後を用意できると資金計画にゆとりが生まれます。
融資条件は金融機関によって差が大きい点に注意が必要です。独自調査の比較では、横浜銀行が1.7〜2.3%とされる一方、千葉銀行の不動産投資ローンは変動2.45%〜で、築浅かつ高利回りの物件ではLTV(物件価格に対する借入割合)90〜95%の例もあります。ノンバンク系のL&Fアセットファイナンスは、2025年4月1日改定の金利表でアパートローンが団信なし3.30〜4.80%、団信あり3.70〜5.20%と、都市銀行や地方銀行より高めの水準です。
固定金利で安定させたい場合は、公的な選択肢もあります。住宅金融支援機構の「機構 すまい・る賃貸ローン」は35年固定または15年固定を選べ、借入期間は最長40年です。ただし子育て省エネ型などには敷地165㎡以上・賃貸部分160㎡以上・1戸あたり専有面積40㎡以上といった要件があるため、計画がこれを満たすか事前に確認しておく必要があります。金利・期間・LTVの組み合わせで総返済額を検討することが重要です。
金利差と返済比率で安全性を見る
金利の違いは長期的な負担を大きく左右します。仮に借入額4000万円・30年返済で考えると、金利1.8%と金利4.0%とでは総返済額に1000万円を超える差が生じることも珍しくありません。低金利で借りられれば、その分をキャッシュフローの余裕や修繕への備えに回せます。
安全性を測るもう一つの指標が返済比率です。これは年間のローン返済額が満室時家賃収入に占める割合で、一般に50%以内に抑えると空室や金利上昇に耐えやすくなります。返済比率が高いほど手残りが薄くなり、わずかな空室でも赤字に転落しやすくなるため、自己資金比率を高めて借入額を抑える工夫が効いてきます。
5000万円アパートの利回りと収支シミュレーション
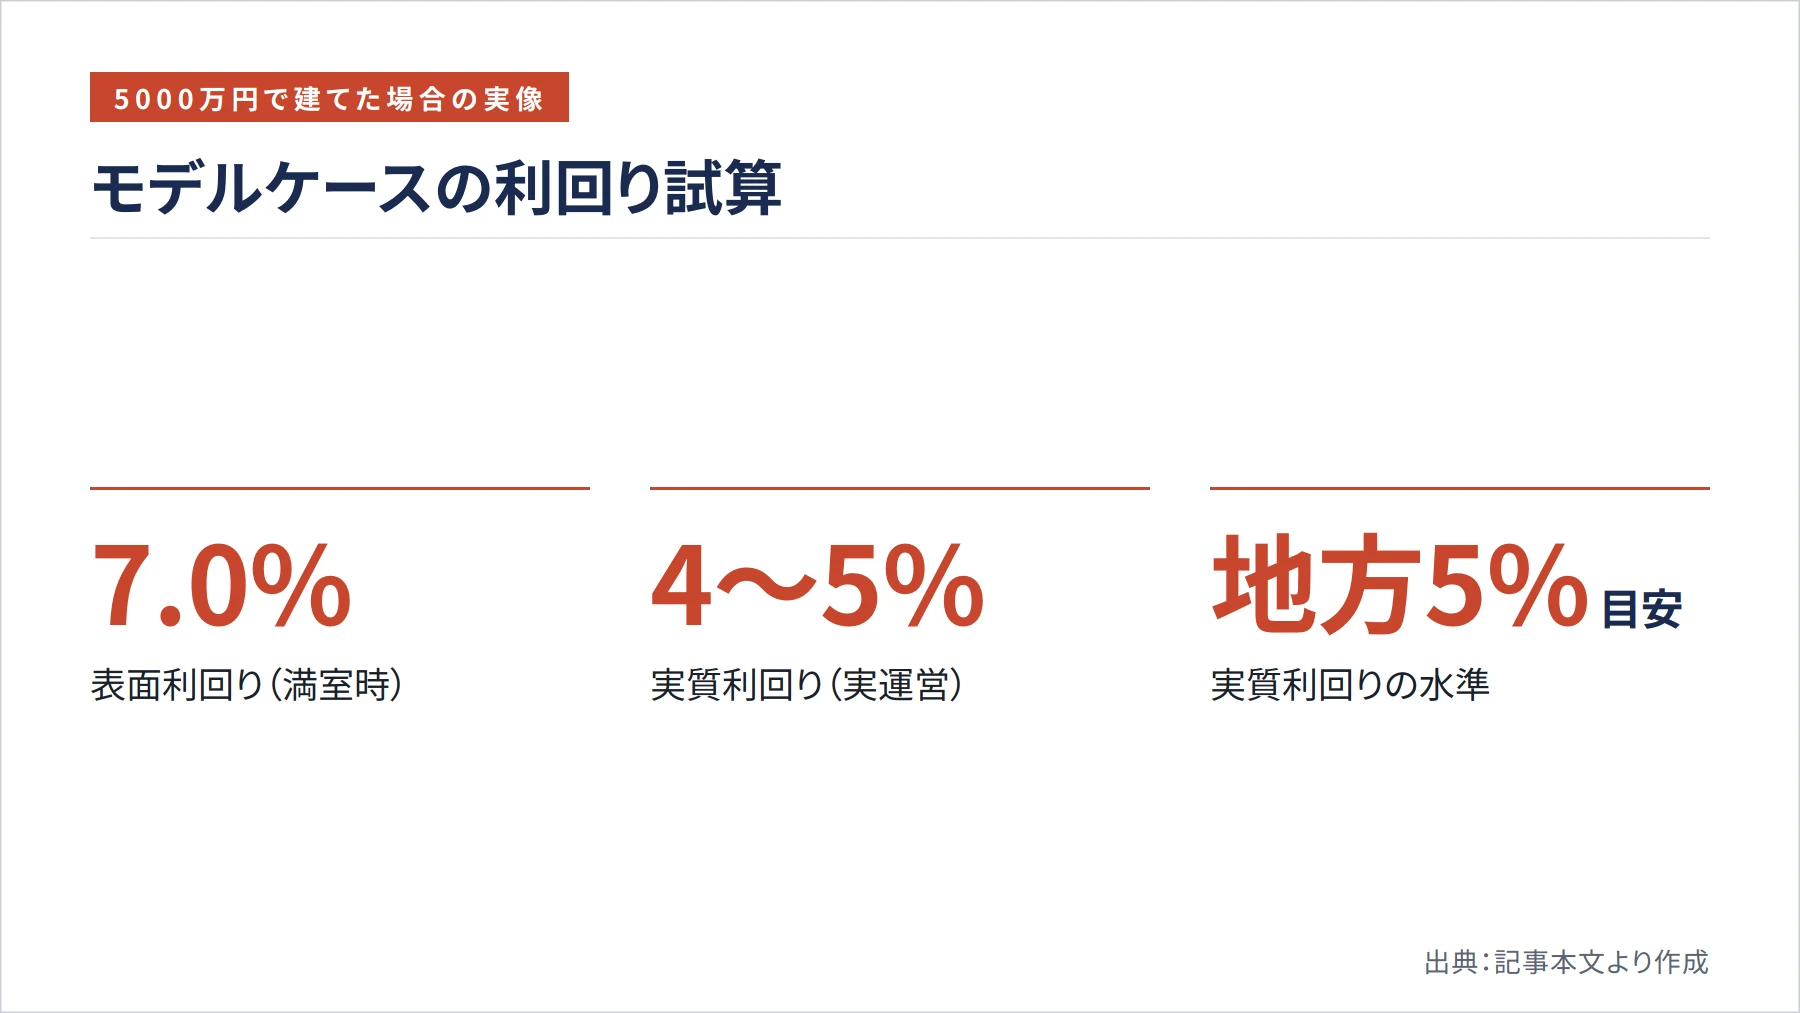
投資判断の軸になるのが利回りです。ここでは地方都市で木造2階建て・1K6室を建てるモデルケースで考えます。総事業費を約6650万円、各戸家賃を月6.5万円とすると、満室時の年間家賃収入は約468万円です。表面利回りは年間家賃収入を総事業費で割って求めるため、468万円÷6650万円で約7.0%となります。
ただし表面利回りは運営費を差し引く前の数字です。実質利回り(NOI利回り)は、家賃収入から管理費や税金などの運営費を引いた純収益を総事業費で割って算出します。運営費を年80万円前後、空室率10%を織り込むと純収益は年300万円台前半となり、実質利回りはおおむね4〜5%台に下がります。建物価格だけで計算した利回りと総事業費ベースの利回りでは数字が大きく変わるため、常に総事業費を分母にして判断することが堅実さにつながります。
木造アパートで狙いたい実質利回りの目安は、地方で5%前後、競争の激しい都市部では4%前後が一つの水準です。表面利回りが高く見えても、実質で手残りが細ければ意味がありません。やや厳しめの前提で試算しておくのが安全です。
運営費と空室率を反映した手取り
運営費として最初に見込むべきは管理委託料です。独自調査では管理費は家賃の5〜10%が標準で、家賃保証型のサブリース契約なら10%+αを見込む目安が示されています。管理委託料を家賃の5%とすると年間で約23万円です。これに固定資産税や都市計画税、火災保険料を加え、空室率10%を織り込むと、実際の家賃収入は約421万円に下がります。
運営費とローン返済を差し引いた手取りキャッシュフローは、条件次第で数十万円から100万円台後半のレンジで動きます。サブリースは空室リスクを抑えられる反面、契約期間中に賃料が改定され、当初の保証額が将来も続くとは限らない点に注意が必要です。提案を受ける際は、改定条件や免責期間を契約書で必ず確認しておきましょう。
計画修繕を織り込んだ長期の資金繰り
忘れてはならないのが修繕への備えです。国土交通省の計画修繕ガイドブックによると、計画的な修繕は住宅性能の維持だけでなく、高い入居率や家賃水準の維持にもつながると整理されています。同ガイドでは給排水管の高圧洗浄は5年目、屋根の塗装・補修や給湯器・エアコン交換は11〜15年目、外壁塗装は11〜18年目が目安とされています。
積立額の水準は規模によって異なります。同ガイドの木造10戸モデルでは、30年間の修繕費が戸あたり約174万円・棟あたり約1740万円と試算されています。RC20戸モデルで示される「毎月1戸あたり約7000円」という積立の仮定は規模の大きい前提に基づくため、6戸の小規模木造にそのまま当てはめると過大になりがちです。自分の棟の戸数と構造に合わせ、将来の修繕総額から逆算して積み立てることが、無理のない資金繰りにつながります。
税制優遇を収支に反映する
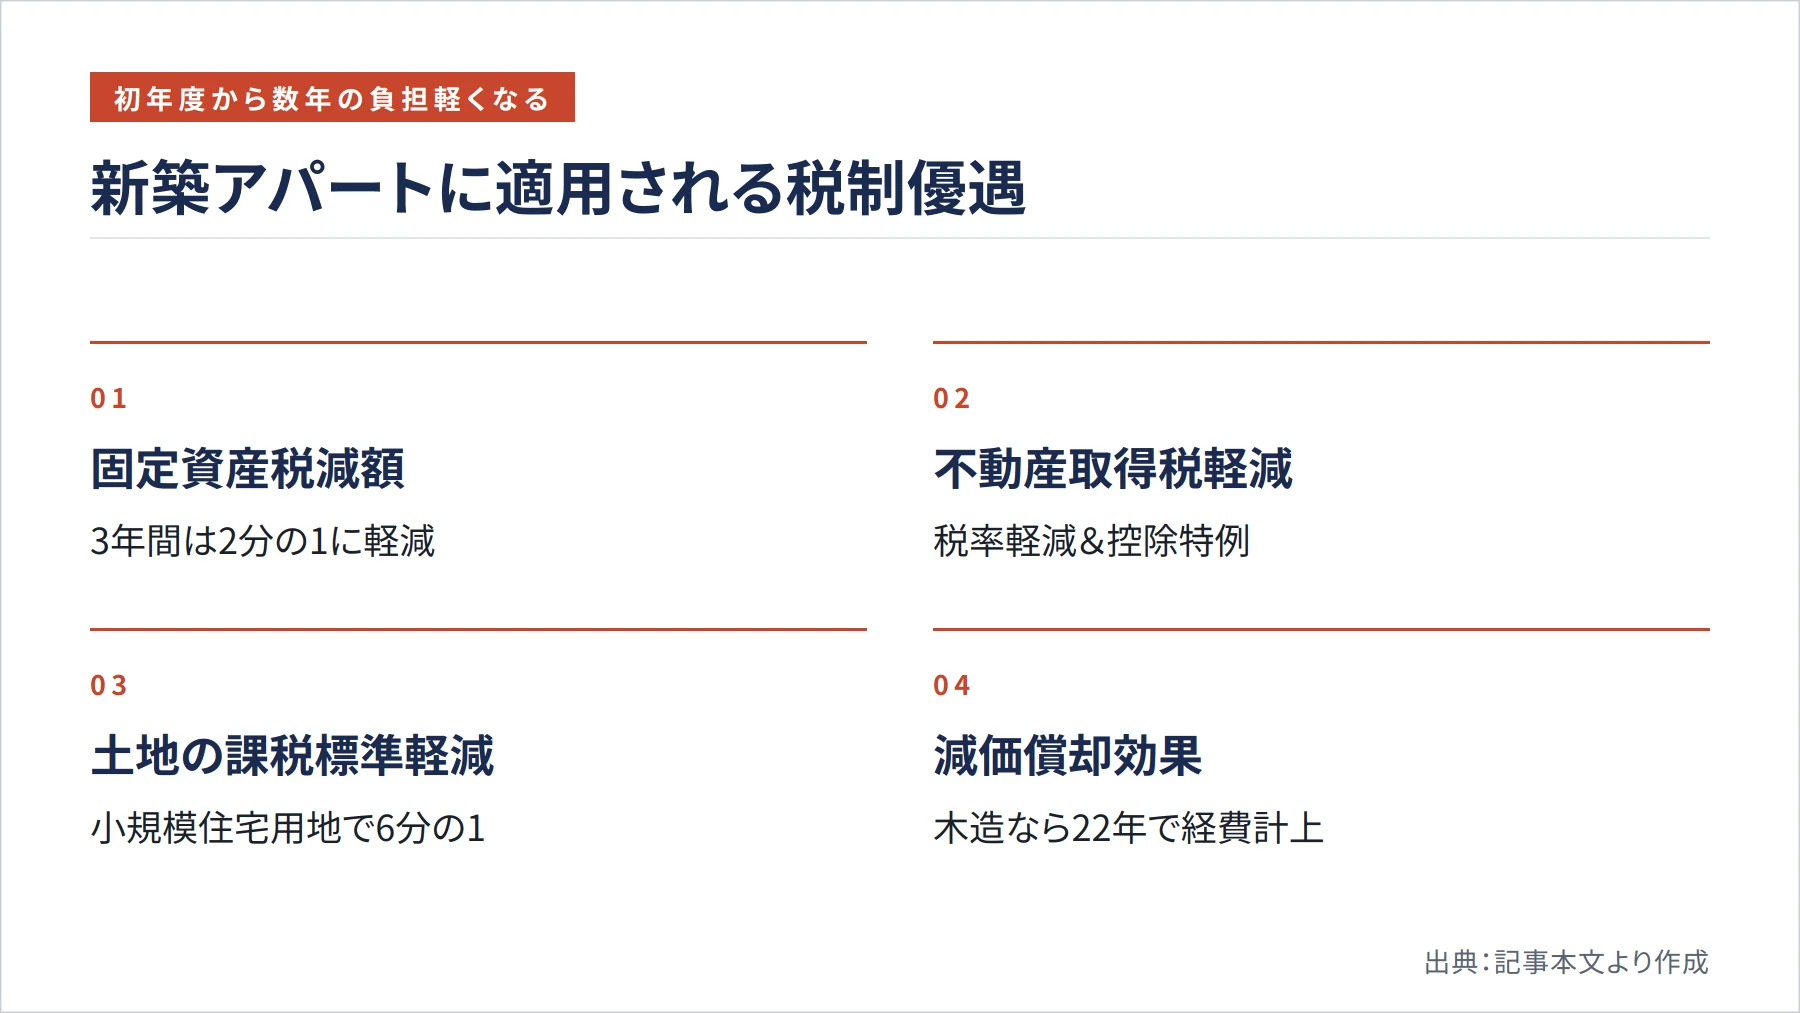
初年度から数年目のキャッシュフローを正しく把握するには、税制優遇を織り込むことが欠かせません。国土交通省の情報によると、新築住宅の要件を満たす場合、建物の固定資産税は原則3年間(マンション等は5年間)にわたり2分の1に減額されます。この措置の適用期限は令和13年3月31日とされています。新築直後の負担が軽くなるため、この期間に手元資金を厚くしておくとよいでしょう。ただし、戸建て以外の貸家住宅はこの減額に1戸あたり床面積40㎡以上という要件があり、延床60坪・1K6室(1戸あたり約33㎡)のような小規模ワンルーム構成では要件を満たさず対象外となる可能性が高い点に注意が必要です。
取得時にも軽減があります。住宅を新築した場合の不動産取得税には、税率を3%に軽減する特例と、課税標準から1200万円を控除する特例があります。土地についても、東京都主税局の整理によれば、住宅用地は小規模住宅用地として1戸につき200㎡までの部分で固定資産税の課税標準が6分の1に、都市計画税が3分の1に軽減されます。共同住宅では独立した住戸の数で戸数を判定するため、戸数が多いほど軽減の対象面積が広がります。
これらに加え、構造ごとの減価償却も税引後キャッシュフローを左右します。木造なら耐用年数22年で建物取得費を分割して経費計上でき、附属設備を建物と一括償却できるため計算もシンプルです。税制の適用可否や具体的な税額は個別事情によって異なるため、最新情報は各公的機関の公式サイトでご確認ください。
5000万円のアパート建築でよくある失敗と回避策
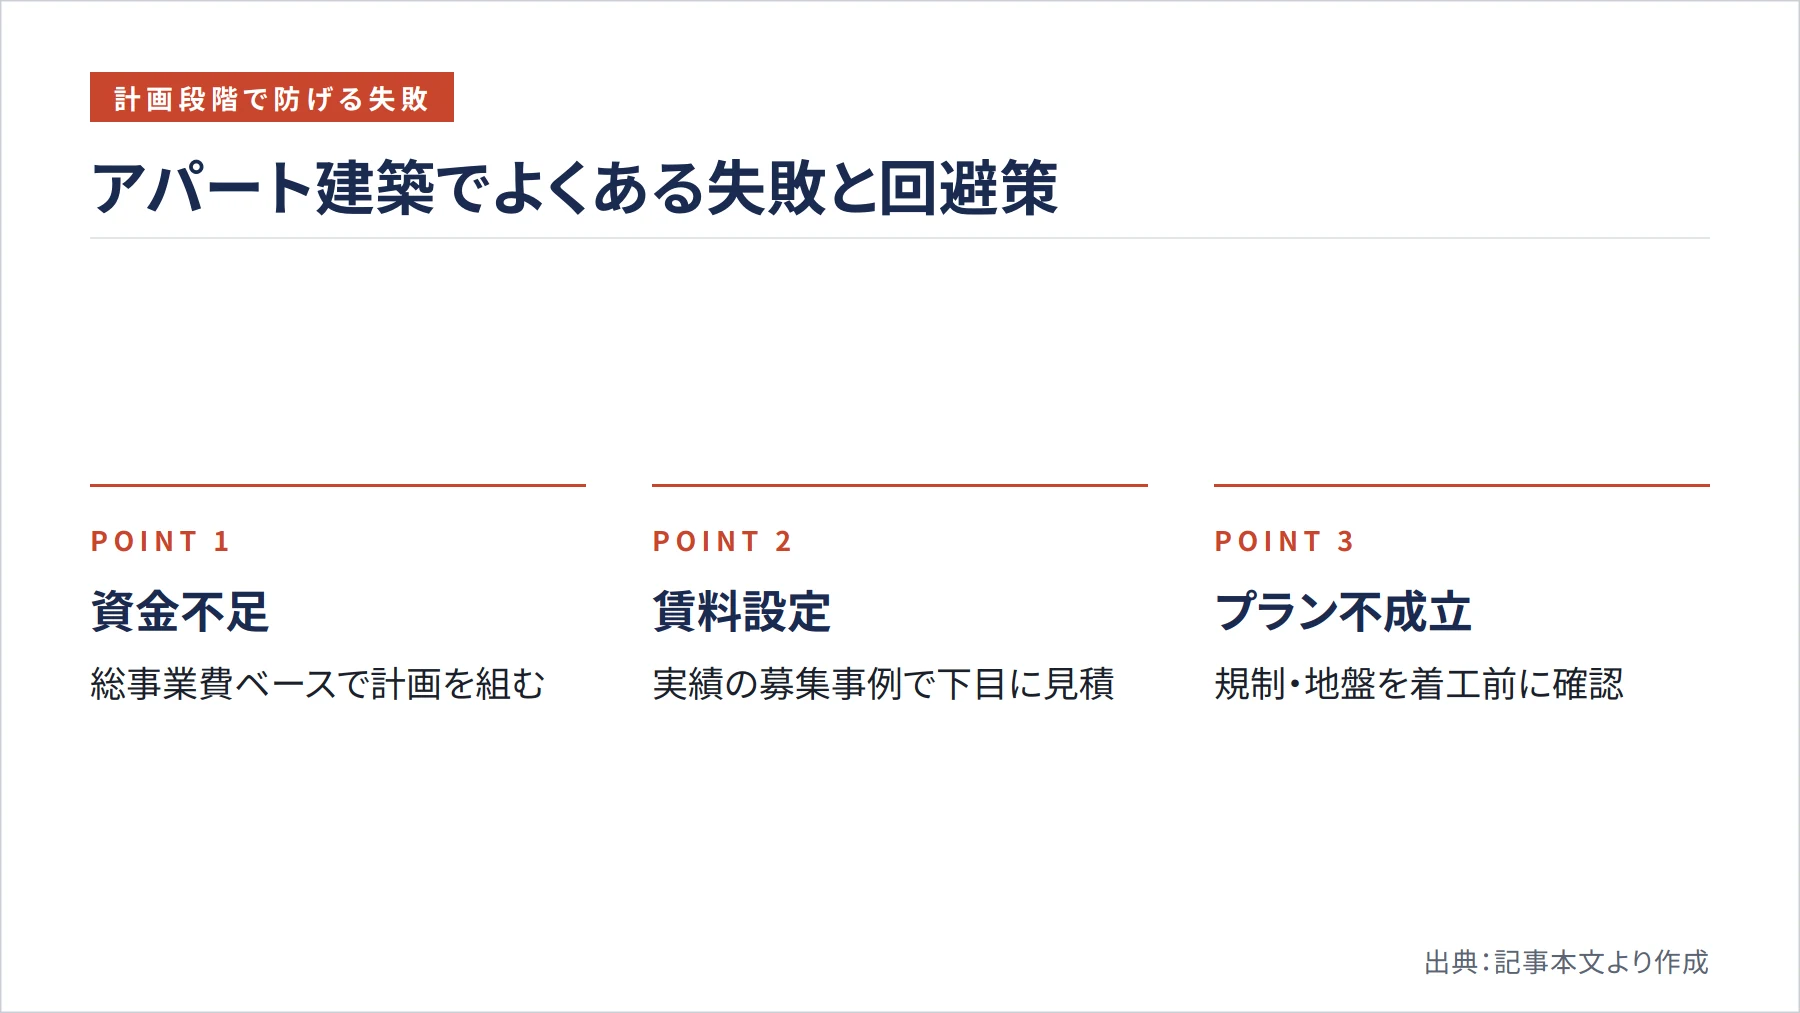
典型的な失敗の一つが、本体5000万円のつもりが総事業費6650万円に膨らみ、自己資金が足りなくなるケースです。付帯工事や諸費用を本体価格に含めて考えていると、融資実行の段階で現金が不足し、計画が頓挫しかねません。回避には、最初から総事業費ベースで資金計画を組み、諸費用分の現金を別枠で確保しておくことが欠かせません。
次に多いのが、想定賃料を高く設定しすぎて埋まらない失敗です。建築会社の収支計画は強気の賃料で描かれていることがあり、周辺の実際の募集事例を自分で確認しないと、計画と現実が乖離します。同じエリア・同じ間取り・同じ築年数帯の募集賃料を複数集め、やや低めの水準で収支を組んでおくと安全です。
プランそのものが成立しない失敗も見過ごせません。容積率やワンルーム条例の制約で想定した戸数が取れず、収支が崩れることがあります。さらに地盤改良や引込工事が追加で数百万円発生し、予算を超過する例もあります。これらはいずれも着工前の調査で防げるため、地盤調査やライフラインの状況、条例の内容を契約前に確認しておくことが、後悔しないための要になります。
長期的な視点での資金計画のポイント
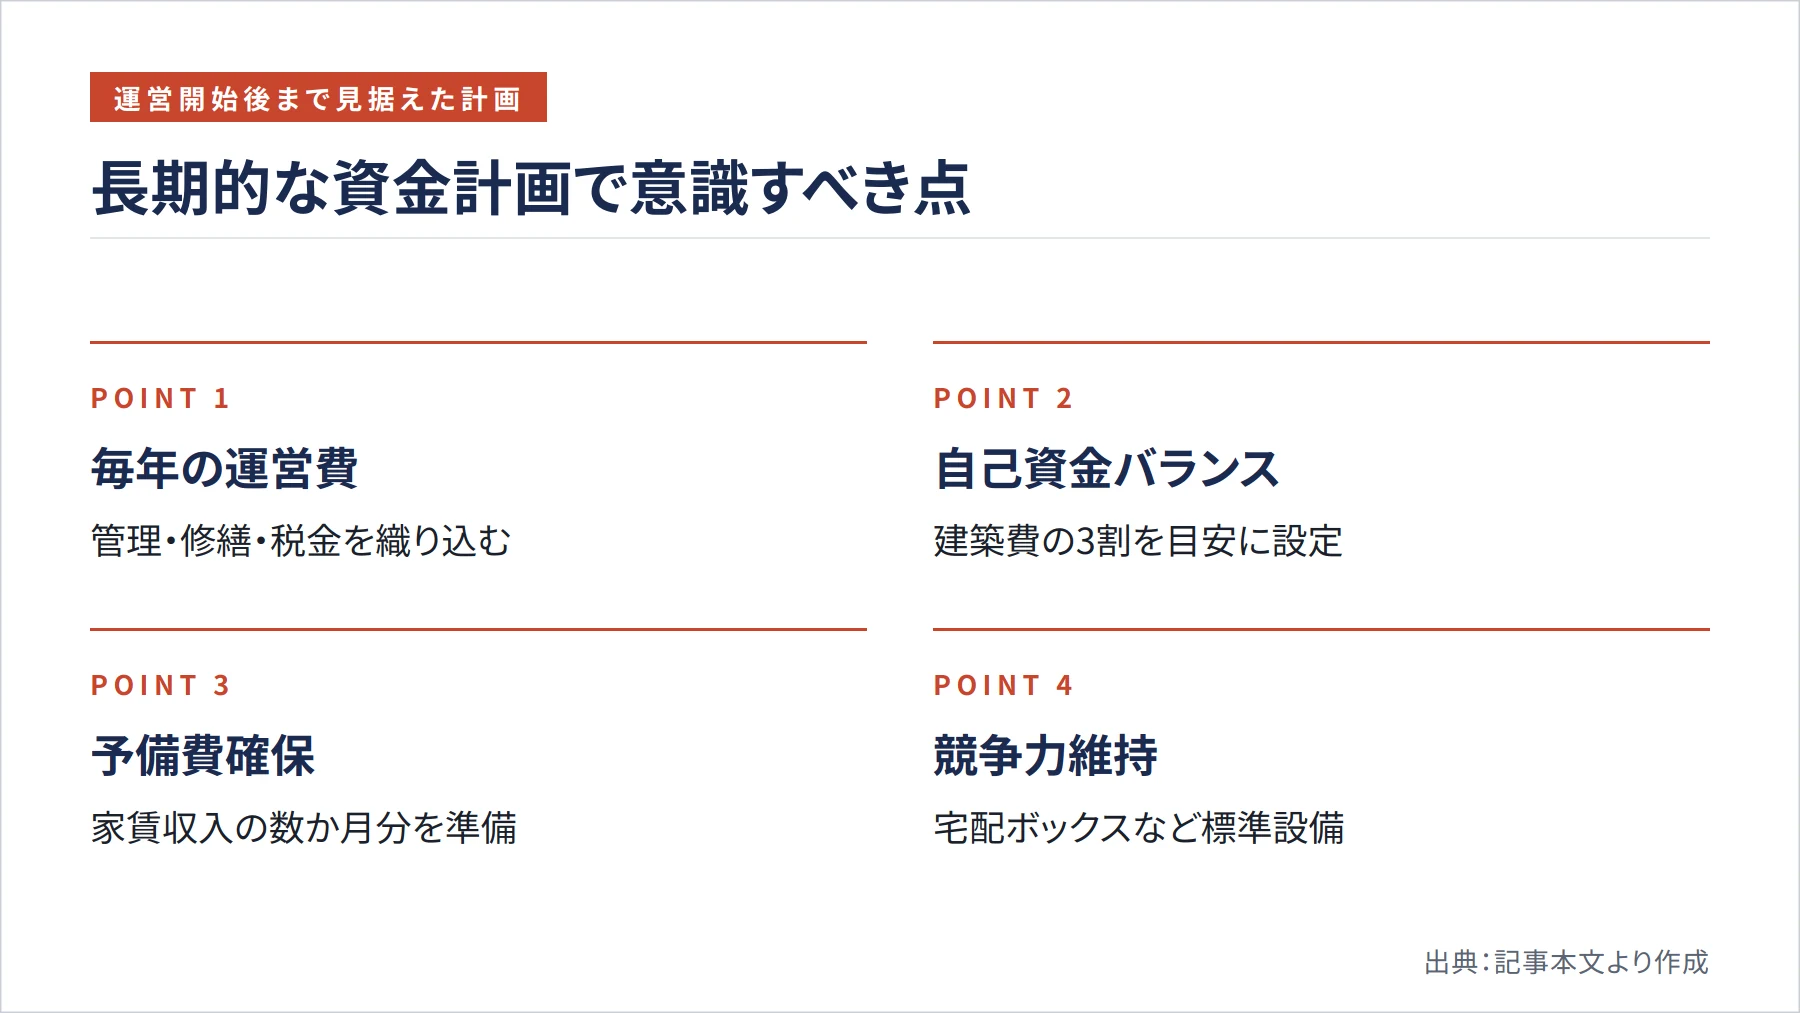
アパート経営を成功させるには、建築時だけでなく運営開始後を見据えた資金計画が不可欠です。管理委託料、修繕積立、固定資産税、火災保険料といった運営費を毎年の支出として織り込み、余裕を持ったキャッシュフローを設計しておく必要があります。数字が厳しいと感じたら、間取りや構造、立地の前提から見直す姿勢が大切です。
特に意識したいのは、自己資金を入れすぎないバランスです。金利を下げるために自己資金を厚くするのは有効ですが、手元資金が枯渇すると突発的な修繕や空室に対応できなくなります。建築費の3割程度を自己資金とし、運営開始後も家賃収入の数か月分を予備費として確保しておくと安心です。
入居者に選ばれ続ける物件にするには、設備面での工夫も欠かせません。宅配ボックスや独立洗面台、インターネット環境は標準化が進んでおり、これらを欠くと競争力が低下します。建築費を抑えることと入居者ニーズを満たす投資のバランスを取ることが、長期的な収益性を高める鍵です。まずは信頼できる複数の建築会社から同一条件で見積もりと収支計画書を取り寄せ、資金計画と利回りの両面から比較検討することから始めてみてください。
