
トランクルーム投資を始めて数年が経つと、「このまま保有すべきか、売却に踏み切るべきか」という悩みが浮かんできます。市場の成長が続く中でも、競合施設の増加や設備の経年劣化は避けられません。出口戦略を明確にしておくことで、最適なタイミングで資産を組み替え、収益を最大化できます。
本記事では、出口戦略の考え方だけでなく、売却価格がどう決まるのか、売却の手続きと必要書類、そして買い手がつかない場合の撤去・転用まで、実務に踏み込んで解説します。さらに購入前の出口逆算、銀行評価と市場評価の差、売らない出口としての事業承継、価格の三段階シナリオ、売却前12ヶ月の価値向上まで、他では断片的にしか語られない論点を一本の流れでつなぎます。
トランクルーム投資における出口戦略の重要性

出口戦略とは、投資した資産をどのタイミングで、どのような方法で売却または転用するかを事前に計画しておくことを指します。トランクルーム投資では、運用中のキャッシュフローだけでなく、売却時のキャピタルゲインまで含めて最終的なリターンが決まります。そのため、出口の設計が投資全体の成否を左右するのです。
市場そのものは堅調に推移しています。在宅時間の増加による自宅スペースの確保ニーズや、都市部の住宅面積縮小が背景にあり、施設数は全国で拡大を続けています。実際、セルフストレージの取引市場は成長を続けており、出口となる取引市場が存在しないわけではありません。ただし成長市場だからこそ競合施設も増えており、出口のタイミングを見誤ると期待したリターンを得られないリスクもあります。
重要なのは、投資を始める段階から出口を意識しておくことです。「何年後にいくらで売りたいのか」「売れない場合はどうするか」というシナリオを描いておくと、運用中の意思決定が明確になります。設備投資や稼働率改善の取り組みも、出口を見据えているからこそ効果的に行えるのです。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
購入前に出口から逆算する物件選び

出口で苦しむ投資家の多くは、実は購入の段階でつまずいています。買う前に出口を描けていない物件は、どれだけ運用を頑張っても売れないことがあるからです。まず押さえたいのは、買う前に自分へ三つの問いを投げかけることです。誰に売るのか、いくらで売るのか、売れない時に何へ転用するのか——この三問に答えられない物件は、出口戦略が成立していません。
「誰に売るのか」は買い手層の広さを決めます。屋内型のビル一棟や区分所有は、機関投資家や大手オペレーターまで買い手に含められますが、屋外コンテナ型は個人投資家や事業会社が中心となり、層が狭くなります。「いくらで売るのか」は後述する収益還元の考え方で概算でき、「何に転用するのか」は土地を自己所有していれば駐車場や売地という逃げ道が生まれます。
出口が取りやすい立地には共通点があります。人口密度と世帯数が多く、住宅面積が狭いエリアは収納需要が強く、稼働を維持しやすいため買い手も安心します。幹線道路沿いや駅から近い立地は集客力が高く評価されます。一方で、半径1km圏に競合施設が密集している商圏は供給過多とみなされ、将来の稼働低下リスクから買い手の利回り要求が上がります。購入前に周辺の競合数を数え、商圏の需給バランスを確かめておくことが欠かせません。
土地の条件も買い手層の広さを左右します。所有権なら買い手の融資が付きやすく、借地なら契約残存期間が短いほど評価が下がります。再建築可否や用途地域によっては、買い手の金融機関が担保評価できず融資が付かないこともあります。屋内型は延床規模、屋外型は区画数が大きいほど投資商品として扱いやすくなる点も、購入時に意識しておきたいところです。
トランクルームの売却価格はどう決まるか
出口戦略で最初に知りたいのは「いくらで売れるのか」でしょう。トランクルームのような収益物件の売却価格は、多くの場合収益還元法によって年間NOIを還元利回りで割って算出されます。NOI(純営業収益)とは、年間の賃料収入から管理費・修繕費・固定資産税などの運営経費を差し引いた、実際に手元に残る収益のことです。
計算式は「売却価格=年間NOI÷還元利回り(期待利回り)」となります。たとえば年間NOIが240万円で、そのエリアの期待利回りが8%であれば、売却価格は240万円÷0.08=3,000万円が目安になります。同じNOIでも、還元利回りが10%なら2,400万円まで下がります。つまり買い手が求める利回り水準が高いほど、売却価格は下がる関係にあります。
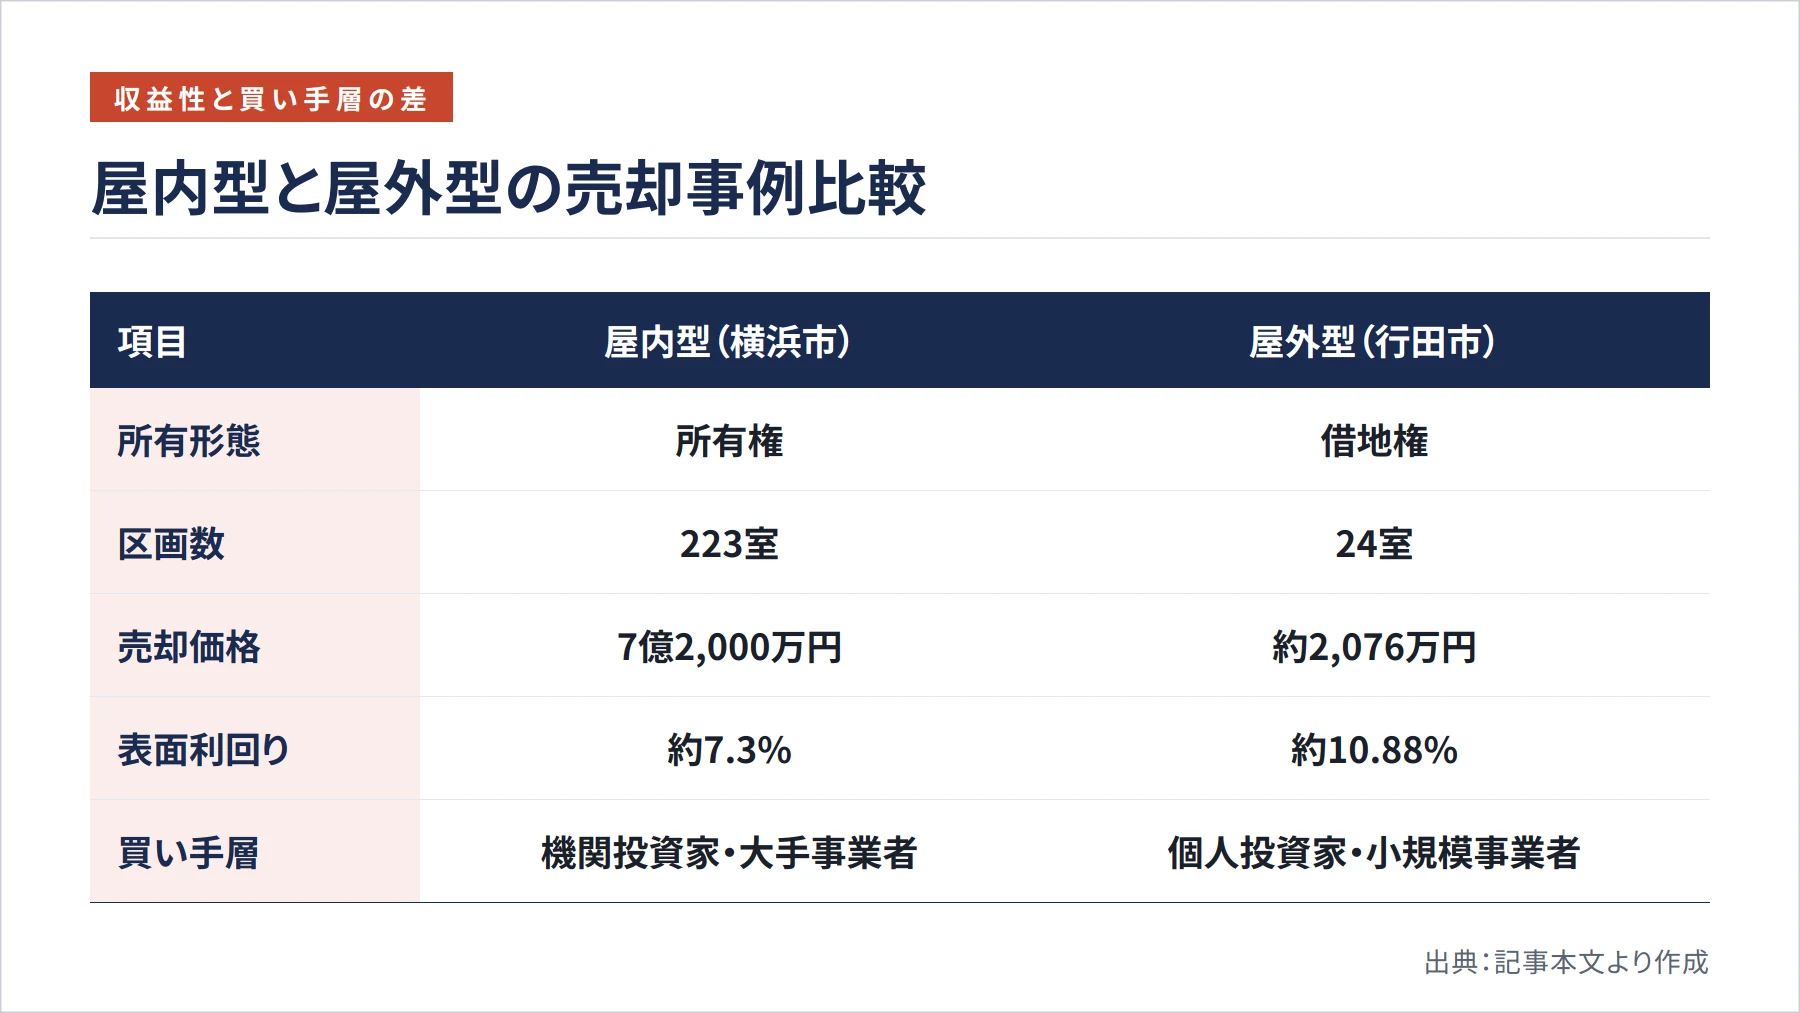
ただし、価格は一律の倍率で置けるものではありません。ある売却支援窓口では、価格は稼働率だけでなくユニット数・賃料水準・土地建物の契約条件・残存年数で大きく変わると説明しています。実際の売出事例を見ると、屋内型の所有権案件では横浜市の223室物件が7億2,000万円、満室時表面利回り約7.3%で掲載される一方、屋外型の借地権案件では行田市の24室物件が約2,076万円、満室時表面利回り約10.88%でした。屋内所有権と屋外借地では、利回り水準も価格帯もまったく異なることが読み取れます。
査定額に直結するのは、稼働率・契約者数・平均賃料・解約率といった運営の実績値です。立ち上げ直後の低稼働のまま売れば、NOIが小さく評価され価格が大きく下がる点は覚えておきたいところです。ある集計では、売りに出ているトランクルームの稼働率が書かれた7件のうち6件が稼働4〜7割の段階で売られており、稼働が上がりきる前に手放すと不利になりやすい実態がうかがえます。オーナーチェンジ物件は稼働率が上がるほど価格も上がるため、稼働を安定させてから売るのが基本戦略です。
なお、土地建物ごと売る場合と、設備(事業)のみを売る場合では価格の考え方が変わります。借りた物件で開く型では、売れるのは設備と利用者との契約だけになり、収益力そのものが価格の大半を決めます。土地込みなら土地の資産価値が下値を支えるため、同じ収益でも価格の安定性が違ってきます。
銀行評価と市場評価のギャップを確認する
価格を考えるとき、見落とされがちなのが「買い手に融資が付くか」という視点です。買い手の融資可能額が、実質的に売却価格の上限を作るからです。買い手が自己資金だけで買える層に限られてしまうと、価格は一段下がります。
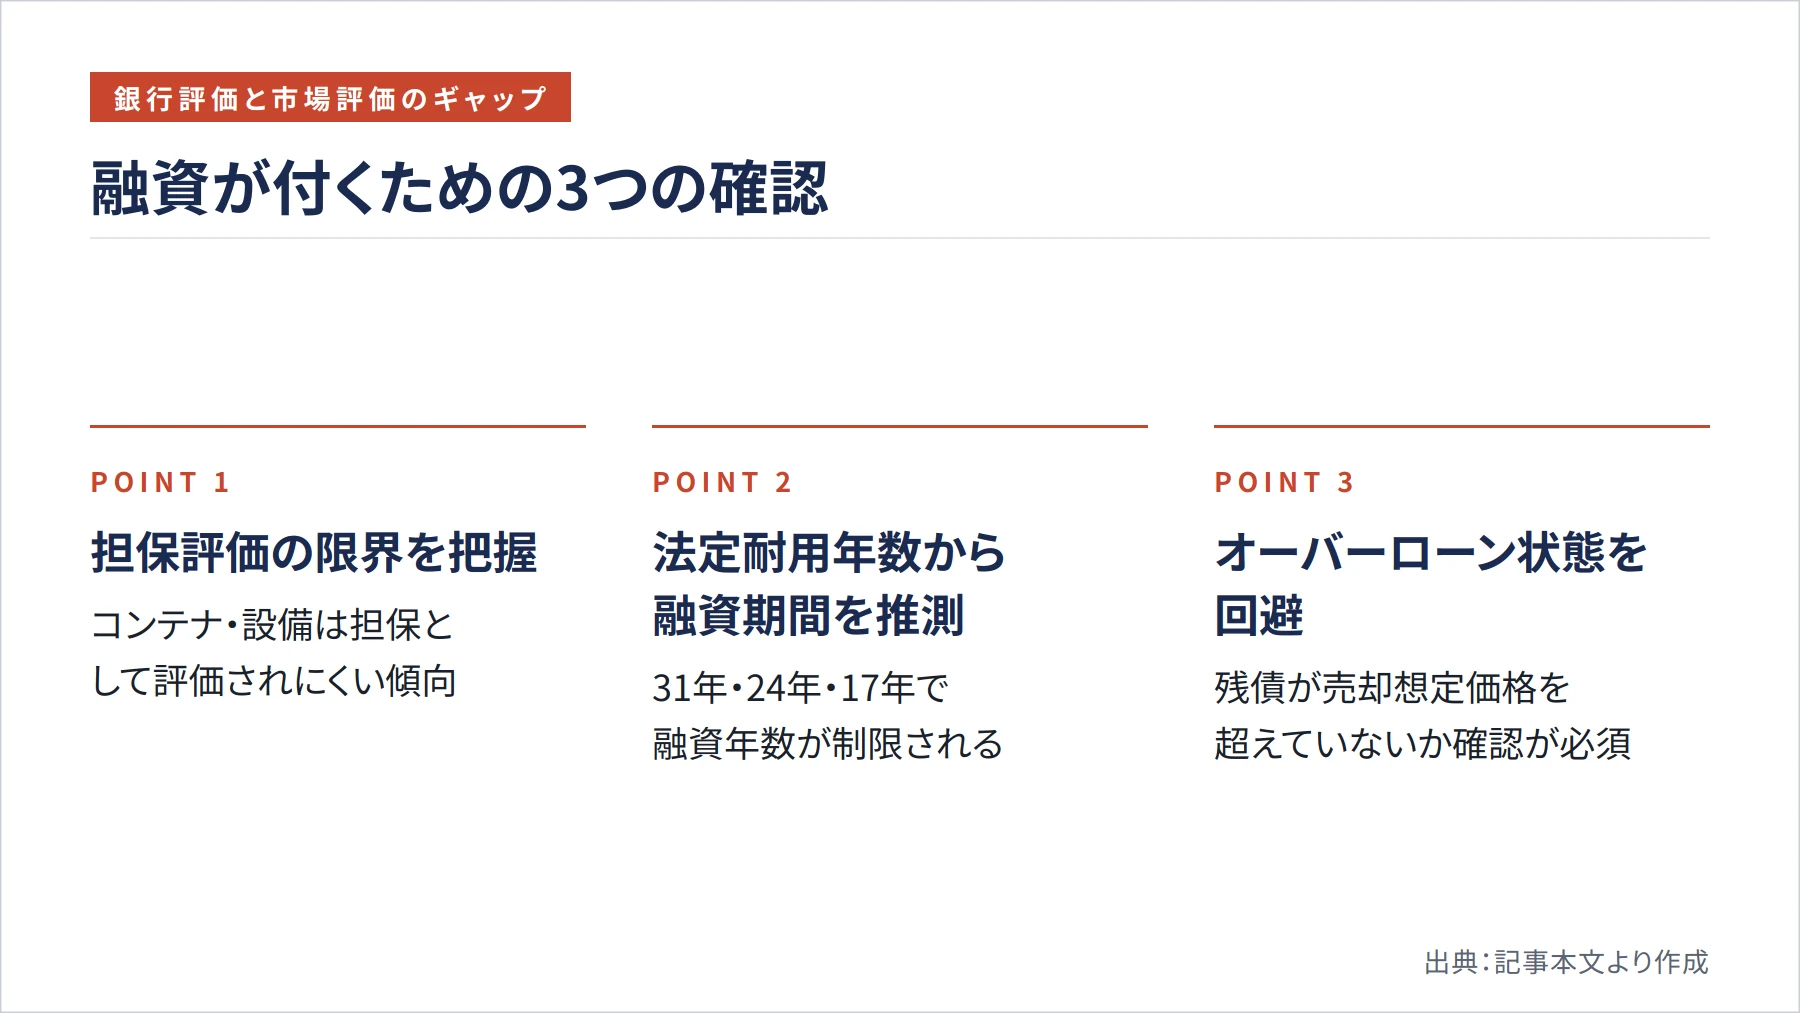
ここで理解しておきたいのが、銀行の積算評価と市場の収益評価のギャップです。積算評価は土地の路線価に建物の残存価格を足して算出しますが、コンテナや設備は担保として評価されにくいという特徴があります。屋外型は土地が借地であれば担保価値がほとんど乗らず、収益力だけが頼りになります。これに対して市場の収益評価はNOIから価格を導くため、両者がかみ合わない物件では買い手の融資が思うように伸びません。
融資期間にも注意が必要です。金属造の倉庫の法定耐用年数は、骨格材の肉厚が4mm超で31年、3mm超4mm以下で24年、3mm以下で17年と定められています。買い手の融資期間はこの残存年数に縛られやすく、残りが短いほど返済年数も短くなって、求められる利回りが高くなります。利回り要求が上がれば、同じNOIでも売却価格は下がるという連鎖になります。
自分が売る側に立つときは、残債が売却想定価格を上回るオーバーローン状態になっていないかを最初に確認してください。売却代金で残債を返せない場合、差額を自己資金で埋めない限り抵当権を外せず、売却そのものが成立しません。年に一度は残債の推移と想定売却価格を突き合わせ、逆転の兆しが見えたら繰上返済や売却前倒しを検討することが、売れない物件を抱え込まない備えになります。
売却価格は三段階シナリオで置く
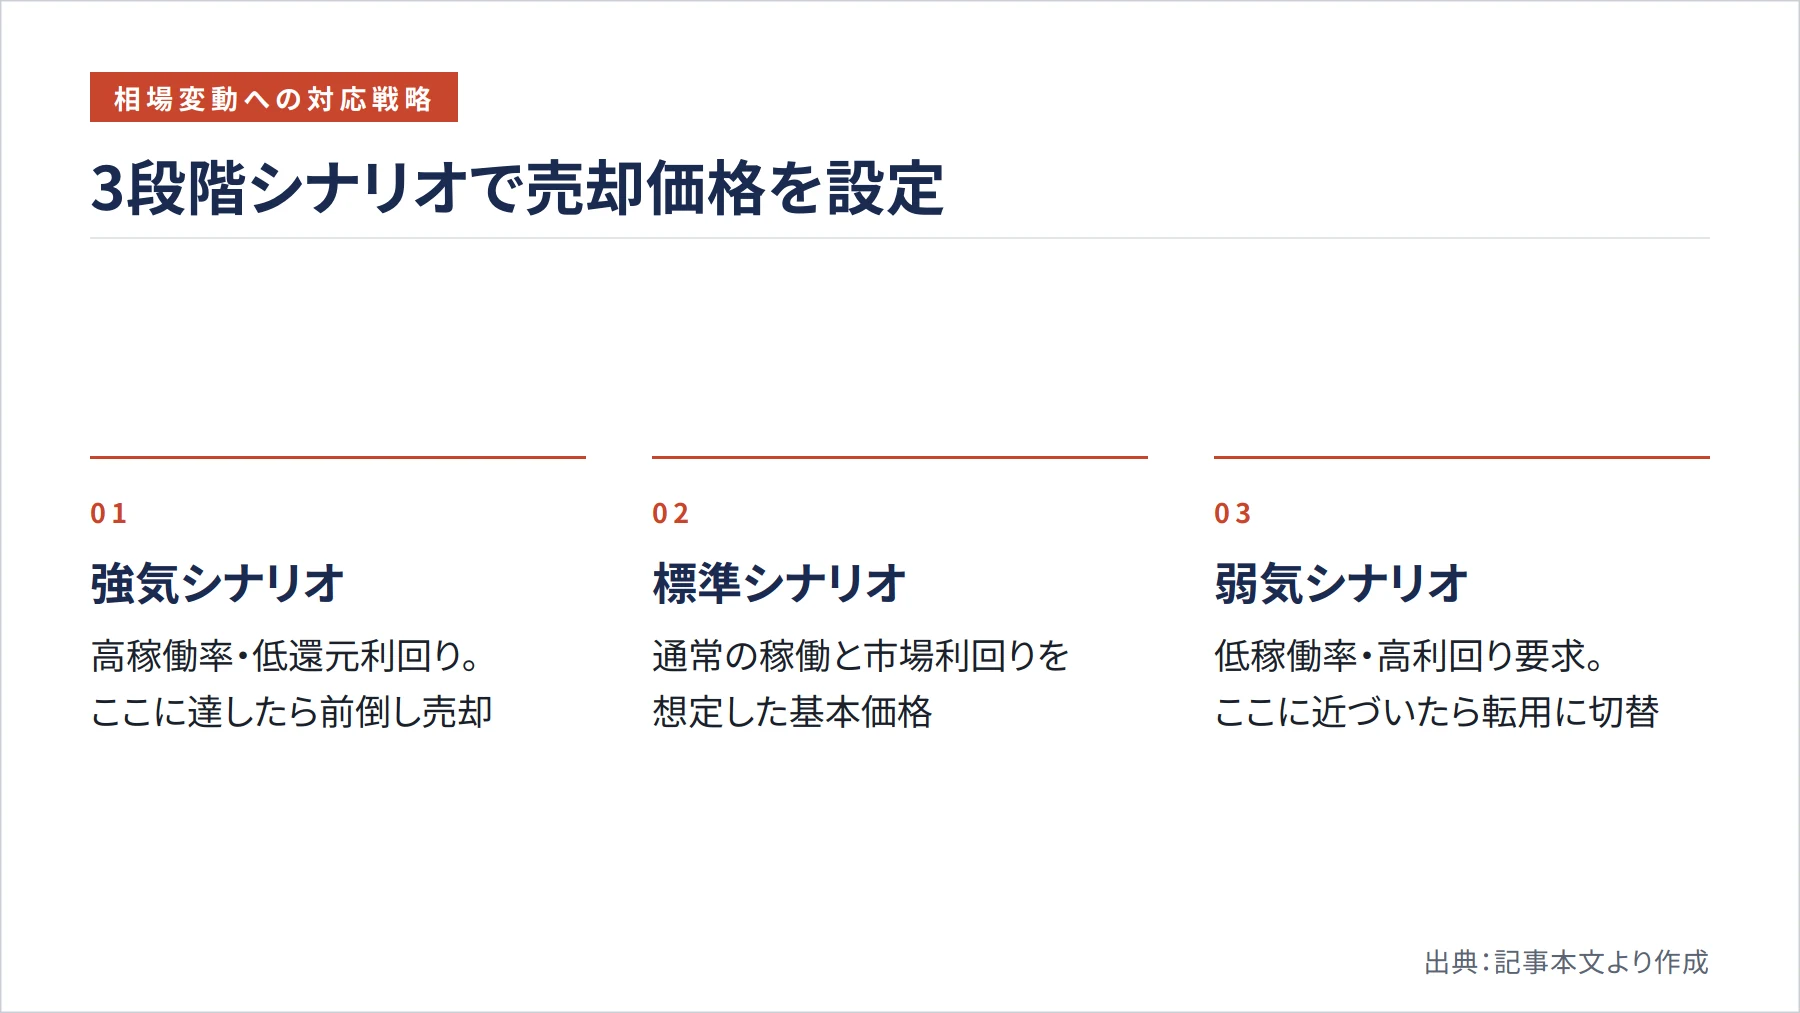
売却価格を一つの数字に固定すると、相場や稼働の変動に振り回されます。そこで有効なのが、強気・標準・弱気の三段階でシナリオを置く方法です。稼働率と還元利回りを振ることで、価格が動く幅を事前に把握できます。
たとえば満室時の年間賃料収入が300万円の物件で、運営経費率を2割と仮定してシナリオを組むと、下表のようなレンジになります。
| シナリオ | 稼働率 | 還元利回り | 想定売却価格 |
|---|---|---|---|
| 強気 | 90% | 8% | 約2,700万円 |
| 標準 | 80% | 10% | 約1,920万円 |
| 弱気 | 65% | 12% | 約1,300万円 |
重要なのは、弱気シナリオでも残債と撤去・原状回復費用を回収できるかという最低ラインです。これが損益分岐売却価格であり、弱気価格がこのラインを下回るなら、売却以外の出口を真剣に検討する段階に来ています。金利の上昇は買い手の利回り要求を押し上げ、近隣への大型施設の出店は稼働率を押し下げ、賃料下落はNOIそのものを削ります。これらはいずれも弱気シナリオ側へ物件を引き寄せる要因です。
シナリオを置いたら、到達時の行動もあわせて決めておきます。弱気ラインに近づいたら転用へ切り替え、強気ラインに届いたら前倒しで売却するという意思決定ルールを先に作っておけば、相場の局面でも迷わず動けます。
売却の流れ・必要書類・所要期間
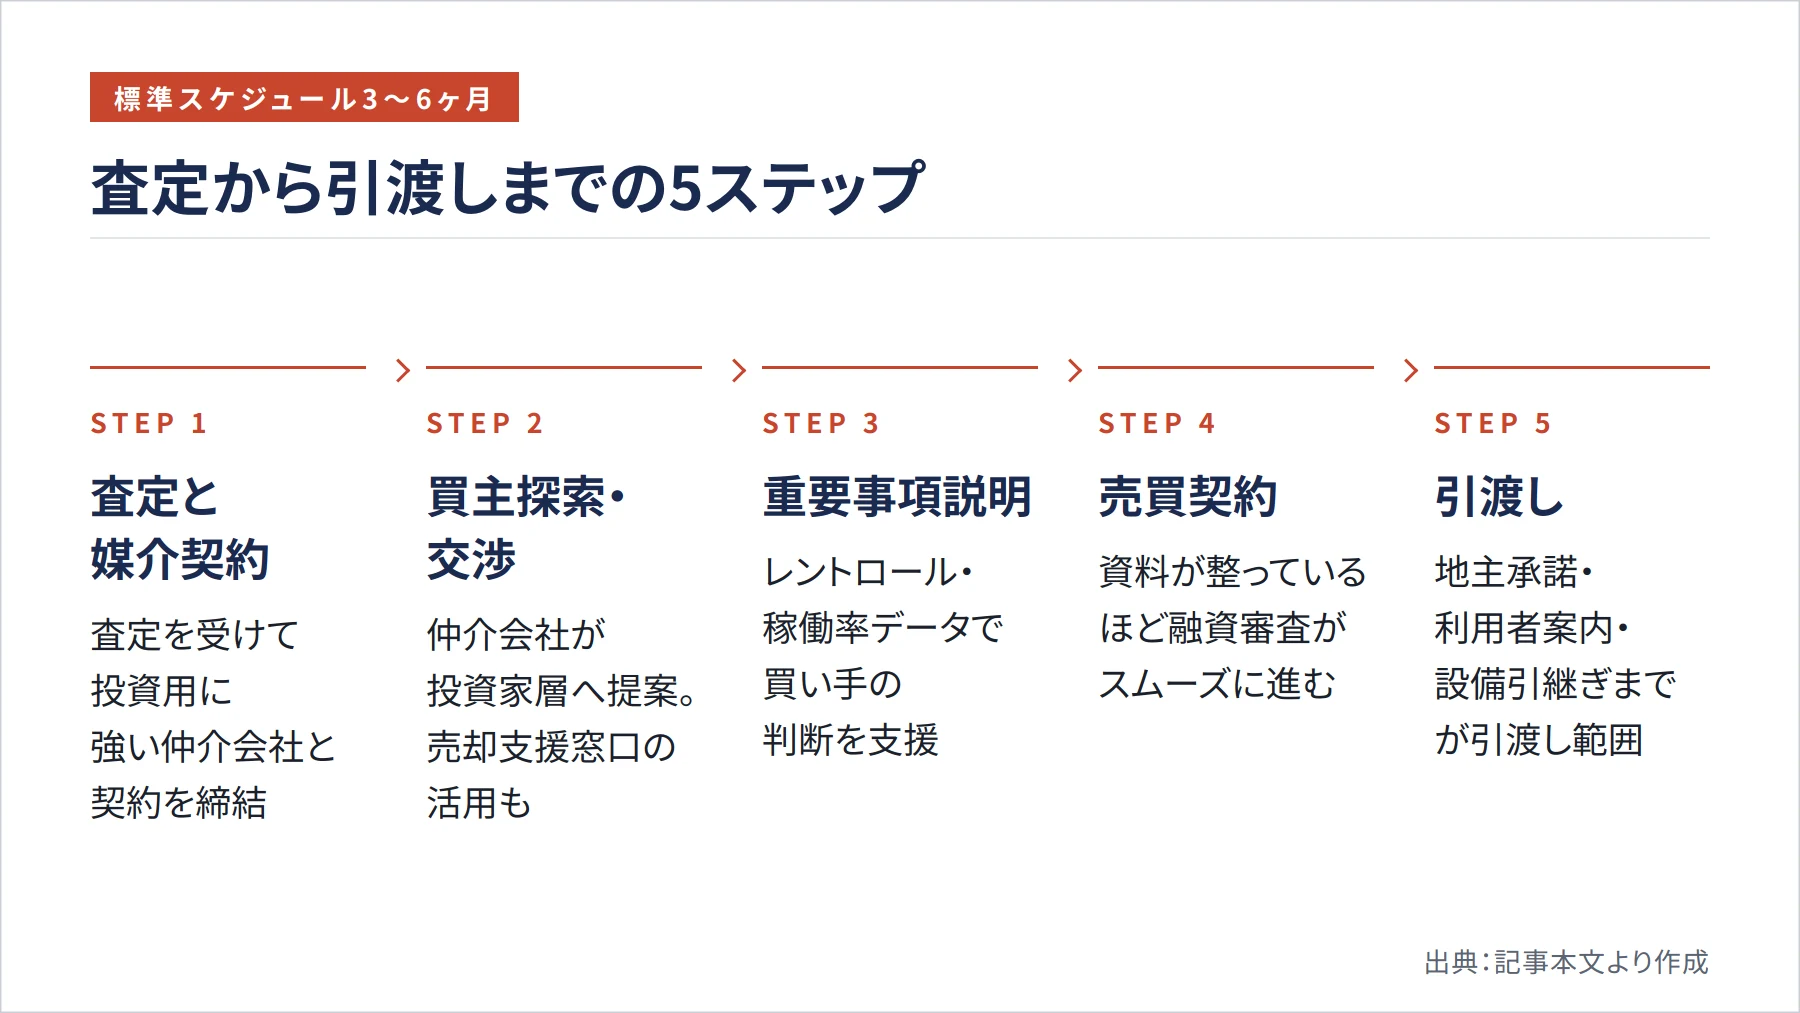
売却を実行に移す際は、査定から引渡しまでの流れを把握しておくと動きやすくなります。一般的には、査定を受けたうえで仲介会社と媒介契約を結び、買主を探索し、重要事項説明を経て売買契約・引渡しに至ります。ある売却支援窓口では、最初の相談から成約まで一般的に3〜6か月が目安とされており、短期での現金化を前提に資金計画を組むのは危険です。
この期間を有利に進めるには、買い手が判断しやすい資料をそろえておくことが欠かせません。具体的には、区画ごとの契約状況を示すレントロール、月次の稼働率推移、入金実績と滞納率、修繕履歴、そして後述する法適合を示す資料です。買い手が最初に見る数字は稼働率であり、少なくとも1年分の月次データがあるだけで交渉の進み方が変わると指摘されています。これらはNOIの根拠そのものであり、資料が整っている物件ほど融資が通りやすく、値引き圧力も受けにくくなります。
仲介会社は、投資用・事業用物件に強い業者を選ぶことがポイントです。手数料は案件により異なり、不動産仲介で1,000万円の売買を行う場合、依頼者一方から受領できる仲介手数料の上限は39.6万円(税込)が目安となります。事業譲渡の支援窓口では成約金額の5%という手数料体系を案内している例もあります。価格査定の補助には、国土交通省の不動産情報ライブラリで取引価格や地価公示を確認する方法も役立ちます。引渡しの実務では、事業譲渡契約の締結だけでなく、地主の承諾、利用者への案内、設備・データの引き継ぎまでが範囲に含まれる点に注意してください。
売却活動中の情報管理にも気を配る必要があります。閉鎖や売却の噂が利用者に広まると解約が増え、稼働率が下がって査定額が下落する悪循環に陥りかねません。買主が確定するまでは、利用者に不安を与えない配慮のもとで水面下で進めるのが賢明です。
売却前12ヶ月でやる価値向上
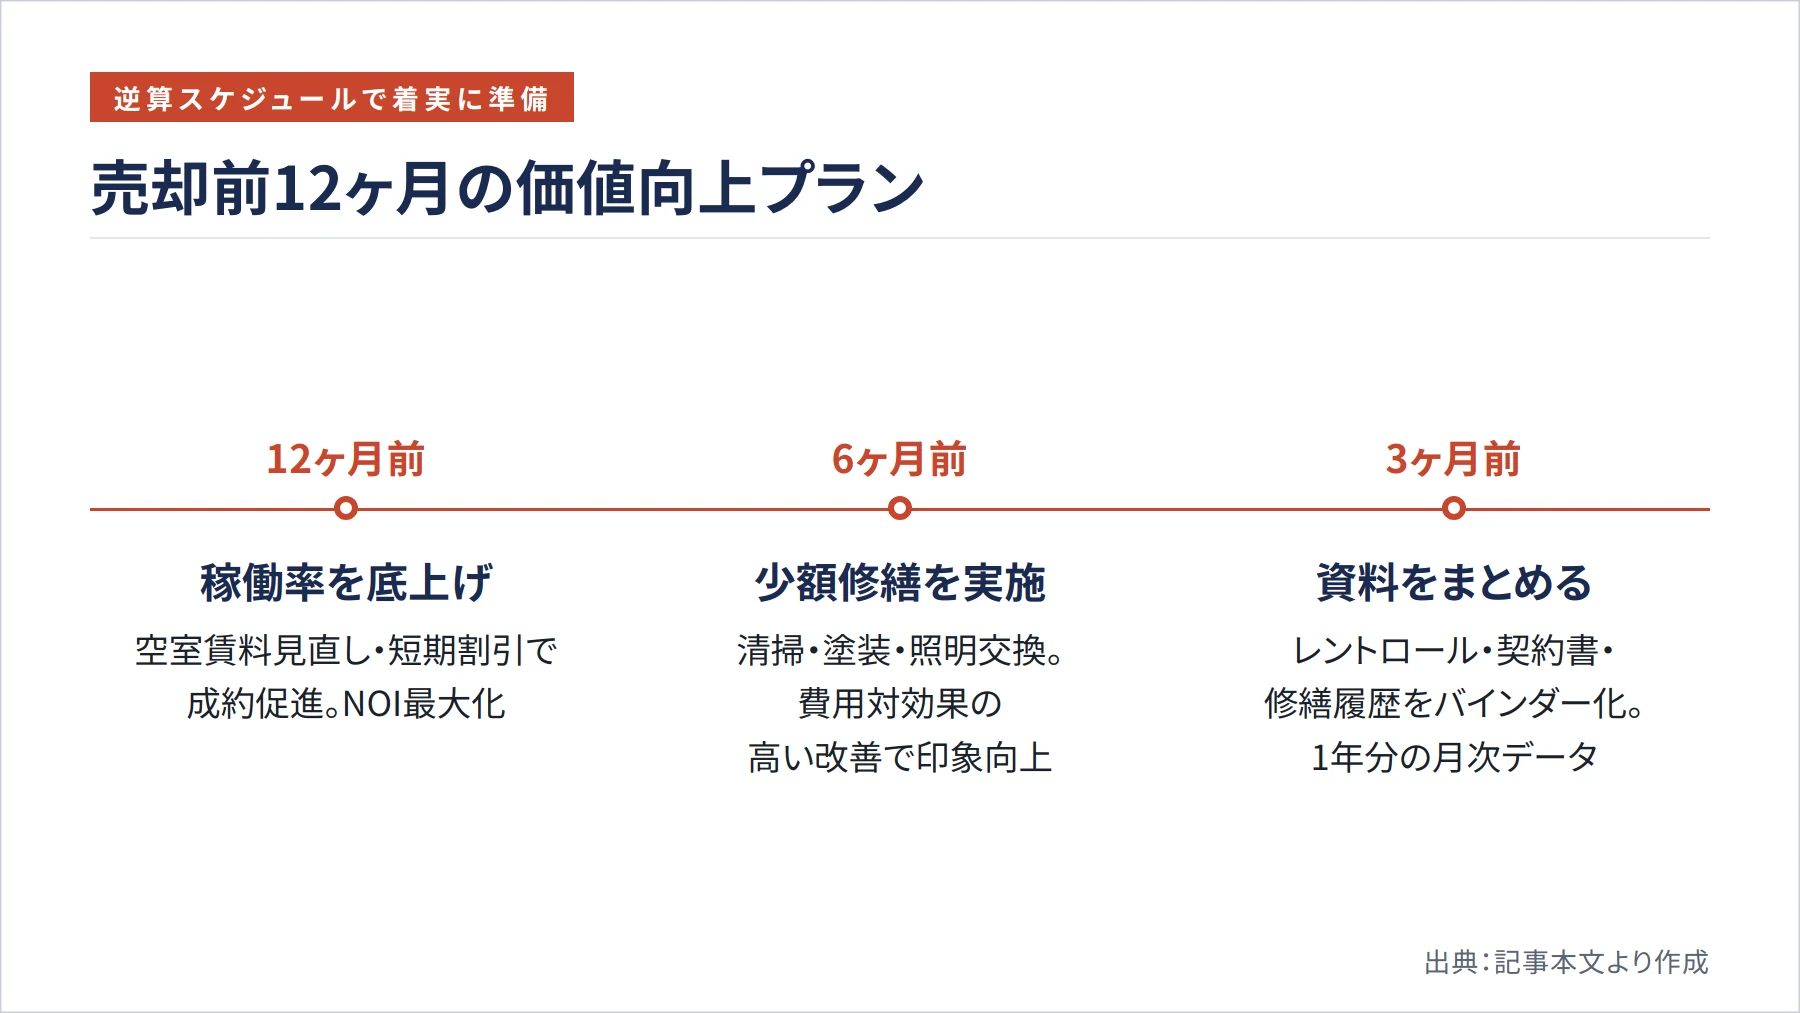
稼働を安定させてから売るのが基本と述べましたが、では具体的に何をどの順でやるべきか。売却の約1年前から逆算して動くと、物件を「売れる状態」に整えられます。
まず12ヶ月前は、稼働率の底上げに集中します。空室区画の賃料を見直し、短期割引で成約を促し、解約率を下げる施策を打ちます。NOIは稼働率にそのまま連動するため、この時期の数字がのちの査定額を大きく左右します。6ヶ月前には、少額で見栄えが改善する修繕を進めます。清掃や塗装、照明の交換、防犯カメラの設置、錆や雨漏りの補修は、費用対効果が高く、内見した買い手の印象を直接押し上げます。
3ヶ月前は、資料の整備と契約の整理に移ります。レントロール、入金実績、修繕履歴、検査済証などをバインダーにまとめ、滞納者があれば整理しておきます。資料が整っているほど、買い手の融資審査も交渉もスムーズに進みます。
逆に、やってはいけないこともあります。売り出し直前に大幅な値下げで集客すると、賃料単価が下がってNOIが落ち、かえって売却価格を押し下げてしまいます。名義や契約書を未整備のまま売りに出すのも、買い手の不信を招き成約を遠ざけます。直前の安売り集客は、稼働率は上がっても売却価格を下げるという逆説を理解しておいてください。
運営形態別に変わる出口の選択肢
トランクルームの出口は、どの運営形態を採っているかで大きく変わります。自分の契約がどの型に当たるかを確認したうえで、取り得る選択肢を整理しておきましょう。
自営型は、賃料収入を自分で得る代わりに、売却時も買主を自力で探す必要があります。価格の上限を自由に設定できる反面、投資家層が限られるため流動性は低めです。運営の手間を減らしたい場合は、賃料の一定割合を還元する形で集客や物件管理を外部委託するモデルもあります。委託により手間を抑えつつ収益性を保てば、保有継続という出口も現実的になります。
一括借上(リースバック)型は、賃貸借契約が付いた状態で売却できるため、買主にとって収益が読みやすく売りやすいという利点があります。ただし売却価格を満室時賃料ベースの利回りで置く実務があり、稼働率が低いと引当を積まざるを得ないなど、将来の賃料減額改定リスクが価格に織り込まれる点には注意が必要です。事業用定期借地で土地を貸している型では、出口は原則として契約満了時の更地返還となり、途中売却という発想自体が成り立ちにくくなります。借地型には満期延長できない前提の商品もあり、残存期間が売却価格に直結します。
いずれの型でも、契約書の出口条項を必ず確認してください。特に中途解約時の違約金、本部の買取義務の有無、契約の承継可否の三点は、手残り額を左右する決定的な要素です。ある事業者のFAQでは土地契約と管理委託契約の条件が示されるなど、契約期間の設定も事業者ごとに差があります。加盟や借上契約を結ぶ段階で、これらを書面で押さえておくことが将来の選択肢を守ります。
屋内型と屋外コンテナ型で異なる出口
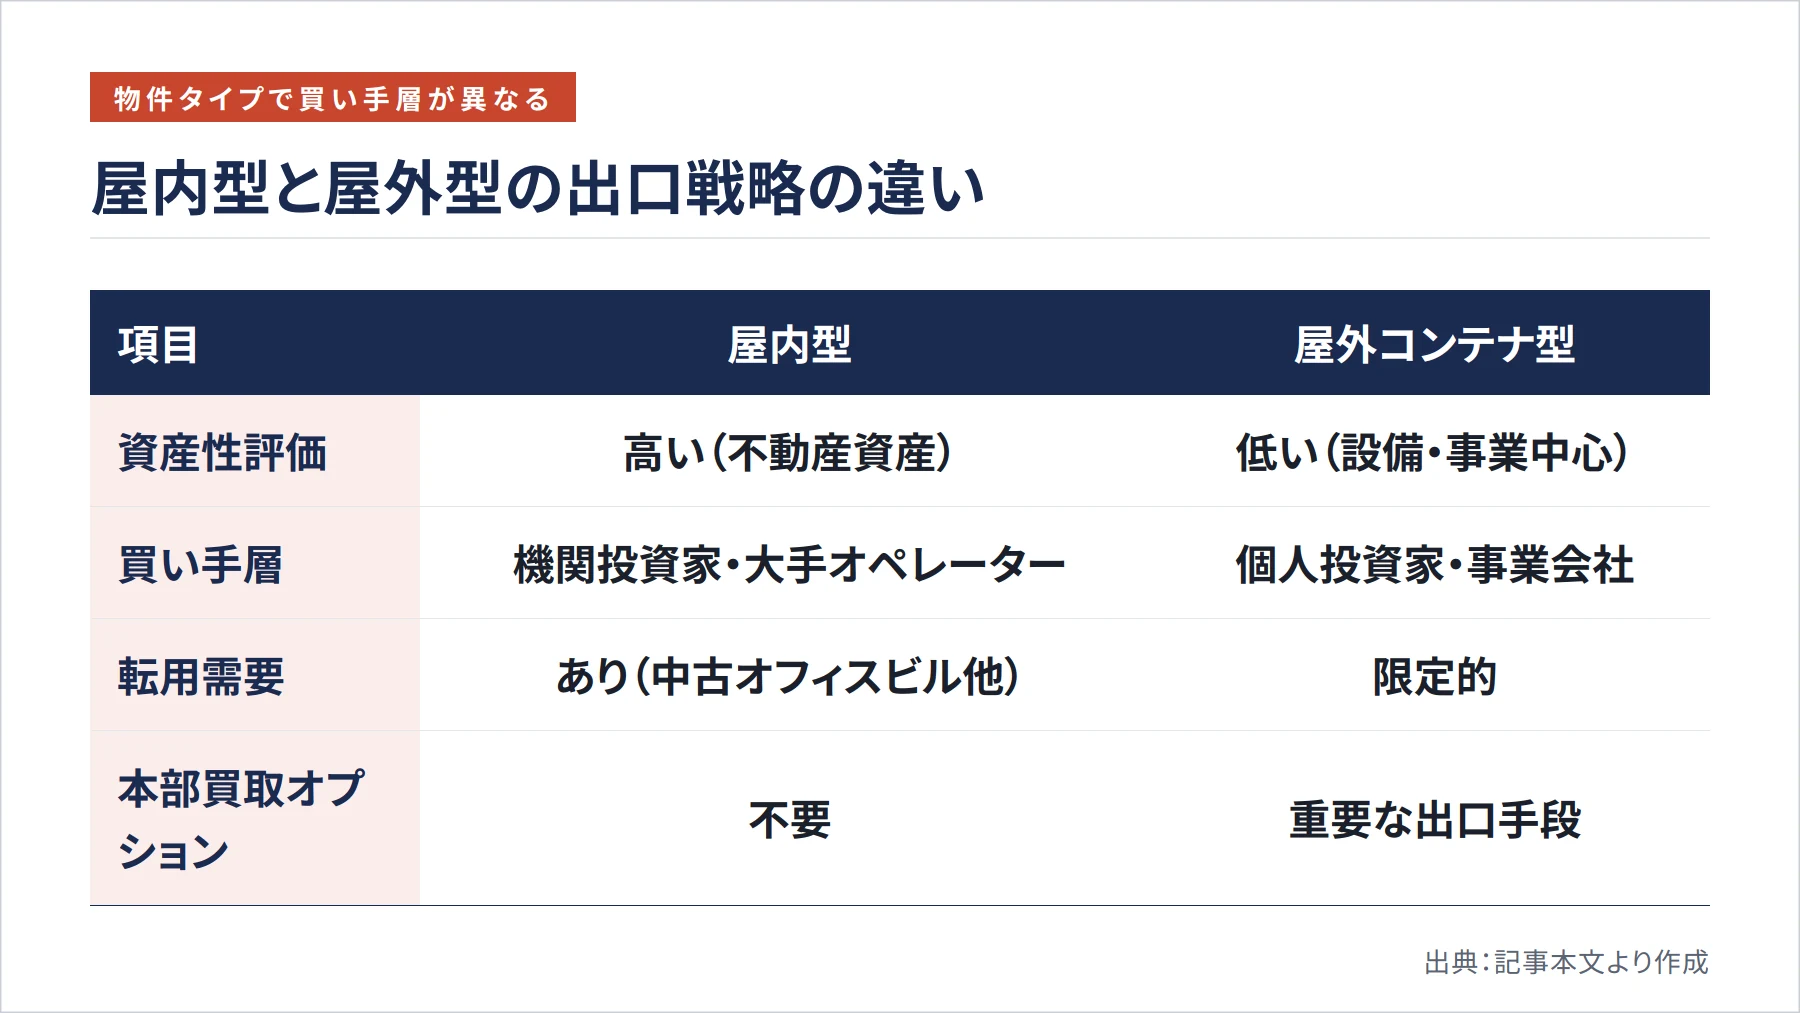
物件タイプの違いも出口に直結します。屋内型はビル一棟や区分所有として不動産の資産性が評価されやすく、機関投資家や大手オペレーターが買い手になり得ます。実際、大手運営会社による複数物件の事業譲受の事例があり、既存物件をまとめて取得する買い手が現実に存在します。中古オフィスビルをトランクルームへ転用する買い手もおり、屋内型はこうした転用需要を出口として見込める点が強みです。
一方、屋外コンテナ型は初期投資を抑えやすい反面、投資家層が限られ、後述する建築基準法上の適法性が価格や成約可否を左右します。買い手を見つけにくい分、本部買取という選択肢の有無が重要になります。土地を自己所有しているなら、コンテナを撤去して駐車場や別用途へ切り替える転用の自由度が高いこともメリットです。
事業承継・法人化という「売らない出口」
出口は売却だけではありません。保有継続、親族や従業員への承継、法人への移転やM&Aまで含めると、出口は大きく四類型に整理できます。売ることだけを前提にすると、かえって選択肢を狭めてしまいます。
個人で保有しているトランクルームを資産管理法人へ移すと、所得分散による節税だけでなく、相続時の分割がしやすくなるという利点があります。不動産を直接分けるのは難しくても、法人の株式に変えておけば持分として分割しやすくなるからです。相続時の評価では、土地は貸地や事業用宅地としての評価が、設備は帳簿価額をベースとした考え方が用いられるのが一般的ですが、適用できる特例や評価方法は個別事情で大きく異なるため、必ず税理士に確認してください。
小規模な物件なら、土地建物を売らずに契約と設備のみを譲る事業譲渡も現実的な出口です。事業承継のマッチングサイトでは、稼働中のトランクルーム1現場を900万円や2,000万円で譲渡する案件が掲載されるなど、小口の譲渡ルートが実際に動いています。譲渡価格の目安は、営業利益の数年分に資産価値を加えて見積もる考え方が使われます。大手運営会社の開示では、開発した物件を投資家へ売却したうえで売却後も賃借して運営を続けるモデルも示されており、売却と運営継続を両立させる出口も存在します。
売却前に確認すべき法規制リスク
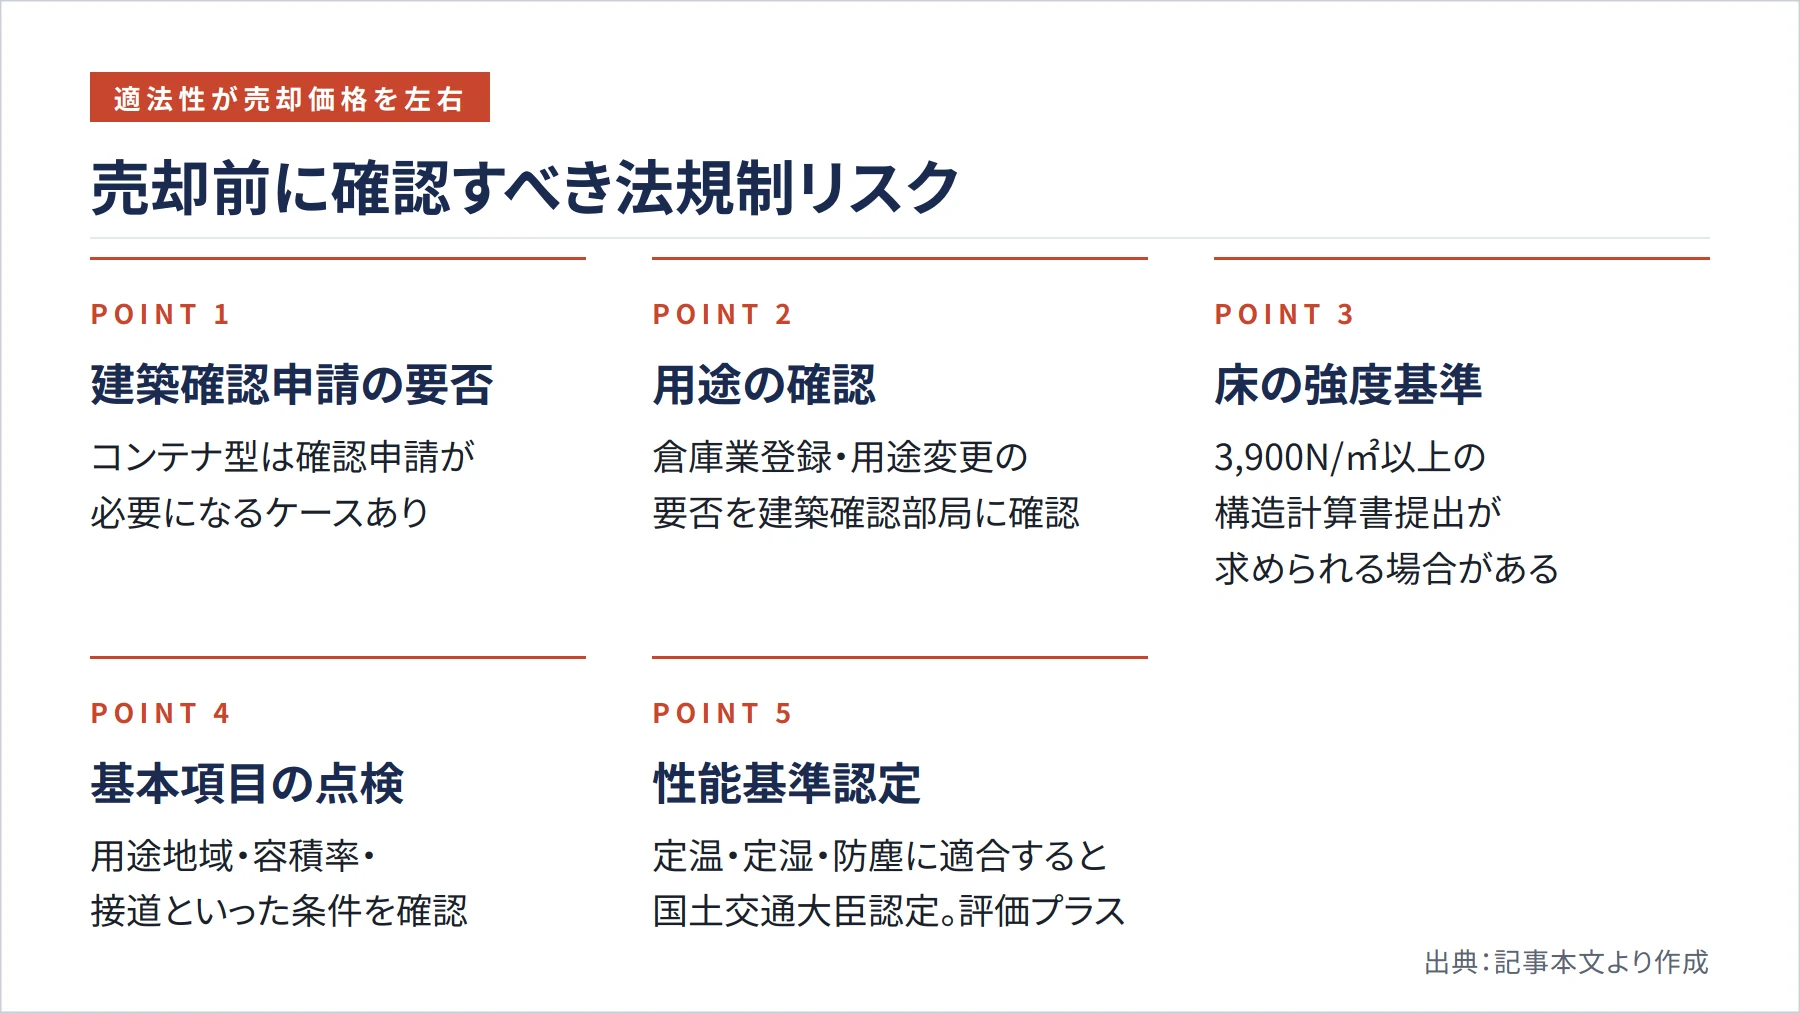
見落とされがちですが、法規制の適合状況は売却価格と成約可否を大きく左右します。コンテナ型トランクルームは建築物に該当し、設置に確認申請が必要になるケースがあります。違法な状態のまま売却しようとすると、買主の金融機関が融資を出せず、大幅な価格ディスカウントを迫られたり、そもそも買い手がつかなかったりします。
物流用途として登録する場合の基準も参考になります。国の窓口では、用途が「倉庫業を営む倉庫」になっていない建物について、用途変更手続きの要否や都市計画法上の問題の有無を自治体の建築確認部局に確認するよう案内しています。用途が異なる建物では、床の強度が3,900N/㎡以上あることを示す構造計算書等の提出を求められることもあります。売却前には用途地域、容積率、接道といった基本項目もあわせて点検しておきましょう。
なお、定温・定湿・防塵・防虫・防磁などの性能基準に適合するトランクルームは国土交通大臣の認定を受けられます。認定施設は品質面での訴求力が高く、売却時の評価でもプラスに働きやすくなります。是正費用がかさむ場合は、費用と売却価格の上振れを天秤にかけ、修正して売るか現況のまま値を下げて売るかを判断してください。
買い手がつかない場合の出口|撤去・原状回復・転用
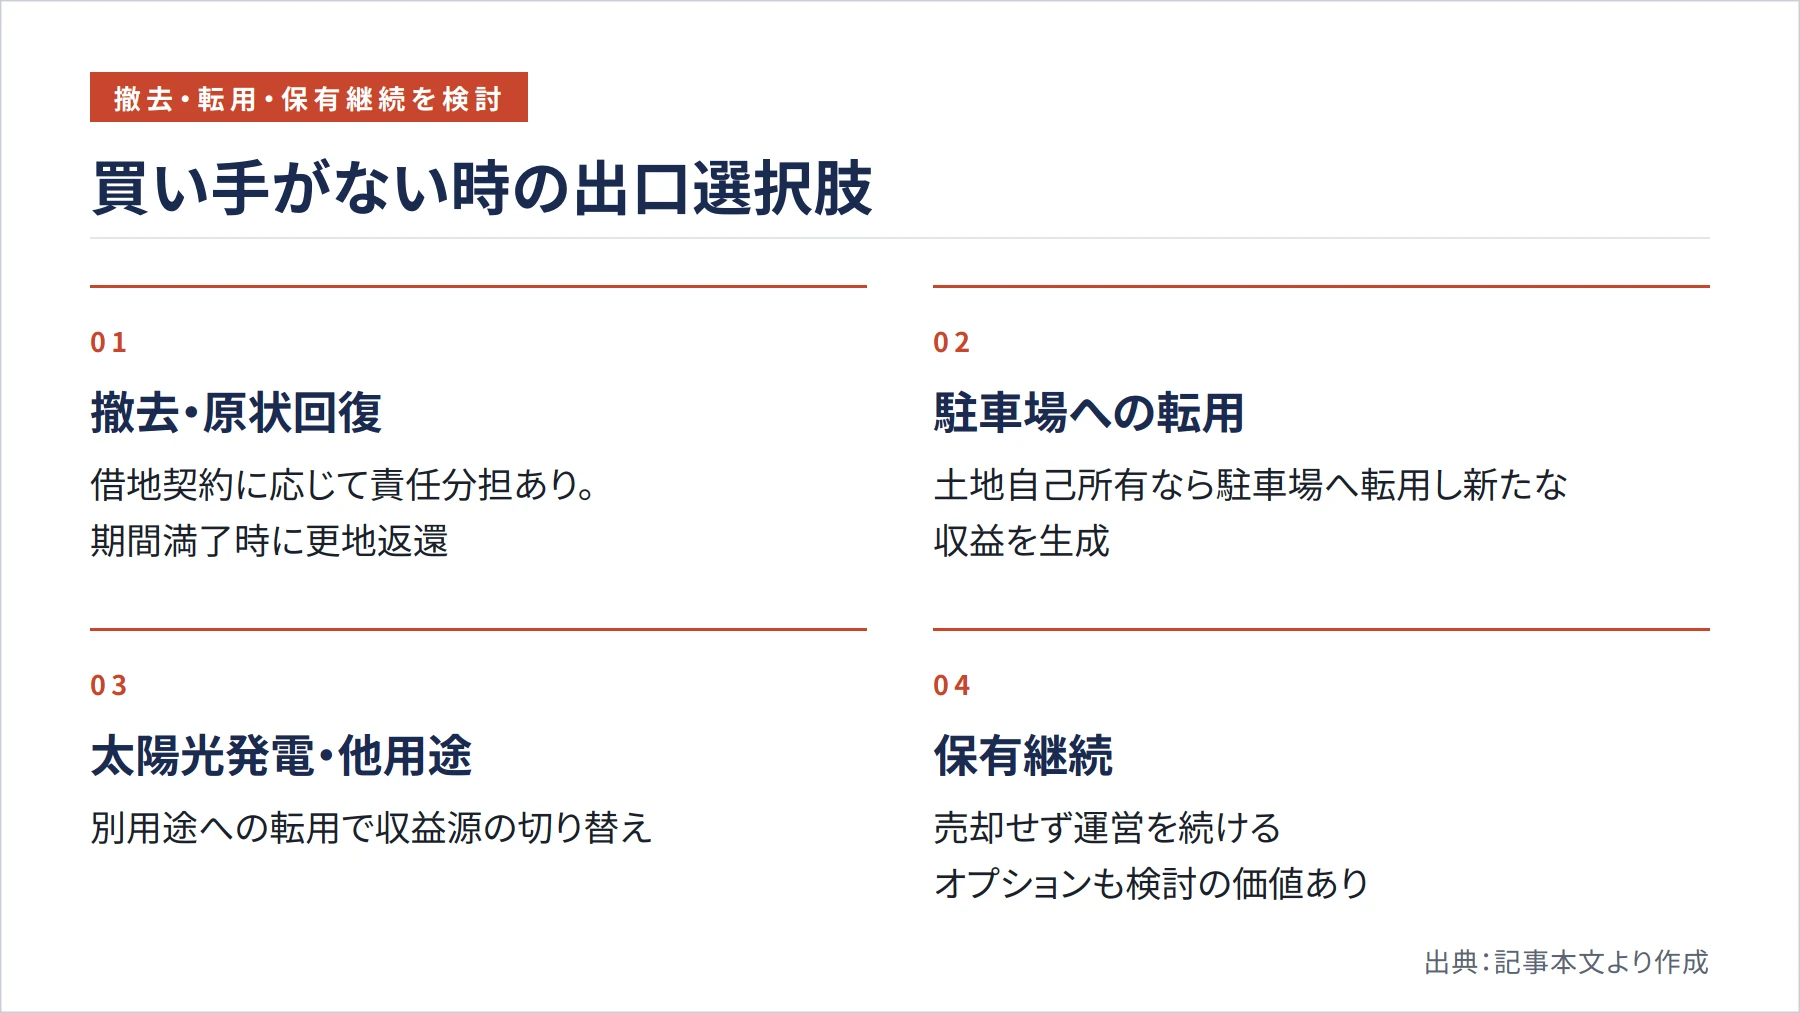
買い手が見つからない、あるいは事業から撤退する場合の出口も、あらかじめコストを見込んでおく必要があります。ここを軽視すると、想定外の費用で最終損益が赤字に転落しかねません。
屋外コンテナ型を撤退する場合、コンテナの撤去、整地、原状回復に費用が発生します。誰が負担するかは借地契約の条項によって決まるため、契約書の確認が第一歩です。特に事業用定期借地で土地を借りている場合、期間満了時や中途解約時に更地に戻して返還する義務を負うのが原則です。事業者によっては、満期時に原状回復を行い、設備を無償で引き取って地主へ返地するという取り決めの商品もあります。この更地返還費用を織り込まずに投資判断をすると、出口で苦しむことになります。
閉鎖にあたっては、利用者への通知期間を確保し、残置物の処理を進める必要があります。退去後も荷物が残る遺留品トラブルは実務上しばしば発生するため、利用契約に処分ルールを定めておくことが望まれます。土地を自己所有しているなら、駐車場や太陽光発電、あるいは売地といった他用途への転用を検討する余地もあります。撤去・原状回復費用を最初から見込まない出口計画は破綻するという前提で、収支を組み立てることが重要です。
