
ワンルームマンション投資では、多くの投資家が「毎月の収支は本当に黒字なのか」「いくらで売れば損をしないのか」という二つの悩みを同時に抱えています。実は、この二つは別々の損益分岐点であり、片方だけを見ていると判断を誤ります。投資の成否は、保有中のキャッシュフローと売却時の損益を合算したトータルの収支で決まるからです。
本記事では、不動産投資の損益分岐点を「運用中の分岐点(BER)」と「売却時の分岐点」という両輪で整理します。それぞれの計算式と具体的な数値シミュレーション、分岐点を下げる改善策、そして売り時を知らせるデッドクロスまで解説します。読み終えたとき、自分の物件を続けるべきか売るべきか、根拠を持って判断できるようになるはずです。
不動産投資の損益分岐点は「保有中」と「売却時」の2段階
損益分岐点という言葉は、不動産投資では二つの意味で使われます。一つは保有中に赤字へ転じるラインで、もう一つは売却してもプラスマイナスゼロになる価格です。前者は毎月の家賃収入と支出のバランスを示し、後者はこれまでの収支と残債を踏まえた売却額を示します。
ワンルーム投資で見落とされがちなのは、保有中のキャッシュフローが黒字でも売却時に損失が出るケースです。毎月の家賃がローン返済を上回っていても、売却時に物件価格がローン残高を下回れば持ち出しが生じます。だからこそ、保有中の分岐点と売却時の分岐点を両方把握しておくことが、出口戦略の出発点になります。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
運用中の損益分岐点(BER)とは|赤字に転じるラインを数式で押さえる
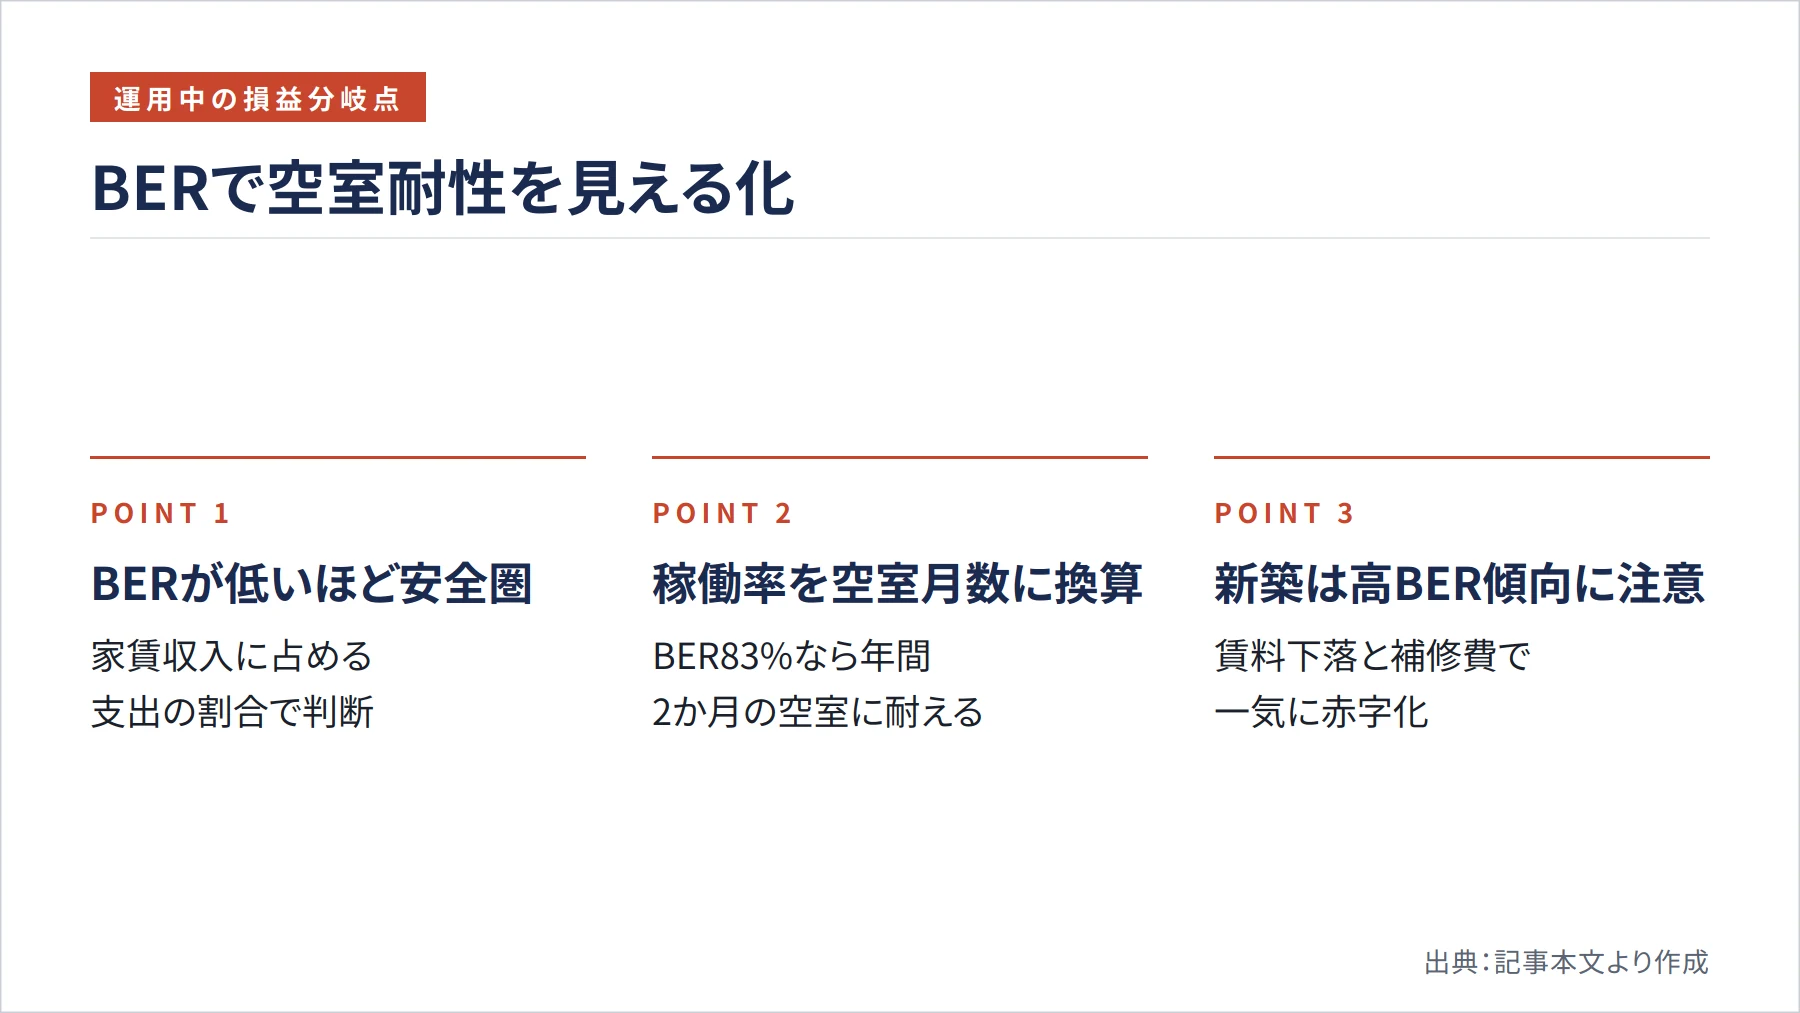
まず押さえたいのが、保有中の損益分岐点であるBER(Break Even Ratio/損益分岐点比率)です。これは満室想定の賃料収入に対して、運営費とローン返済がどれだけの割合を占めるかを示す指標です。言い換えると、家賃収入のうちどこまで支出で消えているかを一目で把握するものさしといえます。
計算式はシンプルで、「BER=(年間運営費+年間ローン返済額)÷年間満室想定賃料×100」で求めます。年間満室想定賃料は英語でGPI、年間運営費はOPEX、年間ローン返済額はADSと呼ばれます。GPIは空室がなかった場合の満額の賃料、OPEXは物件を維持するためのランニングコスト、ADSは元金と利息を合わせた年間の返済額です。
ワンルームの運営費には、建物の管理費と修繕積立金、賃貸管理会社へ支払う賃貸管理手数料、固定資産税と都市計画税、入居者入替時の原状回復費や募集広告費、火災保険料などが含まれます。これらを漏れなく積み上げることが、正確なBER算出の前提です。目安としては、BERが低いほど比較的安全圏とされ、BERが高いと空室が出ただけで赤字に陥りやすくなります。
損益分岐点稼働率でワンルームの空室耐性を測る
BERと表裏一体の指標が、損益分岐点稼働率です。これは「(年間運営費+年間ローン返済額)÷年間満室想定賃料」で求め、この稼働率を下回ると赤字に転落します。計算上はBERと同じ数式ですが、稼働率として見ることで空室への耐性がイメージしやすくなります。
ここで注意したいのが、ワンルーム1戸の稼働率は年間を通して0%か100%しかないという点です。そのため、稼働率をそのまま使うより、許容できる空室月数に換算すると実感に近づきます。たとえばBERが83%なら、空室が年間2か月までは赤字を回避できるという目安になります。この許容空室月数こそ、ワンルーム投資家が本当に見るべき数字です。
賃料下落への耐性も同じ考え方で測れます。家賃が何%下がるとBERが100%に達するかを逆算すれば、賃料の下げ余地が見えてきます。特に新築ワンルームは当初からBERが高めになりやすく、最初の入居者が退去して賃料が下がり、同時に広告費がかさむと、一気に赤字へ転じる構造を抱えている点に注意が必要です。
数値で見る損益分岐点シミュレーション(ワンルーム2,500万円のケース)
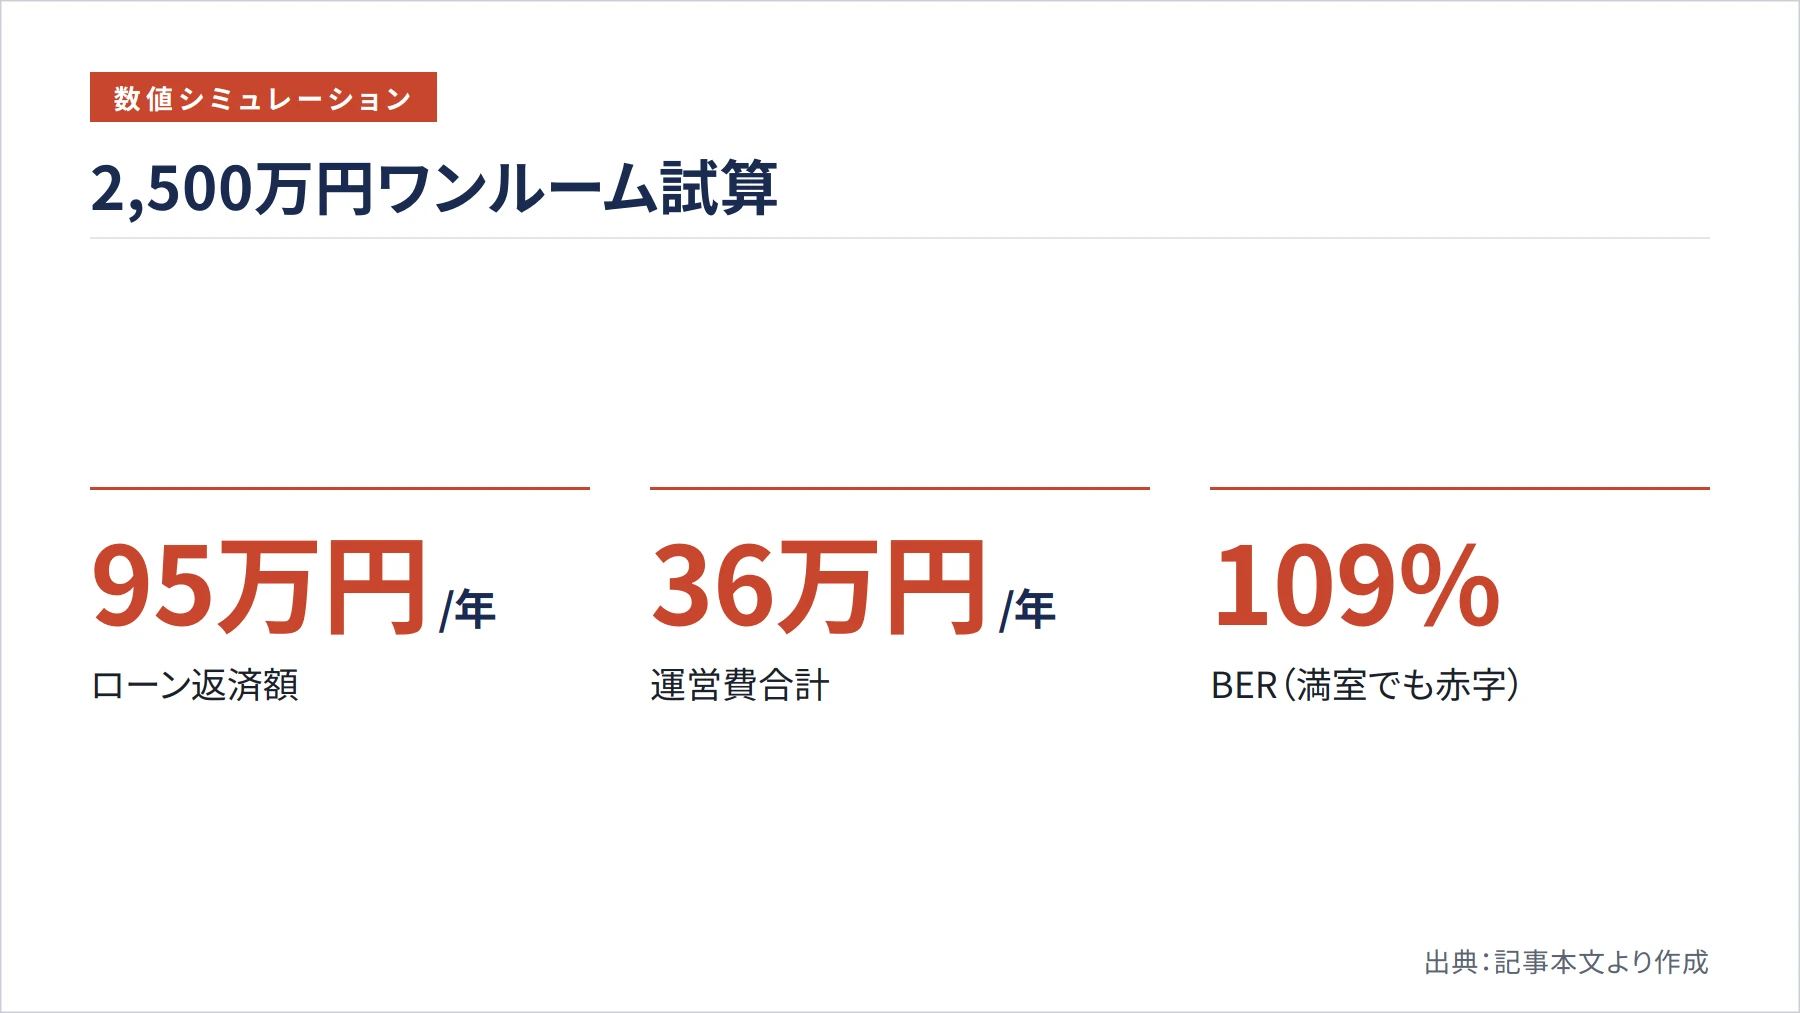
具体的な数字で追ってみましょう。物件価格2,500万円、借入額2,400万円、金利年2%、返済期間35年、満室想定賃料が月10万円(年120万円)のワンルームを前提とします。この条件なら年間のローン返済額はおよそ95万円です。
運営費は、管理費と修繕積立金で年間約18万円、賃貸管理手数料が賃料の5%で6万円、固定資産税と都市計画税で約7万円、原状回復・募集費や保険料の按分で約5万円、合計でおよそ36万円とします。この前提を一覧にすると次のとおりです。
| 項目 | 金額(年間) |
|---|---|
| 満室想定賃料(GPI) | 120万円 |
| 運営費(OPEX) | 約36万円 |
| ローン返済額(ADS) | 約95万円 |
| BER(損益分岐点比率) | 約109% |
この例ではBERが109%となり、満室でも家賃収入では支出を賄いきれない計算です。言い換えると、満室想定でも年13万円ほどの持ち出しが生じる構造で、空室や賃料下落に耐える余力がありません。新築ワンルームを高めの価格で取得すると、こうした高BERに陥りやすい点を実感できるはずです。
仮に自己資金を厚くして借入を2,000万円に抑え、返済額が年79万円に下がれば、BERは約96%まで改善します。それでも許容できる空室はごくわずかで、改善の余地が大きいことがわかります。こうした保有中の収支を10年単位で積み上げた累計が、後述する売却時の損益分岐点と合算され、最終的なトータル収支を決めることになります。
損益分岐点を下げる(BERを改善する)具体策
BERが高い物件でも、いくつかの打ち手で改善できます。最も効果が大きいのが返済額を下げる工夫です。繰上返済には、毎月の返済額を軽くする返済額軽減型と、返済期間を縮める期間短縮型があり、保有中のキャッシュフローを楽にしたいなら前者が向いています。また、金利を見直す借り換えや金利交渉も、ADSを直接押し下げる有効な手段です。ただし借り換えには違約金が伴う場合があり、ある金融機関の例では、他行への借り換えは契約書に定められた期間内なら残高に対して一定の違約金が発生する場合があります。
次に運営費の削減です。賃貸管理手数料は会社によって差があるため、サービス内容と手数料率を比べ直す価値があります。サブリース契約を結んでいる場合は、保証賃料が相場より低く抑えられていることが多く、解約して自主管理や通常の集金代行に切り替える損得を試算してみましょう。火災保険の補償内容を見直すだけでも、年間の固定費を圧縮できることがあります。
収入を増やす方向からもBERは下げられます。原状回復のタイミングで設備を更新し、賃料を引き上げれば分子のGPIが増えます。実は賃料アップは出口価格にも直結します。投資物件は収益還元価格、すなわち年間賃料収入を還元利回りで割り戻した価格で評価されるため、賃料を上げる管理がそのまま売却価格を押し上げるからです。加えて、募集条件や広告料の調整、反応の鈍い管理会社の入れ替えで空室期間を短くすることも、実質的な収入改善につながります。
デッドクロスは保有継続の限界点=売り時のシグナル
保有を続けるほど忍び寄るのがデッドクロスです。これは、減価償却費がローンの元金返済額を下回る状態を指します。減価償却費は現金支出を伴わない経費なので、これが大きいうちは帳簿上の利益を抑えて税負担を軽くできます。しかし償却が進んで元金返済が上回ると、帳簿は黒字でも手元に現金が残りにくくなります。
ワンルームは鉄筋コンクリート造で法定耐用年数が長く、中古取得で簡便法を使うと償却期間が短くなるため、デッドクロスの到来時期は物件ごとに異なります。デッドクロスを過ぎると課税所得が膨らみ、運用中の損益分岐点が実質的に切り上がる点に注意が必要です。
さらに重要なのは、減価償却の進行が出口にも影響することです。賃貸に使っていた建物の取得費は、国税庁によると所有中の減価償却費相当額を差し引いて計算します。つまり償却が進むほど売却時の取得費が小さくなり、譲渡益が大きく算定されて譲渡税が重くなります。保有中のキャッシュフロー悪化と出口での税負担増という両面から、売却時期を逆算する視点が欠かせません。
売却時の損益分岐点|いくらで売れば損をしないか
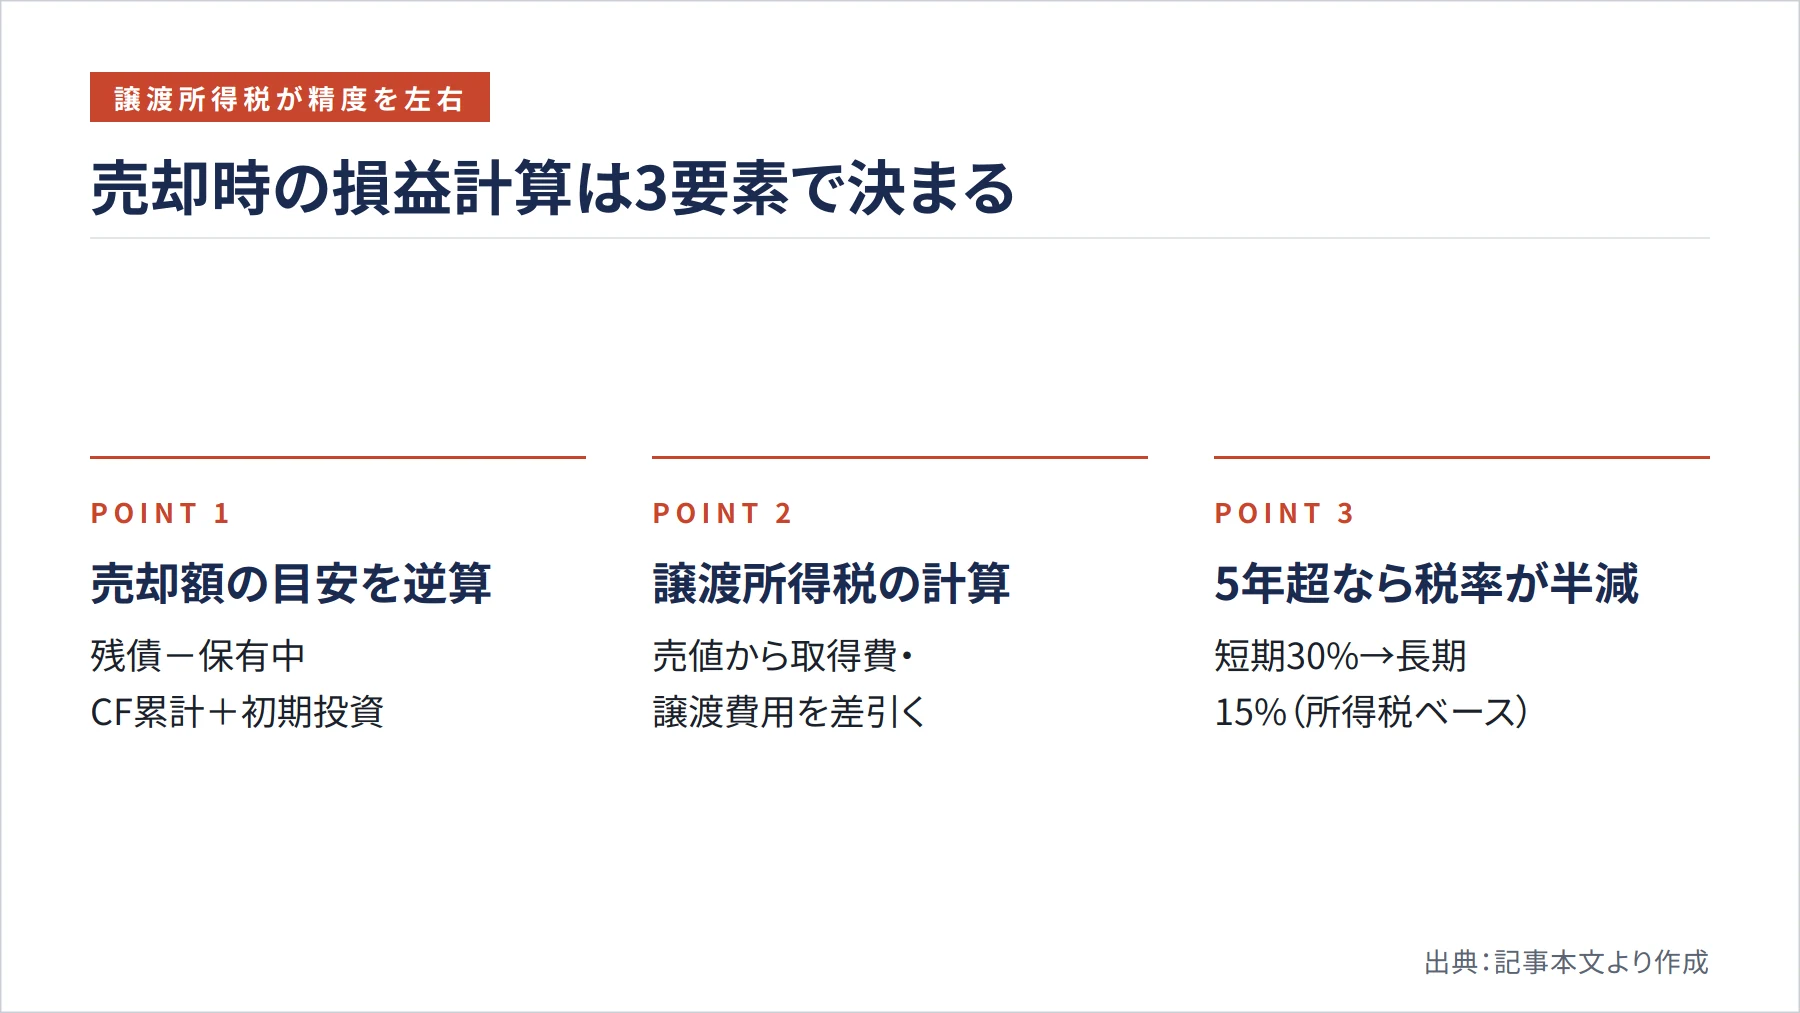
ここからは売却時の分岐点に移ります。売却時の損益分岐点は、残債割れしない価格と、最終的な手取りが赤字にならない価格の2段階で考えると整理しやすくなります。残債を上回って売れても、諸費用と税金を引いた手取りが初期投資を下回れば、トータルでは損失だからです。
実務的には、初期の自己資金支出に保有中のキャッシュフロー累計を差し引き、売却時の借入残高を加えた額が、損益分岐点の売却額の目安になります。たとえば売却時のローン残高が2,000万円、保有中のキャッシュフロー累計がプラス300万円、初期自己資金が100万円なら、損益分岐点の売却額はおよそ1,800万円です。重要なのは、売却価格が購入価格を下回っても家賃収入の積み上げ次第でトータルは黒字になりうるという視点です。
なお、自分で相場を確認する際は、国土交通省の不動産情報ライブラリが役立ちます。取引価格情報や地価公示、成約価格情報をまとめて閲覧できるためです。ただし掲載価格は仲介手数料などの諸費用を含まず、上位2桁に丸められているため、そのまま手取りの試算に使えない点には注意しましょう。
譲渡所得税の理解が損益計算の精度を決める
売却時の損益を正確に出すには、譲渡所得税の仕組みが欠かせません。国税庁によると、土地建物の譲渡所得は「譲渡価額-(取得費+譲渡費用)-特別控除額」で計算します。前述のとおり建物の取得費は減価償却費を差し引くため、償却が進むほど課税対象の利益が膨らむ点が落とし穴です。取得費が分からないときは売価の5%を概算取得費にできますが、この方法は取得費が極端に小さくなり、譲渡益が膨らみやすいことも覚えておきましょう。
譲渡費用に入れられるのは、売却の仲介手数料や売主が負担した印紙税などです。反対に、修繕費や固定資産税といった維持管理費は含められません。誤解しやすいのが抵当権抹消の登記費用で、これは税務上の譲渡費用に該当しないと国税庁の資料に明示されています。仲介手数料は、国土交通省の計算例によれば売買価格1,000万円の場合で税込39.6万円が上限です。
損が出たときの扱いにも注意が必要です。投資用不動産の譲渡損は、原則として給与所得や事業所得と損益通算できません。「赤字で売れば確定申告で取り戻せる」という発想は通用しないため、損を出さない出口設計が一段と重要になります。
譲渡所得税の税率は保有期間で大きく変わる
売却タイミングを左右するのが税率です。国税庁によると、譲渡した年の1月1日現在で所有期間が5年を超える長期譲渡は、所得税15%と住民税5%が基本です。5年以下の短期譲渡では所得税30%と住民税9%とほぼ倍になります。加えて、復興特別所得税として基準所得税額の2.1%が別途かかります。
| 区分 | 所有期間(売却年1月1日時点) | 税率(所得税+住民税) |
|---|---|---|
| 短期譲渡 | 5年以下 | 30%+9% |
| 長期譲渡 | 5年超 | 15%+5% |
ここで必ず確認したいのが、期間の判定が実際の保有年数ではなく「売却した年の1月1日現在」で行われる点です。年明けまで待つだけで税率が半分になることもあるため、売却前に取得日と売却予定日を照らし合わせましょう。個別の税額は取得費や減価償却の状況で変わるため、最新情報は国税庁の公式サイトや税理士にご確認ください。
売却と保有継続を比較して判断する
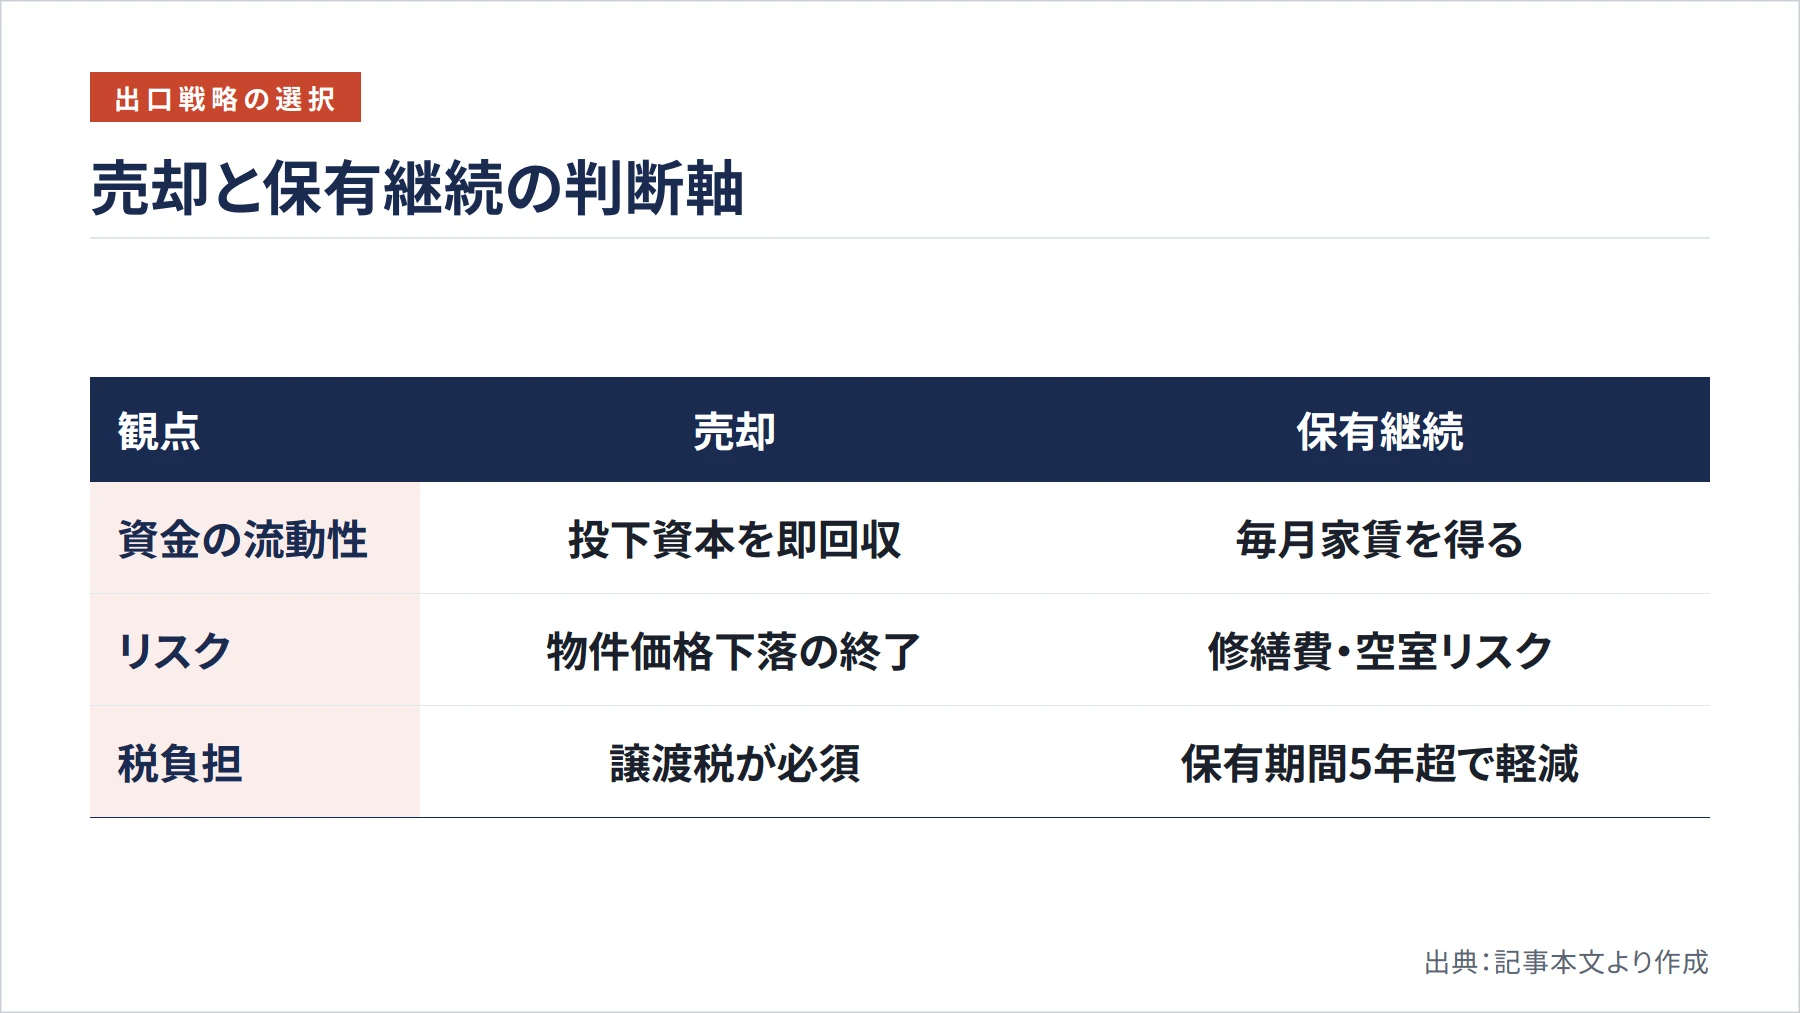
保有中のBERと売却時の分岐点が見えたら、両者を突き合わせて判断します。売却の利点は、投下資本を回収して次の投資へ振り向けられることと、修繕リスクから解放されることです。反面、譲渡税が発生し、回収資金の新たな運用先を確保する必要があります。保有継続なら安定した家賃収入を維持でき、長期譲渡への切り替えで税率を抑えられますが、修繕費の増加やデッドクロスによるキャッシュフロー悪化が待っています。
実務的には、ローン残債・税金・築年数・BERを総合して判断することが大切です。空室が長引く、大規模修繕や設備更新が近づく、月次収支が赤字に転落する、所有期間が5年を超えて長期譲渡に切り替わる、こうしたサインが重なったときが出口を検討する時期といえます。
投資用物件の価格は収益力で決まる
投資物件の価格は基本的に収益力で評価されます。収益還元価格は年間賃料収入を還元利回りで割り戻した額で、たとえば月額賃料5万円(年60万円)の物件なら、利回り6%で1,000万円、5%で1,200万円、7%で約857万円と大きく変わります。ただし査定式どおりに売値が決まるわけではなく、実際の売り出し価格は需給や買い手の心理も踏まえる必要があります。
賃貸中の物件は家賃収入が見込めるため買い手が付きやすく、入居中のまま売るオーナーチェンジなら相場に近い価格を狙えます。一方で立地が良ければ、空室にして実需向けに売ると投資家向けより高く売れることもありますが、空室期間中の収入ゼロというリスクを抱えます。どちらを選ぶかは、立地と実需の需要を見極めて判断しましょう。
見落とせないのが、買い手の融資条件です。ある金融機関の例では、築年数が進んだ物件に対して一定の利回り水準を求め、建物評価を制限する積算評価を採用しています。買い手に融資が付きにくい物件は売却可能な価格帯も狭まるため、築年と利回りの関係は出口を描くうえで重要な要素になります。
相続・贈与も出口戦略の選択肢に含める
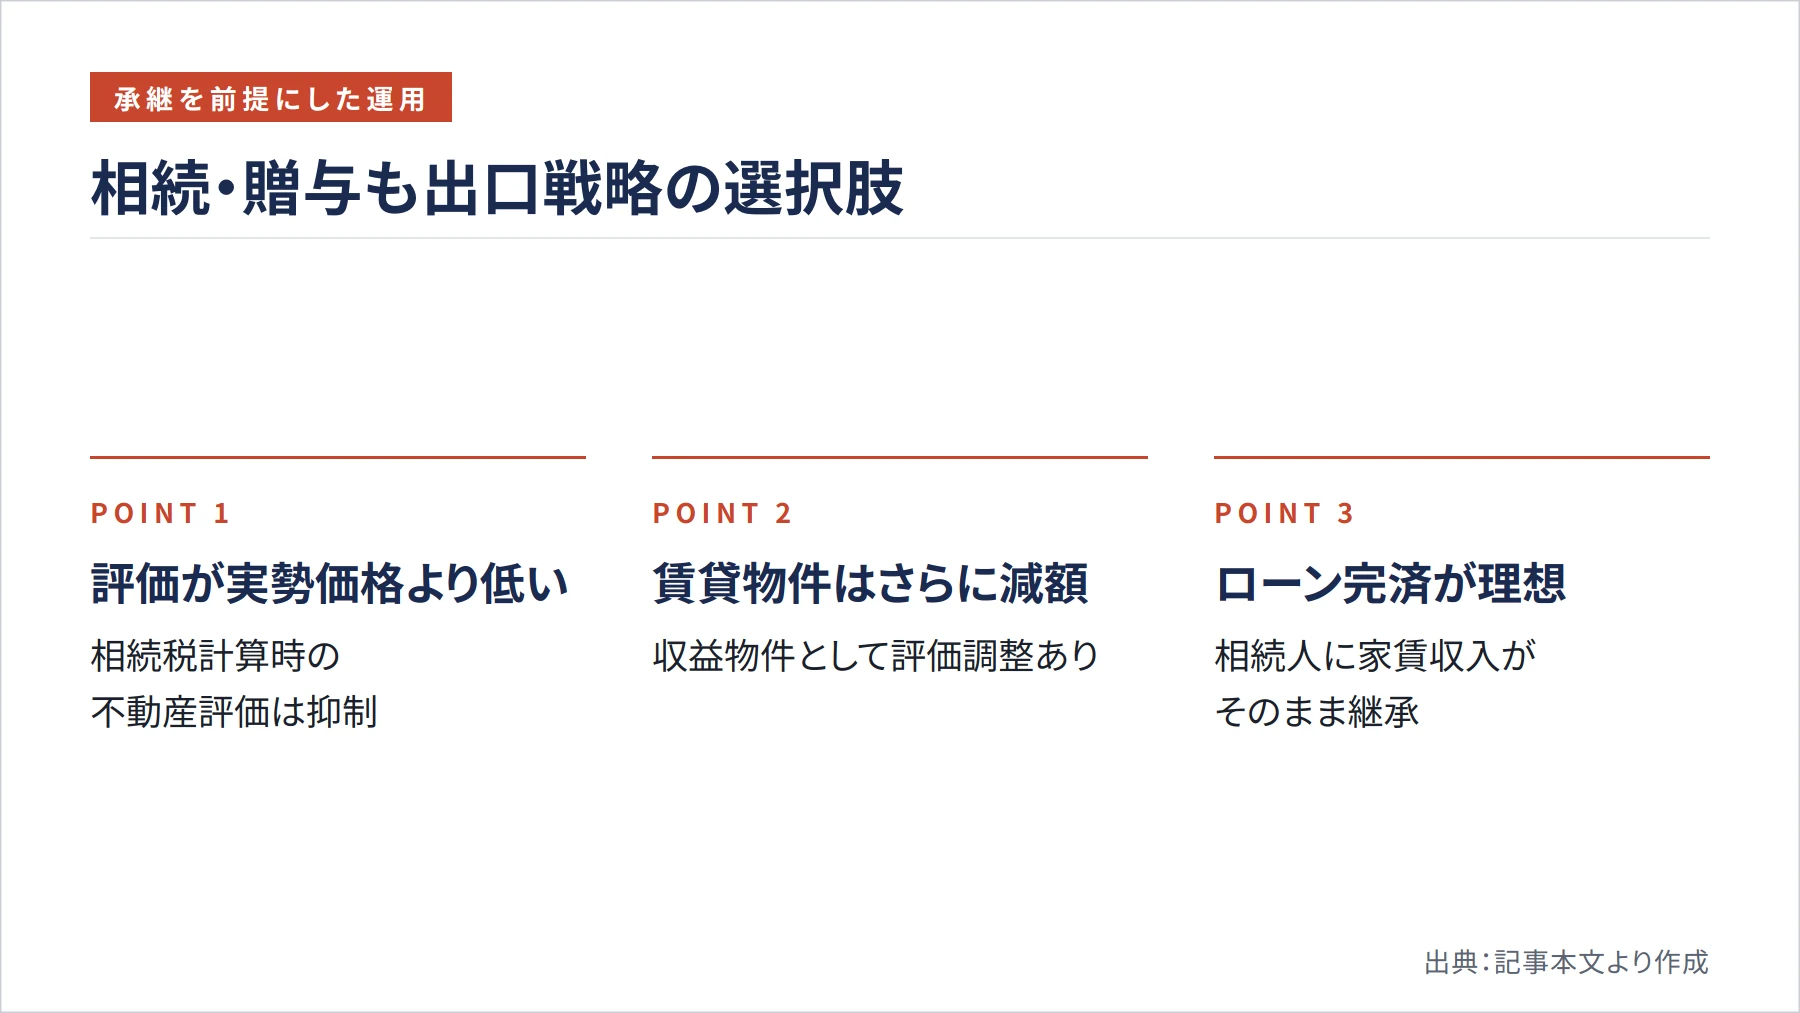
出口は売却だけではありません。相続や贈与による資産承継も有力な選択肢です。一般に、相続税を計算する際の不動産評価額は実勢価格より低く算定される傾向があり、現金で持つより評価を抑えられる場合があります。賃貸中の物件はさらに評価上の調整が入ることもあります。
ただし評価の具体的な計算や適用要件は個別事情で大きく異なるため、最新の取り扱いは国税庁の公式サイトで確認するか、税理士に相談してください。承継を前提にするなら、ローン残高の管理が特に重要です。理想は相続までにローンを完済し、家賃収入がそのまま相続人の収入になる状態を整えておくことです。
まとめ
不動産投資の損益分岐点は、保有中のBERと売却時の分岐点という両輪で考えることが肝心です。BERが高い物件は空室や賃料下落に弱く、繰上返済や借り換え、運営費の見直し、賃料アップで分岐点を下げる工夫が求められます。売却時には減価償却を踏まえた取得費や譲渡費用の範囲、保有期間による税率差まで含めて手取りを試算しましょう。
今日からできる第一歩は、自分の物件のBERと許容空室月数を計算し、ローン残高と市場価格を照らし合わせることです。デッドクロスの接近は保有の限界点であり、同時に売り時のシグナルでもあります。税金や費用の最新情報は国税庁などの公式サイトや専門家に確認しながら、保有と売却のトータル収支で後悔のない出口を設計してください。
参考文献・出典
- 国税庁 No.1440 譲渡所得(土地や建物を譲渡したとき) – https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1440.htm
- 国税庁 No.3208 長期譲渡所得の税額の計算 – https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
- 国税庁 No.3211 短期譲渡所得の税額の計算 – https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
- 国税庁 No.3255 譲渡費用となるもの – https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3255.htm
- 国税庁 No.3261 建物の取得費の計算 – https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3261.htm
- 国税庁 No.3258 取得費が分からないとき – https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm
- 国税庁 譲渡所得の内訳書の記載要領(一般用) – https://www.nta.go.jp/about/organization/kumamoto/topics/joto_zoyo/r05/pdf/13.pdf
- 国土交通省 不動産取引に関するお知らせ – https://www.mlit.go.jp/totikensangyo/const/1_6_bf_000013.html
