不動産投資で長く成功できるかどうかは、毎月の「手残り」をどれだけ安定して確保できるかにかかっています。家賃収入があっても、ローン返済や経費を差し引いた後に残る金額が少なすぎると、突然の空室や金利上昇で一気に赤字へ転落しかねません。だからこそ、購入前に収支をていねいにシミュレーションしておくことが何より大切です。
この記事では、手残りの考え方と適正な目安に加え、競合記事では触れられがちな税引後の最終手残り、頭金割合ごとの効率比較、投資効率を測るIRR、物件タイプ別の目安レンジ、そして購入前チェックリストまでを数値例とともに整理します。公的データをもとにしつつ、初めて検討する方にも分かりやすいよう、専門用語はその都度説明しながら進めていきます。
不動産投資における「手残り」の正しい理解
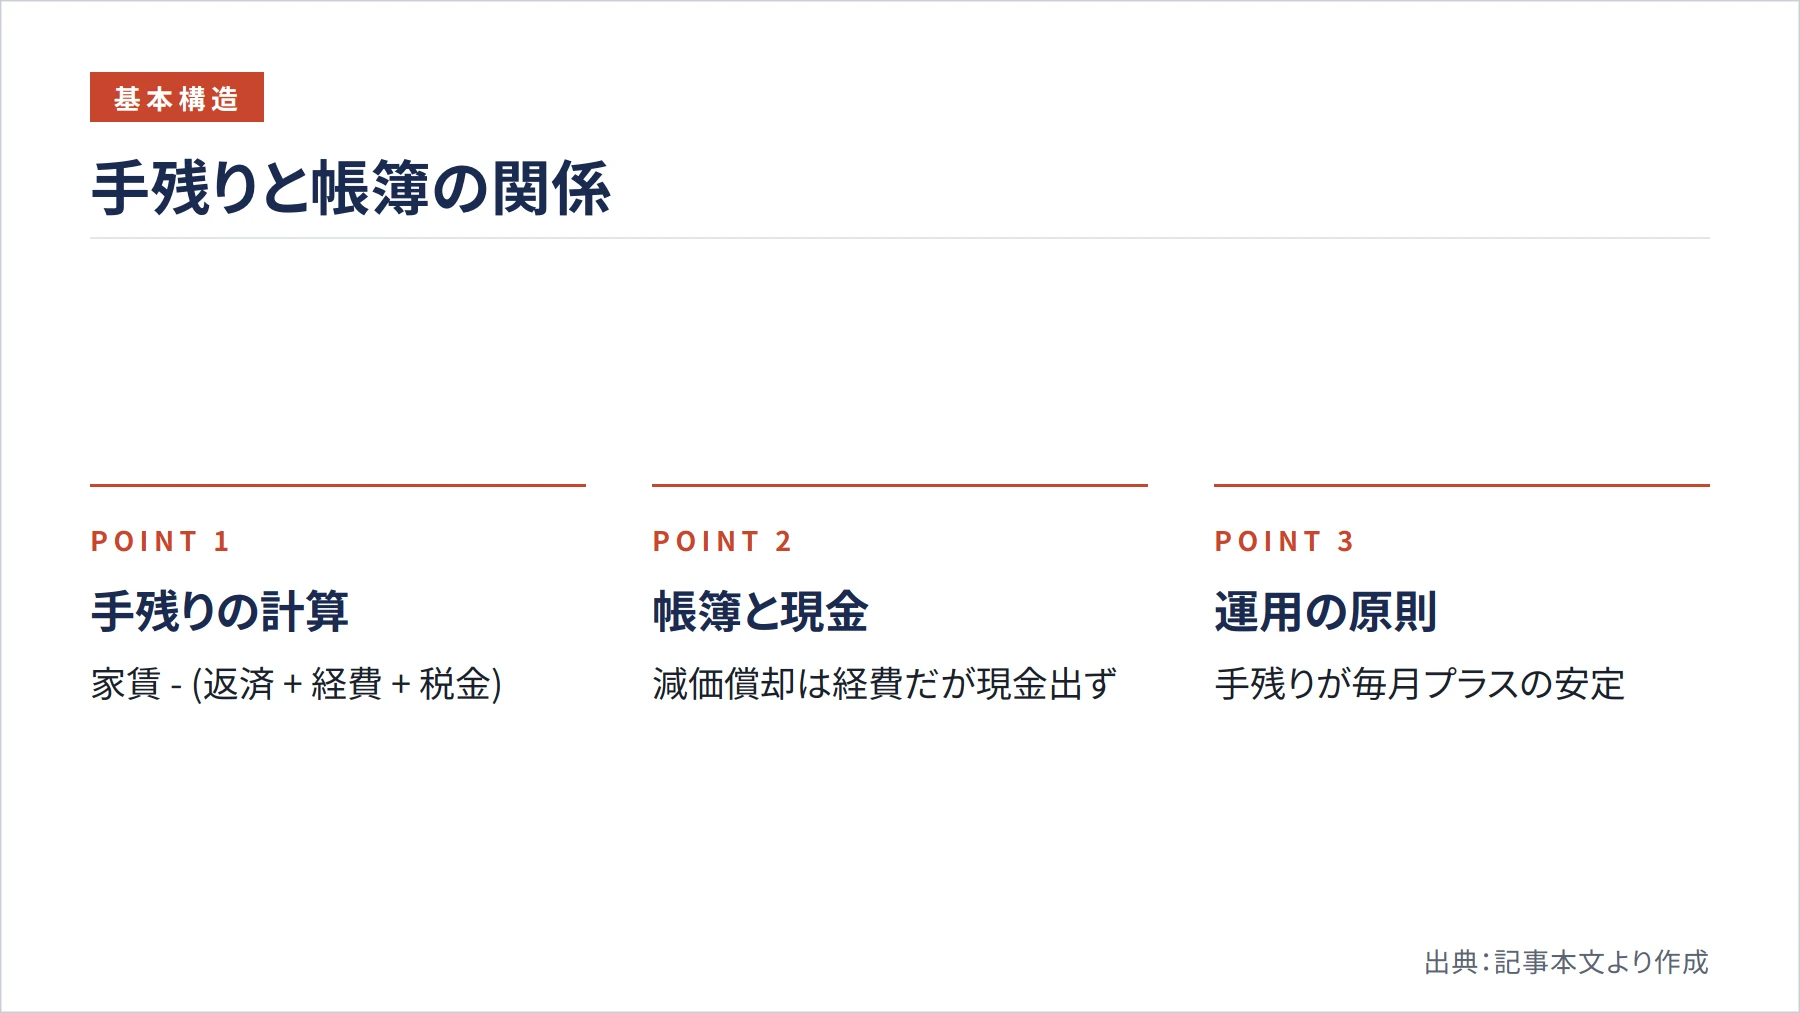
手残りとは、家賃収入から毎月の経費とローン返済額を差し引いた後に、実際に手元へ残る金額のことです。専門的には「キャッシュフロー」とも呼ばれますが、本記事では分かりやすさを重視して「手残り」という言葉で進めます。実務では「家賃収入−(ローン返済額+運用にかかる経費+税金)」と整理すると使いやすく、この基本構造をまず押さえておくことが出発点になります。
具体的には、家賃収入から管理費、修繕積立金、固定資産税などの税金、そしてローン返済額を順番に引いていきます。たとえば、月10万円の家賃収入があるワンルームを考えてみましょう。管理費が1万円、修繕積立金が5千円、固定資産税の月割りが5千円、ローン返済が6万円なら、手残りは月2万円です。この金額がプラスなら黒字、マイナスなら赤字と判断できます。
ここで重要なのは、手残りと税金計算上の「所得」が一致しないという点です。国税庁によると、不動産所得は「総収入金額−必要経費」で計算し、必要経費には減価償却費や借入金利子、固定資産税、火災保険料、修繕費などが含まれます。一方で、ローン返済額のうち元本に相当する部分は必要経費になりません。帳簿上は赤字でも現金は残り、帳簿が黒字でも納税で現金が出ていくことがあり、両者を分けて把握することが欠かせません。
この食い違いを数字で見てみましょう。年間家賃120万円、ローン返済96万円、維持費20万円、減価償却費40万円という物件では、帳簿上の利益は120万円から維持費と減価償却費、そして返済のうち利息分を引いて計算されるため24万円のプラスになります。ところが現金で見ると、返済96万円と維持費20万円が実際に出ていくので、手残りは4万円にとどまります。このように帳簿と現金は一致せず、節税を狙う赤字運用は給与所得が十分にある方向けの上級者戦略です。基本的には、手残りが毎月プラスで安定していることが健全な不動産投資の大原則となります。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
安全な手残りの目安は家賃収入の15〜20%
では、どの程度の手残りを確保すれば安心なのでしょうか。一つの考え方として、家賃収入の15〜20%程度を手残りの目安にすると、運用に余裕が生まれます。家賃10万円の物件なら月1万5千円から2万円、年間で18〜24万円が目安です。ただし、この比率はあくまで初期判断の目安であり、区分か一棟か、築浅か築古か、現金か融資かによって適正値は変わる点に注意してください。
なぜ一定の余裕が必要かというと、不動産投資には避けられないリスクが複数あるからです。まず空室リスクです。入居者が退去すれば、その期間の家賃収入はゼロになります。次に金利上昇リスクで、変動金利なら金利が上がれば返済額も増えます。さらに、エアコンや給湯器の交換といった突発的な修繕費も発生します。これらに備える原資が、手残りという余裕なのです。
手残りが家賃収入の10%未満しかないケースを想像してみてください。空室が1〜2か月続くだけで、年間収支はあっという間にマイナスへ転じます。余裕のある手残りを最初から設計しておけば、こうした不測の事態にも慌てずに対応できます。
物件タイプ別の手残り目安(区分・一棟・新築・中古)
手残り率の適正値は物件タイプによって変わります。あくまで目安ですが、区分ワンルームは家賃収入の10〜20%程度、区分ファミリーは15〜20%程度、木造一棟は20〜30%程度、RC造一棟は15〜25%程度をひとつのレンジとして考えると見通しが立てやすくなります。木造一棟の手残り率が高めなのは、後述する減価償却の効き方と戸数の多さによるものです。
新築と中古でも構造が異なります。新築は物件価格が高く利回りが低いため手残りは薄くなりがちですが、当面の修繕リスクは小さく収支が安定します。逆に中古は価格が抑えられ利回りが高いので手残りは厚くなる一方、設備更新や大規模修繕の負担が早く訪れます。現金購入ならローン返済がない分、融資利用時より手残り率は大きく跳ね上がりますが、投下資金あたりの効率は別の指標で見る必要があります。
また、戸数が多いほど空室1戸あたりの影響が薄まる点も見逃せません。区分1戸なら退去で収入がゼロになりますが、10戸の一棟なら1戸空いても収入は1割減にとどまります。このため一棟物件は、低めの手残り率でも空室ショックに耐えやすい構造を持っています。
税引後の手残りはいくら残るか|所得税・住民税まで引いて計算する
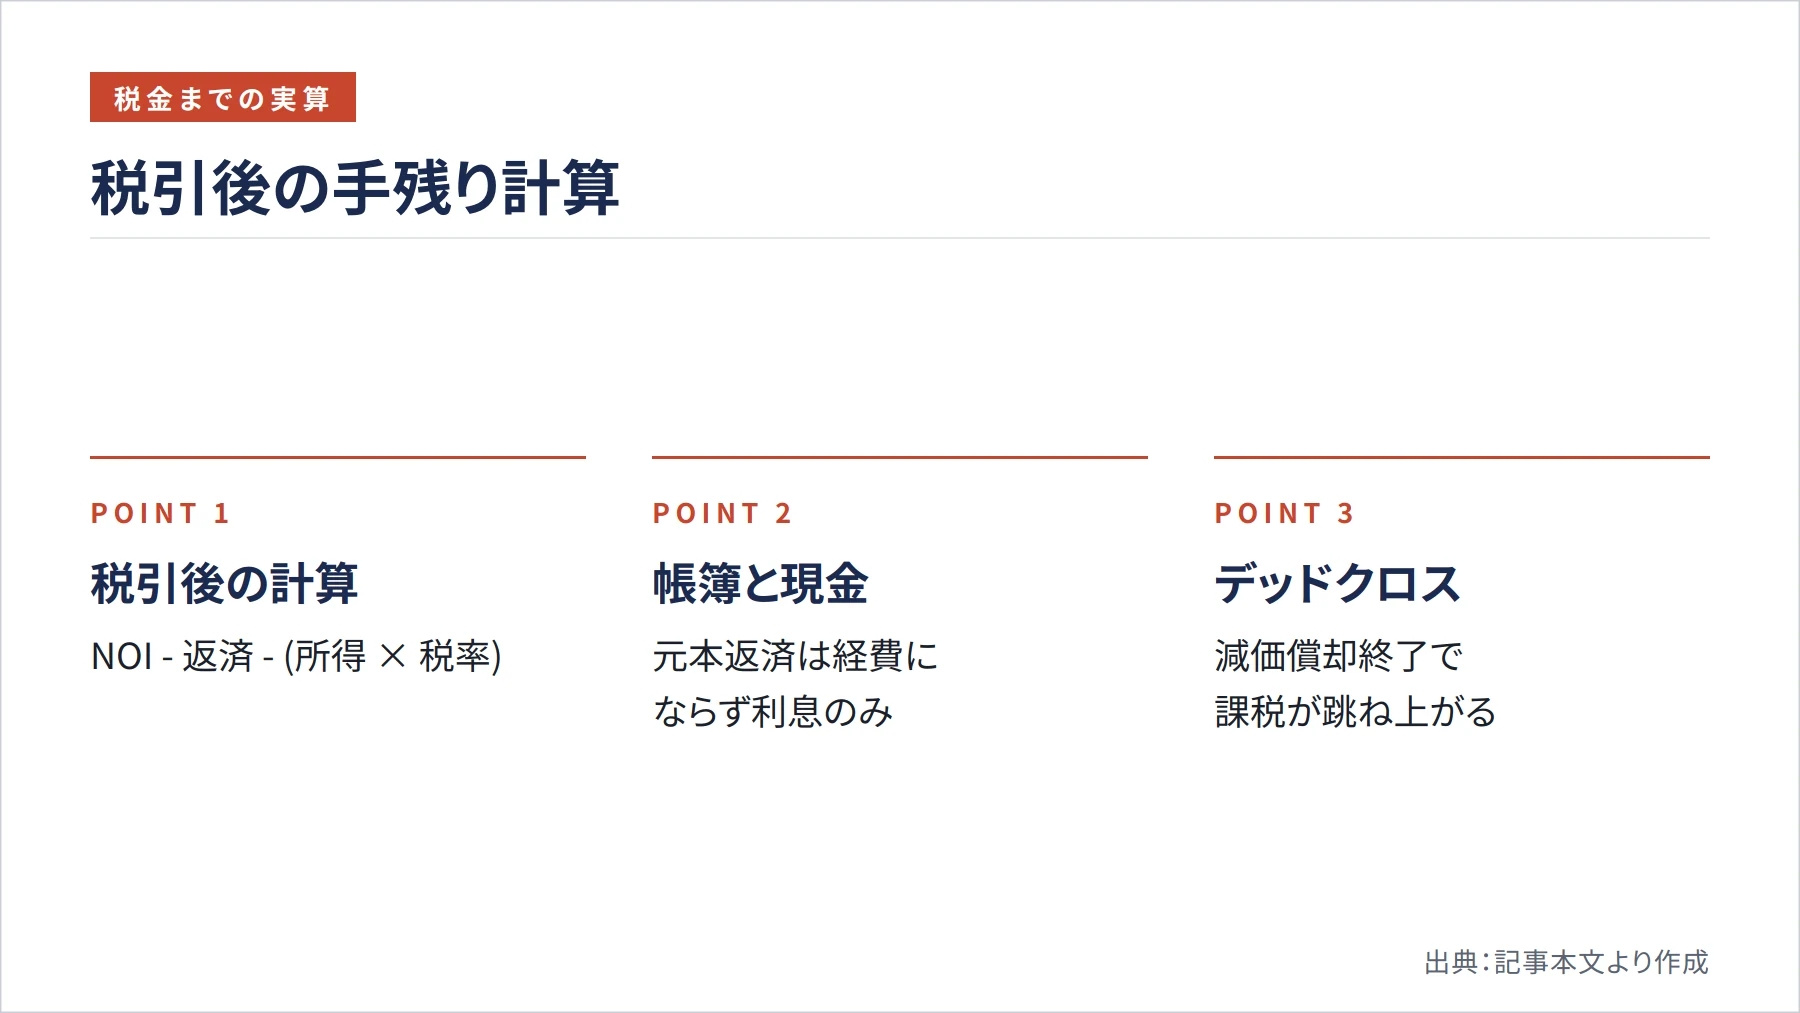
ここが収支判断でもっとも抜けやすいところです。これまで見てきたのは税引前の手残りで、実際に自由に使えるのは所得税と住民税を引いた後の金額です。税引後手残り=NOI−年間返済額−(不動産所得×税率)という式で考えると整理しやすくなります。NOI(営業純利益)は家賃収入から運営費と空室損を引いた額で、減価償却費や借入金利息は差し引かない点に注意してください。
課税対象となる不動産所得は、これとは別に「家賃収入−(運営費+支払利息+減価償却費+固定資産税など)」で計算します。ここで鍵になるのが、ローン返済のうち元本部分は経費にならず、利息部分だけが経費になるという国税庁の整理です。つまり現金は元利ともに出ていくのに、課税計算では元本が引けないため、帳簿上の所得が現金の手残りより大きくなりやすいのです。
具体例で追ってみましょう。表面利回り7%、満室家賃700万円、稼働率95%で実収入665万円、運用経費が家賃の約20%で140万円、金利1.2%・返済35年・借入割合90%という条件では、NOIが525万円、年間返済315万円を引いた税引前の手残りは209万円でした。ここから課税所得を求めます。返済315万円のうち初年度の利息をおよそ80万円とし、減価償却費を年150万円とすると、課税対象の不動産所得は665万円−140万円−80万円−150万円でおよそ295万円です。
この295万円に税率を当てはめます。所得税と住民税を合わせた実効税率がおおむね20%の方なら納税は約59万円で、税引後の手残りは209万円から59万円を引いて約150万円です。税率が33%の方なら納税は約97万円で、税引後手残りは約112万円まで下がります。同じ物件でも税率次第で税引後の手残りは数十万円単位で変わるため、自分の給与所得を踏まえた税率で試算することが欠かせません。
減価償却が終わる「デッドクロス」に注意する
減価償却費は現金が出ていかないのに経費にできるため、課税所得を圧縮して税引後の手残りを厚くする役割を果たします。問題は、この減価償却がいつか終わる点です。住宅用建物の法定耐用年数は国税庁の耐用年数表で木造22年、RC造47年と定められ、中古資産は簡便法で「残存年数+経過年数の20%」として計算します。たとえば法定耐用年数30年で築10年の中古なら、残り20年に10年の20%である2年を足して22年です。
減価償却期間が終わると経費が一気に減り、課税所得が跳ね上がります。一方でローンの元本返済は続くため、帳簿は黒字でも現金は苦しいという状態に陥ります。これが「デッドクロス」と呼ばれる現象で、木造中古のように償却期間が短い物件ほど早く訪れます。対策としては、デッドクロス到来前に手残りを蓄えておく、繰上返済で元本と利息負担を減らす、あるいは償却が切れる前に売却を検討するといった備えが有効です。
自己資金(頭金)の入れ方で手残りはどう変わるか
頭金の割合は、返済比率やDSCRと並ぶ重要な調整レバーです。頭金を厚くすれば借入が減って月々の返済が軽くなり、手残りは増えます。物件価格3,000万円、金利2.0%、返済25年、家賃収入年180万円、運用経費年40万円という前提で、頭金割合を変えた場合の違いを下表にまとめました。
| 頭金割合 | 自己資金 | 年間返済額 | 年間手残り | CCR |
|---|---|---|---|---|
| 0% | 0円 | 約153万円 | 約▲13万円 | — |
| 10% | 300万円 | 約137万円 | 約3万円 | 約1.0% |
| 20% | 600万円 | 約122万円 | 約18万円 | 約3.0% |
| 30% | 900万円 | 約107万円 | 約33万円 | 約3.7% |
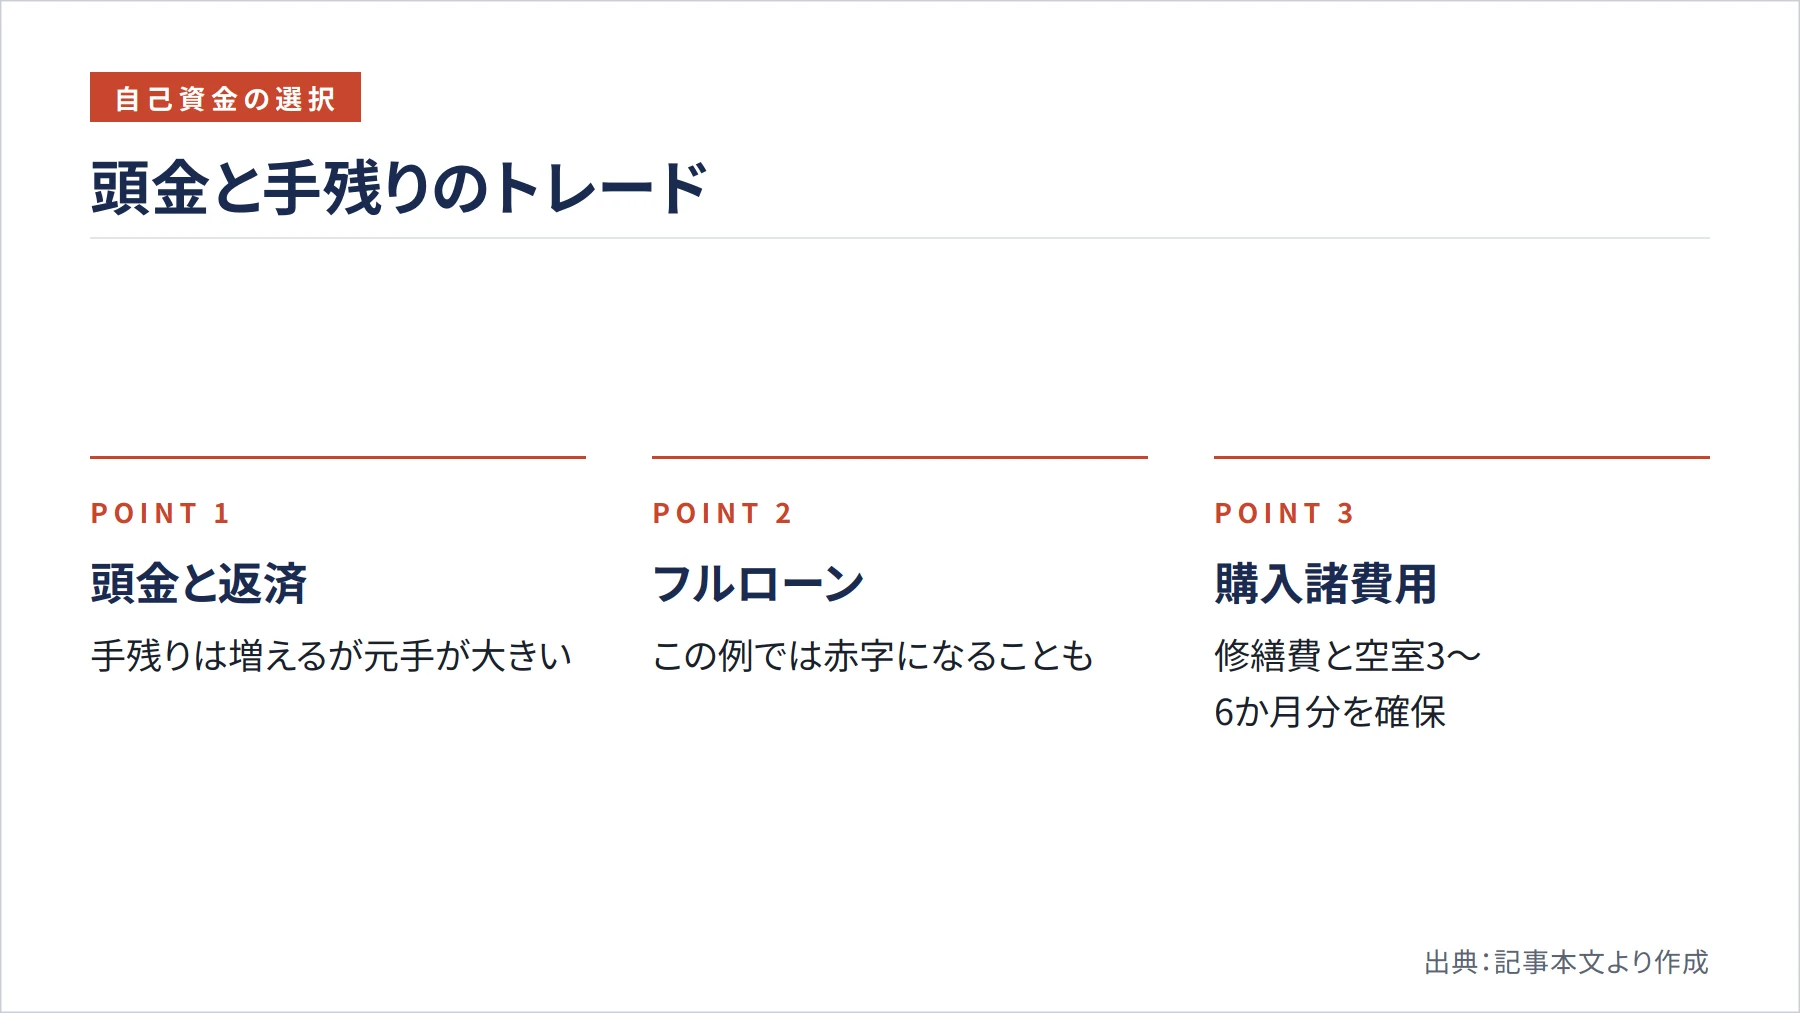
表の右端にあるCCR(自己資金回収率)は、年間手残りを投下した自己資金で割った指標で、投じたお金に対してどれだけ効率よく現金を生むかを示します。頭金を増やすほど年間手残りとDSCRは改善しますが、CCRの伸びはだんだん鈍くなります。これは、自己資金を多く入れるほど安全になる一方で、お金あたりの効率は下がるというトレードオフがあるためです。頭金ゼロなら少ない元手で始められますが、この例のように手残りが赤字になることもあり、安易なフルローンは危険です。
加えて、頭金とは別に登記費用や仲介手数料などの購入諸費用が必要です。初期試算では物件価格の6〜7%を見込んでおくと現実に近くなります。さらに、ある金融機関向けの融資条件では物件価格の20%相当を融資後に手元へ残すことを求める例もあり、頭金だけでなく運転資金の余力も手残り設計の前提になります。手元には最低でも修繕費と空室3〜6か月分を残し、流動性を確保しておきましょう。
投下資金を回収できるか|自己資本回収期間とIRRの目安
手残りが目安水準に収まっていても、投資として妥当かは別の話です。判断には投じた自己資金をどれだけの期間で回収できるかという視点が欠かせません。自己資本回収期間は「自己資金÷年間手残り(税引後)」で求めます。自己資金600万円で税引後の年間手残りが60万円なら、回収まで10年という計算です。一般には10〜15年以内で回収できれば現実的な水準と考えられ、20年を超えるようなら条件を見直すサインです。
ただし、年間手残りだけでは投資全体の良し悪しは測れません。毎月の返済は元本を減らし、売却時にはその分だけ手取りが増えるからです。この含み益を評価に取り込むのがIRR(内部収益率)で、初期の自己資金、毎年の税引後手残り、そして売却時の手取りをすべて時間の価値を踏まえて一本の利回りに換算します。IRRは計算がやや複雑ですが、表計算ソフトの関数で求められ、一般には5%前後を一つの目安とし、それを上回れば投資効率が良いと判断されることが多い指標です。
両指標を使うと、見え方が逆転するケースも分かります。たとえば頭金を厚く入れた物件は月々の手残りが分厚くなりますが、投下資金が大きいためIRRは低めに出ます。逆に頭金を抑えた物件は手残りが薄くても、少ない元手で元本返済による純資産増加を取り込めるためIRRは高くなります。月次の手残りの厚さとIRRの高さは必ずしも一致しないため、現金の安全性と投資効率の両面から判断することが大切です。
管理費・修繕積立金は「平均」と「不足リスク」で見積もる
手残りを正確に出すには、経費の見積もりを甘くしないことが欠かせません。とくに区分マンションでは、管理費と修繕積立金が手残りを大きく左右します。国土交通省の修繕積立金ガイドライン(令和6年6月改定)では、20階未満・延床5,000㎡未満のマンションの修繕積立金目安は平均335円/㎡・月、20階以上では平均338円/㎡・月とされています。たとえば専有面積25㎡なら月8,000円強が一つの基準で、これより著しく安い場合はむしろ将来の不足を疑う視点が必要です。
実際の成約データからも、現状額だけで楽観しないことの重要性が分かります。中古マンションの実例では、管理費と修繕積立金の合計が月額で数万円程度となることが多く、面積あたりでは数百円/㎡・月の水準が見られます。しかも修繕積立金は築年とともに上がりやすく、築10年を超えると㎡あたり200円台前半まで上昇するとされています。購入時の積立額が安いからといって喜ぶのではなく、将来の改定を織り込んでおくべきです。
また、区分マンションの修繕積立金は税務上の扱いにも注意が必要です。国税庁の見解では、修繕積立金は原則として実際の修繕が完了した年分の必要経費になります。ただし、支払義務があり返還されず、修繕目的に限定され、長期修繕計画に基づいて合理的に算定されているといった要件を満たす場合には、支払期日の年分の必要経費に算入して差し支えないとされています。計上のタイミングによって各年の税額が変わるため、この考え方を知っておくと計画が立てやすくなります。
固定資産税をゼロや概算で済ませない
税金の見積もりも、手残り計算では軽視できません。固定資産税と都市計画税は毎年かかる固定費であり、これをゼロや「月1万円くらい」と概算で済ませると収支が崩れます。国土交通省の資料によると、固定資産税の標準税率は1.4%、都市計画税の制限税率は0.3%です。物件の評価額に応じてこの水準で見込んでおくと、現実から大きく外れることはありません。
あわせて、経費にできる税金とできない税金の区別も押さえておきましょう。国税庁の説明では、固定資産税は必要経費になりますが、所得税や住民税、国税の延滞税・加算税、地方税の延滞金などは必要経費になりません。さらに、不動産所得が赤字でも、土地等を取得するための借入金利子に相当する部分は損益通算の対象外とされます。節税効果を過大に見込んで手残り計算に織り込むと、想定と実際の税負担がずれてしまう点に注意してください。
返済比率とDSCRで融資の安全性を測る
金融機関のローン審査では「返済比率」という指標が重視されます。これは年収に対する年間返済額の割合で、一般に30〜35%が上限とされます。しかし投資家としては、上限ギリギリまで借りるのは避け、できれば25%以下に抑えることをおすすめします。返済比率を抑えれば、家賃収入が一時的に途絶えても給与収入だけで返済を続ける余力が残り、金利上昇への備えにもなるからです。
たとえば税込み年収600万円の方が返済比率25%で借りると、年間返済額は150万円が上限で、月々約12万5千円までです。審査上限の35%まで借りると月々17万5千円となり、その差は5万円にもなります。この差額を修繕費の積立てや繰上返済に回せるかどうかが、10年後、20年後の安定性を左右します。
もう一つ、物件そのものの返済耐性を測る指標がDSCR(債務返済カバー率)です。国土交通省の資料でも「純収益÷元利金支払額」で示され、融資判断の例としてDSCR1.2以上・LTV60%以下で融資を行うといった基準が挙げられています。実務では「NOI÷年間返済額」で求め、NOIが120万円で年間返済額が100万円ならDSCRは1.2です。自己点検としては、1.3を安全圏、1.0を物件の稼ぎだけでは返せないラインと置くと分かりやすくなります。DSCRが1.1前後の物件は金利が少し上がるだけで赤字化しやすいため、家賃に対する手残り率だけで安全と判断するのは危険です。
満室想定をやめ、稼働率と諸費用を織り込む
収支シミュレーションでは、満室を前提にしないことが基本です。実務では、初期判定の段階から95%程度の稼働率で試算しておくのが無難です。空室率は全国平均を丸暗記するよりも、近隣で同じタイプの物件の入居率を不動産会社に確認して決めるほうが、はるかに精度が高くなります。エリアや物件タイプによって実態は大きく異なるためです。
運用経費の水準感を持っておくことも役立ちます。賃貸管理手数料は初期シミュレーションでは家賃の3〜5%を当て置きしておくと空欄よりも実務的です。これに管理費や修繕積立金、税金が重なることを踏まえると、運用経費全体は家賃の2割程度に達することも珍しくありません。さらに実質利回りは「(年間家賃収入−諸経費)÷(物件価格+購入諸費用)」で計算し、登記費用や仲介手数料といった諸費用を分母に入れないと、収益性を実際より高く見積もってしまいます。
これらを反映すると、手残りは想像以上に圧縮されます。先ほどの試算例のように、表面利回り7%でも稼働率95%と運用経費約20%、金利1.2%・返済35年・借入割合90%を織り込むと、税引前の手残りは209万円まで下がり、さらに税を引けば150万円前後になります。満室の表面利回りだけを見ていると、この現実とのギャップに後で苦しむことになります。
金利上昇リスクと銀行選びへの備え
金利は手残りを大きく動かす要因です。借入額3,000万円を25年で返済する場合、金利1.7%なら月々約12万円ですが、2.7%に上がると約14万円となり、年間で約24万円の負担増です。手残りが月2万円しかなければ、金利上昇の瞬間に黒字が消えてしまいます。
見落とされがちなのが、銀行選びによる金利差や融資条件の違いです。金融機関によって変動金利や最大返済期間、融資比率といった条件が異なり、借入先の選択によって手残りの前提が大きく変わります。条件の良い金融機関を比較検討するだけで、手残りが改善する余地は十分にあります。
現実的な対策としては、固定期間選択型のローンで一定期間は返済額を安定させる方法と、手残りの一部を繰上返済に回して元本を減らし金利上昇の影響を抑える方法があります。変動金利を選ぶ場合は、契約書の条件を必ず確認し、金利が上振れしてもDSCRが1.1を大きく上回るかを試算しておくことが大切です。なお、金利の相場は情勢によって変動するため、最新の水準は各金融機関の公式情報でご確認ください。
収入を安定させるための実践的な運用ポイント
手残りを長期的に安定させるには、収入面の強化と支出面の管理を両立させる必要があります。とくに重要なのは空室リスクを抑えることです。空室が長引けば、どれだけ計算上の利回りが高くても意味がありません。空室を防ぐ鍵は「立地選び」と「適切な設備投資」にあります。
需要が安定するエリアを選ぶことが、空室リスクを抑える最も確実な方法です。駅から徒歩10分圏内の物件は、多少築年数が経っても入居者が付きやすく、大学や大規模病院、オフィス街の近くも一定のニーズが継続します。地方都市でも、県庁所在地や主要幹線道路沿いなど人口流入が期待できるエリアなら空室リスクは比較的低く抑えられます。立地は後から変えられない要素だからこそ、購入