
アパートの減価償却が終わったら、なぜ手取りが減るのか。その理由を具体的な数字で確認しながら、収益を守るための対策までまとめて理解できる記事です。年間家賃収入300万円の物件を例にシミュレーションすると、手取りが年20万円以上減るケースもあります。さらに、ローンの元金返済と減価償却費が逆転する「デッドクロス」が重なると、帳簿は黒字なのに現金が残らないという厳しい局面を迎えます。
とはいえ、この変化は購入時点で予測できるものであり、事前に手を打てば十分に乗り越えられます。この記事では、収支が変わる仕組み、自分の物件の終了時期の確かめ方、そして売却・建て替え・買換え・継続保有という4つの選択肢を比較しながら、意思決定までたどり着けるように解説していきます。
減価償却の基本をおさらい|なぜ節税になるのか
まず、減価償却の仕組みを確認しておきましょう。減価償却とは、建物などの固定資産の取得費用を、耐用年数に応じて毎年少しずつ経費として計上する会計処理です。一括で経費にするのではなく、資産の価値が徐々に減っていくという考え方に基づき、長期間にわたって費用化していきます。
建物の法定耐用年数は構造によって異なります。国税庁の耐用年数表によれば、住宅用建物は木造22年、鉄筋コンクリート造47年、金属造は骨格材の肉厚に応じて19年・27年・34年と定められています。アパート経営で多い木造物件なら、建物価格を22年かけて経費化する計算です。建物価格2,200万円の新築木造アパートなら、毎年100万円を減価償却費として計上できます。
この減価償却費の特徴は、実際の現金支出を伴わない経費であるという点にあります。帳簿上は利益を圧縮できる一方で、手元からお金が出ていくわけではありません。つまり、帳簿は赤字でも実際にはキャッシュが残るという状況を作り出せるのです。さらに不動産所得の赤字は給与所得などと損益通算できるため、本業の収入にかかる税金まで軽減できます。高所得のサラリーマン投資家が不動産投資に魅力を感じる理由がここにあります。
なお、減価償却できるのは建物部分のみで、土地は対象外です。物件価格を土地と建物に按分する際は、固定資産税評価額の比率を用いるのが一般的です。また、平成19年4月1日以後に取得した資産は、耐用年数が経過すると残存簿価1円まで償却できる扱いになります。つまり帳簿上は完全にゼロにはならず、わずか1円が残る前提で処理される点も覚えておきましょう。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
減価償却終了後の収支シミュレーション|税負担はこれだけ増える
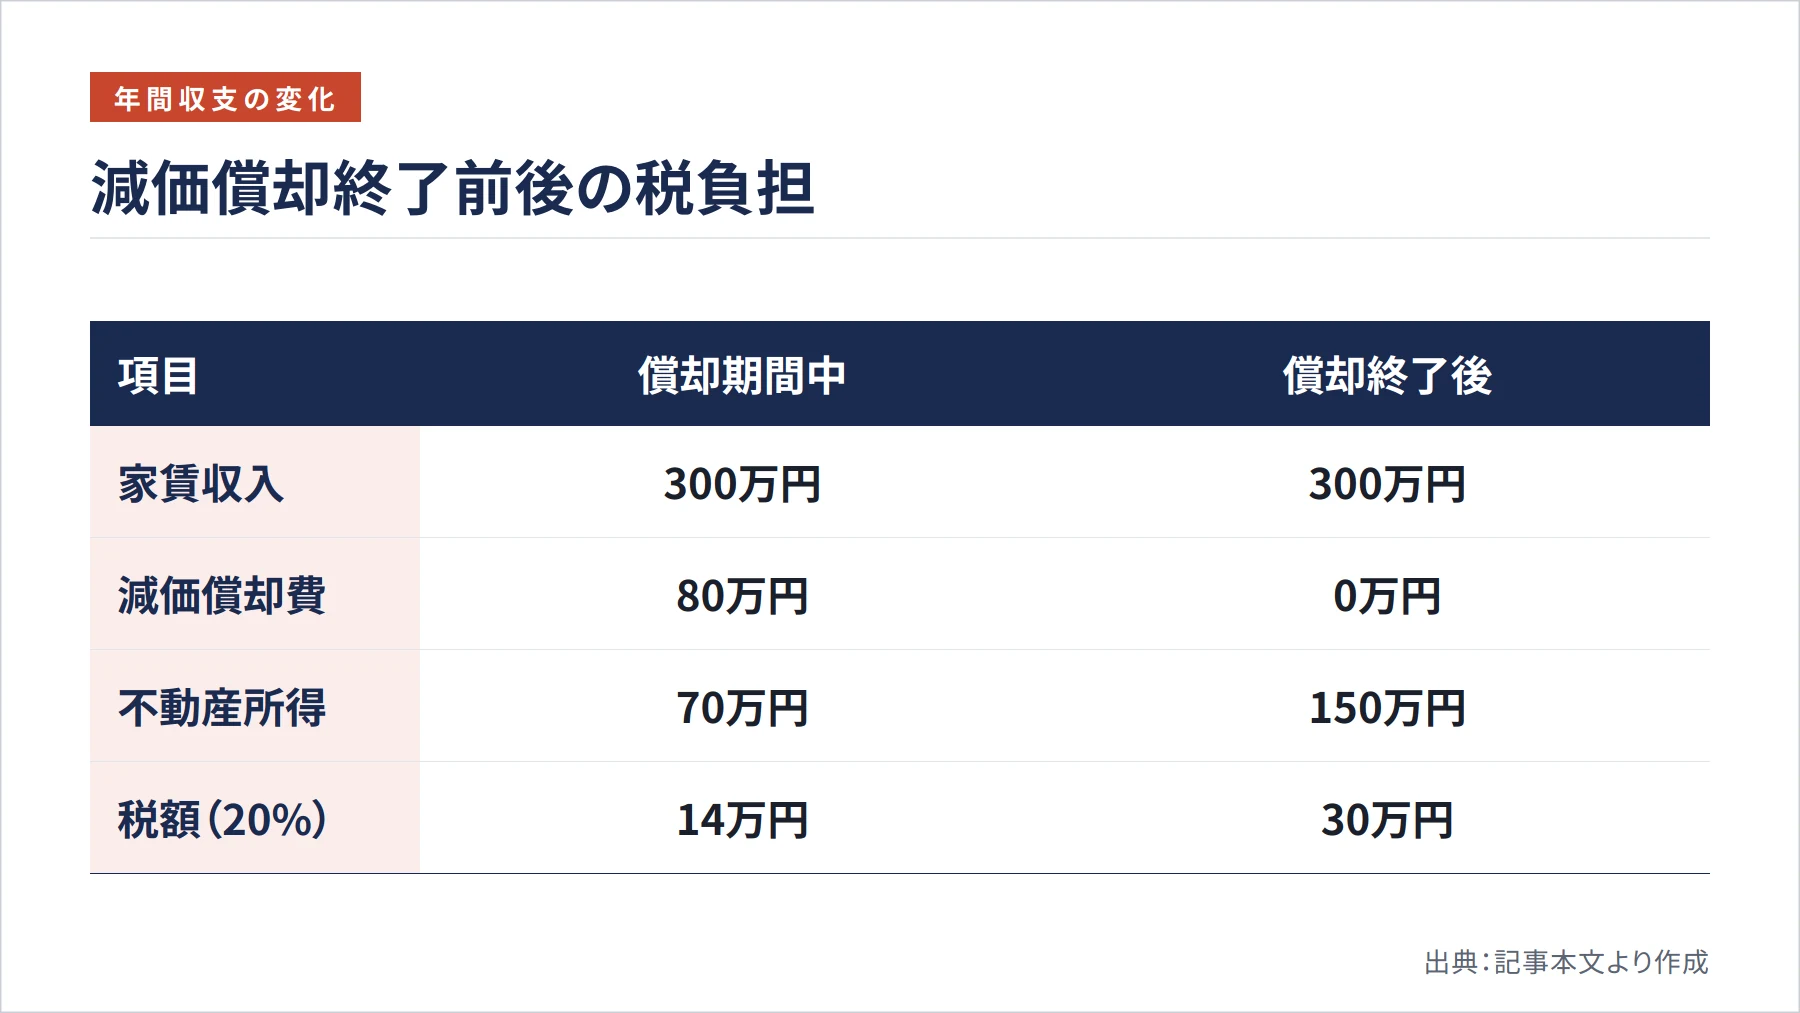
では、アパートの減価償却が終わったら、具体的にどの程度収支が変わるのでしょうか。実際の数字で見ていきます。
年間家賃収入300万円のアパートを例に考えます。管理費や修繕費、固定資産税などの実経費が100万円、ローン返済のうち利息部分が50万円、減価償却費が80万円だとします。減価償却期間中の不動産所得は、300万円から100万円、50万円、80万円を差し引いた70万円です。所得税率20%なら税額は14万円となります。
ところが減価償却が終わると、80万円の経費が消えてしまいます。その結果、不動産所得は150万円に跳ね上がり、同じ税率でも税額は30万円です。実に16万円もの負担増であり、住民税も含めれば手取りは年20万円以上減る計算になります。月々に換算すると約1万7千円のマイナスで、もともとギリギリの物件では収支が赤字に転落することもあります。
さらに深刻なのは、給与所得の高い投資家のケースです。不動産所得が増えて総所得が上がると、累進課税の区分が変わる可能性があります。所得税率が20%から23%、あるいは33%に上がれば、負担増はさらに膨らみます。重要なのは、減価償却は現金支出が急に増えるわけではなく、経費計上できていた分が消えて課税所得が増えるという点です。この違いを理解しておくことが対策の出発点になります。
減価償却終了=デッドクロス|帳簿は黒字なのに現金が残らない仕組み
減価償却の終了を語るうえで避けて通れないのが「デッドクロス」です。これは、ローンの元金返済額が減価償却費を上回る状態を指します。なぜこれが問題になるのか、2つの性質の非対称性から理解していきましょう。
まず、ローンの元金返済は経費になりません。現金は確実に出ていくのに、帳簿上の経費としては計上できないのです。一方で減価償却費は、現金が出ていかないのに経費として計上できます。元利均等返済では、返済が進むほど利息部分が減り元金部分が増えていきます。これに対して減価償却費は一定、あるいは中古の定率法では年々減っていきます。この2つはどこかで必ず逆転する運命にあるのです。
先ほどのシミュレーションを現金ベースで続けてみましょう。減価償却終了後、不動産所得は150万円で税額は30万円でした。ここにローンの元金返済が年100万円あるとします。元金返済は経費にならないので課税所得には影響しませんが、現金は確実に減ります。家賃収入300万円から実経費100万円、利息50万円、元金100万円、税金30万円を引くと、手元に残るのはわずか20万円です。帳簿上は150万円の黒字でも、現金はほとんど残らないという状態が生まれます。
この崖は、建物と設備を分けて償却している物件ではさらに早く訪れます。給排水・衛生設備やガス設備の耐用年数は15年で、木造22年の建物本体より先に償却が終わるからです。ある試算例では、設備を分けた新築アパートの税引後手残りが、前年の88.9万円から設備の償却が切れた年に66.7万円へ落ち込み、その後ローン完済の翌年には226.3万円まで回復しています。つまり税負担は2段階で上がり、完済まで我慢の時期が続くという構造です。納税資金を別途確保しておく発想が欠かせません。
減価償却が終わるのはいつ?自分の物件の終了時期を確認する方法
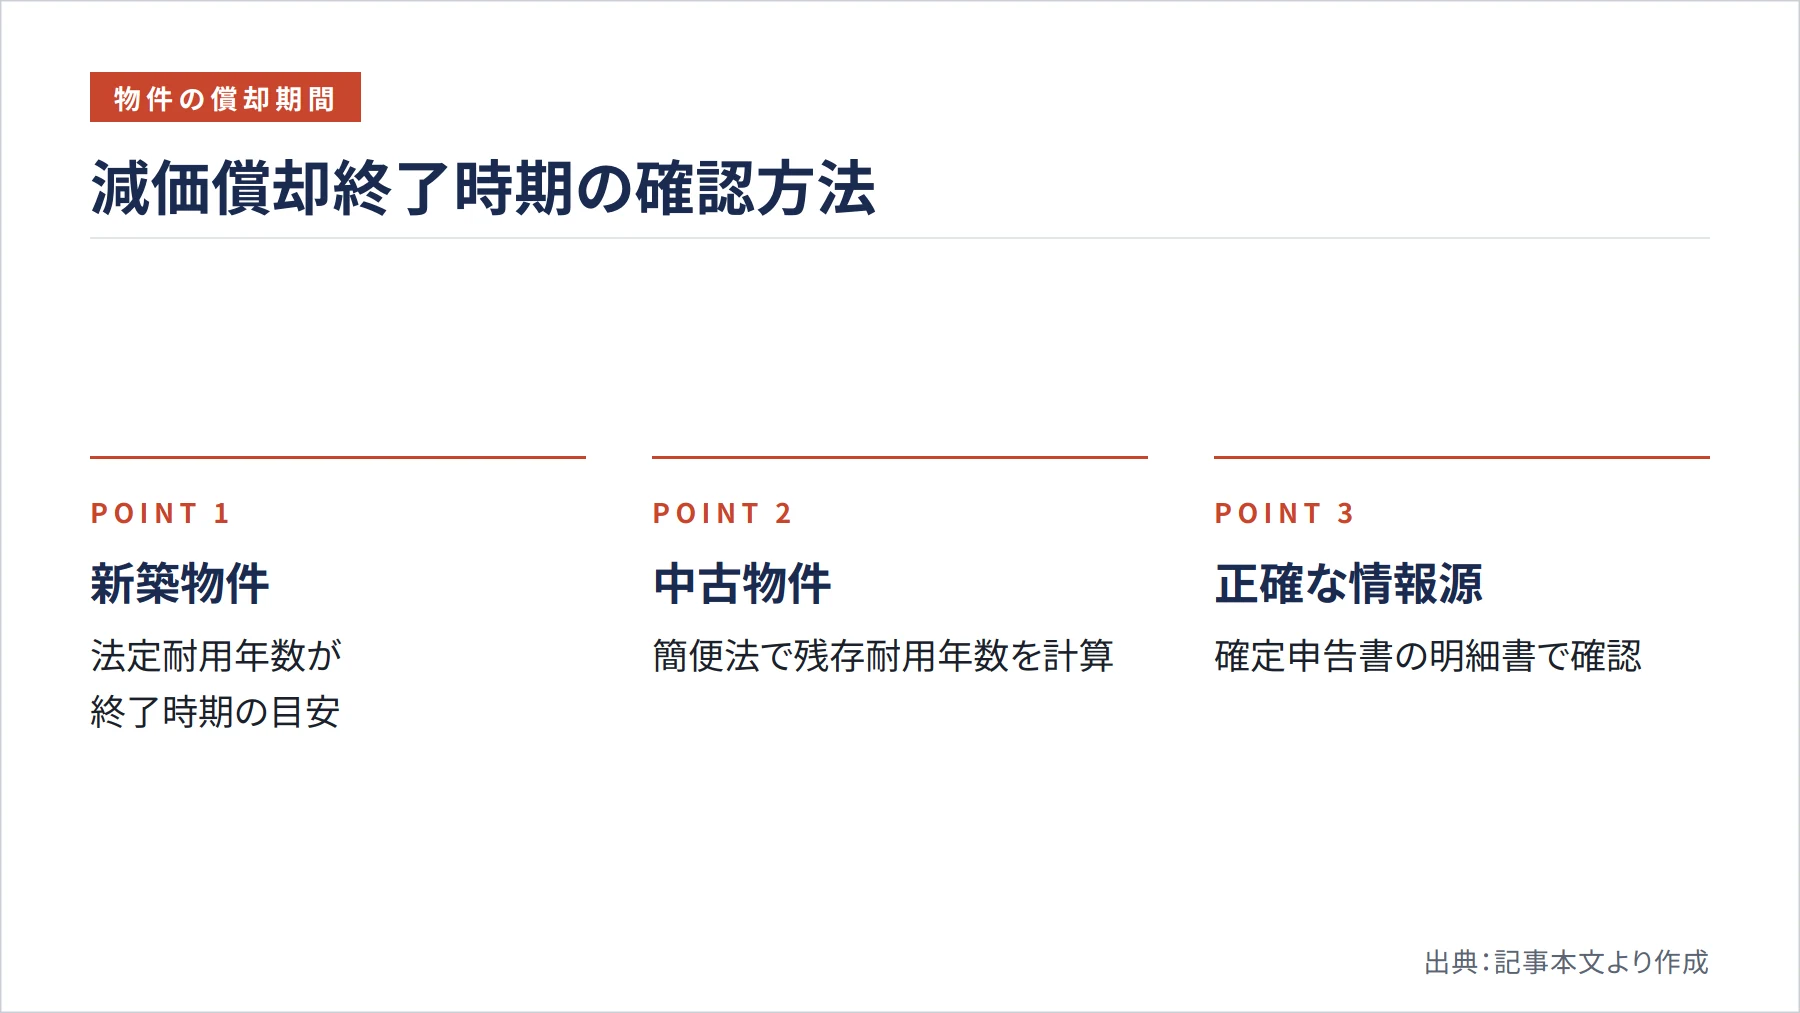
対策を立てる前に、まず自分の物件の減価償却がいつ終わるのかを把握する必要があります。終了時期は購入時点で確定しているため、逆算してスケジュールを組めるのが不動産投資の利点です。
新築物件なら、構造ごとの法定耐用年数がそのまま終了年の目安になります。木造なら取得から22年目、金属造なら骨格材の厚みに応じて19年・27年・34年目、鉄筋コンクリート造なら47年目です。一方、中古物件は簡便法で残存耐用年数を見積もります。法定耐用年数の全部を経過した資産は法定耐用年数の20%相当年数、一部を経過した資産は残り年数に経過年数の20%を加えた年数です。たとえば築20年の木造アパートなら、(22年−20年)+20年×20%=6年となります。築古の中古物件は、購入からわずか数年で償却が終わるケースが多い点に注意が必要です。
自分の物件の正確な残存年数を知りたいときは、確定申告書に添付している「減価償却費の計算」の明細書を確認するのが確実です。そこには未償却残高と残りの償却年数が記載されています。この数字をもとに、あと何年で経費がゼロになるかを逆算し、終了の数年前から準備を始めましょう。建物と設備を分けて償却している場合は、設備が15年など先に終わるため、税負担が上がる年を2つに分けて見ておく必要があります。
収益を維持するための具体的な節税対策
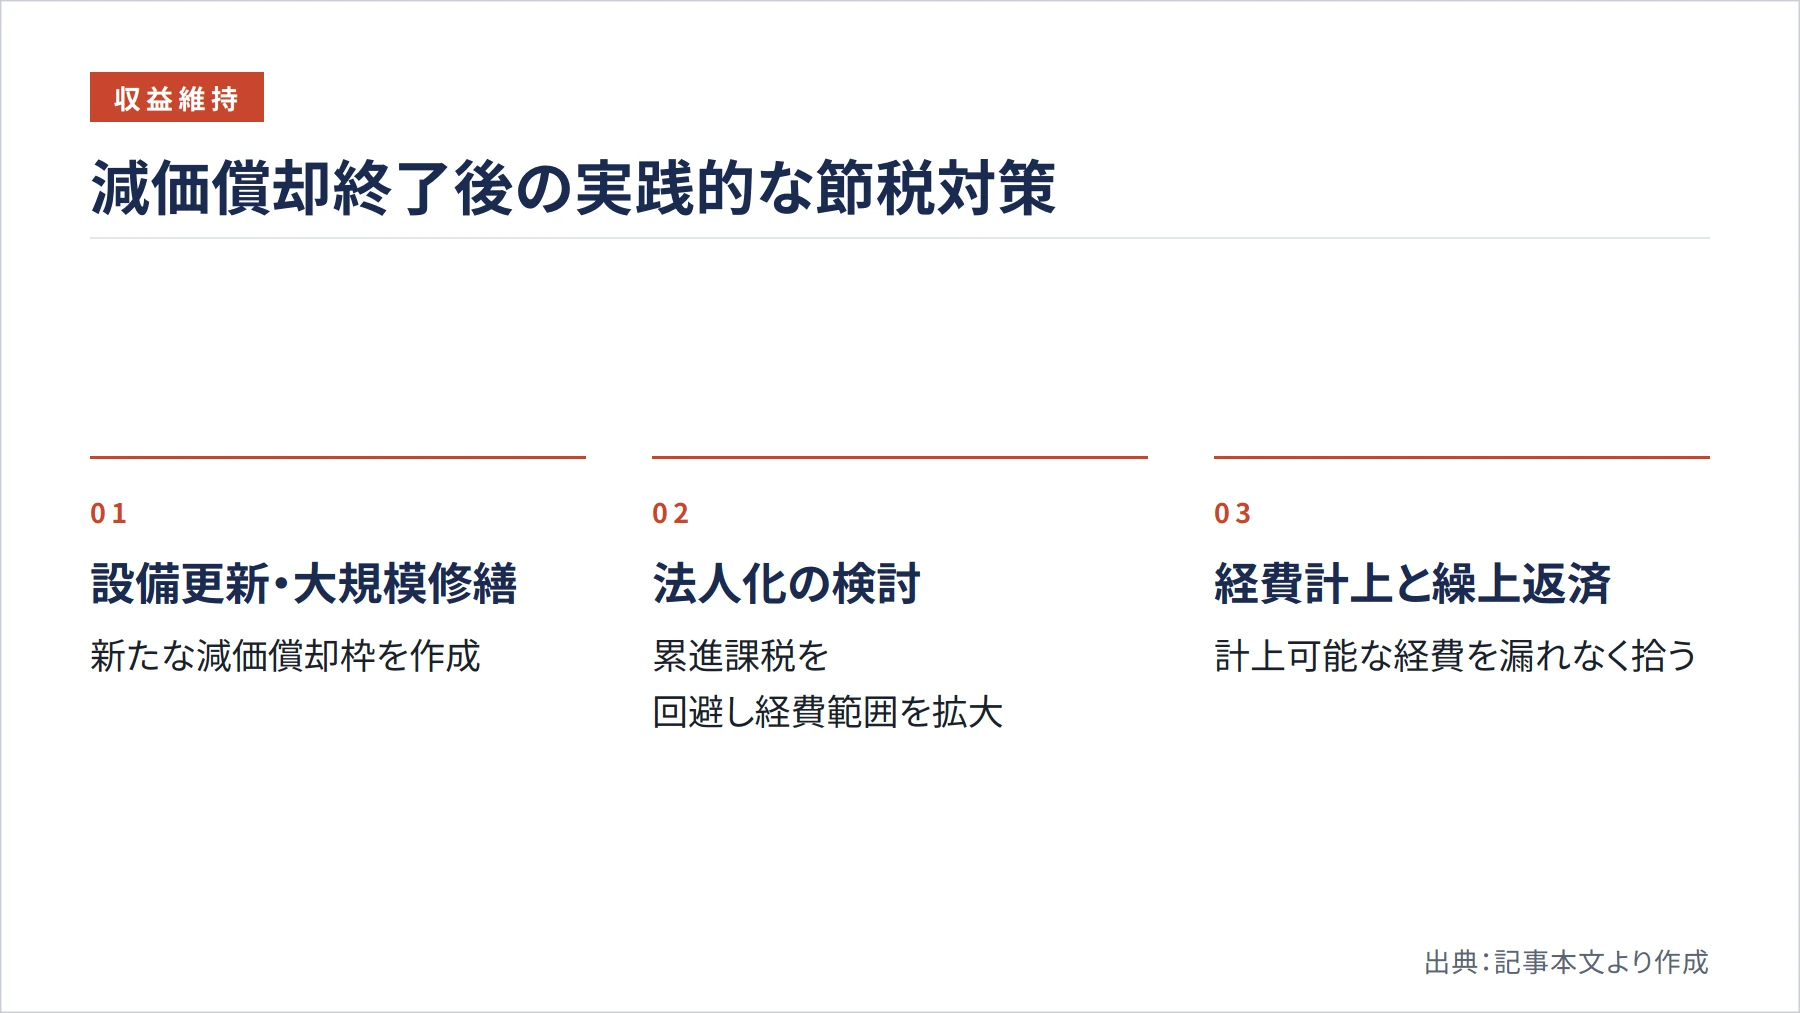
減価償却終了後も安定した収益を維持するには、事前の準備が欠かせません。ここでは実践的な対策を解説していきます。
設備更新や大規模修繕を計画的に実施する
建物本体の減価償却が終わっても、設備投資で新たな償却資産を作り出せます。国税庁の基準では、工事が資産の使用可能期間を延長させる、または価値を増加させる内容なら「資本的支出」として新たな減価償却の対象になり得ます。外壁塗装、屋根の葺き替え、給排水管の更新などは、資産価値を維持しながら節税効果も得られる対策です。
一方で、通常の維持管理や原状回復にあたる工事は、その年の修繕費として一括で経費にできます。一括経費化しやすい代表的な基準は、おおむね3年以内の周期で行う修理であること、1件20万円未満であること、資本的支出か判断が難しい場合でも60万円未満または前年末取得価額のおおむね10%以下であることです。減価償却終了後の税負担を和らげるうえで、この区分の理解は非常に重要です。判断が複雑なため、税理士に相談しながら進めることをおすすめします。
法人化を検討する
複数物件を所有している場合や不動産所得が高額になる場合は、法人化も有力な選択肢です。個人の所得税は累進課税で最高税率45%に達しますが、法人税は比較的フラットな税率構造です。役員報酬として所得を分散できたり、経費の範囲が広がったりするメリットもあります。ただし設立費用や維持コスト、社会保険料の負担増といったデメリットもあるため、タイミングや形態は税理士や司法書士と相談のうえ慎重に判断しましょう。
経費計上と繰り上げ返済でキャッシュを守る
基本的なことですが、物件視察の交通費、書籍代、セミナー参加費、税理士への相談費用など、計上できる経費を漏れなく拾うことも大切です。青色申告なら最大65万円の特別控除も受けられます。複式簿記での記帳や電子申告などの要件はありますが、会計ソフトを使えば個人でも対応できます。
また、デッドクロス対策としては、償却期間中に得たキャッシュでローンを繰り上げ返済し、元金を減らしておく方法があります。ただし手元資金を減らしすぎると、急な修繕や空室に対応できなくなるリスクがあります。低金利のローンなら繰り上げ返済より手元資金の運用が有利な場合もあるため、財務状況と将来の収支を見ながらバランスをとることが肝心です。
建て替えという選択肢|償却資産をリセットして収益を作り直す
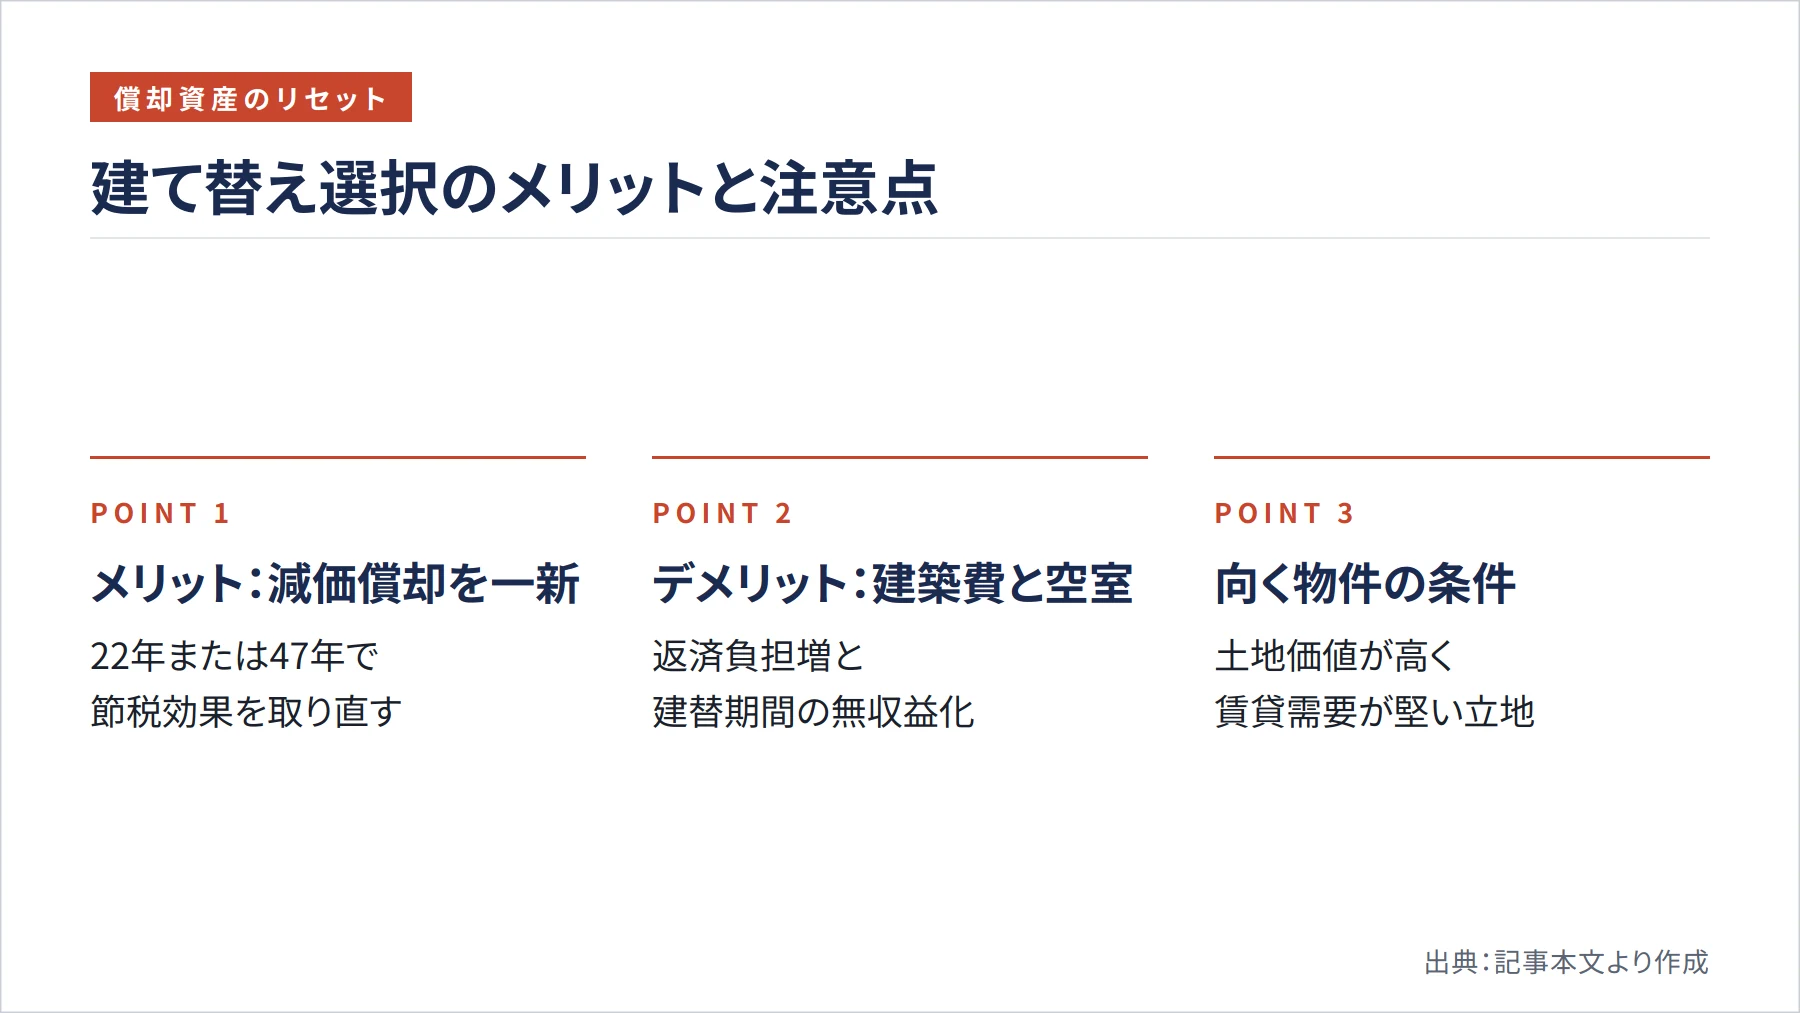
保有を続けながら収益構造を一新したいなら、建て替えという選択肢があります。建物を新規取得すれば、木造22年、鉄筋コンクリート造47年といった単位で減価償却を取り直せるため、節税効果を再びゼロから積み上げられます。新築になることで家賃を引き上げられ、入居率の改善も期待できます。
税務面でもメリットがあります。旧建物の未償却残高は、取り壊し費用とともに除却損として一括で経費計上できるため、建て替えの年の課税所得を大きく圧縮できます。除却損と新築の減価償却を組み合わせれば、税負担を抜本的にリセットできるわけです。
もちろん現実的なデメリットもあります。建築費を借り入れれば返済負担が増え、既存入居者の立ち退き交渉や立退料、建て替え期間中の空室による収入ゼロの期間も発生します。これらのコストを吸収できるかどうかが成否を分けます。したがって建て替えは、土地の価値が高く賃貸需要が堅い立地に向いており、郊外や人口減少が進むエリアには不向きです。収支計画を綿密に立ててから判断しましょう。
買換え・資産の組み換えで償却枠を取り直す
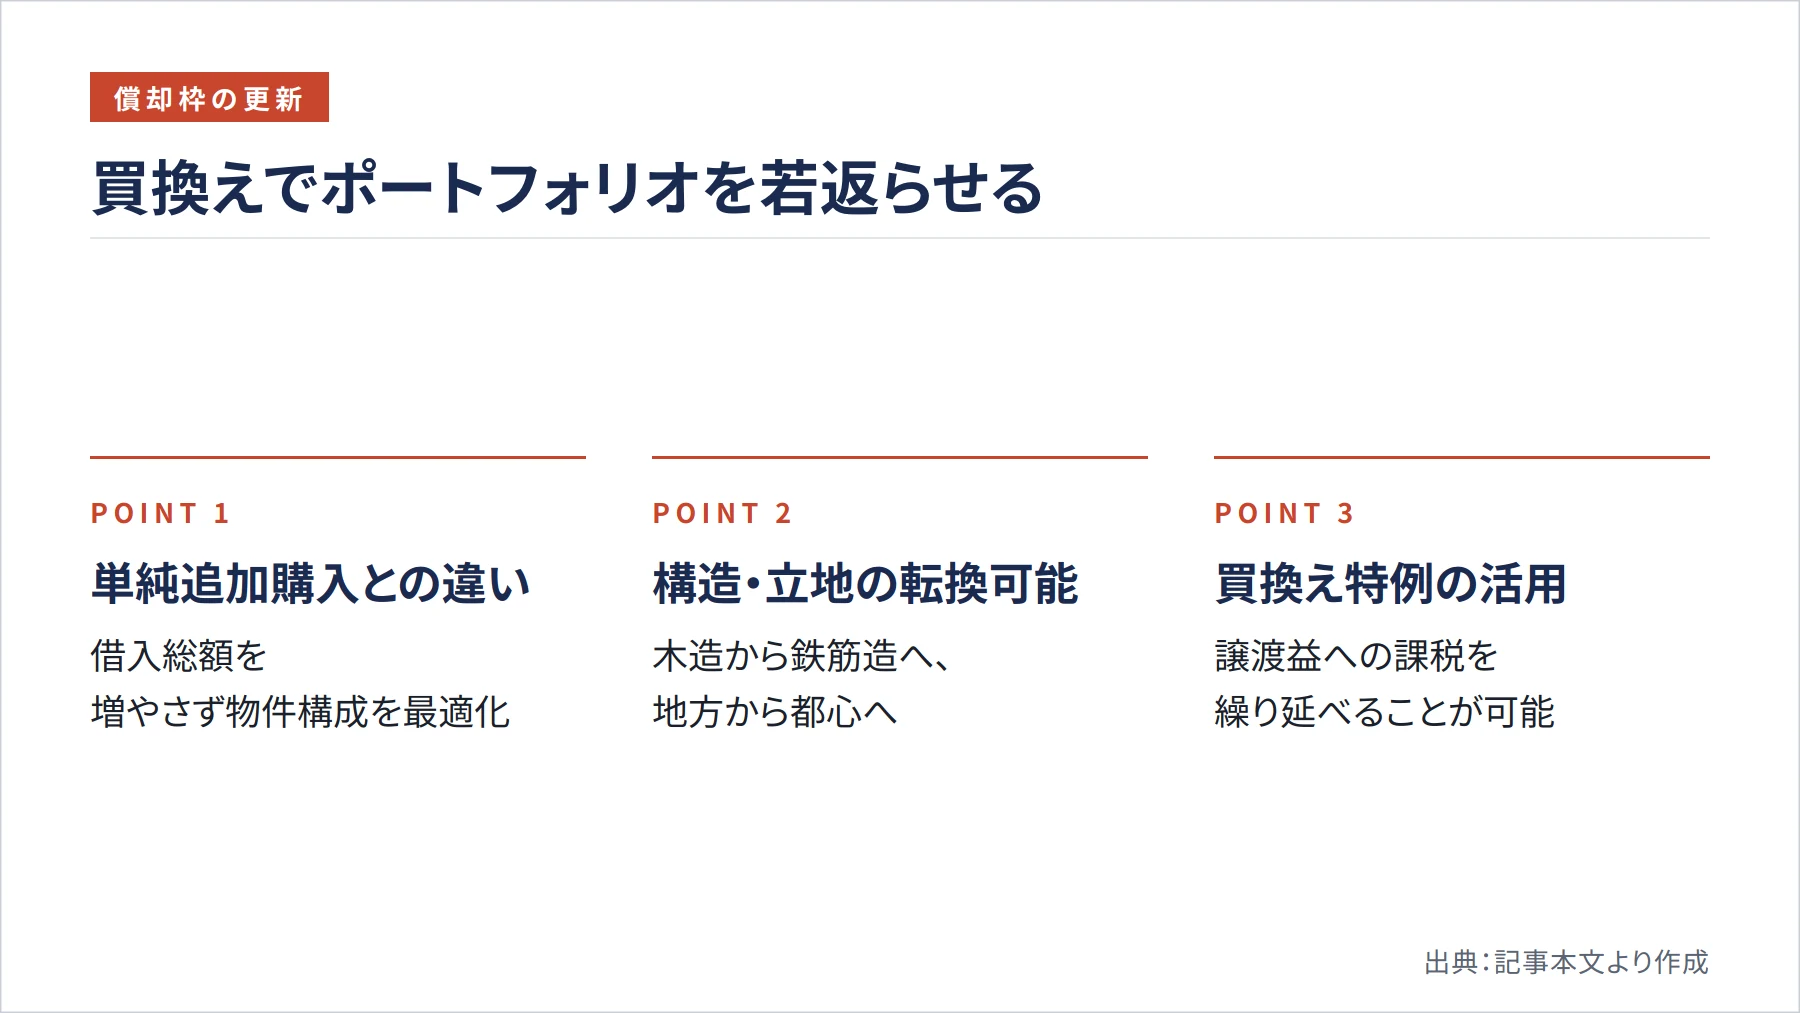
既存物件を売却し、その資金を元手に別の物件へ入れ替える「買換え」も有効な選択肢です。新規物件を単純に買い増すのではなく、償却が終わった物件を手放して築浅や別構造の物件へ乗り換えることで、減価償却枠と金融機関の担保余力を同時に更新できます。
単純な追加購入との違いは、借入総額や管理負担を増やさずに済む点にあります。追加購入は与信枠を使い切り、管理する物件も増えますが、組み換えなら一度売ってから買うため、ポートフォリオを膨らませずに若返らせることが可能です。木造から鉄筋コンクリート造へ、地方から都心へといった形で、償却期間の短さや需要減リスクといった課題を一度に解決できるのも魅力です。
買換えにあたっては、特定の事業用資産の買換え特例という制度が検討対象になる場合があります。一定の要件を満たせば譲渡益への課税を将来に繰り延べられる仕組みですが、これはあくまで課税の繰り延べであって免除ではない点に注意が必要です。適用要件は細かく、個別事情によって異なりますので、最新の内容は国税庁の公式サイトで確認し、税理士に相談したうえで判断してください。
売却を選ぶ場合に押さえる譲渡所得税
保有や組み換えではなく、きれいに手放す売却を選ぶこともできます。売却のタイミングとしては、建物の劣化がまだ深刻でなく、買い手にとって減価償却メリットも残っている減価償却終了の1〜2年前が有利とされています。
売却で注意したいのが譲渡所得税です。建物の取得費は購入代金そのままではなく、所有期間中の減価償却費相当額を差し引いて計算します。つまり、これまで経費にしてきた減価償却費の分だけ取得費が減り、譲渡所得が大きく見えやすくなります。減価償却による節税効果は、売却時に一部が精算される形で戻ってくると理解しておきましょう。
保有期間による税率差も見逃せません。売却した年の1月1日時点で所有期間が5年を超えると長期譲渡所得となり、税率は所得税15%・住民税5%です。一方、5年以下なら短期譲渡所得で所得税30%・住民税9%と大きく跳ね上がります。1月1日をまたぐかどうかで税負担が倍近く変わるため、売却時期は保有期間を強く意識して決めましょう。
売却・建て替え・買換え・継続保有|4つの選択肢の比較と判断基準
ここまで見てきた選択肢を横並びで整理しましょう。どれが正解かは物件の状態と自身の状況によって異なりますが、特徴を比較すると判断の軸が見えてきます。
| 選択肢 | 必要資金 | 手間 | 向くケース |
|---|---|---|---|
| 継続保有 | 小(修繕費) | 小 | 低残債・好立地・修繕済み |
| 売却 | なし(資金化) | 中 | 需要減・残債が小さい |
| 建て替え | 大(建築費) | 大 | 土地値が高く需要が堅い |
| 買換え | 中(売却資金が原資) | 中 | 構造や立地を一新したい |
判断の手順は4つのステップで考えると整理しやすくなります。第一に、ローン残債と売却想定価格の大小を確認します。第二に、土地の価値と賃貸需要を評価します。第三に、自己資金と自分の年齢、相続予定を踏まえます。第四に、修繕履歴と今後の大規模修繕にかかる残りコストを見積もります。この4点を順に確認することで、自然と選ぶべき道が絞り込まれていきます。
継続保有が向くのは、残債が少なく立地が良好で、大規模修繕も済んでいる物件です。この場合はローンの借り換えで金利負担を軽減できないかも検討する価値があります。反対に、売却想定価格がローン残債を下回るオーバーローンの状態では、売却損を自己資金で穴埋めする必要があるため慎重な対応が求められます。まずは繰り上げ返済で残債を圧縮しながら、価格が残債を上回るまで保有を続けるか、金融機関と相談しながら出口を探るのが現実的な手順です。
融資の観点も見落とせません。木造や軽量鉄骨は耐用年数を超えても20〜25年のローンを組める可能性がある一方、鉄筋コンクリート造の耐用年数超過物件には金融機関の目線が厳しく、残存年数20年程度を求められることもあります。これは売却時に買い手が融資を受けやすいかどうかに直結します。つまり、自分の物件が買い手にとって融資のつきやすい物件かどうかも、売却の有利さを左右する要素なのです。
まとめ|減価償却終了は「転機」として捉えよう
アパートの減価償却が終わったら、税負担は増え、デッドクロスが重なれば現金はさらに残りにくくなります。これは避けられない現実ですが、何も対策を講じなければキャッシュフローの悪化に苦しむことになります。重要なのは、終了時期を購入時点で把握し、数年前から計画的に準備を始めることです。
減価償却の終了は、投資戦略を見直し次のステップへ進む転機でもあります。設備投資や修繕による償却資産の確保、法人化、経費の見直しといった保有継続策に加えて、売却・建て替え・買換えという出口も選べます。自分の物件の残債、立地、資金状況、修繕履歴を照らし合わせれば、進むべき道はおのずと見えてくるはずです。
不動産投資は長期戦です。減価償却という仕組みを正しく理解し、終了後の変化にも冷静に対応することで、持続可能な資産形成を実現してください。税制の適用や個別の判断は事情によって異なりますので、不安な点があれば税理士や不動産投資の専門家に早めに相談することをおすすめします。
参考文献・出典
- 国税庁「主な減価償却資産の耐用年数表」
- 国税庁「No.2106 定額法と定率法による減価償却」
- 国税庁「No.2107 資本的支出を行った場合の減価償却」
- 国税庁「No.1379 修繕費とならないものの判定」
- 国税庁「No.5404 中古資産の耐用年数」
- 国税庁「No.3261 建物の取得費の計算」
- 国税庁「No.3208 長期譲渡所得の税額の計算」
- 国税庁「No.3211 短期譲渡所得の税額の計算」
