
札幌市でマンション経営を検討する投資家が増え続けています。北海道内で賃貸需要の底堅さが評価されてきた都市として、その魅力は根強いものがあります。しかし、物件広告に記載された表面利回りだけを頼りに投資判断を下すと、想定外の経費負担で収支が悪化するケースが後を絶ちません。
本記事では、実際に手元に残る収益を正確に測る「実質利回り」に焦点を当て、札幌市場で確実に成果を上げるための基礎知識と実践的な戦略を解説します。物件選びから資金計画、運営管理、そして出口戦略まで、一貫した視点で整理していきます。
実質利回りとは何か
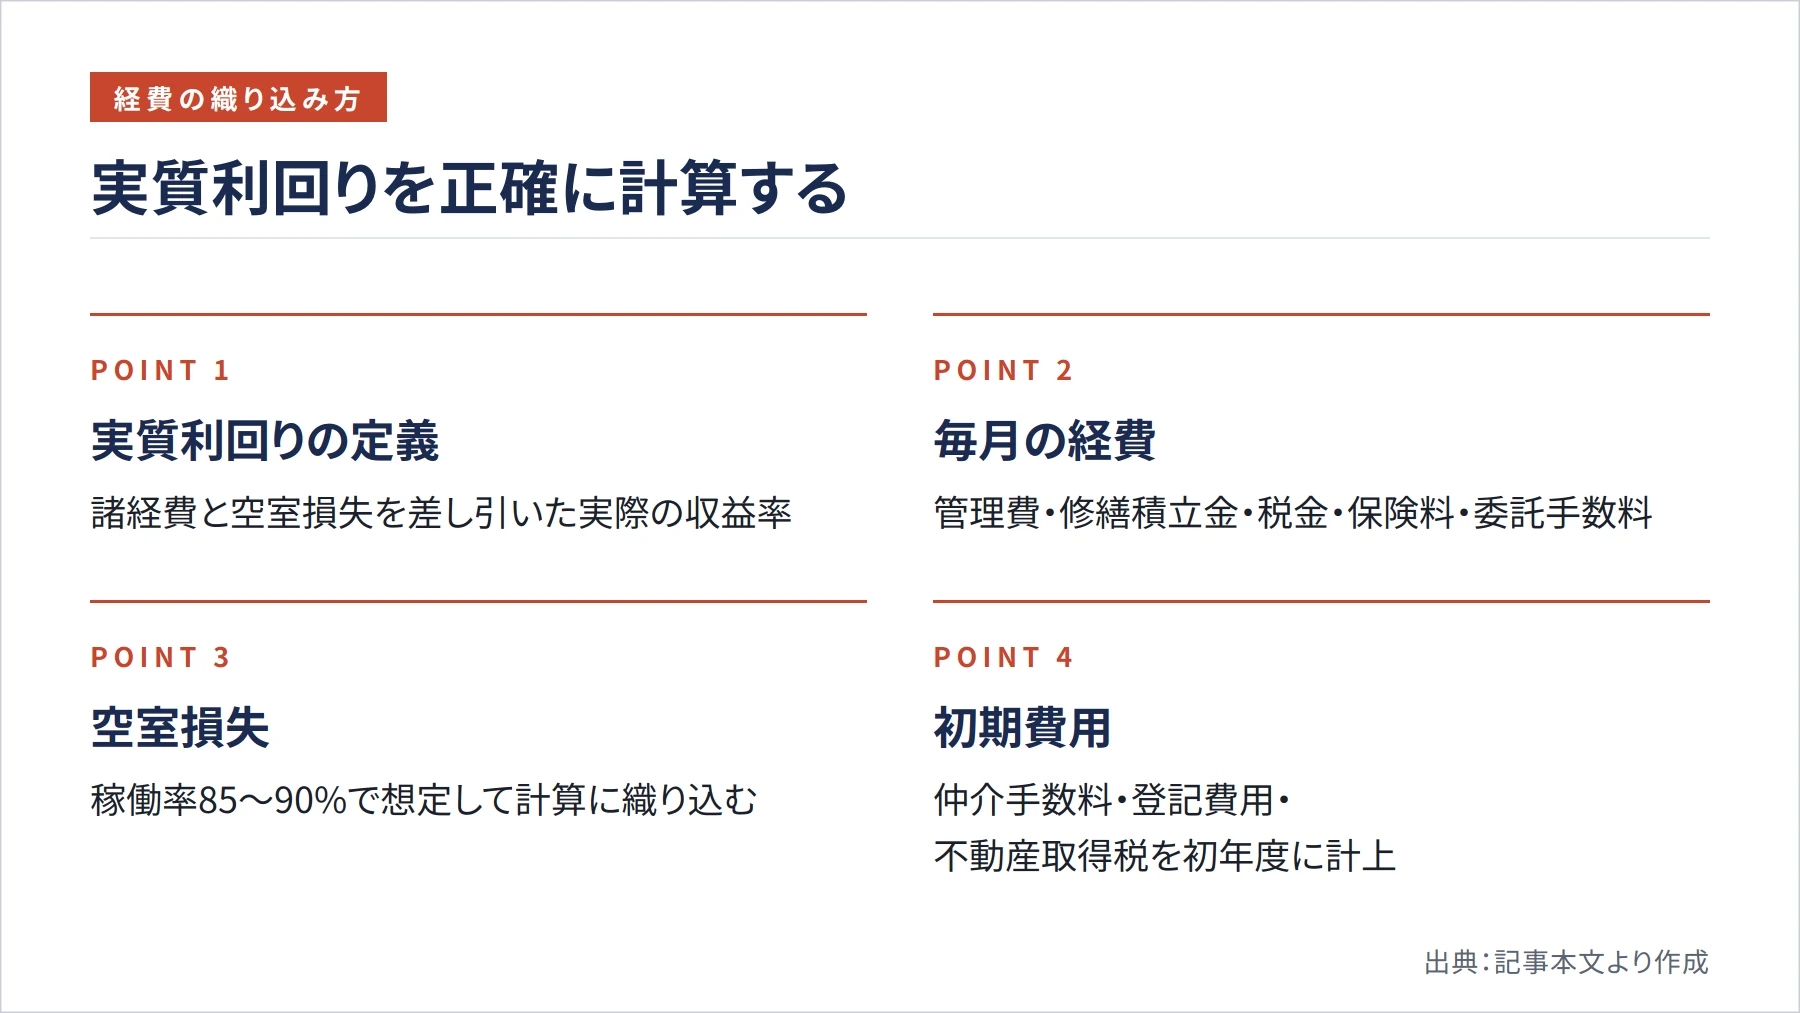
マンション経営において最も重要な指標が実質利回りです。多くの広告で目にする表面利回りは、年間家賃収入を物件価格で割っただけの単純計算に過ぎません。一方、実質利回りは運営に必要な諸経費や空室による損失を差し引いた後の数値を用いて算出します。つまり、実際に財布に残る金額を正確に測定できる指標であり、これを軸に判断するかどうかが成否を大きく左右します。
経費をすべて織り込む計算習慣
正確な実質利回りを算出するには、すべての経費を漏れなく計上することが欠かせません。まず毎月発生する管理費と修繕積立金、固定資産税と都市計画税、賃貸管理委託手数料(家賃の一定割合)、火災保険料といった固定的なコストを把握することが出発点です。これらに加えて、空室損失の織り込みも忘れてはなりません。稼働率を85〜90%で想定し、空室期間中の家賃収入減を経費として計算に含めることで、楽観的すぎるシミュレーションを防げます。
さらに、購入時には仲介手数料や登記費用、不動産取得税といった初期費用も発生します。これらを初年度に費用化して計算に反映させれば、初年度利回りへの過度な期待を避けられます。物件を見学する前に詳細な収支シミュレーションを作成する習慣こそが、札幌でのマンション経営成功の第一歩となります。
表面利回りとのギャップを知る
札幌の新築ワンルームマンションは、広告に記載された表面利回りと実質利回りの間にギャップが生じることが多いのが実情です。諸経費と稼働率を織り込むと、実質利回りはそれより低い水準まで下がるケースが多いため、この差を事前に把握していないと、ローン返済後に手元資金がほとんど残らない事態に陥ってしまいます。利回り差を正確に認識しているかどうかが、成功する投資家と失敗する投資家を分ける最大のポイントといっても過言ではありません。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
札幌市場の特徴と将来性
札幌市は長年、道内で人口が比較的安定した都市として知られてきました。ただし、第2次札幌市立地適正化計画(令和8年3月策定)によると「令和3年には本市の人口は減少局面を迎えた」と明記されており、人口増加だけを前提にした投資判断は危険です。重要なのは人口の絶対数よりも、需要が集まりやすいエリアを見極める視点です。20〜34歳の若年層比率が高い点に注目すると、この年齢層はワンルームや1LDKの需要が中心となるため、コンパクトな投資用物件には引き続き追い風となっています。
また、同計画では「地下鉄駅の周辺などに居住機能と生活を支える都市機能を集積することで、コンパクトな都市を目指す」という方針が掲げられています。この都市計画の方向性は、マンション経営にとって重要な示唆を含んでいます。駅近・都心寄りの立地を優先して物件を選ぶことが、長期的な賃貸需要の安定につながるのです。
価格面でも注目すべき動きがあります。札幌市の公表資料によると、中古マンション・住宅地の価格は近年上昇傾向を示しており、建築費と不動産価格・住宅地の地価は横ばいから上昇局面へと推移しています。こうした地価の動向は売却時のキャピタルゲインにも影響するため、購入判断の際には賃料収入だけでなく資産価値の推移も視野に入れておくことが大切です。
エリア別の需要特性と雪国コスト
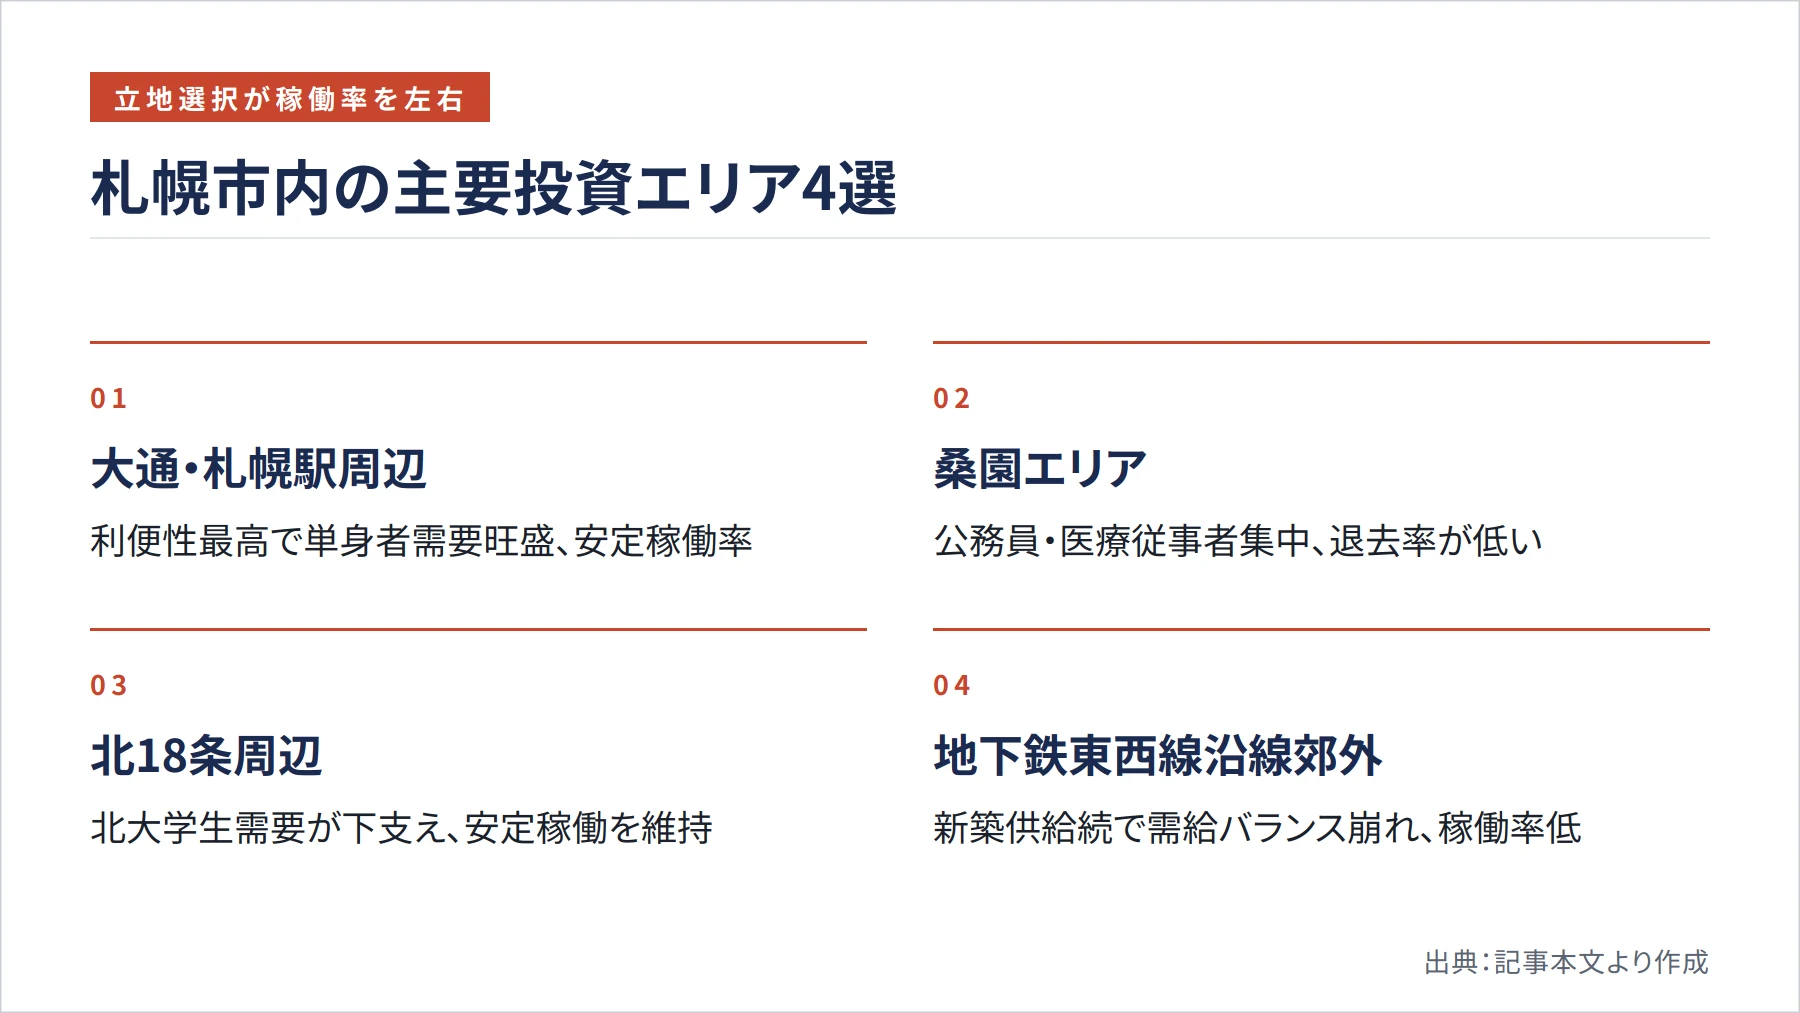
同じ札幌市内でも、立地によって稼働率には大きな差が存在します。大通・札幌駅周辺は利便性が最も高く、単身者の需要が旺盛で安定した稼働率を維持しています。桑園エリアは公務員や医療従事者が集中しており、退去率が低く安定した需要が続いています。北18条周辺は北海道大学の学生需要が下支えになっており、一定の稼働水準を維持しやすいエリアです。一方、地下鉄東西線沿線の郊外エリアは新築供給が続いたことで需給バランスが崩れており、稼働率が相対的に低くなっている現状があります。物件選定の際は、こうしたエリアごとの需給バランスを必ず確認しましょう。
また、札幌は積雪寒冷地であることを忘れてはなりません。冬季の除雪費や暖房設備の維持費は本州の都市より確実に高くなります。管理費に含まれることが多いマンション全体の除雪費用に加え、個別の駐車場除雪や融雪設備のメンテナンスが追加費用となるケースもあります。特に築古物件では暖房設備の老朽化による修繕費が予想外に高額となる場合もあるため、購入前に管理会社から除雪・暖房関連の詳細な費用感を確認しておくと安心です。
物件選定で押さえる収益ポイント
札幌でマンション経営を成功させるには、需要の高い間取りと適切な築年数を選ぶことが重要です。需要と供給のバランスを見極め、安定した稼働率を維持できる物件を見つけることが、長期的な収益確保につながります。
狙うべき物件の条件
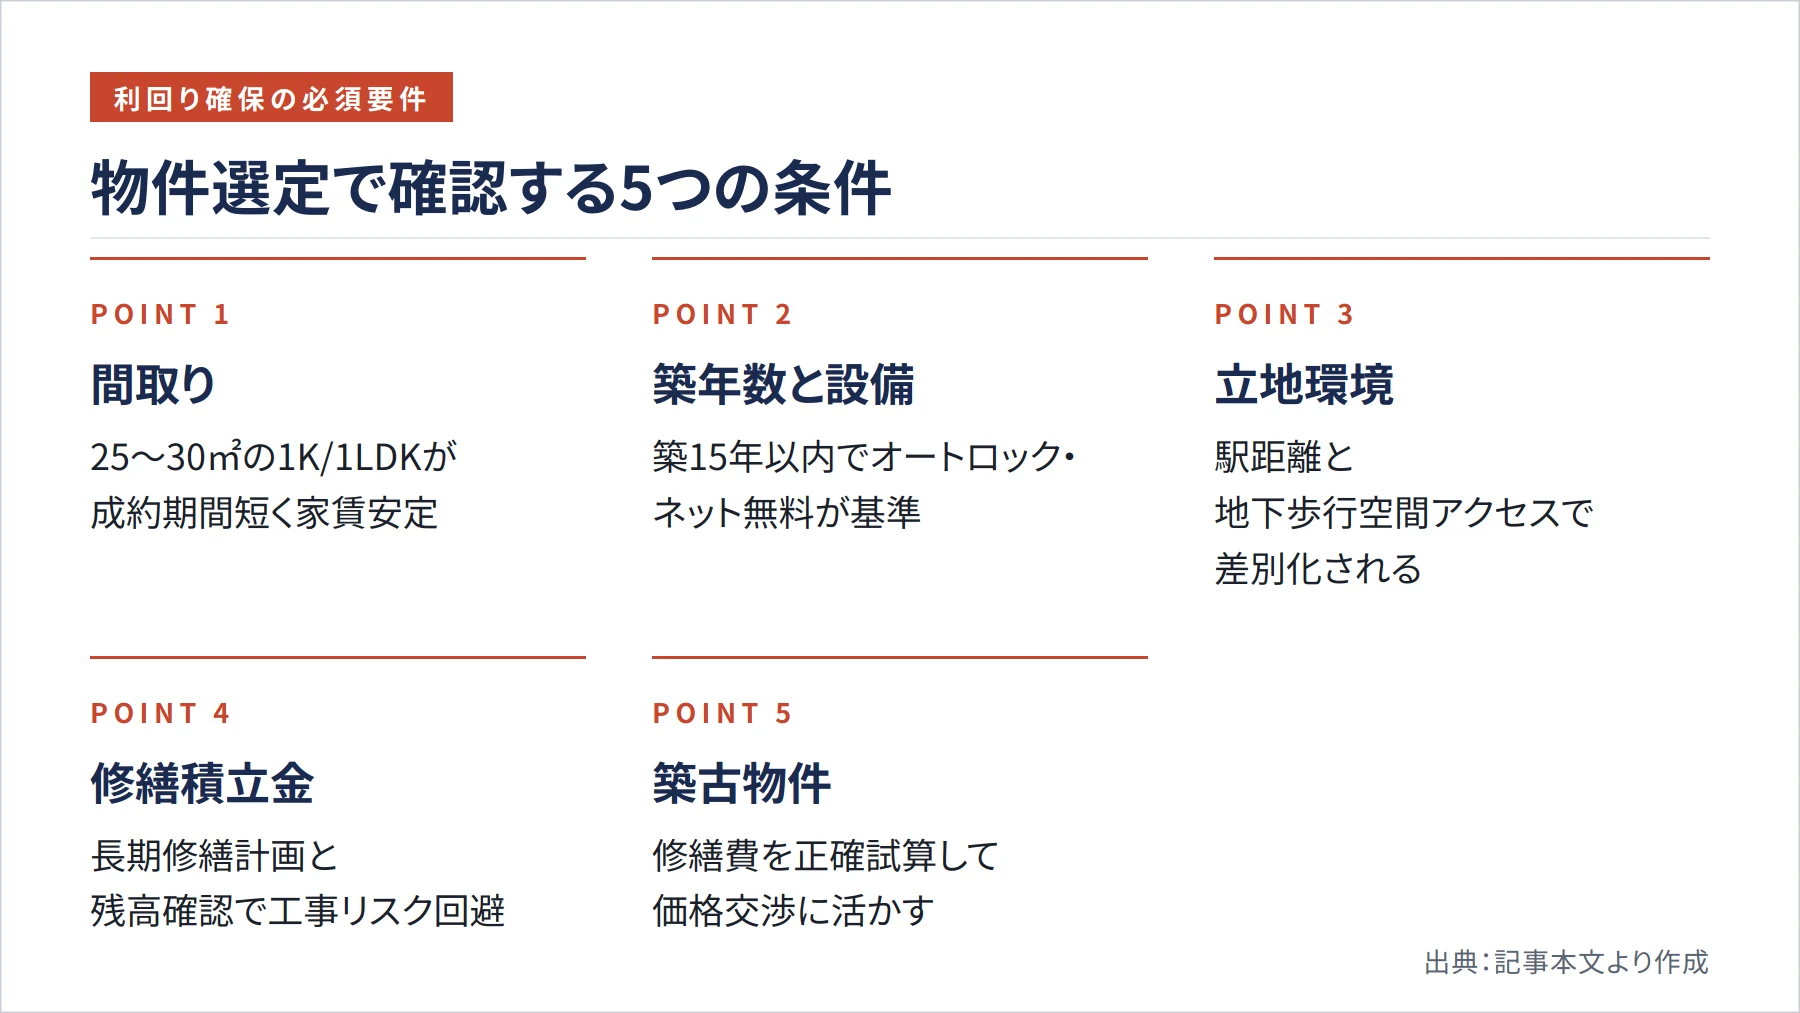
札幌では25〜30平方メートルの1Kまたは1LDKが最も成約期間が短く、家賃も安定しています。この間取りは単身者だけでなく若年カップルにも需要があるため、退去後の空室期間を最小限に抑えられます。築15年以内でオートロック付きの物件は冬場の防犯面が評価されて退去率が低い傾向にあり、インターネット無料といった設備はもはや標準装備に近くなっています。こうした設備が整っていない物件は家賃を下げざるを得ず、実質利回りの低下を招きます。
駅距離だけでなく、地下歩行空間からのアクセスも重要な要素です。前述のとおり、札幌市は地下鉄駅周辺への都市機能集積を都市計画の柱に据えており、雪の日でも濡れずに通勤できる導線を確保できる物件は高く評価されます。実際、札幌駅から地下歩行空間で直結するエリアのワンルームは周辺相場より高い家賃水準を維持しており、立地の優位性は都市コンパクト化の流れが続く限り維持されると考えられます。
中古物件の修繕リスクを見極める
物件価格が割安に見える築30年以上の中古物件には、修繕リスクへの注意が必要です。修繕積立金が不足している物件では、大規模修繕工事の際に一時金が徴収され、オーナーに突然の出費が発生します。場合によっては数十万円から百万円単位の負担となるため、購入前に必ず長期修繕計画の写しを入手し、積立金残高と今後の修繕予定を確認してから判断することが欠かせません。管理組合の財務状況が健全かどうかは、物件の真の価値を測る重要な指標です。
一方で、築古物件が必ずしも選択肢から外れるわけではありません。修繕費の試算を正確に行い、その分を価格交渉に活かせれば、実質利回りを確保できるケースもあります。重要なのは物件の状態を慎重に見極め、甘い見積もりで利回りを過大評価しないことです。
融資と税制を活用したリスク管理
レバレッジを効かせるマンション経営では、融資条件が実質利回りに大きく影響します。金利水準や返済期間の設定次第で毎月のキャッシュフローは大きく変動するため、複数の金融機関の条件を比較することが欠かせません。
地元金融機関を含めた融資先の比較
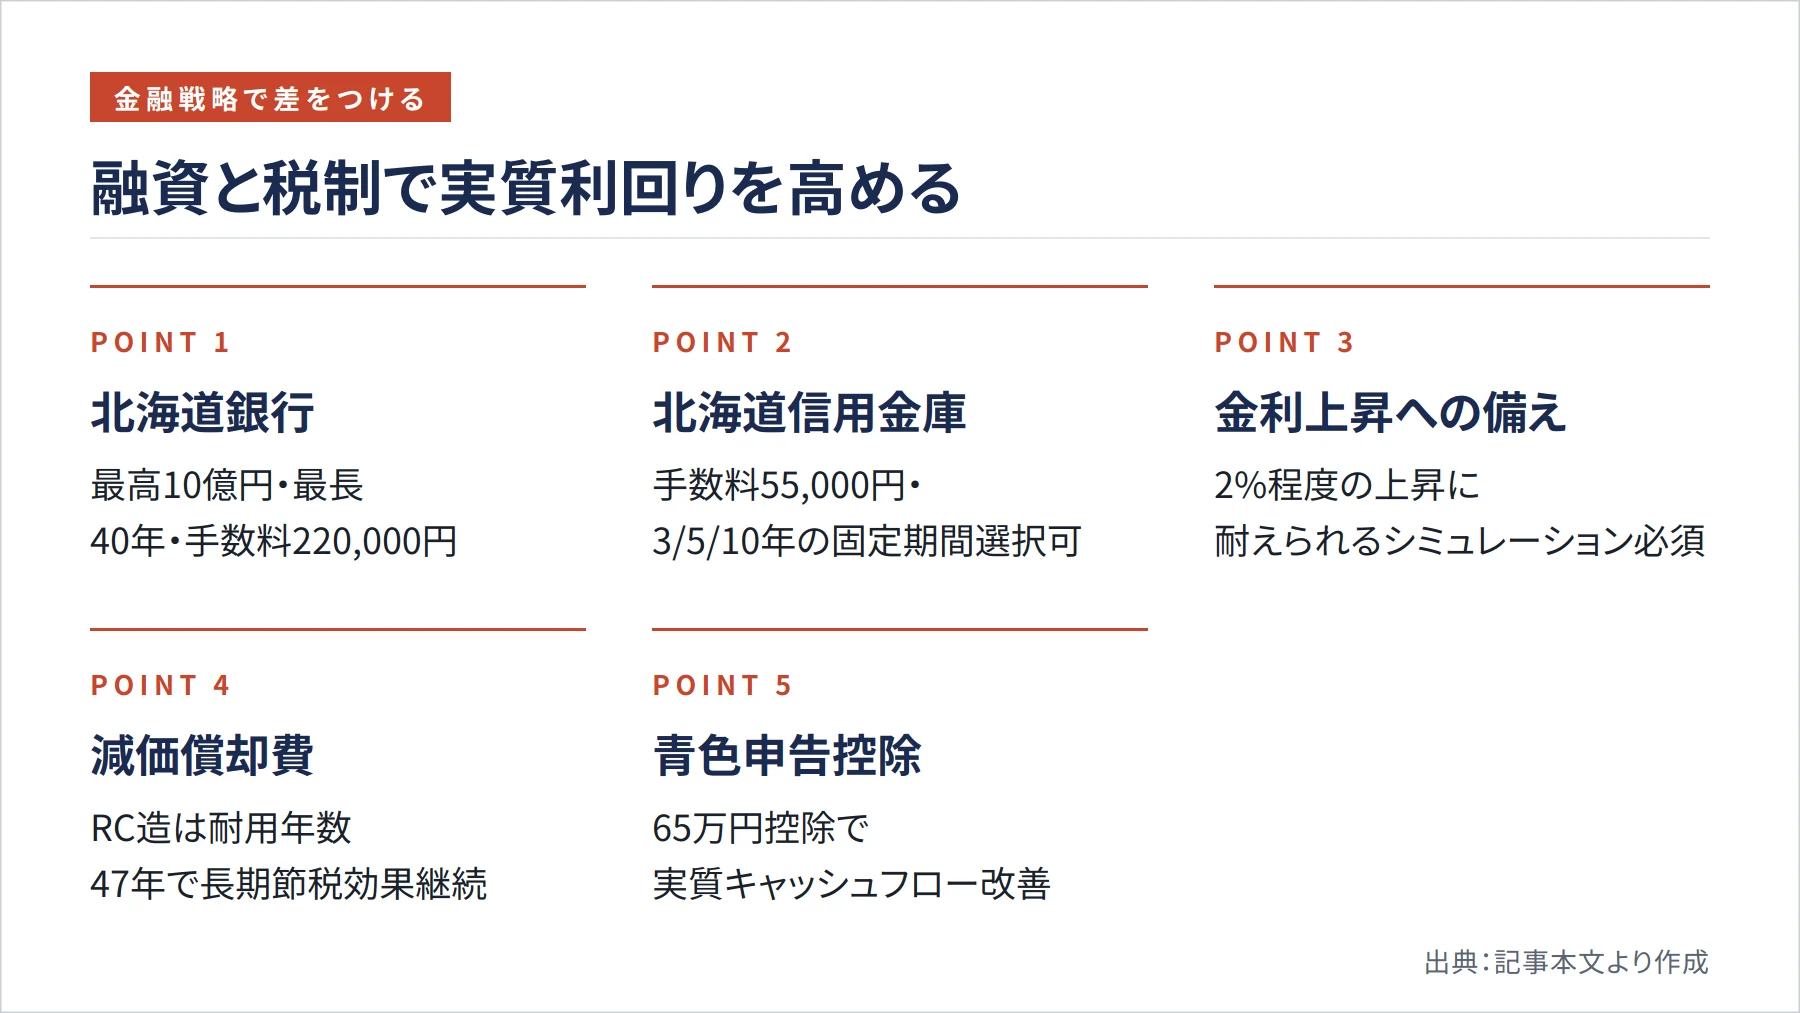
札幌市でのマンション経営を検討する際、地元金融機関の活用は有力な選択肢となります。北海道銀行のアパートローンは最高10億円・最長40年まで利用可能で、賃貸物件の新築・購入・増改築・借換えに幅広く対応しています。取扱手数料は220,000円(税込)で、保証人は原則不要とされています。また北海道信用金庫のビル・アパートローンは、事務手数料55,000円(税込)と初期コストが比較的抑えられており、変動金利型と固定金利特約期間型(3年・5年・10年)から選べる点も特徴です。不動産ローン専門の担当者が事前審査を受け付けているため、融資相談のハードルが低いのもメリットといえます。
一方、金利コスト以外の諸費用にも目を向ける必要があります。たとえばSMBC信託銀行プレスティアの不動産投資ローンは、借入時事務手数料が借入金額の2.2%(税込)となるAプランと、22,000円(税込)のBプランがあり、融資金額が大きくなるほど初期費用に差が生じます。ただし同ローンは対象エリアが東京都・神奈川県・埼玉県・千葉県に限定されているため、札幌の物件には利用できません。またオリックス銀行の不動産投資ローンも、対象不動産の所在地が原則として首都圏・近畿圏・名古屋市・福岡市に限られており、札幌市では原則として利用しにくい状況です。こうした制約を事前に把握したうえで、地元金融機関を中心に複数の選択肢を比較検討することが大切です。
変動金利を選択する場合は、金利が2%程度上昇しても耐えられるシミュレーションを事前に立てておくことが長期経営安定の基盤となります。団体信用生命保険(団信)については、北海道銀行ではがん保障特約付きの選択も可能で、通算6億円以内という条件のもと死亡・高度障害保障との組み合わせを選べます。保障内容と実質的な金利負担を天秤にかけて、自分の状況に合った設計を選びましょう。
節税効果を最大限に活かす
減価償却費を活用した所得税の節税効果は、キャッシュフローを底上げする重要な要素です。RC造マンションは耐用年数47年と長いため、1年あたりの経費計上額は木造に比べて小さくなります。しかし長期保有で安定した節税が続くうえ、実際の現金支出を伴わない減価償却費を経費計上することで課税所得を圧縮できるメリットは大きく、本業収入との損益通算が有効に機能します。さらに、青色申告特別控除65万円を併用すれば、実質的なキャッシュフローをさらに改善できます。この控除を受けるには複式簿記による帳簿記帳と電子申告が必要ですが、会計ソフトを活用すれば個人でも十分に対応可能です。
空室対策と出口戦略
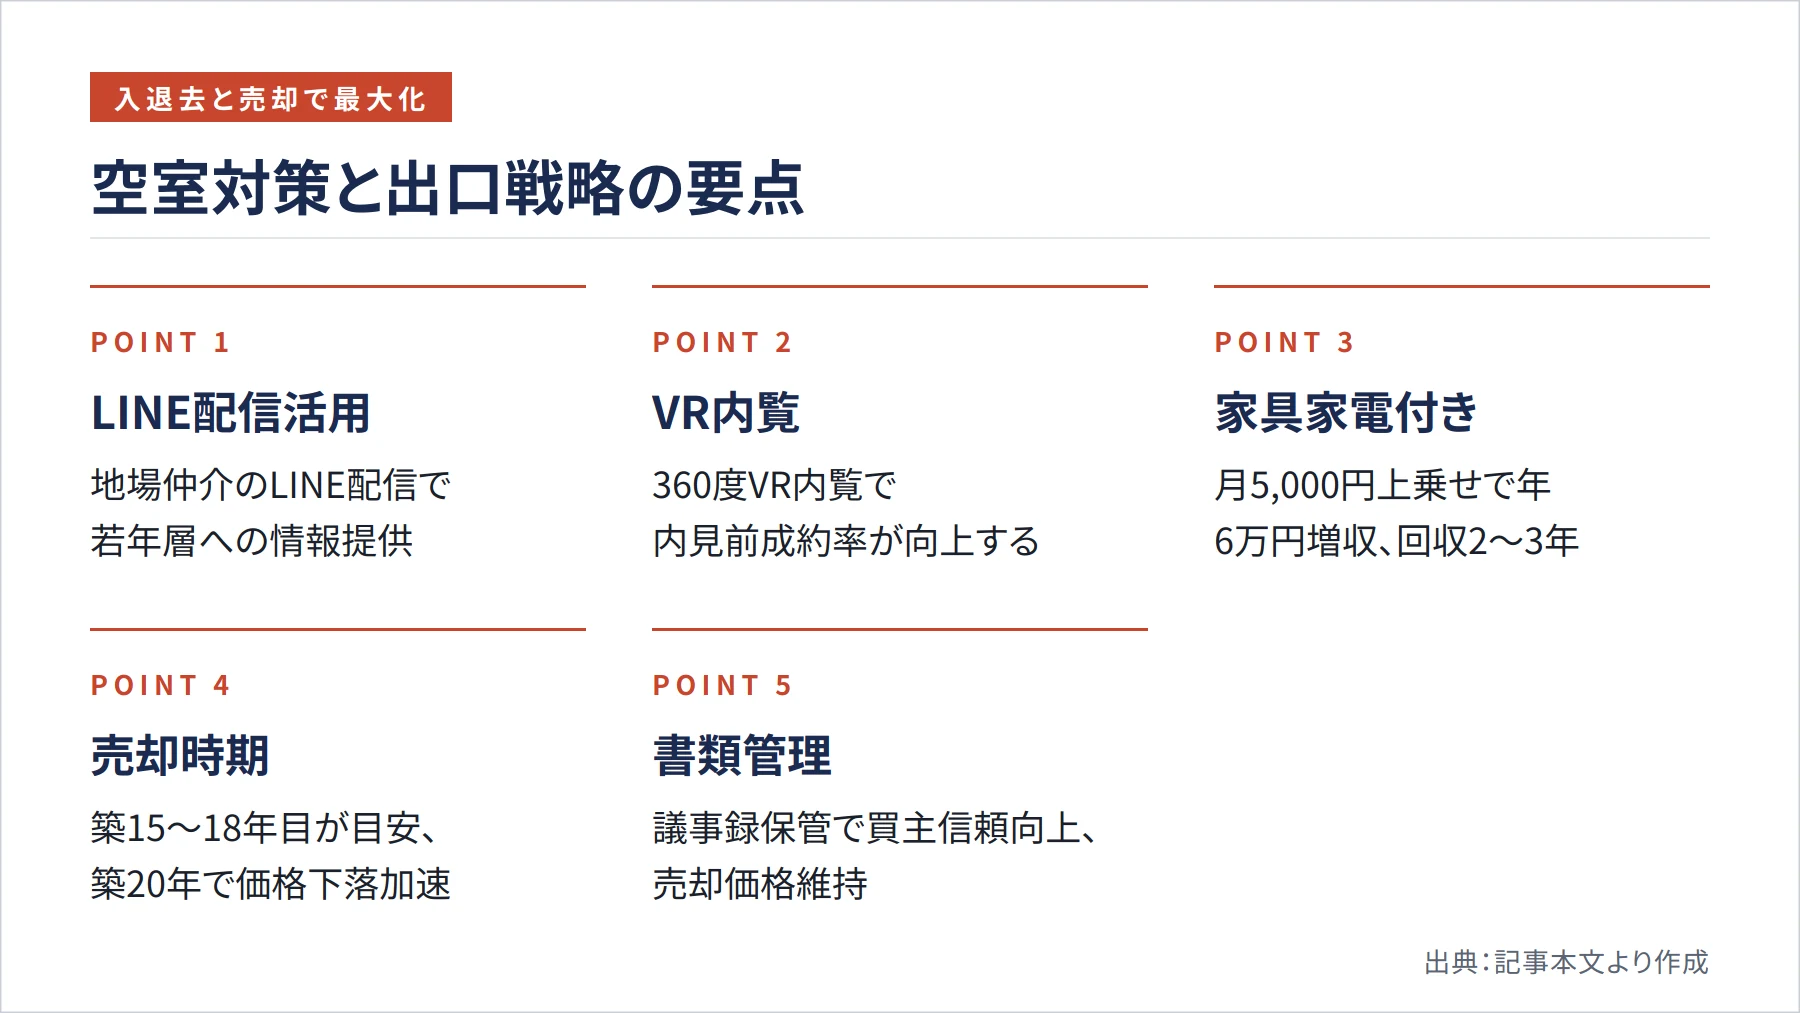
マンション経営の収益性を維持するには、空室対策と出口戦略の両面を押さえておく必要があります。入居者を途切れさせない工夫と、適切なタイミングで売却する計画を持つことが、トータルでの収益最大化につながります。
効果的な空室対策の取り組み
札幌ではポータルサイトだけでなく、地場仲介会社が運営するLINE配信が若年層に人気です。物件情報をリアルタイムで受け取れる手軽さが支持されており、成約につながるスピードが速いのが特徴です。また、写真と360度VR内覧を用意すると内見前成約率が向上する傾向があり、デジタルを活用した情報発信は空室リスクの低減に直結します。
家具家電付きプランは積雪期の転勤者に特に好評です。札幌への転勤は冬季に多く、大型家具の搬入が雪で困難なケースが少なくありません。家賃を月5,000円上乗せしても即日成約するケースがあり、年間6万円の増収がそのまま実質利回りの向上に直結します。初期投資は必要ですが、回収期間は2〜3年程度と短く、投資効果は高いといえます。
出口戦略は購入時から描く
札幌の中古マンション市場は再開発の進展が価格を下支えしており、利回りだけでなくキャピタルゲイン(売却益)も意識した出口戦略を持つことが重要です。ただし、築20年を境に価格下落が加速する傾向があるため、売却時期は築15〜18年目を視野に入れておくと利益確定がしやすくなります。購入時から管理組合の議事録を保管し、買主へ提示できる状態に整えておくと売却交渉がスムーズに進みます。物件の管理状況を証明できる書類は買主の安心材料となり、売却価格の維持にもつながるのです。
まとめ
札幌市でマンション経営を成功させる鍵は、実質利回りを軸に物件選定から資金計画・運営・出口まで一貫して管理することにあります。表面利回りの数字に惑わされず、すべての経費を織り込んだ実質利回りで判断する習慣を身につけることが第一歩です。また、札幌市が地下鉄駅周辺への機能集積を推進していることを踏まえ、エリア選定では大通・札幌駅周辺や桑園を優先し、地下歩行空間へのアクセスも重視することが長期的な稼働安定につながります。
融資面では、北海道銀行や北海道信用金庫といった地元金融機関を積極的に活用し、金利だけでなく事務手数料や繰上返済コストも含めて総合的に比較することが大切です。首都圏向けのローン商品が多い中、地元金融機関は札幌の物件事情を熟知している点でも有利に働きます。節税効果と空室対策を組み合わせながら、手元に残るキャッシュフローを着実に積み上げていく姿勢が、長期的なマンション経営の成功を支えます。
まずは検討中の物件で実質利回りを再計算し、必要であれば条件交渉や融資先の見直しを行ってみてください。札幌市場の特性を正しく理解し、長期的な視点で戦略を立てることが、安定した資産形成への確実な道筋となります。
参考文献・出典
- 第2次札幌市立地適正化計画(令和8年3月) — 札幌市 https://www.city.sapporo.jp/keikaku/rich/index.html
- Ⅲ 札幌市の住宅・住環境をとりまく状況(経済情勢) — 札幌市 https://www.city.sapporo.jp/toshi/jutaku/documents/sankoushiryou3_dai2shiei_shiryouhen.pdf
- 地価公示・都道府県地価調査について — 札幌市 https://www.city.sapporo.jp/keikaku/chika/chikakoji.html
- アパートローン — 北海道銀行 https://www.hokkaidobank.co.jp/loan/apartment/
- ビル・アパートローン(長期プライムレート連動型) — 北海道信用金庫 https://www.shinkin.co.jp/hokkaido/commodity/pdf/yuushi/bap-chouki.pdf
- 不動産投資ローン金利プラン — SMBC信託銀行プレスティア https://www.smbctb.co.jp/loan/products/pdf/investment_loan_interest.pdf
- 不動産投資ローン 商品説明書 — オリックス銀行 https://www.orixbank.co.jp/personal/property/account.html
- 不動産投資ローン — SBIエステートファイナンス https://www.sbi-efinance.co.jp/loan/investment/
