
シェアハウス投資を始める前に知っておくべき現実
シェアハウス投資に興味を持ちながらも、「今から始めて本当に大丈夫なのか」と不安を感じている方は多いのではないでしょうか。実は、シェアハウス投資には通常の不動産投資とは異なる独特のリスクと魅力があります。特に購入後に売りづらい、想定より早く建物が傷むといった落とし穴は、事前に知っておかないと大きな損失につながります。
2018年のスルガ銀行問題以降、シェアハウス投資を取り巻く環境は大きく変化しました。金融機関の融資姿勢は厳格化し、安易な参入が難しくなっています。しかしこれは市場が健全化したとも言え、真剣に取り組む投資家にとっては適正な価格で質の高い物件を取得できるチャンスでもあります。
この記事では、物件選びや運営だけでなく、出口戦略・サブリースの危険性・稼働中物件の見抜き方まで踏み込んで解説します。リスクを正しく理解し適切な対策を講じることで、シェアハウス投資は安定した収益源となる可能性を秘めています。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
シェアハウス市場の需要動向
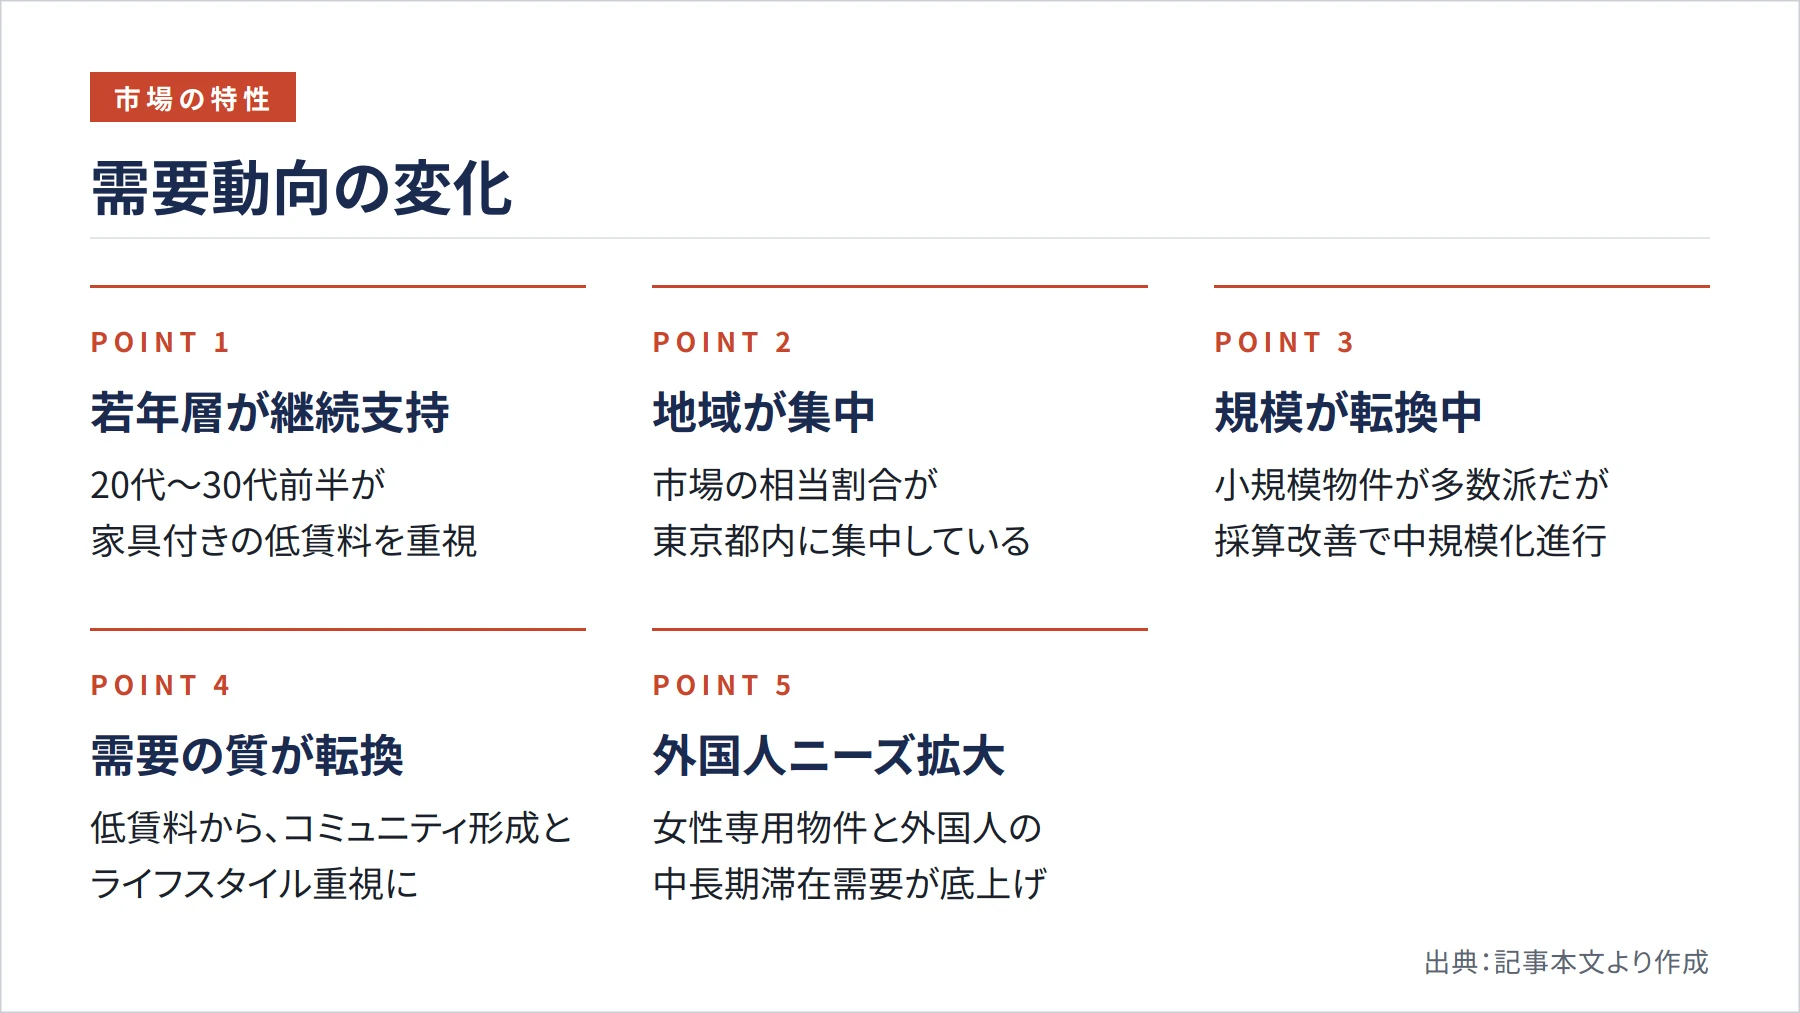
シェアハウス市場の現状を理解することは、投資判断の第一歩です。都市部では単身世帯の増加が続いており、住居費を抑えたい若年層や外国人居住者からの需要は根強いものがあります。家具付きで初期費用を抑えられる手軽さから、20代から30代前半の若年層に支持されています。
市場規模の面では、編集部が確認した業界団体の調査によると、全国のシェアハウス市場は一定の規模を保っており、そのうち相当割合が東京都内に集中しています。また小規模物件が全国の大多数を占める一方、小規模物件は光熱費・清掃・クレーム対応といった固定費の比率が高く採算面で不利になりやすいため、中規模化が進んでいるとされています。
需要の質も変化しています。従来の低賃料重視から、コミュニティ形成や多様なライフスタイルの実現を求める傾向が強まり、女性専用物件や外国人の中長期滞在需要が底上げしています。テレワークの普及で室内環境を重視する入居者も増え、物件の質と運営体制の構築が従来以上に重要になっているのです。
シェアハウス投資の魅力と収益性の実態
シェアハウス投資の最も大きなメリットは、高い利回りが期待できる点です。1つの物件を複数の入居者でシェアすることで、単位面積あたりの収益性が高まるためです。空室リスクの分散効果も見逃せません。10室のシェアハウスなら1室空いても収入減は10%にとどまりますが、ワンルーム1室の場合は空室になれば収入はゼロになります。
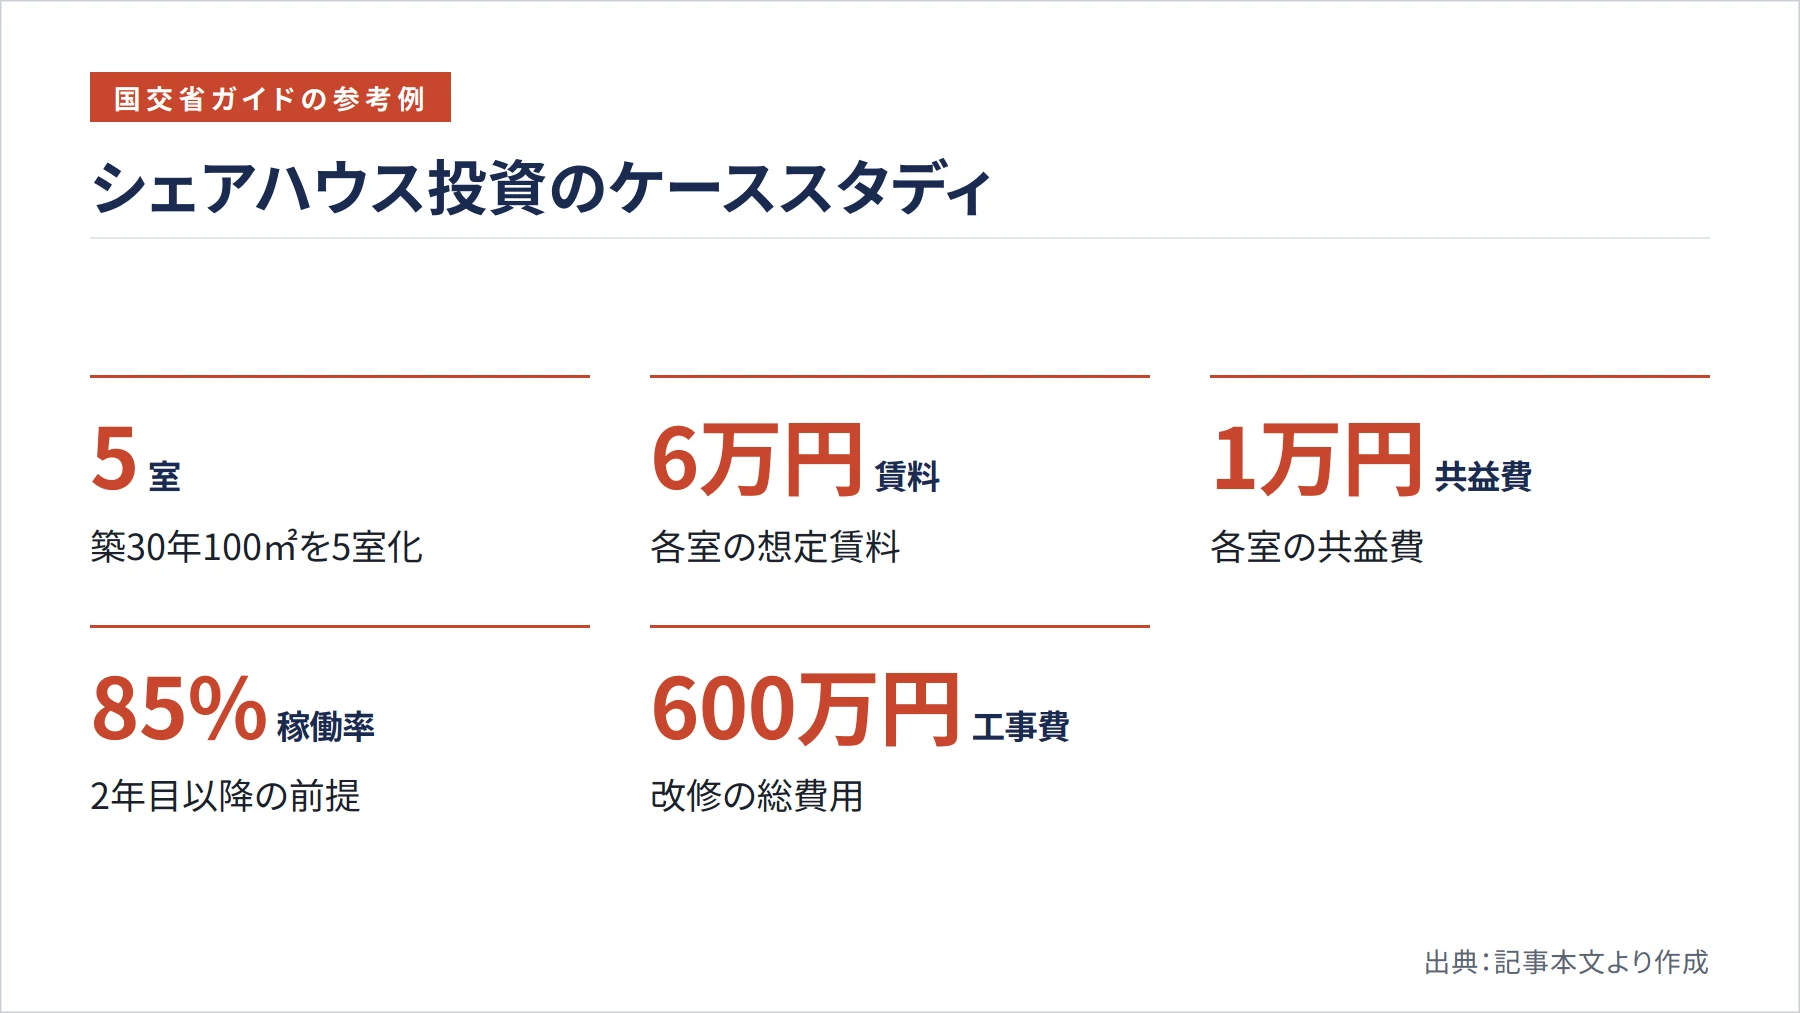
国土交通省のシェアハウスガイドブックでは、築30年木造100㎡を5室化する前提のケーススタディが示されています。賃料6万円・共益費1万円を各室に設定し、稼働率を1年目80%・2年目以降85%、管理委託費を年約78万円、工事費600万円、家具家電100万円などと置いた参考例です。ただし同資料は事業性を保証するものではない参考例と明記しており、この数字をそのまま自分の物件に当てはめるのは危険です。
入居者の回転率が高いことも、家賃改定の機会が多いという点では利点になります。入居者同士の交流が生まれ物件への愛着が高まれば、口コミによる新規入居者の獲得も期待でき、広告費を抑えられる可能性があります。ただし後述するとおり、回転率の高さは退去立会いや原状回復のコスト増にも直結する点を忘れてはいけません。
シェアハウス物件は売却しにくい|出口戦略と流動性リスク
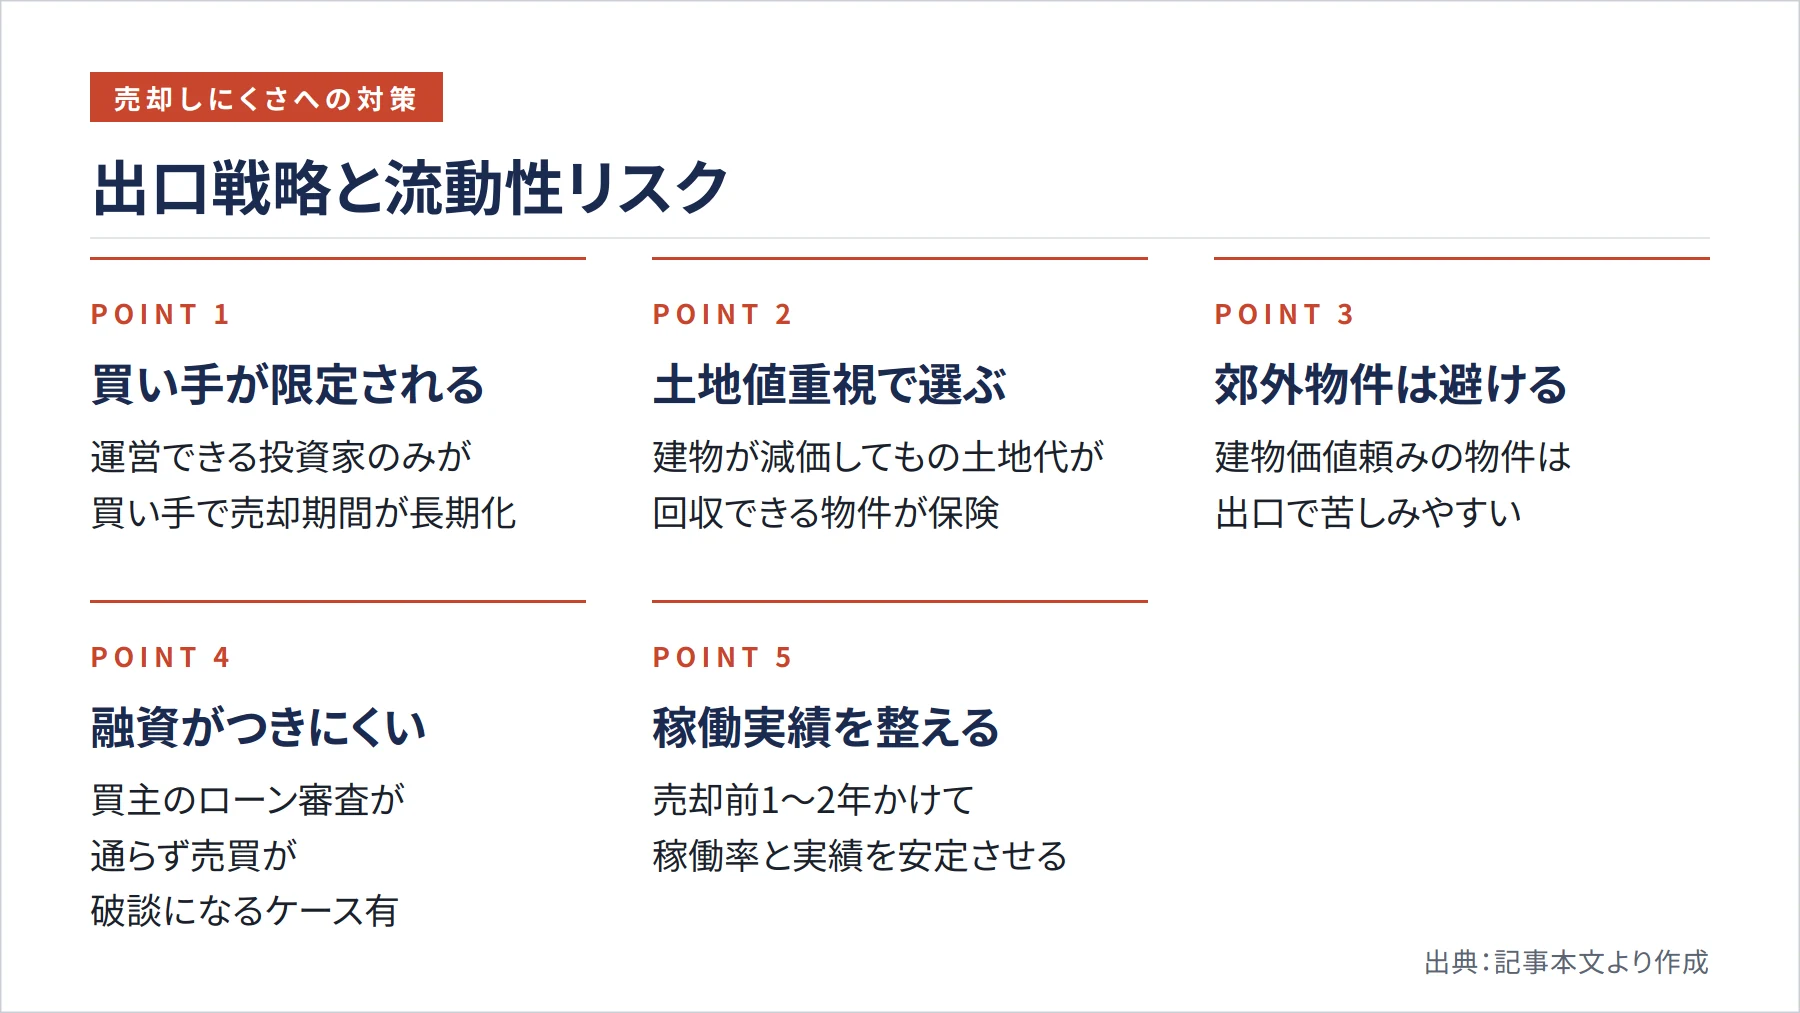
購入前に最も意識すべきなのが出口、つまり売却のしやすさです。シェアハウスの買い手は「シェアハウス運営ができる投資家」に限定されるため、一般的な賃貸住宅より買い手が少なく、売却期間が長期化しやすい構造的な弱点を抱えています。買いたいときに割高になり、売りたいときに買い手がつかないという事態は珍しくありません。
この弱点に備えるには、購入の段階から出口を起点に物件を選ぶ発想が欠かせません。シェアハウスの売却価格は収益還元だけでなく、土地値や積算評価も効いてきます。そのため、建物に値がつかなくなっても土地代が回収できる、いわば「土地代が出る物件」を選んでおくことが保険になります。郊外の建物価値頼みの物件は、出口で苦しみやすいと考えておくべきです。
さらに注意したいのが、買主側の融資です。シェアハウスは融資が付きにくいため、買主のローン審査が通らず売買が破談になるケースがあります。売却を実務的に進めるには、内諾や事前審査の状況を確認しながら商談を進めることが重要です。加えて、売却価格は稼働率やレントロール(各室の賃料・契約状況の一覧)の実績に直結します。売却を考え始めたら1〜2年前から稼働を整え、安定した実績を作っておくことが高値売却の近道です。
管理形態の選択肢と比較|自主管理・管理委託・サブリースの違い
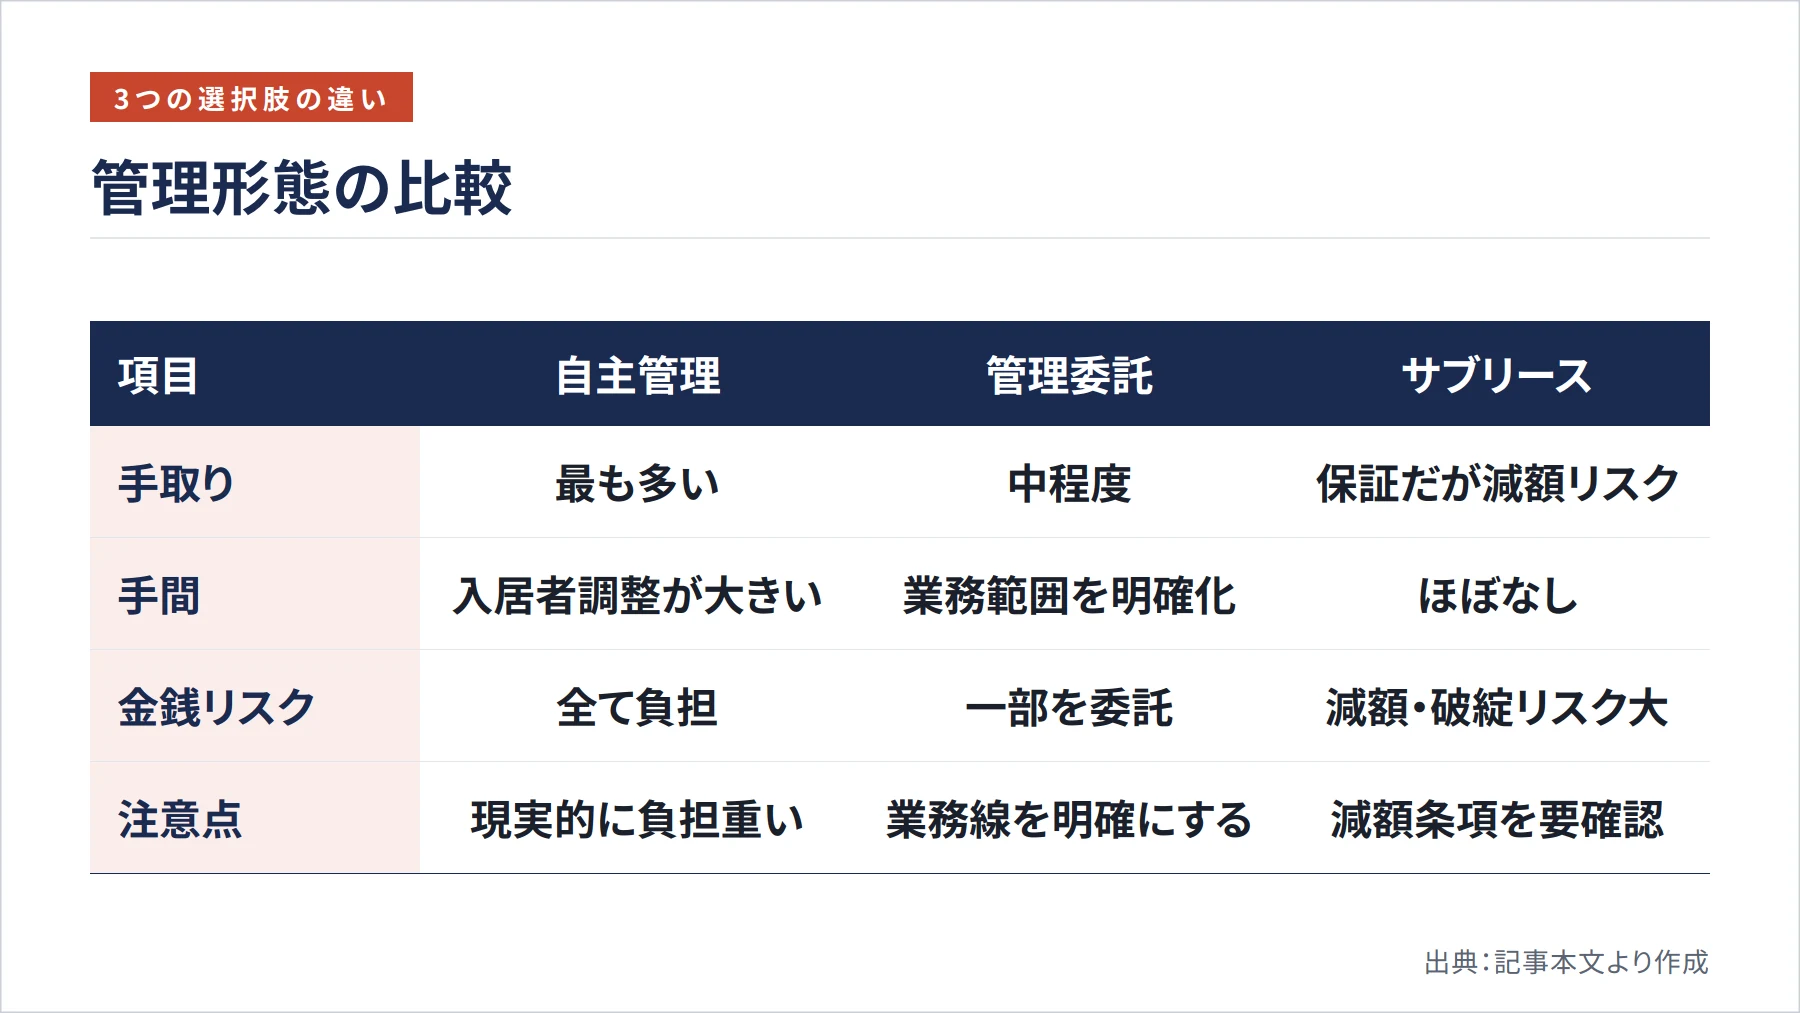
シェアハウスの管理形態は、大きく自主管理・管理委託・サブリース(一括借上)の3つに分かれます。それぞれ手取り・手間・リスク負担が異なり、どれを選ぶかで投資の性格が大きく変わります。
| 管理形態 | 手取り | 手間 | リスク負担 |
|---|---|---|---|
| 自主管理 | 最も多い | 非常に大きい | すべてオーナー |
| 管理委託 | 委託費を差し引く | 中程度 | 空室リスクはオーナー |
| サブリース | 最も少ない | 小さい | 減額・解約リスクあり |
自主管理は手取りが多い反面、入居者間の調整やクレーム対応まで自分で行う必要があり、複数人が共同生活するシェアハウスでは現実的に負担が重すぎます。管理委託は家賃の一定割合に入居者募集・共用部運営の費用を加えた形が一般的で、業務範囲の線引きを契約で明確にすることが大切です。
最も慎重な判断が必要なのがサブリースです。国土交通省は、サブリースでは家賃見直しや解除条件といった潜在的リスクの説明が不十分なまま契約され、トラブルが多発してきたと明記しています。「家賃保証」「空室保証」という言葉は固定収入の約束ではなく、同省の整理によれば、定期的な家賃見直しがある場合はその旨と、借地借家法32条により保証賃料が減額されうることを明確に表示する必要があります。契約前には賃貸住宅管理業法にもとづく重要事項説明で、免責期間・改定周期・解約条件を必ず確認してください。サブリース業者が破綻すれば賃料は止まり、入居者との契約関係の整理にも追われます。
稼働中シェアハウスを買うときのデューデリジェンス
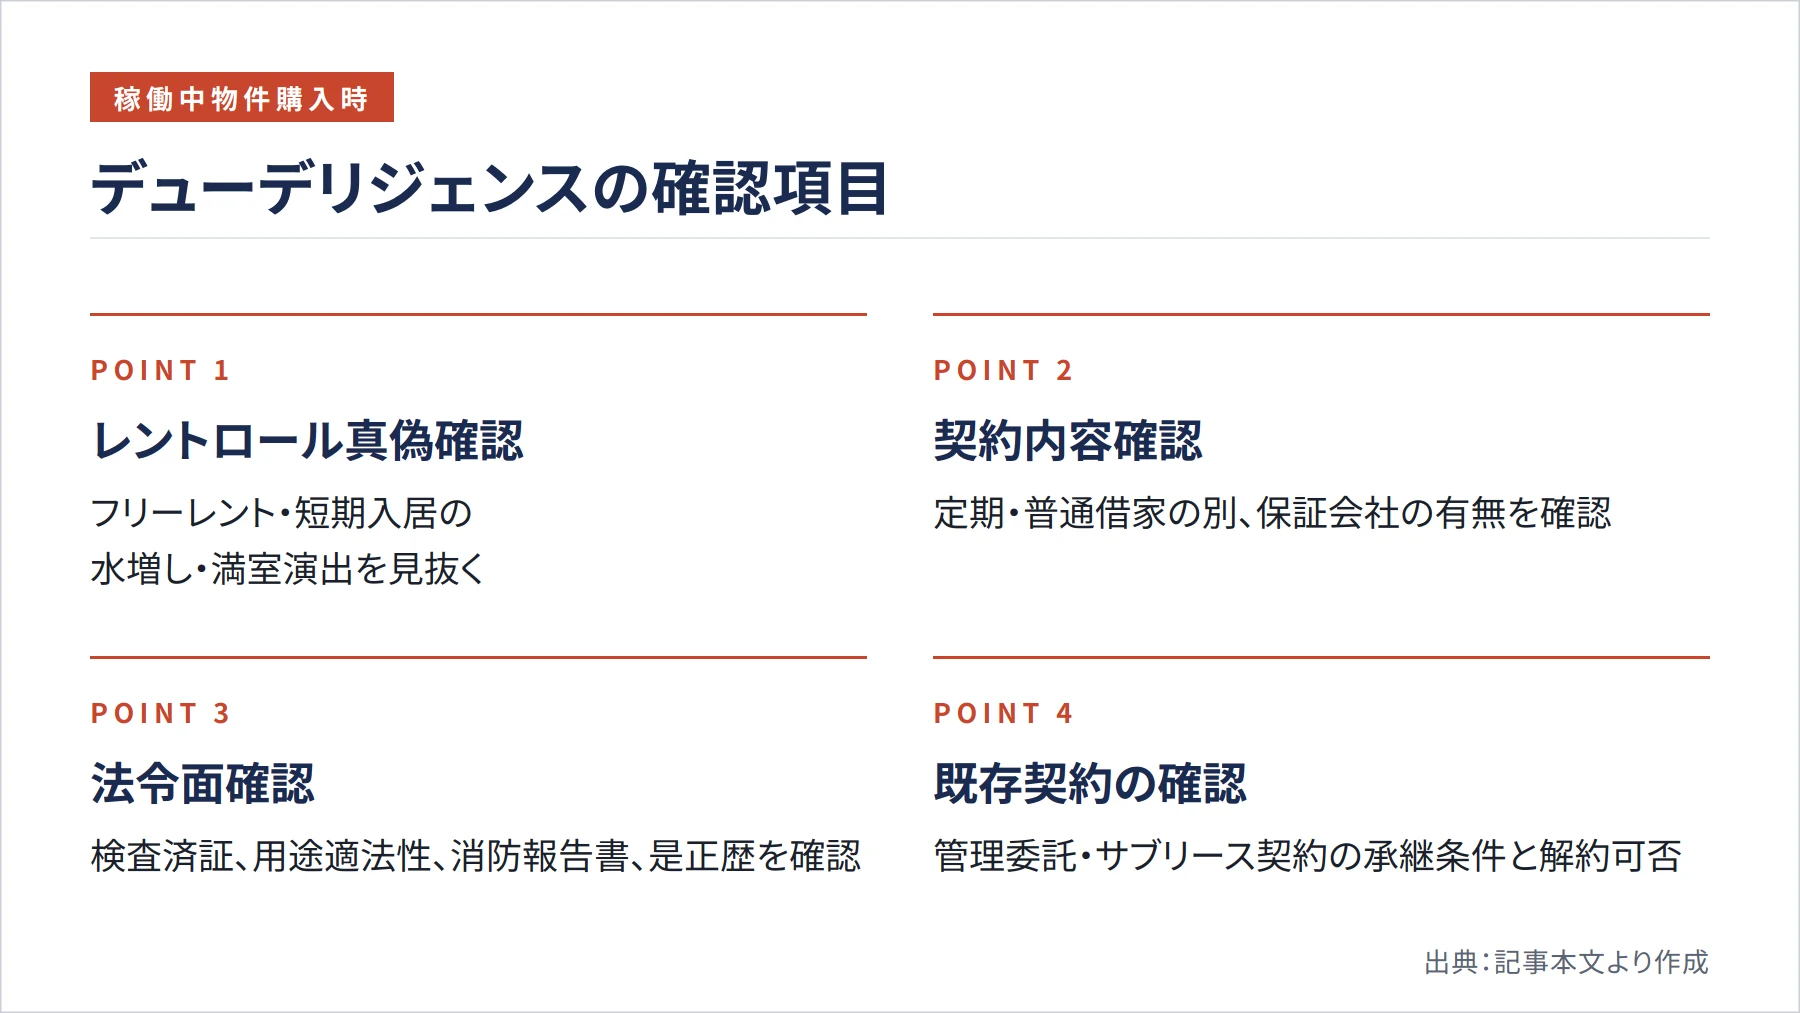
すでに運営中のシェアハウスを買う場合、売主が示す数字をそのまま信じてはいけません。購入前の実査、いわゆるデューデリジェンスで実態を見抜くことが損失回避の分かれ目になります。
まず確認すべきはレントロールの真偽です。フリーレント(一定期間の家賃無料)や短期入居者を使った水増し、売却直前だけの満室演出は珍しくありません。契約書の入居日・契約期間を1件ずつ照合し、実際の入金記録と突き合わせることで、見せかけの満室かどうかを判断できます。入居者の属性と契約内容、つまり定期借家か普通借家か、残置物の扱い、保証会社の有無も確認が必要です。
法令面の確認も欠かせません。検査済証の有無、用途が寄宿舎として適法か、消防用設備点検報告書、過去の是正指導歴はすべて事前に確認すべき項目です。加えて、現オーナーが結んでいる管理委託契約やサブリース契約を引き継ぐ場合は、承継条件と解約の可否を確認しないと、思うように運営方針を変えられないおそれがあります。これらを曖昧にしたまま契約すると、購入後に多額の是正費用を背負うリスクがあります。
建物の劣化と修繕コスト|共用部は想定より早く傷む
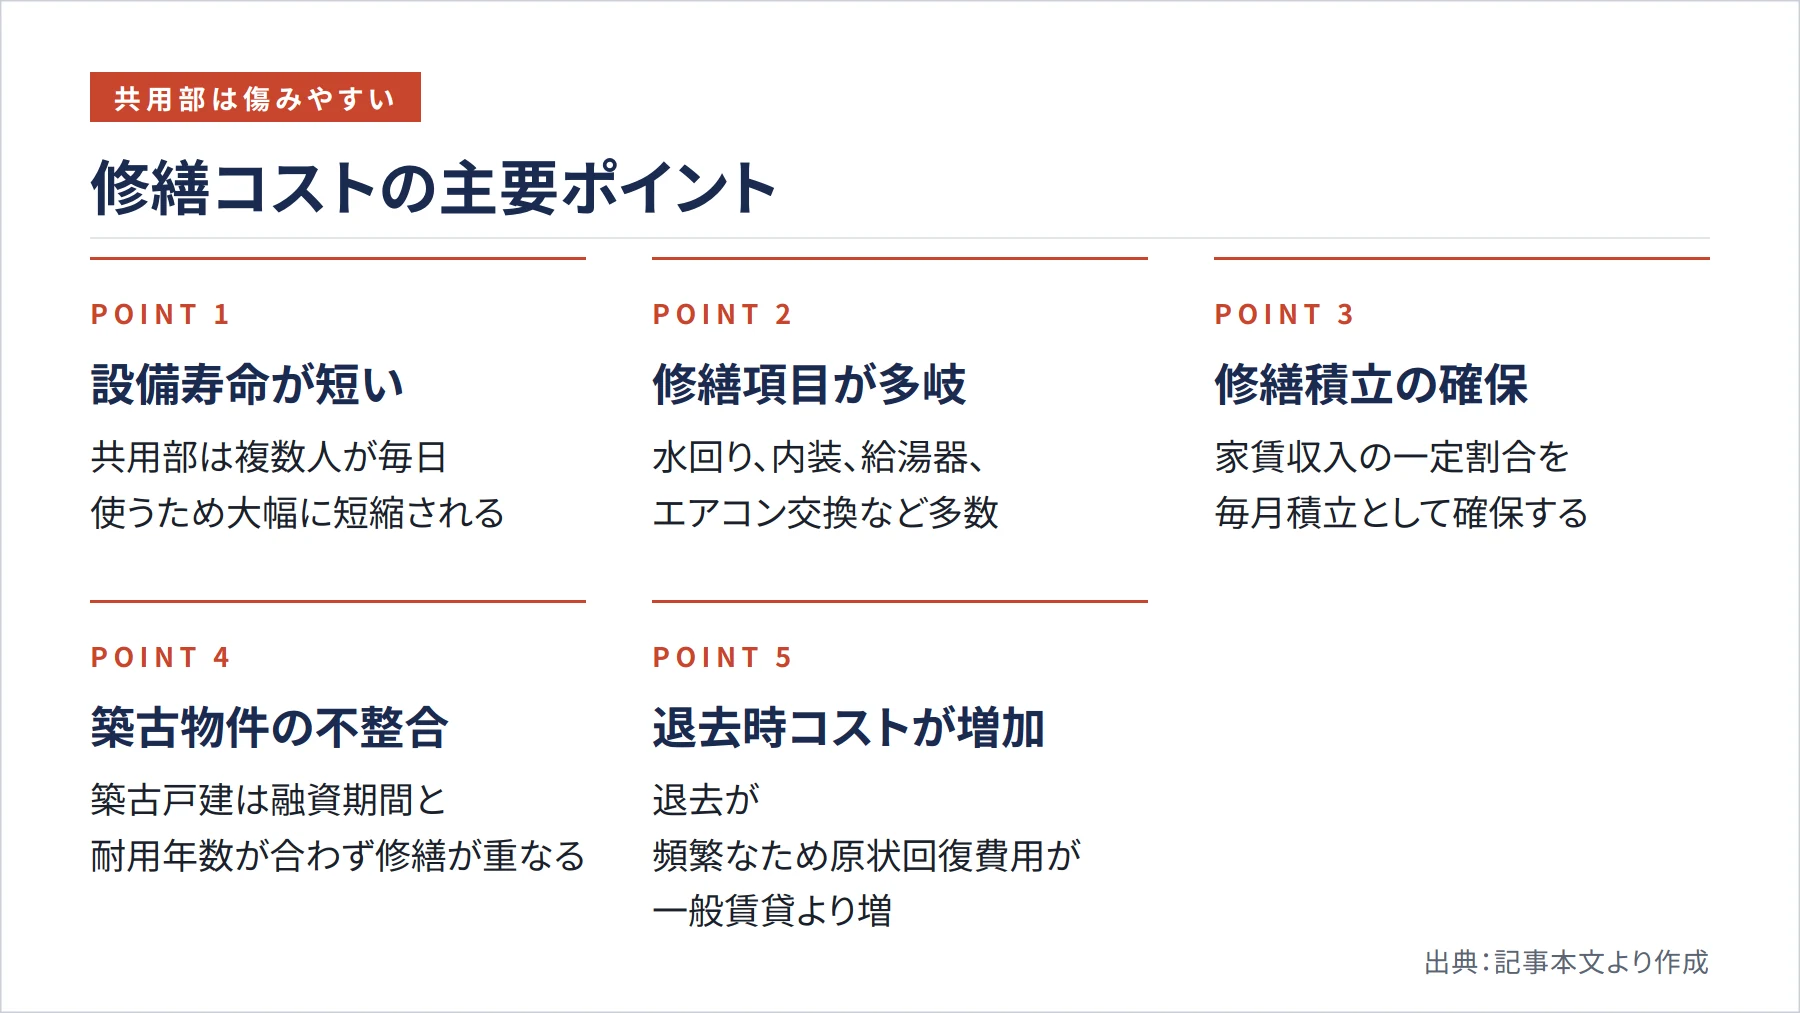
シェアハウスは、建物の劣化が一般賃貸より早く進む点に注意が必要です。共用キッチン・浴室・洗濯機は複数人が毎日使うため、設備寿命は単身世帯の住まいより大幅に短くなります。この劣化速度を見込まずに収支を組むと、修繕のたびに利益が吹き飛びます。
想定しておくべき修繕には、水回りや内装の補修、給湯器やエアコンの交換などがあり、それぞれ更新サイクルが異なります。家賃収入の一定割合を修繕積立として確保し、突発的な出費に備えておくことが安定運営の条件です。特に木造や築古の戸建てを転用した物件は、法定耐用年数と融資期間が合わず、ローン返済が続くうちに大規模修繕が重なる不整合が起きやすい点に注意してください。
退去頻度の高さも修繕コストに直結します。回転が速い分、退去立会いや原状回復の機会が多く、ルール化していないと費用がかさみます。原状回復の範囲や敷金・保証金の設計をあらかじめ明確にし、入居者とのトラブルを防ぐ仕組みを整えておくことが大切です。
シェアハウス投資の主要なリスクと法規制
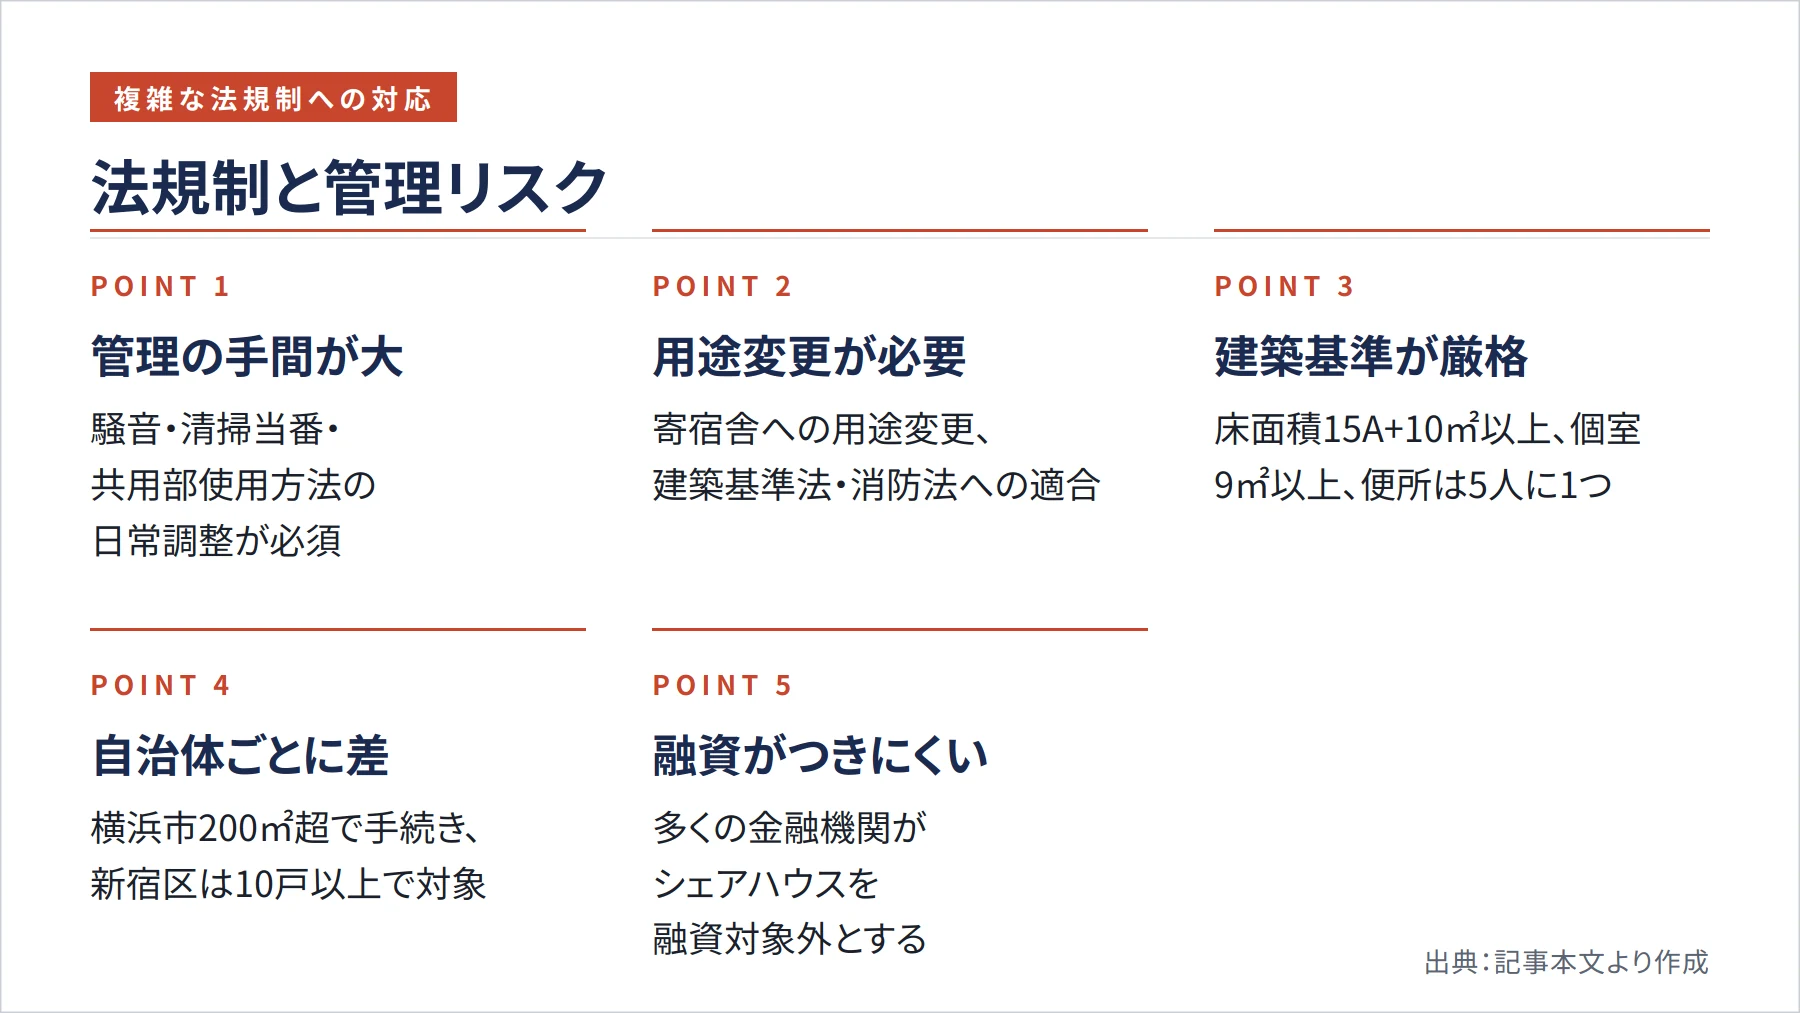
管理の手間が通常の賃貸物件より格段に大きいことも、根本的なリスクです。騒音・共用部の使い方・清掃当番など日常的な調整が欠かせず、問題のある入居者が1人いるだけでコミュニティ全体に悪影響が及びます。入居時の審査基準を明確にし、保証人や緊急連絡先の確認を徹底することが求められます。
法規制の複雑さも大きな課題です。国土交通省のガイドブックによれば、既存住宅をシェアハウス化する場合は原則として寄宿舎への用途変更が必要で、建築基準法への適合や建築確認、消防法等への対応が求められます。改修にあたっては居住人数に応じた便所・浴室・洗面設備・洗濯室と、適切な個室面積の確保が必要とされています。
具体的な基準の目安として、住宅セーフティネット制度のQ&Aでは、シェアハウス全体の床面積は「15A+10㎡以上」、個室は定員1人で9㎡以上、便所・洗面・浴室またはシャワー室は5人に1つ以上の割合で備えることが示されています。シェアハウスは建築基準法上「寄宿舎」に該当し、自治体の供給促進計画で基準が強化・緩和されることがあるため、所在地ごとの確認が欠かせません。
自治体ごとの規制差も見落とせません。たとえば横浜市の案内では、寄宿舎など特殊建築物への用途変更でその部分が200㎡を超える場合は手続きが必要とされています。新宿区では、3階以上でワンルーム形式の住戸が10戸以上、または総住戸の3分の1以上だと、寄宿舎を含めワンルームマンション条例の対象になります。自治体によって必要な手続きや基準が大きく異なるため、物件取得前に建築士や専門家へ相談し、法令遵守に必要な工事と費用を正確に把握することが重要です。
融資の付きにくさも現実的な壁です。難物件に対応するとされる金融機関でも、シェアハウスは融資不可とされる例があります。また、属性要件を満たす投資家向けの銀行でも、シェアハウスは対象外とされるケースが確認されています。複数の金融機関に相談し、収益性を数値で示しながら条件を探る姿勢が重要です。
利回りは実質で見る|稼働率が利益を左右する
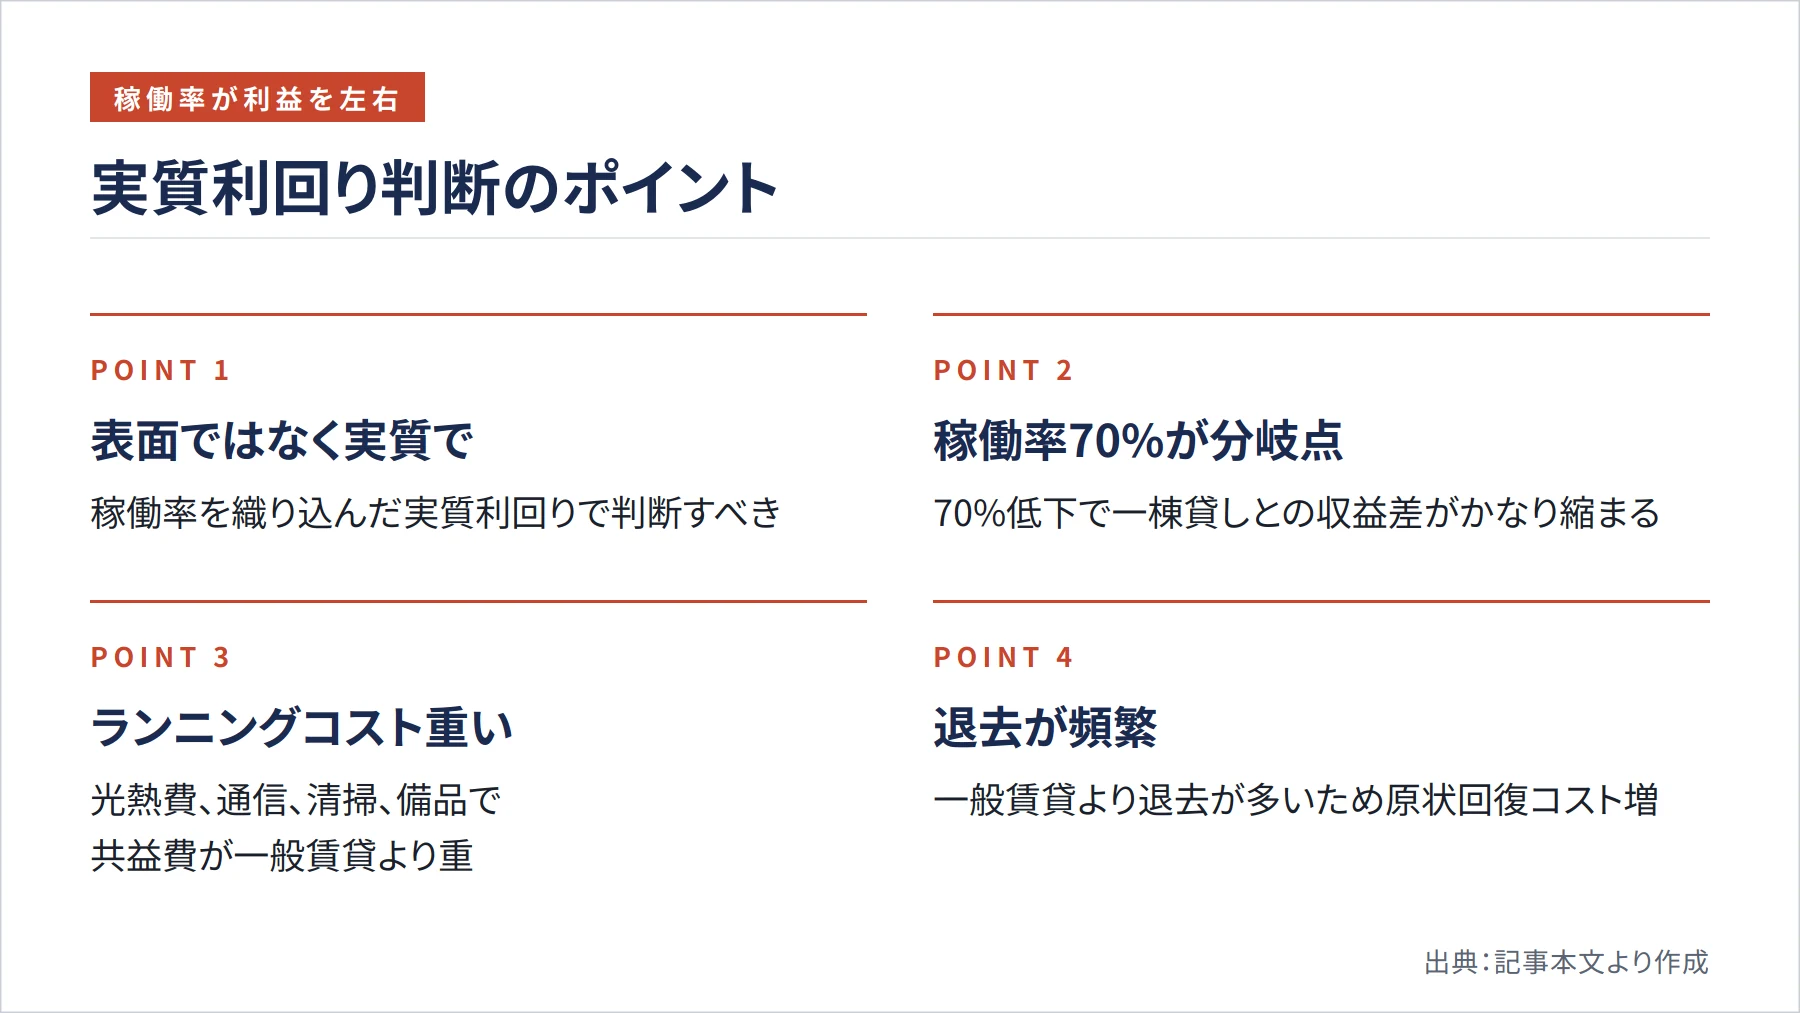
シェアハウスの収益性を判断するうえで最も重要なのは、表面利回りではなく稼働率を織り込んだ実質利回りです。独自調査でも、稼働率の低下は「収入減」と「コスト率上昇」の二重打撃となり、実質利回りを強く押し下げることが指摘されています。
満室前提で判断するのは特に危険です。年間を通じた満室は現実的ではなく、稼働率が70%まで落ちると一棟貸しとの収益差はかなり縮まります。シェアハウス特有のランニングコストとして、共用部の光熱費・インターネット回線・定期清掃・備品補充・家具家電の維持費が毎月かかり、さらに退去が一般賃貸より頻繁に起こります。共益費は一般賃貸の管理費より重く、消耗品や水道光熱費まで含めて包括的に設計されるのが一般的です。これらをすべて収支計画に織り込んで、保守的な前提で判断しましょう。
シェアハウス投資の失敗事例と回避策
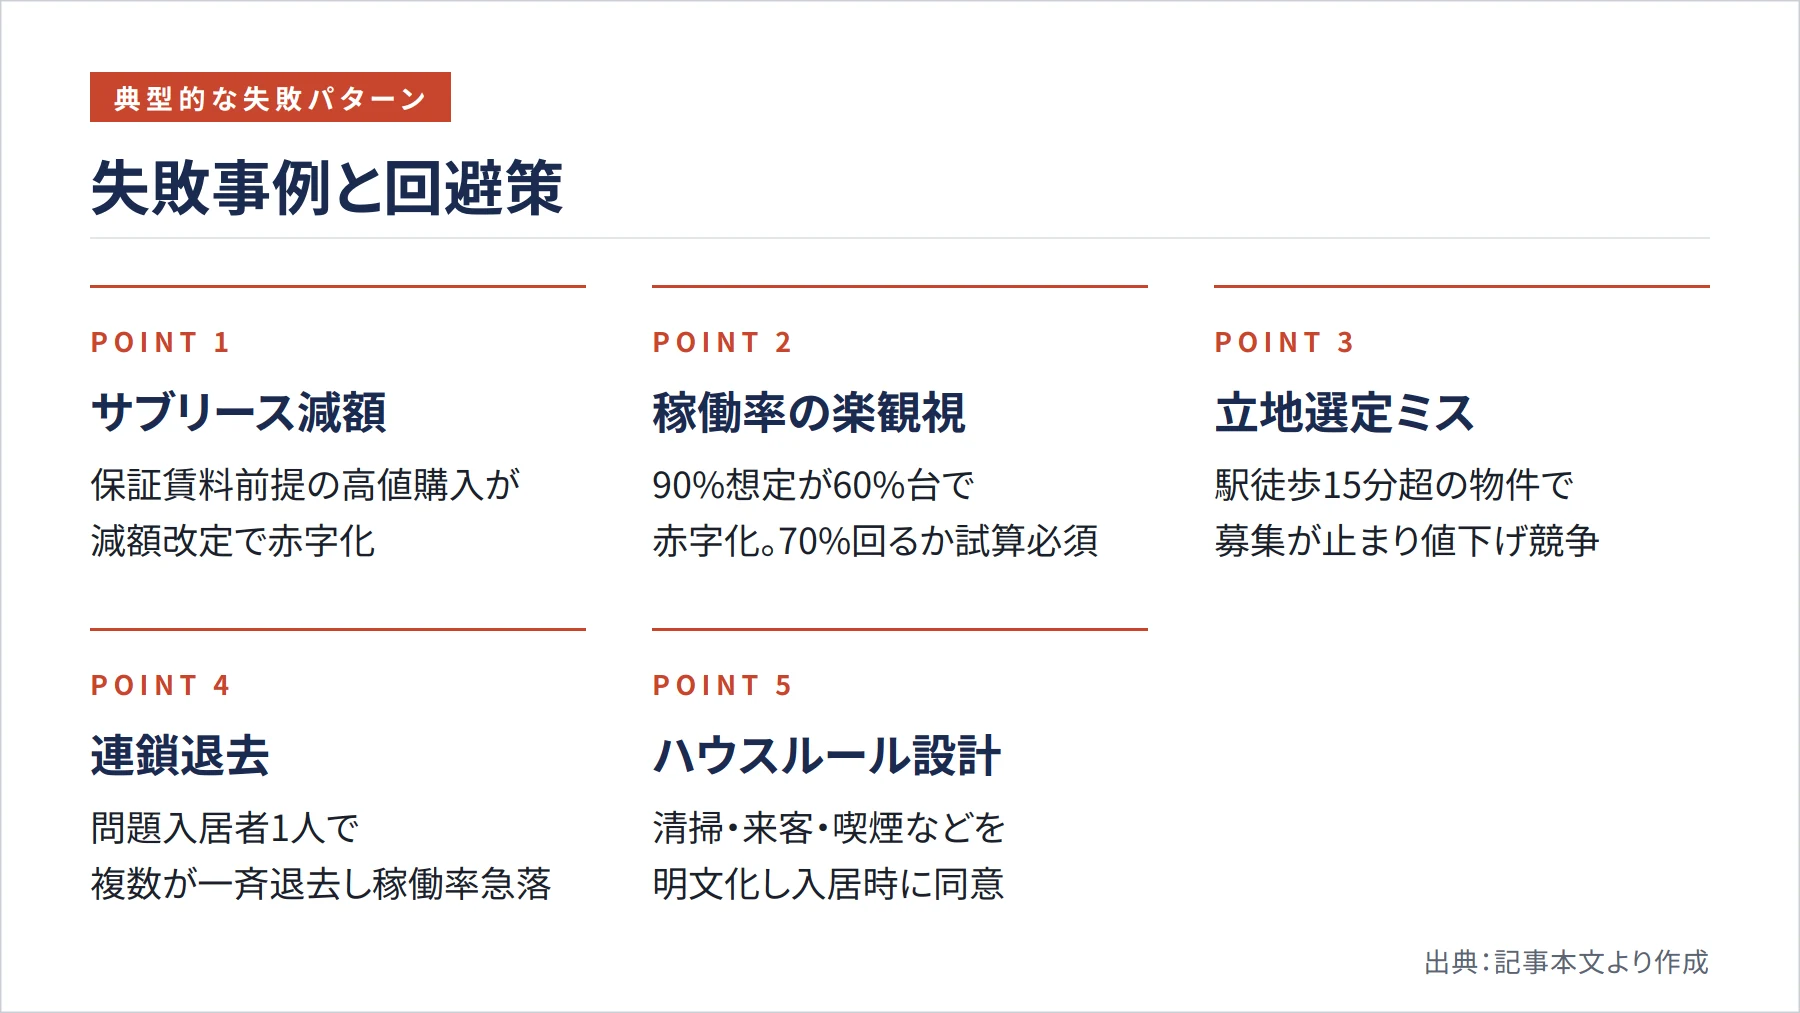
危険性を具体的にイメージするために、典型的な失敗パターンを見ておきましょう。まず多いのが、サブリース賃料の減額・停止で返済不能に陥るケースです。いわゆる「かぼちゃの馬車型」で、保証賃料を前提に高値で購入したものの、減額改定や業者破綻で収入が激減しました。回避のポイントは、サブリース契約の減額条項と解約条件を契約前に確認し、保証賃料に依存しない収支でも成立する物件を選ぶことです。
次に、想定稼働率90%で計画したものの実稼働が60%台にとどまり赤字化したケースです。楽観的な稼働前提は命取りになるため、70%程度の稼働でも返済が回るかを必ず試算してください。立地選定ミスも典型的な失敗です。駅から徒歩15分を超える郊外物件で募集が止まり、値下げ競争に陥って利益が消えた例があります。主要ターゲットの若年層や外国人は公共交通機関を重視するため、駅からの距離は妥協してはいけません。
最後に、入居者間トラブルが連鎖退去を招くケースです。1人の迷惑行為がきっかけで複数の入居者が一斉に退去し、稼働率が急落しました。これは次に述べるハウスルールの設計と運用で大きく防げます。
コミュニティとハウスルールの設計・運用
連鎖退去を防ぐ鍵は、入居前のルール設計と入居審査にあります。清掃当番・来客・喫煙・騒音・共用品の使用などをハウスルールとして明文化し、入居時に同意を得ておくことが基本です。審査では現地見学や面接、本人確認を通じて、就業状況や生活時間帯、国籍構成のバランスを見極めます。国交省ガイド掲載の調査でも、現地見学85%、面接79%、本人確認92%が実施されており、入居審査は成功の土台とされています。
違反が起きたときの是正プロセスも事前に決めておきます。注意から改善依頼、最終的な契約解除までの手順を整理し、必要に応じて再契約を拒否できるようにしておくと、問題のある入居者を長期化させずに済みます。同調査では契約形態の75%が定期建物賃貸借契約で、期間満了時に再契約を見送れる点がシェアハウスと相性が良いとされています。良好なコミュニティを維持する運営会社は、共用部の設計やイベントで交流を促しており、放置された物件との差はここに表れます。
シェアハウス投資を今から始めるべきか
シェアハウス投資は、市場が健全化した現在だからこそ、真剣に取り組む投資家にとってチャンスがあります。重要なのは、高利回りという魅力だけに目を奪われず、売却しにくさ・サブリースの減額・共用部の劣化といったリスクを正しく理解し、対策を講じることです。
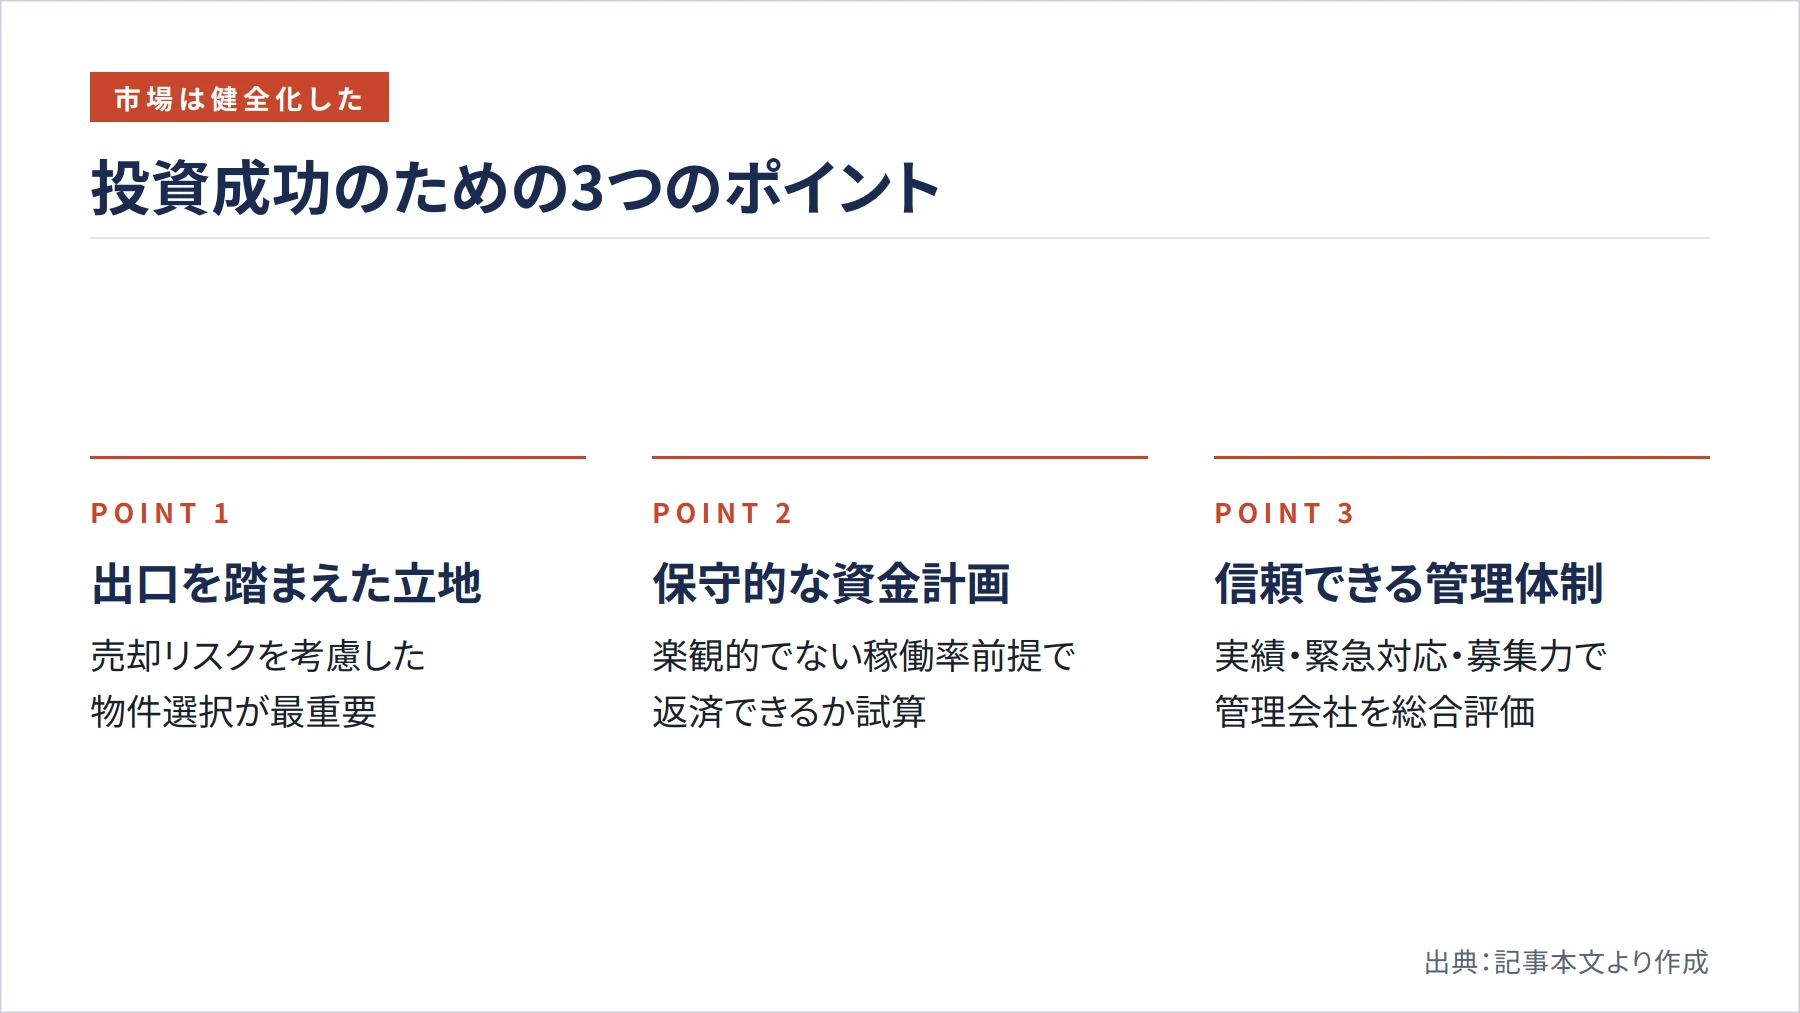
成功の鍵は、出口を見据えた立地選び、保守的な稼働前提の資金計画、そして信頼できる管理体制の3つにあります。管理会社を選ぶ際は、シェアハウス運営の実績、緊急時の対応体制、入居者募集力を総合的に評価しましょう。これから始める方は、まず管理しやすい規模の物件から経験を積み、実際の運営を通じて知識を蓄えることをおすすめします。焦らず着実に経験を重ねることが、長期的な成功への近道です。最新の制度や自治体ごとの基準は、各公的機関の公式サイトで必ず確認してください。
参考文献・出典
- 国土交通省「シェアハウスガイドブック」 — https://www.mlit.go.jp/common/001207549.pdf
- 国土交通省「住宅セーフティネット制度活用Q&A集」 — https://www.mlit.go.jp/common/001207615.pdf
- 国土交通省「賃貸住宅管理業法ポータルサイト(適正化のための措置)」 — https://www.mlit.go.jp/tochi_fudousan_kensetsugyo/pm_portal/sublease.html
- 国土交通省「賃貸住宅管理業法ポータルサイト(よくある質問)」 — https://www.mlit.go.jp/tochi_fudousan_kensetsugyo/pm_portal/faq.html
- 新宿区「ワンルームマンション等の建築及び管理に関する条例」 — https://www.city.shinjuku.lg.jp/kusei/file13_00014.html
- 横浜市「建築・造成等に係る法律について」 — https://www.city.yokohama.lg.jp/kurashi/machizukuri-kankyo/kenchiku/sodan/ihan/kenchikutonohoritsu.html
