不動産投資や住宅購入を検討していると、「抵当権」という言葉を必ず目にします。しかし、その仕組みを正確に理解している方は意外と少なく、「担保に入れると家を取られてしまうのでは?」と不安を感じる方も多いのではないでしょうか。この記事では、抵当権の基本的な定義から、住宅ローン完済後の抹消手続きまでをわかりやすく解説します。不動産投資を始める前に知っておくべき法律の基礎知識として、ぜひ最後まで読んでみてください。
抵当権の定義と基本的な仕組み
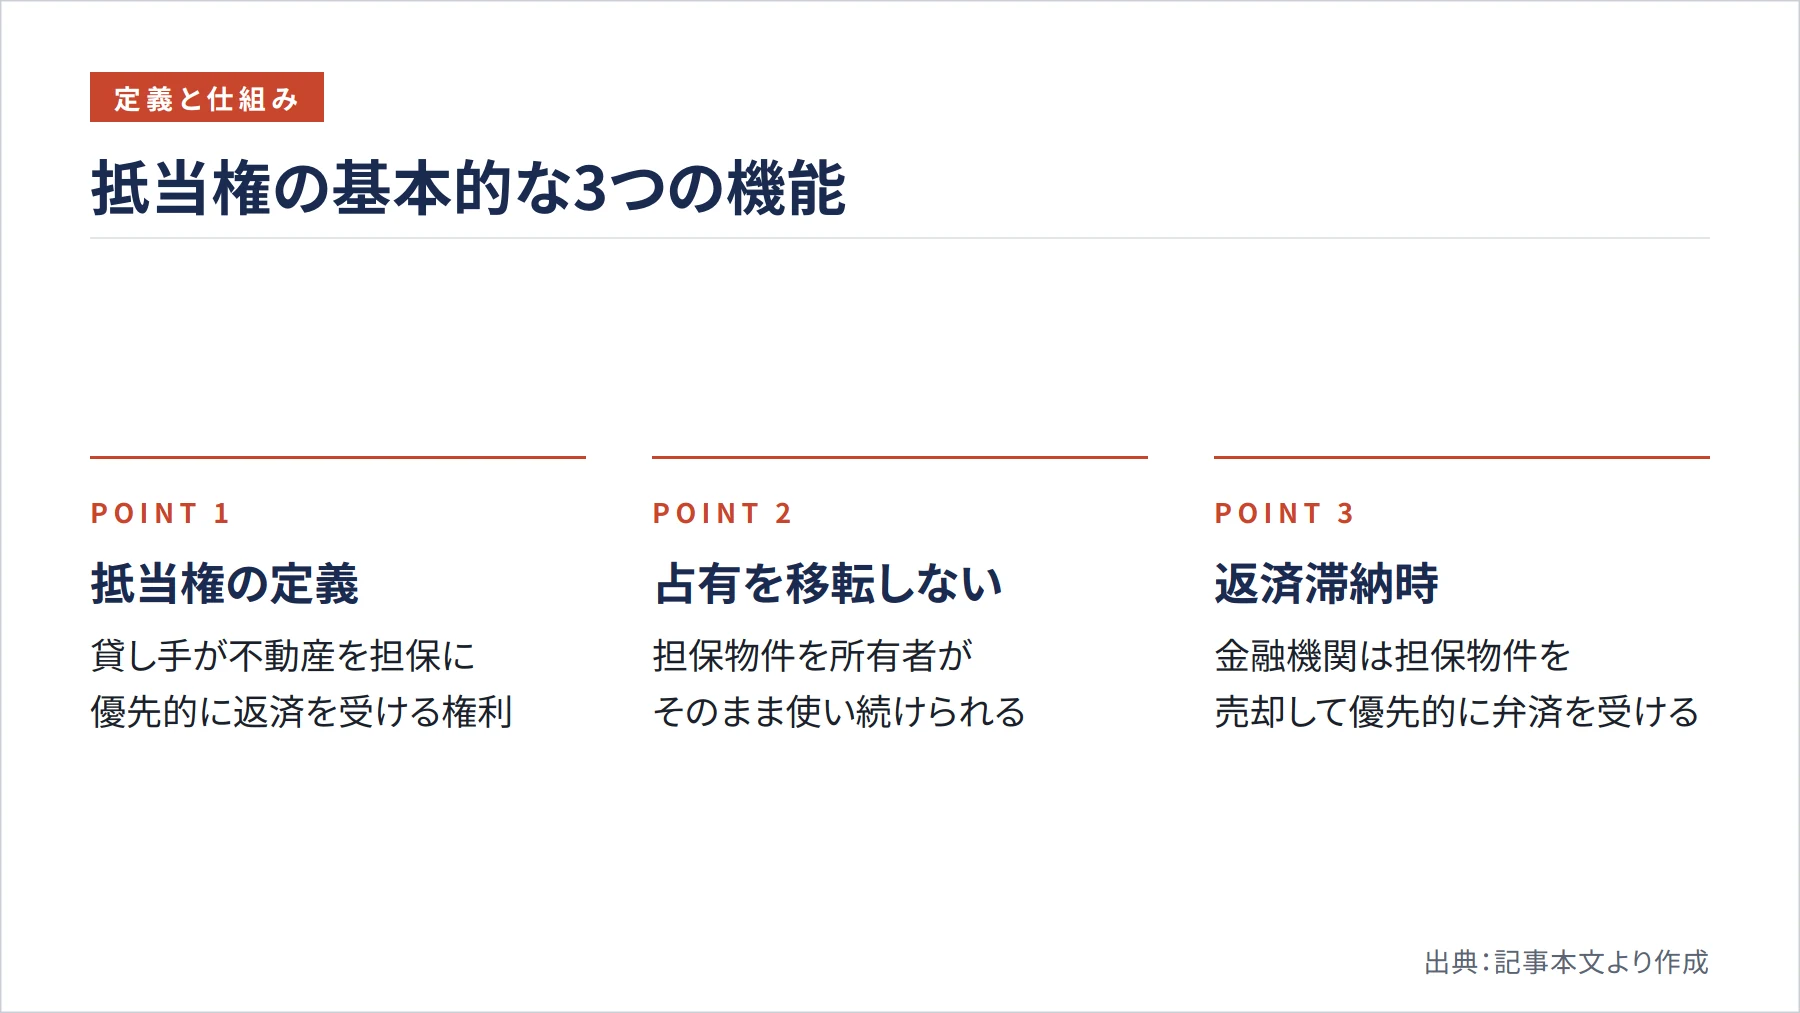
まず押さえておきたいのは、抵当権とは何かという根本的な定義です。民法第369条(e-Gov法令検索 https://laws.e-gov.go.jp/law/129AC0000000089)によると、「抵当権者は、債務者又は第三者が占有を移転しないで債務の担保に供した不動産について、他の債権者に先立って自己の債権の弁済を受ける権利を有する」と定められています。少し難しい表現ですが、要点を整理すると「お金を貸した側が、不動産を担保にして優先的に返済を受けられる権利」ということになります。
ここで重要なのは、「占有を移転しないで」という部分です。これは、担保に入れた不動産を所有者がそのまま使い続けられることを意味します。つまり、住宅ローンを組んで自宅に抵当権を設定しても、ローン返済中は普通に住み続けることができます。りそな銀行の住宅ローン用語集(https://www.resonabank.co.jp/kojin/jutaku/yougo/yougo_jutaku_0021.html)でも「担保の目的物をそのまま使用していただいたうえで」と説明されており、この点は実務上も明確に示されています。
一方で、返済が滞った場合、金融機関は担保物件を売却してその代金から優先的に弁済を受けることができます。これが抵当権の核心的な機能であり、金融機関がリスクを取って融資できる理由でもあります。不動産投資家にとっては、融資を受けやすくなる仕組みの根拠として理解しておくことが大切です。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
住宅ローンと抵当権の関係

不動産を購入する際に住宅ローンを利用すると、ほぼ必ず抵当権が設定されます。金融機関は多額の資金を貸し出す代わりに、購入した不動産を担保として確保するわけです。この仕組みがあるからこそ、金融機関は長期にわたる住宅ローンを提供できるといえます。
住宅金融支援機構の融資制度(https://www.jhf.go.jp/fukkou/jisuberi/jouken.html)でも、「原則として、融資金に係る建物および敷地に機構の第1順位の抵当権を設定できること」が融資の要件として明記されています。「第1順位」という表現が示すように、複数の抵当権が設定される場合には順位が存在し、返済を受ける優先度が変わります。不動産投資で複数の融資を受ける場合には、この順位の概念が特に重要になります。
また、抵当権は不動産の登記簿(登記記録)に記録されます。法務局(https://houmukyoku.moj.go.jp/homu/page_000001_00051.html)によると、不動産の権利に関する登記として所有権・抵当権・賃借権などが挙げられており、抵当権は登記によって第三者にも対抗できる権利となります。つまり、不動産を購入する際には登記簿を確認することで、その物件に抵当権が設定されているかどうかを誰でも調べることができます。
抵当権抹消登記の手続きと必要書類
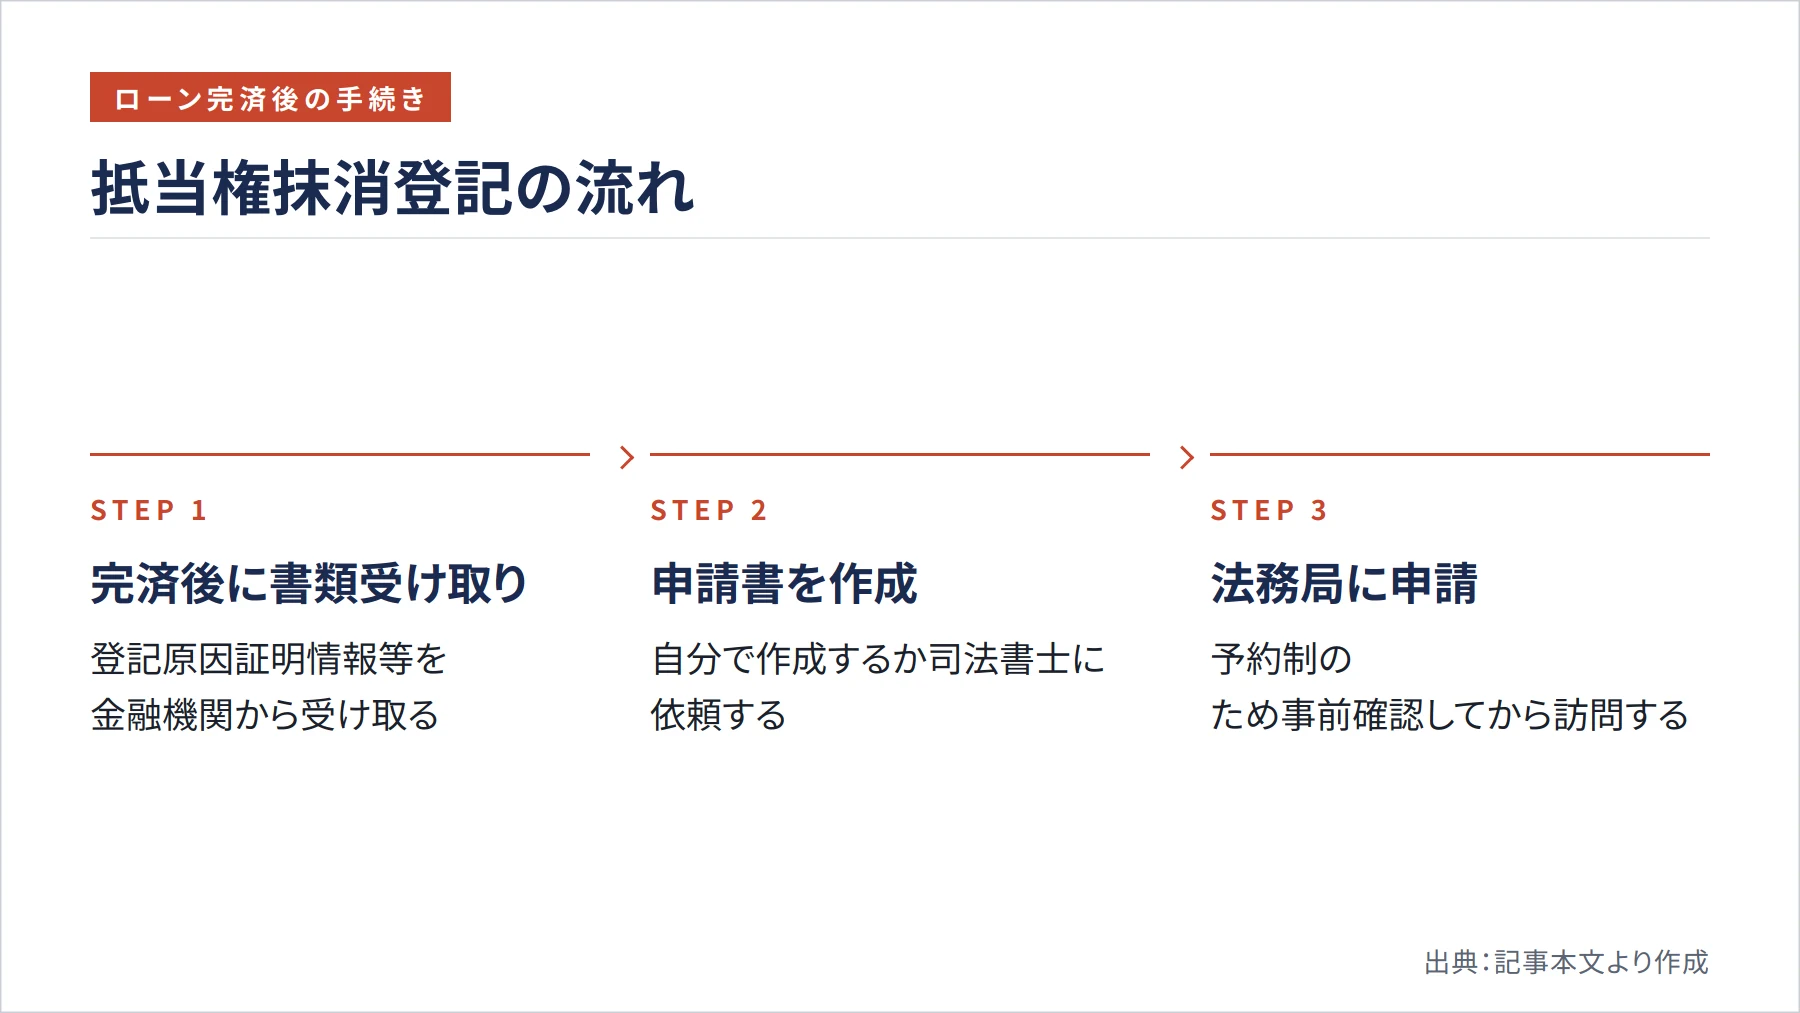
住宅ローンを完済したら、次に行うべき重要な手続きが抵当権の抹消登記です。法務局(https://houmukyoku.moj.go.jp/homu/static/info_net_00001.html)は、「抵当権の登記の抹消に必要な書類を金融機関等から受け取られた際には、紛失・汚損等しないようにして、できるだけ速やかに法務局(登記所)に登記申請されることをおすすめします」と案内しています。完済後に放置してしまうと、将来の売却や再融資の際に手続きが複雑になる可能性があるため、速やかな対応が望ましいといえます。
抵当権抹消登記に必要な書類について、法務局(https://houmukyoku.moj.go.jp/homu/fudosan_online02.html)は次の3点を挙げています。まず「登記原因証明情報」で、これは「解除証書」や「弁済証書」といった表題で金融機関が発行する、抵当権の消滅を証明する書類です。次に「委任状」、そして「登記識別情報または登記済証」が必要となります。これらの書類は一般的に抵当権者である金融機関から送付されるため、完済後に届く書類を大切に保管しておくことが重要です。
一方で、登記申請書は自分で作成するか、司法書士などの専門家に依頼する必要があります(法務局 https://houmukyoku.moj.go.jp/homu/content/001369111.pdf)。申請書の作成に不安がある場合は、司法書士に依頼することが一般的です。また、法務局での登記手続案内は予約制となっているため、事前に確認してから訪問することをおすすめします。
不動産投資における抵当権の実務的な意味
不動産投資家にとって、抵当権は融資戦略と深く結びついています。投資用物件を購入する際、金融機関は物件の担保価値を評価したうえで融資額を決定します。そのため、担保評価が高い物件ほど有利な条件で融資を受けやすくなるという関係があります。
また、すでに抵当権が設定されている物件を購入する場合には注意が必要です。売買契約の際には、売主が残債を完済して抵当権を抹消したうえで所有権を移転するのが一般的な流れです。もし抵当権が残ったまま所有権が移転してしまうと、前の所有者の債務不履行によって購入した物件が競売にかけられるリスクが生じます。物件購入前に登記簿謄本で抵当権の有無を必ず確認することは、不動産投資の基本中の基本といえます。
さらに、不動産投資では複数の物件を所有するにつれて、既存物件の担保余力(担保価値から残債を差し引いた部分)が次の融資に活用できる場合があります。この仕組みを理解することで、資産規模を段階的に拡大していく戦略が立てやすくなります。ただし、融資条件や担保評価の基準は金融機関によって異なるため、個別に相談することが重要です。
まとめ
抵当権とは、住宅ローンや不動産投資ローンの担保として不動産に設定される権利です。民法に基づく制度であり、所有者はローン返済中も不動産をそのまま使い続けられる点が大きな特徴です。返済が完了したら、法務局への抵当権抹消登記を速やかに行うことが推奨されており、必要書類は金融機関から送付されますが、登記申請書は自分で作成するか専門家に依頼する必要があります。
不動産投資を始めるうえで、抵当権の仕組みを正しく理解することは、融資戦略や物件選びの判断に直結します。まずは登記簿謄本の読み方を学び、物件に設定されている権利関係を自分で確認できるようになることが、投資家としての第一歩です。制度の詳細や手続きの最新情報は、法務局の公式サイトや各金融機関の窓口でご確認ください。
参考文献・出典
- 民法(e-Gov法令検索) — https://laws.e-gov.go.jp/law/129AC0000000089
- 住宅ローン等を完済した方へ(抵当権の登記の抹消手続のご案内):法務局 — https://houmukyoku.moj.go.jp/homu/static/info-net_00001.html
- 住宅ローン等を完済した(抵当権抹消の登記をオンライン申請したい方):法務局 — https://houmukyoku.moj.go.jp/homu/fudosan_online02.html
- 抵当権の登記の抹消を申請するために必要な書類と費用:法務局 — https://houmukyoku.moj.go.jp/homu/content/001369111.pdf
- 登記の申請を御検討されている皆さまへ:法務局 — https://houmukyoku.moj.go.jp/homu/page_000001_00051.html
- 抵当権|住宅ローンの用語集|りそな銀行・埼玉りそな銀行・関西みらい銀行・みなと銀行 — https://www.resonabank.co.jp/kojin/jutaku/yougo/yougo_jutaku_0021.html
- 地すべり等関連住宅融資|住宅金融支援機構 — https://www.jhf.go.jp/fukkou/jisuberi/jouken.html