
不動産投資を始めようと金融機関に相談したとき、「団信なしの投資ローン」を提案されて戸惑った経験はないでしょうか。住宅ローンでは当たり前のように付帯している団体信用生命保険が、投資用物件では必須ではないと聞いて、万が一のときに家族へ借金が残るのではないかと心配になるのは自然なことです。実際、団信なしのローンには金利が低いというメリットがありますが、それだけで判断するのは危険です。この記事では、団信なしの投資ローンの本質的なリスクから具体的な対策まで、正確な情報をもとに解説します。正しい知識を身につけることで、自分の状況に合った最適な選択ができるようになるでしょう。
団信なしの投資ローンとは何か
団信なしの投資ローンとは、団体信用生命保険(団信)が付帯していない不動産投資用の融資商品のことです。住宅ローンでは、借入者が死亡または高度障害状態になった場合に保険金でローン残債が完済される仕組みが標準となっています。しかし投資用物件のローンでは、この団信が必ずしも付いているわけではありません。
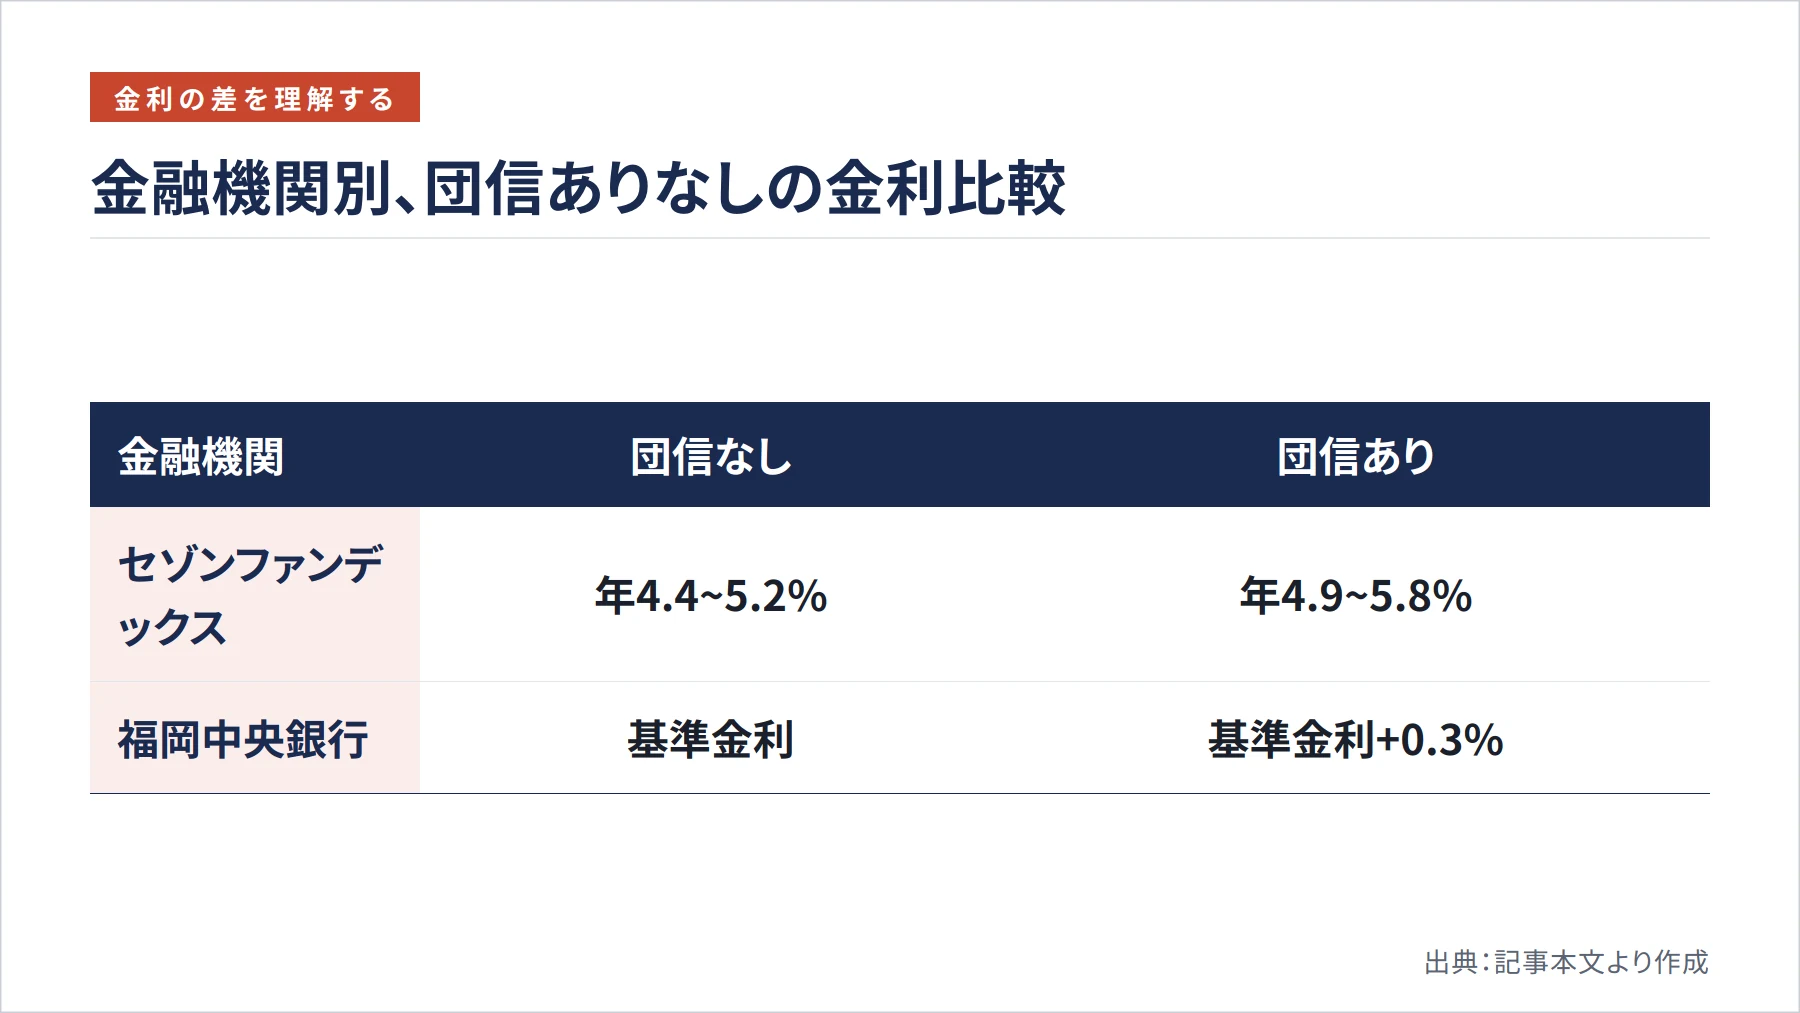
金融機関が団信なしのローンを提供する背景には、コスト構造の問題があります。団信の保険料は通常、金融機関が負担するか金利に上乗せされる形で借入者が支払います。つまり団信を外すことで金融機関はコストを削減でき、その分を金利引き下げという形で還元できるのです。実際の商品例を見ると、セゾンファンデックスの不動産投資ローンでは、団信なしの場合の変動金利が年4.4〜5.2%であるのに対し、団信ありの場合は年4.9〜5.8%と設定されており、団信の有無で金利に差が生まれていることがわかります。また、福岡中央銀行のアパートローンでも、団体信用生命保険に加入する場合は金利に年0.3%が上乗せされる仕組みです。
健康状態に課題がある方にとっても、団信なしのローンは重要な選択肢になります。持病がある方や過去に大きな病気を経験した方は、団信の加入審査に通らないことがあります。そのような場合でも、団信なしであればローンを組める可能性が開けるわけです。ただし、団信なしのローンは投資用物件に限られており、自己居住用の住宅ローンでは基本的に団信加入が必須条件となっている点は押さえておきましょう。これは金融機関が投資用物件を事業性融資と位置づけ、住宅ローンとは異なるリスク管理を行っているためです。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
団信なしのリスクを正しく理解する
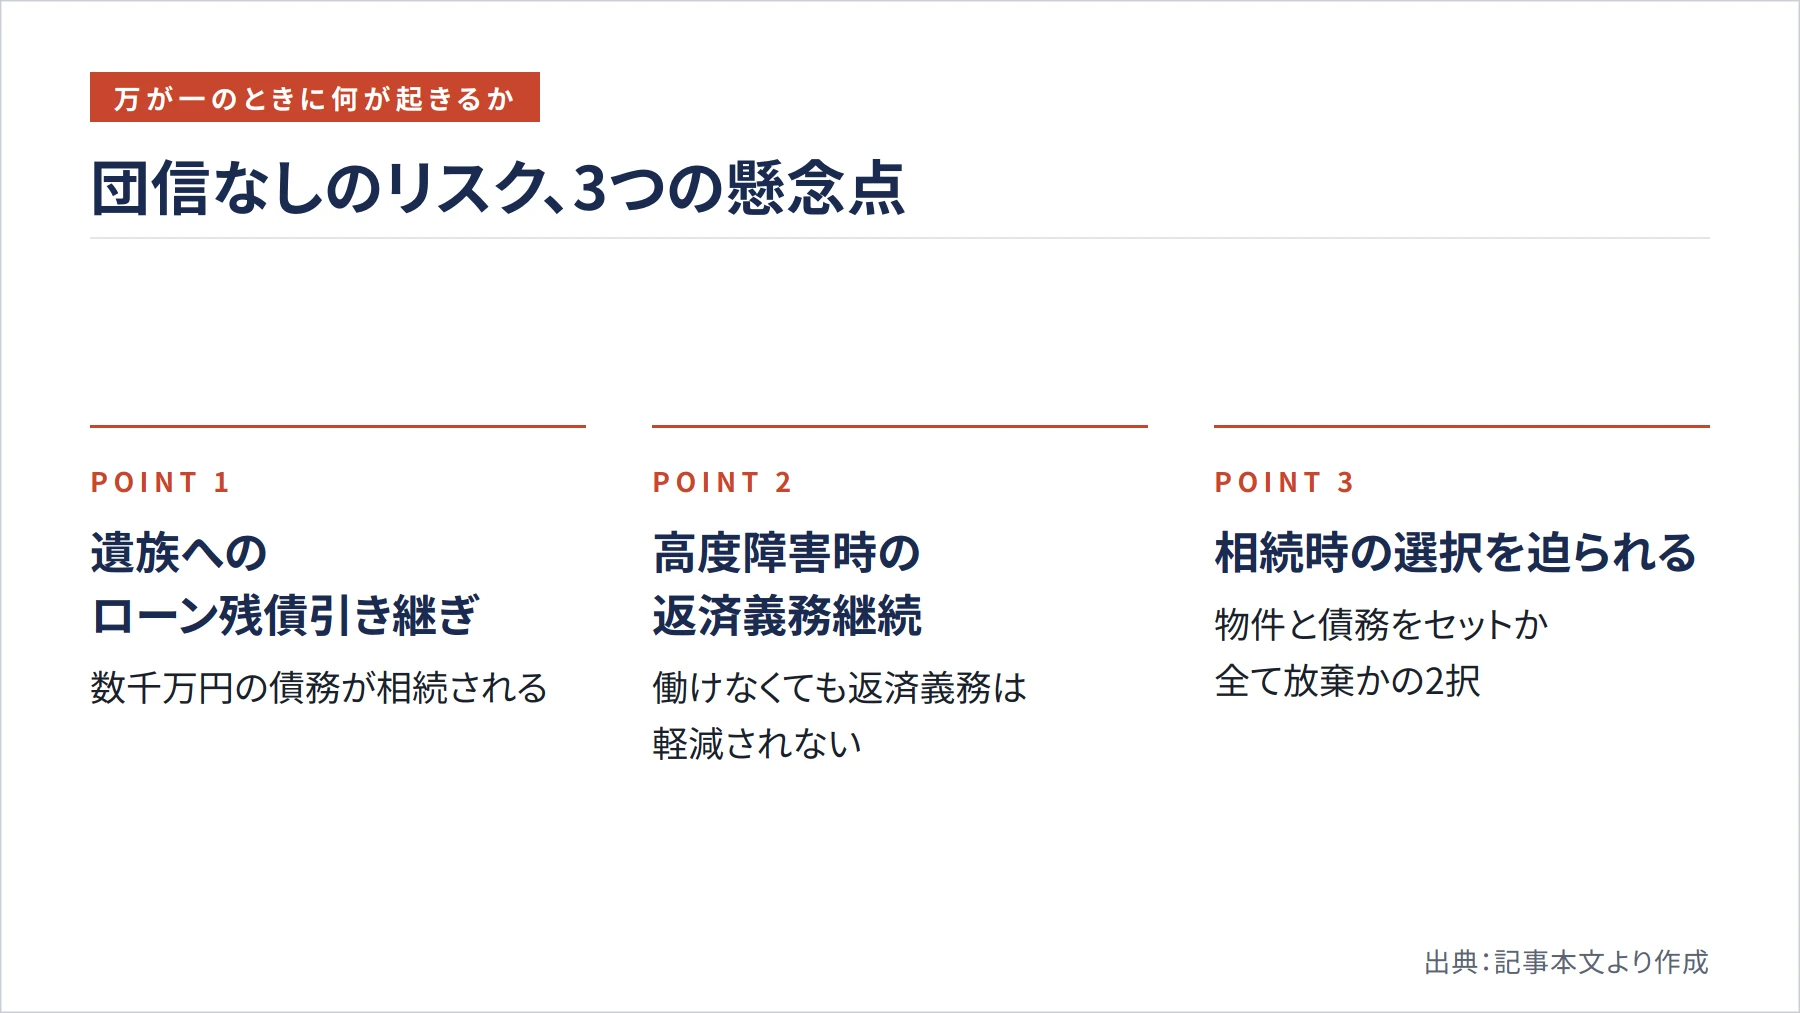
団信なしの投資ローンで最も深刻なリスクは、借入者に万が一のことがあった場合に遺族へローン残債が引き継がれることです。たとえば3000万円の投資用マンションを購入し、2500万円のローンを組んだとします。返済開始から5年後に借入者が死亡した場合、団信ありであればローンは保険金で完済され、遺族は無借金の収益物件を相続できます。
一方で団信なしの場合、状況は一変します。数千万円規模のローン残債が遺族に引き継がれ、毎月の返済義務も継続することになります。物件からの家賃収入が安定していれば返済を続けられるかもしれませんが、空室が発生したり大規模修繕が必要になったりすれば、家計を大きく圧迫する可能性があります。さらに厄介なのは、高度障害状態になった場合です。働けなくなって収入が途絶えても、ローンの返済義務は一切軽減されません。
相続時の問題も見過ごせません。法務省の案内によると、相続人が被相続人の借金等の債務を引き継ぎたくない場合は、相続放棄(民法第938条)によってその債務を引き継がないことができます。また、国税庁によると、相続財産から差し引ける債務は、被相続人が死亡したときに現に存在した借入金などの確実な債務とされています。つまり、団信なしでローン残債がある状態で亡くなった場合、遺族は「物件とローン残債をセットで相続する」か「すべてを放棄する」かという難しい選択を迫られることになります。相続人が複数いる場合、誰がローンを引き継ぐのかという問題も発生するため、事前に家族と十分に話し合っておくことが欠かせません。
団信なしでも安心できる条件とは
団信なしの投資ローンでも、一定の条件を満たせば比較的安心して利用できます。重要なのは、万が一のリスクをカバーできる仕組みを自分で構築することです。まず考えたいのは、物件の収益性が十分に高いことです。家賃収入からローン返済・管理費・修繕積立金・固定資産税などを差し引いても、月々プラスのキャッシュフローが出る物件であれば、借入者に何かあっても遺族は物件を保有し続けやすくなります。
ローン残債の水準も重要な判断基準になります。購入から年数が経過してローン残債が大きく減っていれば、万が一の際に物件を売却することで残債を完済できる可能性が高まります。一方で借入直後は残債が最大となるため、その時期のリスクをどう管理するかが鍵となります。また、世帯全体の収入構造も考慮すべきポイントです。借入者以外にも収入源がある共働き世帯であれば、万が一のときもローン返済を継続できる可能性が高まります。
年齢も見逃せない要素です。若い世代であれば統計的に見て死亡・高度障害のリスクは低く、ローン完済までの期間も視野に入れやすいでしょう。なお、セゾンファンデックスの不動産投資ローンでは申込時満70歳以下・完済時85歳未満という年齢制限が設けられており、高齢になるほどローン商品の選択肢自体が狭まってくることも念頭に置いてください。
団信の代わりになる保険とその選び方
団信なしの投資ローンを選ぶ場合、民間の生命保険で代替する方法が有効です。適切な保険を選ぶことで、団信と同等かそれ以上の保障を得ることができます。最も一般的なのは定期保険や収入保障保険です。定期保険はローン残債に合わせて保険金額を設定し、万が一の際に一括で保険金を受け取れる仕組みです。たとえば2500万円のローンを組む場合、同額の定期保険に加入すれば、死亡時に保険金でローンを完済できます。
収入保障保険は、死亡時から保険期間満了まで毎月一定額を受け取れる仕組みです。ローン返済額に合わせた月額保障を設定すれば、遺族は保険金でローンを返済し続けられます。定期保険より保険料が安い傾向があるため、毎月の固定費を抑えたい方にも向いています。就業不能保険も検討する価値があります。病気やケガで働けなくなった場合に毎月給付金を受け取れるため、収入が途絶えてもローン返済を継続できます。ただし、保険によっては免責期間が設けられているため、その間の返済資金を別途確保しておく必要があります。
保険を選ぶ際に特に重要なのは、保険期間をローン返済期間に合わせることです。ローンが完済されれば保障は不要になるため、返済期間に合わせた期間設定にすることで無駄な保険料を抑えられます。また、逓減定期保険を選べばローン残債の減少に合わせて保険金額も段階的に減るため、保険料をさらに低く抑えることが可能です。保険会社を選ぶ際は複数社の見積もりを比較することが大切です。同じ保障内容でも保険会社によって保険料が異なるため、独立系ファイナンシャルプランナーなど中立的な立場の専門家に相談すると客観的なアドバイスが得られるでしょう。
団信ありのローンと比較検討すべきポイント
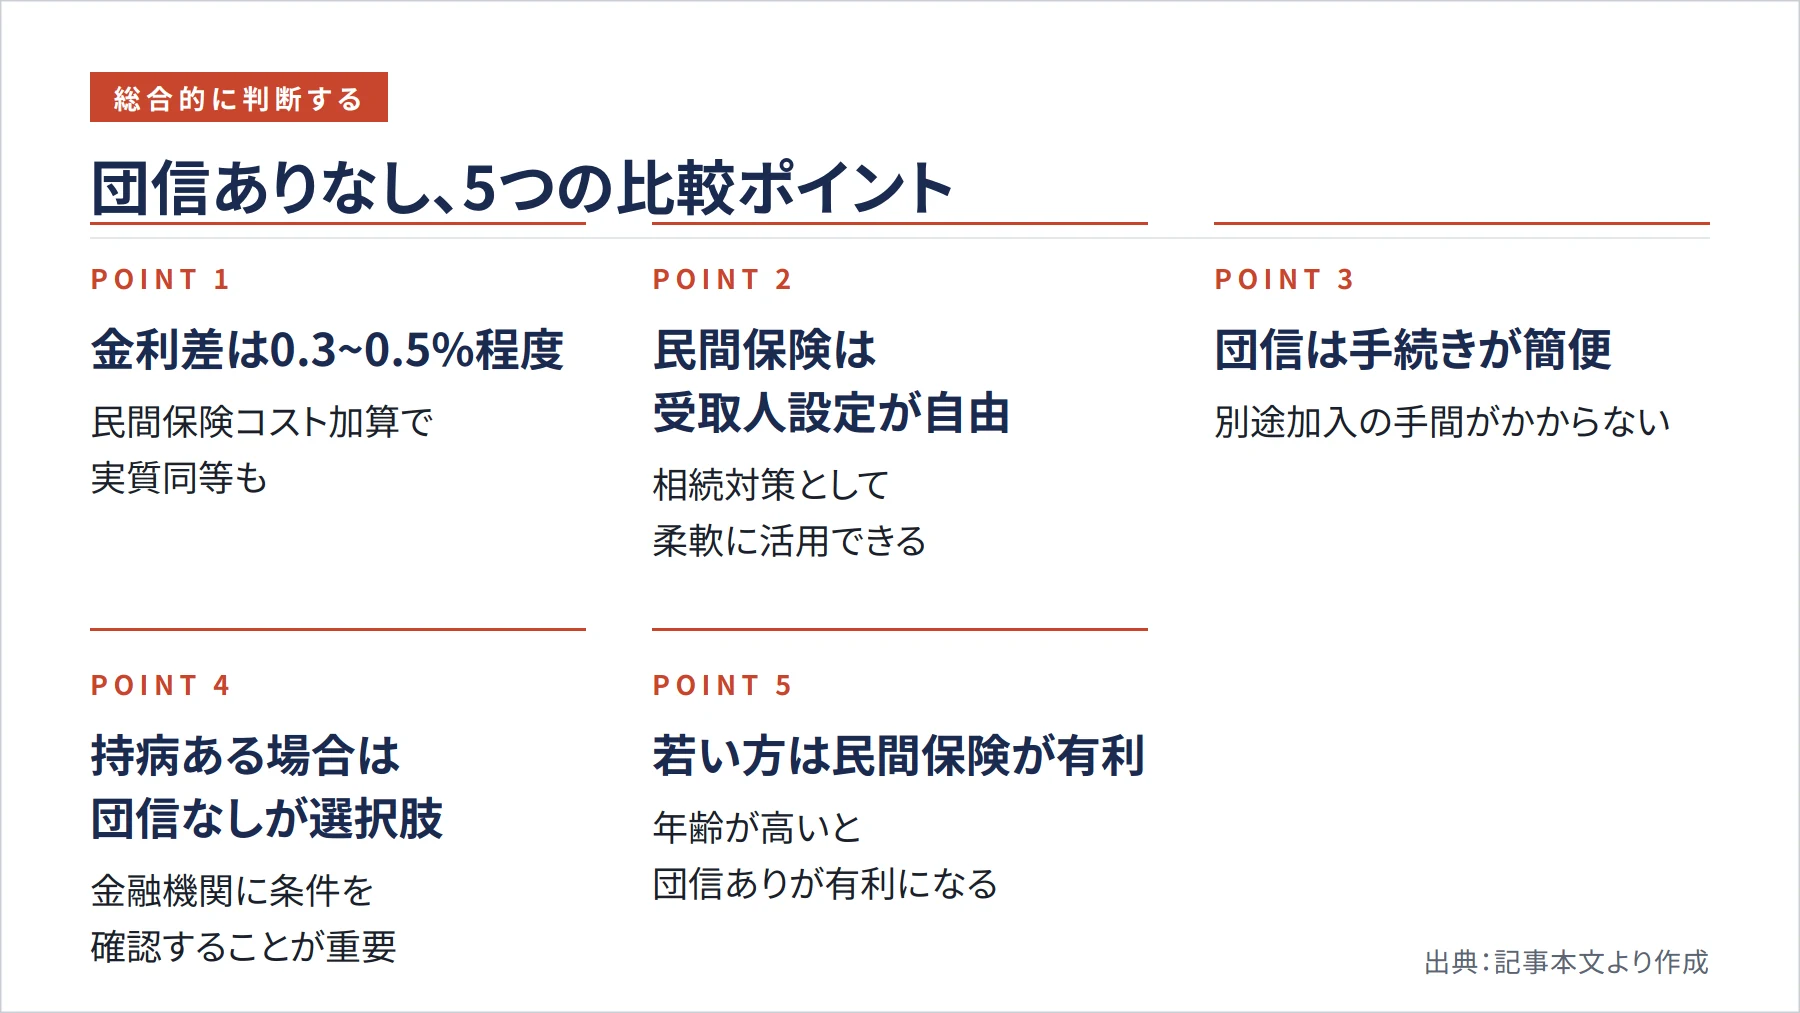
団信なしと団信ありのどちらを選ぶかは、単純な金利差だけで判断するべきではありません。長期的なコストとリスクを総合的に比較することが重要です。前述のとおり、金融機関によっては団信の有無で金利が0.3〜0.5%程度異なるケースがあります。借入金額や返済期間によっては、この差が総返済額で数十万〜百万円単位になることもあります。しかしここに民間の生命保険のコストを加算すると、実質的な負担はほぼ同等になるケースも少なくありません。
民間保険には団信にないメリットもあります。保険金の受取人を自由に設定できるため、相続対策として柔軟に活用できます。また、ローン完済後も保険を継続して老後の保障として機能させることもできます。さらに、保険会社を変更したり保障内容を見直したりする柔軟性があるのも民間保険ならではの強みです。一方で団信には、手続きの簡便さという大きなメリットがあります。ローン契約と同時に保険が自動的に付帯されるため、別途加入の手間がかかりません。日本生命のニッセイアパートローンのように、基本金利には団信保険料が含まれていない商品もあるため、契約時に保険料の内訳を必ず確認することが大切です。
健康状態も重要な判断材料です。持病があって団信に加入できない場合、団信なしローンが唯一の選択肢になることがあります。ただし、オリックス銀行の不動産投資ローンのように、本人が団信に加入できない場合でも連帯債務者が被保険者として加入できる仕組みを持つ金融機関もあります。団信に加入できないと思い込む前に、金融機関に個別の条件を確認してみることをおすすめします。年齢によっても最適な選択は変わります。若い方は民間保険の保険料が低く抑えられるため、団信なしローンと民間保険の組み合わせが有利になることが多いでしょう。一方、年齢が高くなると民間保険の保険料も上がるため、団信ありローンの方がトータルコストで有利になるケースもあります。
契約前に確認すべき重要事項
団信なしの投資ローンを契約する前に、必ず確認しておくべき事項があります。まず、ローン契約書の内容を隅々まで確認することが基本です。特に借入者が死亡した場合の取り扱い、繰上返済の条件、金利変動のルール、遅延損害金の利率などは重要な確認ポイントです。たとえばAGビジネスサポートの不動産投資ローンでは中途解約手数料として返済元金の3.0%以内が設定されており、早期売却・完済を想定する場合はこうしたコストも事前に把握しておく必要があります。分からない点があれば契約前に担当者に質問し、納得できるまで説明を受けましょう。
物件の収益性も再度、慎重に検証することが必要です。楽観的な想定だけでなく、空室率が上昇した場合や、大規模修繕が必要になった場合のシミュレーションも行いましょう。突発的な出費にも耐えられるだけの余裕資金があるかどうかを事前に確認しておくことが、長期的なリスク管理の基本となります。
家族との話し合いも欠かせません。団信なしのローンを組むことで家族にどのようなリスクが及ぶのか、万が一の際にどう対処するのかを事前に共有しておくことが重要です。配偶者がローンの存在を知らなかったり、返済計画を理解していなかったりすると、相続時に大きなトラブルになる可能性があります。出口戦略も明確にしておきましょう。何年後に売却するのか、売却価格の目安はいくらか、売却時のローン残債はどれくらいかを想定しておくことで、より現実的なリスク管理ができます。税理士や不動産の専門家からセカンドオピニオンを得ることも、金融機関の担当者とは異なる中立的な視点を得るために有効です。
まとめ
団信なしの投資ローンは、金利を抑えられるというメリットがある一方で、万が一の際に遺族へローン残債が引き継がれるという本質的なリスクを抱えています。このリスクを正しく理解し、民間の生命保険や収支シミュレーションなど適切な対策を講じることが何より重要です。物件の収益性が高く、保険でリスクをカバーできる体制を整えられるなら、団信なしのローンも十分に選択肢となります。一方、健康状態に不安がある場合や家族に負担をかけたくない場合は、多少金利が高くても団信ありのローンを選ぶ方が安心でしょう。
最も大切なのは、自分の状況に合った選択をすることです。年齢・健康状態・家族構成・資産状況・リスク許容度を総合的に考慮し、長期的な視点で判断しましょう。不動産投資は目先の金利差だけでなく、将来のリスクまで見据えた慎重な判断が、成功への第一歩となります。不安がある場合は、複数の金融機関や専門家に相談し、納得できるまで検討を重ねることをおすすめします。
参考文献・出典
- 法務省:相続放棄に関する案内 — https://www.moj.go.jp/MINJI/minji07_00413.html
- 国税庁「No.4126 相続財産から控除できる債務」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4126.htm
