この記事の結論
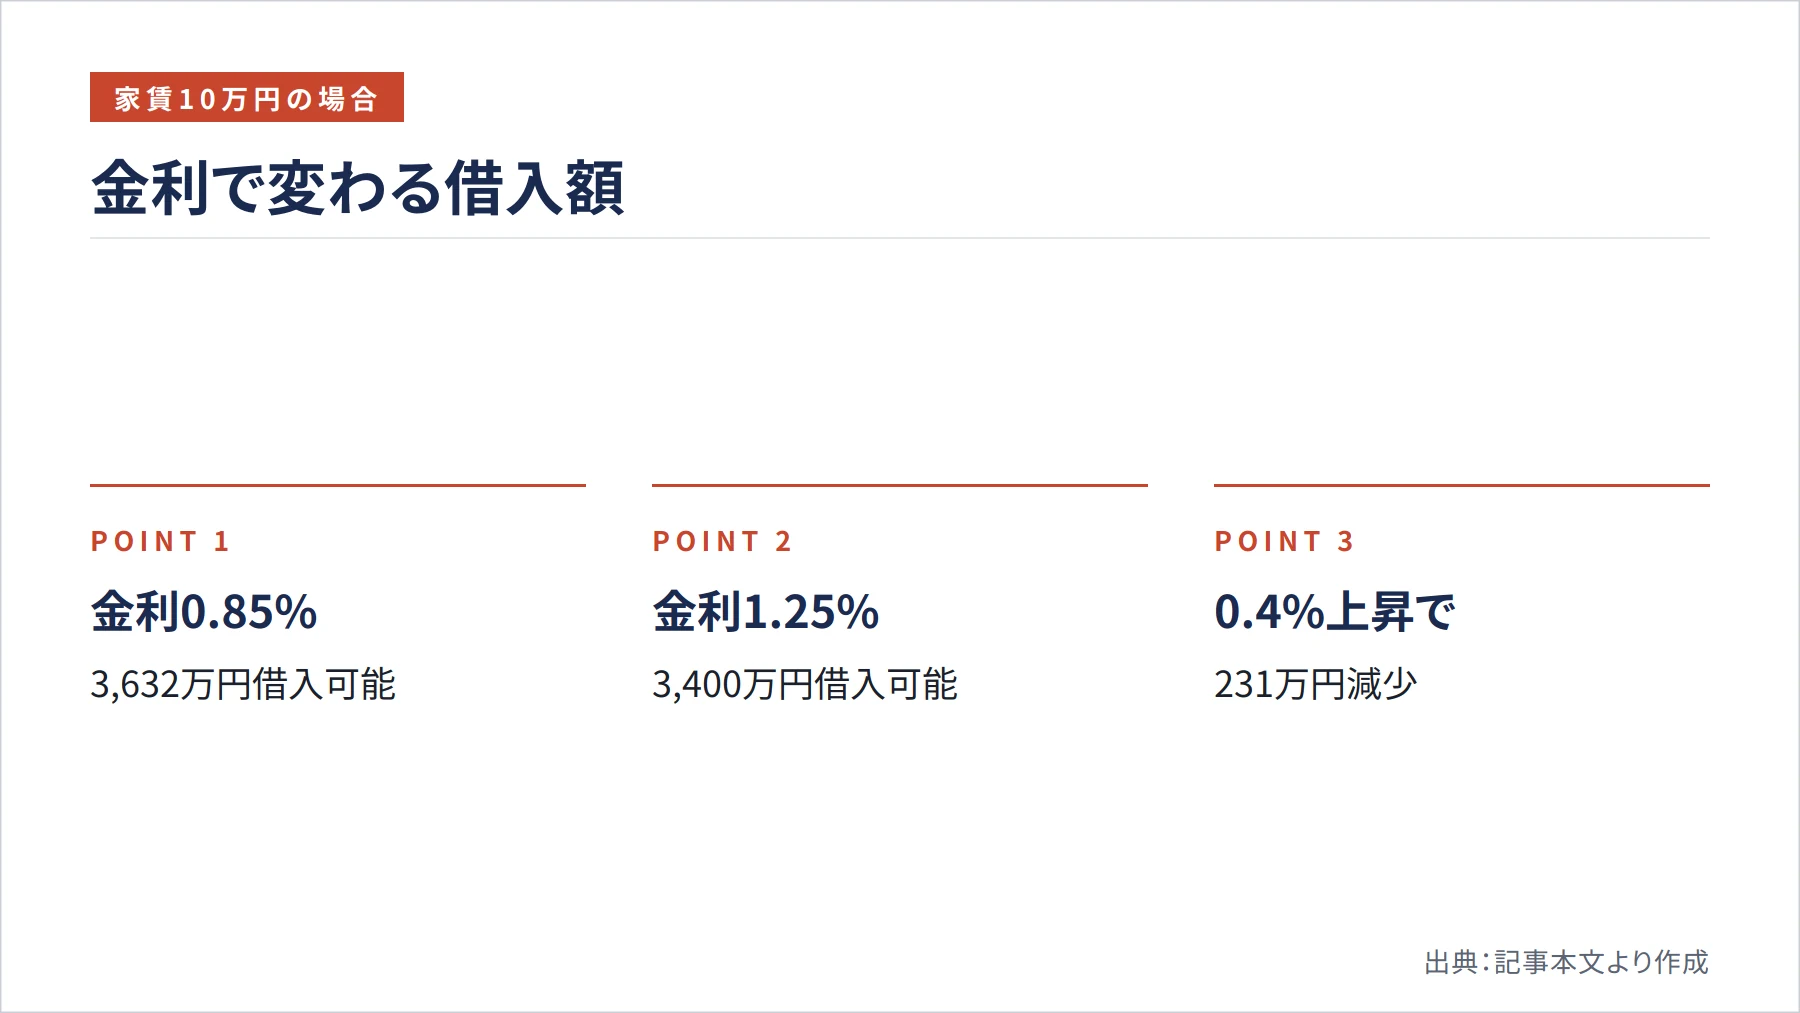
- 家賃10万円をそのまま毎月の返済に充てると、金利1.25%・35年で約3,400万円まで借りられる計算になります(最も低い0.85%なら約3,632万円、固定の目安1.8%なら約3,114万円)。
- ただし購入すると管理費・修繕積立金が別にかかります。当社調べでは専有50〜70㎡の中古マンションで月2.5万〜2.8万円が中央値。これを家賃から引くと、家賃10万円で届く価格は約2,482万円まで下がります。
- 東京・神奈川の駅ごとに突き合わせると、南砂町・東戸塚・豊洲のように「いまの家賃の月額でその駅の相場の部屋に手が届く」駅と、武蔵小杉・錦糸町のように届かない駅に、はっきり分かれます。
「家賃がもったいない」とはよく言われますが、では実際にいくらの物件が買えるのか。そこを数字にしないまま何年も過ぎてしまう方が多いように感じます。この記事では、いま払っている家賃を住宅ローンの返済額に置き換えるといくらまで借りられるのかを早見表にし、当社の実際の成約データと突き合わせました。
まず早見表:家賃をそのまま返済に置き換えると
毎月の返済額・金利・返済期間が決まれば、借りられる元本は逆算できます。下の表は元利均等返済・返済期間35年・頭金0円で、毎月の家賃をそっくりそのまま返済に充てたときの借入額です。金利は0.85%(変動の最低水準)・1.25%(主要行の変動)・1.8%(固定の目安)で並べました。
| 毎月の家賃 | 金利0.85% | 金利1.25% | 金利1.8% |
|---|---|---|---|
| 8万円 | 2,905 | 2,720 | 2,492 |
| 10万円 | 3,632 | 3,400 | 3,114 |
| 12万円 | 4,358 | 4,080 | 3,737 |
| 15万円 | 5,448 | 5,101 | 4,672 |
| 20万円 | 7,264 | 6,801 | 6,229 |
| 25万円 | 9,079 | 8,501 | 7,786 |
| 30万円 | 10,895 | 10,201 | 9,343 |
※単位は万円。元利均等返済・35年・頭金0円・全期間同じ金利という前提で計算しています。ボーナス返済は使っていません。金利は2026年9月時点の主要行の公表金利をもとに当社作成。適用金利は審査結果や金融機関によって変わります。実際に借りられる額は年収・勤務先・年齢・他の借入でも決まるため、金融機関の審査結果とは一致しません。
家賃10万円の方なら、金利1.25%で約3,400万円。頭金を300万円入れれば、買える価格の目安はそのぶん上がります。ここまでは単純な算数です。
なお、住宅ローンの変動金利は2026年に入って上がっており、この9月にも引き上げた金融機関があります。同じ家賃でも借りられる額は以前より少なくなっています。たとえば家賃10万円で借りられる額は、金利が0.85%から1.25%へ0.4ポイント動くだけで、3,632万円から3,400万円へ約231万円変わります。
いまの家賃で、いくらのマンションが買えるのか 家賃から買える棟を見る
「同じ月額」には落とし穴がある
ただし、この表をそのまま信じてはいけません。賃貸には無いお金が、購入には乗ってきます。
- 管理費・修繕積立金:分譲マンションでは毎月かかり、完済後も続きます。当社調べ(専有50〜70㎡・築20〜40年・直近3年の成約)では、東京27,910円・神奈川26,460円・埼玉25,190円・千葉26,180円が中央値でした。おおむね月2.5万〜2.8万円です。
- 固定資産税・都市計画税:毎年かかります。築年数や広さ、土地の評価で幅が大きいので、この記事の表には入れていません。
- 購入時の諸費用:仲介手数料・登記費用・ローン事務手数料などで、物件価格の5〜8%程度が目安です。
- すぐには手放せない:賃貸なら解約すれば終わりますが、買った部屋は買い手が見つかるまで残ります。転勤や家族構成の変化が読めない時期は、ここが大きな違いです。
- 逆に、賃貸だけにかかるものもあります。更新料、住み替えのたびの敷金・礼金・引越し費用。そして返済が終わっても家賃はゼロになりません。
管理費・修繕積立金を引いた、現実的な早見表
そこで、家賃から2.7万円(上の中央値のうちいちばん高い東京に合わせた、やや厳しめの金額)を引いた残りを返済に充てるとどうなるかを出しました。こちらのほうが実感に近いはずです。
| いまの家賃 | 返済に回せる額 | 金利0.85% | 金利1.25% | 金利1.8% |
|---|---|---|---|---|
| 8万円 | 5.3万円 | 1,925 | 1,802 | 1,651 |
| 10万円 | 7.3万円 | 2,651 | 2,482 | 2,273 |
| 12万円 | 9.3万円 | 3,378 | 3,162 | 2,896 |
| 15万円 | 12.3万円 | 4,467 | 4,182 | 3,831 |
| 20万円 | 17.3万円 | 6,283 | 5,883 | 5,388 |
| 25万円 | 22.3万円 | 8,099 | 7,583 | 6,945 |
| 30万円 | 27.3万円 | 9,915 | 9,283 | 8,502 |
※単位は万円。「返済に回せる額」=いまの家賃−2.7万円。金利と返済期間の前提は上の表と同じです(2026年9月時点)。固定資産税・都市計画税と購入時の諸費用は含んでいません。
駅ごとに見ると、届く駅と届かない駅がある
ここからが本題です。当社の成約データから、同じ条件(専有50〜70㎡・築20〜40年)で、その駅の賃貸の成約家賃と、中古マンションの成約価格を並べました。広さも築年数もそろえてあるので、「同じような部屋を借りるか買うか」の比較になります。
| 駅 | 家賃 | 成約価格 | 管理費 +修繕積立金 | 同じ月額で 借りられる額 | 価格に対する 割合 |
|---|---|---|---|---|---|
| 豊洲 東京 | 23.8万円 | 6,980万円 | 24,890円 | 7,247万円 | 104% |
| 荻窪 東京 | 17.5万円 | 6,230万円 | 30,450円 | 4,915万円 | 79% |
| 錦糸町 東京 | 16.4万円 | 6,480万円 | 26,821円 | 4,665万円 | 72% |
| 南砂町 東京 | 15.0万円 | 4,000万円 | 20,770円 | 4,394万円 | 110% |
| 横浜 神奈川 | 14.4万円 | 4,990万円 | 25,890円 | 4,016万円 | 80% |
| 武蔵小杉 神奈川 | 13.5万円 | 5,990万円 | 31,090円 | 3,533万円 | 59% |
| 日吉 神奈川 | 12.1万円 | 3,300万円 | 28,320円 | 3,151万円 | 95% |
| 東戸塚 神奈川 | 10.9万円 | 2,790万円 | 26,144円 | 2,817万円 | 101% |
※当社調べ。賃貸は直近5年、売買は直近3年の成約から集計した中央値です。「同じ月額で借りられる額」は、家賃からその駅の管理費・修繕積立金の中央値を引いた額を毎月の返済に充て、金利1.25%(2026年9月時点の主要行の変動金利の水準)・35年・頭金0円で計算しました。1件ずつの物件の話ではなく、駅ごとの相場どうしの比較です。
南砂町・東戸塚・豊洲は、いま払っている家賃の範囲でその駅の相場の部屋に手が届く水準でした。日吉も95%とあと一歩です。一方で武蔵小杉は59%、錦糸町は72%と、家賃だけでは足りません。頭金を入れるか、広さや築年数を落とすか、隣の駅まで足を延ばすか。判断はそこから始まります。
一都三県で、50〜70㎡はいくらで売れているか
買う側の相場も見ておきましょう。同じ条件(専有50〜70㎡・築20〜40年・直近3年)の成約価格の中央値です。
| 都県 | 成約件数 | 価格 | 専有面積 | 築年数 | 管理費 +修繕積立金 |
|---|---|---|---|---|---|
| 東京 | 28,847件 | 4,900万円 | 60.6㎡ | 築28年 | 27,910円 |
| 神奈川 | 14,822件 | 2,980万円 | 61.6㎡ | 築31年 | 26,460円 |
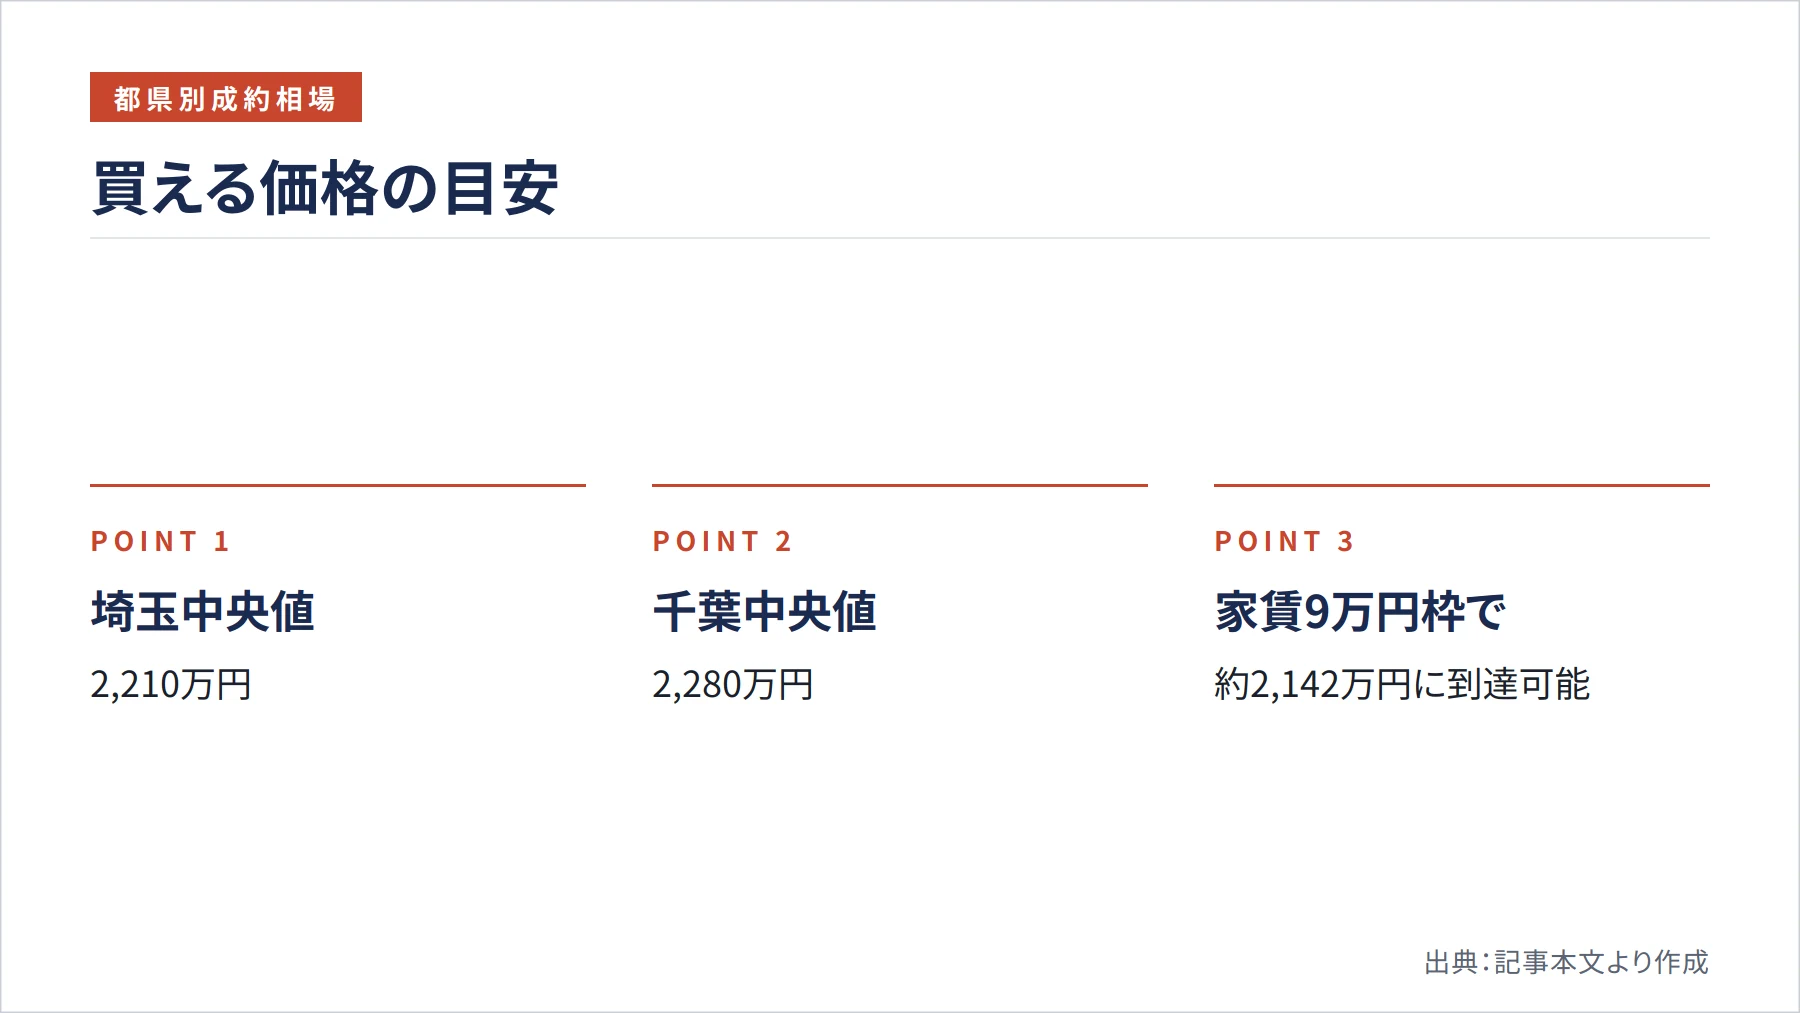
| 埼玉 | 10,262件 | 2,210万円 | 62.4㎡ | 築31年 | 25,190円 |
| 千葉 | 5,406件 | 2,280万円 | 63.8㎡ | 築31年 | 26,180円 |
※当社調べ。価格・専有面積・築年数・管理費+修繕積立金は、いずれもその都県で成約した部屋の中央値です。賃貸の成約データは東京・神奈川に集中しているため、家賃との突き合わせは前の章の東京・神奈川に限っています。
家賃9万円から管理費等2.7万円を引いた6.3万円を返済に充てると、金利1.25%・35年で約2,142万円。埼玉2,210万円・千葉2,280万円という水準に、あと一歩というところまで来ます。都心から少し離れれば、「買う」は思っているほど遠い話ではないのかもしれません。
あなたの家賃だと、いくらになるか
金利・返済期間・頭金を自分の条件に入れ替えて試せるツールを用意しています。駅ごとの家賃相場と成約価格も並べて確認できます。
価格の見当がついたら、次は「どの棟か」
予算の目安が立ったら、次は物件です。当社ではマンションを棟ごとにまとめたデータベースを公開しています。総戸数・築年数・その棟の価格帯まで見られるので、気になる棟の相場観を先につかんでおくと判断が速くなります。