この記事の結論
- 土地売却の譲渡所得税は、所有期間5年超なら税率約20.3%、5年以下なら約39.6%と大きく異なります。
- 取得費が不明な場合は売却額の5%を取得費として計算できるため、税負担が増える点に注意が必要です。
- 売却前に確定測量と登記手続きを整えておくと、スムーズな取引につながります。
「土地を売りたいけれど、何から始めればいいのか分からない」と感じている方は少なくありません。土地の売却は、物件探しとは異なり、税金・登記・測量・仲介手数料など、複数の手続きが絡み合う複雑なプロセスです。特に税金については、所有期間によって税率が大きく変わるため、売り時を誤ると手取り額が想定より大幅に減ってしまうこともあります。この記事では、土地売却を検討している方に向けて、譲渡所得税の計算方法から仲介手数料の上限、測量・登記の流れまで、押さえておくべき重要なポイントを順を追って解説します。
譲渡所得の計算方法を正しく理解する
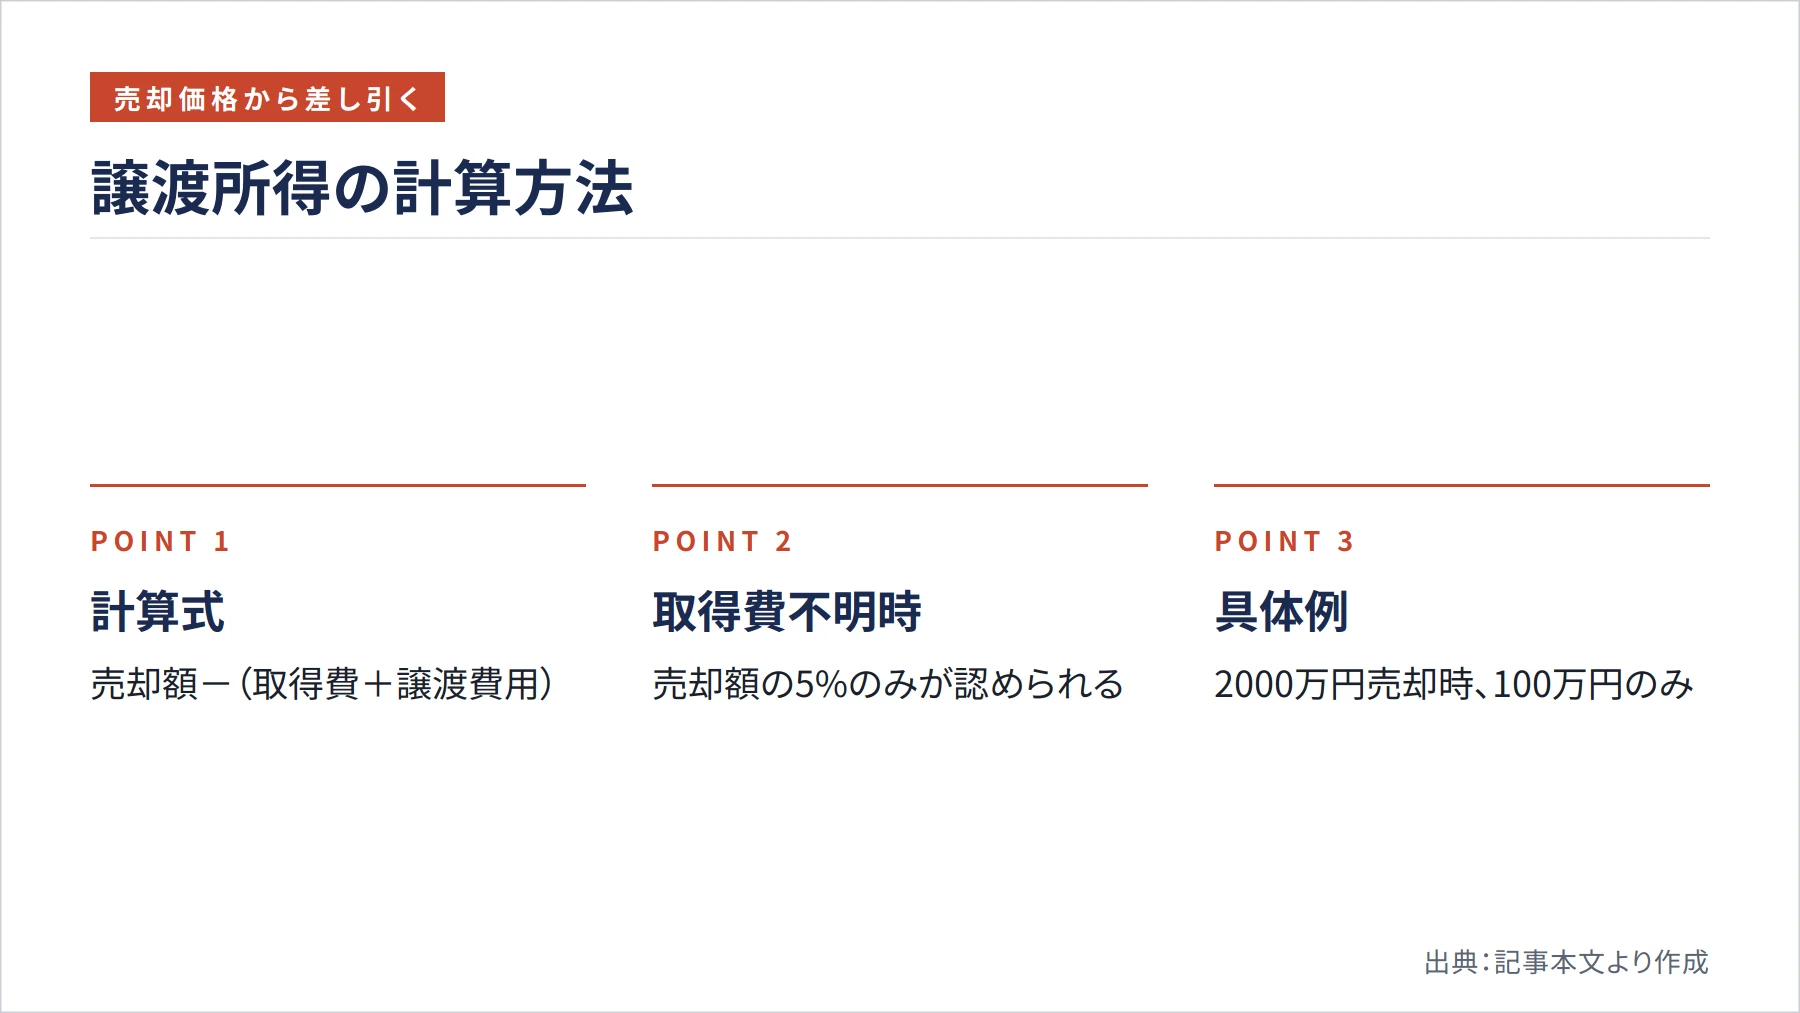
土地を売ったときに課税される「譲渡所得」は、売却額そのものではなく、売却額から取得費と譲渡費用を差し引いた金額をもとに計算します。国税庁によると、計算式は「譲渡価額-(取得費+譲渡費用)-特別控除額=課税譲渡所得金額」となっています(国税庁 https://www.nta.go.jp/publication/pamph/koho/kurashi/html/05_3.htm)。この仕組みを正しく理解しておくことが、税負担を正確に把握するための第一歩です。
取得費とは、もともとその土地を購入したときの代金や購入時の諸費用のことです。一方、譲渡費用には仲介手数料や測量費、建物を取り壊して土地を売った場合の取壊し費用なども含まれます(国税庁 https://www.nta.go.jp/publication/pamph/koho/kurashi/html/05_3.htm)。つまり、売却に直接かかった費用はしっかり計上することで、課税対象となる所得を圧縮できます。
注意が必要なのは、取得費が分からない場合は売却額の5%しか取得費として認められないという点です(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm)。たとえば2,000万円で売却した場合、取得費として認められるのは100万円だけになります。相続で取得した土地や、昔に購入して書類が残っていない土地では、この5%ルールが適用されるケースが多いため、購入当時の売買契約書や領収書を事前に探しておくことが大切です。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
所有期間で変わる税率の大きな差
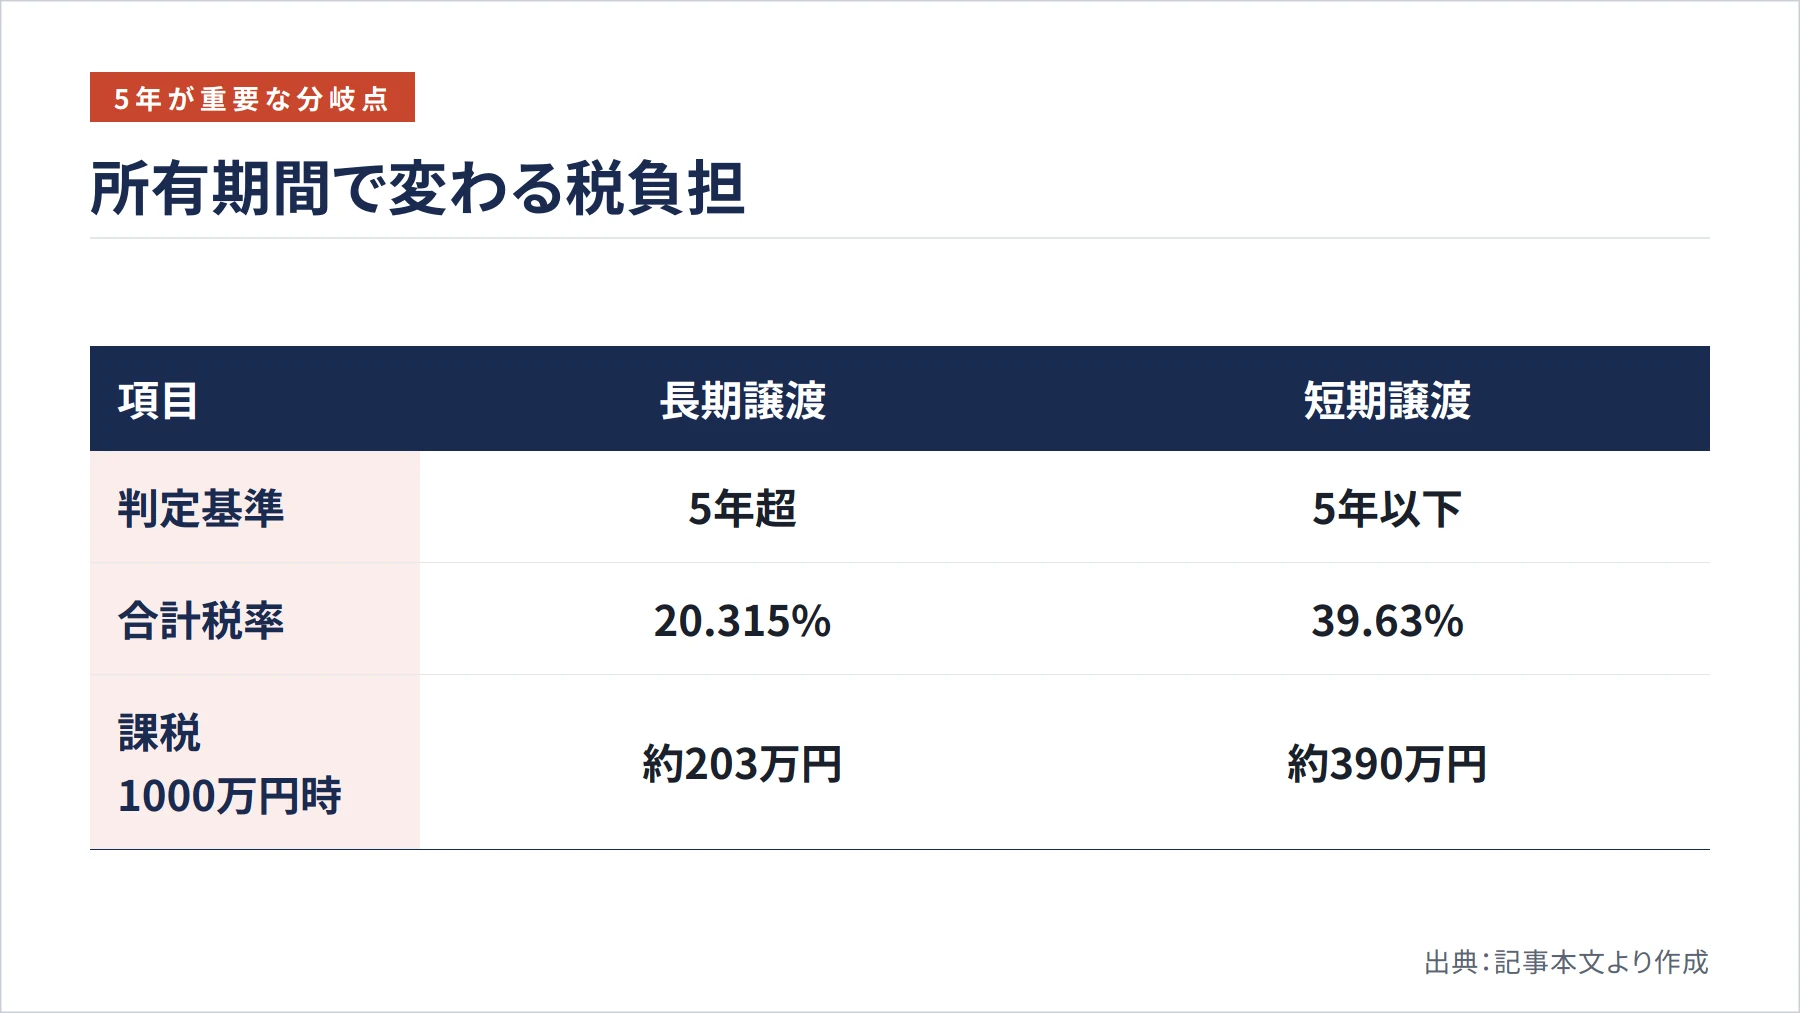
土地売却において、所有期間が5年を超えるかどうかで税率が約2倍も変わることは、売り時を判断するうえで最も重要な知識の一つです。国税庁の定めによると、譲渡した年の1月1日現在の所有期間が5年を超える場合は「長期譲渡所得」、5年以下の場合は「短期譲渡所得」に分類されます(国税庁 https://www.nta.go.jp/publication/pamph/koho/kurashi/html/05_3.htm)。
長期譲渡所得の税率は所得税15%・住民税5%に加え復興特別所得税0.315%を合わせた合計20.315%です(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm)。これに対して短期譲渡所得の税率は所得税30%・住民税9%に加え復興特別所得税0.63%を合わせた合計39.63%となっています(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm)。課税所得が1,000万円あった場合、長期なら税額は約203万円ですが、短期では約390万円と、約193万円もの差が生じます。
ここで注意したいのは、所有期間の起算点が「1月1日現在」であるという点です。たとえば2020年12月に購入した土地を2025年12月に売却しても、2025年1月1日時点ではまだ5年を超えていないため、短期扱いになります。一方、2026年1月以降に売却すれば長期扱いとなり、税率が大幅に下がります。売却のタイミングを少し調整するだけで手取り額が大きく変わるため、年をまたぐ売却スケジュールは慎重に検討してください。
仲介手数料の上限と売却コストの把握
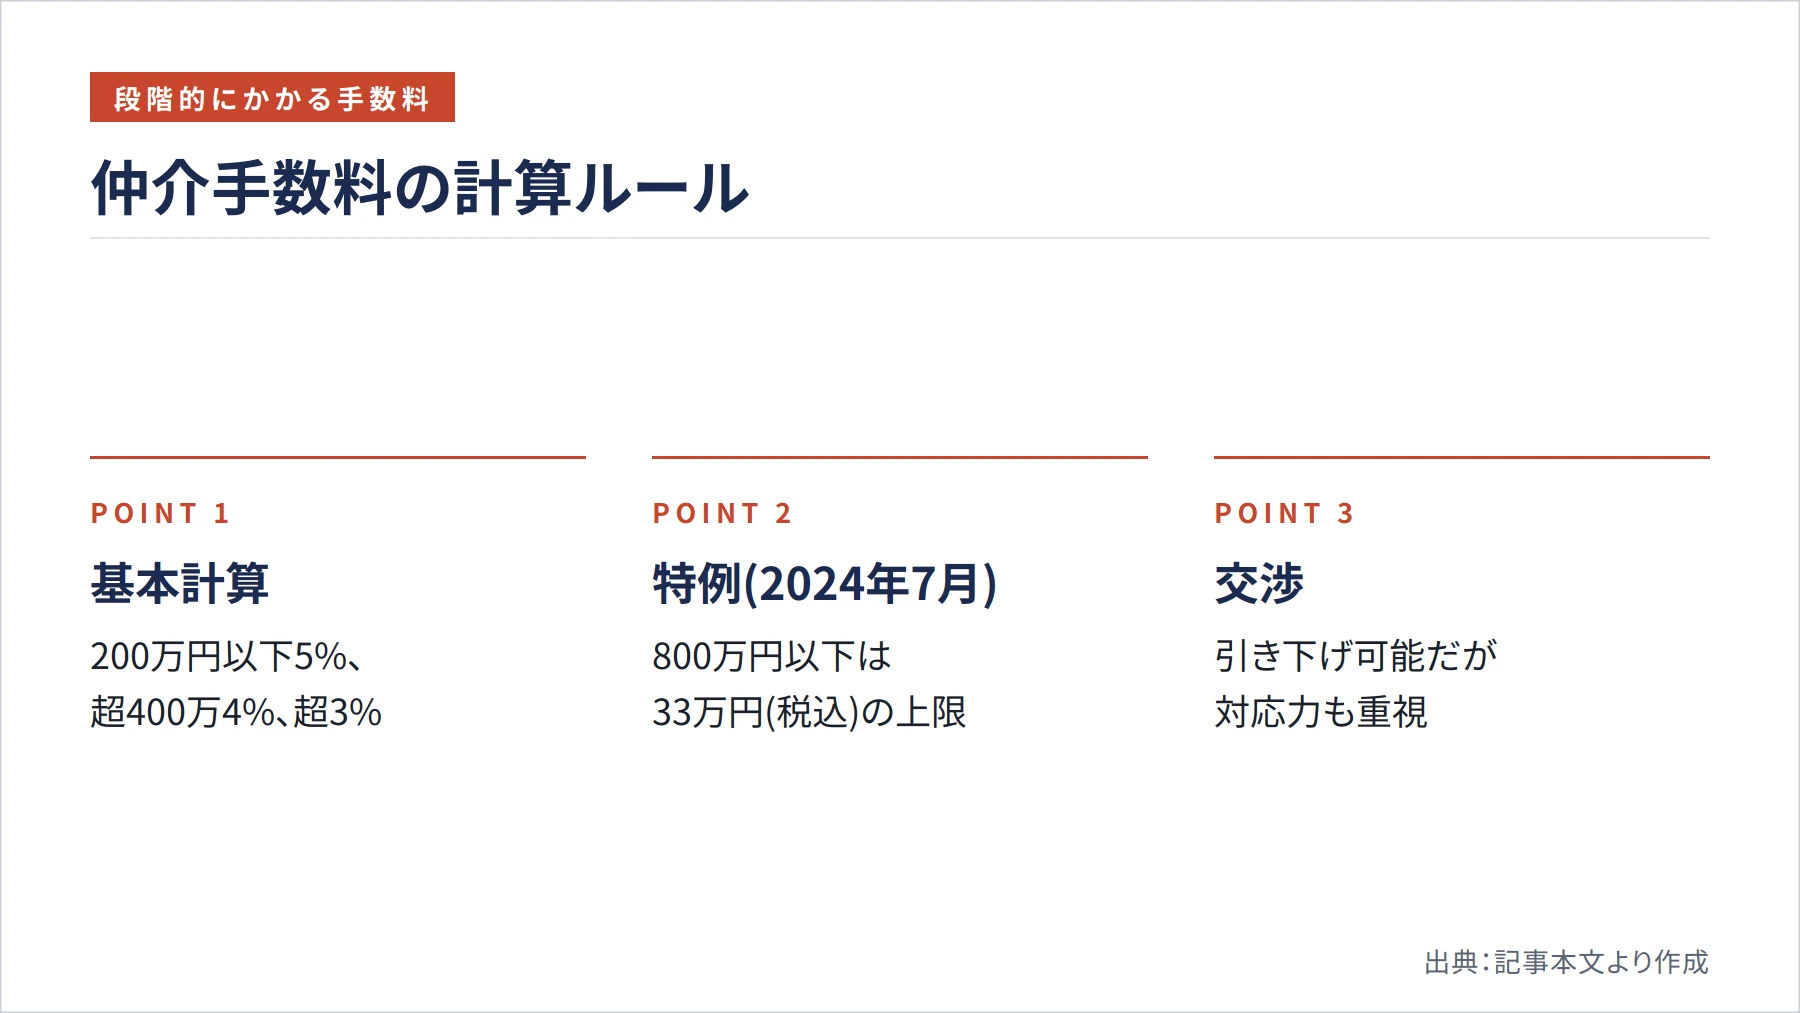
土地を売りたいと思ったとき、多くの方が最初に相談するのが不動産会社(宅地建物取引業者)です。売却が成立した際に支払う仲介手数料には、法律で定められた上限があります。国土交通省によると、宅地建物取引業者の仲介手数料の上限は、売買価格に応じて200万円以下5%、200万円超400万円以下4%、400万円超3%であり、これに消費税相当額を加算します(国土交通省 https://www.mlit.go.jp/common/000208810.pdf)。なお、2024年7月の制度改正により、売買価格800万円以下の土地については上限が33万円(税込)となる特例があります。
たとえば2,000万円の土地を売却した場合、上限の仲介手数料は「200万円×5%+200万円×4%+1,600万円×3%=10万円+8万円+48万円=66万円」となり、これに消費税が加算されます。この上限はあくまで法律で定められた最大値であり、交渉によって引き下げることも可能です。ただし、売却活動の質や対応力にも影響するため、手数料だけで業者を選ぶのは避けたほうが無難です。
また、売却前には宅地建物取引業者から重要事項説明を受けることが義務付けられています(国土交通省 https://www.mlit.go.jp/totikensangyo/const/1_6_bf_000013.html)。重要事項説明では、土地の法的な制限や境界の状況など、買主が知るべき情報が網羅的に説明されるため、売主としても内容をしっかり確認しておくことが重要です。
測量と登記手続きの流れを押さえる
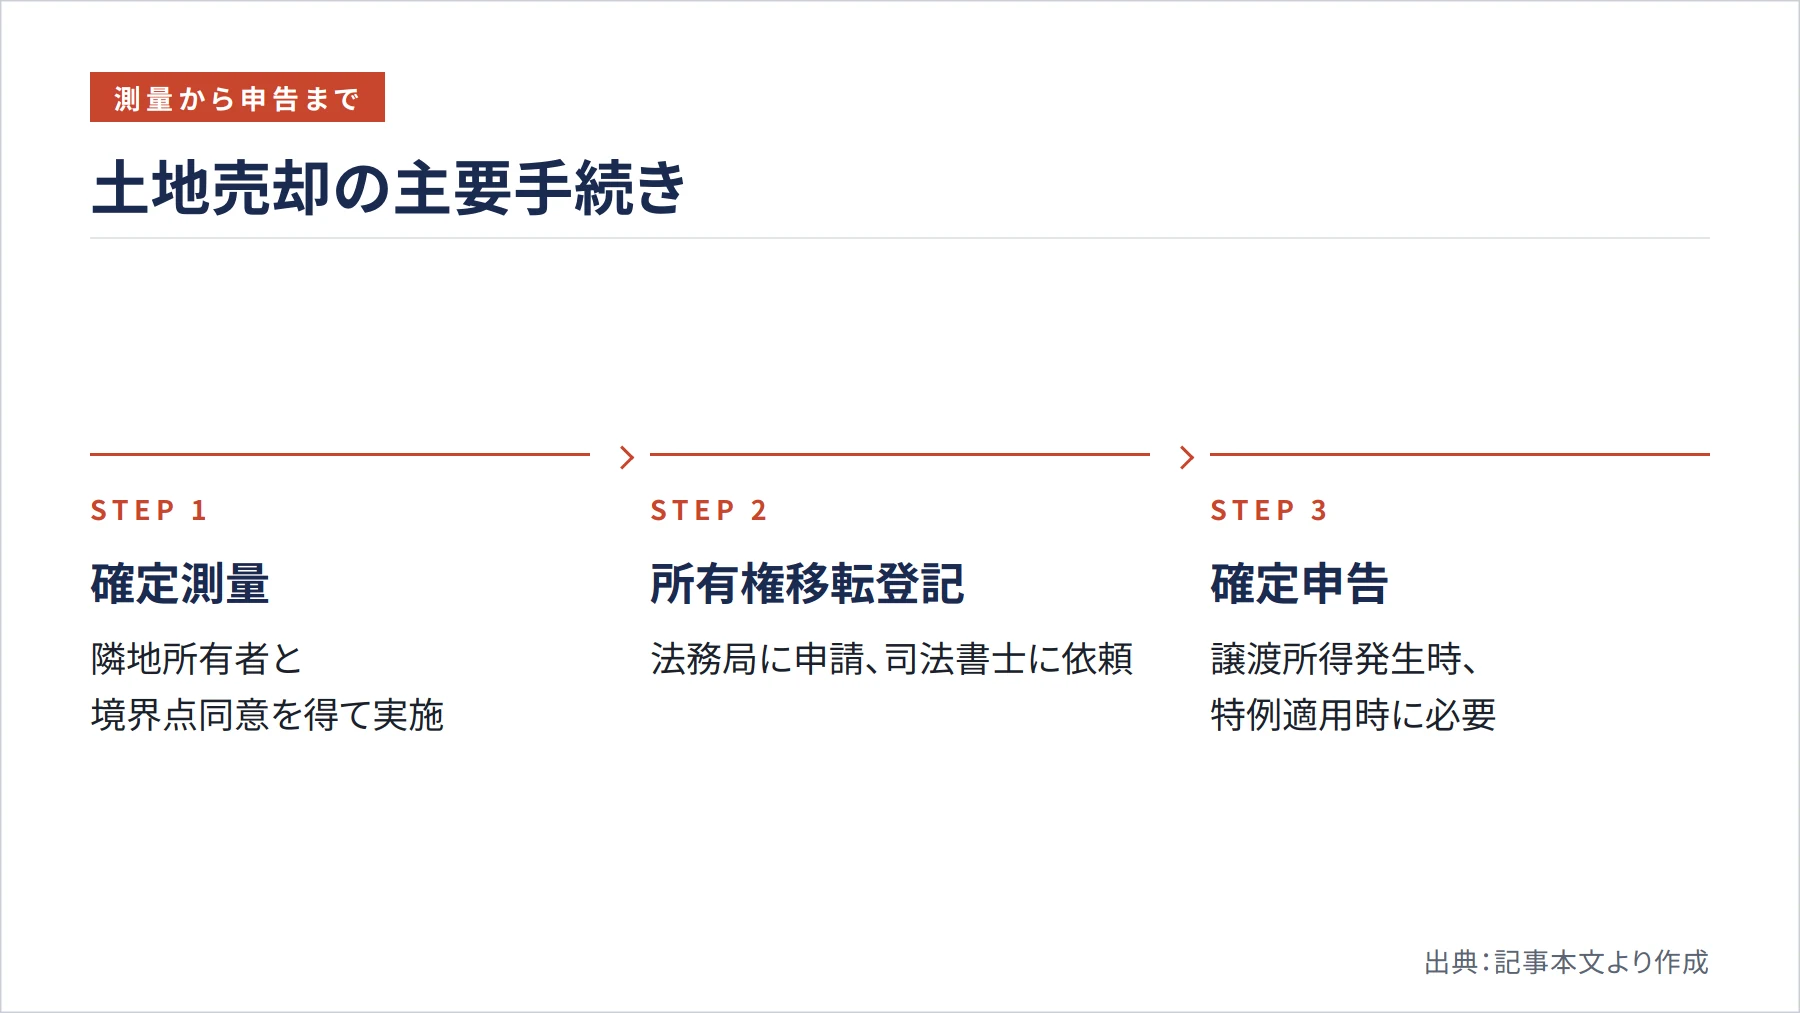
土地を売却する際、境界が明確でないと買主が安心して購入できません。そのため、隣地の所有者と境界点の同意を得て行う「確定測量」が、正式な測量図面として重視されています(SUUMO https://suumo.jp/baikyaku/guide/entry/sokuryo)。確定測量を行うことで、売却後のトラブルを未然に防ぐことができます。測量には一定の期間と費用がかかるため、売却を決めたら早めに土地家屋調査士に相談することをおすすめします。
所有権の移転登記については、売買契約書を添付書類として法務局に申請します(法務局 https://houmukyoku.moj.go.jp/homu/page_000001_00051.html)。売主側は、登記済権利証(または登記識別情報)や印鑑証明書などを準備する必要があります。登記手続きは一般的に司法書士に依頼するケースが多く、その費用も売却コストとして見込んでおく必要があります。
さらに、土地売却後は確定申告が必要になる場合があります。譲渡所得が発生した場合はもちろん、特別控除や特例を適用する場合にも申告が必要です。確定申告の期限や必要書類については、国税庁の公式サイトや最寄りの税務署で最新情報を確認することをおすすめします。売却の翌年に慌てないよう、売却前から税理士に相談しておくと安心です。
まとめ
土地を売りたいと思ったら、まず「譲渡所得の計算方法」「所有期間による税率の違い」「仲介手数料の上限」「測量と登記の流れ」の4点を整理することが大切です。特に所有期間5年を境に税率が大きく変わる点は、売り時の判断に直結します。また、取得費の書類が残っているかどうかを早めに確認しておくことで、余分な税負担を避けられる可能性があります。土地売却は一生に何度もない大きな取引です。不動産会社・税理士・司法書士・土地家屋調査士といった専門家をうまく活用しながら、計画的に進めていきましょう。
参考文献・出典
- 国税庁「土地や建物を売ったとき」 — https://www.nta.go.jp/publication/pamph/koho/kurashi/html/05_3.htm
- 国税庁「No.3258 取得費が分からないとき」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm
- 国税庁「No.3208 長期譲渡所得の税額の計算」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
- 国税庁「No.3211 短期譲渡所得の税額の計算」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
- 国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
- 国土交通省「宅地建物取引業者が受け取ることができる報酬の上限」 — https://www.mlit.go.jp/common/000208810.pdf
- 法務局「登記の申請を御検討されている皆さまへ」 — https://houmukyoku.moj.go.jp/homu/page_000001_00051.html
- 国土交通省「不動産取引に関するお知らせ」 — https://www.mlit.go.jp/totikensangyo/const/1_6_bf_000013.html
- SUUMO「不動産売却に境界確定測量は義務?」 — https://suumo.jp/baikyaku/guide/entry/sokuryo