
この記事の結論
- 不動産所得の赤字は、原則として給与所得と損益通算でき、所得税・住民税の節税につながります。
- 土地取得のための借入利子に相当する損失や、別荘の貸付けに係る損失は損益通算の対象外です。
- 損益通算を行うには確定申告が必要で、必要経費の正確な把握が節税効果を左右します。
不動産投資を始めようとしている方の中には、「家賃収入が少ない年でも、給与から引いた税金が戻ってくるのか」と疑問に思っている方が多いのではないでしょうか。この仕組みが「損益通算」です。不動産所得に赤字が出た場合、給与所得と合算して税金を計算し直すことで、源泉徴収された所得税の還付を受けられる可能性があります。ただし、すべての損失が対象になるわけではなく、いくつかの例外ルールが存在します。この記事では、損益通算の基本的な仕組みから、対象外となるケース、確定申告の流れまでをわかりやすく解説します。
損益通算とは何か、基本の仕組みを理解する
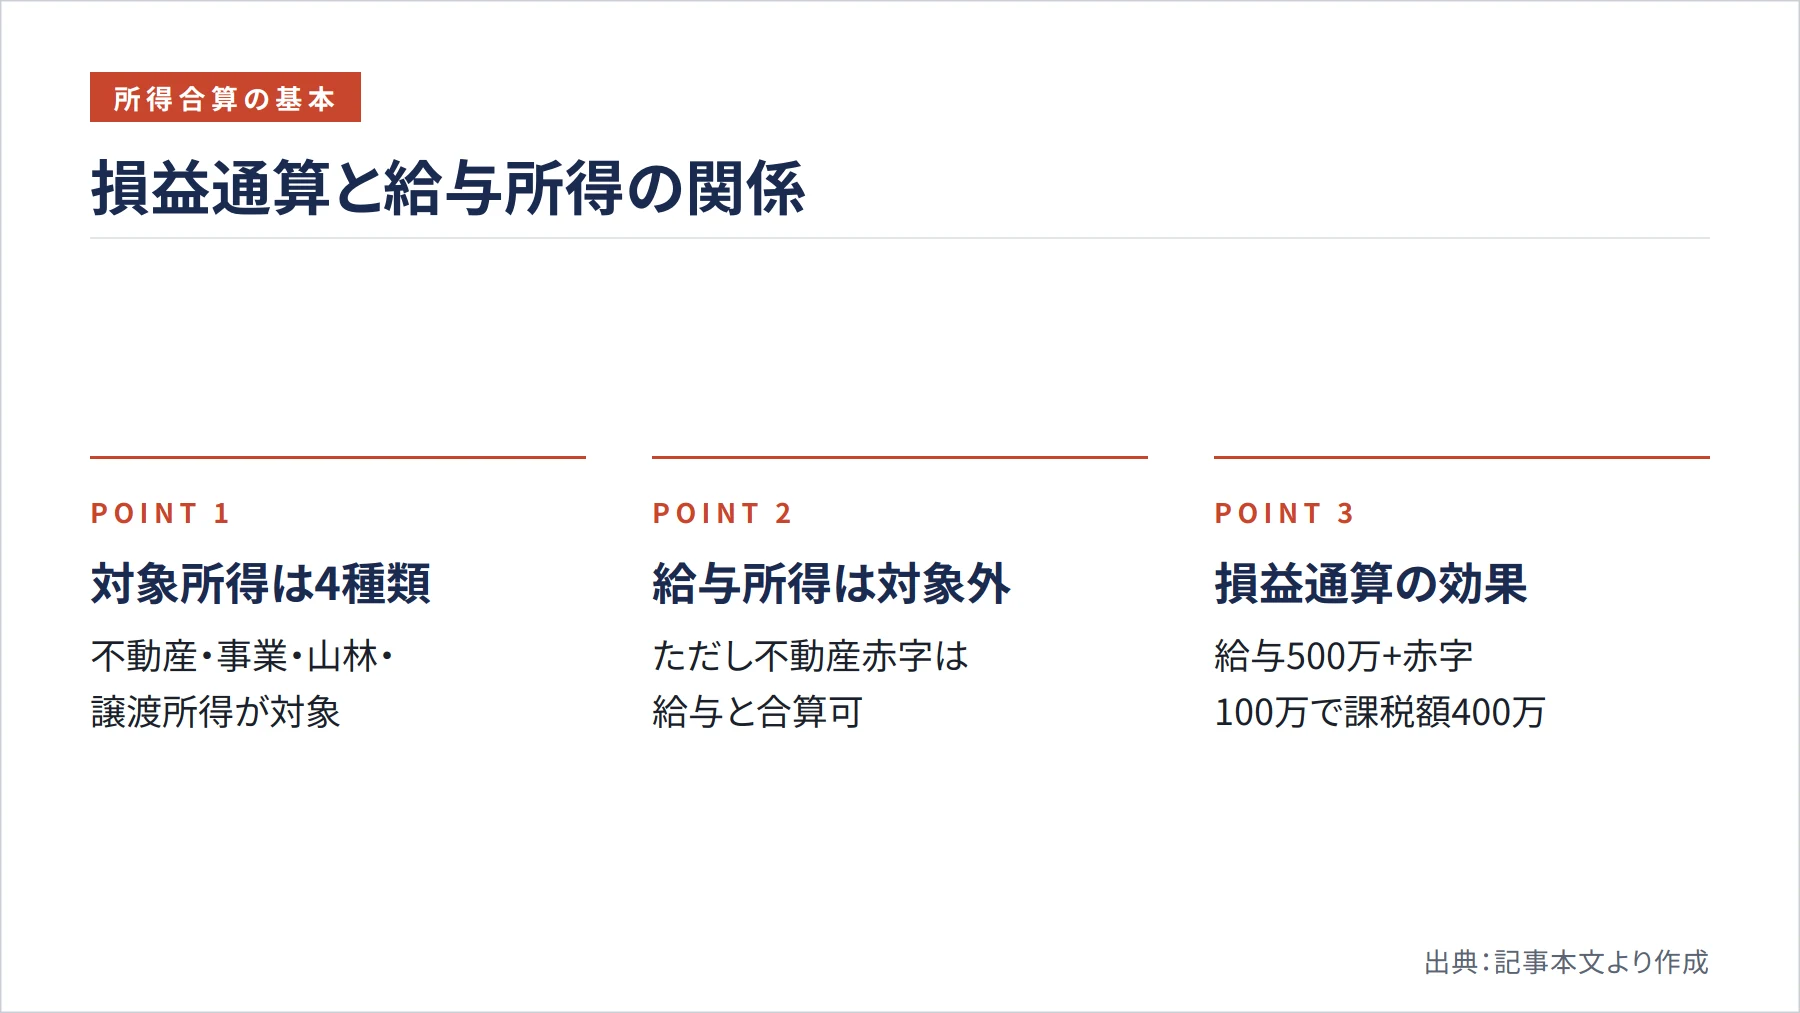
まず押さえておきたいのは、損益通算とは「複数の所得を合算して税額を計算し直す手続き」だということです。所得税は、給与所得や不動産所得など複数の種類の所得を合計した「総所得金額」に対して課税されます。そのため、ある所得で赤字が出た場合、他の所得の黒字と相殺することで課税対象額を減らせる仕組みが設けられています。
国税庁の情報によると、損益通算の対象となる所得は不動産所得・事業所得・山林所得・譲渡所得の4種類です(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2250.htm)。給与所得はこの4種類に含まれていないため、仮に給与所得で損失が生じたとしても、他の所得から差し引くことはできません。一方で、不動産所得の赤字は給与所得と合算できるため、サラリーマン大家さんにとって節税の重要な手段となります。
具体的なイメージとして、年間の給与所得が500万円あり、不動産所得が100万円の赤字だった場合を考えてみましょう。損益通算を行うと、課税対象となる総所得金額は400万円に圧縮されます。この差額100万円に対する税率分の所得税が軽減され、確定申告によって還付を受けることができます。つまり、不動産投資の赤字は、給与所得者にとって合法的な節税手段になり得るのです。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
不動産所得の計算方法と必要経費の考え方

不動産所得の金額は、「総収入金額 − 必要経費」で計算します(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1370.htm)。家賃収入などの総収入から、物件の維持・管理にかかった費用を差し引いた残りが不動産所得となります。この必要経費をどれだけ正確に把握できるかが、損益通算の効果を大きく左右します。
国税庁が示す必要経費の主な項目には、固定資産税・損害保険料・減価償却費・修繕費が含まれます(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1370.htm)。なかでも減価償却費は、実際に現金が出ていかないにもかかわらず経費として計上できる点が特徴です。建物の取得費用を耐用年数に応じて毎年少しずつ費用化するため、帳簿上の赤字を作り出しやすく、損益通算との相性が良いとされています。
修繕費についても、物件の維持を目的とした費用であれば必要経費として認められます。ただし、建物の価値を高めるような大規模なリフォームは「資本的支出」として扱われ、一度に全額を経費にできないケースがあります。このような区分の判断は専門的な知識が必要なため、税理士に相談しながら進めることをおすすめします。
損益通算できない3つの例外ケース
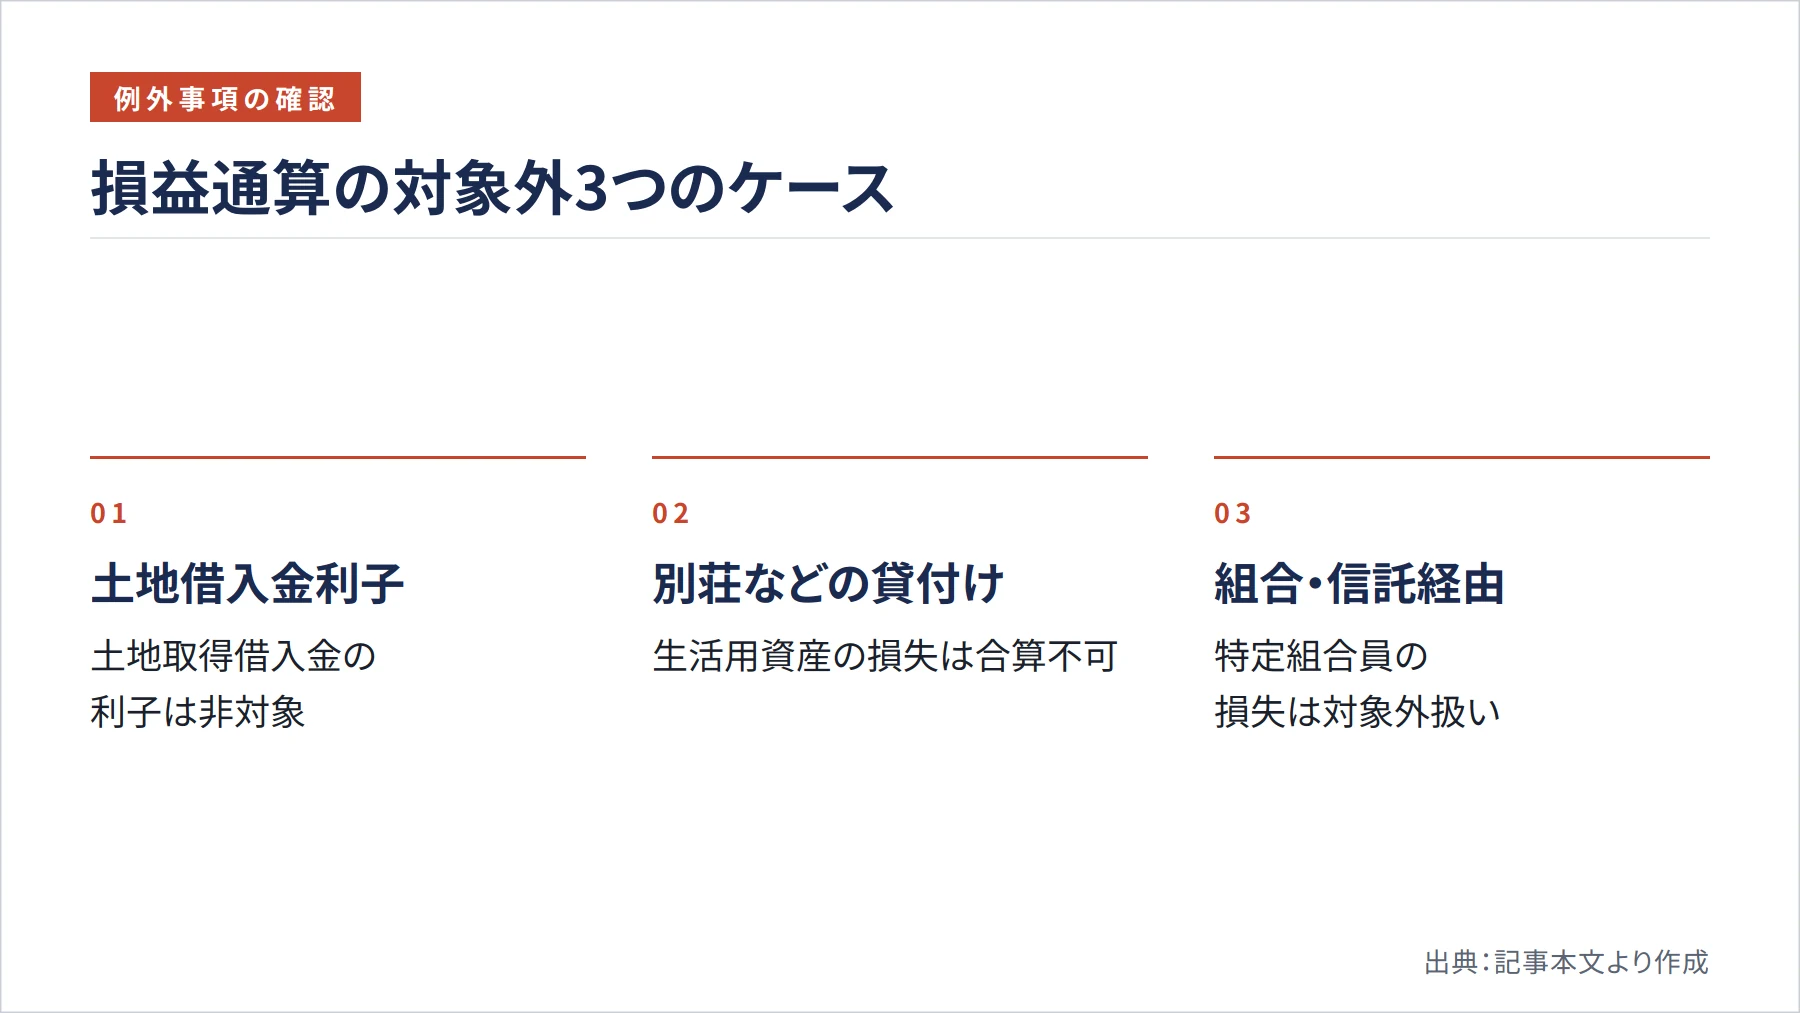
重要なのは、不動産所得の赤字であっても、すべてが損益通算の対象になるわけではないという点です。国税庁の情報では、損益通算が認められない損失として主に3つのケースが挙げられています(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1391.htm)。
1つ目は、土地を取得するための借入金の利子に相当する損失は、損益通算の対象外となる点です。建物部分の借入利子は経費として認められますが、土地取得に充てた借入金の利子に相当する部分の損失は、他の所得と通算できないとされています。マンション投資では土地と建物を一括で購入するケースが多いため、この区分を正確に把握しておくことが大切です。
2つ目は、別荘など「生活に通常必要でない資産」の貸付けに係る不動産所得の損失です。リゾート地の別荘を一時的に貸し出して赤字になった場合、その損失は他の所得と通算できません。投資目的で保有する一般的な賃貸物件とは扱いが異なるため、注意が必要です。
3つ目は、組合事業や信託を通じて得た不動産所得の損失です。特定組合員等が組合事業または信託から生じた不動産所得の損失は、他の不動産所得の黒字からも差し引けず、損益通算の対象にもなりません(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1391.htm)。不動産小口化商品や投資組合スキームを活用する際は、この点を事前に確認しておきましょう。
確定申告の手続きと注意点
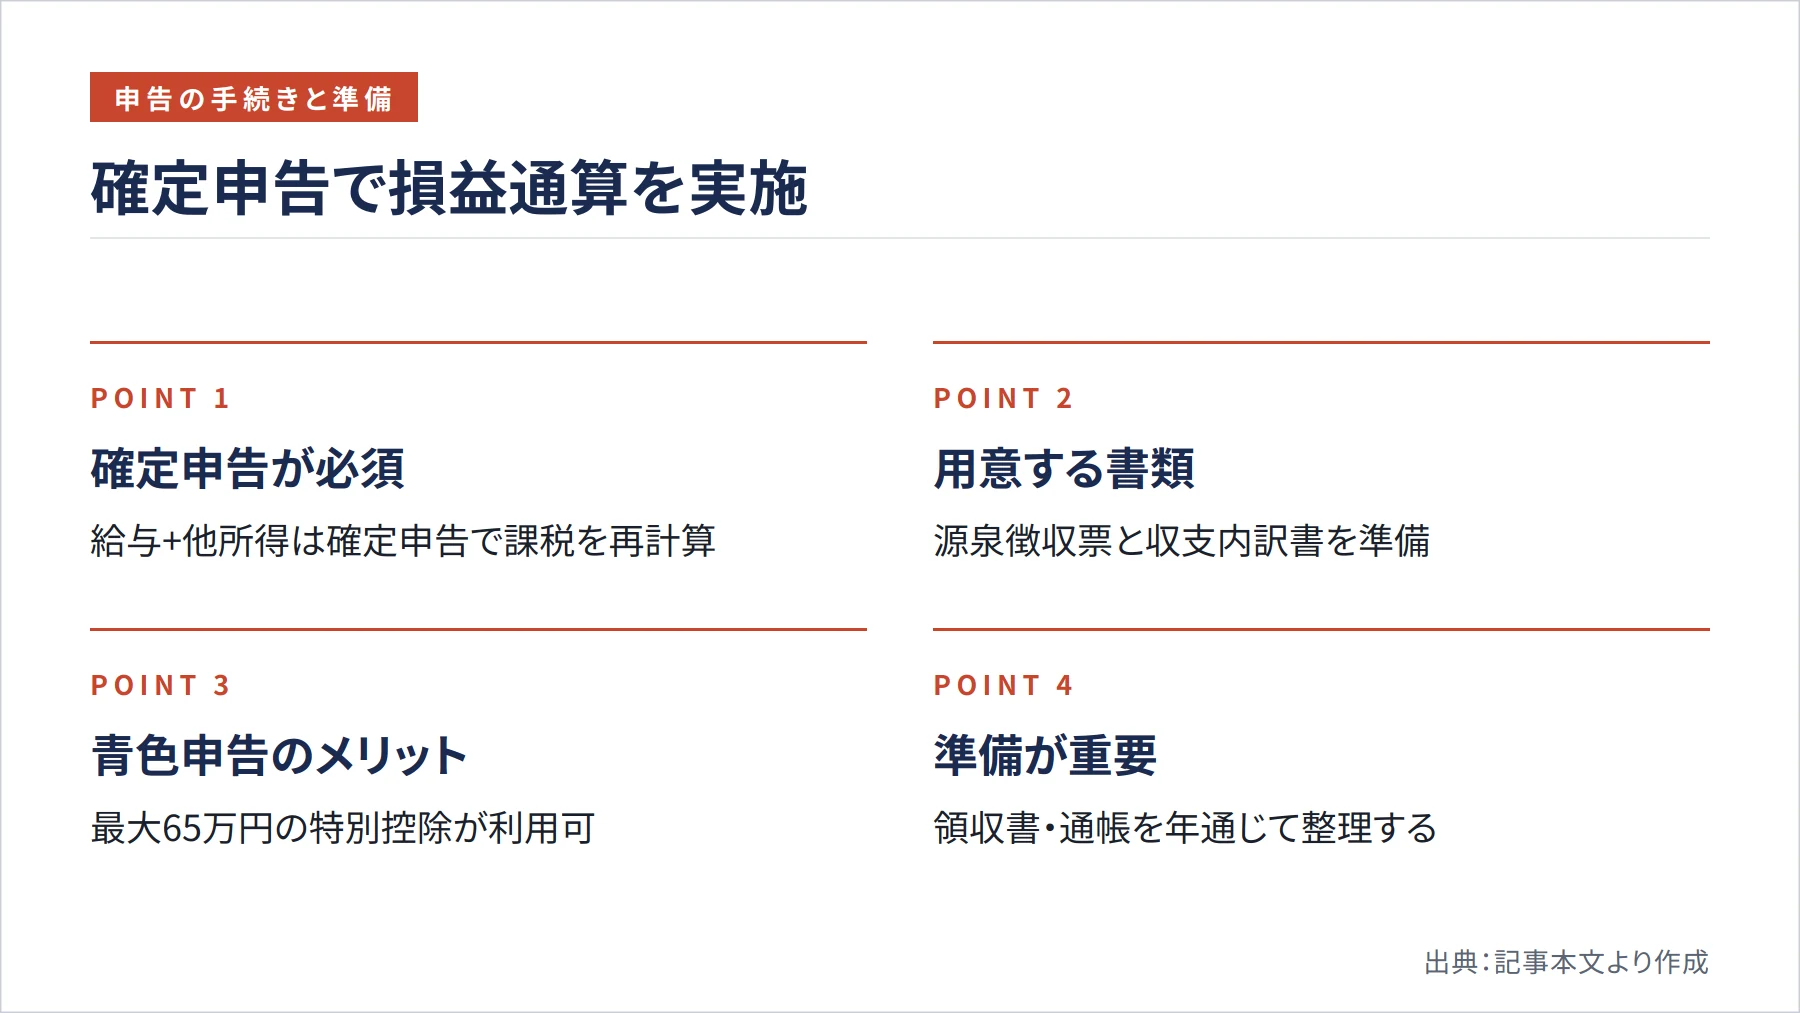
損益通算を実際に行うには、確定申告が必要です。給与所得者は通常、勤務先の年末調整で税金の精算が完了しますが、不動産所得など他の所得がある場合は、確定申告によって税額を改めて計算し直す必要があります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1400.htm)。申告を怠ると、本来受け取れるはずの還付を受け損なうだけでなく、申告漏れとして指摘されるリスクもあります。
確定申告では、給与所得の源泉徴収票と不動産所得の収支内訳書(または青色申告決算書)を用意します。収支内訳書には、家賃収入の総額と必要経費の内訳を記載し、不動産所得の金額を算出します。この金額が赤字であれば、給与所得と合算した総所得金額が減少し、所得税の還付または住民税の軽減につながります。
なお、青色申告を選択している場合は、白色申告と比べて帳簿の記録義務が増えますが、最大65万円の青色申告特別控除など追加の節税メリットを受けられる可能性があります。ただし、青色申告の適用要件や控除額の詳細は個別の状況によって異なるため、税務署や税理士に確認することをおすすめします。申告書類の作成は早めに着手し、領収書や通帳の記録を年間を通じて整理しておくことが、スムーズな確定申告の鍵となります。
損益通算を活用する際に押さえておきたい視点
損益通算は節税の手段として有効ですが、「赤字を出すこと自体が目的」になってしまうと本末転倒です。不動産投資の本来の目的は、長期的に安定したキャッシュフローを得ることにあります。節税効果だけを追い求めて収益性の低い物件を購入すると、空室リスクや修繕費の増大によって実質的な損失が拡大するおそれがあります。
また、損益通算によって所得税が軽減されても、住民税や社会保険料への影響も考慮する必要があります。所得が下がることで住民税が減少するケースがある一方、国民健康保険料の算定に影響する場合もあるため、トータルでの効果を確認することが大切です。
さらに、金融機関の融資審査では、不動産所得の赤字が続くと評価に影響する場合があります。節税を優先するあまり帳簿上の赤字が大きくなると、次の物件購入時に融資を受けにくくなるリスクも念頭に置いておきましょう。損益通算はあくまで投資戦略の一部として位置づけ、収益性と節税効果のバランスを意識した計画を立てることが重要です。
まとめ
不動産所得の赤字は、原則として給与所得と損益通算でき、所得税の軽減や還付につながります。ただし、土地取得のための借入利子に相当する損失・別荘の貸付けに係る損失・組合事業から生じた損失は対象外となるため、自分の投資スキームがどのケースに当たるかを事前に確認することが欠かせません。損益通算を行うには確定申告が必要であり、必要経費を正確に把握して書類を整えることが節税効果を最大化するポイントです。節税だけを目的にせず、長期的な収益性とのバランスを意識しながら不動産投資を進めていきましょう。不明な点は税務署や税理士に相談し、正確な情報をもとに判断することをおすすめします。
参考文献・出典
- 国税庁 No.1391 不動産所得が赤字のときの他の所得との通算 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1391.htm
- 国税庁 No.2250 損益通算 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2250.htm
- 国税庁 No.1370 不動産収入を受け取ったとき(不動産所得) — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1370.htm
- 国税庁 No.2210 必要経費の知識 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2210.htm
- 国税庁 No.1400 給与所得 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1400.htm
