この記事の結論
- 相続した実家の固定資産税は、毎年1月1日時点の所有者に課税され、税率は原則1.4%です。
- 実家を解体して更地にすると、住宅用地特例が外れ、土地の固定資産税が最大6倍になる場合があります。
- 空き家のまま放置して「特定空家」に指定されると、住宅用地特例を失うリスクがあります。
親が亡くなり、実家を相続したとき、「固定資産税はいつから誰が払うのか」「このまま空き家にしておいて大丈夫か」と不安になる方は多いものです。税金の仕組みは複雑に見えますが、基本を押さえれば落ち着いて対処できます。この記事では、相続した実家の固定資産税について、住み続ける・貸す・売るという3つのケース別に、知っておくべき注意点をわかりやすく解説します。手続きの流れや、解体・売却時の税負担の変化まで、順を追って確認していきましょう。
固定資産税は誰がいつから払うのか
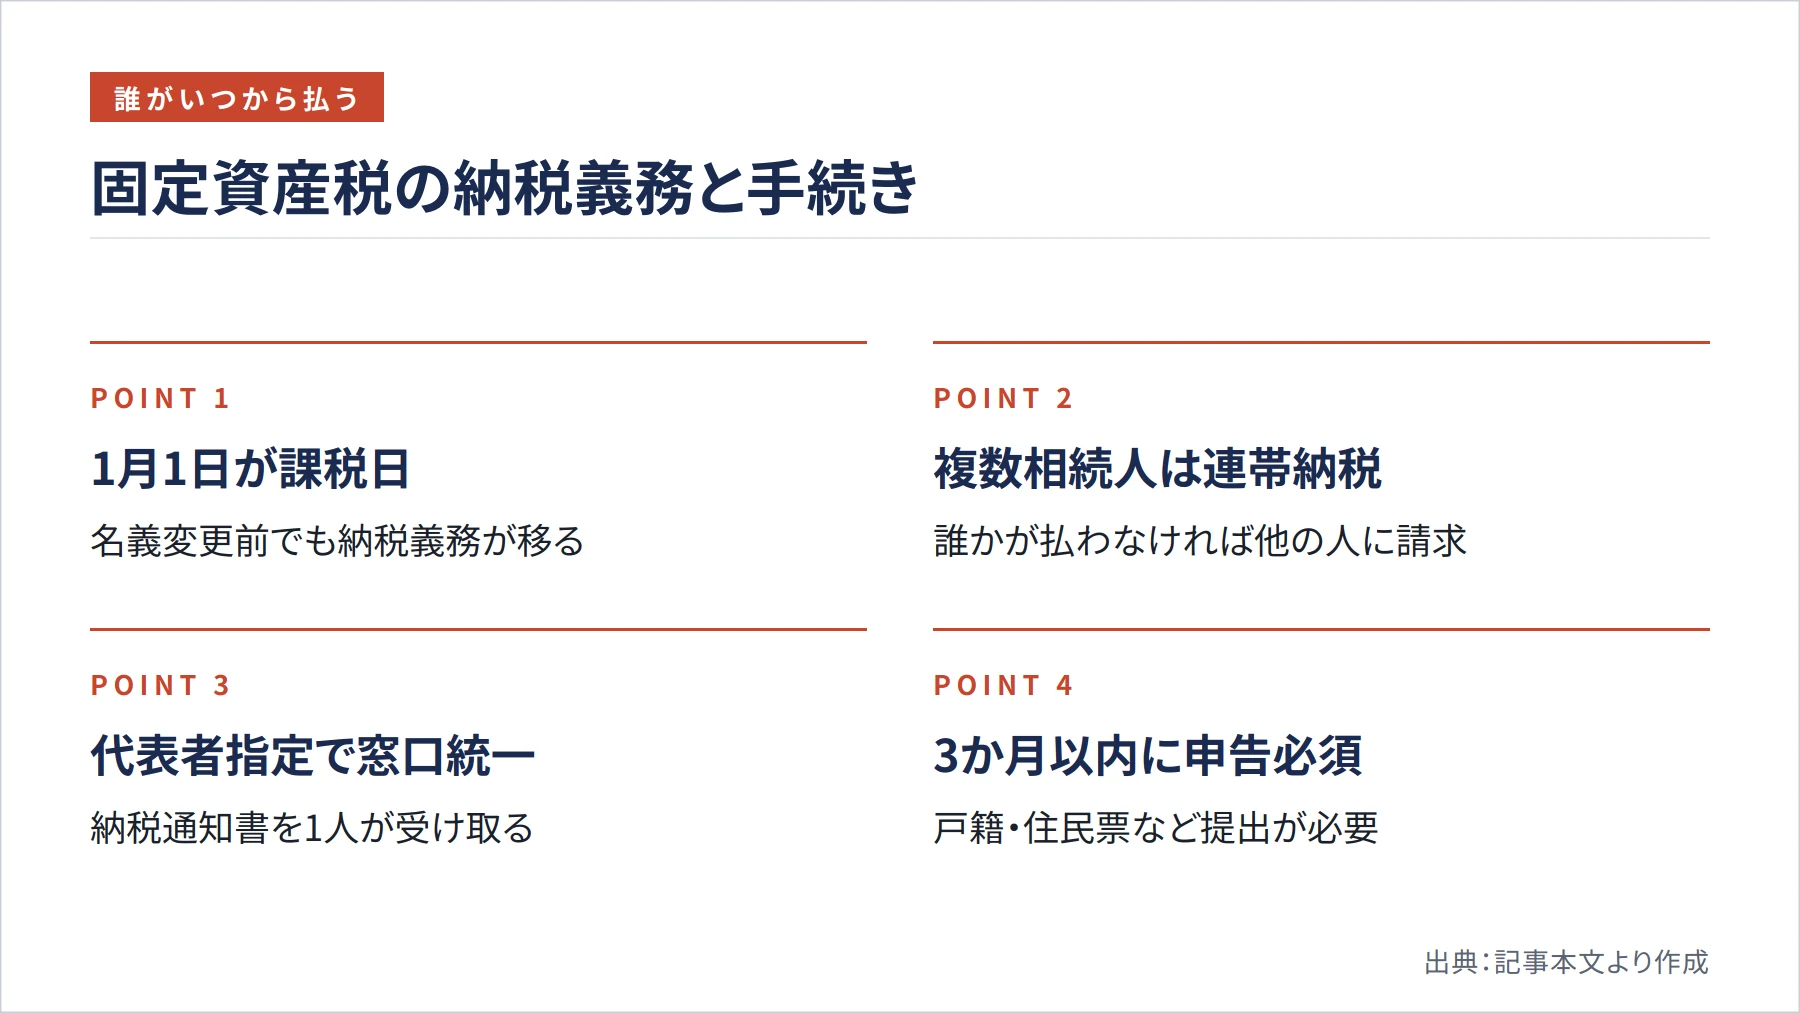
まず押さえておきたいのは、固定資産税の「課税のタイミング」です。固定資産税は、毎年1月1日時点の所有者に対して課税されます(大阪市:固定資産税)。これを「賦課期日(ふかきじつ)」といいます。
たとえば、親が2025年11月に亡くなった場合、2026年1月1日時点ではまだ名義が親のままであっても、実際にその土地や家屋を持っている相続人が納税する扱いになります(大阪市:現所有者に関する申告など)。名義変更が済んでいなくても、税金の支払い義務は相続人に移るという点は、多くの方が見落としがちです。
相続人が複数いる場合は、固定資産税の全額について、相続人全員が連帯して納税義務を負います(大阪市:よくある質問)。つまり、兄弟3人で実家を相続したとき、誰か1人が払わなければ、残りの2人に請求が来る可能性があります。また、市区町村に「相続人代表者指定届」を提出することで、納税通知書の受け取り窓口を1人に絞ることができます(e-Gov法令検索:地方税法)。
なお、大阪市では、相続人であることを知った日の翌日から3か月以内に「現所有者に関する申告書」を提出する必要があります(大阪市:現所有者に関する申告など)。添付書類として、被相続人と相続人の戸籍(除籍)謄本、相続人の住民票写しなどが求められます。お住まいの市区町村によって手続きが異なる場合があるため、詳細は各自治体の窓口にご確認ください。
ここまでのまとめ: 固定資産税は1月1日時点の所有者に課税され、相続人が複数いれば全員が連帯して納税義務を負います。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
住宅用地特例とは何か、なぜ重要か
固定資産税の仕組みで最も重要な知識が「住宅用地特例」です。住宅が建っている土地は、この特例によって固定資産税が大幅に軽減されています(東京都主税局:固定資産税・都市計画税)。
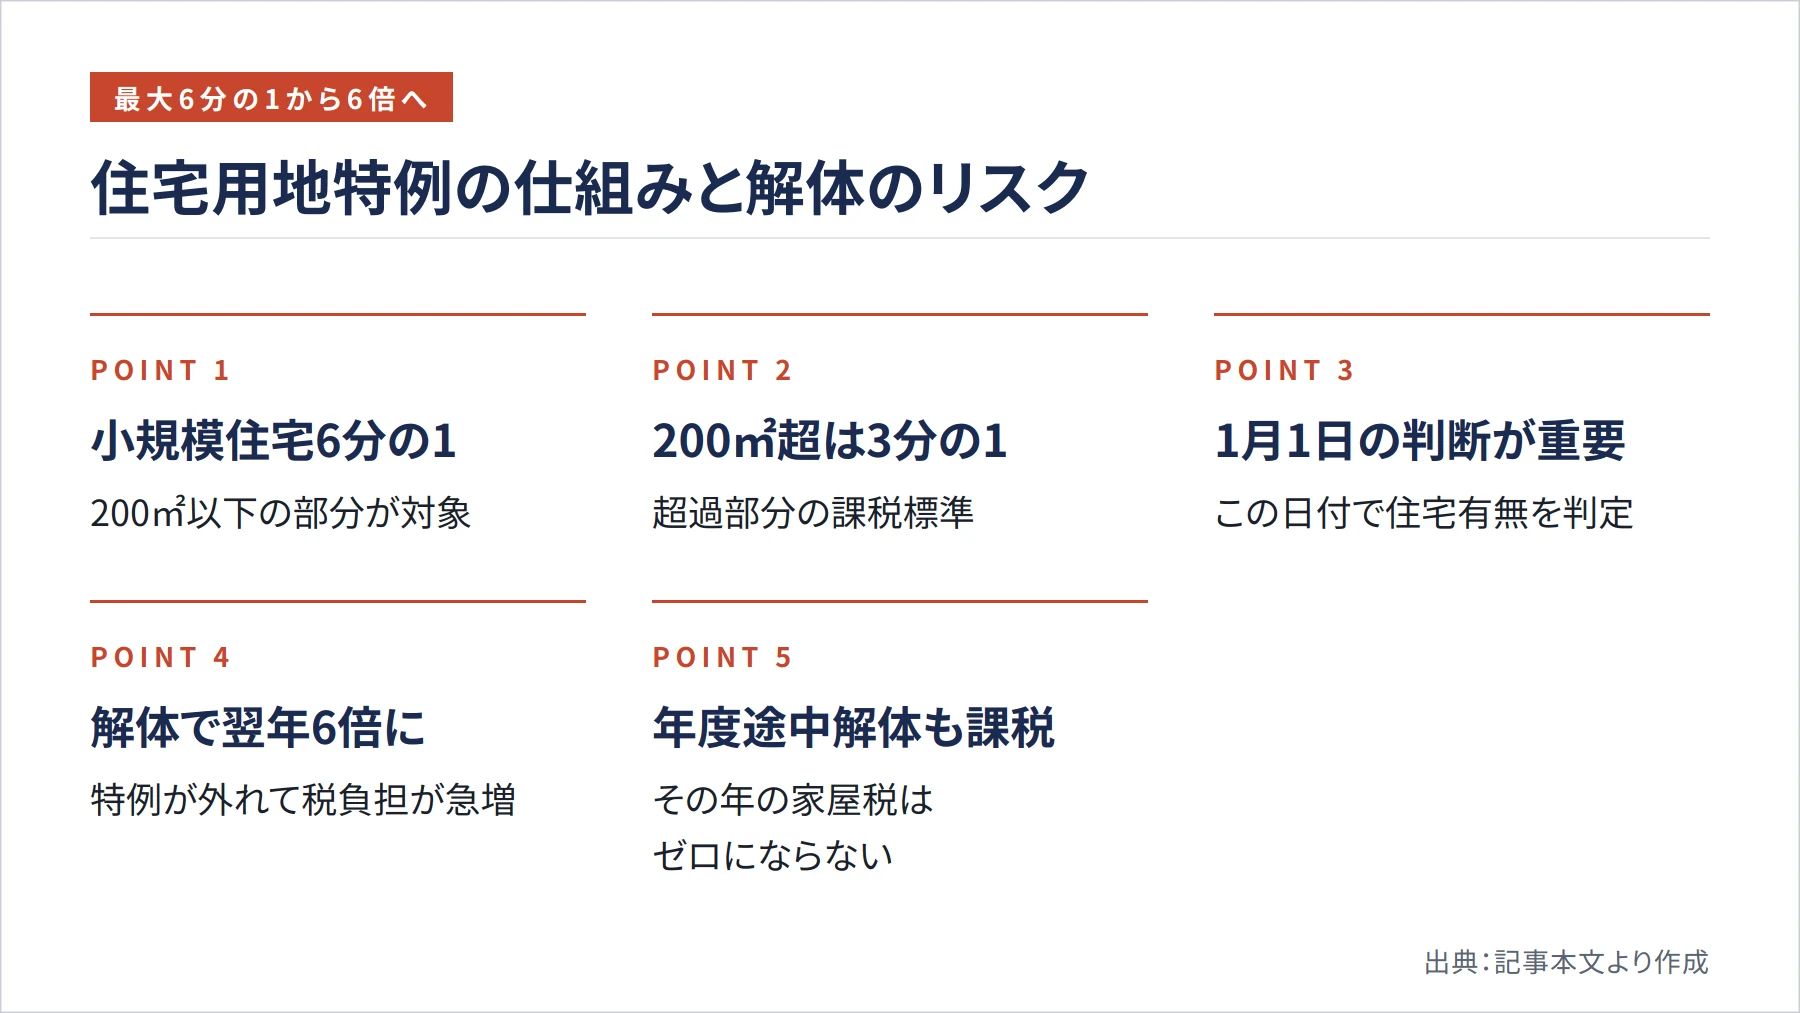
具体的には、200㎡以下の部分(小規模住宅用地)は課税標準が土地評価額の6分の1、200㎡を超える部分は3分の1になります。つまり、住宅が建っているだけで、土地の固定資産税は最大6分の1まで抑えられているのです。多くの一般的な住宅の敷地は200㎡以下に収まるため、この恩恵を受けているケースがほとんどです。
問題になるのは、この特例が「1月1日時点で住宅が存在する土地」にしか適用されない点です(東京都主税局:固定資産税・都市計画税)。相続した実家を解体して更地にすると、翌年1月1日からは住宅用地特例が外れ、土地の固定資産税が一気に最大6倍になる可能性があります。売却や活用の計画が固まる前に解体してしまうと、思わぬ税負担が続くことになります。
また、家屋を年の途中で取り壊しても、その年度の家屋の固定資産税は1月1日時点で建物があれば課税されます(大阪市:よくある質問)。解体した年の家屋分の税金がゼロになるわけではない点も、覚えておいてください。
ここまでのまとめ: 住宅が建っている土地は固定資産税が最大6分の1になる特例があり、解体すると翌年から税負担が跳ね上がります。
空き家のまま放置するリスク
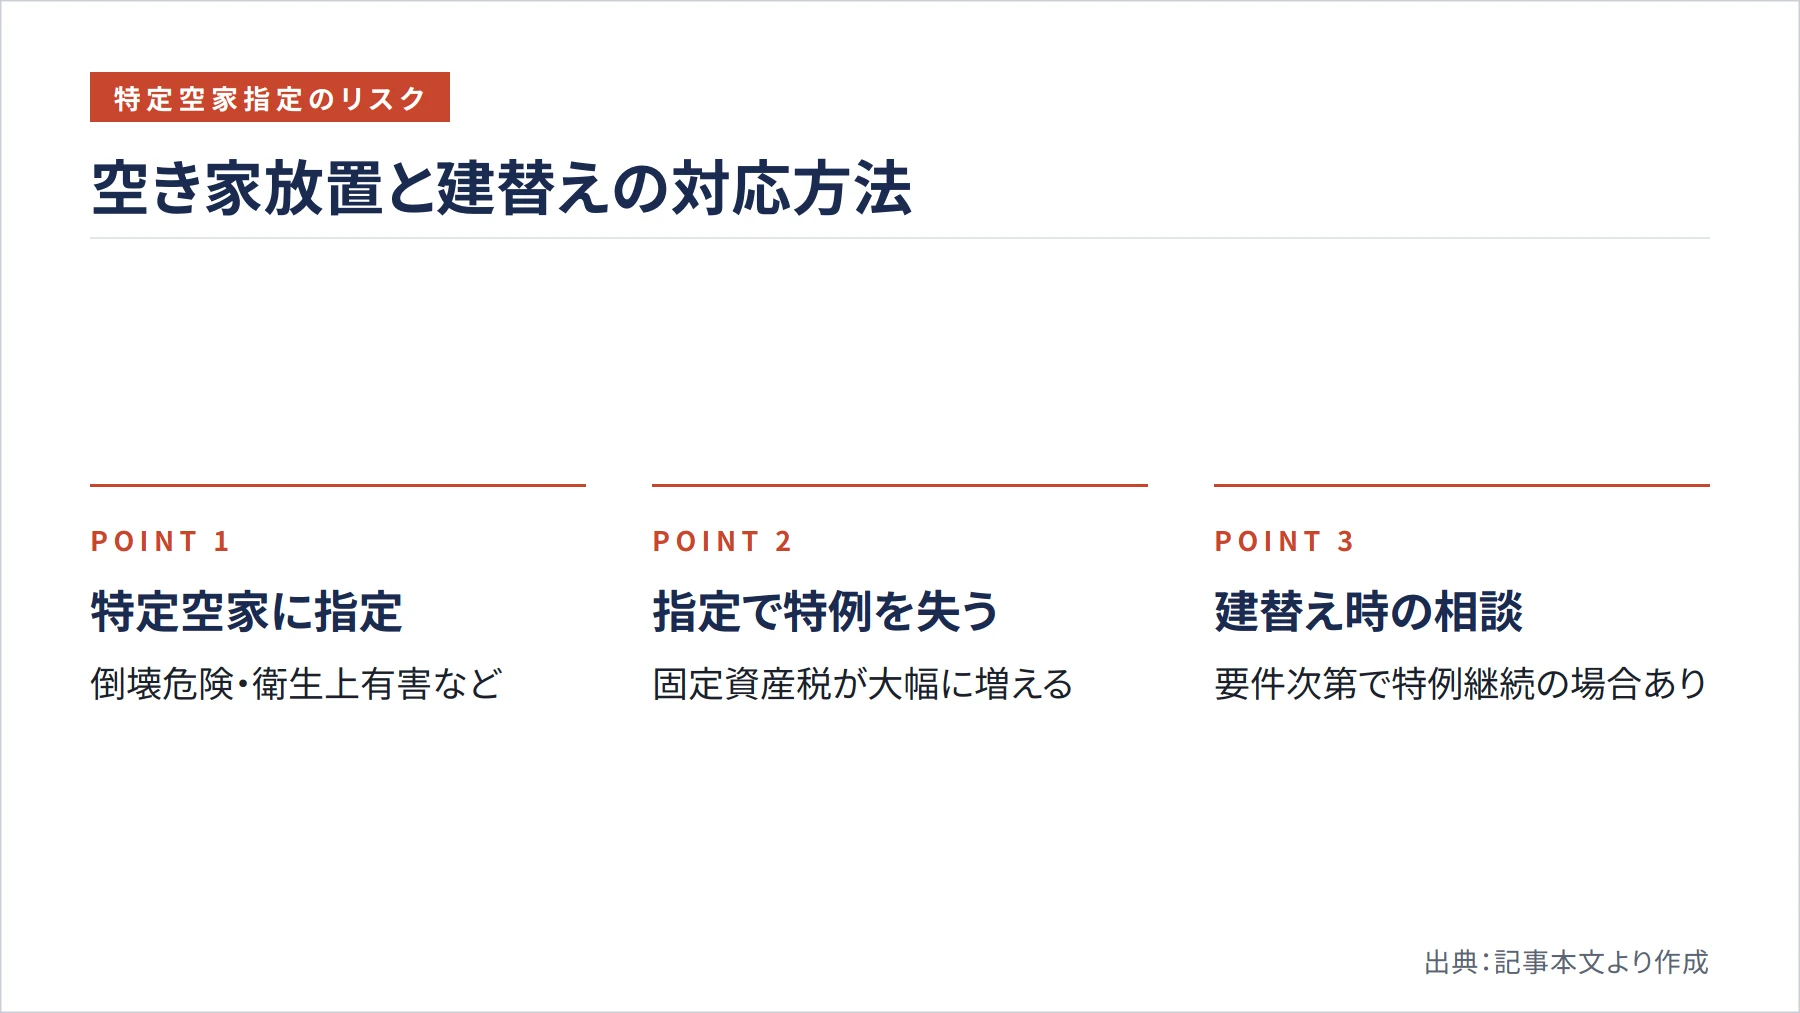
「とりあえず空き家のままにしておこう」と考える方も多いですが、放置にはリスクがあります。実は、空き家の状態が悪化して「管理不全空家」や「特定空家」に指定され、市区町村から指導を受けても改善しないと、住宅用地特例が受けられなくなります(国土交通省:空き家対策特設サイト)。
特定空家とは、倒壊の危険がある、衛生上有害な状態にある、景観を著しく損なっているなど、周囲に悪影響を与えると判断された空き家のことです。指定されて勧告を受けると、住宅用地特例が外れ、土地の固定資産税が大幅に上がります。空き家を放置することは、税負担の面でも大きなリスクになりえます。
一方、建替えを検討している場合は、一定の要件を満たして申告することで、住宅用地特例が継続する場合もあります(東京都主税局:固定資産税・都市計画税)。ただし、要件の詳細は自治体によって異なるため、解体や建替えを検討する前に、必ず市区町村の税務担当窓口に相談することをおすすめします。
ここまでのまとめ: 空き家を放置して特定空家に指定されると、住宅用地特例を失い固定資産税が大幅に増える可能性があります。
売却を選ぶなら知っておきたい税の特例
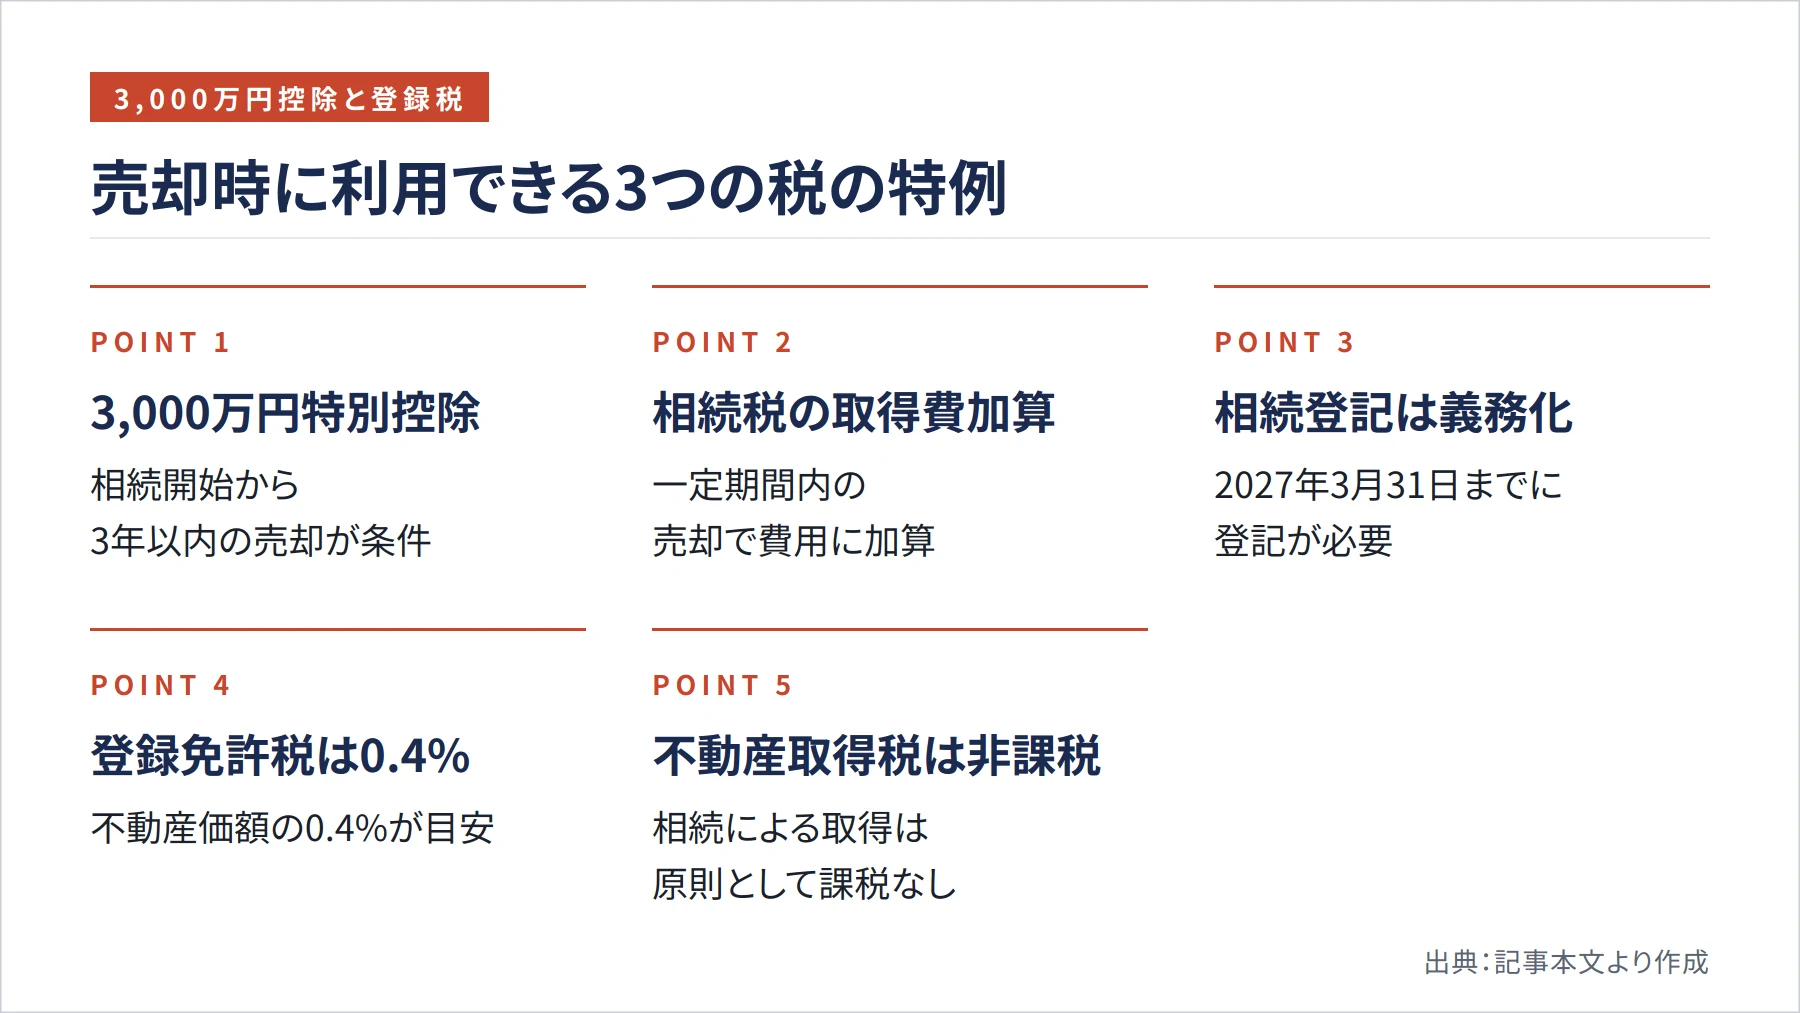
相続した実家を売ることを検討しているなら、税金の特例を知っておくことが大切です。一定の要件を満たせば、「被相続人の居住用財産(空き家)の3,000万円特別控除」を使える場合があります(国税庁:No.3306)。
この特例は、売却で得た利益(譲渡所得)から最大3,000万円を差し引けるというものです。売却益が3,000万円以下であれば、税金がかからないケースもあります。ただし、相続開始から3年を経過する日の属する年の12月31日までに売る必要があります(国税庁:No.3306)。また、売却代金が1億円以下であることなど、いくつかの条件があります。
売却時の取得費(購入したときの費用)は、原則として被相続人が購入したときの代金や手数料を引き継いで計算します(国税庁:No.3270)。さらに、相続税が課税されている場合は、一定期間内に売却することで相続税の一部を取得費に加算できる特例もあります(国税庁:No.3267)。これらの特例は条件が細かく、個別の事情によって使える・使えないが変わります。必ず税理士や税務署に相談してから手続きを進めてください。
なお、相続登記(名義変更)は2024年4月1日から義務化されており、法務省の案内では過去の未登記不動産も対象で、一定の場合は2027年3月31日までに登記が必要とされています(法務省:相続登記の申請義務化について)。登記の登録免許税は、固定資産課税台帳の価格をもとに計算し、原則として不動産価額の0.4%です(国税庁:No.7191)。また、相続による不動産取得税は原則として非課税です(大阪府:不動産取得税Q&A)。
ここまでのまとめ: 売却には3,000万円特別控除などの税の特例があり、相続開始から3年以内の売却が条件の一つです。
まとめ
相続した実家の固定資産税は、名義変更の有無にかかわらず、1月1日時点で実際に持っている相続人が納める仕組みです。住宅が建っている間は住宅用地特例で税負担が軽減されていますが、解体して更地にしたり、空き家を放置して特定空家に指定されたりすると、その恩恵を失います。売却を検討するなら、3,000万円特別控除の期限や条件を早めに確認することが重要です。
「住み続ける」「貸す」「売る」のどの選択肢を選ぶにしても、固定資産税の仕組みを知った上で動くことで、余計な税負担を避けられます。手続きや特例の詳細は個別の事情によって大きく変わるため、市区町村の窓口や税理士への相談を早めに行うことをおすすめします。
ご自身の物件がいくらになるかは、実際の成約データで見るのが早道です。
参考文献・出典
- 大阪市:固定資産税 — https://www.city.osaka.lg.jp/zaisei/page/0000021272.html
- 大阪市:現所有者に関する申告など(賦課期日前に個人が死亡している場合) — https://www.city.osaka.lg.jp/zaisei/page/0000006205.html
- 大阪市:よくある質問(土地・家屋関係) — https://www.city.osaka.lg.jp/zaisei/page/0000385220.html
- 東京都主税局:固定資産税・都市計画税(土地・家屋) — https://www.tax.metro.tokyo.lg.jp/kazei/real_estate/kotei_tosi
- 国土交通省:空き家対策特設サイト(法改正) — https://www.mlit.go.jp/jutakukentiku/house/akiya-taisaku/articles/2024020105.html
- 国税庁:No.3306 被相続人の居住用財産(空き家)を売ったときの特例 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
- 国税庁:No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3270.htm
- 国税庁:No.3267 相続財産を譲渡した場合の取得費の特例 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
- 国税庁:No.7191 登録免許税の税額表 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm
- 大阪府:不動産取得税Q&A(Q4-1) — https://www.pref.osaka.lg.jp/o050040/zei/alacarte/qafudousana4-1.html
- 法務省:相続登記の申請義務化について — https://www.moj.go.jp/MINJI/minji05_00599.html
- e-Gov法令検索:地方税法 第9条の2 — https://laws.e-gov.go.jp/document?lawid=325AC0000000226_20270401_507AC0000000007
一橋大学大学院MBA修了。大手デベロッパー法人部門、買取再販会社を経て現職。区分リノベ再販・都心事業用物件の買取再販を手がけ、業界7年の知見で記事を監修。
プロフィール詳細 →