この記事の結論
- 抵当権が付いたままでも売買は可能ですが、引き渡しまでに必ず抹消が必要です。
- 売却代金でローン残債を完済できるかどうかが、手続きの分岐点になります。
- 残債が売却価格を上回る場合は、自己資金の補填か住み替えローンの検討が必要です。
「住宅ローンが残っている家は売れないのでは?」と不安に思っている方は多いと思います。実は、抵当権(ていとうけん)が付いたままでも、法律上は売買できます。ただし、実際に買い手がつくかどうか、そして引き渡しをスムーズに進められるかどうかは、残債の状況によって大きく変わります。この記事では、抵当権とは何か、売却時にどんな手続きが必要か、残債が多い場合の対処法まで、50代の方でも迷わず理解できるよう順を追って説明します。
抵当権とは何か、なぜ売却に関係するのか
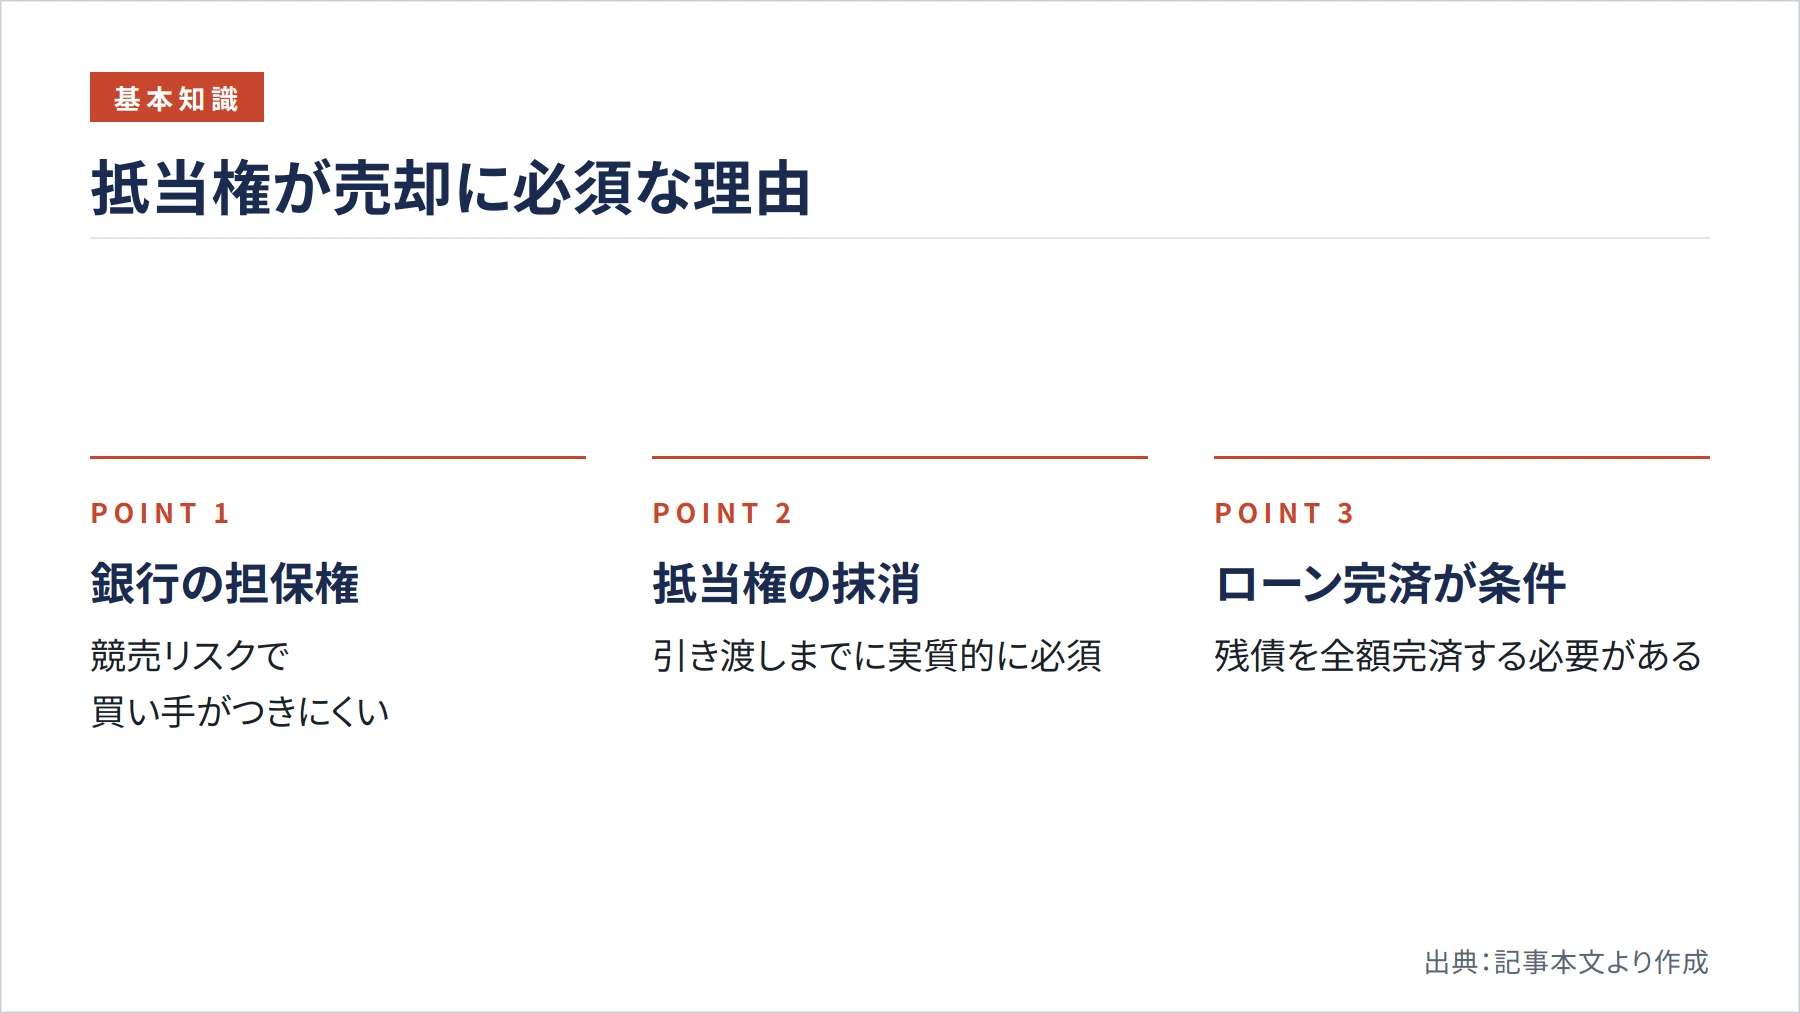
抵当権とは、住宅ローンを借りるときに銀行が家に設定する「担保の権利」のことです。わかりやすく言うと、「ローンを返せなくなったら、この家を売って回収しますよ」という銀行の保険です。登記簿(家の公式な記録)に記載されるため、誰でも確認できます。
この抵当権が残ったままの家を買うと、前の所有者がローンを滞納した場合に、家が競売(強制的に売られること)にかけられるリスクがあります。そのため、抵当権が付いたままの家を欲しいという買い手はほとんどいません。また、住宅ローンを使って購入しようとしても、すでに抵当権が付いている物件には金融機関が融資しにくいという事情もあります(SUUMO住まいの売却ガイドより)。
つまり、売却を成立させるためには、引き渡しまでに抵当権を抹消することが実質的な必須条件になります。そして抵当権を抹消するには、住宅ローンの残債を全額完済しなければなりません(LIFULL HOME’Sより)。
ここまでのまとめ: 抵当権は銀行の担保権で、売却前に必ず消す必要があります。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
売却代金でローンを完済できるかが最初の分岐点
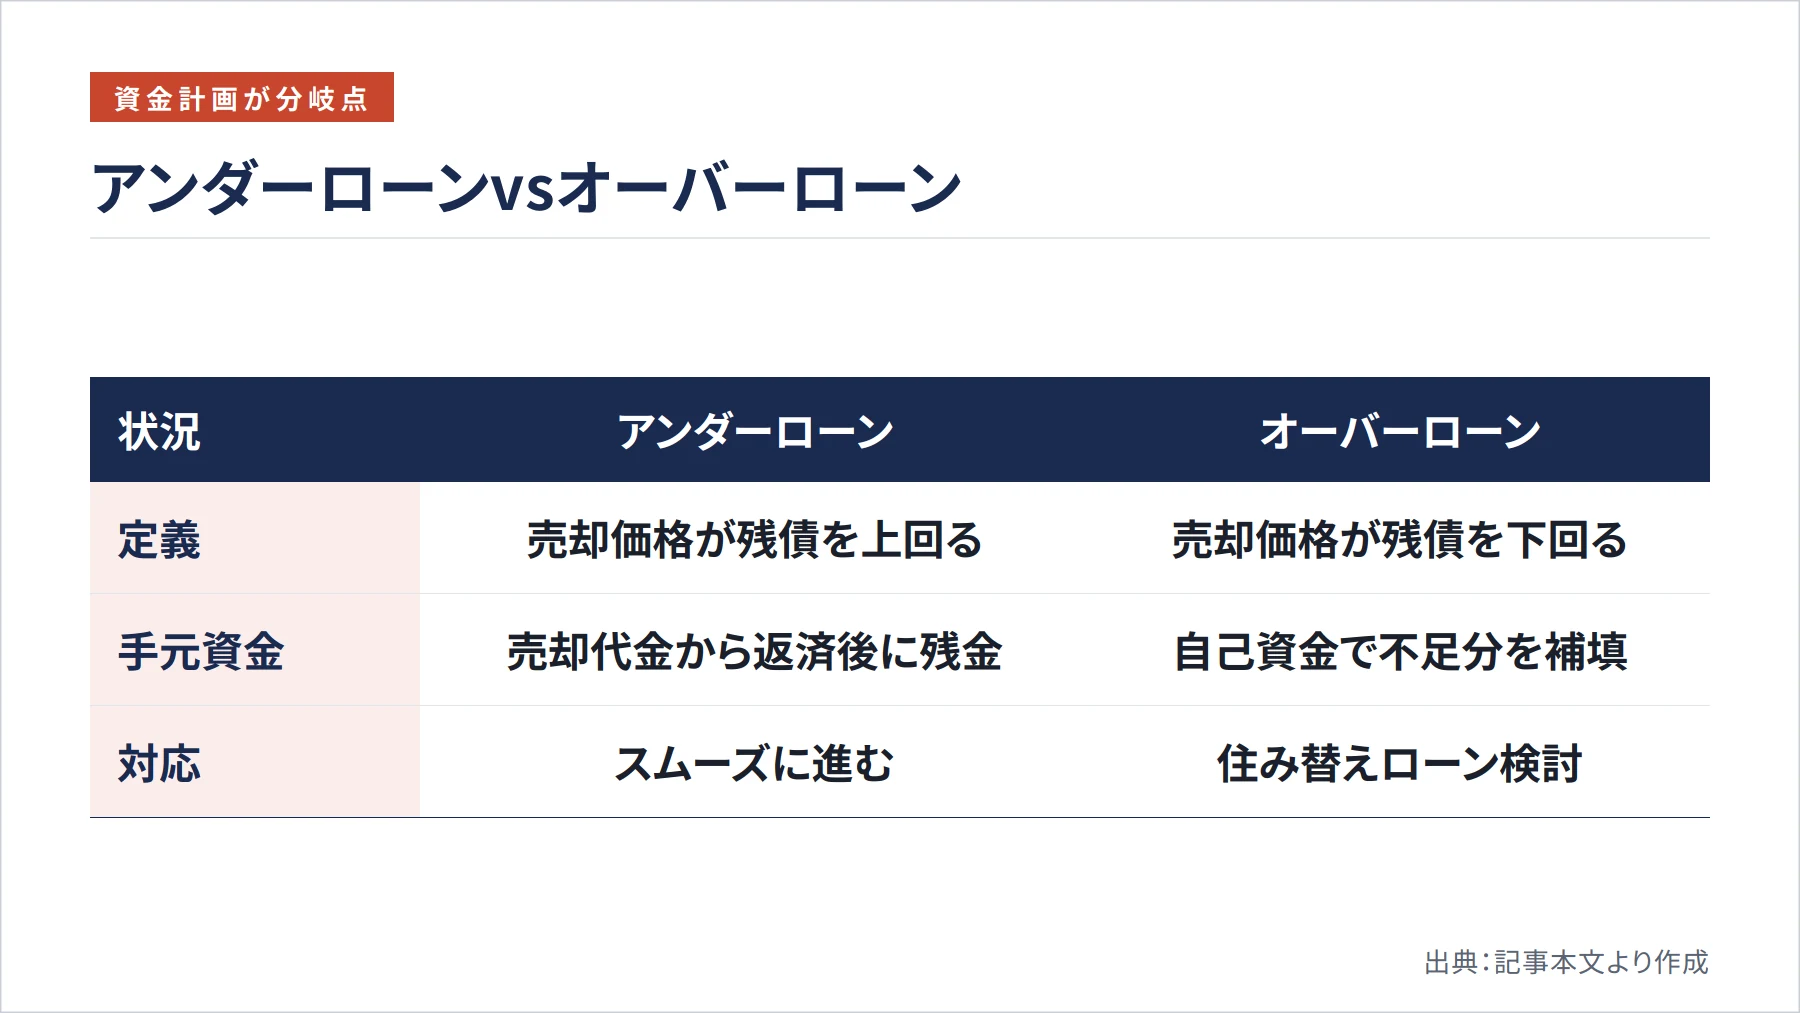
まず確認すべきことは、「売却価格が住宅ローンの残債を上回るかどうか」です。この一点で、その後の手続きの流れが変わります。
売却価格が残債を上回る場合(アンダーローン)は、比較的スムーズに進みます。売却代金の中からローンを完済し、残った金額が手元に残ります。引き渡し当日に売却代金を受け取り、そのまま銀行へ返済するという流れが一般的です。
一方、売却価格が残債を下回る場合(オーバーローン)は、売却代金だけでは完済できません。この場合、不足分を自己資金(貯蓄など)で補填するか、住み替えローンを検討する必要があります(LIFULL HOME’Sより)。住み替えローンとは、新しい家のローンに残債を上乗せして借り直す仕組みですが、審査が厳しくなる点に注意が必要です。
残債と売却価格の差額を把握せずに動き始めると、引き渡し直前に資金が足りないという事態になりかねません。まず不動産会社に査定を依頼し、残債の残高と比べてみることが最初のステップです。
ここまでのまとめ: 売却価格と残債の大小関係が、手続き全体の方向性を決めます。
売却から抵当権抹消までの3つの手順
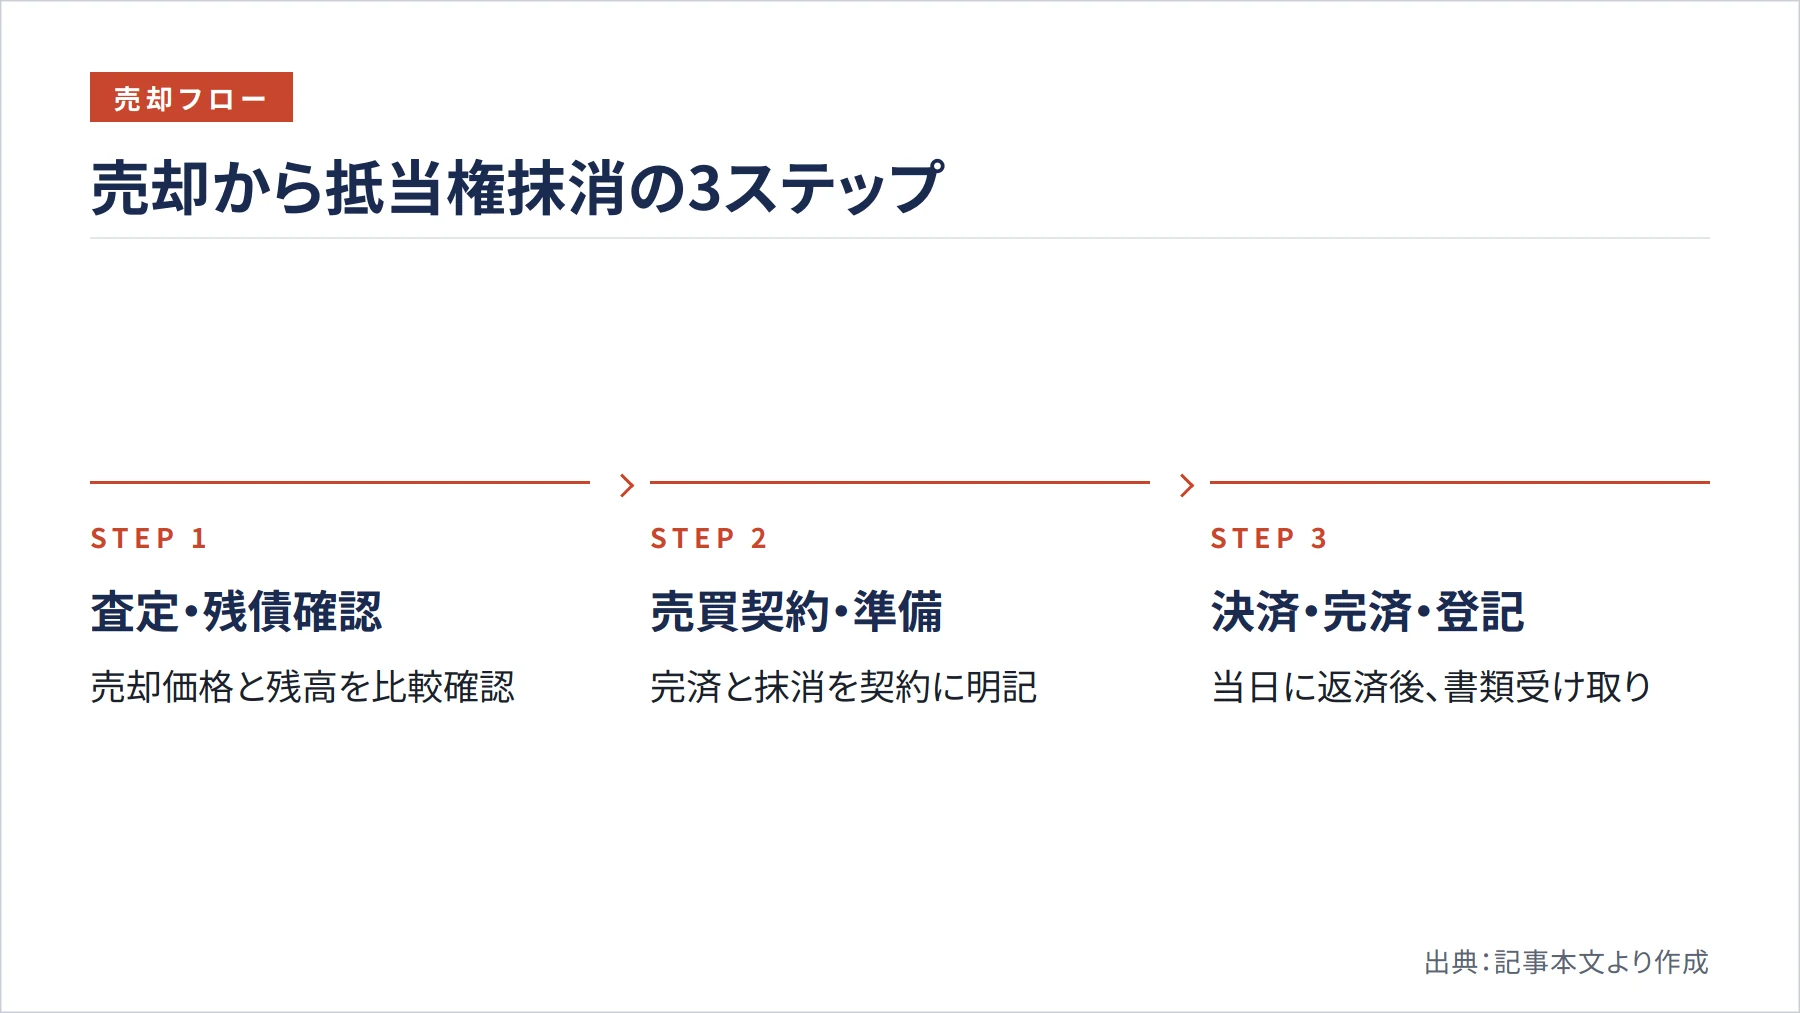
実際の売却では、大きく3つのステップで進みます。順番に確認しておきましょう。
最初のステップは、不動産会社への査定依頼と残債確認です。まず物件の売却価格の目安を把握し、銀行に問い合わせて現在の残債残高を確認します。この2つの数字を比べることで、アンダーローンかオーバーローンかが判断できます。
次のステップは、売買契約の締結と引き渡し準備です。買い手が決まったら売買契約を結びます。このとき、引き渡し日までにローンを完済して抵当権を抹消することを、契約書に明記しておくのが通常の流れです。
最後のステップが、決済・完済・抵当権抹消の登記です。引き渡し当日、買い手から売却代金を受け取り、その場で銀行へ返済してローンを完済します。完済後、銀行から抵当権抹消に必要な書類が交付されます。その書類を受け取ったら、紛失や汚損を避け、できるだけ速やかに法務局(登記所)へ登記申請することが推奨されています(法務局より)。
ここまでのまとめ: 査定→売買契約→決済・抹消登記の3ステップが基本の流れです。
オーバーローンのときに使える税の特例
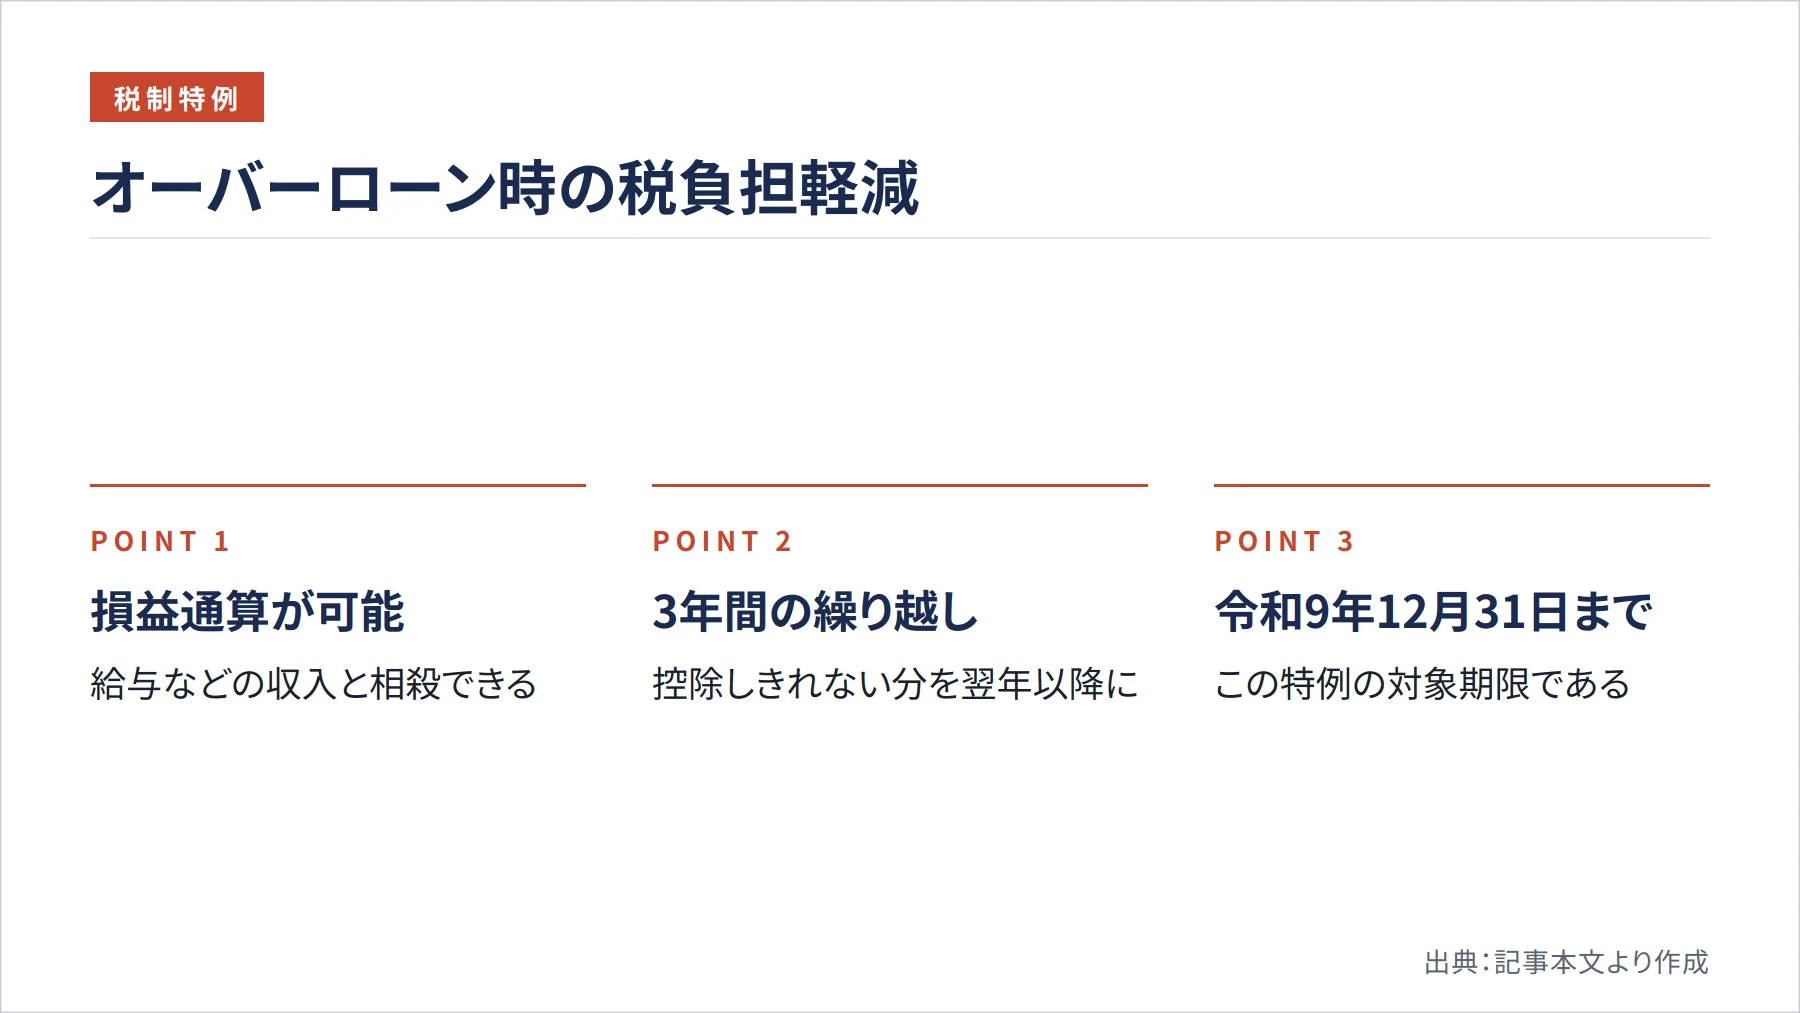
売却価格が残債を下回り、損失が出てしまった場合でも、税制上の救済措置があります。国税庁の情報によると、住宅ローンが残っているマイホームを残高を下回る価格で売却して損失が出た場合、一定の要件を満たせば、その損失を給与所得や事業所得などと損益通算できます(国税庁 No.3390より)。
損益通算とは、売却の損失を他の収入と相殺して、税金を減らせる仕組みです。たとえば給与収入がある方なら、売却損の分だけ課税対象の所得が減り、所得税や住民税が軽くなる可能性があります。さらに、その年に控除しきれなかった分は、翌年以後3年間にわたって繰り越すこともできます(国税庁 No.3390より)。
損益通算の限度額は、売買契約日の前日における住宅ローン残高から売却価額を差し引いた金額です(国税庁 No.3390より)。ただし、この特例は令和9年12月31日までの売却が対象とされており、要件の詳細は国税庁の公式サイトでご確認ください。
ここまでのまとめ: オーバーローンで損失が出ても、税の損益通算で負担を軽減できる場合があります。
抵当権抹消の登記手続きで気をつけること
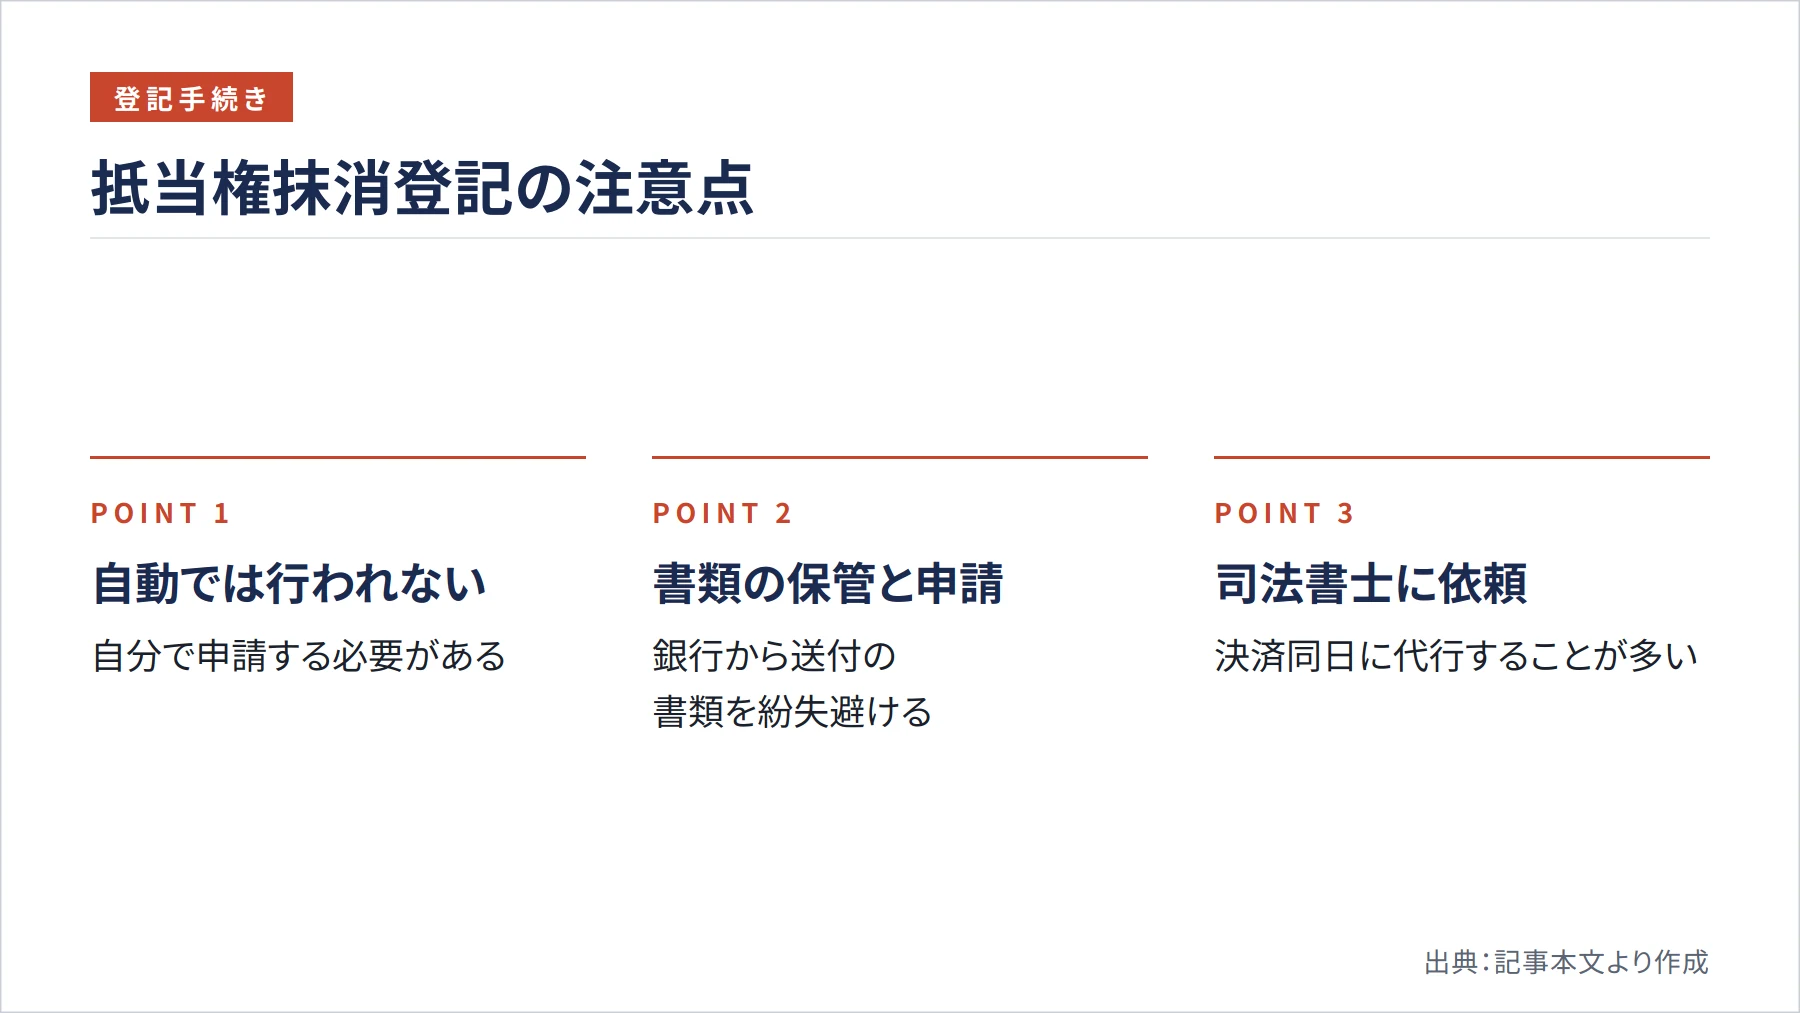
ローンを完済したあと、抵当権の抹消登記は自動的には行われません。自分で(または司法書士に依頼して)法務局へ申請する必要があります。この点を知らずに放置してしまう方が意外と多いため、注意が必要です。
銀行からは、完済後に抵当権抹消に必要な書類が送られてきます。この書類は再発行が難しいものも含まれているため、受け取ったらすぐに内容を確認し、安全な場所に保管してください。法務局は、受け取り後できるだけ速やかに登記申請するよう案内しています(法務局より)。
登記申請は自分で行うこともできますが、書類の準備や手続きが複雑なため、司法書士に依頼するのが一般的です。費用は依頼する事務所によって異なりますが、売却の決済と同日に司法書士が手続きを代行するケースが多く、売主が個別に動く必要はほとんどありません。
ここまでのまとめ: 完済後の抵当権抹消登記は自動では行われないため、速やかな申請が必要です。
まとめ
抵当権が付いた家の売却は、「残債を完済して抵当権を抹消する」という一点が核心です。売却価格が残債を上回るアンダーローンなら、売却代金でそのまま完済できます。オーバーローンの場合は、自己資金の補填や住み替えローン、さらには税の損益通算特例の活用も選択肢になります。手続き自体は不動産会社と司法書士がサポートしてくれるため、一人で抱え込む必要はありません。まず自分の残債と物件の価値を把握することが、すべての出発点です。
ご自身の物件が今いくらで売れるかは、実際の成約データで確認するのが最も確実な方法です。
参考文献・出典
- 法務局「住宅ローン等を完済した方へ(抵当権の登記の抹消手続のご案内)」— https://houmukyoku.moj.go.jp/homu/static/info-net_00001.html
- 法務局「登記の申請を御検討されている皆さまへ」— https://houmukyoku.moj.go.jp/homu/page_000001_00051.html
- 国税庁「No.3390 住宅ローンが残っているマイホームを売却して譲渡損失が生じたとき」— https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3390.htm
- SUUMO住まいの売却ガイド「ローン中の家は売却できる?残債がある場合の対処法を解説」— https://suumo.jp/baikyaku/guide/entry/20250801/002
- LIFULL HOME’S「住宅ローンが残っていても家は住み替えられる。残債・タイミング・ローン選びの完全ガイド」— https://www.homes.co.jp/cont/money/money_00092/
一橋大学大学院MBA修了。大手デベロッパー法人部門、買取再販会社を経て現職。区分リノベ再販・都心事業用物件の買取再販を手がけ、業界7年の知見で記事を監修。
プロフィール詳細 →