
この記事の結論
- 売却益への税率は所有期間5年超(長期)で約20.315%、5年以下(短期)で約39.63%と約2倍の差がある。
- 長期・短期の判定は売却日ではなく、売却した年の1月1日時点の所有期間で決まる。
- 取得費・譲渡費用を正確に把握するだけで課税所得を大幅に圧縮できる。
不動産投資で物件を売却するとき、「税金がいくらかかるのか」「どうすれば負担を減らせるのか」と不安に感じる方は多いのではないでしょうか。実は売却益への税率は、所有期間によって約2倍もの差が生まれます。この仕組みを知らずに売却タイミングを決めてしまうと、手取り額が大きく変わってしまいます。この記事では、国税庁の公式情報をもとに、売却時にかかる税金の基礎から税率の比較、取得費・譲渡費用の正しい計算方法、そして申告の流れまでをわかりやすく解説します。
売却益は「分離課税」で計算する
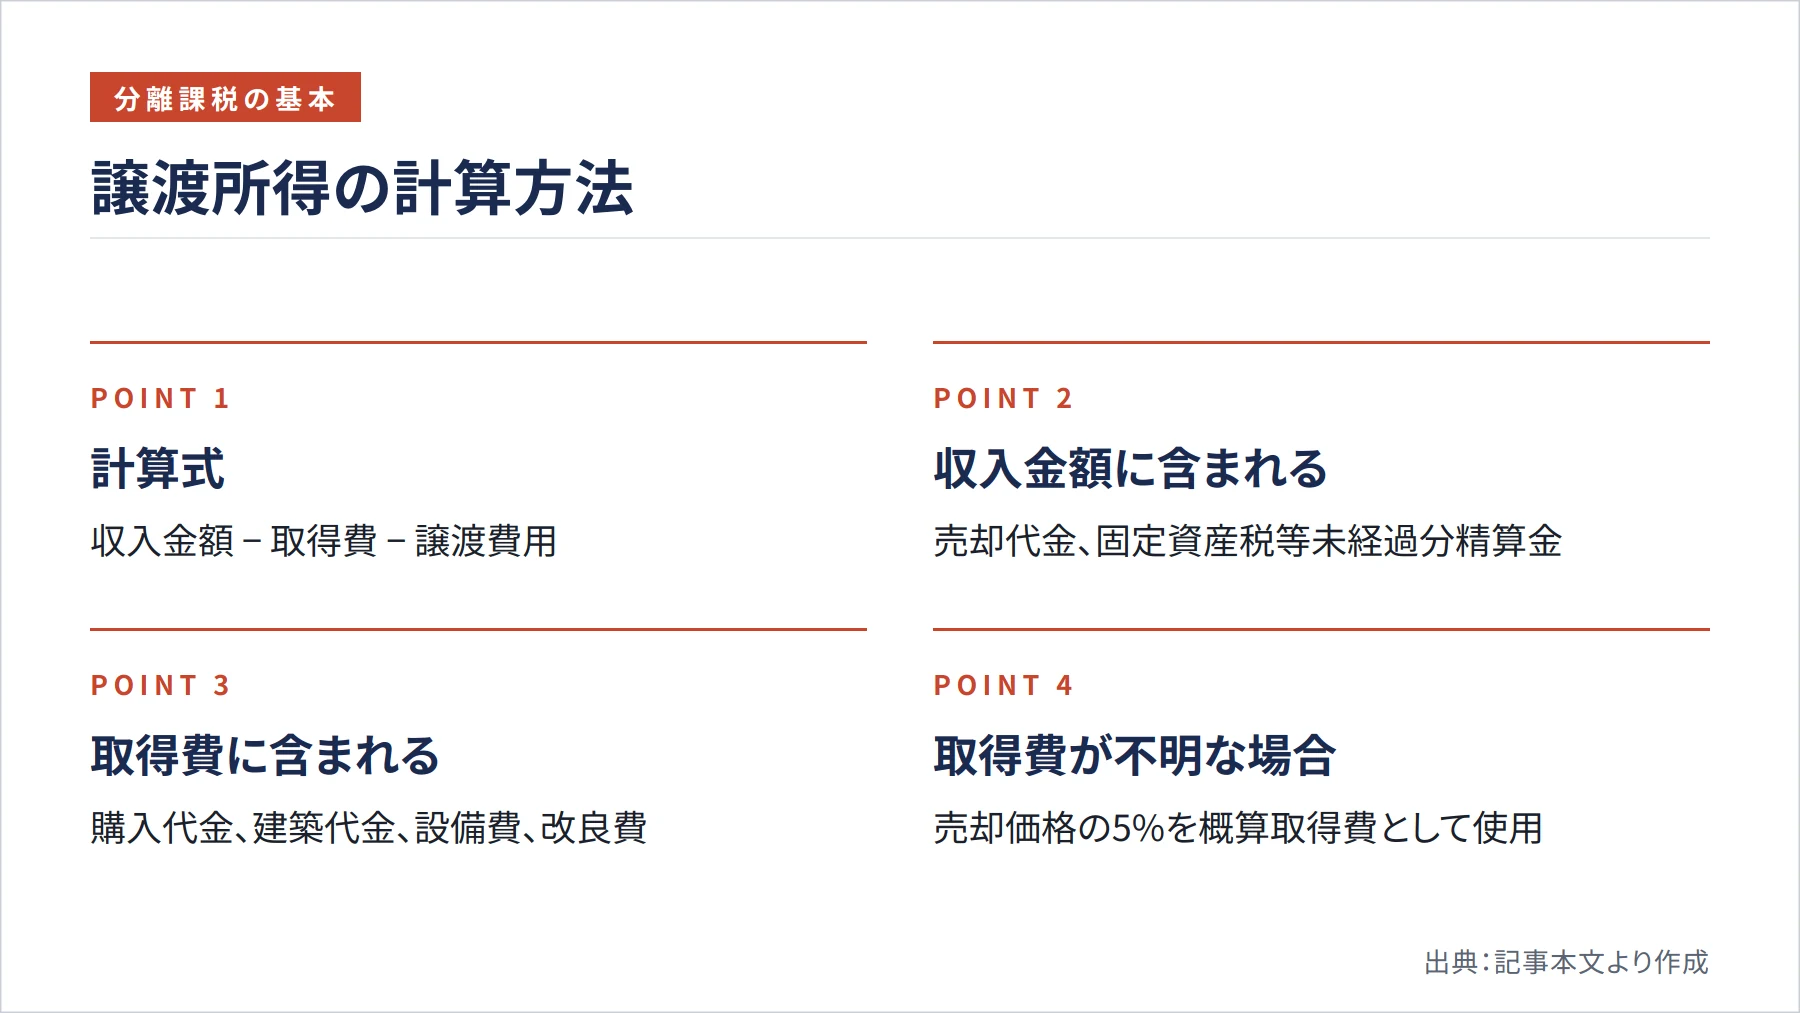
不動産投資の物件を売ったときに得た利益は、給与所得や事業所得とは別に計算します。これを「分離課税」と呼び、他の所得と合算せずに独立した税率を適用する仕組みです(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm)。
譲渡所得の計算式は「収入金額 − 取得費 − 譲渡費用」です。収入金額は売却代金だけでなく、買主から受け取る固定資産税・都市計画税の未経過分精算金も含まれる点に注意が必要です(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3214.htm)。つまり、精算金を受け取った分だけ課税対象の収入が増えることになります。
取得費には、購入代金・建築代金・購入手数料のほか、設備費や改良費なども含まれます(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3252.htm)。ただし建物については、所有期間中の減価償却費相当額を差し引いた金額が取得費となります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3261.htm)。事業用物件では毎年の減価償却費の累計を控除するため、長く保有するほど建物の取得費は小さくなり、結果として課税所得が大きくなりやすい点を覚えておきましょう。
もし取得費が不明な場合や、実際の取得費が売却額の5%を下回る場合は、売却価格の5%を「概算取得費」として使うことができます(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm)。ただし5%は非常に小さい数字ですので、できる限り実際の取得費を証明する書類を探すことが節税につながります。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
長期・短期で税率が約2倍変わる仕組み
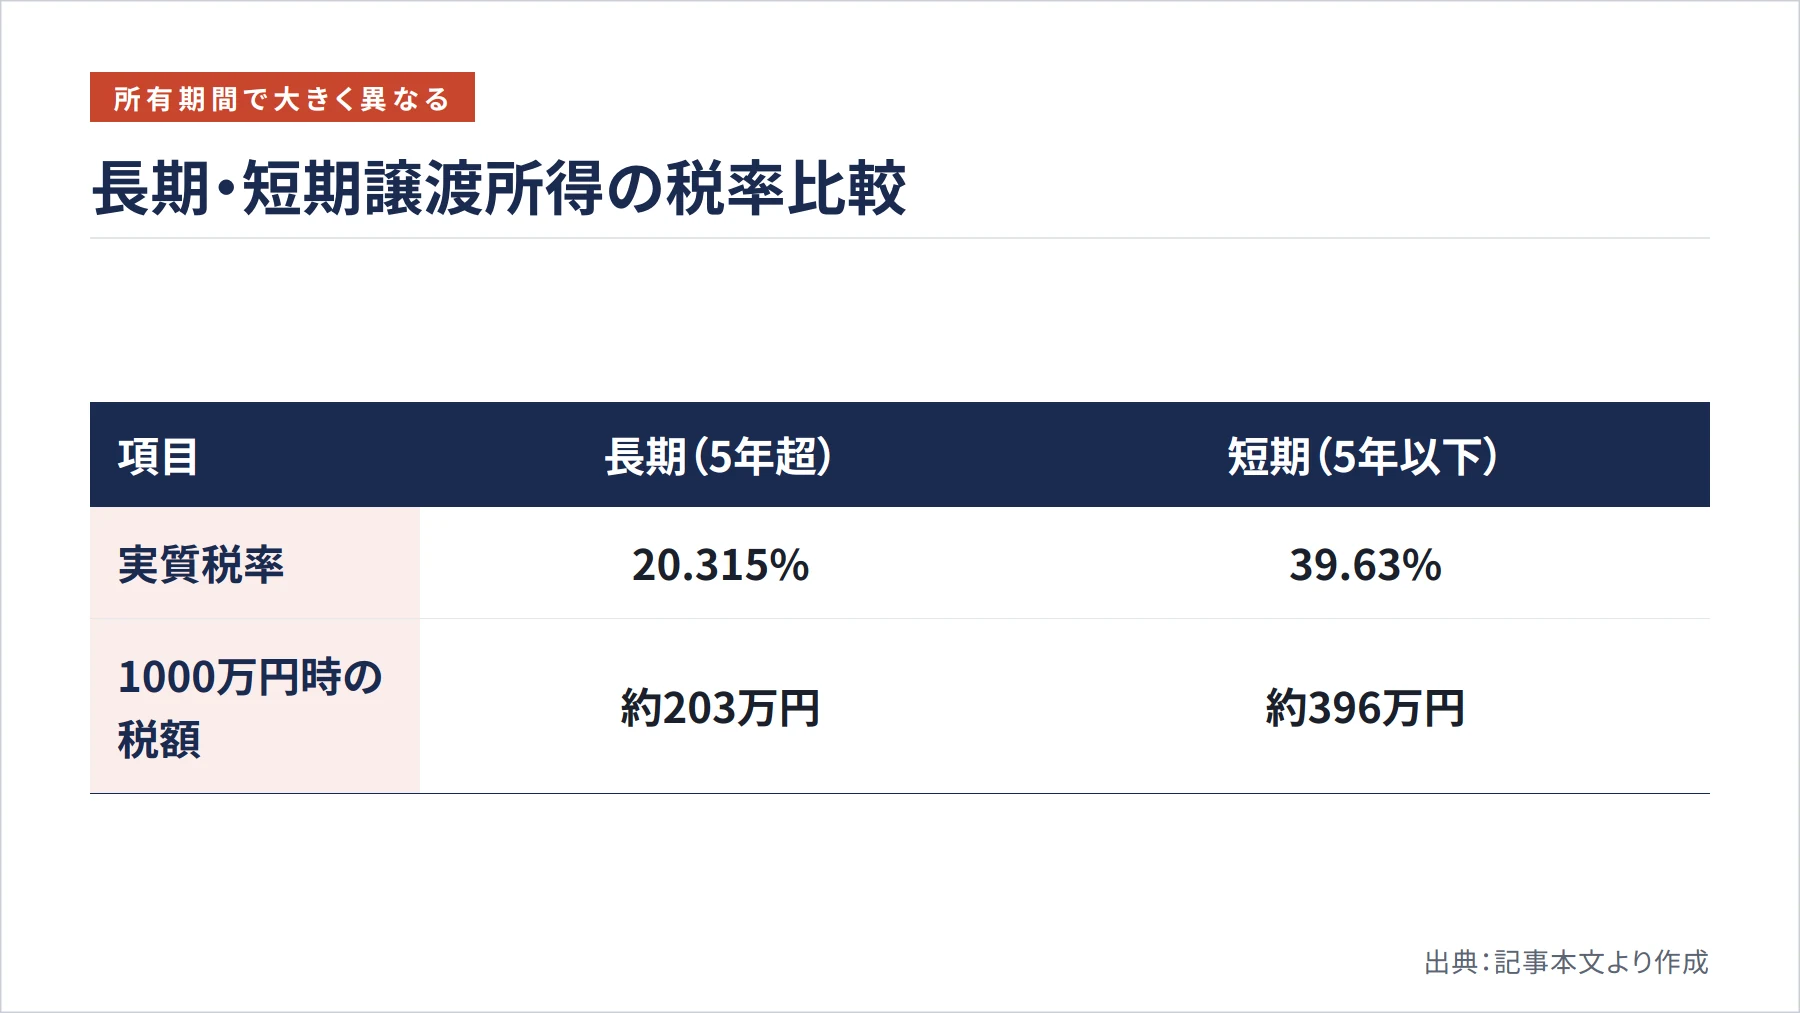
所有期間5年超か5年以下かで、税率が約20%と約40%に分かれます。この差は投資判断に直結するため、売却タイミングを考える上で最も重要な知識です。
重要なのは、判定の基準日が「売却日」ではなく「売却した年の1月1日時点」である点です(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm)。たとえば2020年3月に購入した物件を2026年2月に売却した場合、2026年1月1日時点の所有期間は5年に満たないため「短期」と判定されます。一方、同じ物件を2026年4月に売却すれば、2026年1月1日時点で5年を超えるため「長期」となります。わずか数ヶ月の違いで税率が大きく変わるため、売却時期の設定は慎重に行う必要があります。
税率の内訳を整理すると、長期譲渡所得の場合は所得税15%・住民税5%・復興特別所得税(所得税額の2.1%)の合計で実質約20.315%となります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm)。短期譲渡所得の場合は所得税30%・住民税9%・復興特別所得税(所得税額の2.1%)の合計で実質約39.63%となります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm)。仮に譲渡益が1,000万円あった場合、長期なら約203万円、短期なら約396万円の税負担となり、その差は約193万円にもなります。
取得費と譲渡費用を正確に把握して課税所得を減らす
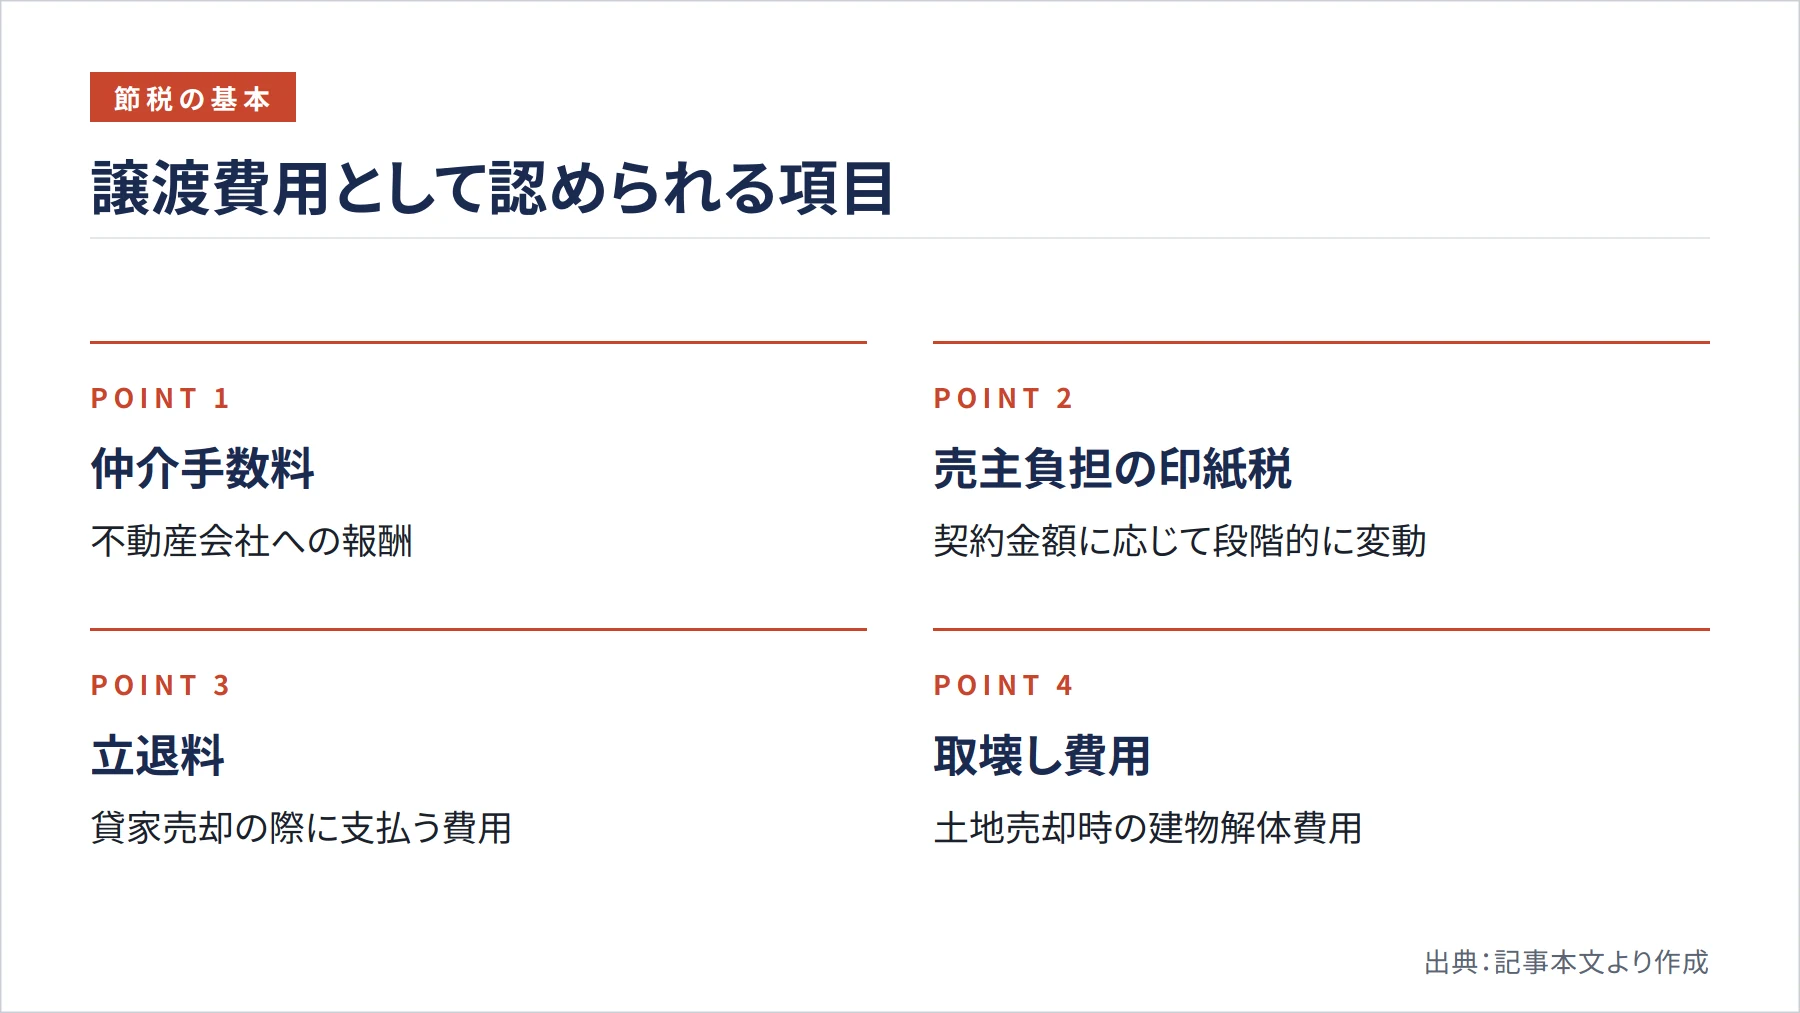
取得費と譲渡費用を正確に計上することが、合法的な節税の基本です。見落としが多い項目を把握しておくだけで、課税所得を大きく圧縮できます。
譲渡費用として認められる代表的な項目は、不動産会社への仲介手数料、売主負担の印紙税、貸家を売るために支払った立退料、建物を取り壊して土地を売る場合の取壊し費用などです(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3255.htm)。一方で、修繕費や固定資産税などの維持管理費は譲渡費用として認められません。この区別を誤ると申告内容が変わってしまうため、領収書や契約書を丁寧に保管しておくことが大切です。
仲介手数料については、宅地建物取引業者が受け取れる報酬の上限が法令で定められています。国税庁によると、不動産の譲渡に関する契約書の印紙税は、契約金額に応じて段階的に定められており、400万円超〜1,000万円以下は1万円、200万円超〜400万円以下は2千円、200万円以下は200円です(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7108.htm)。売却前にこの額を把握しておくと、費用の見積もりに役立ちます。
売買契約書に貼る印紙税にも注意が必要です。通常の印紙税額は契約金額が1,000万円超5,000万円以下で2万円、5,000万円超1億円以下で6万円ですが、令和9年3月31日までに作成される契約書には軽減措置が適用され、同じ区分でそれぞれ1万円・3万円に引き下げられます(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7108.htm)。軽減措置の期限内に売却すれば、印紙税の負担を半分に抑えられます。
消費税と損失が出たときの注意点
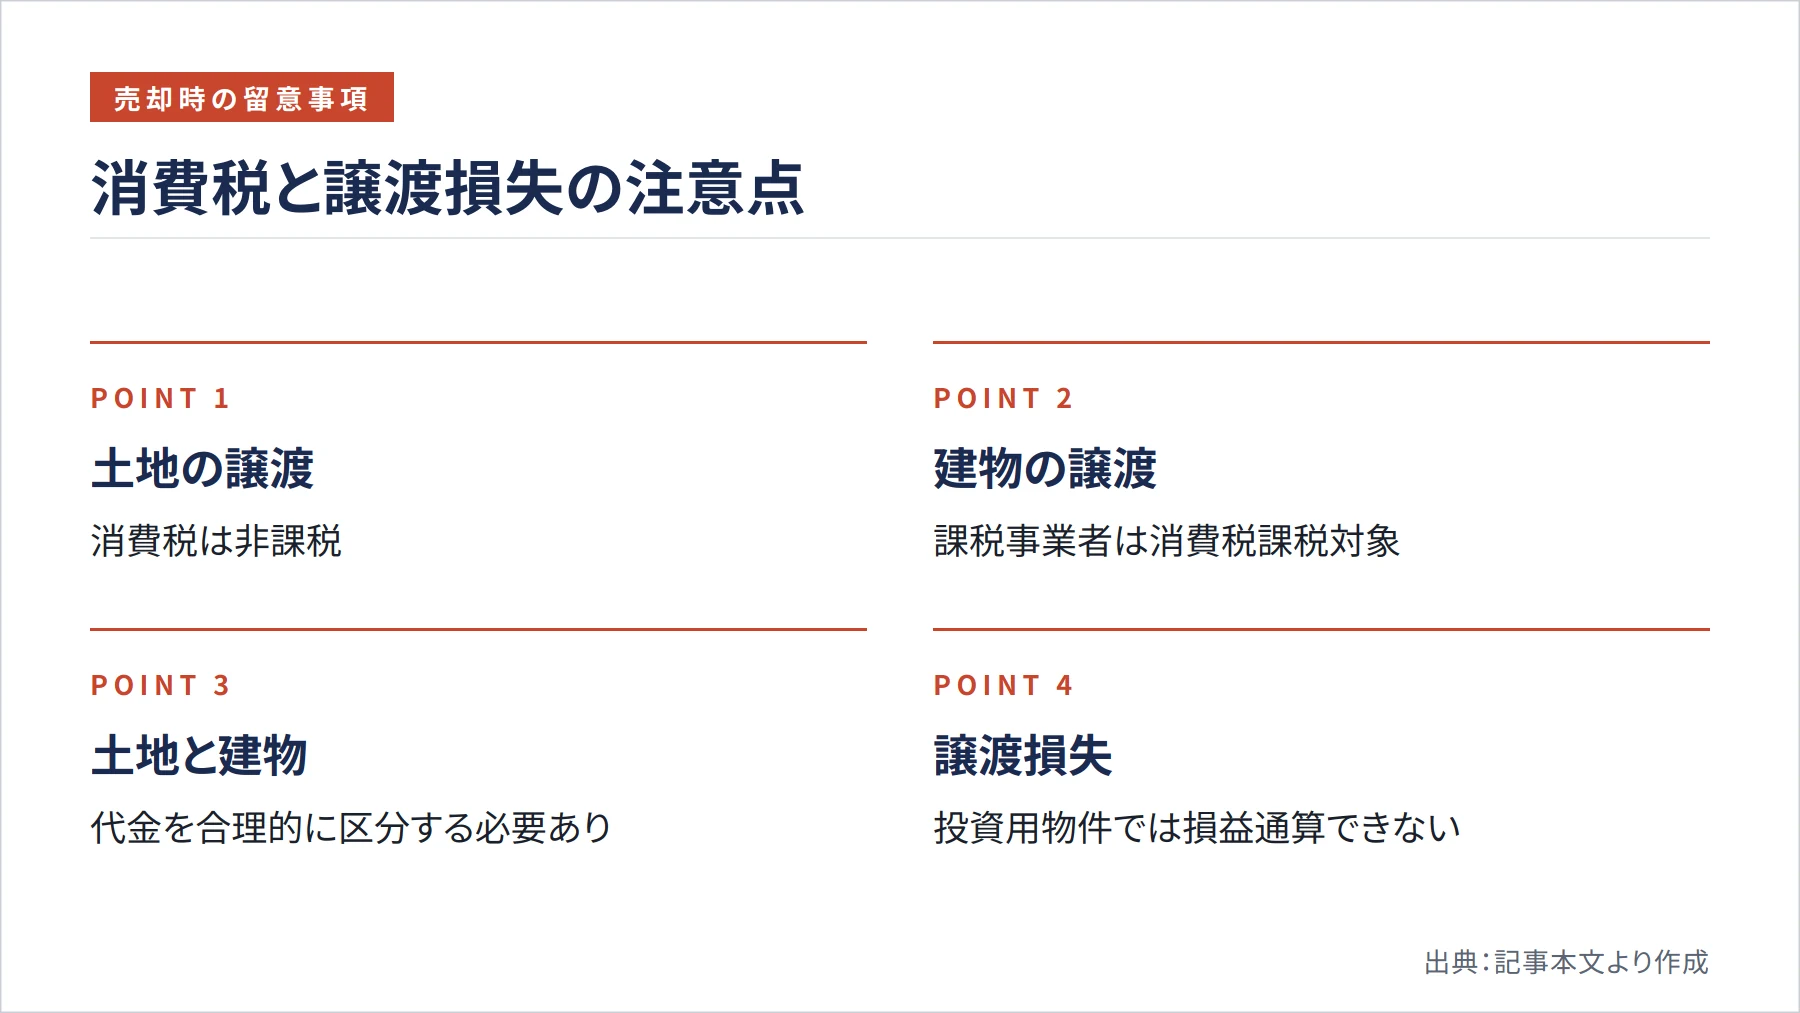
土地と建物を一括で売却する場合、消費税の扱いが複雑になります。土地や借地権の譲渡は消費税が非課税ですが、建物部分の譲渡は課税事業者であれば消費税の課税対象となります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6931.htm)。そのため、土地と建物の代金を合理的な方法で区分する必要があります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6301_qa.htm)。区分の方法によって消費税額が変わるため、不動産会社や税理士と事前に相談しておくことをおすすめします。
投資用不動産の売却で損失が出た場合も、注意が必要です。譲渡損失が発生しても、原則として給与所得や事業所得など他の所得と損益通算することはできません(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3203.htm)。自宅(マイホーム)の売却では一定の要件を満たせば損益通算が認められる特例がありますが、投資用物件にはその特例は適用されません。損失が出ても税負担が軽くなるわけではないため、売却価格の設定は慎重に行いましょう。
申告の流れと売却後にやるべきこと
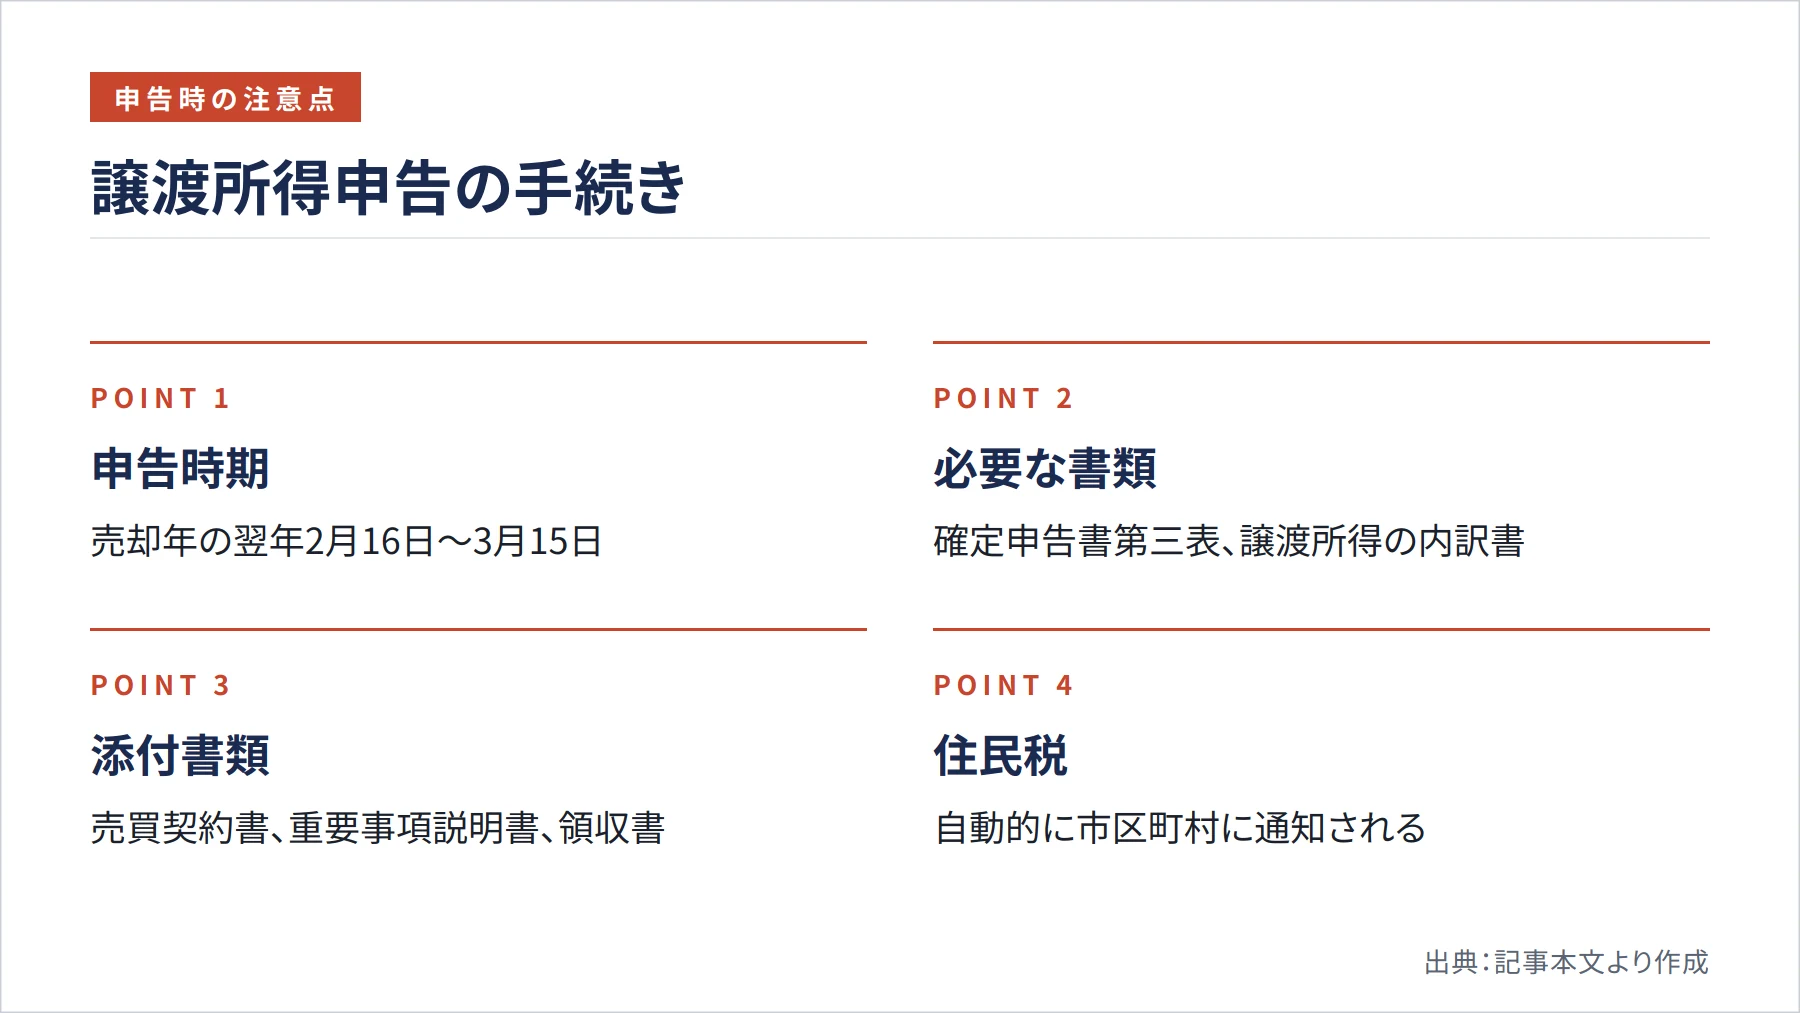
譲渡所得の申告は、売却した年の翌年2月16日から3月15日の間に行います(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3102.htm)。通常の確定申告書に加えて、「申告書第三表(分離課税用)」と「譲渡所得の内訳書(土地・建物用)」を作成・提出する必要があります。
申告に必要な書類を事前に整理しておくことが、スムーズな手続きの鍵です。売買契約書・重要事項説明書・仲介手数料の領収書・購入時の契約書・登記費用の領収書などを手元に揃えておきましょう。特に購入時の書類は取得費の証明に不可欠ですが、古い物件の場合は紛失していることもあります。その場合は前述の「概算取得費(売却価格の5%)」を使うことになりますが、実際の取得費より大幅に低くなる可能性があるため、できる限り書類を探すことが重要です。
住民税については、確定申告の情報が自動的に市区町村に通知されるため、別途申告する必要はありません。ただし、住民税の納付時期や方法については各自治体によって異なる場合があるため、詳細は居住地の市区町村窓口または公式サイトでご確認ください。
まとめ
不動産投資の売却時にかかる税金を理解するうえで、最も重要なのは「所有期間5年超か否か」という長期・短期の区分です。税率が約20%と約40%に分かれるこの差は、手取り額に数百万円単位の影響を与えます。また、取得費・譲渡費用を正確に把握することで課税所得を合法的に圧縮でき、申告期限(翌年2月16日〜3月15日)を守ることも欠かせません。売却を検討し始めたら、まず購入時の書類を整理し、売却タイミングと税負担の関係を税理士に相談することをおすすめします。正しい知識を持って計画的に動くことが、不動産投資の最終的な利益を守る第一歩です。
参考文献・出典
- 国税庁 No.3202 譲渡所得の計算のしかた(分離課税) — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm
- 国税庁 No.3208 長期譲渡所得の税額の計算 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
- 国税庁 No.3211 短期譲渡所得の税額の計算 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
- 国税庁 No.3252 取得費となるもの — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3252.htm
- 国税庁 No.3261 建物の取得費の計算 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3261.htm
- 国税庁 No.3258 取得費が分からないとき — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm
- 国税庁 No.3255 譲渡費用となるもの — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3255.htm
- 国税庁 No.3214 土地建物を売ったときの収入金額に含める金額 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3214.htm
- 国税庁 No.3203 不動産を譲渡して譲渡損失が生じた場合 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3203.htm
- 国税庁 No.6931 消費税等と譲渡所得 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6931.htm
- 国税庁 No.6301 課税標準 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6301_qa.htm
- 国税庁 No.3102 譲渡所得の申告期限 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3102.htm
- 国税庁 No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7108.htm
- 国税庁 No.7140 印紙税額の一覧表(その1)— https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7140.htm
- 国土交通省 宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額 — https://www.mlit.go.jp/totikensangyo/const/content/001750229.pdf
