この記事の結論
- 退去立会いの交通費は、業務上の必要性が明確に証明できれば不動産所得の経費になります。
- 経費として認められるには、日時・目的・訪問先・金額を記録した書類の保存が必須です。
- 管理会社に委託している場合は、あえて現地に赴く必要性の説明が特に重要になります。
確定申告の時期になると「退去立会いのために現地まで行った交通費は経費にできるの?」という疑問を持つ大家さんは少なくありません。交通費は日常的に発生する費用だからこそ、どこまで経費として認められるのか、また税務調査で問題にならないためにどんな証明が必要なのかが気になるところです。この記事では、不動産所得における必要経費の基本的な考え方から、退去立会いの交通費を経費として認めてもらうために必要な記録・証明の方法まで、初心者にも分かりやすく解説します。
不動産所得の経費とは何か
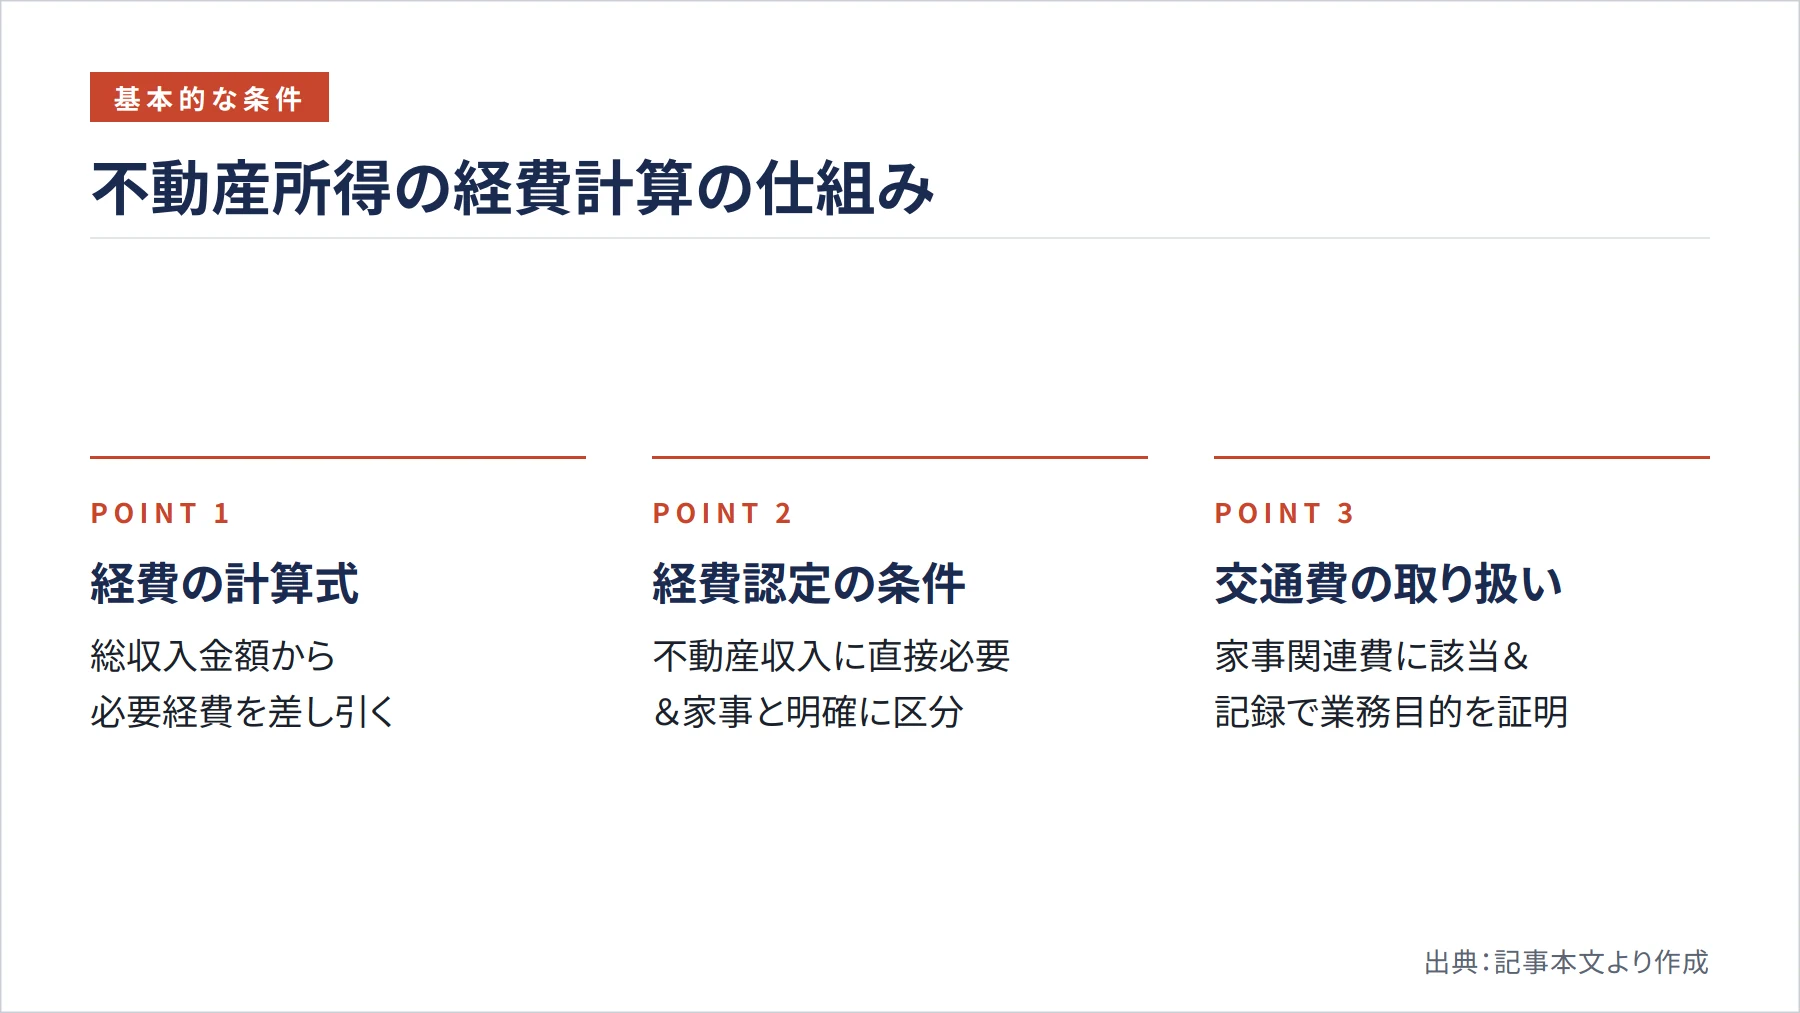
まず押さえておきたいのは、不動産所得の計算の仕組みです。国税庁によると、不動産所得は「総収入金額-必要経費」で計算されます(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1370.htm)。つまり、経費として認められる金額が大きいほど課税対象となる所得が減り、納める税金を抑えられるわけです。
では、何でも経費にできるかというと、そうではありません。国税庁は必要経費について「不動産収入を得るために直接必要な費用のうち、家事上の経費と明確に区分できるもの」と定めています(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1370.htm)。「家事上の経費」とは、プライベートな生活費のことです。たとえば、買い物のついでに物件に立ち寄った場合の交通費は、家事上の経費と混在しているため、そのままでは経費として認められません。
さらに国税庁は、家事関連費(プライベートと業務が混在する費用)については「取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる場合のその区分できる金額に限られます」と説明しています(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2210.htm)。交通費はまさにこの「家事関連費」に該当しやすい費用です。業務目的であることを記録で明確に示せるかどうかが、経費として認められるかどうかの分かれ目になります。
いまの家賃で、いくらのマンションが買えるのか 家賃から買える棟を見る
退去立会いの交通費が経費になる条件
退去立会いは、賃貸物件の管理において発生する業務のひとつです。入居者が退去する際に現地で立ち会い、部屋の状態を確認して原状回復の範囲を決める作業は、不動産収入を維持・管理するための行為といえます。そのため、退去立会いのために現地へ向かった交通費は、業務上の必要性と証明書類が揃えば必要経費として計上できる可能性があります。
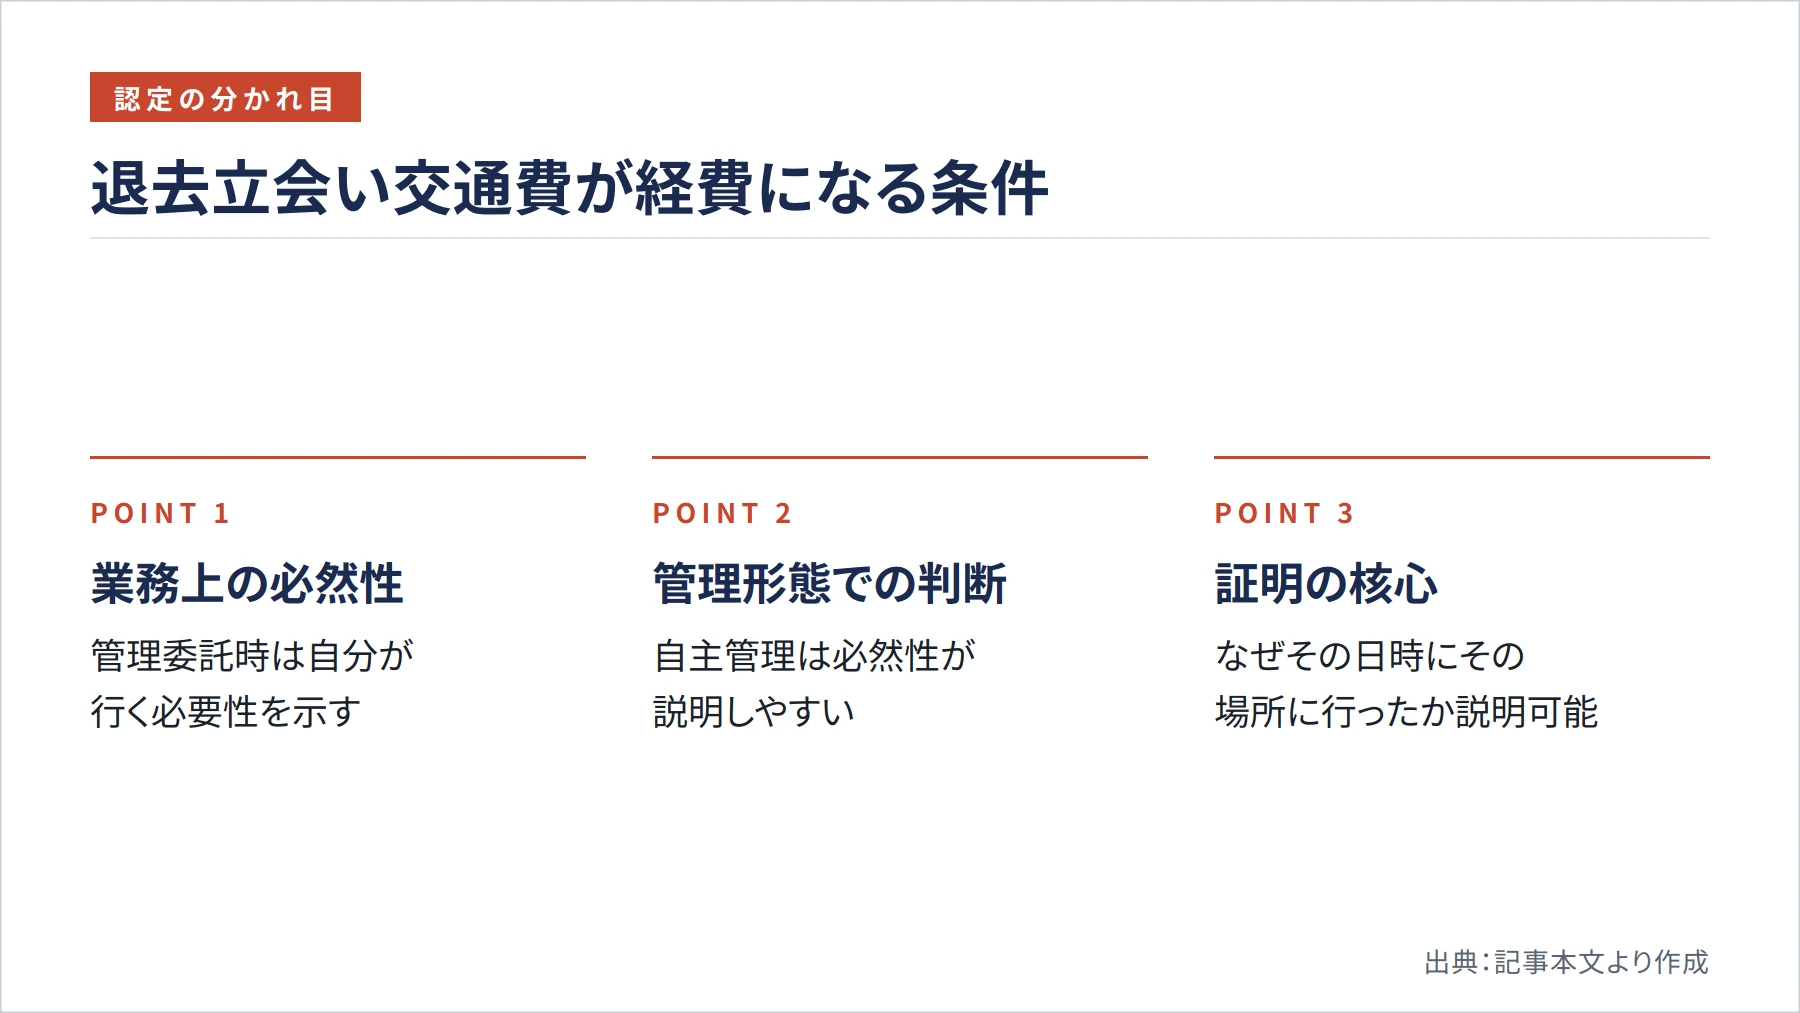
ただし、重要な前提条件があります。それは「なぜ自分が現地に行く必要があったのか」という業務上の必然性を説明できることです。国税庁の資料に基づく裁判事例では、管理業者に管理を委託しているにもかかわらず多額の旅費交通費をかけて現地に赴く必要があったとはいえないと判断されたケースが存在します(国税庁 https://www.nta.go.jp/about/organization/ntc/soshoshiryo/kazei/2014/pdf/12533.pdf)。つまり、管理会社に任せているのに自分も行ったという状況では、その必要性が問われるわけです。
一方、自主管理(管理会社を使わず自分で管理している)の場合は、退去立会いを自ら行うことの必然性が説明しやすくなります。いずれの場合も、「なぜその日に、その場所へ、自分が行く必要があったのか」を記録で説明できることが経費認定の核心です。管理委託の有無や物件の状況によって判断が変わりうるため、不安な場合は税理士など専門家への相談をおすすめします。
経費として認められるために残すべき記録
経費の証明において、記録の保存は欠かせません。国税庁は、不動産所得のある人に対して「収入金額や必要経費に関する日々の取引の状況を記帳し、また、取引に伴い作成したり受け取ったりした書類を保存しておく必要があります」と定めています(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2080.htm)。また、帳簿や書類は一般的に5年間保存することが求められています(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2080.htm)。
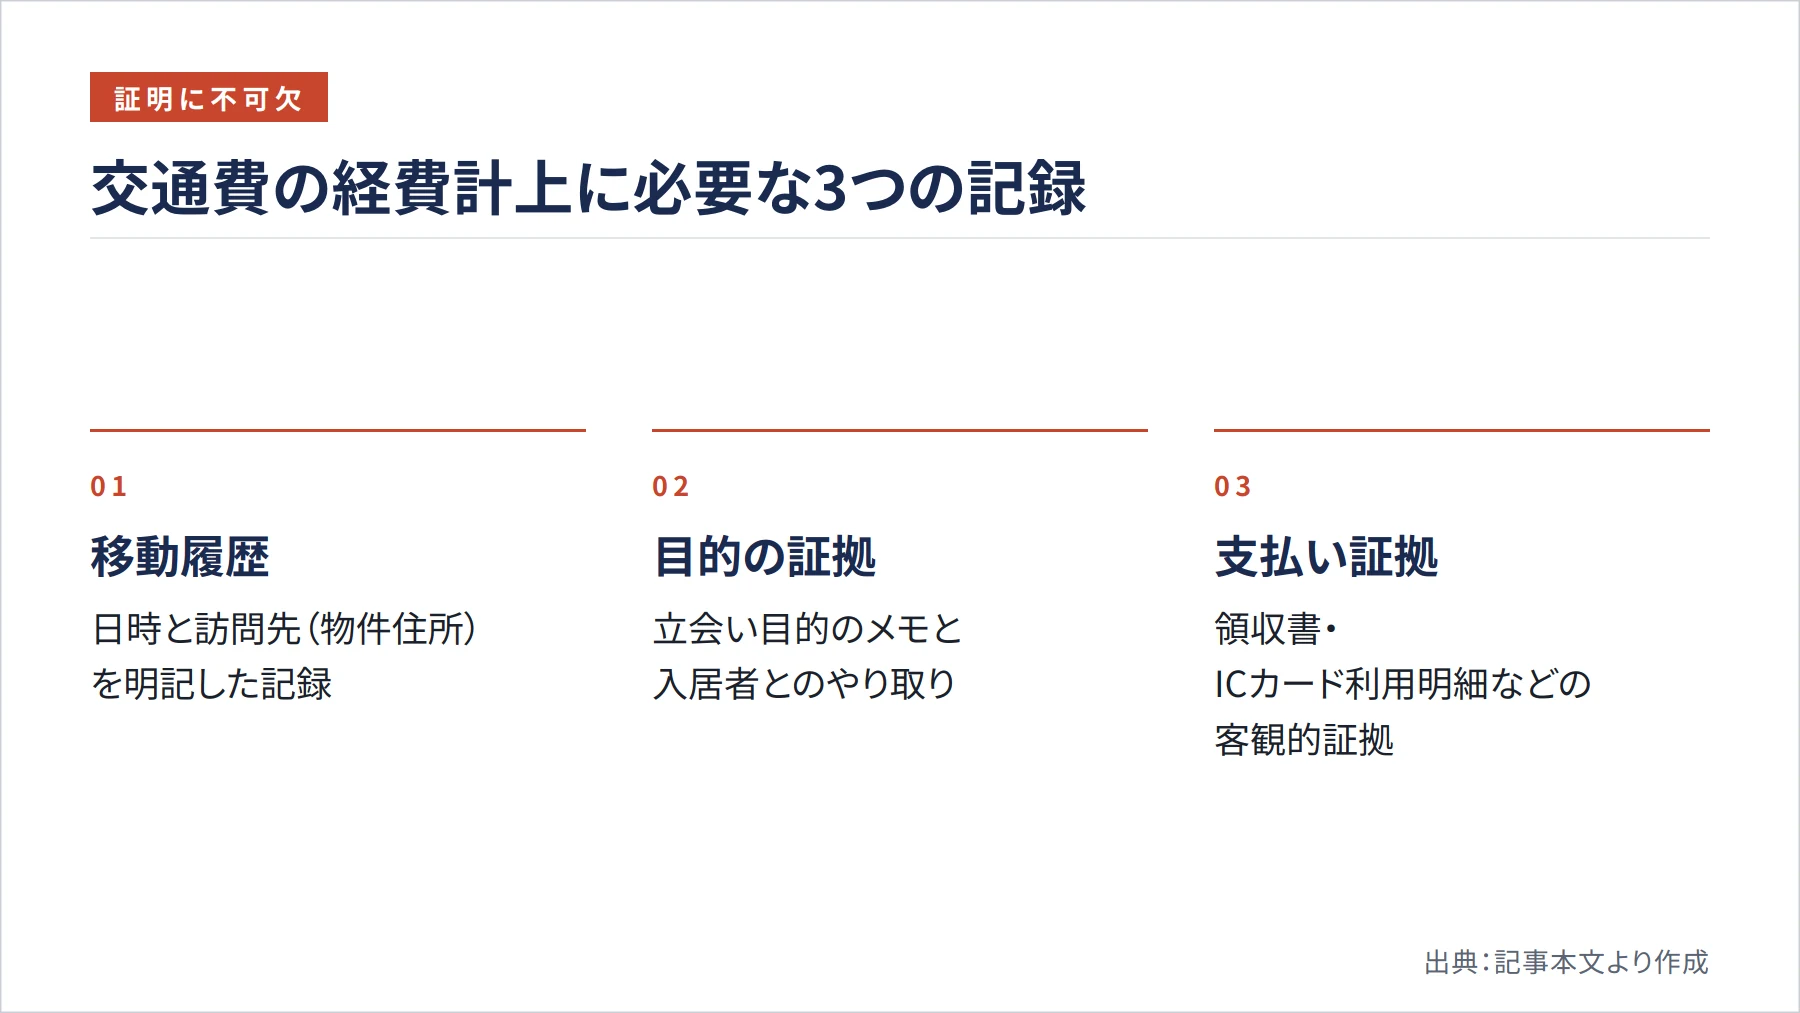
退去立会いの交通費を証明するために残しておくべき記録としては、以下のような内容が考えられます。まず、移動の日時と訪問先(物件の住所)を明記した記録です。次に、退去立会いという目的を示すメモや、入居者とのやり取り(メール・SMS・書面など)です。さらに、実際に支払った交通費の領収書や、ICカードの利用明細などの客観的な証拠も重要です。
国税庁の資料に基づく裁判事例では、「領収証等を何ら提出せず、また、旅費交通費の具体的な内容等について特段の主張立証をしていない」ことが、経費として認められない方向に働いたと示されています(国税庁 https://www.nta.go.jp/about/organization/ntc/soshoshiryo/kazei/2014/pdf/12533.pdf)。領収書がない・記録がないという状態は、経費計上の大きなリスクになります。日頃から丁寧に記録を残す習慣をつけることが、税務上の安心につながります。
電子データの保存ルールにも注意
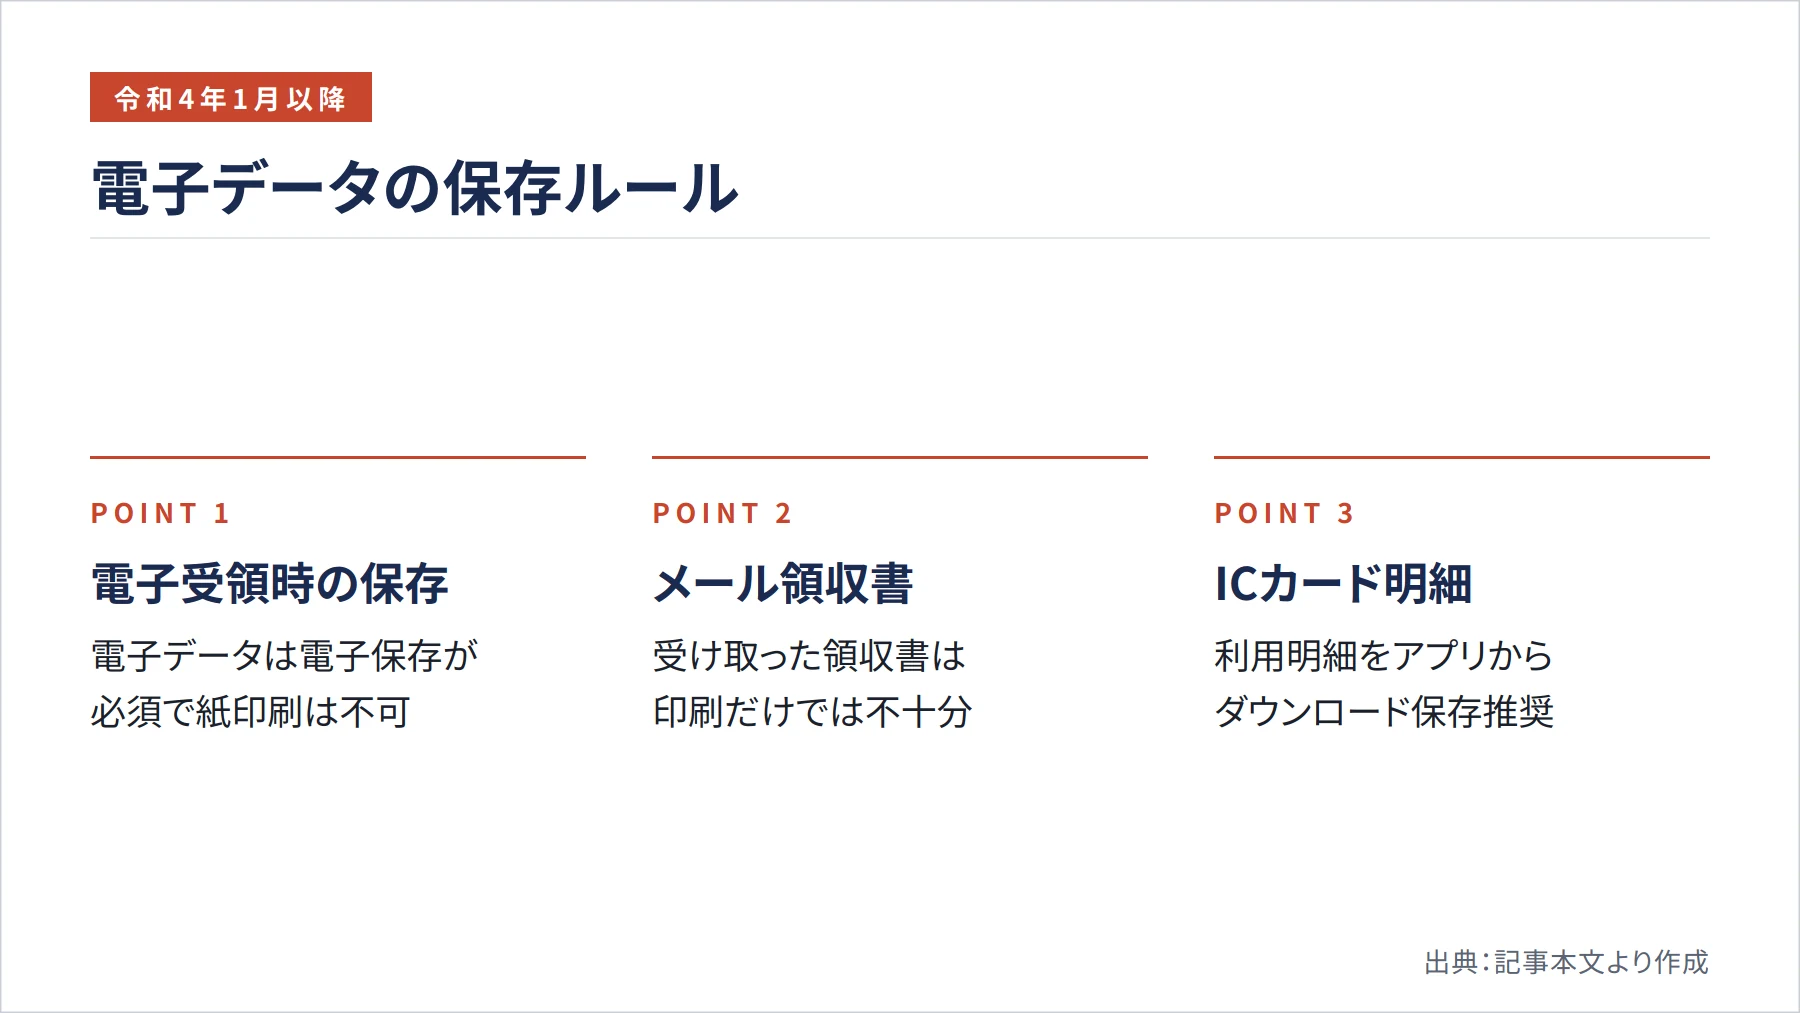
近年、交通費の精算や物件管理に関するやり取りをメールやアプリで行うケースが増えています。この点に関して、国税庁は「令和4年1月以降、申告所得税に関して帳簿書類の保存義務がある全ての方は、請求書・領収書・契約書・見積書などに関する電子データを送付・受領した場合には、その電子データを一定の要件を満たした形で電子保存することが必要です」と定めています(国税庁 https://www.nta.go.jp/about/organization/osaka/topics/shotokuzei/pdf/06.pdf)。
つまり、メールで受け取った領収書や、アプリ上で発行された電子レシートは、印刷して紙で保存するだけでは不十分になる場合があります。電子データとして受け取ったものは、電子データのまま保存することが求められています。具体的な要件については、国税庁の公式サイトや税理士に確認することをおすすめします。
また、ICカード(SuicaやPASMOなど)を使った交通費については、利用明細をアプリや専用サイトからダウンロードして保存しておくと、業務目的の移動であることを後から確認しやすくなります。電子データの保存ルールを守ることは、経費の証明力を高めるうえでも重要なポイントです。日々の記録管理を習慣化することで、確定申告の作業もスムーズになります。
退去に関連するその他の経費
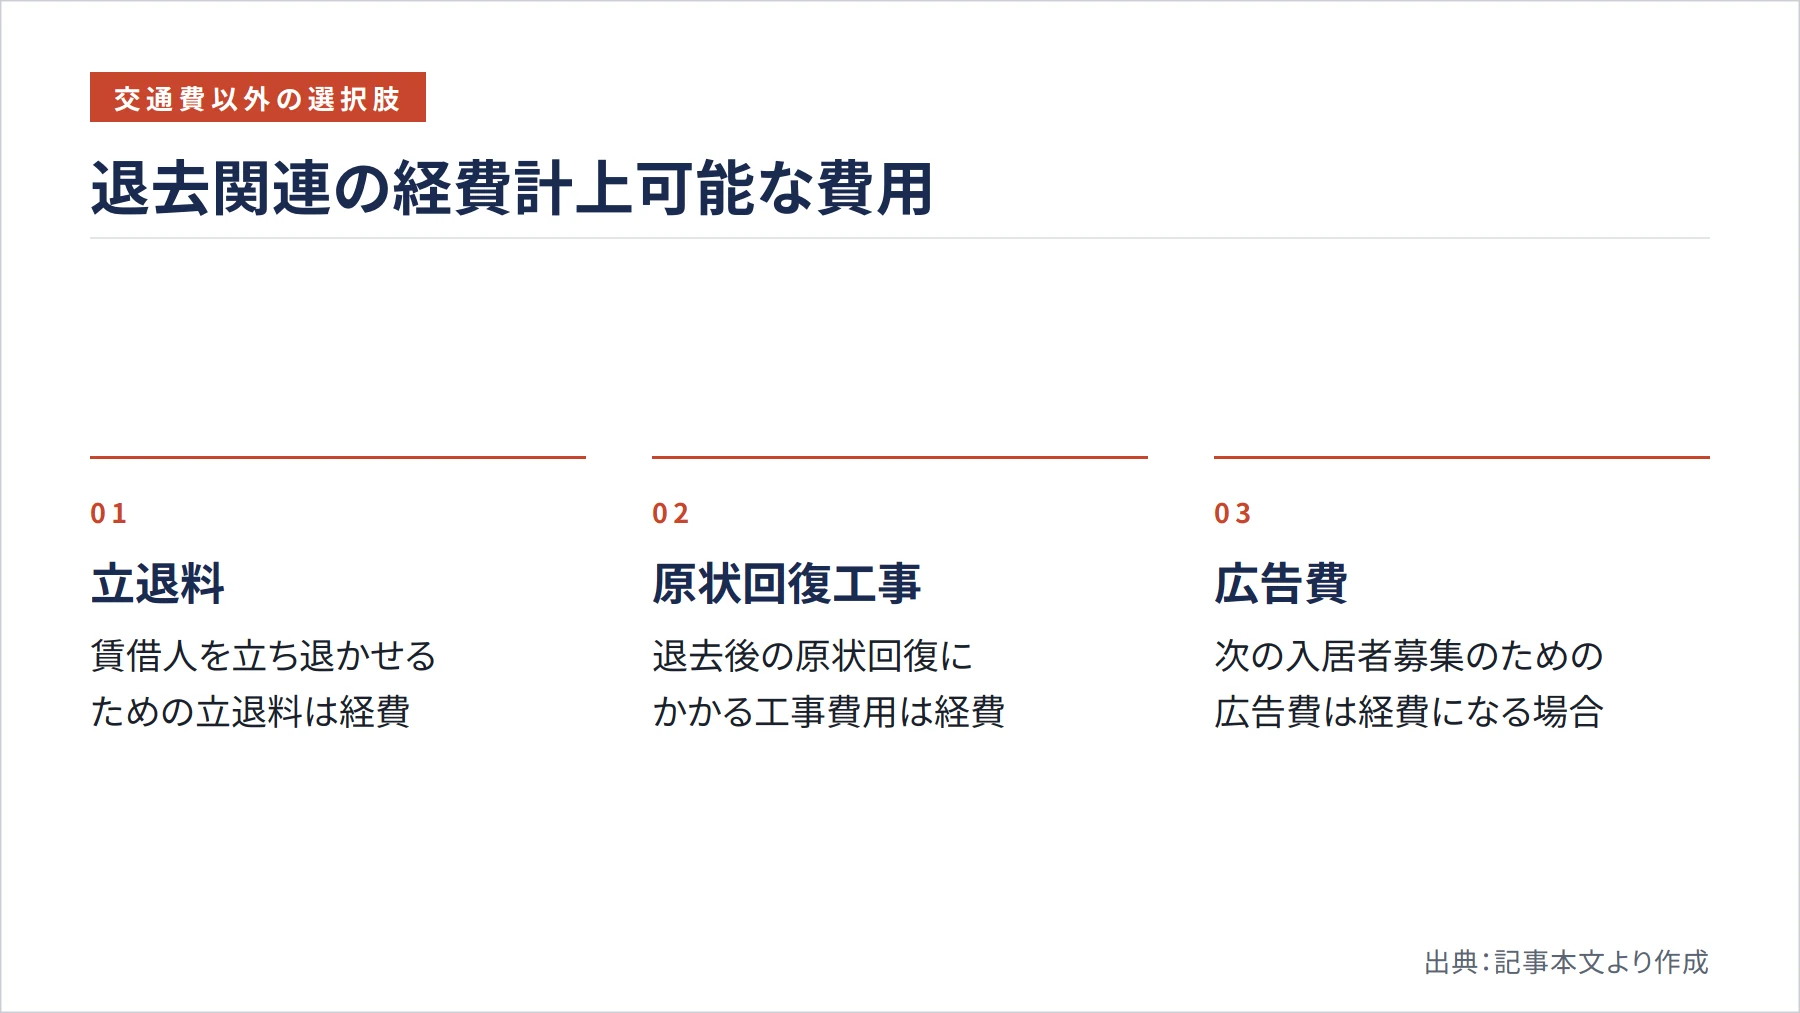
退去立会いの交通費以外にも、退去に関連して経費になりうる費用があります。たとえば、賃借人を立ち退かせるために支払う立退料については、国税庁が「不動産所得の基因となっていた建物の賃借人を立ち退かすために支払う立退料は、不動産所得の金額の計算上必要経費になります」と明示しています(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1382.htm)。ただし、立退料の取り扱いは状況によって異なる場合があるため、詳細は国税庁の公式サイトや専門家に確認してください。
また、退去後の原状回復工事費用や、次の入居者を募集するための広告費なども、不動産収入を得るために直接必要な費用として経費計上できる場合があります。これらも同様に、支払いの事実を示す領収書や契約書を保存しておくことが大切です。
経費の範囲を正確に把握することは、適切な節税と税務リスクの回避の両方につながります。「これは経費になるかな?」と迷ったときは、自己判断で計上するのではなく、税理士や税務署の相談窓口を活用することが安心です。国税庁のウェブサイトには無料で確認できる情報も豊富に掲載されているため、まずは公式情報を確認する習慣をつけましょう。
まとめ
退去立会いの交通費は、業務上の必要性が明確に証明できれば不動産所得の必要経費として計上できる可能性があります。ただし、管理会社に委託している場合は「なぜ自分が現地に行く必要があったのか」という説明が特に重要になります。経費として認めてもらうためには、日時・訪問先・目的・金額を記録した書類と領収書を5年間保存することが基本です。また、電子データで受け取った書類は電子保存のルールに従って管理することも忘れないようにしましょう。不動産投資を長く続けるためには、日頃からの丁寧な記録管理が何より大切です。疑問が生じたときは、国税庁の公式サイトや税理士への相談を積極的に活用してください。
参考文献・出典
- 国税庁 No.1370 不動産収入を受け取ったとき(不動産所得) — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1370.htm
- 国税庁 No.2210 必要経費の知識 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2210.htm
- 国税庁 No.2080 白色申告者の記帳・帳簿等保存制度 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2080.htm
- 国税庁 大阪国税局 記帳・帳簿等保存制度(電子データ保存関連資料) — https://www.nta.go.jp/about/organization/osaka/topics/shotokuzei/pdf/06.pdf
- 国税庁 訴訟資料(不動産貸付業の旅費交通費が争点の事案・2014年) — https://www.nta.go.jp/about/organization/ntc/soshoshiryo/kazei/2014/pdf/12533.pdf
- 国税庁 訴訟資料(不動産所得の旅費交通費が争点の事案・2011年) — https://www.nta.go.jp/about/organization/ntc/soshoshiryo/kazei/2011/pdf/11604.pdf
- 国税庁 No.1382 立退料を支払ったとき — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1382.htm