「住宅ローンがまだ残っているけど、マンションを売りたい。でも、売れるのだろうか?」そんな不安を抱えている方は少なくありません。住み替えや離婚、家族構成の変化など、事情はさまざまですが、ローンが残っていても売却できるケースは多くあります。この記事では、残債がある場合の売却の基本的な仕組みから、残債が売却価格を上回ってしまう場合の対処法、さらに住み替えローンの具体的な条件まで、初めての方にもわかりやすく解説します。
まず確認したいこと:残債と査定額の関係
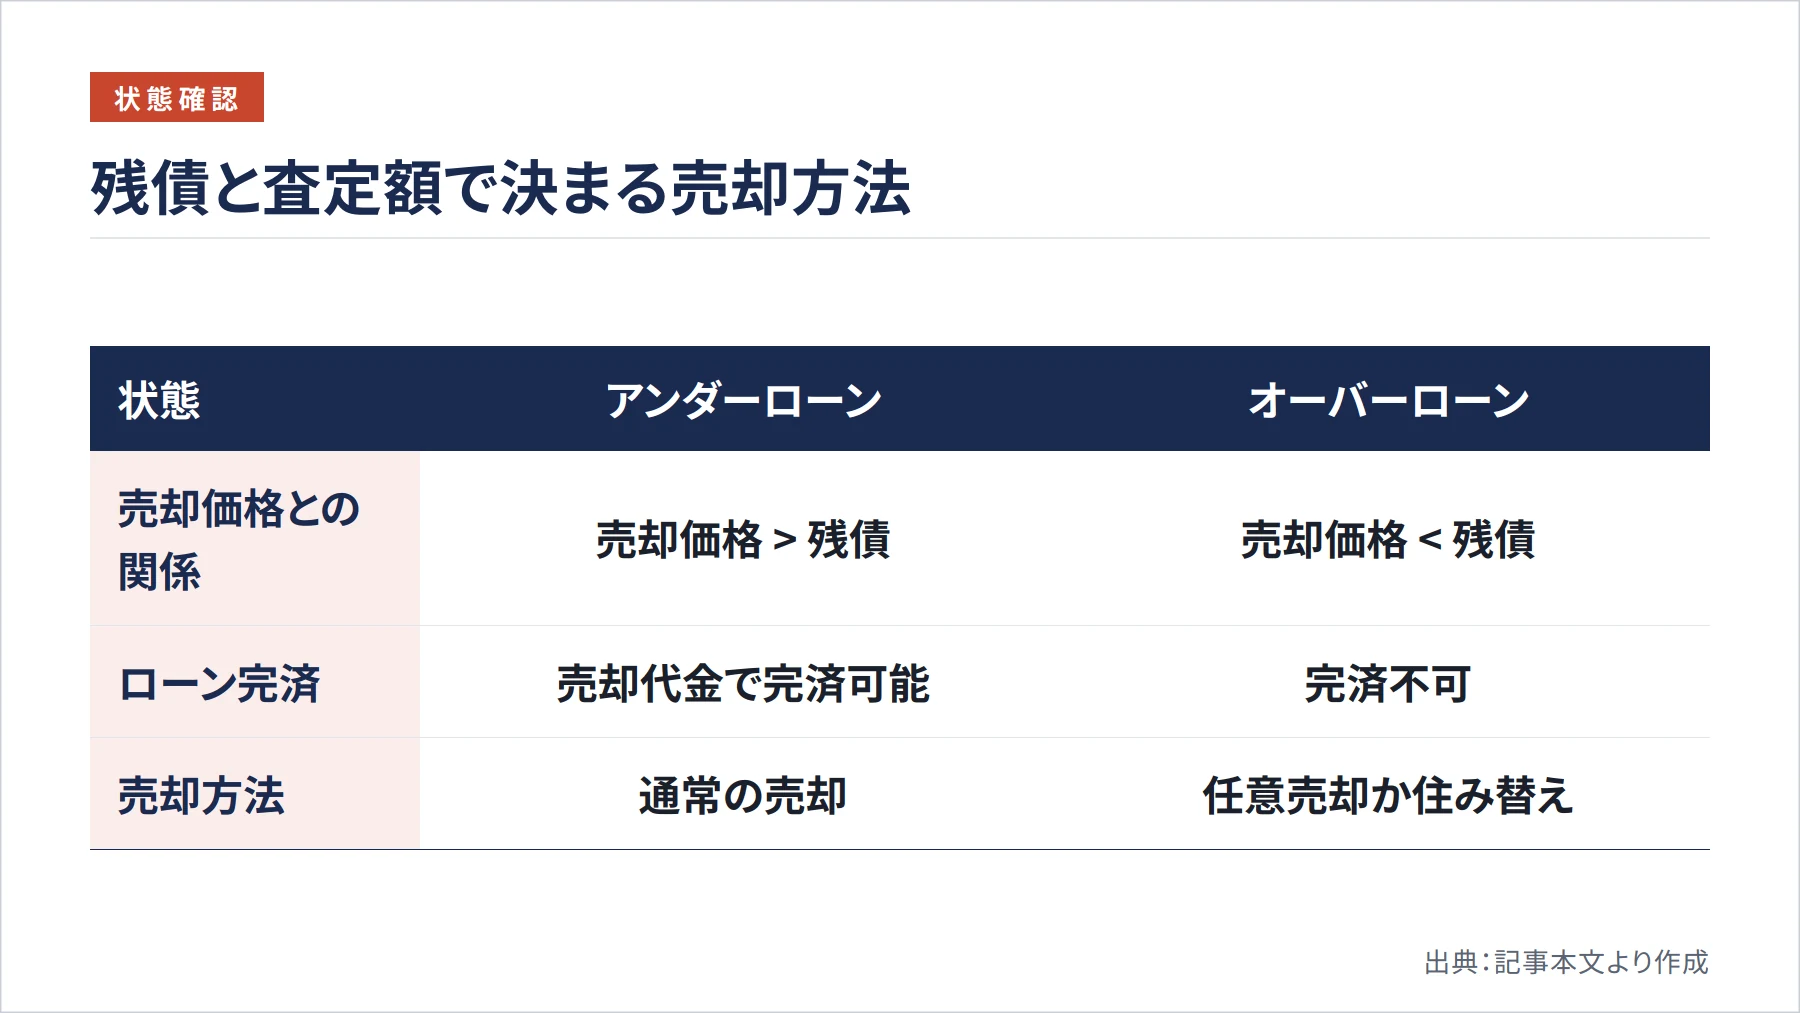
マンション売却を考えるとき、最初にやるべきことは「残債と査定額の比較」です。この2つの数字の大小関係によって、取れる選択肢がまったく変わってきます。
住宅ローンの返済中にマンションを売る場合、売却時に残っているローンを全額返済し、金融機関が担保として設定している「抵当権(ていとうけん)」を抹消する必要があります。抵当権とは、ローンを返せなくなったときに金融機関が物件を差し押さえられる権利のことです。この抵当権が残ったままでは、買主に所有権をきれいに渡せないため、売却が成立しません。
売却価格がローン残債を上回っていれば、売却代金でローンを完済し、抵当権を抹消できます。これが「アンダーローン」の状態で、通常の売却と同じ流れで進められます。一方、売却価格が残債を下回る「オーバーローン」の状態では、売却代金だけではローンを完済できないため、通常の方法での売却は難しくなります。
まずは不動産会社に査定を依頼し、「いくらで売れそうか」を把握することが出発点です。そのうえで、金融機関に問い合わせて現在の残債額を確認し、2つの数字を比べてみてください。
ここまでのまとめ: 残債より高く売れるかどうかが、売却方法を決める最初の分かれ道です。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
アンダーローンの場合:通常の売却の流れ
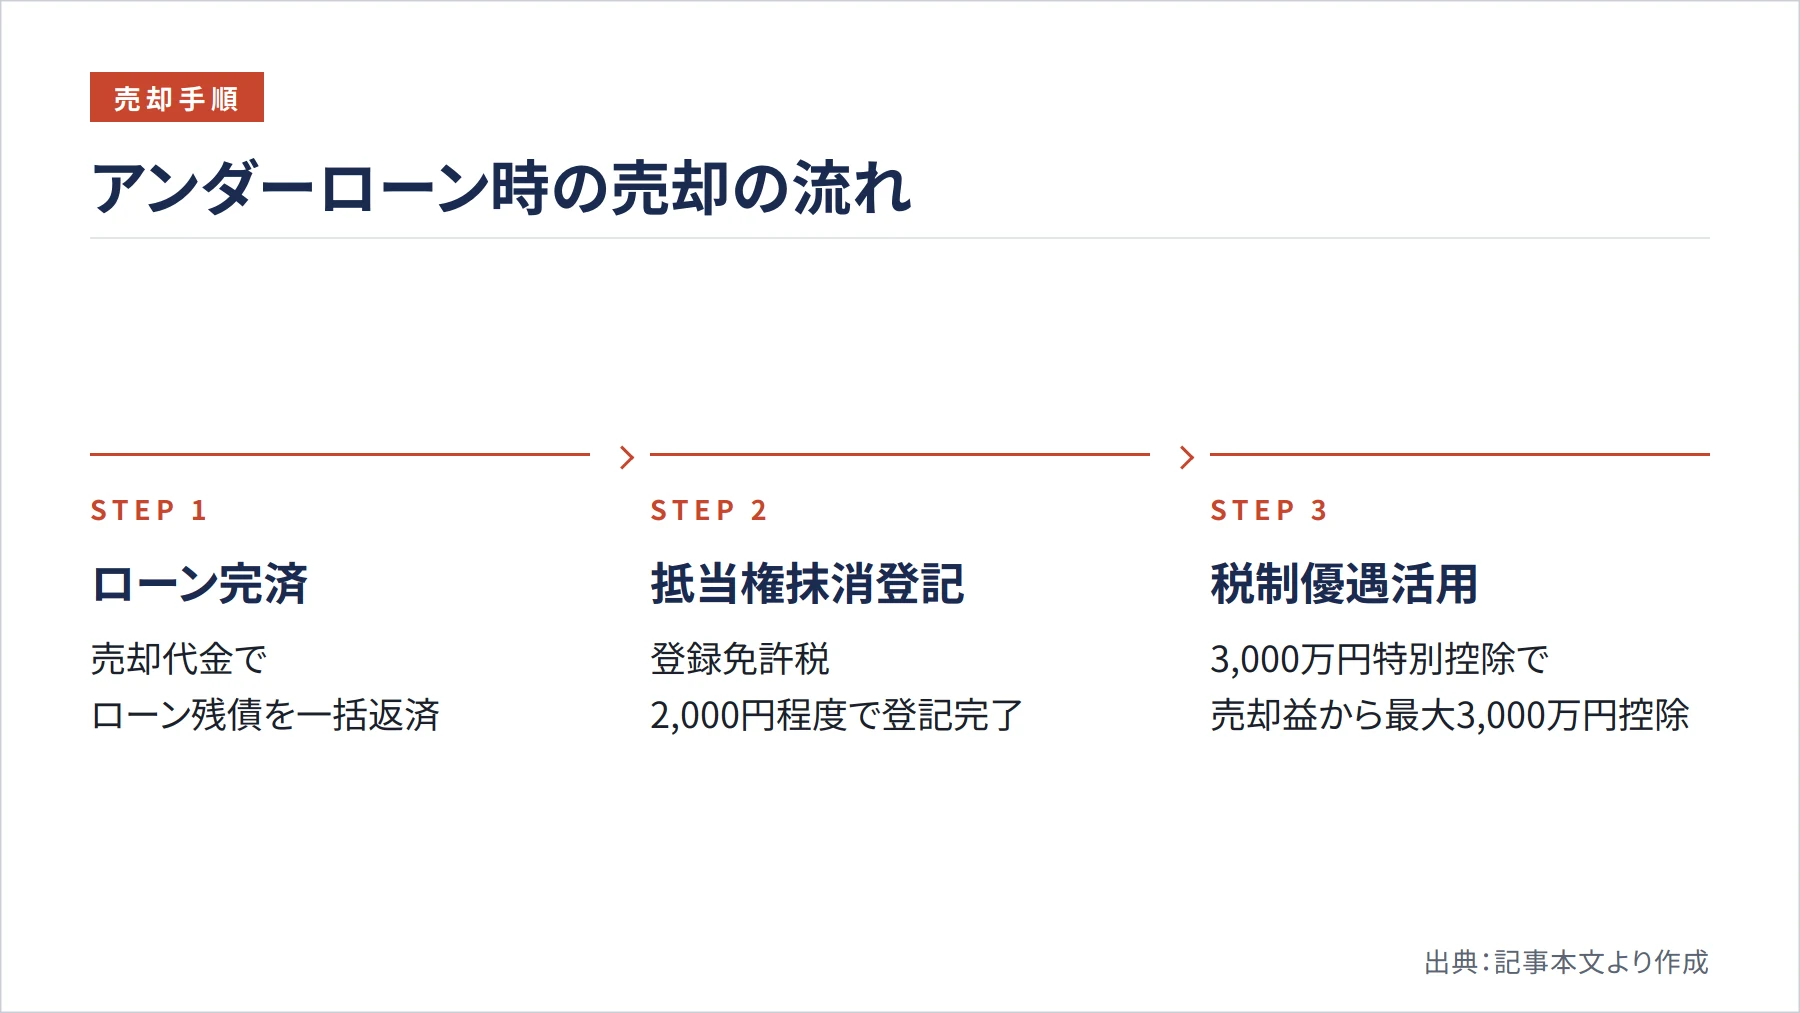
売却価格が残債を上回るアンダーローンの場合、基本的な流れは一般的な不動産売却と変わりません。ただし、いくつか押さえておきたいポイントがあります。
売却代金が入ったら、まずローンの残債を一括返済します。その後、法務局で「抵当権抹消登記」の手続きを行います。抵当権抹消登記にかかる登録免許税(登記の際に国に納める税金)は、不動産1個につき1,000円の固定額です。マンションの場合は土地と建物の2個として数えるため、通常は2,000円程度になります(法務局「住宅ローン等を完済した方へ(抵当権の登記の抹消手続のご案内)」https://houmukyoku.moj.go.jp/homu/static/info-net_00001.html)。なお、土地の売買にともなう「所有権移転登記」には別途、令和11年3月31日まで1,000分の15の軽減税率が適用される制度がありますが、これは抵当権抹消登記とは異なる手続きの話です。費用としては比較的小さいため、あまり心配しなくて大丈夫です。
税金面では、マイホームを売ったときに使える「3,000万円特別控除」という制度があります。国税庁によると、所有期間の長短に関係なく、譲渡所得(売却益)から最高3,000万円まで控除できる特例です(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm)。たとえば、2,000万円の利益が出ても、この特例を使えば税金がかからないケースがほとんどです。
また、すでに引っ越して住んでいない旧居でも、住まなくなってから3年を経過する日の属する年の12月31日までに売れば、この特例の対象になりえます(国税庁 同上)。転居後もすぐに売らなければならないわけではないので、焦らず準備できます。
ここまでのまとめ: アンダーローンなら通常の売却と同じ流れで、3,000万円特別控除も活用できます。
オーバーローンの場合:2つの選択肢
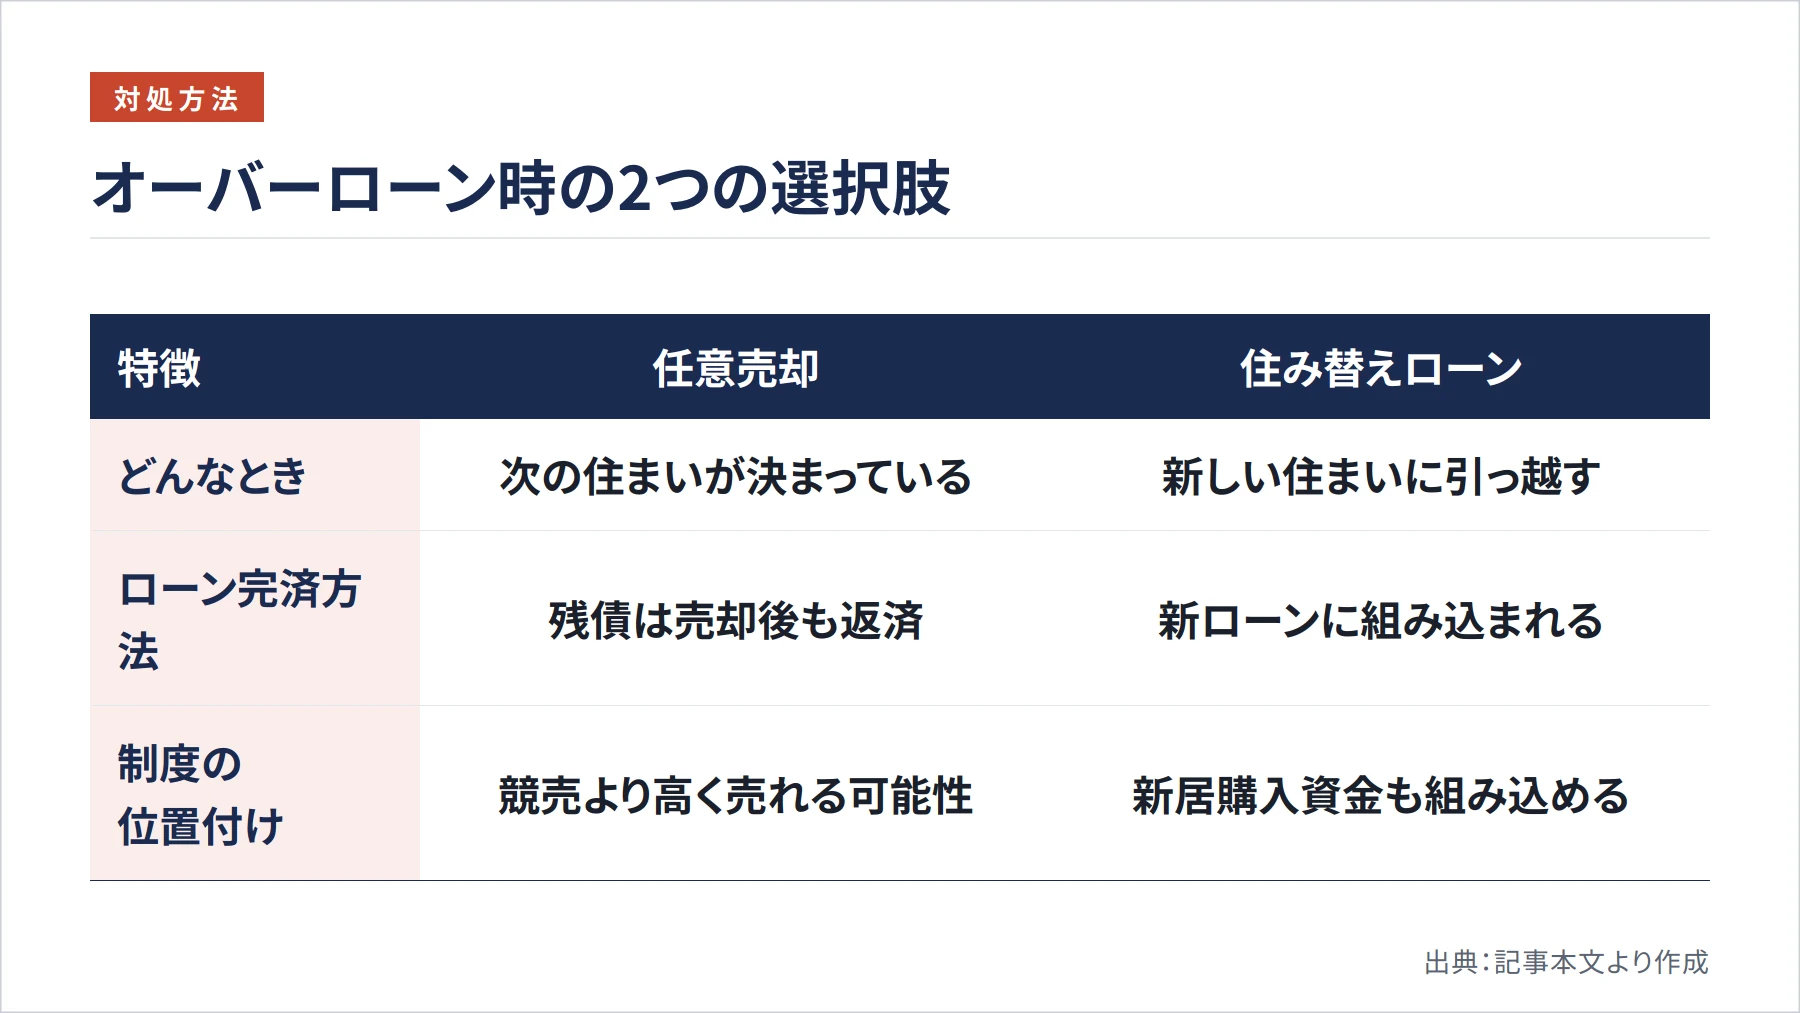
売却価格が残債を下回るオーバーローンの場合、選択肢は大きく2つあります。「任意売却」と「住み替えローン」です。どちらが合うかは、次に住む場所をどうするかによって変わります。
任意売却は、売却代金だけでは完済できないときに金融機関の同意を得て売る方法です。住宅金融支援機構(フラット35の運営機関)は、返済継続が困難な場合の手段として任意売却を案内しており、一般的に競売(裁判所を通じた強制的な売却)より高い価格で売れる可能性があるとしています(住宅金融支援機構 https://www.flat35.com/user/baikyaku/index.html)。売却後も残った債務は引き続き返済が必要ですが、生活の立て直しを図るための現実的な選択肢です。
一方、新しい住まいに引っ越す「住み替え」を考えているなら、「住み替えローン」という選択肢があります。これは、新居の購入資金と旧居のローン残債をまとめて借りられる金融商品です。次のセクションで詳しく説明します。
なお、フラット35を利用している方で、長期優良住宅などの条件を満たす物件を売却する場合は、「金利引継特約付きフラット35」という制度もあります。これは、売主が使っていた借入金利をそのまま買主に引き継げる仕組みで、金利上昇局面では売却の競争力になりえます(住宅金融支援機構 https://www.flat35.com/loan/lineup/flat35assumable/index.html)。
ここまでのまとめ: オーバーローンでも、任意売却か住み替えローンで対処できる場合があります。
住み替えローンの仕組みと主な銀行の条件
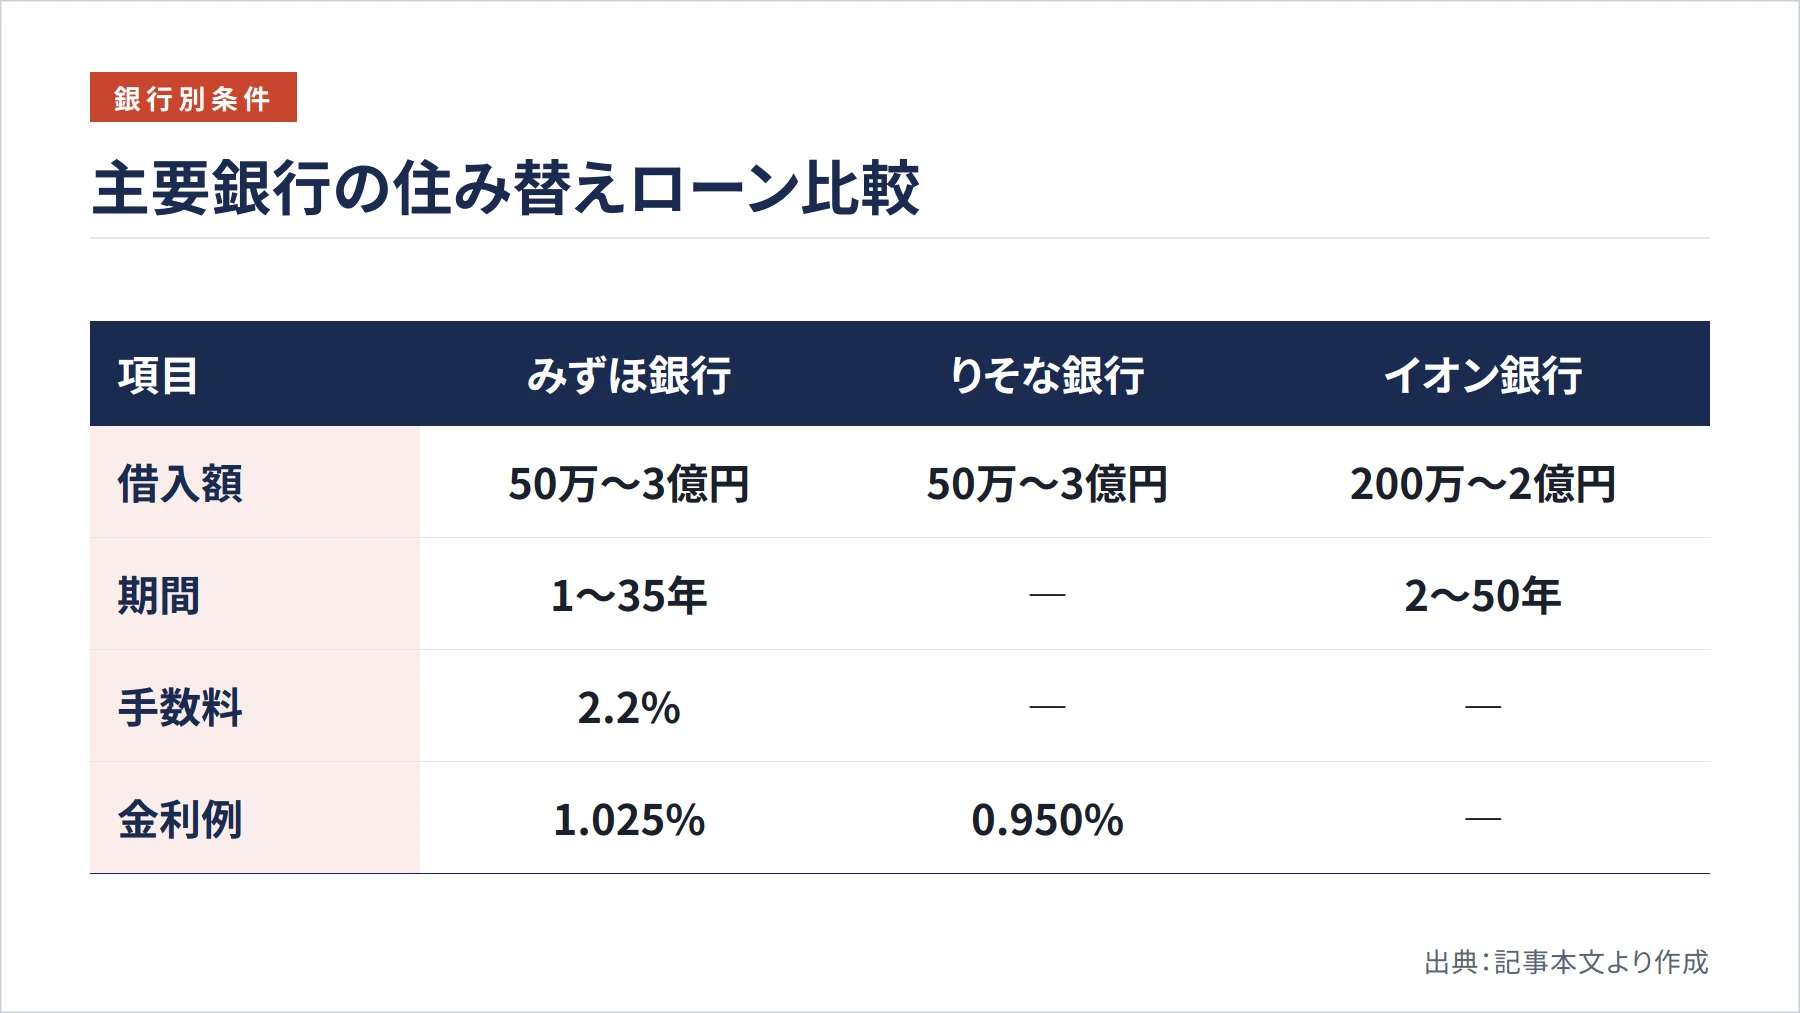
住み替えローンとは、新居の購入資金に加えて、旧居のローン残債と売却価格の差額(不足分)もまとめて借りられるローンです。通常の住宅ローンより審査が厳しく、借入額が大きくなるため、返済計画を慎重に立てることが最も重要です。
主要な銀行の商品を見てみましょう。みずほ銀行の「みずほ買い替えローン」は、新居の取得資金と旧住宅ローンの返済資金をセットで借りる商品です。旧ローンの返済資金だけを借りることはできません。借入額は50万円以上3億円以内、期間は1年以上35年以内で、年齢は18歳以上71歳未満(最終返済時81歳未満)が条件です。ローン取扱手数料は借入額の2.2%かかります(みずほ銀行 https://www.mizuhobank.co.jp/setsumeisho/pdf/replacement.pdf)。
りそな銀行の「りそな住みかえローン」は、りそな銀行の公式ページによると、前年の税込年収が100万円以上、給与所得者は勤続1年以上、現在の住宅ローンを借入後3年以上正常に返済していることが主な条件です。借入額は50万円以上3億円以内となっています。金利については、融資手数料型との比較や具体的な上乗せ幅については、商品資料により異なる可能性があるため、りそな銀行の最新の商品説明書で確認することをお勧めします(りそな銀行 https://www.resonabank.co.jp/kojin/jutaku/sumikae/)。
イオン銀行の全国保証付住宅ローンは、住み替えに伴う既存住宅ローン残債(売却損)充当資金を含めており、借入額は200万円以上2億円以内、期間は2年以上50年以内と、やや長期の設定が可能です(イオン銀行 https://www.aeonbank.co.jp/content/dam/abk/products_list/pdf/guaranteed_jyuutaku_loan.pdf)。
金利については、SUUMOが紹介する2026年7月時点の参考例として、みずほ銀行の変動金利が1.025%、りそな銀行が0.950%などが挙げられています(SUUMO https://suumo.jp/article/oyakudachi/oyaku/ms_shinchiku/ms_money/sumikae_loan/)。ただし、適用金利は審査結果や時期によって変わるため、必ず各銀行の最新情報を確認してください。
ここまでのまとめ: 住み替えローンは複数の銀行が扱っており、条件や費用が異なるため比較検討が大切です。
まとめ
住宅ローン残債があるマンションの売却は、「残債と査定額のどちらが大きいか」によって進め方が変わります。売却価格が残債を上回るアンダーローンなら、通常の売却と同じ流れで進められ、3,000万円特別控除も活用できます。オーバーローンの場合は、任意売却か住み替えローンという選択肢があり、どちらも一定の条件を満たせば現実的な解決策になります。
大切なのは、まず現在の残債額と物件の査定額を把握することです。その2つの数字が分かれば、どの選択肢が自分に合っているかが見えてきます。税金や手続きについては、税理士や不動産会社に相談しながら進めると安心です。最新の制度情報は、国税庁(https://www.nta.go.jp)や各金融機関の公式サイトでご確認ください。
ご自身の物件がいくらになるかは、実際の成約データで見るのが早道です。
参考文献・出典
- 三菱UFJフィナンシャル・グループ マネーキャンバス「住宅ローンが残っていても住み替えは可能?」 – https://moneycanvas.bk.mufg.jp/know/column/B6OxYPV2SKSO3T1/
- みずほ銀行「みずほ買い替えローン 商品概要説明書」 – https://www.mizuhobank.co.jp/setsumeisho/pdf/replacement.pdf
- りそな銀行「りそな住みかえローン」 – https://www.resonabank.co.jp/kojin/jutaku/sumikae/
- イオン銀行「全国保証保証付住宅ローン 商品概要説明書」 – https://www.aeonbank.co.jp/content/dam/abk/products_list/pdf/guaranteed_jyuutaku_loan.pdf
- 住宅金融支援機構「融資物件の任意売却(ご返済の継続が困難となった場合)」 – https://www.flat35.com/user/baikyaku/index.html
- 住宅金融支援機構「金利引継特約付き【フラット35】のご案内」 – https://www.flat35.com/loan/lineup/flat35assumable/index.html
- 国土交通省「登録免許税の軽減措置」 – https://www.mlit.go.jp/totikensangyo/totikensangyo_tk5_000072.html
- 国税庁「No.3302 マイホームを売ったときの特例」 – https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm
- 法務省「申請用総合ソフト 利用ガイド 申請情報作成例⑥【抵当権の登記の抹消編】」 – https://t-k-download.moj.go.jp/application/manual/fudousan_sougou_teitouken_massyou.pdf
- 法務局「住宅ローン等を完済した方へ(抵当権の登記の抹消手続のご案内)」 – https://houmukyoku.moj.go.jp/homu/static/info-net_00001.html
- SUUMO「住み替えローンとは?住宅ローン返済中でも住み替えできる?」 – https://suumo.jp/article/oyakudachi/oyaku/ms_shinchiku/ms_money/sumikae_loan/

一橋大学大学院MBA修了。大手デベロッパー法人部門、買取再販会社を経て現職。区分リノベ再販・都心事業用物件の買取再販を手がけ、業界7年の知見で記事を監修。
プロフィール詳細 →