この記事の結論
- 変動金利は低コストだが金利上昇リスクがあり、固定金利は安定するが初期コストが高い傾向がある。
- 銀行によって投資用ローン変動金利に大きな幅がある。
- 金利タイプの選択は物件の収益力・返済期間・自己資金の余裕度を軸に専門家へ相談して決めるべきだ。
不動産投資を始めようとしたとき、多くの方が最初に悩むのが「変動金利と固定金利、どちらを選べばいいのか」という問題です。金利の違いは月々の返済額だけでなく、長期にわたる収益計画全体に影響を与えるため、安易に決めてしまうと後悔につながることもあります。この記事では、各金融機関の実際の金利水準を踏まえながら、変動・固定それぞれの特徴と選び方の基準を分かりやすく解説します。初心者の方でも判断の軸を持てるよう、相談先の選び方まで含めてお伝えします。
変動金利と固定金利の基本的な違い
まず押さえておきたいのは、変動金利と固定金利では「金利が変わるタイミング」と「リスクの所在」がまったく異なるという点です。どちらが優れているかという単純な話ではなく、それぞれに向いている状況があります。
変動金利は、短期プライムレートなどの基準金利に連動して定期的に見直される金利タイプです。たとえばオリックス銀行の投資用不動産ローンでは、変動金利型が年4.675%(オリックス銀行公式サイト)と表示されており、4月1日と10月1日の年2回、金利が見直される仕組みになっています。返済額は5年間据え置かれ、増額上限は1.25倍というルールが設けられているため、急激な負担増は一定程度抑えられています。しかし金利が上昇し続ける局面では、長期的な返済総額が当初の想定を大きく上回るリスクがあります。
固定金利は、借入時に決めた金利が一定期間または返済終了まで変わらないタイプです。月々の返済額が確定するため、収支計画を立てやすいという大きなメリットがあります。一方で、変動金利よりも初期の金利水準が高く設定されることが多く、金利が下がった場合には割高になってしまうデメリットもあります。固定金利の最大の価値は「予測可能性」にあり、収益の安定を最優先する投資家に向いています。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
2026年10月時点の主要銀行の金利水準
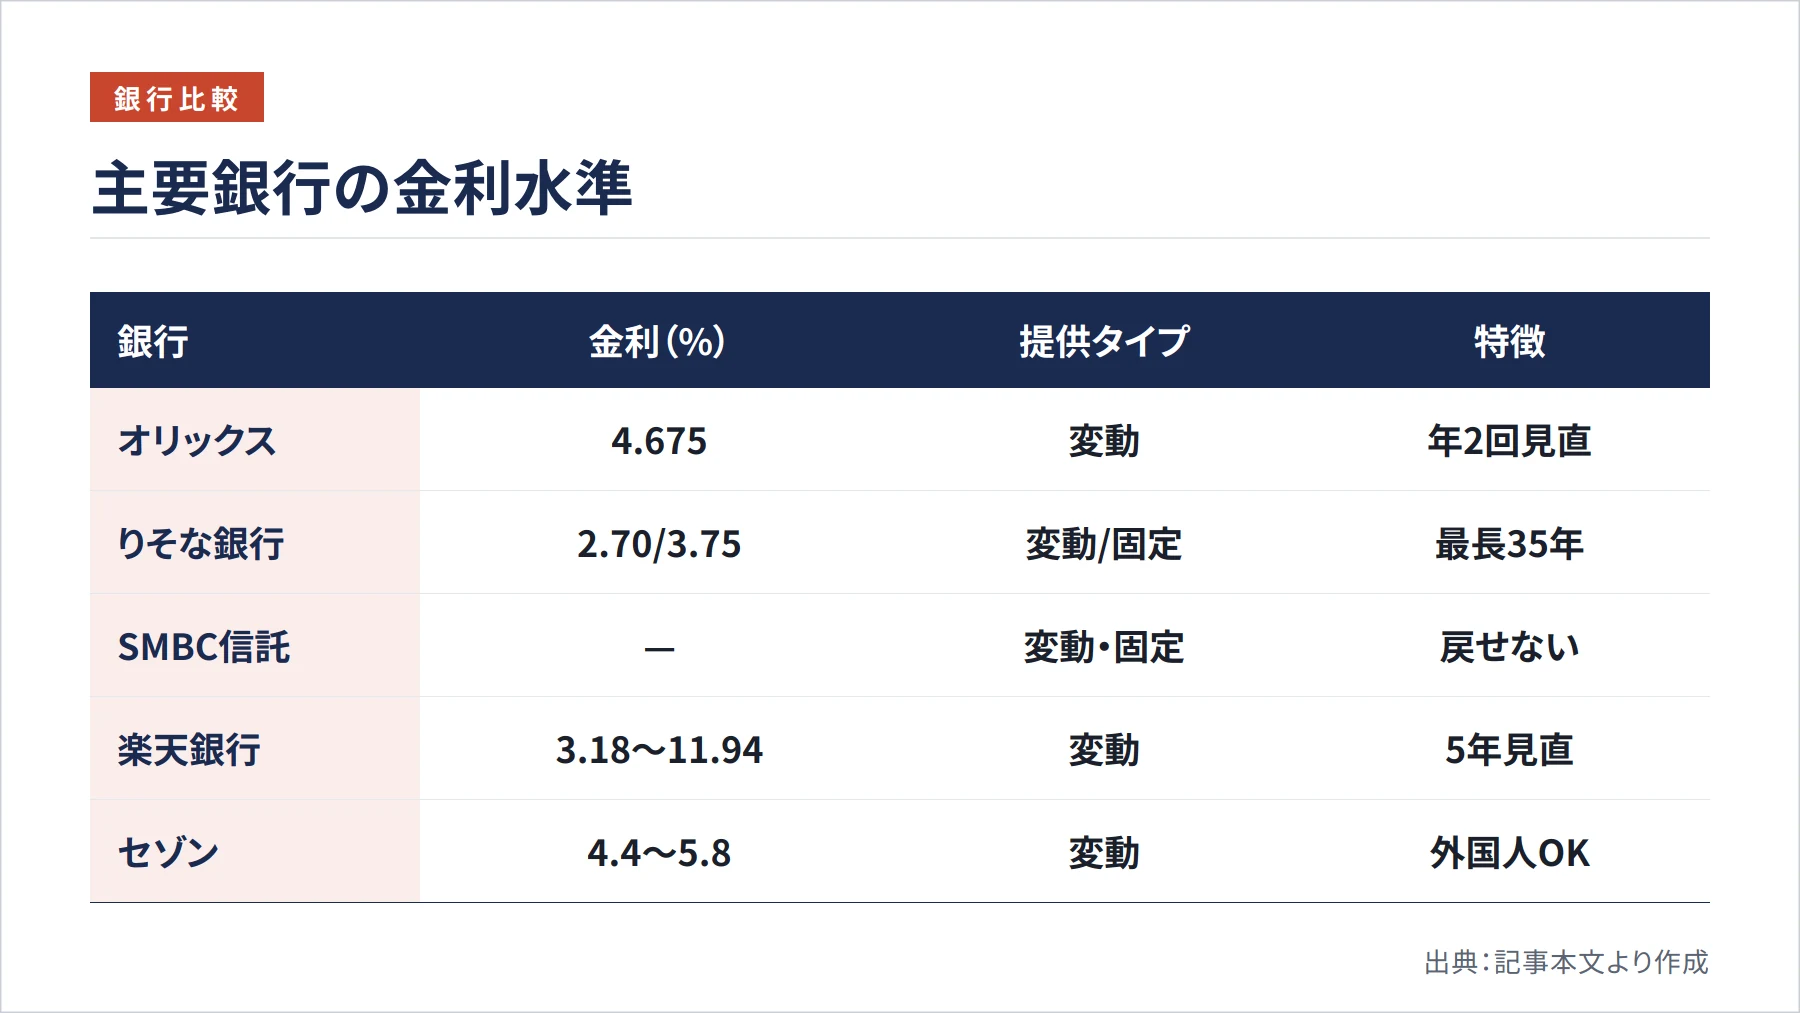
実際にどの程度の金利水準なのかを知ることは、選択の判断材料として非常に重要です。ここでは、リサーチで確認できた主要金融機関の情報をもとに整理します。
オリックス銀行の投資用不動産ローンは、変動金利型が年4.675%です。なお、3年固定・5年固定の固定金利期間特約付き商品については、現在新規取り扱いが停止されています(オリックス銀行公式サイト)。りそな銀行の法人向け収益物件ローンは、2026年8月3日以降の表示金利が年2.70%または年3.75%で、借入額は3,000万円以上3億円以内、期間は最長35年となっています(りそな銀行公式サイト)。
SMBC信託銀行プレスティアの不動産投資ローンは、変動金利型(1年見直し型)と固定金利型(3年・5年・7年・10年)を選べる構造になっています。固定金利型を選んだ場合、固定から変動金利型へ戻すことは一切できないという点は特に注意が必要です(SMBC信託銀行プレスティア商品説明書)。また、固定期間終了時に再選択の手続きをしなかった場合は、自動的に「固定金利型(1年型)」へ移行します。固定金利型の利用条件として、前年年収1,000万円以上、対象エリアは東京・神奈川・埼玉・千葉、借入額500万円以上1億円以内、LTV(担保評価額に対する借入比率)は80%以下という条件が設定されています。
楽天銀行の不動産担保ローン(個人向け)は、楽天銀行公式ページで確認できた適用金利が年3.18%〜年11.94%(5年見直し)、借入額は100万円以上1億円未満、最長25年です(楽天銀行公式サイト)。ただし法人は利用できず、借入時年齢が20歳以上70歳未満、完済時80歳未満という条件があります。セゾンファンデックスの個人向け不動産投資ローンは、2026年5月時点で団信なしの場合4.4%〜5.2%、団信ありの場合4.9%〜5.8%の変動金利となっており、永住権のない外国人も審査対象になるという特徴があります(セゾンファンデックス公式サイト)。
変動・固定どちらを選ぶべきか
金利タイプの選択に「絶対の正解」はありませんが、判断の軸となるポイントは明確にできます。重要なのは、自分の投資スタイルとリスク許容度を正直に見極めることです。
変動金利が向いているのは、返済期間が比較的短く、手元に余裕資金がある投資家です。金利が上昇しても追加返済や繰り上げ返済で対応できる体力があれば、低い初期金利のメリットを活かしやすくなります。また、物件の収益力が高く、多少の金利上昇があってもキャッシュフロー(家賃収入から諸費用・返済額を差し引いた手残り)がプラスを維持できる見通しがある場合も、変動金利の選択肢が現実的です。
一方、固定金利が向いているのは、長期にわたって安定した収益計画を立てたい投資家です。特に初めての不動産投資で、金利変動への対応に不安を感じる方には、返済額が確定する固定金利の安心感は大きな価値があります。ただし、SMBC信託銀行プレスティアのように「固定から変動へ戻せない」商品もあるため、固定金利を選ぶ際は商品ごとの切替ルールを必ず事前に確認することが欠かせません。
なお、住宅金融支援機構のフラット35は、投資用物件の取得資金には利用できないことが明記されています(住宅金融支援機構公式サイト)。固定金利の代名詞的な存在であるフラット35ですが、不動産投資の資金調達先としては原則除外して考える必要があります。
初期費用・手数料も含めた総合比較の視点
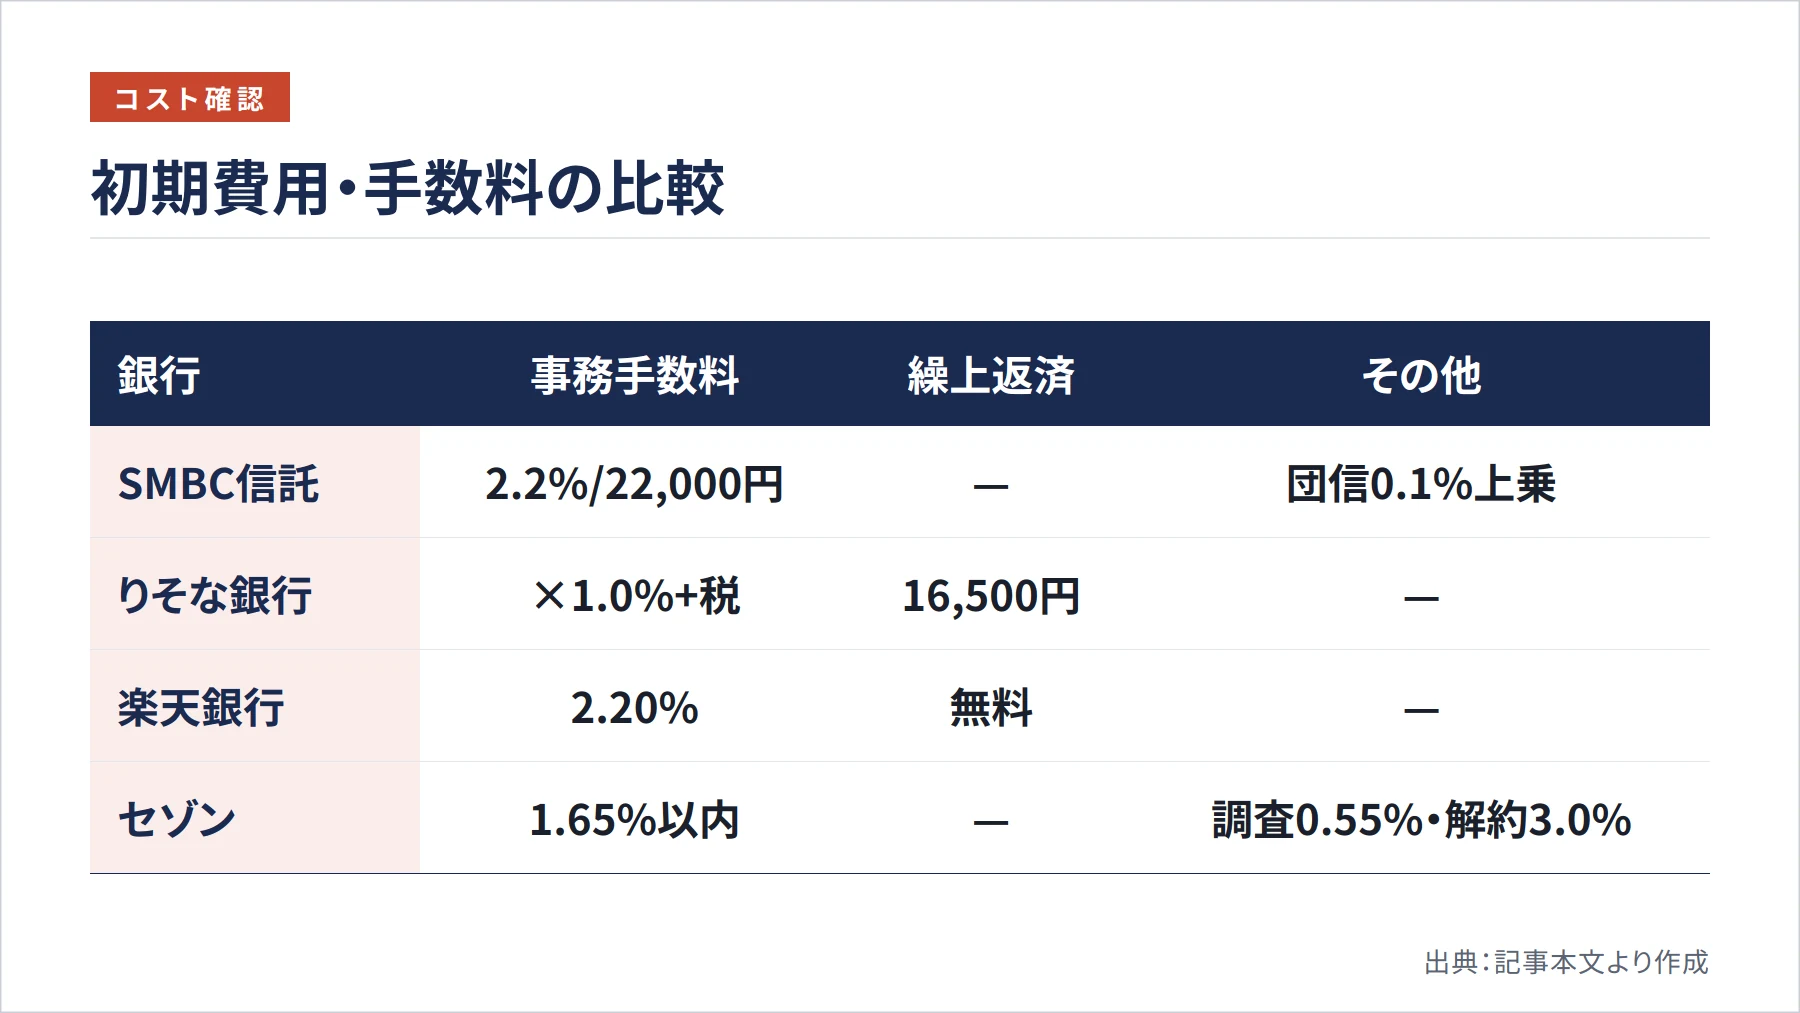
金利の数字だけを比べても、実際のコストは正確に把握できません。各金融機関が設定する事務手数料や繰り上げ返済手数料も、長期的な収益に影響を与える重要な要素です。
SMBC信託銀行プレスティアの場合、Aプランは借入時事務手数料が借入金額の2.2%(税込)、Bプランは22,000円(税込)と、プランによって初期費用の構造が大きく異なります。りそな銀行の法人向け収益物件ローンでは、事務手数料が融資金額×1.0%+消費税、繰り上げ返済手数料が16,500円と定められています(りそな銀行公式サイト)。楽天銀行の不動産担保ローンは、融資事務手数料が借入額の2.20%である一方、繰り上げ返済手数料は無料という特徴があります(楽天銀行商品概要説明書)。
セゾンファンデックスの個人向けコースは、事務手数料が融資額の1.65%以内、調査料が0.55%以内、中途解約手数料は返済元金の3.0%以内と設定されています(セゾンファンデックス公式サイト)。このように、表面金利が低くても手数料が高ければ実質的なコストは逆転することがあるため、金利と手数料を合わせたトータルコストで比較することが大切です。
また、SMBC信託銀行プレスティアではがん保障特約を付けると金利に0.1%が上乗せされるなど、オプションの選択によっても実質金利は変わります。こうした細かな条件の違いを見落とさないためにも、複数の金融機関を横並びで比較する作業は欠かせません。
金利選択で迷ったときの相談先と活用法
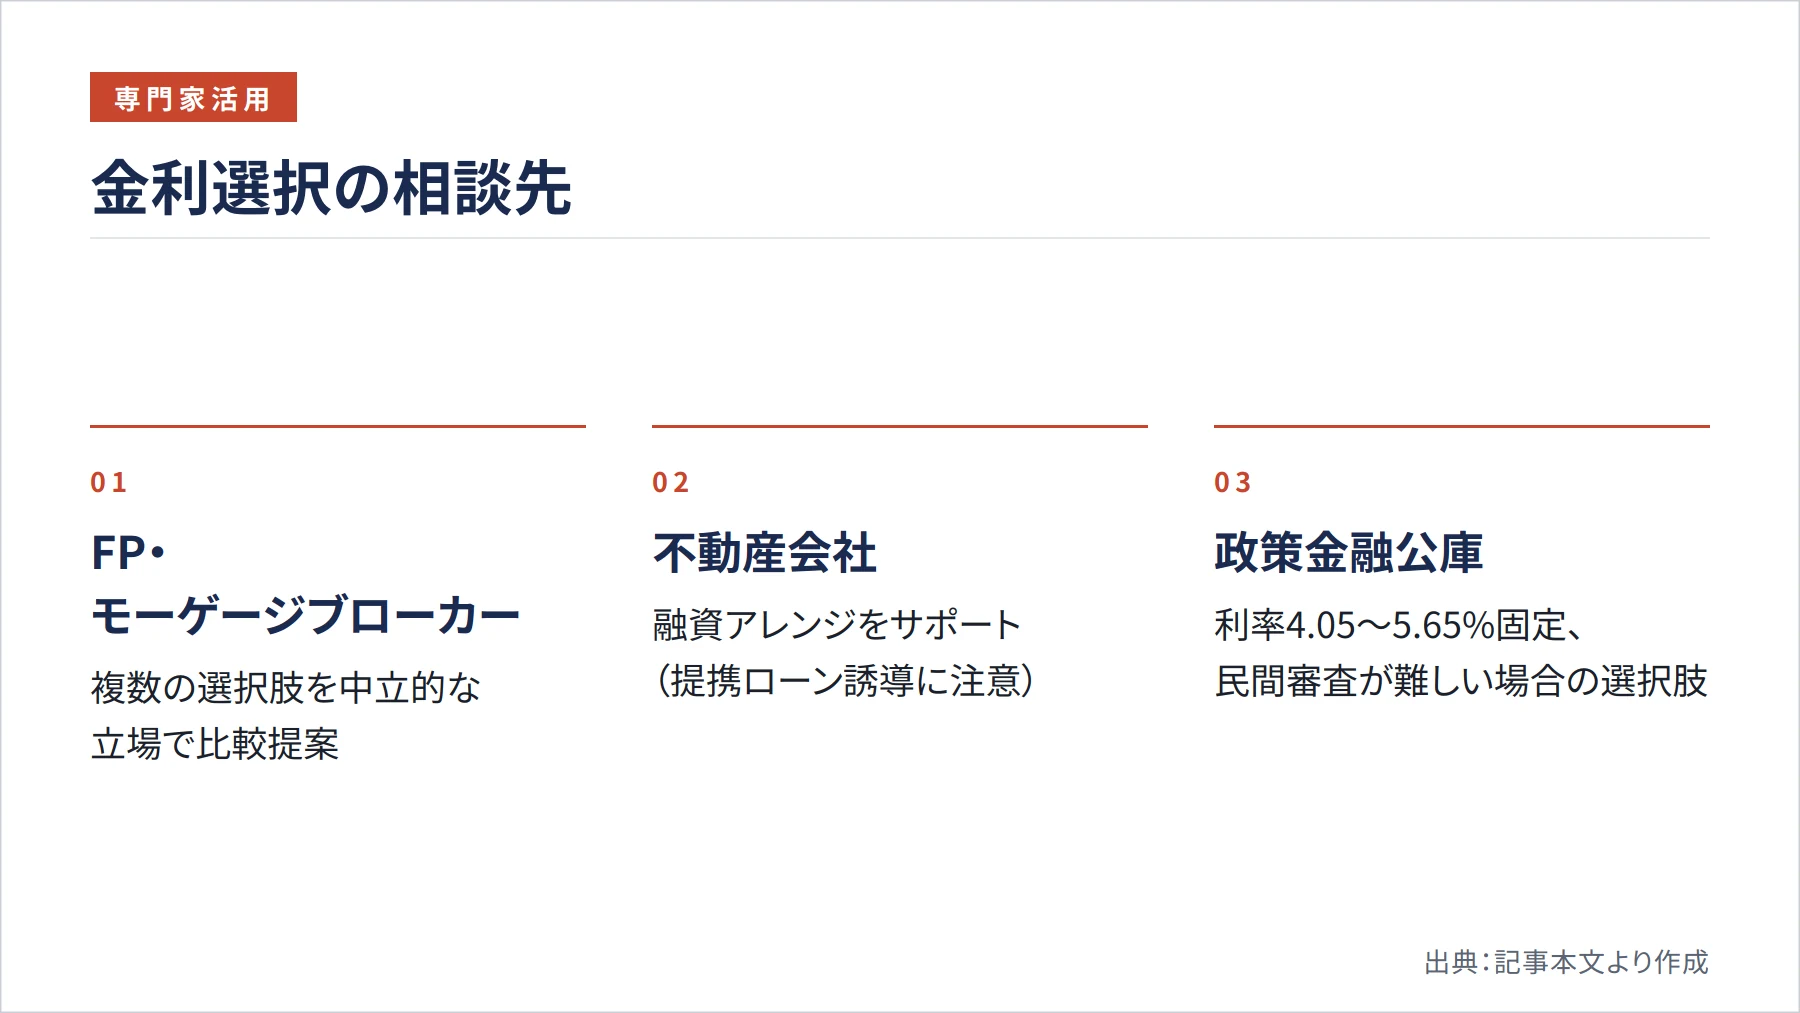
金利タイプの選択は、物件の種類・収益力・自己資金・返済期間・将来の金利見通しなど、多くの要素が絡み合う複雑な判断です。独学だけで結論を出そうとせず、専門家への相談を積極的に活用することが、失敗を防ぐ最も確実な方法です。
相談先としてまず考えられるのは、不動産投資専門のファイナンシャルプランナー(FP)や、投資用ローンに詳しい独立系のモーゲージブローカーです。これらの専門家は特定の金融機関に縛られないため、複数の選択肢を中立的な立場で比較・提案してもらえます。また、不動産会社の担当者も融資のアレンジを手伝ってくれることが多いですが、提携ローンへの誘導が目的になるケースもあるため、情報の一つとして参考にしながら最終判断は自分で行うことが重要です。
日本政策金融公庫の国民生活事業では、現行の案内で設備資金は10年以内、特定設備資金は20年以内、運転資金は7年以内とされています(日本政策金融公庫公式サイト)。2026年10月1日現在の無担保利用の基準利率は年4.05%〜5.65%の固定金利扱いとなっています。民間銀行の審査が通りにくい場合の選択肢として、こうした公的機関の制度も視野に入れておくとよいでしょう。
まとめ
変動金利と固定金利のどちらが正解かは、投資家ごとの状況によって異なります。各金融機関の変動金利は年2%台から5%台まで幅広く、固定金利商品は選択できる銀行が限られている状況です。金利の数字だけでなく、手数料・切替ルール・借入条件を含めたトータルコストで比較することが、賢い選択への近道です。迷ったときは一人で抱え込まず、独立系のFPや専門家に相談しながら、自分の投資計画に合った金利タイプを選んでください。正しい情報と専門家のサポートがあれば、不動産投資の第一歩は着実に踏み出せます。
参考文献・出典
- オリックス銀行 金利一覧 — https://www.orixbank.co.jp/personal/interest/
- オリックス銀行 よくあるご質問(変動金利型について) — https://faq.orixbank.co.jp/faq_detail.html?id=5001
- りそなビジネスローン「不動産購入ローン」(法人向け) — https://www.resonabank.co.jp/hojin/service/kakushu/real_estate/
- SMBC信託銀行プレスティア 不動産投資ローン 金利プランのご案内(2026年10月) — https://www.smbctb.co.jp/loan/products/pdf/investment_loan_interest.pdf
- SMBC信託銀行プレスティア 不動産投資ローン(固定金利型)商品説明書 — https://www.smbctb.co.jp/loan/products/pdf/housing_loan02.pdf
- SMBC信託銀行プレスティア 不動産投資ローン(変動金利型)商品説明書 — https://www.smbctb.co.jp/loan/products/pdf/housing_loan02_floating.pdf
- 楽天銀行 不動産担保ローン — https://www.rakuten-bank.co.jp/smartphone/application/interest/mortgage-collateral.html
- 楽天銀行 不動産担保ローン 商品概要説明書 — https://www.rakuten-bank.co.jp/loan/cardloan/mortgage-collateral/pdf/manual04.pdf
- セゾンファンデックス 不動産投資ローン(個人向け) — https://www.fundex.co.jp/personal/investment/
- セゾンファンデックス 貸付条件表一覧 — https://www.fundex.co.jp/law/conditions-list/
- 日本政策金融公庫 金利情報(国民生活事業) — https://www.jfc.go.jp/n/rate/
- 日本政策金融公庫 融資制度一覧(国民生活事業) — https://www.jfc.go.jp/n/finance/search/index_k_02.html
- 住宅金融支援機構(フラット35の投資用物件への適用除外について) — https://csys.jhf.go.jp/