
修正後の記事Markdown
この記事の結論
- 公務員が不動産投資をするには、一定の条件下で人事院への自営兼業承認が必要です。
- 無承認で兼業すると懲戒処分だけでなく、刑事罰のリスクがあります。
- 割高物件・過大融資・サブリース過信が公務員に多い失敗の三大パターンです。
公務員の方が不動産投資に興味を持つのは自然なことです。安定した給与収入があるため金融機関からの融資を受けやすく、副収入として家賃収入を得られるという点で魅力的に映ります。しかし実際には、「職場にバレずに始められる」「節税になる」といった甘い言葉に乗って失敗するケースが後を絶ちません。この記事では、公務員が不動産投資で失敗する典型的なパターンと、その回避策を具体的に解説します。制度面のリスクから収支計画の落とし穴まで、初心者でも理解できるよう丁寧に説明しますので、ぜひ最後までお読みください。
公務員が不動産投資を始める前に知るべき「兼業規制」
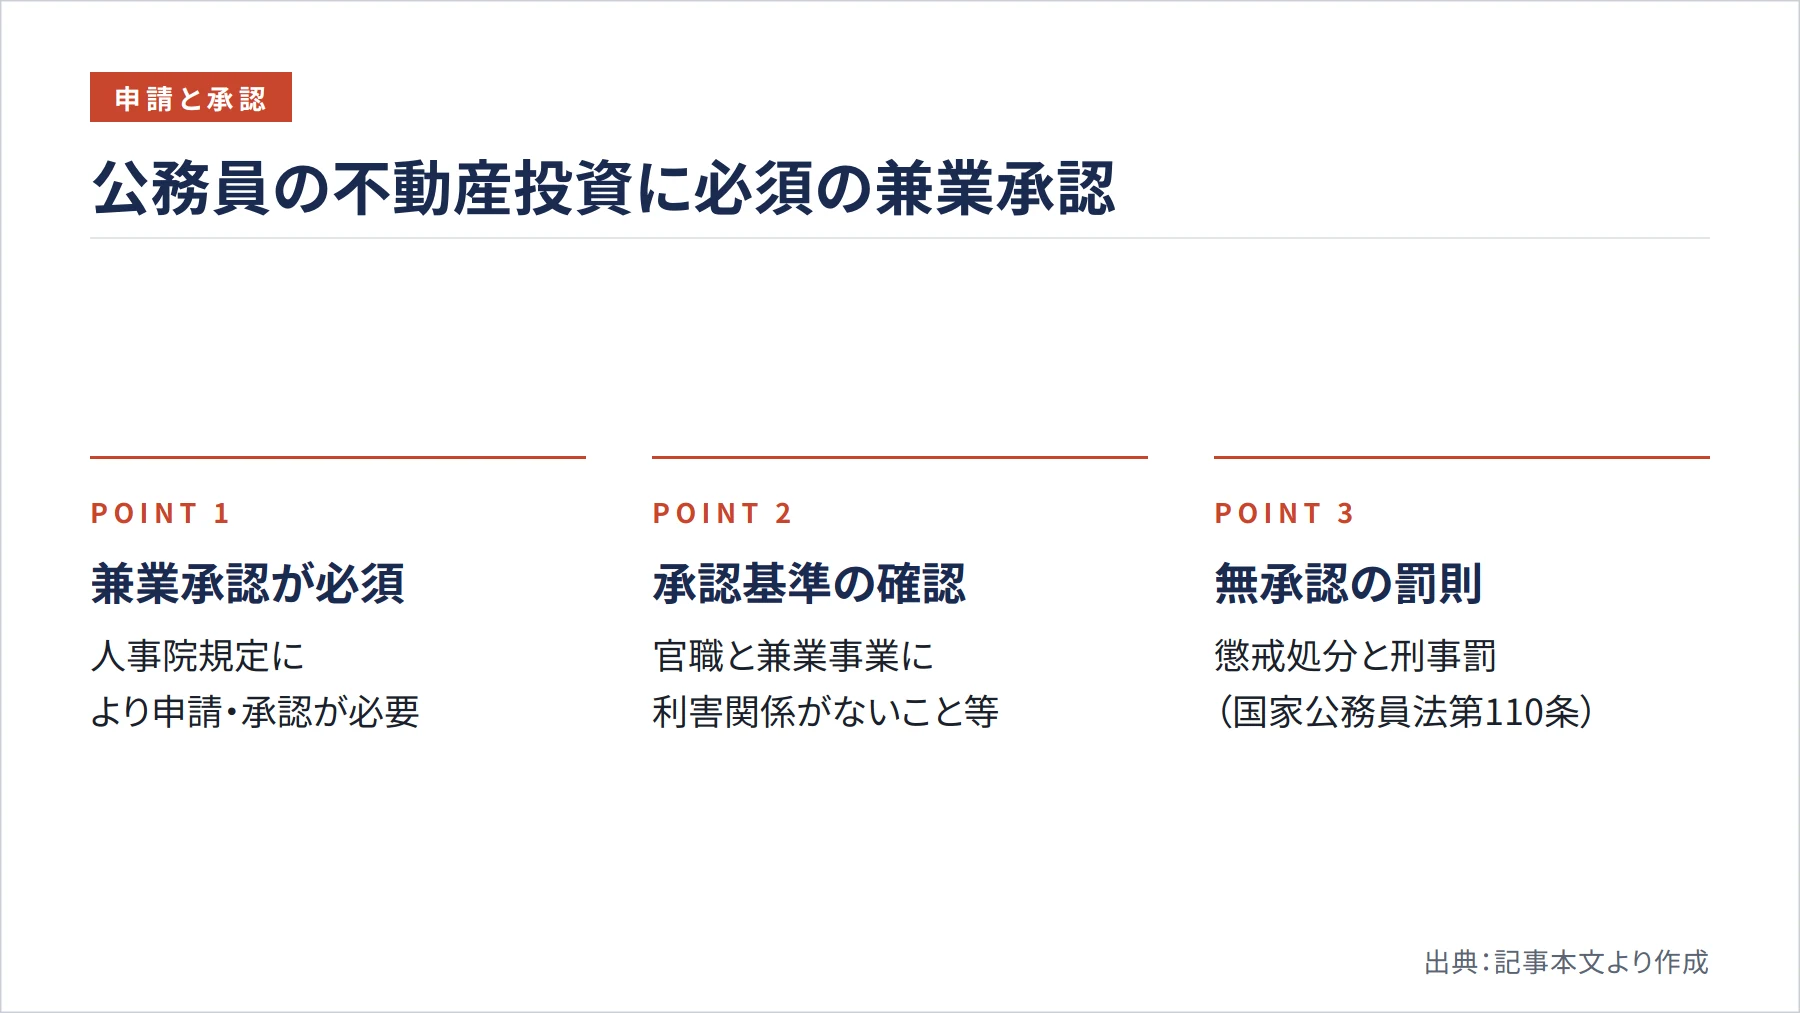
まず押さえておきたいのは、公務員には民間会社員とは異なる兼業規制が存在するという点です。国家公務員の場合、人事院の規定により「不動産又は駐車場の賃貸」は自営兼業として承認が必要な行為に該当します(人事院)。つまり、物件を購入して家賃収入を得る行為は、原則として事前に職場への申請・承認が必要になります。
承認を得るためには、登記簿謄本・賃貸契約書の写し・不動産管理会社への管理委託契約書の写しなどの書類を添付して申請することが求められます(人事院)。また、承認の可否は「職員の官職と兼業する事業との間に特別な利害関係がないこと」などを基準に、利害関係の有無や兼業時間数を踏まえて判断されます(人事院)。
無承認で自営兼業を行うと、懲戒処分の対象となるだけでなく、国家公務員法の罰則規定に該当し、刑事罰に処せられる場合があります(国家公務員法第110条)。「バレなければ大丈夫」という考えは非常に危険です。不動産の登記情報は公開されており、確定申告の内容から発覚するケースも珍しくありません。
なお、地方公務員については各自治体ごとに規定が異なるため、勤務先の人事担当部署に必ず確認することが不可欠です。国家公務員の規定をそのまま当てはめることはできませんので、注意してください。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
「節税・自己資金10万円」という甘い言葉の落とし穴
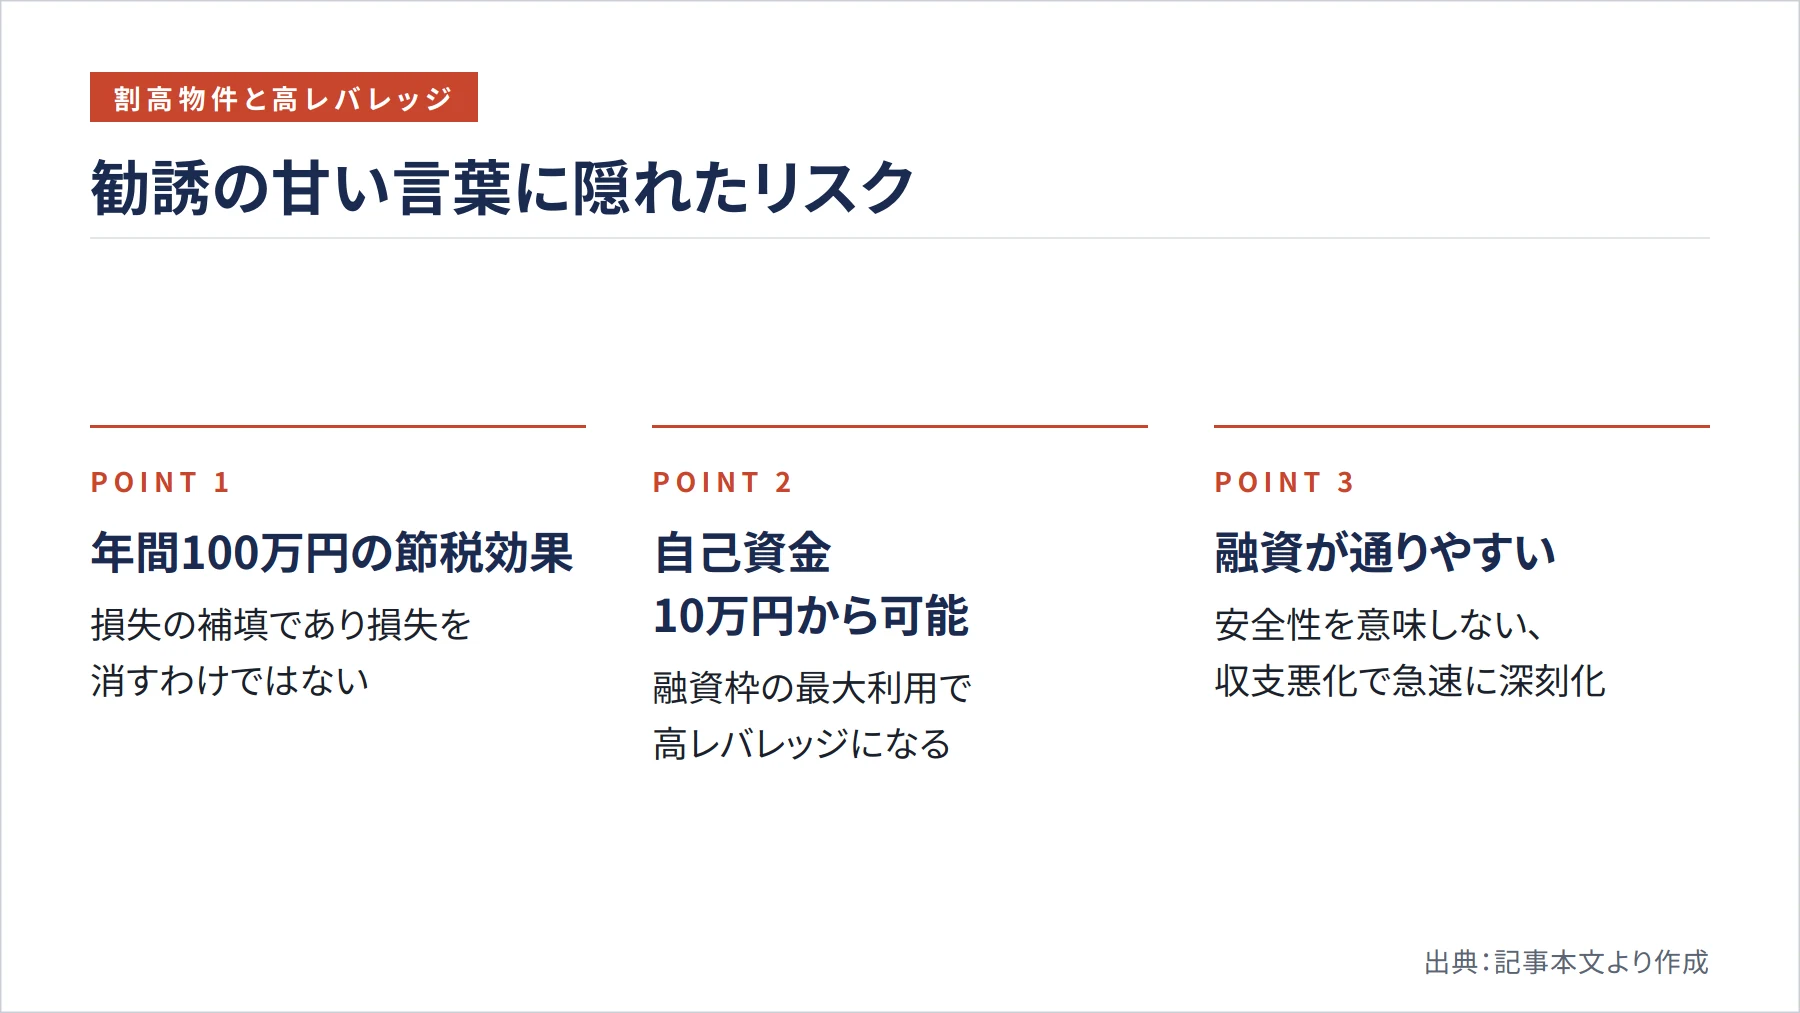
不動産投資の勧誘でよく使われる言葉に「年間100万円以上の節税効果が期待できます」「自己資金10万円から大家さんになれます」というフレーズがあります(SUUMO)。安定した収入と信用力を持つ公務員は、こうした業者にとって格好のターゲットになりやすい傾向があります。
しかし、こうした勧誘の裏には大きなリスクが潜んでいます。割高な物件を購入させられた場合、不動産所得は大幅なマイナスになり、どんなに節税効果があったとしても、家賃収入よりも多いローン返済や維持費の負担で、トータルでは損をする可能性が高いのです(SUUMO)。節税はあくまで「損失の一部を税金で補填する」仕組みであり、損失そのものをなくすわけではありません。
さらに、金融庁は投資用不動産向け融資について「土地・建物を借入により一括取得する高レバレッジの投資のため、顧客・金融機関双方にとって相対的に高リスク」と整理しています(金融庁)。公務員だからといって融資が通りやすいことは、必ずしも「安全に投資できる」ことを意味しません。むしろ、融資枠を最大限に使った高レバレッジ投資は、収支が少し悪化しただけで深刻な状況に陥るリスクをはらんでいます。
キャッシュフロー赤字と「身動きが取れない」状態
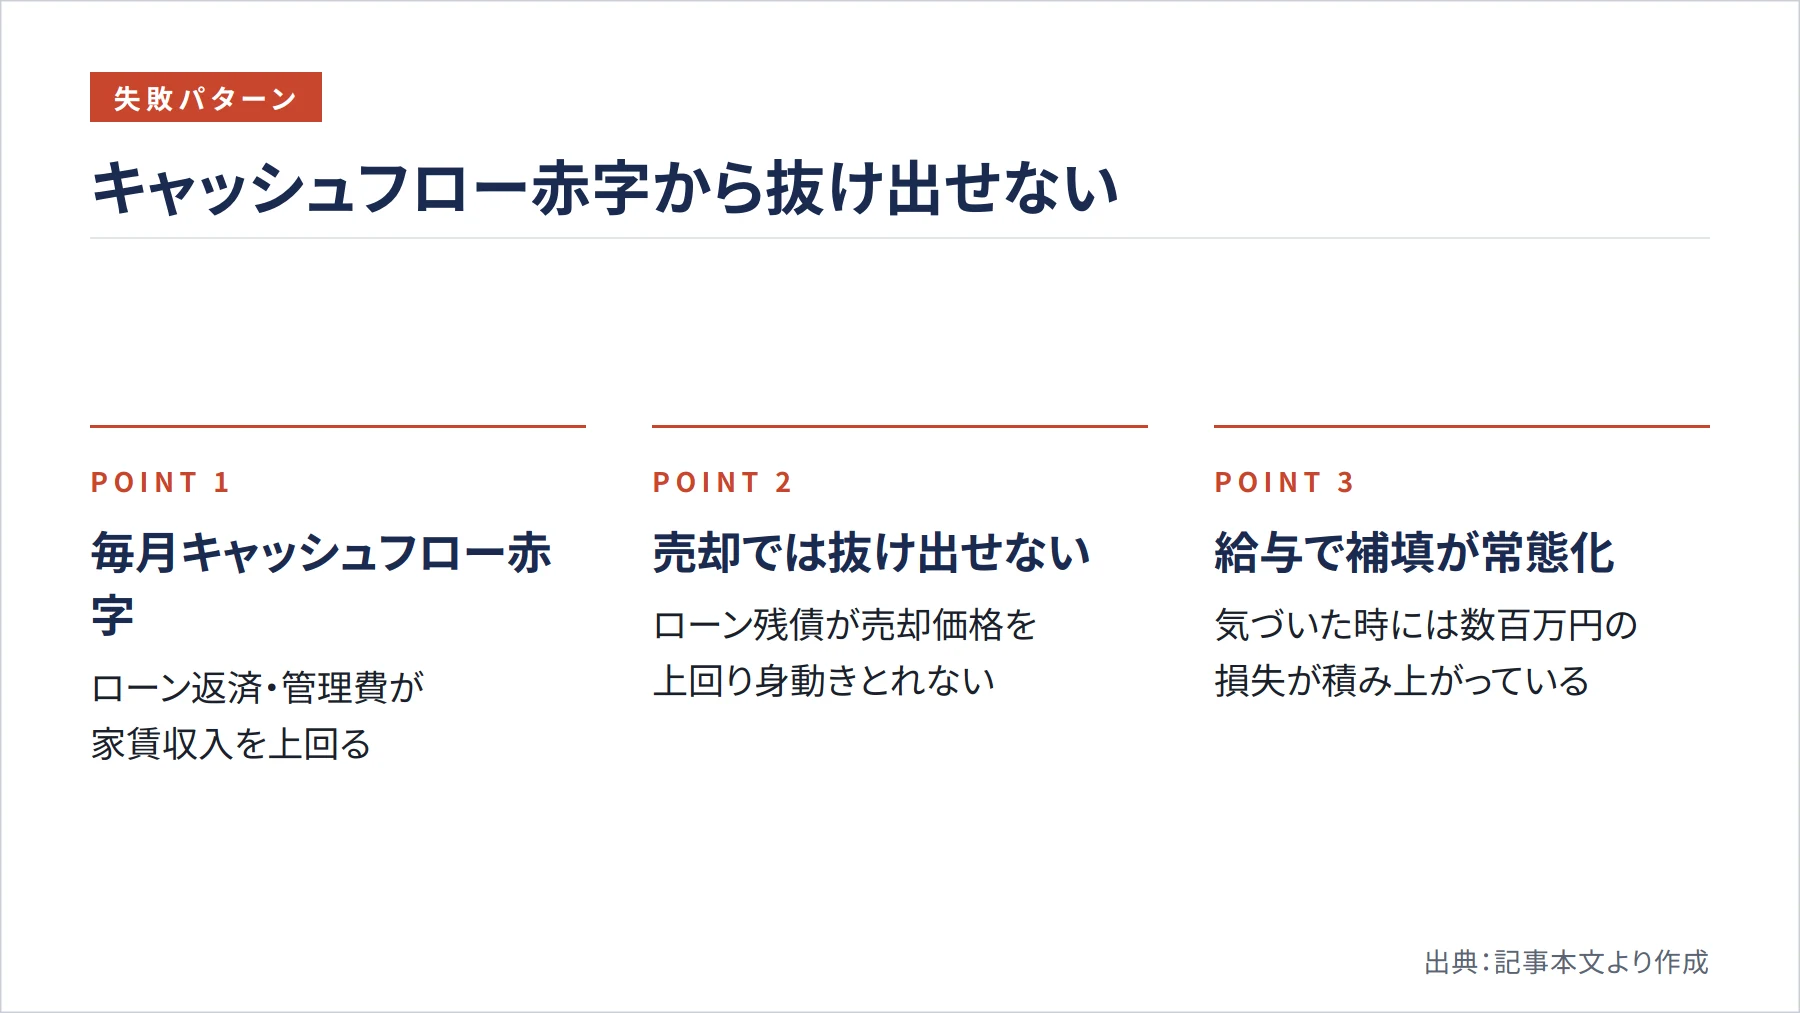
公務員に多い失敗パターンの一つが、毎月のキャッシュフローが最初から赤字になってしまうケースです。HOME’Sによると、融資は通ったものの、家賃収入からローン返済・管理費・修繕積立金・税金を差し引くと毎月のキャッシュフローが赤字になるという事態は、ローン一体型不動産投資の典型的な失敗パターンとされています(HOME’S)。
さらに深刻なのは、退去が1回発生しただけで年間収支が赤字に転落し、売却を検討してもローン残債が売却想定価格を上回っており、身動きが取れなくなるケースです(HOME’S)。公務員は安定した給与があるため、毎月の赤字を給与で補填し続けてしまい、問題を先送りにしがちです。気づいたときには数百万円単位の損失が積み上がっていた、という事態も現実に起きています。
収支シミュレーションは「満室時」だけでなく、空室期間や退去コストを織り込んだ保守的な試算で行うことが不可欠です。金融庁も、将来の賃料減少や大規模修繕の発生等も考慮しながら長期的な事業・収支計画の妥当性を検討すべきだと指摘しています(金融庁)。楽観的な数字だけを信じて購入を決断することは、失敗への近道です。
サブリース契約を「安全策」と思い込む危険性
「サブリース契約があれば空室でも家賃が保証される」という説明を受けて安心してしまう公務員の方は少なくありません。しかし、金融庁は明確に警告しています。目先の収入が良好であっても、環境変化・物件の劣化等により賃料下落・空室が生じたり、サブリース契約があっても保証賃料の減額や契約解除が生じる可能性があるのです(金融庁)。
サブリース契約は、不動産会社が物件を一括借り上げして転貸する仕組みです。一見すると安定した収入が保証されているように見えますが、契約内容によっては数年後に保証賃料が引き下げられるケースがあります。また、紹介業者やサブリース業者に依存すると「顧客とのリレーションが希薄化し、事業・収支計画、顧客のリスク理解度や財産・収入等を把握しづらくなる」と金融庁は指摘しています(金融庁)。
サブリース契約を検討する場合は、契約書の保証賃料の見直し条項・解約条件・免責事項を必ず自分で確認することが重要です。「管理会社に任せれば安心」という姿勢のまま投資を続けることは、リスクを見えにくくするだけです。公務員は本業が忙しいため管理を丸投げしがちですが、定期的に収支を自分でチェックする習慣を持つことが長期的な成功につながります。
失敗を避けるための具体的な行動ステップ
不動産投資で失敗しないために、公務員の方が取るべき行動は明確です。まず最初にすべきことは、勤務先の人事担当部署に兼業承認の手続きを確認することです。承認なしに投資を始めることは、収益以前に職を失うリスクにつながります。手続きの煩雑さを嫌って無承認で始めることは絶対に避けてください。
次に、物件の収支シミュレーションを複数のシナリオで行うことが大切です。満室時・空室率20%時・金利上昇時など、さまざまな条件で試算し、最悪のケースでも給与収入だけで生活が成り立つかどうかを確認します。また、物件の売買価格が周辺相場と比較して妥当かどうかを、複数の情報源で検証することも欠かせません。
さらに、勧誘してきた業者だけの情報を鵜呑みにしないことが重要です。金融庁は、物件の売買価格の妥当性を検証し、融資全期間にわたる収支シミュレーションを行うことの重要性を示しています(金融庁)。第三者のファイナンシャルプランナーや不動産専門家に相談し、客観的な意見を得てから判断することを強くおすすめします。最新の制度情報については、人事院や各自治体の公式サイトで必ず確認してください。
まとめ
公務員が不動産投資で失敗する背景には、兼業規制の見落とし・割高物件の購入・過大融資によるキャッシュフロー悪化・サブリース契約への過信という共通したパターンがあります。安定した給与収入と高い信用力は不動産投資において有利な条件ですが、それは同時に「融資が通りやすいからこそ過大なリスクを取りやすい」という側面も持っています。
不動産投資を成功させるためには、まず制度面のルールを正しく理解し、適切な手続きを踏むことが大前提です。そのうえで、保守的な収支計画を立て、業者の言葉を鵜呑みにせず自分で検証する姿勢を持つことが、長期的な資産形成への確かな一歩となります。焦らず、正しい知識を積み上げながら、着実に進んでいきましょう。
参考文献・出典
- 金融庁「投資用不動産向け融資に関するアンケート調査結果(主なポイント)」 — https://www.fsa.go.jp/news/30/20190328_summary.PDF
- 人事院「問1 国家公務員は兼業することができますか。」 — https://www.jinji.go.jp/content/000015714.pdf
- 人事院「人事院規則14―8(営利企業の役員等との兼業)の運用について」 — https://www.jinji.go.jp/seisaku/kisoku/tsuuchi/14_fukumu/1403000_S31shokushoku599.html
- 人事院「問4 承認を得ずに自営兼業を行うと、どうなるか。」 — https://www.jinji.go.jp/content/000013460.pdf
- SUUMO「ワンルームマンションを購入。投資などの不動産の運用を始めるなら、注意点は?」 — https://suumo.jp/article/oyakudachi/oyaku/sumai_nyumon/money/hudosan_unyo/
- HOME’S「ローン一体型不動産投資とは? メリットの裏にある落とし穴と、初心者が後悔しないための7つの判断軸」 — https://www.homes.co.jp/cont/money/money_00122/
