
[KETSUKON]
- 医師は高属性として評価されるため、一般投資家より有利な条件で融資を受けられる可能性が高い。
- 金融機関によって金利・融資上限・対象エリア・手数料が大きく異なるため、複数行の比較が必須。
- 医師専用ローンも存在し、トミンシンパンのエステートGは最大1億円まで融資を受けられます。
[/KETSUKON]
医師として安定した収入を得ながら、将来の資産形成を考えたとき、不動産投資は有力な選択肢のひとつです。しかし「どの金融機関に相談すればいいのか」「医師だと融資条件は変わるのか」といった疑問を持つ方は少なくありません。実際、金融機関によって金利・融資上限・審査基準が大きく異なるため、何も知らずに一行だけ相談するのは非常にもったいない状況です。この記事では、不動産投資融資を検討している医師の方に向けて、主要な金融機関の条件を具体的に比較しながら、選び方のポイントをわかりやすく解説します。
医師が不動産投資融資で有利になる理由
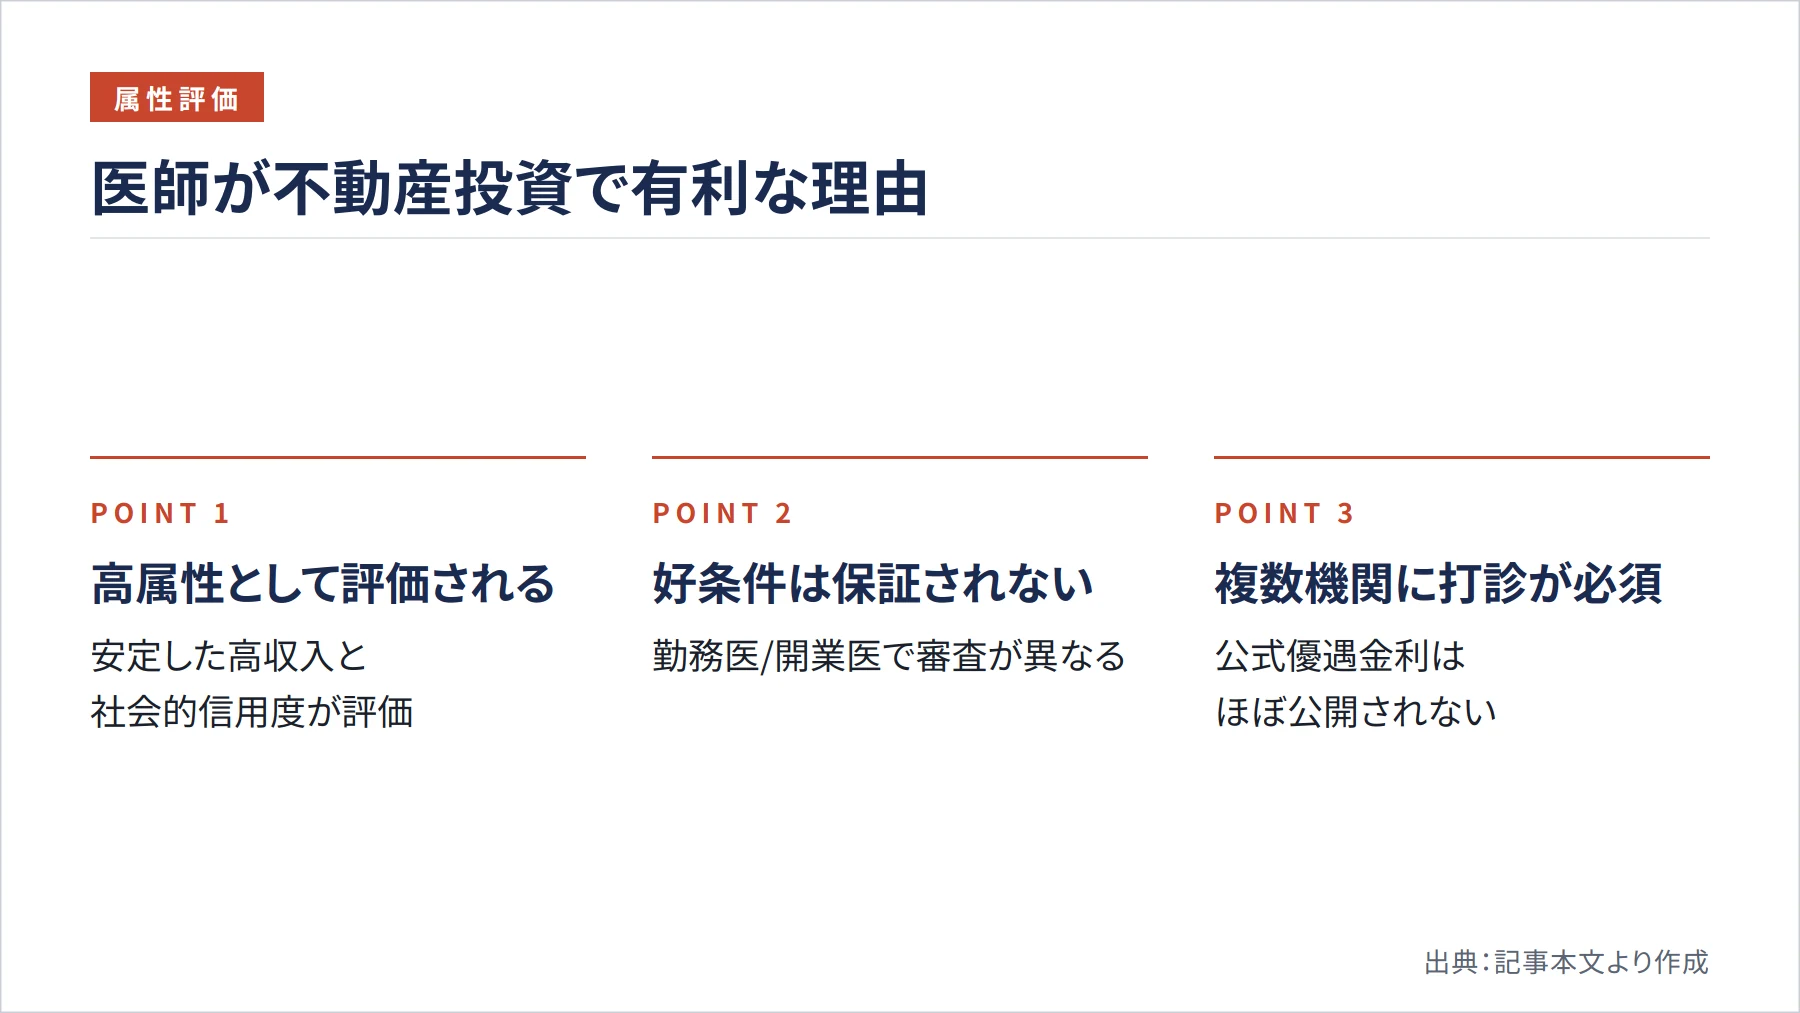
まず押さえておきたいのは、医師という職業が金融機関の審査においてどのように評価されるか、という点です。一般的に、金融機関は融資審査において申込者の「属性」を重視します。属性とは、職業・年収・勤続年数・資産状況などを総合的に評価したものです。
医師は安定した高収入と社会的信用度の高さから、金融機関にとって「高属性」の借り手として位置づけられることが多いとされています。実務情報ベースでは、静岡銀行のように「年収1,000万円以上」「士業」の方と相性が良いと整理されている金融機関も存在します(Wealth Agent)。医師はこの「士業・高属性」に分類されるケースが多く、融資条件の優遇につながりやすいのです。
ただし、医師だからといって自動的に好条件が提示されるわけではありません。勤務医か開業医か、医療法人名義か個人名義かによっても審査の見方が変わります。また、各金融機関が職業別の公式優遇金利を公開しているケースはほぼないため、実際の条件は個別に確認する必要があります。重要なのは、複数の金融機関に打診して条件を比較することです。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
主要な金融機関の融資条件を比較する

不動産投資融資を提供する金融機関は多岐にわたります。ここでは、公式情報が確認できる主要な金融機関の条件を整理します。
オリックス銀行は、投資用不動産ローンの対象エリアを原則として首都圏・近畿圏・名古屋市・福岡市に限定しており、借入金額は2,000万円以上2億円以下、借入期間は最長35年です(オリックス銀行公式サイト)。申込条件として、借入時20歳以上60歳未満、完済時85歳未満、原則として同一勤務先3年以上、前年度税込年収500万円以上が求められます。実務情報ベースでは変動金利や融資比率が金融情勢や個別審査によって決定される仕組みとなっており、特に1億円以下の物件では融資が組みやすいとされています(Wealth Agent)。取扱事務手数料は借入金額の2.20%以内です。
三井住友銀行の直担アパートローンは、融資額200万円以上で物件の建築・購入価格の範囲内、融資期間は最長35年です(三井住友銀行公式サイト)。変動金利型に加えて、2年・3年・5年・10年・15年・20年の固定金利特約型を選べる点が特徴です。団信は任意加入で上限3億円、加入時は年0.3%の金利上乗せとなります。新規取扱手数料は110,000円と比較的低めに設定されています。
りそな銀行の保証会社非保証型アパート・マンションローンは、りそな銀行公式商品説明書上は1名当たり借入額が合計1億円以内で、借入期間は固定金利選択型では35年以内です(りそな銀行公式サイト)。不動産担保設定の事務取扱手数料は99,000円で、団信は任意加入です。複数物件を保有する投資家にも対応しやすい設計です。
セゾンファンデックスは、融資金額500万円〜5億円、申込時20歳以上70歳以下・完済時85歳未満という条件です(セゾンファンデックス公式サイト)。金利は団信の有無や時期によって異なり、銀行系と比べると高めですが、審査の柔軟性が高いとされており、銀行融資が難しいケースでの選択肢になります。
医師専用ローンという選択肢
一般的な不動産投資ローンとは別に、医師・歯科医師を対象とした専用ローンも存在します。その代表例がトミンシンパンのエステートGです。
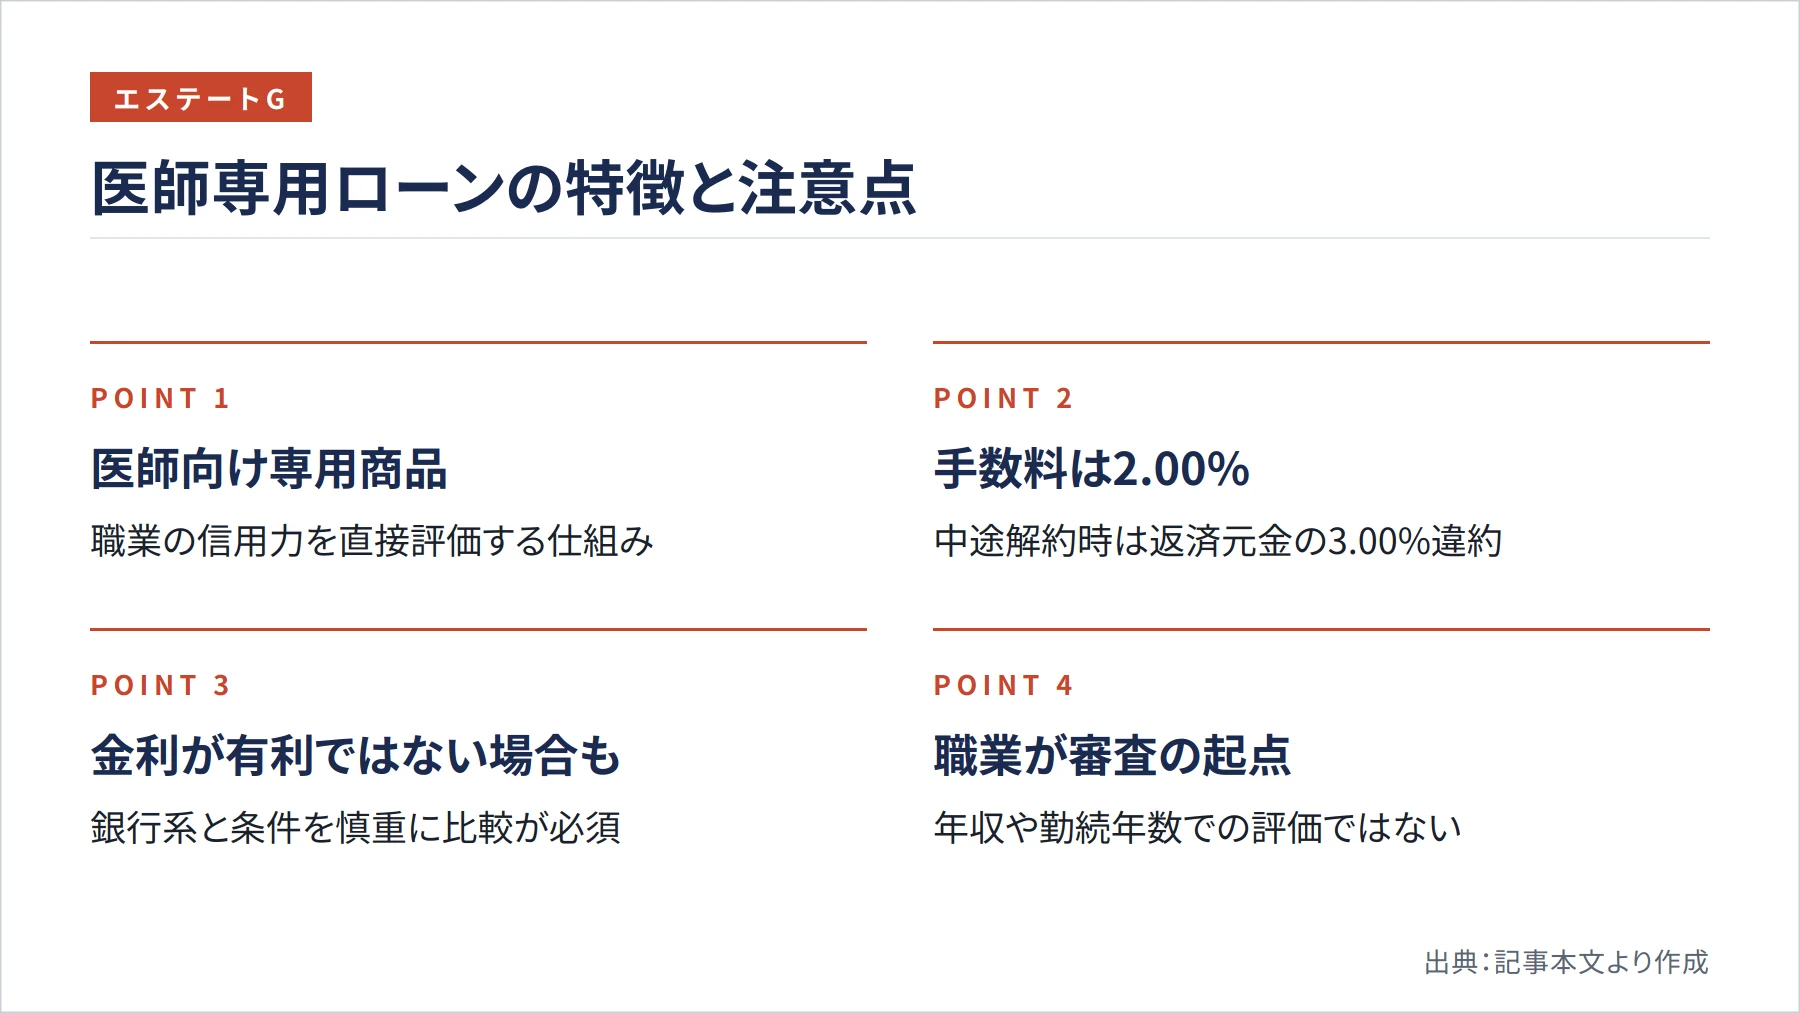
このローンは医師・歯科医師・勤務医・病院経営者を対象とした専用商品であり、不動産を担保に融資を受けられます。利率は金融情勢や個別の審査によって決定される仕組みです。事務手数料は融資額の2.00%+消費税で、中途解約時には返済元金の3.00%の違約金が発生する点には注意が必要です。
医師専用ローンの最大のメリットは、職業の信用力を直接評価した審査設計になっている点です。一般の不動産投資ローンでは、年収や勤続年数などの数値で評価されますが、医師専用ローンでは職業そのものが審査の起点となります。ただし、金利水準や融資上限は一般の銀行系ローンと比較して必ずしも有利とは限らないため、条件を慎重に比較することが大切です。
なお、トミンシンパンには医師・歯科医師向けではない一般の不動産担保融資「エステート」もあり、こちらは融資額や金利、返済期間が医師専用のエステートGと異なる設定となっています。医師専用のエステートGと比べると金利面で大きな差があるため、対象者であれば専用ローンを優先的に検討する価値があります。
金融機関を比較するときの5つの着眼点
複数の金融機関を比較する際、どこに注目すればよいのかを整理しておきましょう。
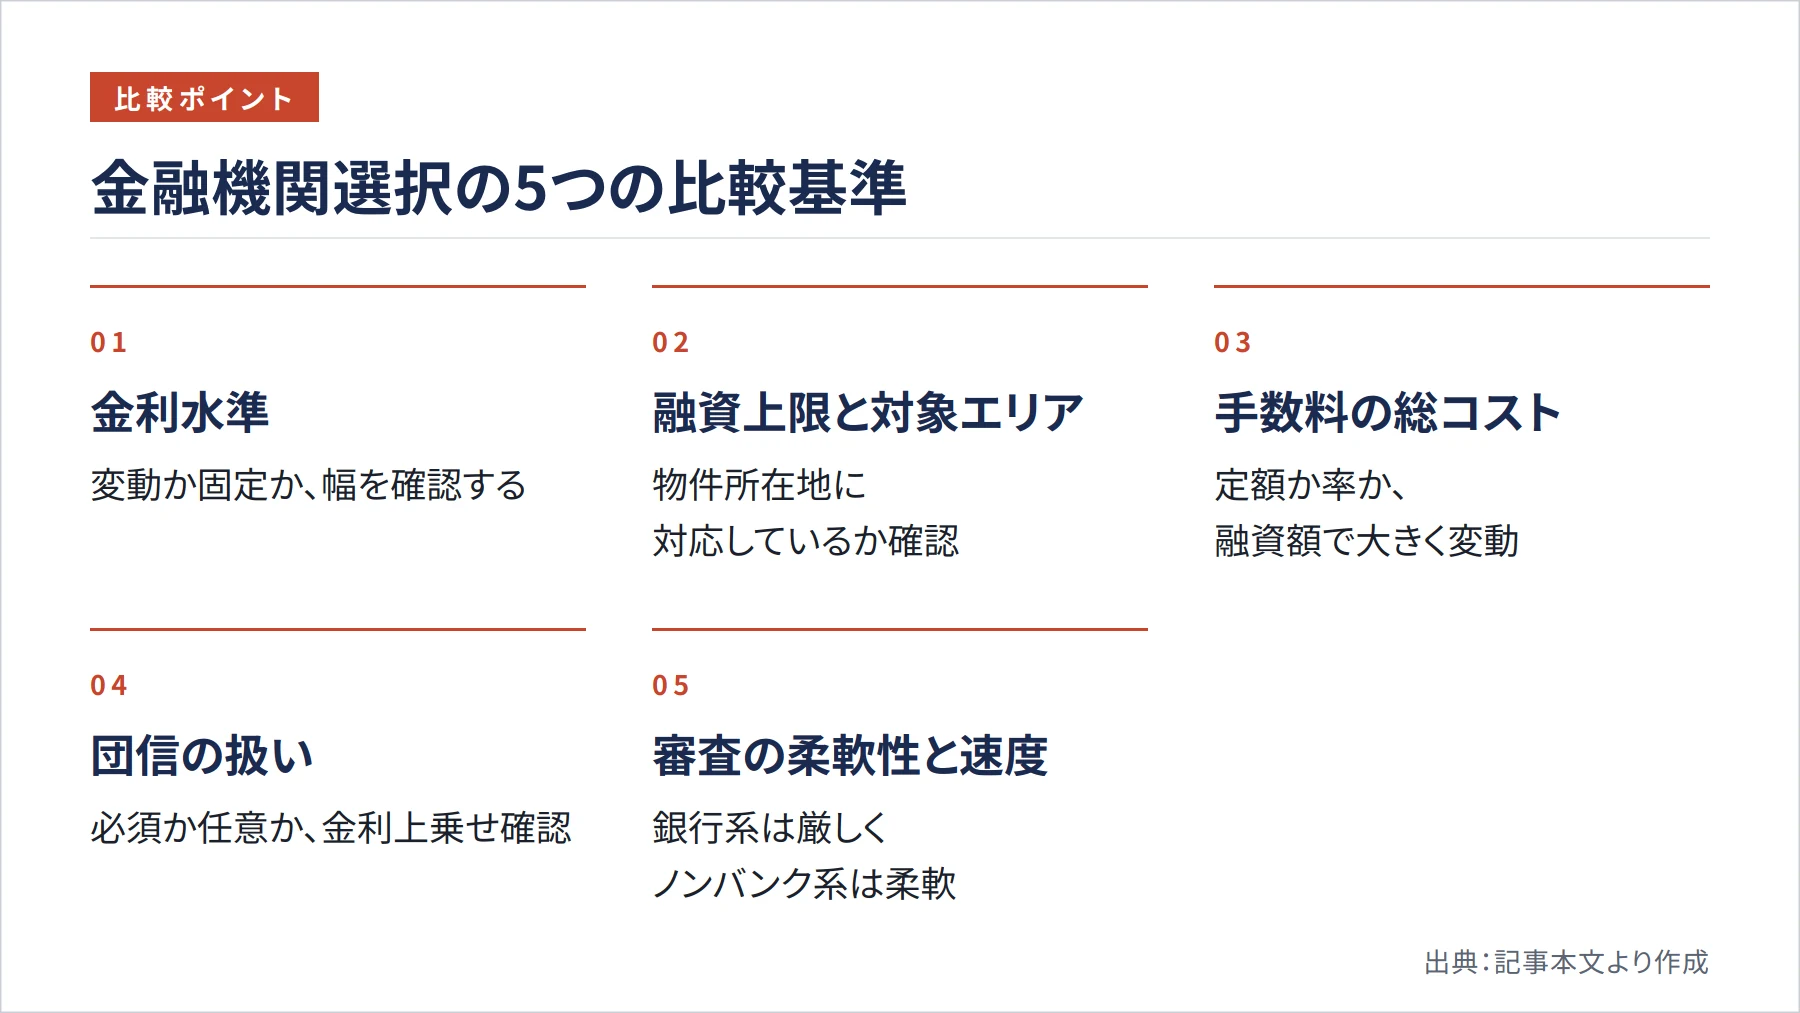
まず最初に確認すべきは金利水準です。変動金利か固定金利か、また金利の幅(例:3.00〜7.80%)がある場合は自分がどの水準に該当しそうかを把握することが重要です。金利が1%違うだけで、長期の総返済額は数百万円単位で変わります。
次に重要なのは融資上限と対象エリアです。オリックス銀行のように対象エリアが首都圏・近畿圏・名古屋市・福岡市に限定されている場合、地方物件への投資には使えません。また、りそな銀行やSBIエステートファイナンスなど、融資上限も金融機関によって大きく異なります(SBIエステートファイナンス公式サイト)。
手数料の総コストも見落とせないポイントです。事務取扱手数料は、りそな銀行の99,000円から、オリックス銀行やSBIエステートファイナンスの借入金額の2.20%以上まで幅があります。融資額が大きくなるほど、パーセンテージ型の手数料は金額が膨らむため、総コストで比較することが必要です。
団信の扱いも確認が必要です。オリックス銀行は団信加入が必須で、一般団信は金利上乗せなし、生活習慣病団信は年0.10%、ワイド団信は年0.30%の上乗せです。一方、三井住友銀行やりそな銀行は任意加入です。医師は生命保険を別途手厚く準備しているケースも多いため、団信の必要性と金利上乗せコストを天秤にかけて判断することが大切です。
最後に、審査の柔軟性と対応スピードも実務上は重要です。銀行系は金利が低い傾向がありますが審査が厳しく時間がかかることもあります。ノンバンク系は金利が高めでも審査が通りやすいケースがあります。投資タイミングを逃さないためにも、複数の金融機関と事前に関係を築いておくことが有効です。
まとめ
医師が不動産投資融資を検討する際、高属性という強みを最大限に活かすためには、複数の金融機関を比較することが欠かせません。オリックス銀行・三井住友銀行・りそな銀行といった銀行系から、セゾンファンデックスのようなノンバンク系、さらにトミンシンパンのような医師専用ローンまで、選択肢は多岐にわたります。金利・融資上限・対象エリア・手数料・団信の扱いという5つの着眼点を軸に、自分の投資計画に合った金融機関を選ぶことが成功への第一歩です。まずは複数の金融機関に相談し、条件を比較するところから始めてみてください。
参考文献・出典
- オリックス銀行 不動産投資ローン — https://www.orixbank.co.jp/personal/property/?id=51040201307
- オリックス銀行 不動産投資ローン 商品説明書 — https://www.orixbank.co.jp/personal/property/account.html
- オリックス銀行 団体信用生命保険 — https://www.orixbank.co.jp/personal/property/group-credit-life-insurance.html
- オリックス銀行 手数料一覧 — https://www.orixbank.co.jp/personal/fee/
- 三井住友銀行 アパートローン — https://www.smbc.co.jp/kojin/apartment/
- りそな銀行 アパート・マンションローン(保証会社非保証) — https://www.resonabank.co.jp/kojin/apaman/
- 北陸銀行 アパートローン商品概要説明書 — https://www.hokugin.co.jp/data/product_gaiyo/index_loan_apartment02.pdf
- 福岡中央銀行 アパートローンV — https://www.fukuokachuo-bank.co.jp/loan/apart_v.html
- セゾンファンデックス 不動産投資ローン — https://www.fundex.co.jp/personal/investment/
- SBIエステートファイナンス 貸付条件表(長期商品) — https://www.sbi-efinance.co.jp/developer/wp-content/themes/sbi/pdf/loan-conditions.pdf
- トミンシンパン エステート(医師・歯科医師向け) — https://www.tominshinpan.co.jp/service/estate.html
- Wealth Agent オリックス銀行の不動産投資ローン — https://www.agent-hp.com/orix-bank/
- Wealth Agent スルガ銀行の不動産投資ローン — https://www.agent-hp.com/suruga-bank/
- Wealth Agent 静岡銀行の不動産投資ローン — https://www.agent-hp.com/shizuoka-bank/
