
不動産投資を始めようとしたとき、「どの銀行に融資を申し込めばいいのか」「金利はどれくらいが相場なのか」と悩む方は多いのではないでしょうか。実際、不動産投資ローンは住宅ローンと異なり、金融機関ごとに金利・融資条件・対象エリアが大きく異なります。金利だけを見て申し込んだ結果、手数料や繰上返済違約金で想定外のコストが発生するケースも少なくありません。この記事では、2026年10月時点の公式情報をもとに、主要な金融機関の融資条件を具体的な数値とともに比較し、自分に合った銀行の選び方まで丁寧に解説します。
不動産投資ローンの金利相場と銀行の種類
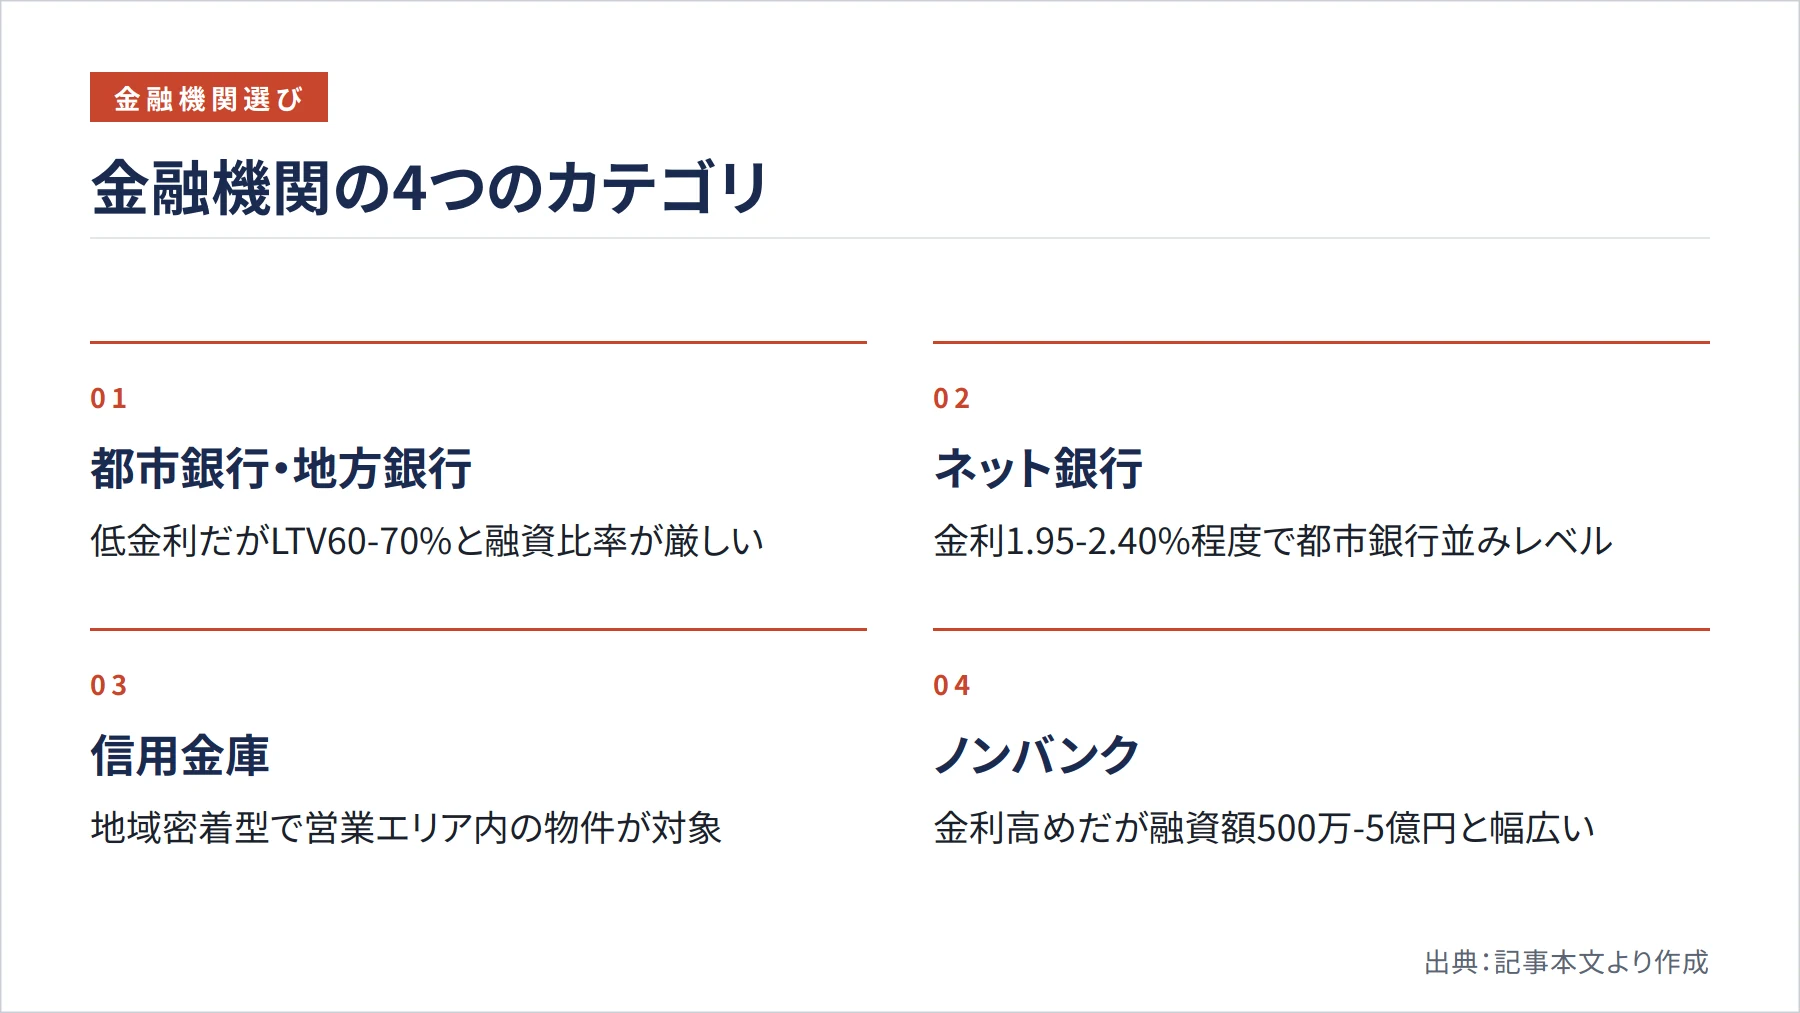
不動産投資ローンを提供する金融機関は、大きく「都市銀行・地方銀行」「ネット銀行」「信用金庫」「ノンバンク」の4種類に分けられます。それぞれ審査基準や対象顧客層が異なるため、まず自分がどのカテゴリに当てはまるかを把握することが出発点になります。
都市銀行や地方銀行は一般的に金利が低水準で、Wealth Agentの融資条件早見表によるとりそな銀行は低金利の水準が示されています。ただし、LTV(融資比率)が60〜70%と自己資金要求が重めで、審査基準も厳しい傾向があります。同じ早見表では千葉銀行が比較的融資比率が高い条件が示されており、地銀でも条件はさまざまです。
ネット銀行の代表格であるオリックス銀行は、借入金額2,000万円以上2億円以下・借入期間最長35年・保証料不要・団信付きという条件を公式に公開しています(オリックス銀行公式サイト)。同じくWealth Agentの早見表では金利1.95〜2.40%という実勢値が示されており、都市銀行と比べてもそれほど大きな差はありません。一方、ノンバンク系のセゾンファンデックスは高めの金利水準が示されており、融資額が500万円〜5億円と幅広く、審査の柔軟性が魅力です。
金利の低さだけで金融機関を選ぶのは危険で、対象エリア・融資比率・諸費用を含めた総コストで比較することが不可欠です。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
主要銀行・ノンバンクの融資条件を具体的に比較する
各金融機関の条件を具体的に見ていきましょう。まず、SMBC信託銀行プレスティアは変動1年見直し型と固定型の複数の金利プランを公開しており、固定10年型では特別金利プランで年4.08〜4.38%と、変動と固定の差が大きい点が特徴です。ただし、年収1,000万円以上・対象エリアは東京都・神奈川県・埼玉県・千葉県のみ・LTV上限80%という高属性向けの条件が設定されており、対象者は限られます。
手数料の仕組みも金融機関によって大きく異なります。SMBC信託銀行プレスティアはAプラン(金利重視)が借入金額の2.2%、Bプラン(初期費用重視)が一律22,000円という二択構造で、保証料は0円・電子契約なら収入印紙代も0円です。オリックス銀行は取扱事務手数料が借入金額の2.20%以内(オリックス銀行公式サイト)と同水準ですが、繰上返済時に解約金が発生し、借入後1年以内は2.00%、1〜3年以内は1.50%、3〜5年以内は1.00%、5年超は0.50%という段階的な料率が設定されています。早期に売却・返済を検討している場合は、この違約金コストを必ず試算に含める必要があります。
AGビジネスサポートは固定・変動ともに年2.49〜7.99%(2025年3月時点、AGビジネスサポート公式資料)と幅が広く、融資額100万円〜5億円・最長30年という条件です。事務手数料は融資金額の3.00%以内と高めで、早期返済違約金も2〜5%と設定されています。法人・個人事業主・新たに事業として不動産投資を行う方向けの商品設計であるため、会社員の副業投資には向かないケースもあります。
スルガ銀行は変動金利・最長35年・取扱手数料0.55%(2024年11月25日現在、スルガ銀行公式資料)と手数料が低水準である点が目立ちます。ただし、賃料収入の入金口座を返済用口座に指定する仕組みがあり、家賃管理の自由度が制限される点は事前に理解しておく必要があります。
地銀・信用金庫の融資条件と活用場面
地方銀行や信用金庫は、メガバンクやネット銀行が対応しにくいエリアや物件種別で力を発揮します。ただし、営業エリアや対象物件に制約があるため、自分の投資エリアと金融機関の営業範囲が一致しているかを最初に確認することが重要です。
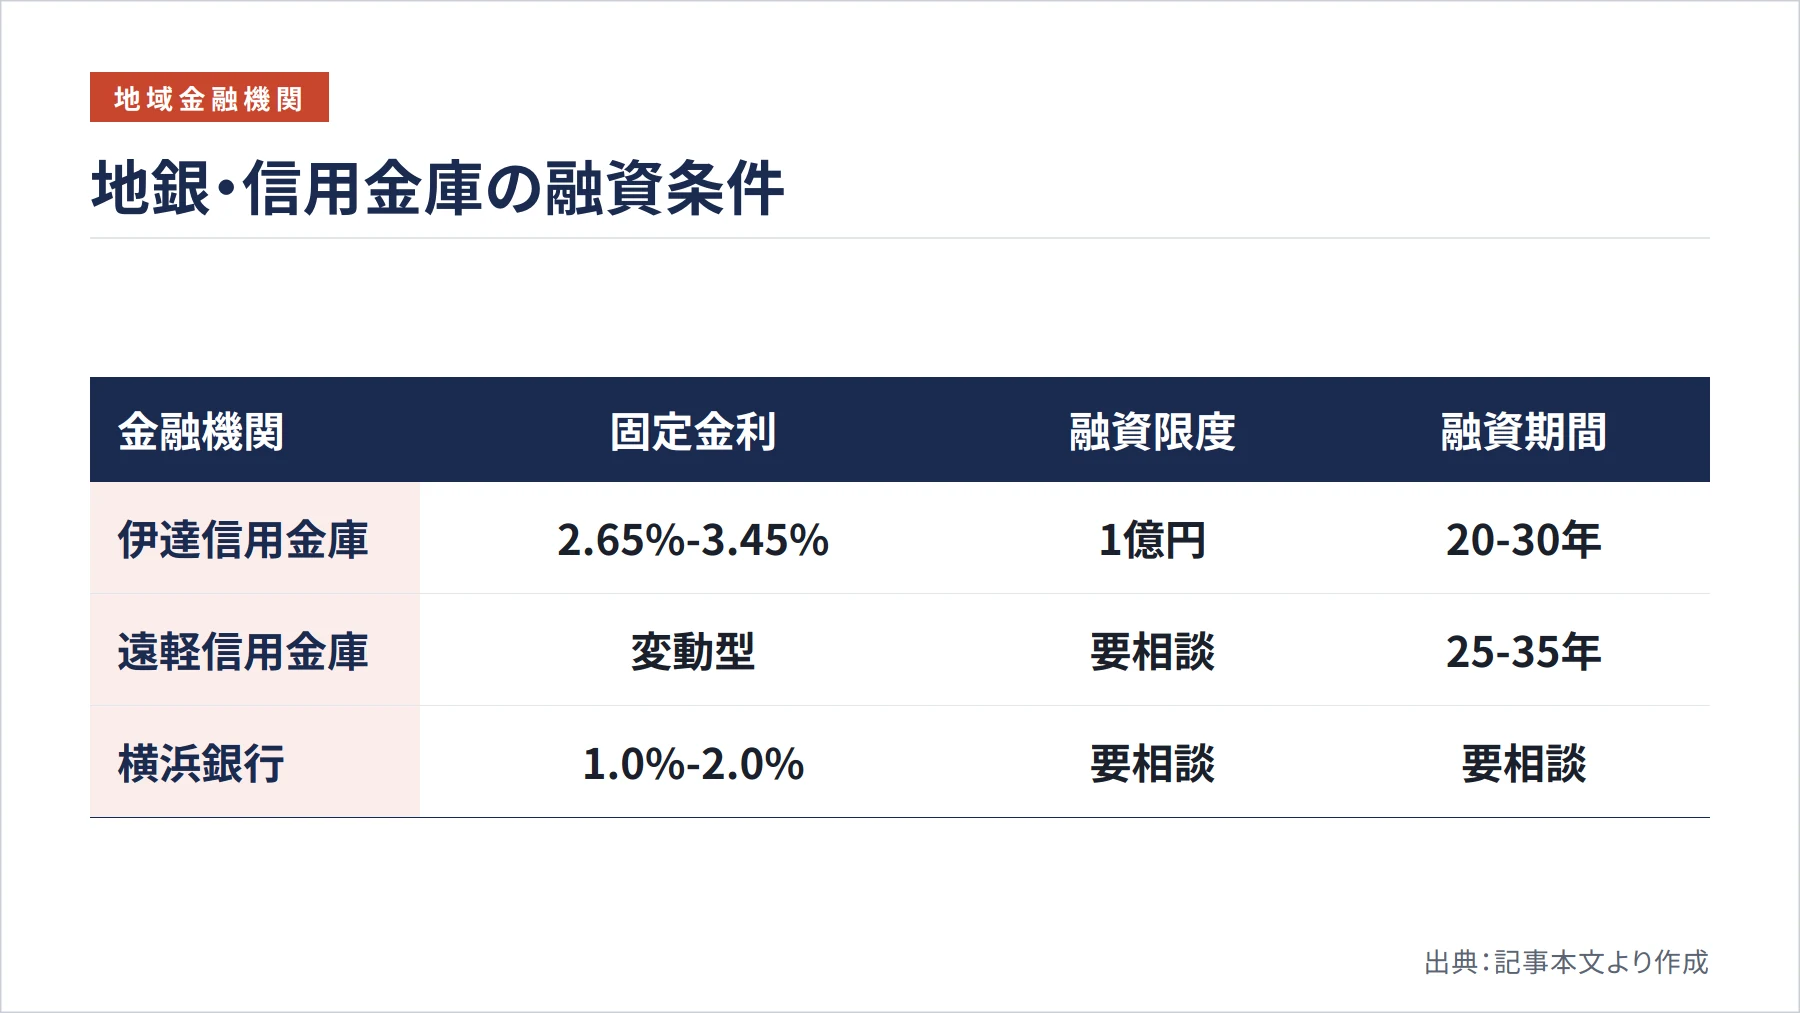
伊達信用金庫のアパートローンは、2026年5月1日現在で固定3年2.650%・5年2.850%・10年3.450%という金利水準を公開しています(伊達信用金庫公式資料)。融資額は1億円以内で、RC・鉄骨の新築・購入・土地購入は30年以内、それ以外は20年以内という構造別の上限が設けられています。保証料は原則不要ですが、無保証人の場合は0.20%の金利上乗せがある点も特徴的です。
遠軽信用金庫の変動型アパートローンは、長期プライムレートと同一または新短期プライムレート+0.100%を当初金利に採用しており(2025年11月1日現在、遠軽信用金庫公式資料)、地域密着型の金利設定になっています。融資期間は新築物件の場合、木造25年以内・鉄骨造および鉄筋コンクリート造35年以内という構造別の上限が明示されており、物件の構造を選ぶ際の参考になります。
地域金融機関は「その地域に根ざした投資家」を優遇する傾向があり、物件エリアと金融機関の営業地区が一致することが融資承認の重要な前提条件になります。
また、Wealth Agentの早見表では横浜銀行について、通常枠(金利2.00%〜・LTV70〜80%)とは別に「コベナンツ」と呼ばれる特別ルートで金利1.0〜1.5%・LTV90〜100%という高条件が示されています。このように、同じ金融機関でも提携ルートや条件付きの特別枠が存在することがあり、不動産会社や専門エージェントを通じた申し込みで条件が変わるケースも一般的にあるとされています。
公的機関の融資制度も選択肢に入れる
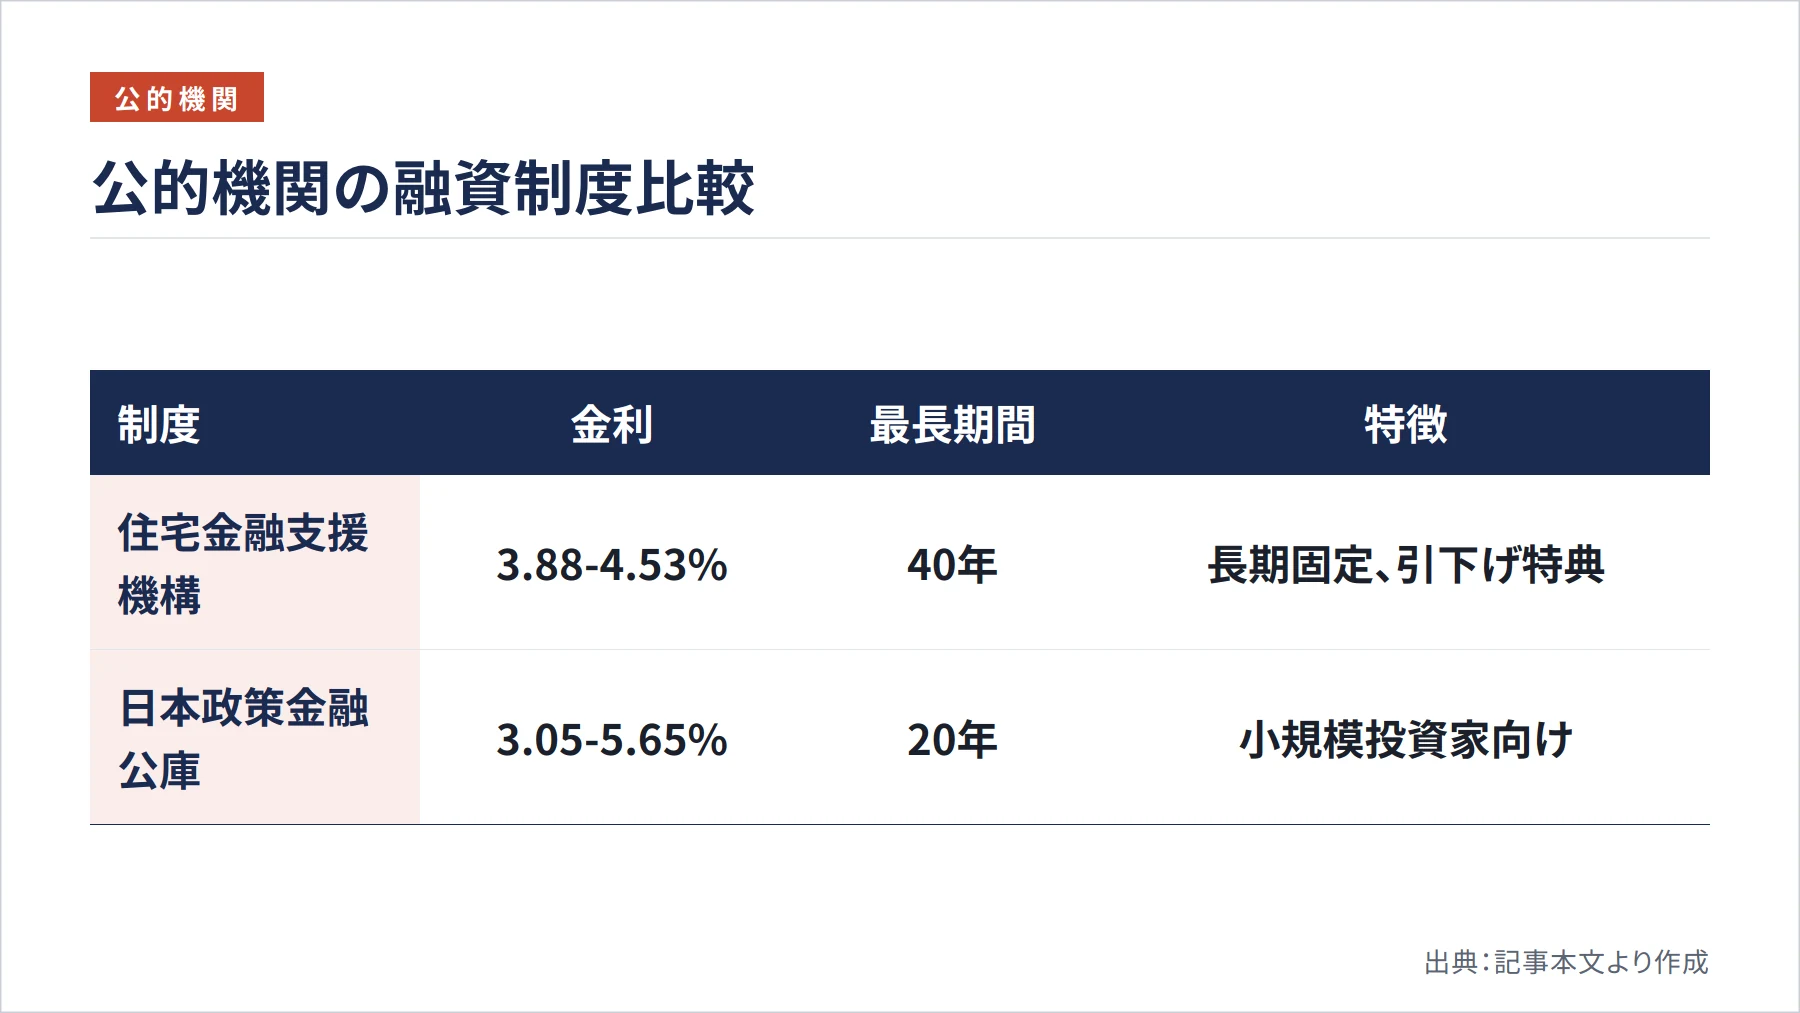
民間銀行だけでなく、公的機関の融資制度も比較対象として知っておく価値があります。住宅金融支援機構の賃貸住宅建設系融資は、2026年11月の参考金利で35年固定4.45〜4.53%・15年固定3.88〜3.89%という水準が示されています(住宅金融支援機構公式資料)。金利水準は民間の変動金利より高めですが、最長40年という長期固定が可能で、金利上昇リスクを排除できる点が大きなメリットです。
さらに、長期優良住宅に適合する賃貸住宅の場合は当初15年間に年0.3%の金利引下げ、ZEH基準適合の場合は当初15年間に年0.2%の引下げ、子育て配慮賃貸住宅でも年0.2%の引下げが適用されます(住宅金融支援機構公式資料)。融資手数料・返済方法変更手数料・繰上返済手数料は不要という点も、長期保有を前提とした投資家には魅力的な条件です。
日本政策金融公庫の国民生活事業は不動産投資専用ローンではありませんが、一定の要件を満たす不動産賃貸業が対象になる制度があります。2026年10月1日現在の有担保基準利率は3.05〜5.25%、無担保は4.05〜5.65%という水準です(日本政策金融公庫公式サイト)。企業活力強化資金では融資限度額7,200万円・設備資金20年以内という条件も示されており、小規模な賃貸業を始める個人事業主には検討の余地があります。
なお、フラット35は第三者に賃貸する目的の投資用物件には利用できないため(住宅金融支援機構公式サイト)、住宅ローンと不動産投資ローンを混同しないよう注意が必要です。
自分に合った金融機関を選ぶ3つの基準
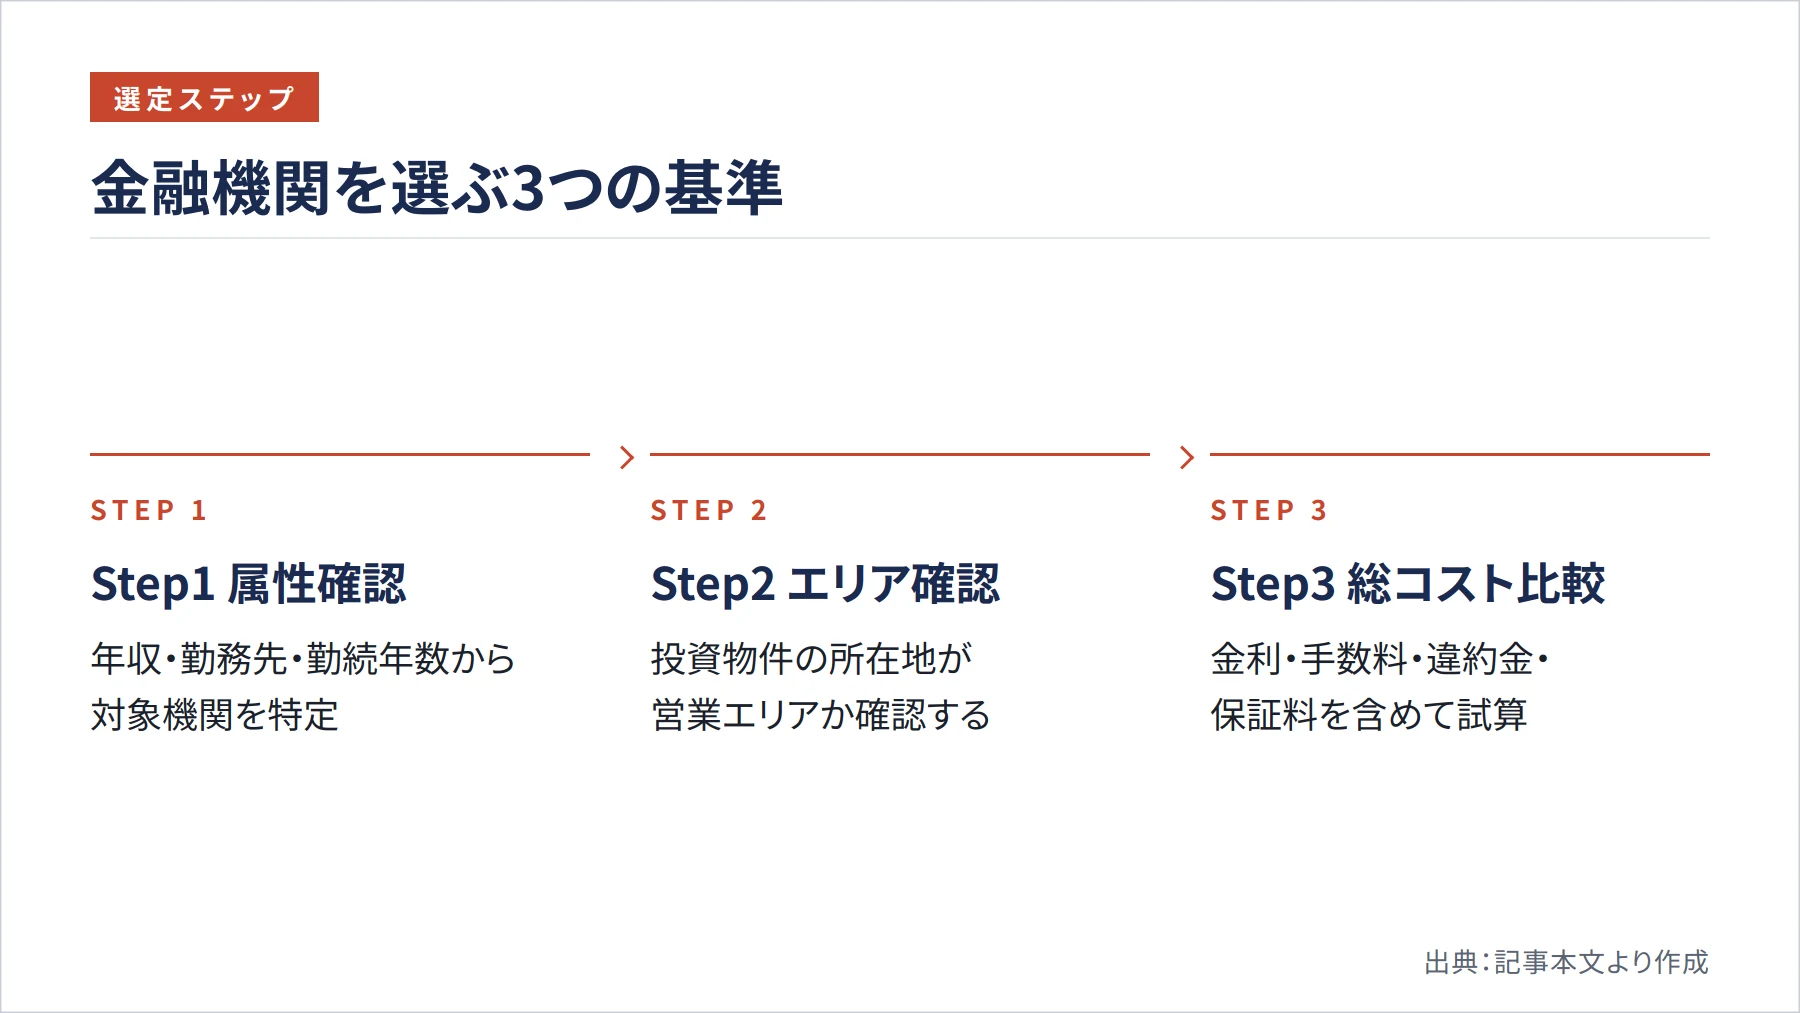
金融機関を選ぶ際に押さえておきたいのは、「属性」「物件・エリア」「総コスト」の3つの基準です。この3点を整理してから申し込み先を絞り込むことで、審査通過率が上がり、無駄な時間を省けます。
まず属性の面では、年収や勤務先・勤続年数・既存の借入状況が審査の土台になります。SMBC信託銀行プレスティアのように年収1,000万円以上を条件とする金融機関がある一方、セゾンファンデックスやAGビジネスサポートのように法人・個人事業主向けの商品も存在します。自分の属性に合わない金融機関に申し込んでも審査落ちするだけなので、まず自分の属性に合ったカテゴリを特定することが先決です。
次に物件・エリアの制約を確認します。オリックス銀行は原則として首都圏・近畿圏・名古屋市・福岡市の居住用不動産が中心で、一部地方都市はアパート1棟に限る例外扱いです(オリックス銀行公式サイト)。地方物件への投資を検討している場合、都市部の金融機関では対応できないケースが多く、地域の信用金庫や地方銀行が現実的な選択肢になります。
最後に総コストの比較です。金利だけでなく、事務手数料(借入額の2〜3%が一般的)・繰上返済違約金・保証料の有無・団信の有無を含めて試算することが重要です。10年間保有する前提で試算すると、金利が0.5%違うだけで数百万円の差が生じることもあります。金利の低さと手数料の高さがトレードオフになっているケースも多いため、借入期間と出口戦略を想定した上で総コストを比較してください。
まとめ
不動産投資ローンの金利は、金融機関の種類によって年1.5%前後から6%超まで幅広く、一律の「相場」で語ることが難しい世界です。都市銀行・地方銀行は低金利ですが審査が厳しく、ノンバンクは金利が高い分、審査の柔軟性があります。ネット銀行は中間的な位置づけで、信用金庫は地域密着型の条件が特徴です。
重要なのは、金利だけで選ばず、自分の属性・物件エリア・総コストの3点を軸に比較することです。また、各金融機関の条件は随時変更されるため、この記事で紹介した数値はあくまで参考として、最新情報は各金融機関の公式サイトや担当者に直接確認することをお勧めします。まずは自分の属性と投資エリアを整理し、複数の金融機関に相談することが、不動産投資成功への第一歩になります。
参考文献・出典
- オリックス銀行 不動産投資ローン公式ページ — https://www.orixbank.co.jp/personal/property/?id=51040201307
- オリックス銀行 借入金利と返済方法 — https://www.orixbank.co.jp/personal/property/repayment.html
- オリックス銀行 手数料一覧 — https://www.orixbank.co.jp/personal/fee/
- SMBC信託銀行プレスティア 不動産投資ローン金利プランのご案内(2026年5月) — https://www.smbctb.co.jp/loan/products/pdf/investment_loan_interest.pdf
- SMBC信託銀行プレスティア 不動産投資ローン商品説明書 — https://www.smbctb.co.jp/loan/products/pdf/housing_loan02_floating.pdf
- スルガ銀行 投資用不動産ローン商品概要説明書 — https://www.surugabank.co.jp/surugabank/prod/pdf/real_estate.pdf
- セゾンファンデックス 不動産投資ローン公式ページ — https://www.fundex.co.jp/personal/investment/
- AGビジネスサポート 不動産投資ローン貸付条件のご案内 — https://www.aiful-bf.co.jp/conditions/pdf/real_estate_investment.pdf
- 伊達信用金庫 アパートローン — https://www.shinkin.co.jp/dateshin/common/asset/data/pdf/business_loan02_260504.pdf
- 遠軽信用金庫 アパートローン(変動金利型) — https://www.shinkin.co.jp/engaru/pdf/kariru/60_apartloanhendou.pdf
- 住宅金融支援機構 令和8年11月の参考金利のお知らせ(賃貸住宅を建設する場合) — https://www.jhf.go.jp/files/topics/5378_ext_99_0.pdf
- 住宅金融支援機構 フラット35登録マンション検索(投資用物件への利用不可の明示) — https://www.simulation.jhf.go.jp/flat35/document/?fm=raiten
- 日本政策金融公庫 金利情報(国民生活事業) — https://www.jfc.go.jp/n/rate/index.html
- 日本政策金融公庫 融資制度一覧(国民生活事業) — https://www.jfc.go.jp/n/finance/search/index_k_02.html
- Wealth Agent 融資条件早見表 — https://www.agent-hp.com/real-estate-financing-conditions-table/
