
この記事の結論
- 土地売却の所得税は給与と別に計算する「分離課税」で、所有5年超なら税率15%、5年以下なら30%です。
- 課税額は「売却額-取得費-譲渡費用-特別控除」で求め、取得費が不明なら売却額の5%を使えます。
- マイホームなら最大3,000万円の特別控除があり、税負担を大きく減らせる可能性があります。
土地を売ることになったとき、「税金はいくらかかるのだろう」と不安に感じる方は多いと思います。相続した実家の土地、住み替えで手放す自宅の敷地、離婚や生活の変化で売ることになった土地など、事情はさまざまです。いずれの場合も、売却で得た利益には所得税がかかります。ただし、計算の仕組みを正しく理解すれば、払いすぎを防ぐことができます。この記事では、国税庁の情報をもとに、土地売却にかかる所得税の計算方法・税率・申告手続きを、専門知識がなくても分かるように順を追って説明します。
土地売却の所得税は「分離課税」という別計算になる

まず押さえておきたいのは、土地を売って得た利益は、給与や年金とは別の計算で税金が決まるという点です。これを「分離課税」といいます。
国税庁によると、「土地や建物を売ったときの譲渡所得に対する税金は、事業所得や給与所得などの所得と分離して計算する」とされています(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm)。つまり、給与が高くても低くても、土地売却の税率は変わりません。給与の税率が上がるからといって、土地の税金まで増えるわけではないのです。
また、土地売却で損失が出た場合、原則として給与所得などと損益を合算することはできません(国税庁 https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/pdf/O/O10.pdf)。売って損をしたからといって、給与の税金が減るわけではない点も覚えておいてください。一定の居住用財産に関する特例を除き、この原則は変わりません。
ここまでのまとめ: 土地売却の税金は給与とは別に計算し、損失が出ても原則として他の所得と相殺できません。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
税額の計算は「売却額-取得費-譲渡費用」から始まる
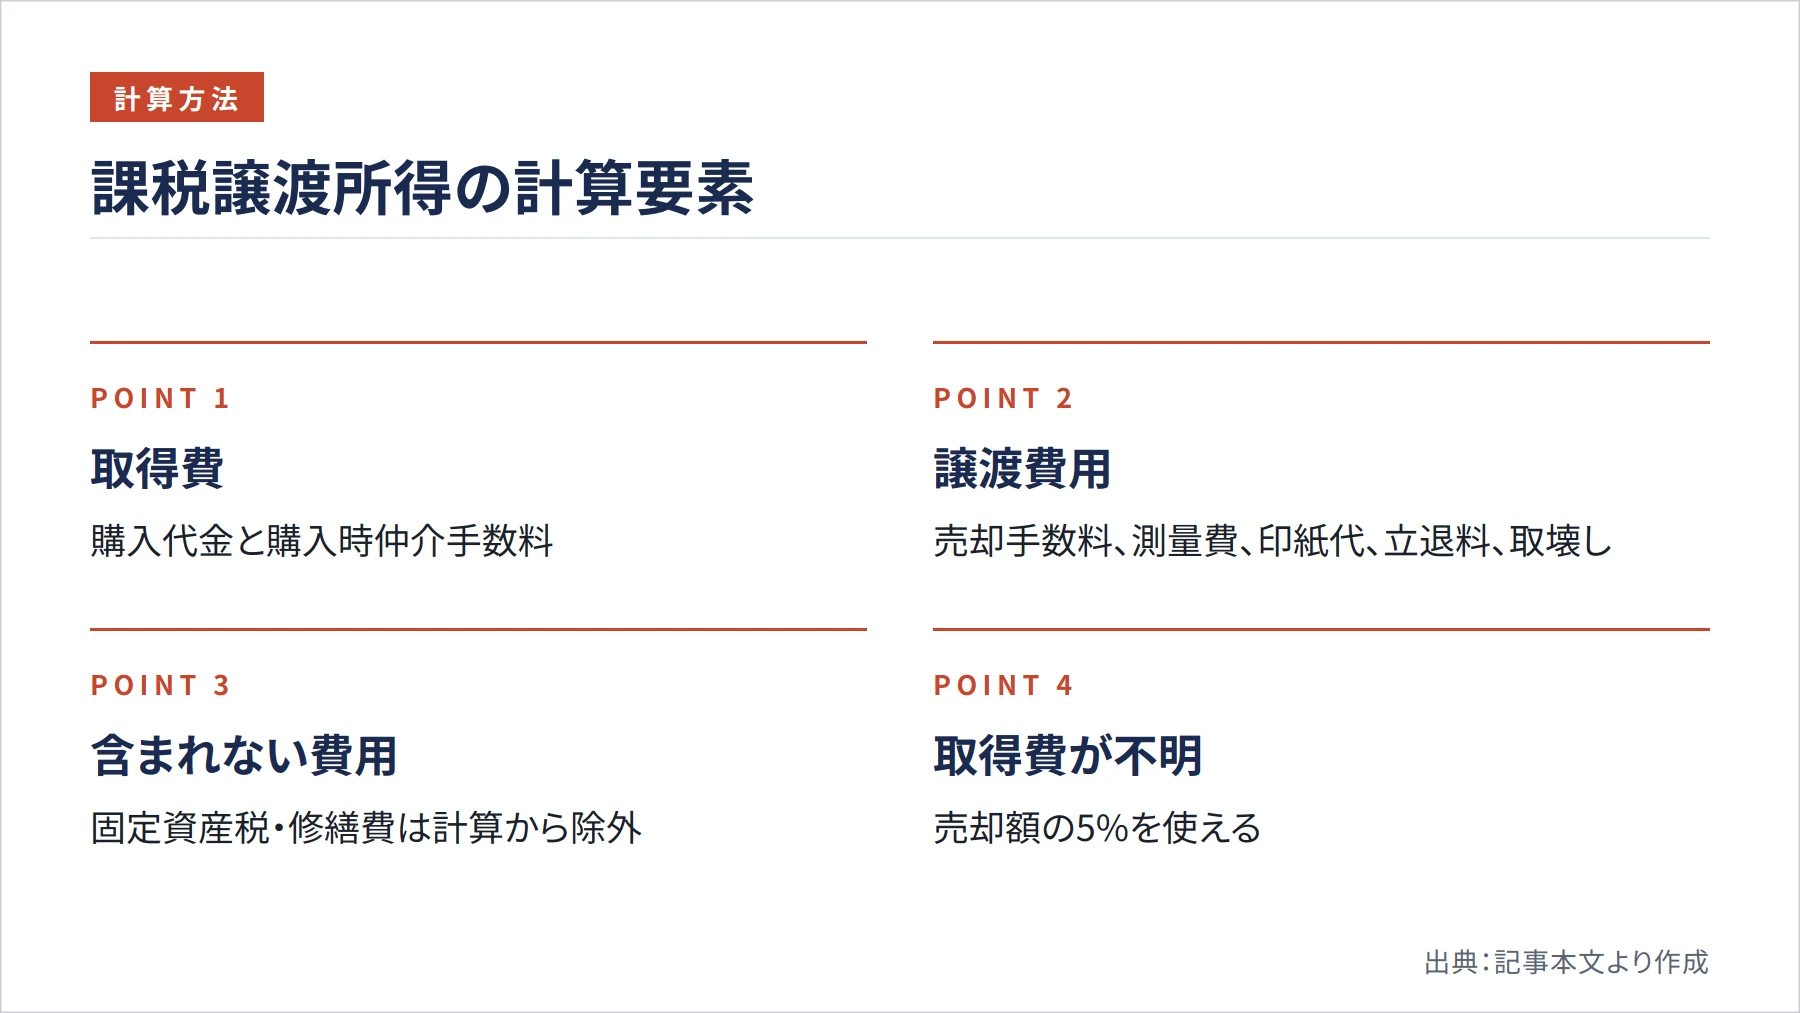
税額を計算するには、まず「課税譲渡所得金額」を求めます。国税庁の説明では、「収入金額-(取得費+譲渡費用)-特別控除額=課税譲渡所得金額」という式で計算します(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1440.htm)。
「取得費」とは、その土地をいくらで買ったかという金額です。購入代金のほか、購入時の仲介手数料なども含まれます。「譲渡費用」とは、売るためにかかった費用のことで、売却時の仲介手数料・測量費・売買契約書の印紙代・立退料・建物の取壊し費用などが該当します(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm)。一方、固定資産税や修繕費のような「土地を持っている間にかかった費用」は譲渡費用に含まれないので注意が必要です。
なお、買主から固定資産税・都市計画税の精算金を受け取った場合は、その金額も売却額(収入金額)に加えて計算します(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1440.htm)。精算金を受け取ったことを忘れて申告すると、計算が合わなくなるため注意してください。
取得費が分からない場合、たとえば昔すぎて購入時の書類が残っていないケースでは、売却額の5%を取得費として使うことができます(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm)。これを「概算取得費」といいます。ただし、実際の取得費が5%より大きければ実額を使った方が税負担は少なくなります。
ここまでのまとめ: 課税額は「売却額-取得費-譲渡費用」で計算し、取得費が不明なら売却額の5%を使えます。
所有期間5年が税率の分かれ目になる
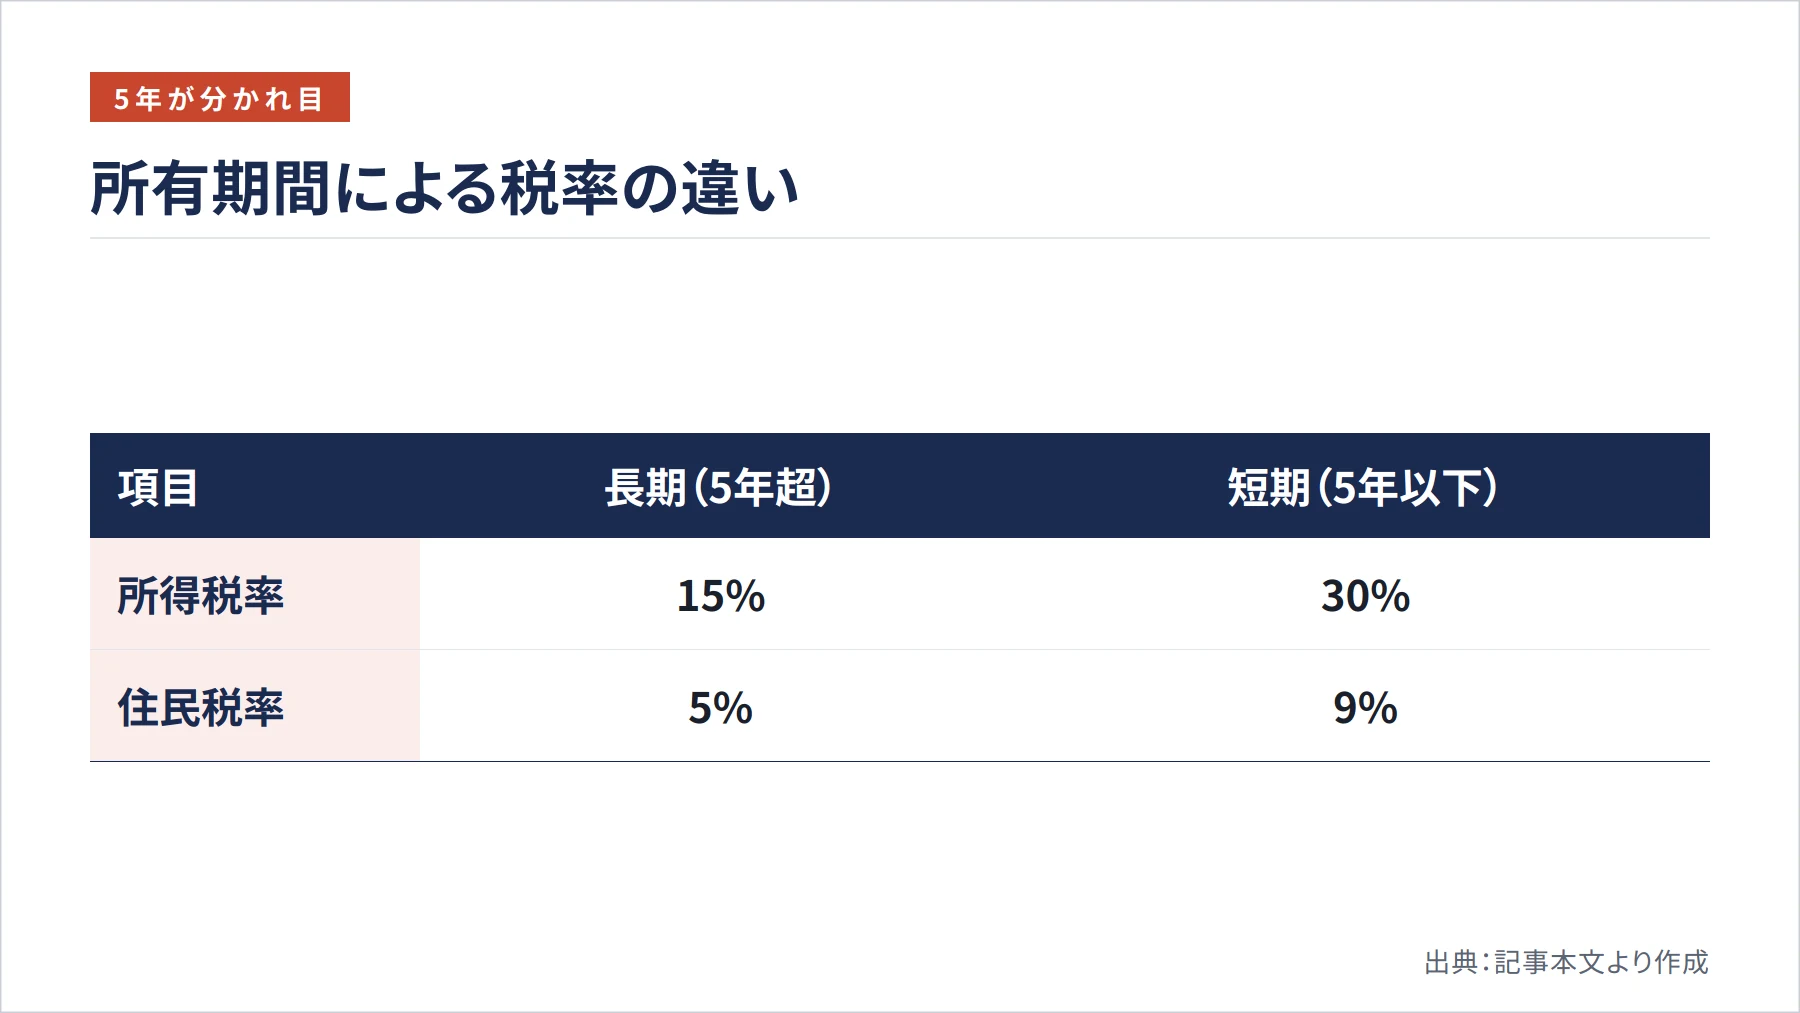
課税譲渡所得金額が分かったら、次は税率を確認します。所有期間が5年を超えるかどうかで、税率が大きく変わります。
判定の基準日は「売った年の1月1日時点」です。国税庁によると、2026年中に売る場合、取得日が2020年12月31日以前であれば「長期譲渡所得」、2021年1月1日以後であれば「短期譲渡所得」になります(国税庁 https://www.nta.go.jp/publication/pamph/koho/kurashi/html/05_3.htm)。
長期譲渡所得(所有5年超)の所得税率は15%で、住民税5%が別にかかります。短期譲渡所得(所有5年以下)の所得税率は30%で、住民税9%が別にかかります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm、https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm)。さらに、令和29年分まで復興特別所得税として、所得税額に2.1%を掛けた金額が上乗せされます。
たとえば、長期譲渡所得が1,000万円あった場合、所得税は150万円、住民税は50万円、合計200万円程度が目安になります(復興特別所得税を除く)。同じ1,000万円でも短期なら所得税300万円・住民税90万円と、負担が大きく変わります。売却のタイミングを1月1日をまたいで調整するだけで、税率が半分近くになる場合があります。
ここまでのまとめ: 所有5年超なら税率15%、5年以下なら30%で、判定は売った年の1月1日時点の所有期間で行います。
マイホームや相続した土地には特別な控除がある
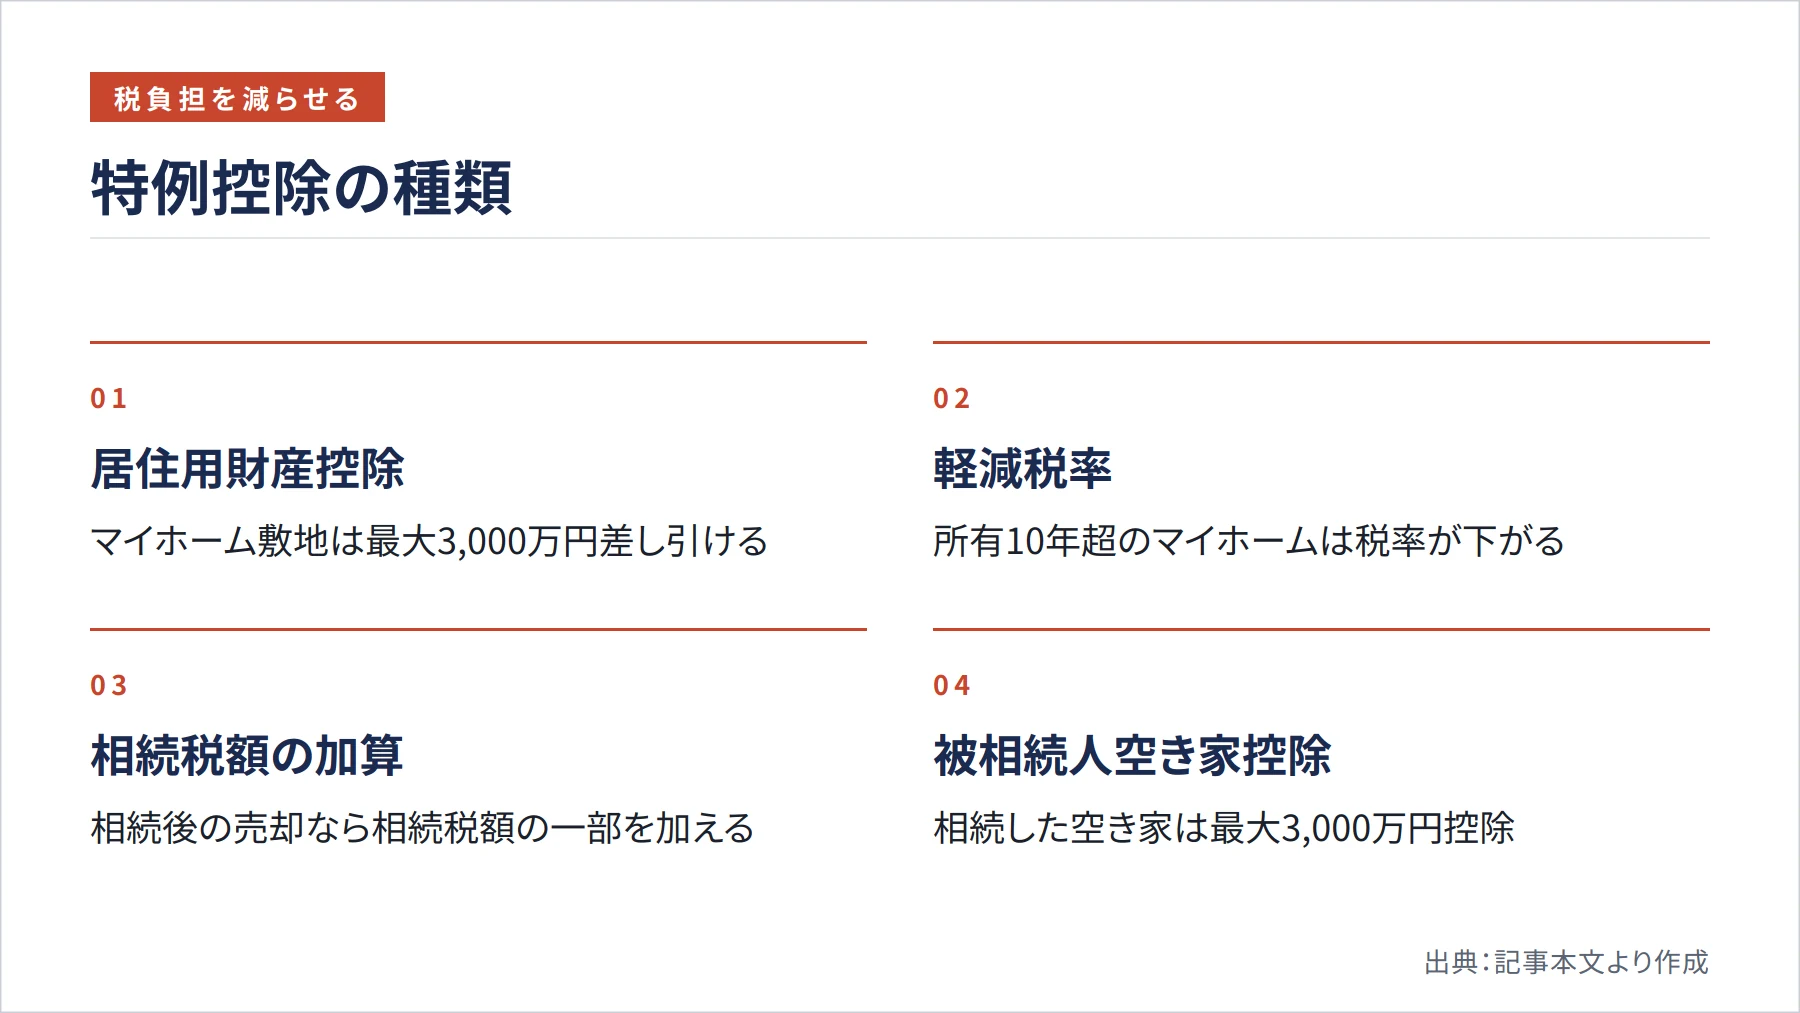
土地の種類や取得経緯によっては、税負担を大きく減らせる特例があります。代表的なものを確認しておきましょう。
まず、自分が住んでいたマイホームの敷地を売る場合、所有期間に関係なく譲渡所得から最大3,000万円を差し引ける「居住用財産の3,000万円特別控除」があります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm)。以前住んでいた家の敷地でも、住まなくなってから3年を経過する日の属する年の12月31日までに売れば対象になり得ます。ただし、家を壊して土地だけを売る場合は原則として使えず、取壊し日から1年以内に契約するなど複数の要件を満たす必要があります。
さらに、売った年の1月1日時点で所有期間が10年を超えるマイホームの敷地については、3,000万円特別控除を使った後の課税所得に対して軽減税率が適用される場合があります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3305.htm)。
相続した土地を売る場合も、注意点があります。取得費は亡くなった方(被相続人)が買ったときの金額を引き継ぎ、所有期間の長短の判定も被相続人が取得した日から計算します(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3270.htm)。また、相続税を払った財産を一定期間内に売る場合は、相続税額の一部を取得費に加算できる特例もあります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm)。相続した空き家の敷地を売る場合には「被相続人居住用財産の3,000万円特別控除」もあり、相続人が3人以上の場合は2026年1月1日以後の譲渡から上限が2,000万円になっています(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm)。
ここまでのまとめ: マイホームや相続した土地には特別控除や特例があり、要件を満たせば税負担を大幅に減らせます。
確定申告の手続きと必要書類
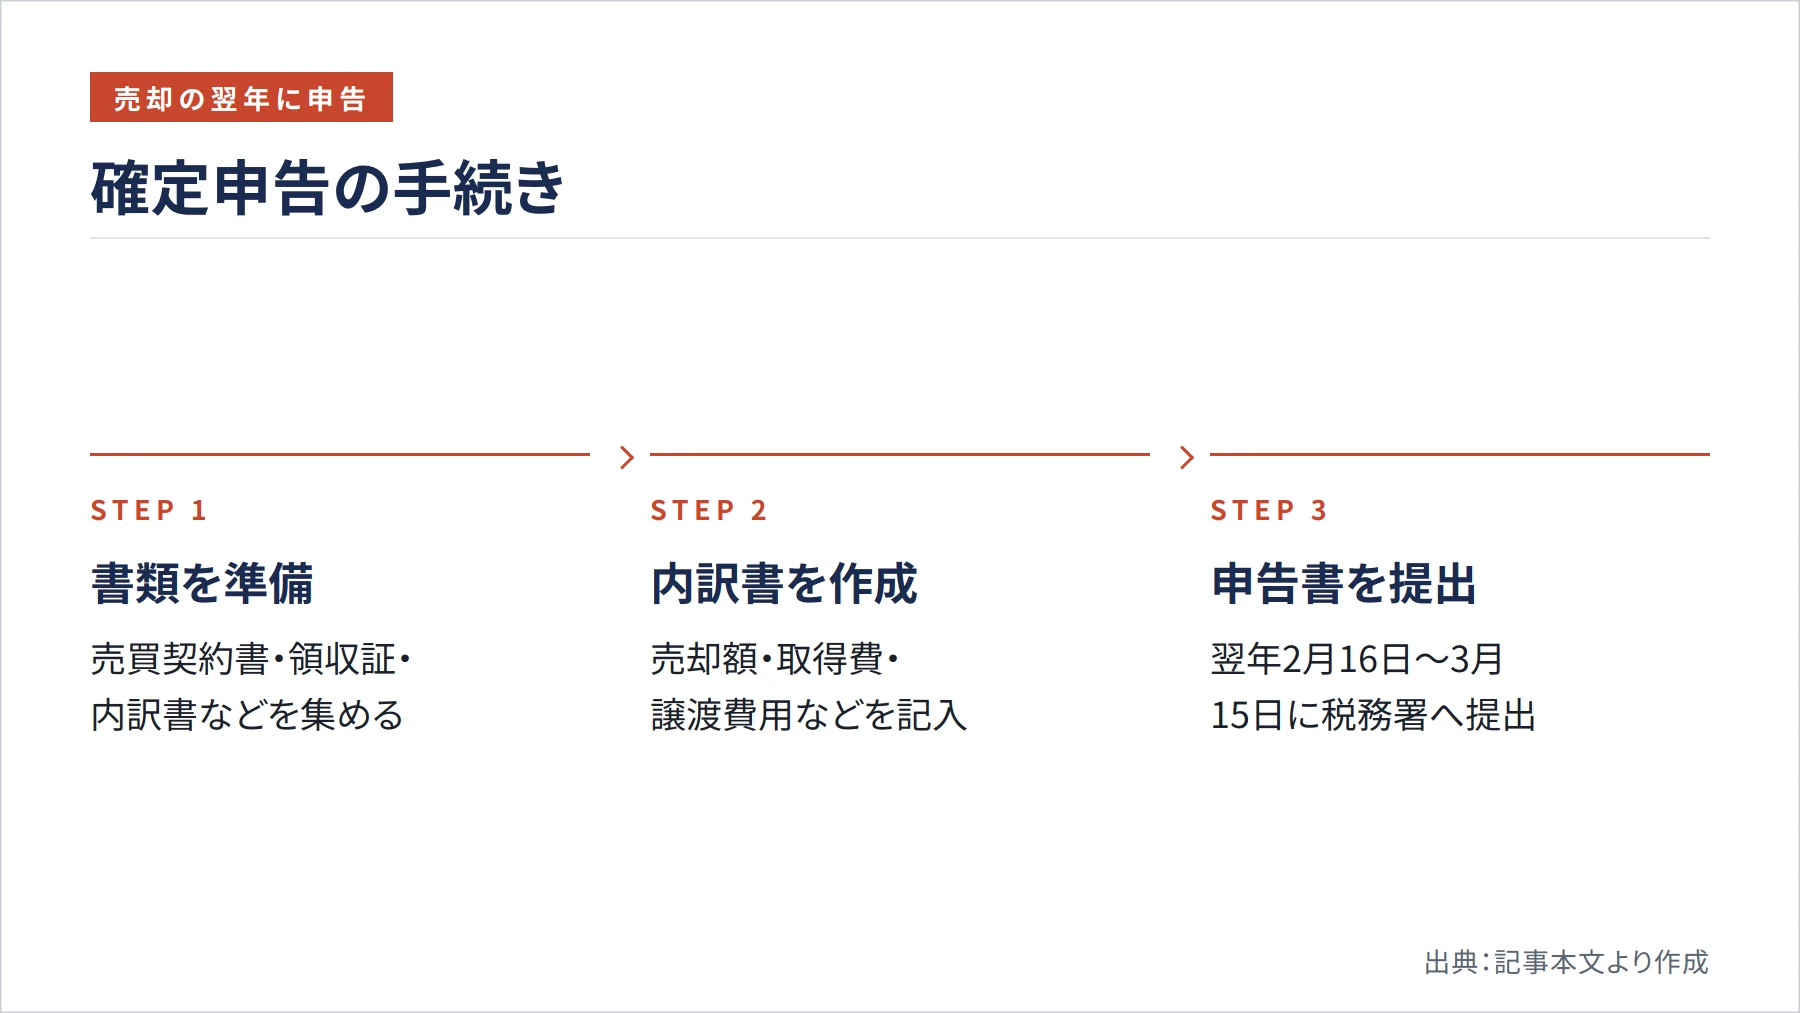
土地を売った翌年の2月16日から3月15日の間に、確定申告を行う必要があります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3102.htm)。給与所得者でも、土地売却の利益がある場合は別途申告が必要です。
申告の際に必要な主な書類は、「譲渡所得の内訳書」「売却時と取得時の売買契約書の写し」「取得費や譲渡費用の領収証の写し」です(国税庁 https://www.nta.go.jp/about/organization/tokyo/topics/check/r06/pdf/24.pdf)。売買契約書や領収証は今のうちから整理しておくと、申告時にスムーズです。
なお、「譲渡日」は原則として買主に引き渡した日ですが、売買契約を結んだ日を譲渡日として申告することも認められています(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3102.htm)。どちらの日付を選ぶかで、所有期間の判定や申告年が変わる場合があるため、事前に確認しておくことをお勧めします。
所得税の確定申告書を提出すれば、住民税の申告書を別途提出する必要はありません(国税庁 https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/pdf/O/O10.pdf)。申告内容に不安がある場合は、国税庁の電話相談センターや所轄の税務署に相談することができます(国税庁 https://www.nta.go.jp/taxes/shiraberu/sodan/denwa-sodan/case1.htm)。面接相談は事前予約制となっています。
ここまでのまとめ: 確定申告は売った翌年の2月16日〜3月15日が期限で、売買契約書や領収証の写しが必要です。
まとめ
土地売却の所得税は、給与とは別に計算する分離課税です。「売却額-取得費-譲渡費用」で課税所得を求め、所有5年超なら税率15%、5年以下なら30%が基本の税率になります。取得費が不明な場合は売却額の5%を使えます。マイホームの敷地なら最大3,000万円の特別控除、相続した土地なら相続税の取得費加算など、要件を満たせば税負担を大きく減らせる特例があります。申告期限は売った翌年の3月15日です。不安な点は税務署や国税庁の相談窓口に確認しながら、書類を早めに整えておくことが大切です。
ご自身の土地がいくらで売れるかは、実際の成約データで確かめるのが一番の近道です。
参考文献・出典
- 国税庁 No.3202 譲渡所得の計算のしかた(分離課税) — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm
- 国税庁 No.1440 譲渡所得(土地や建物を譲渡したとき) — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1440.htm
- 国税庁 No.3208 長期譲渡所得の税額の計算 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
- 国税庁 No.3211 短期譲渡所得の税額の計算 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
- 国税庁 No.3102 譲渡所得の申告期限 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3102.htm
- 国税庁 土地や建物を売ったとき — https://www.nta.go.jp/publication/pamph/koho/kurashi/html/05_3.htm
- 国税庁 No.3302 マイホームを売ったときの特例 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm
- 国税庁 No.3305 マイホームを売ったときの軽減税率の特例 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3305.htm
- 国税庁 No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3270.htm
- 国税庁 No.3267 相続財産を譲渡した場合の取得費の特例 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
- 国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
- 国税庁 令和7年分 土地や建物の譲渡所得のあらまし — https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/pdf/O/O10.pdf
- 国税庁 資産税関係添付書類等一覧表(令和6年分用) — https://www.nta.go.jp/about/organization/tokyo/topics/check/r06/pdf/24.pdf
- 国税庁 国税に関するご相談について — https://www.nta.go.jp/taxes/shiraberu/sodan/denwa-sodan/case1.htm
