この記事の結論
- 投資用不動産の売却益には原則として確定申告が必要で、申告漏れは追徴課税のリスクがあります。
- 税理士への依頼費用は売却額や事務所によって異なり、一般的な相場はおおむね5万〜15万円程度です。
- 申告期限(令和7年分は2026年3月16日)直前の依頼は割増料金が発生する場合があるため早めの相談が重要です。
投資用不動産を売却したとき、「確定申告は必要なのか」「税理士に頼むといくらかかるのか」と不安に感じる方は少なくありません。不動産の譲渡所得は計算が複雑で、取得費の算出方法や税率の区分など、知らないと損をするポイントが数多く存在します。この記事では、国税庁の公式情報をもとに確定申告の基本的な仕組みを整理しつつ、税理士に依頼する際の費用相場や、コストを抑えるための賢い依頼タイミングまでわかりやすく解説します。初めて不動産を売却した方でも迷わず行動できるよう、順を追って説明していきますので、ぜひ最後までお読みください。
投資用不動産の売却で確定申告が必要な理由
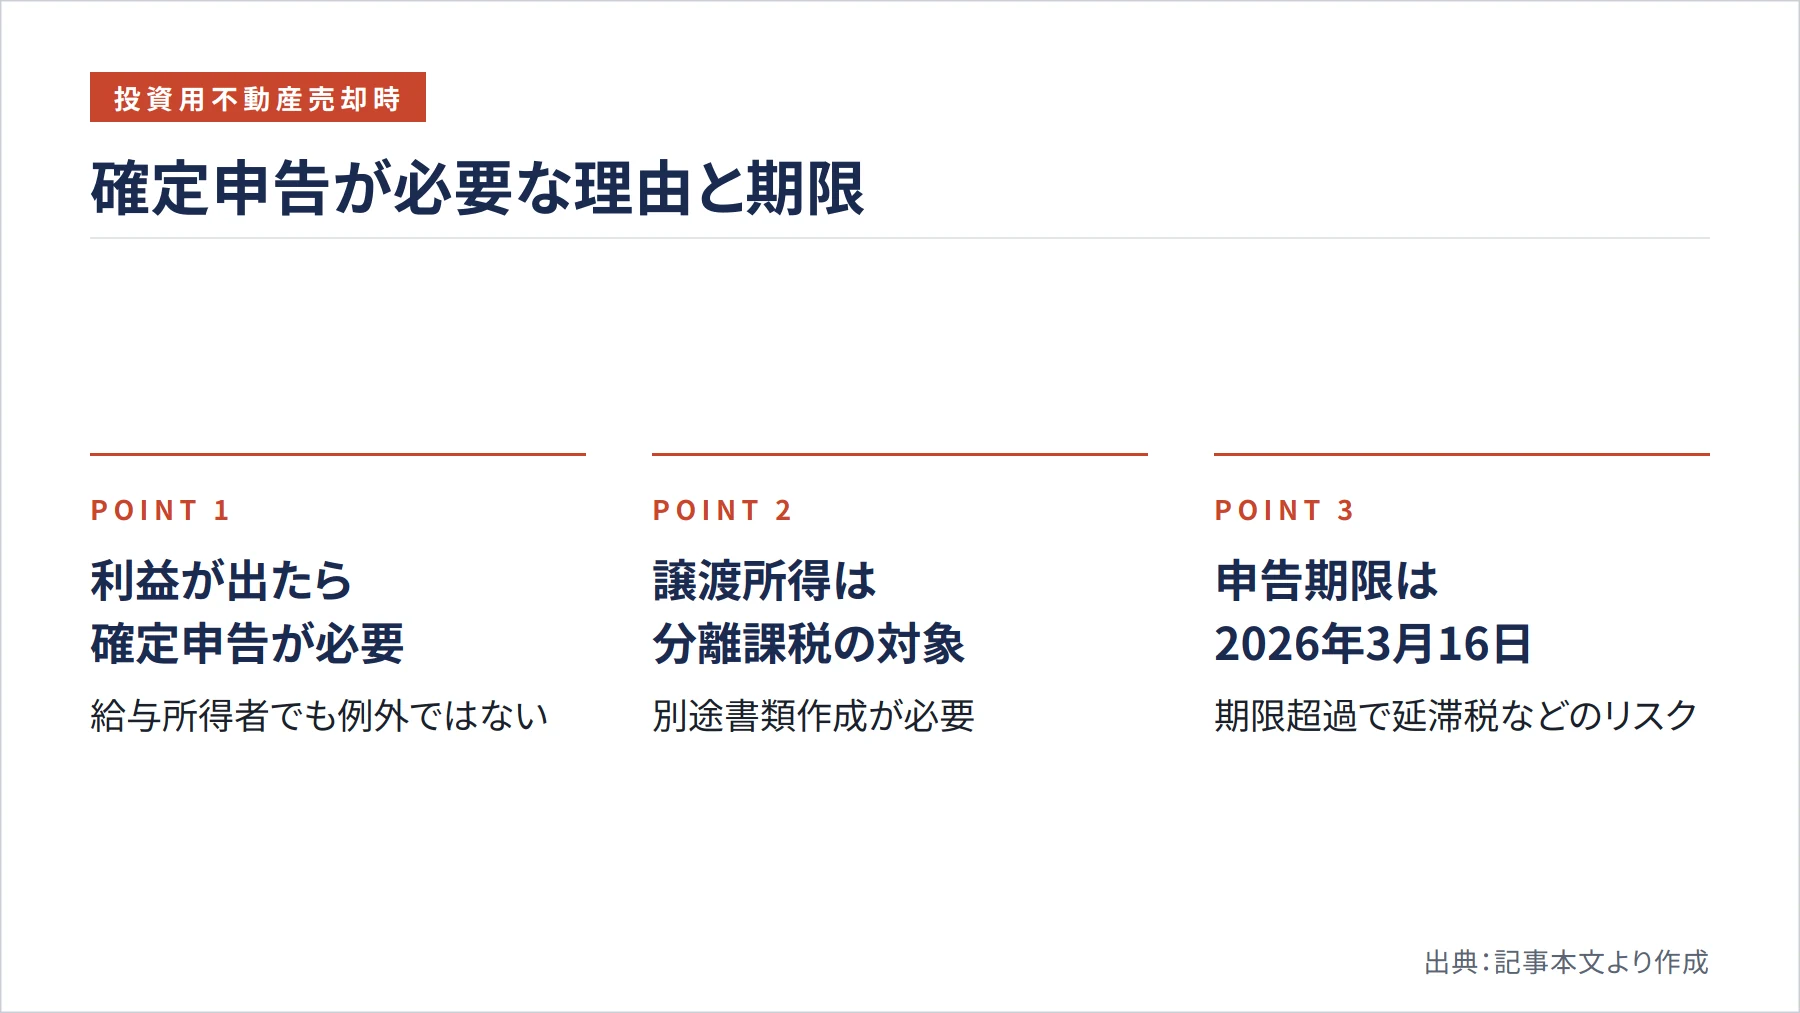
まず押さえておきたいのは、投資用不動産の売却で利益が出た場合は、原則として確定申告が必要だという点です。国税庁は「利益がある方は原則として確定申告が必要」と明確に案内しており、給与所得者であっても例外ではありません(国税庁 https://www.nta.go.jp/taxes/shiraberu/shinkoku/tokushu/keisubetsu/fudousan.htm)。
不動産売却で生じる利益は「譲渡所得」と呼ばれ、給与所得や事業所得とは切り離して計算する「分離課税」の対象となります。そのため、通常の確定申告書に加えて、分離課税用の申告書第三表と「譲渡所得の内訳書」を別途作成する必要があります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3102.htm)。この書類の多さが、不動産売却の確定申告を難しく感じさせる大きな原因のひとつです。
また、申告期限についても注意が必要です。令和7年分(2025年分)の所得税の申告・納付期限は2026年3月16日(月)とされています(国税庁 https://www.nta.go.jp/taxes/shiraberu/shinkoku/tokushu/index.htm)。この期限を過ぎると延滞税や無申告加算税が発生するリスクがあるため、売却が完了したら早めに準備を始めることが大切です。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
譲渡所得の計算方法と税率の基本
譲渡所得の計算式は、国税庁によると「譲渡価額−(取得費+譲渡費用)」で求められます(国税庁 https://www.nta.go.jp/taxes/shiraberu/shinkoku/tokushu/keisubetsu/fudousan.htm)。一見シンプルに見えますが、それぞれの項目に細かなルールがあるため、実際の計算は思いのほか複雑です。
取得費とは、物件を購入したときの価格や購入に要した費用の合計です。ただし、投資用として賃貸に使っていた建物の場合は、保有期間中に計上した減価償却費の合計額を取得費から差し引いて計算しなければなりません(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3261.htm)。さらに国税庁は、毎年の確定申告で減価償却費を必要経費として計上していなかった年があっても、売却時の取得費計算ではその合計を控除すると定めています。この点は多くの投資家が見落としやすい落とし穴です。
譲渡費用には、仲介手数料・売主負担の印紙税・借家人への立退料・売却のための解体費用などが含まれます(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3255.htm)。一方で、修繕費や固定資産税といった保有中の維持管理費は譲渡費用に含まれないと国税庁が明記しているため、混同しないよう注意が必要です。
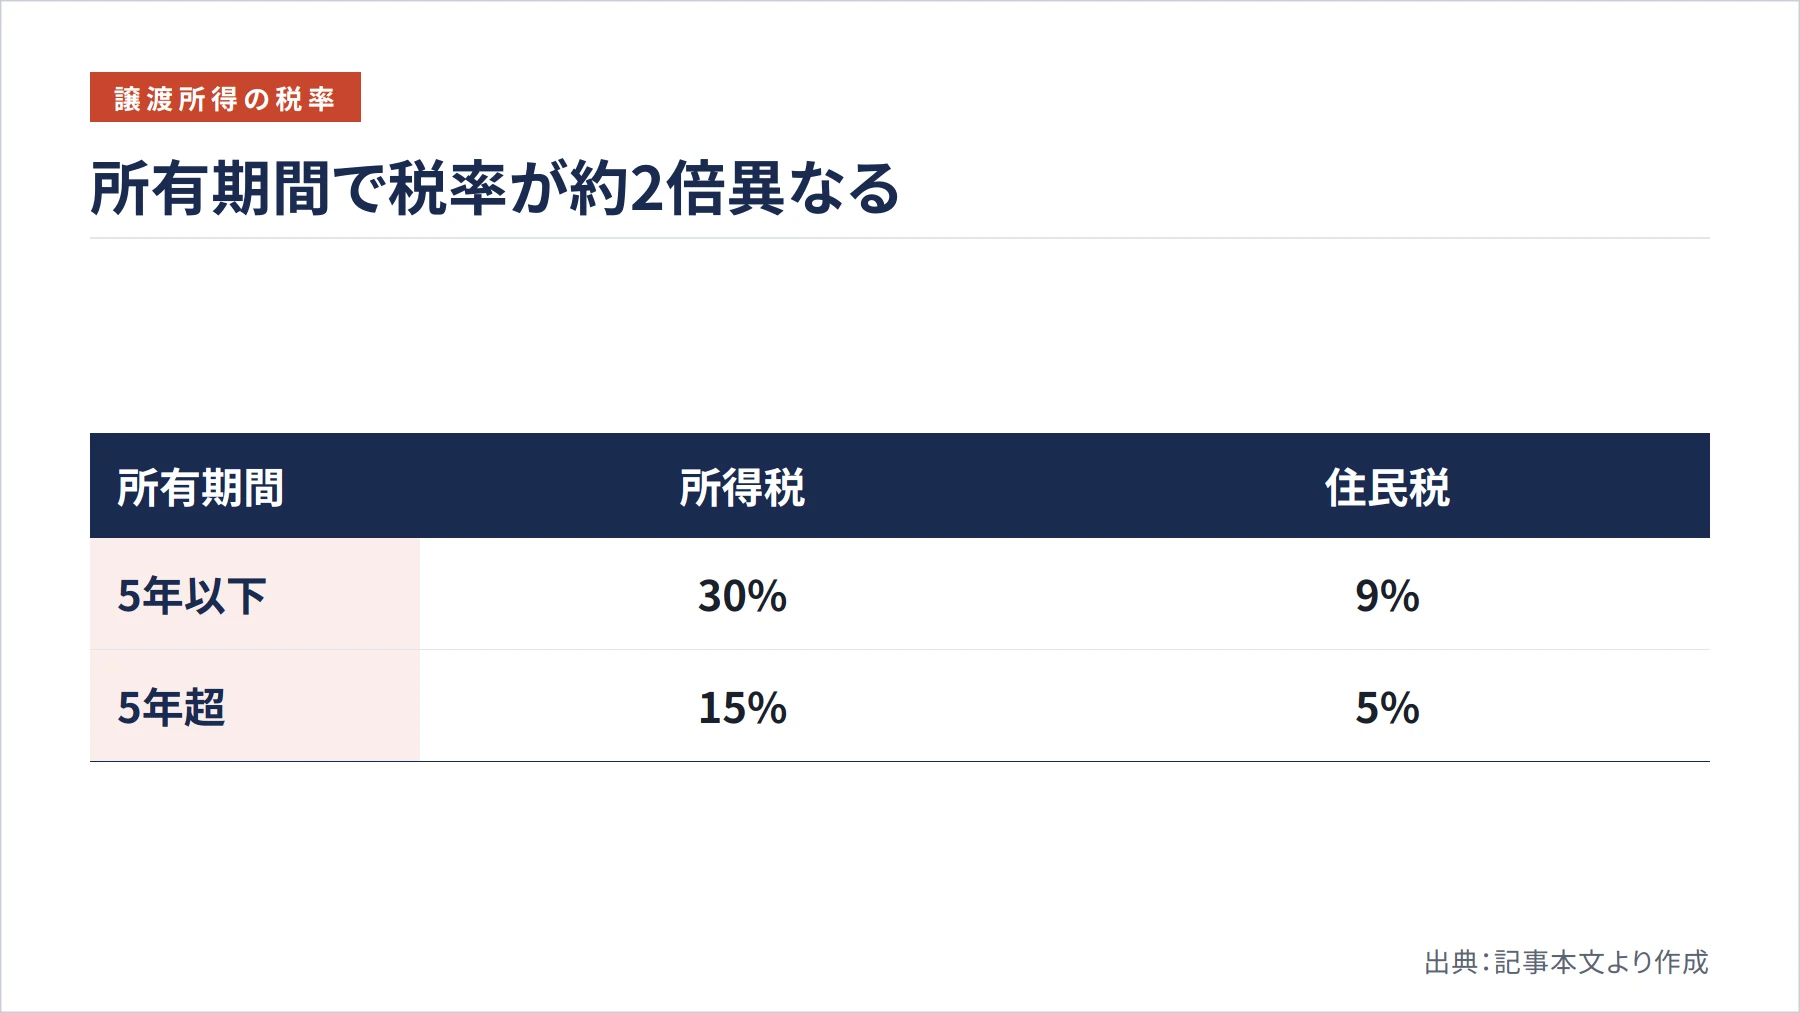
税率については、売却した年の1月1日時点の所有期間が5年を超えるかどうかで大きく変わります。5年超の「長期譲渡所得」は所得税15%・住民税5%、5年以下の「短期譲渡所得」は所得税30%・住民税9%と、税負担が約2倍も異なります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm、https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm)。なお、別途復興特別所得税も加算されます。
取得費がわからないときの対処法と注意点
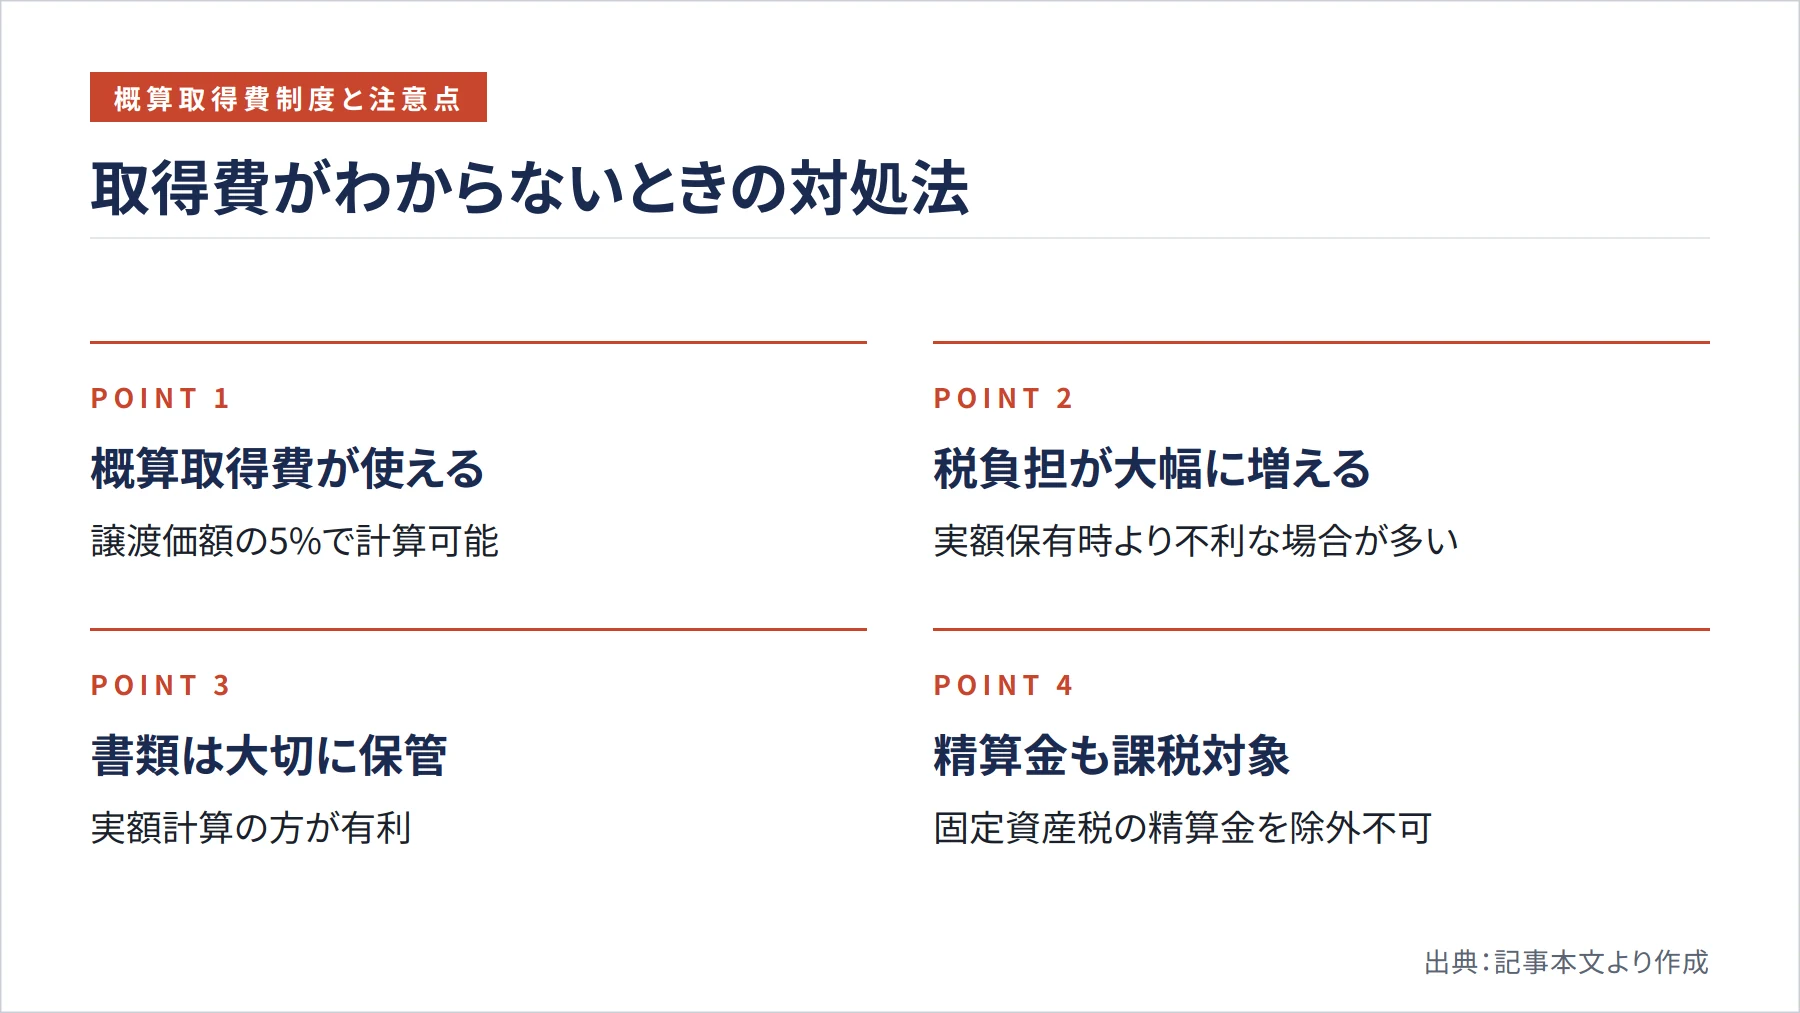
購入時の売買契約書を紛失してしまい、取得費が証明できないケースも少なくありません。そのような場合、国税庁は「譲渡価額の5%相当額を取得費として使える」という概算取得費の制度を設けています(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm)。
ただし、この概算取得費を使うと、売却額の95%が課税対象となるため、税負担が大幅に増える可能性があります。たとえば3,000万円で売却した場合、概算取得費は150万円にしかならず、2,850万円が課税対象となります。実際の取得費がそれより高ければ、実額で計算した方が有利です。
そのため、購入時の書類は大切に保管しておくことが重要です。国税庁東京国税局のチェックシートでは、取得時・譲渡時の売買契約書と、取得費・譲渡費用等の領収証の写しを準備するよう求めています(国税庁 https://www.nta.go.jp/about/organization/tokyo/topics/check/r07/pdf/03.pdf)。書類が見当たらない場合は、登記簿謄本や当時の銀行ローン書類など、取得価格を裏付ける資料を可能な限り集めることが、税負担を抑えるうえで非常に重要です。
また、売買時に買主から受け取る固定資産税・都市計画税の精算金は、譲渡価額(収入金額)に算入されると国税庁が説明しています(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3214.htm)。精算金を受け取ったからといって課税対象から外れるわけではない点も、見落としやすいポイントです。
税理士に依頼する費用の相場と選び方
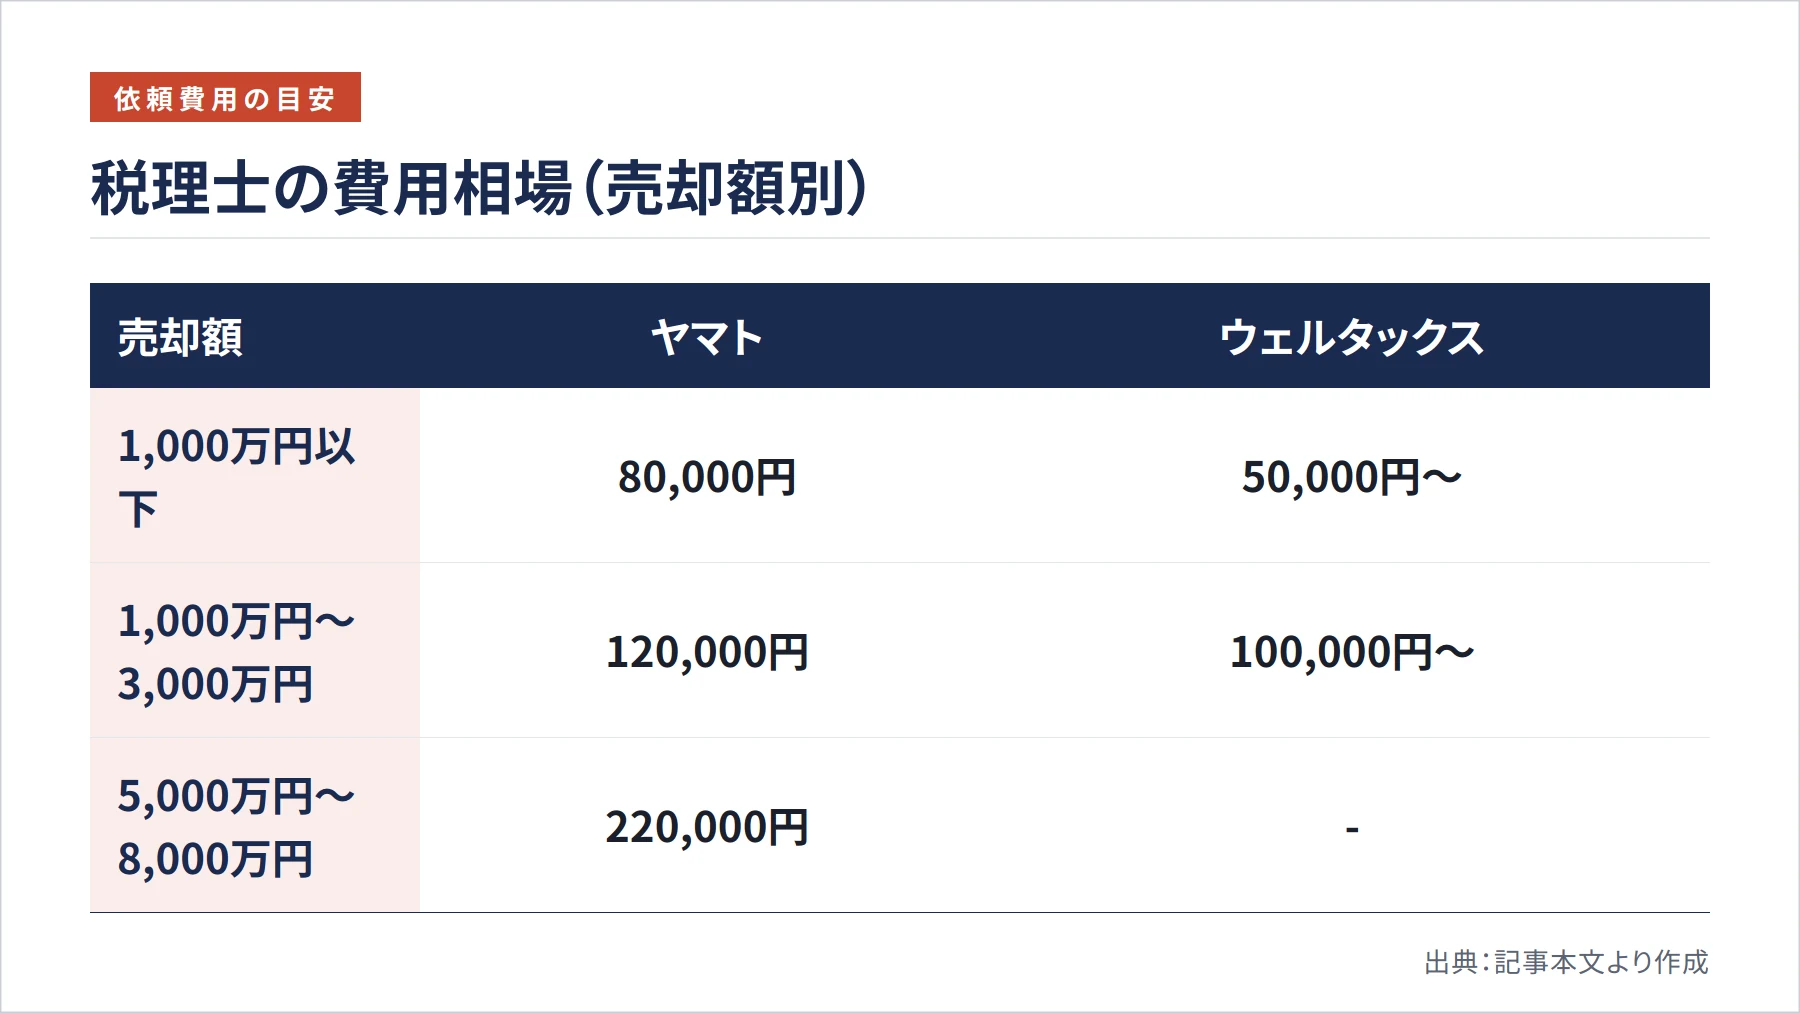
税理士への依頼費用は、2002年の税理士法改正で報酬規定が廃止されて以降、各税理士・税理士法人が自由に設定しています(日本税理士会連合会 https://www.nichizeiren.or.jp/consultation/expart/)。そのため事務所によって料金は大きく異なりますが、複数の事務所の公開料金を参考にすると、おおよその相場感をつかむことができます。
各事務所の公開料金を見ると、売却額によって費用が段階的に設定されているケースが多いようです。税理士法人ヤマトの公開料金例では、売却額1,000万円以下で80,000円、1,000万円〜3,000万円で120,000円、5,000万円〜8,000万円で220,000円となっています(税理士法人ヤマト https://yamato-tax.jp/fee/)。また、税理士事務所ウェルタックスでは売却額1,000万円以下で50,000円〜、1,000万円〜2,500万円で100,000円〜という料金体系を公開しています(ウェルタックス https://www.welltax.jp/費用のご案内/確定申告/)。不動産売却専門メディア「不動産売却のカギ」では、譲渡所得申告だけを依頼した場合の費用相場をおおむね5万〜10万円程度と整理しています(不動産売却のカギ https://fudosan-uru.jp/kakuteishinkoku-zeirishi-hiyou/)。
申告期限が近づくほど割増料金が発生する事務所が多い点にも注意が必要です。ウェルタックスの料金表では、2月15日〜2月28日の申込みに対して総額の15%、3月1日以降は25%の加算報酬を設定しています(ウェルタックス https://www.welltax.jp/費用のご案内/確定申告/)。早めに相談することが、費用を抑えるうえでも重要なポイントです。
税理士を選ぶ際は、依頼前に業務範囲と報酬額について契約書を締結することを日本税理士会連合会が推奨しています(日本税理士会連合会 https://www.nichizeiren.or.jp/consultation/expart/)。複数の事務所に見積もりを依頼し、料金だけでなく不動産譲渡所得の申告実績や対応の丁寧さも確認したうえで選ぶと安心です。
まとめ
投資用不動産を売却した場合、利益が出れば原則として確定申告が必要です。譲渡所得の計算は取得費の減価償却控除や所有期間による税率の違いなど複雑な要素が多く、申告漏れや計算ミスは追徴課税につながるリスクがあります。税理士への依頼費用は売却額や事務所によって異なりますが、複数の公開料金を参考にすると5万〜15万円程度が目安となります。申告期限直前の依頼は割増料金が発生するケースもあるため、売却が決まったら早めに税理士へ相談することが費用と時間の両面で得策です。まずは国税庁の公式サイトで基本的な仕組みを確認しつつ、不安な点は専門家に相談しながら、確実な申告を目指してください。
参考文献・出典
- 国税庁「不動産等を売却した方へ|令和7年分 確定申告特集」 — https://www.nta.go.jp/taxes/shiraberu/shinkoku/tokushu/keisubetsu/fudousan.htm
- 国税庁「No.3255 譲渡費用となるもの」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3255.htm
- 国税庁「No.3208 長期譲渡所得の税額の計算」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
- 国税庁「No.3211 短期譲渡所得の税額の計算」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
- 国税庁「No.3258 取得費が分からないとき」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm
- 国税庁「No.3214 土地建物を売ったときの収入金額に含める金額」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3214.htm
- 国税庁「No.3261 建物の取得費の計算」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3261.htm
- 国税庁「No.3203 不動産を譲渡して譲渡損失が生じた場合」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3203.htm
- 国税庁「No.3102 譲渡所得の申告期限」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3102.htm
- 国税庁「令和7年分 確定申告特集」 — https://www.nta.go.jp/taxes/shiraberu/shinkoku/tokushu/index.htm
- 国税庁東京国税局「譲渡 チェックシート(令和7年分)」 — https://www.nta.go.jp/about/organization/tokyo/topics/check/r07/pdf/03.pdf
- 日本税理士会連合会「税理士に相談する」 — https://www.nichizeiren.or.jp/consultation/expart/
- 税理士法人ヤマト「料金・報酬」 — https://yamato-tax.jp/fee/
- 税理士事務所ウェルタックス「確定申告の費用報酬(料金表)のご案内」 — https://www.welltax.jp/費用のご案内/確定申告/
- 不動産売却のカギ「不動産売却の確定申告を税理士に依頼する費用はいくら?相場を解説」 — https://fudosan-uru.jp/kakuteishinkoku-zeirishi-hiyou/