この記事の結論
- 課税所得900万円超で所得税率33%となり、法人税率を上回るため法人化の検討ラインとされています。
- 個人は所得税5〜45%+住民税10%の合算、法人は法人税・法人住民税・法人事業税の合算で比較が必要です。
- 900万円ラインだけで判断せず、固定コスト・社会保険料・控除額を含めた総合シミュレーションが不可欠です。
不動産投資を続けていると、「そろそろ法人化を検討すべきか」という疑問が浮かんでくる方は多いでしょう。しかし「年収いくらから法人化すべきか」という問いに対して、明確な答えを持っている方は意外と少ないものです。この記事では、個人と法人の所得税・住民税の税率構造を数字で比較しながら、法人化を検討すべき課税所得の目安と、判断する際に見落としがちなポイントをわかりやすく解説します。税率の仕組みを正しく理解することで、自分に合ったタイミングを見極める力が身につきます。
個人の不動産所得にかかる税金の仕組み
まず押さえておきたいのは、個人が不動産投資で得た収益にどのような税金がかかるかという基本的な仕組みです。国税庁によると、不動産所得の金額は「総収入金額-必要経費」で計算されます(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1370.htm)。この不動産所得は総合課税の対象となるため、給与所得など他の所得と合算して税額が決まります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2220.htm)。
つまり、サラリーマンが副業として不動産投資をしている場合、本業の給与所得と不動産所得を足した合計額が課税の基準になります。これは非常に重要な点で、不動産所得だけを単独で見ていると、実際の税負担を大幅に見誤る可能性があります。東急リバブルの情報でも、「本業の給与所得と不動産所得の合計額を確認しておくことが重要」と指摘されています(東急リバブル https://www.livable.co.jp/fudosan-toushi/knowledge/basic/pro092/)。
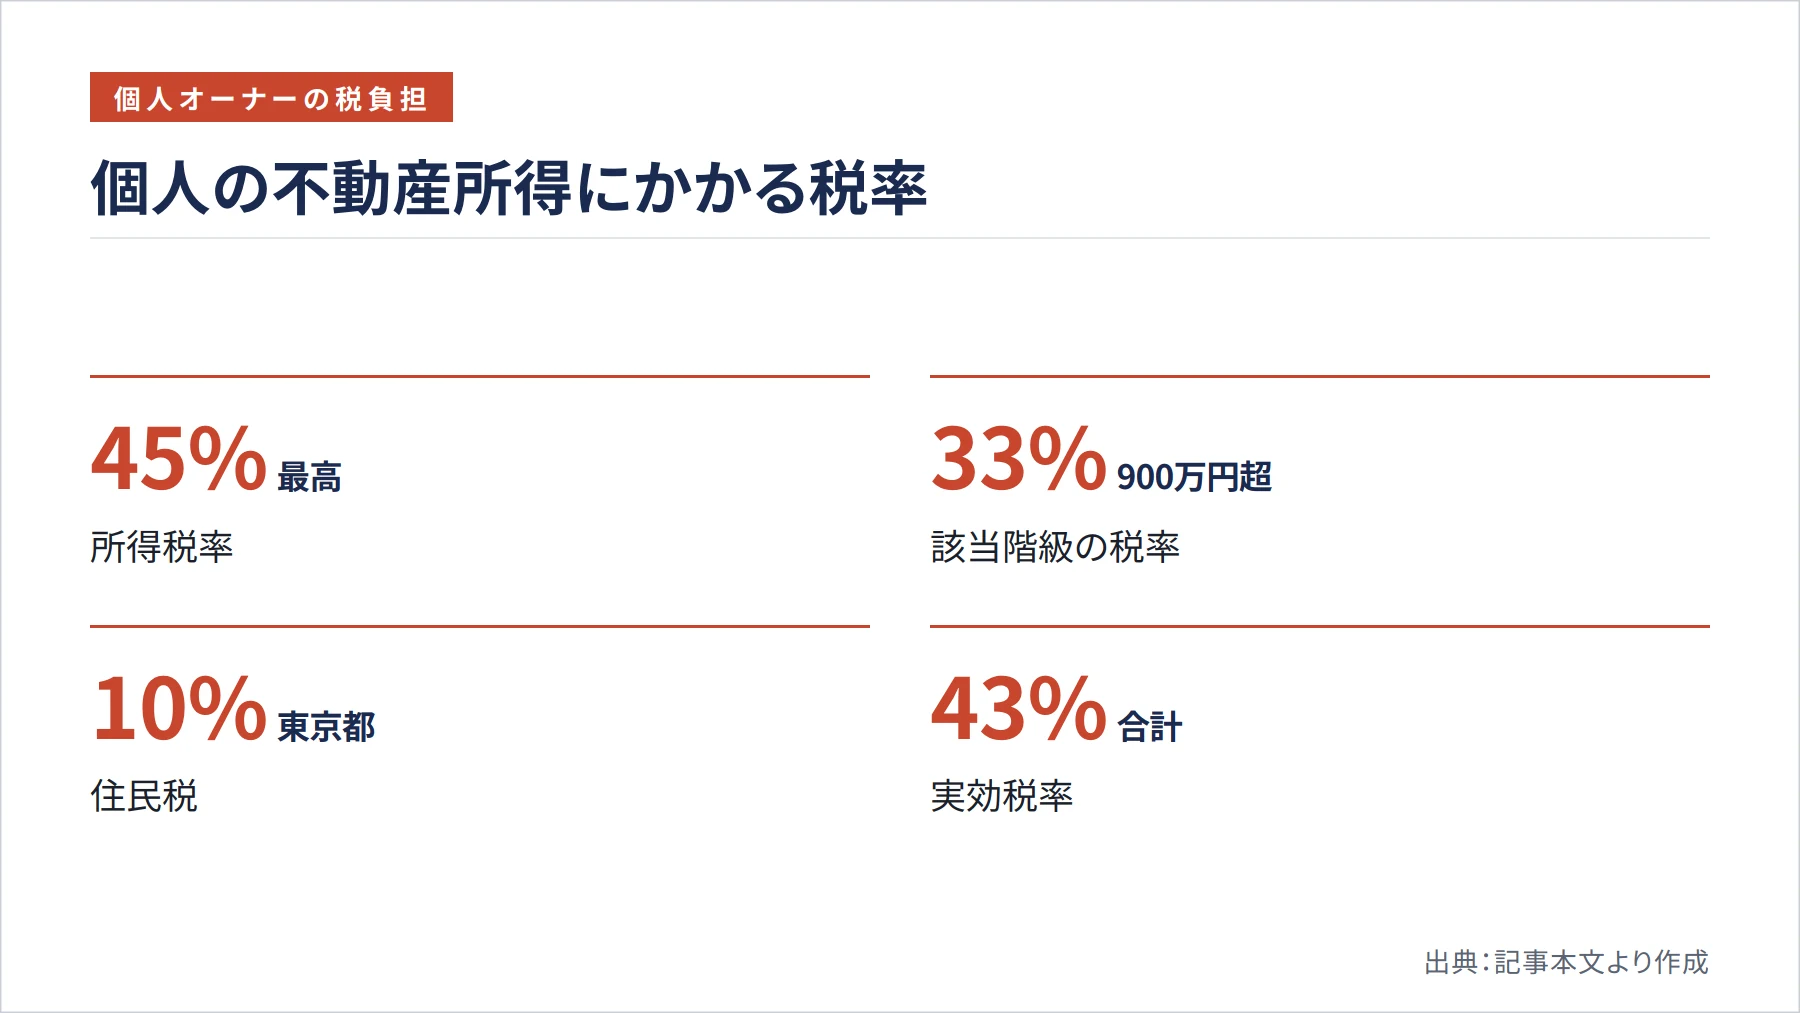
所得税の税率は、国税庁の情報によると5%から45%の7段階に区分されています(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm)。課税所得が900万円から1,799万9,000円の範囲では税率が33%となり、控除額は153万6,000円です。これに加えて、東京都の場合は個人住民税として都民税4%・区市町村民税6%の合計10%が課税されます(東京都主税局 https://www.tax.metro.tokyo.lg.jp/kazei/life/kojin_ju)。したがって、課税所得が900万円を超えると、所得税33%+住民税10%で合計43%という高い税率が適用されることになります。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
法人にかかる税金の全体像
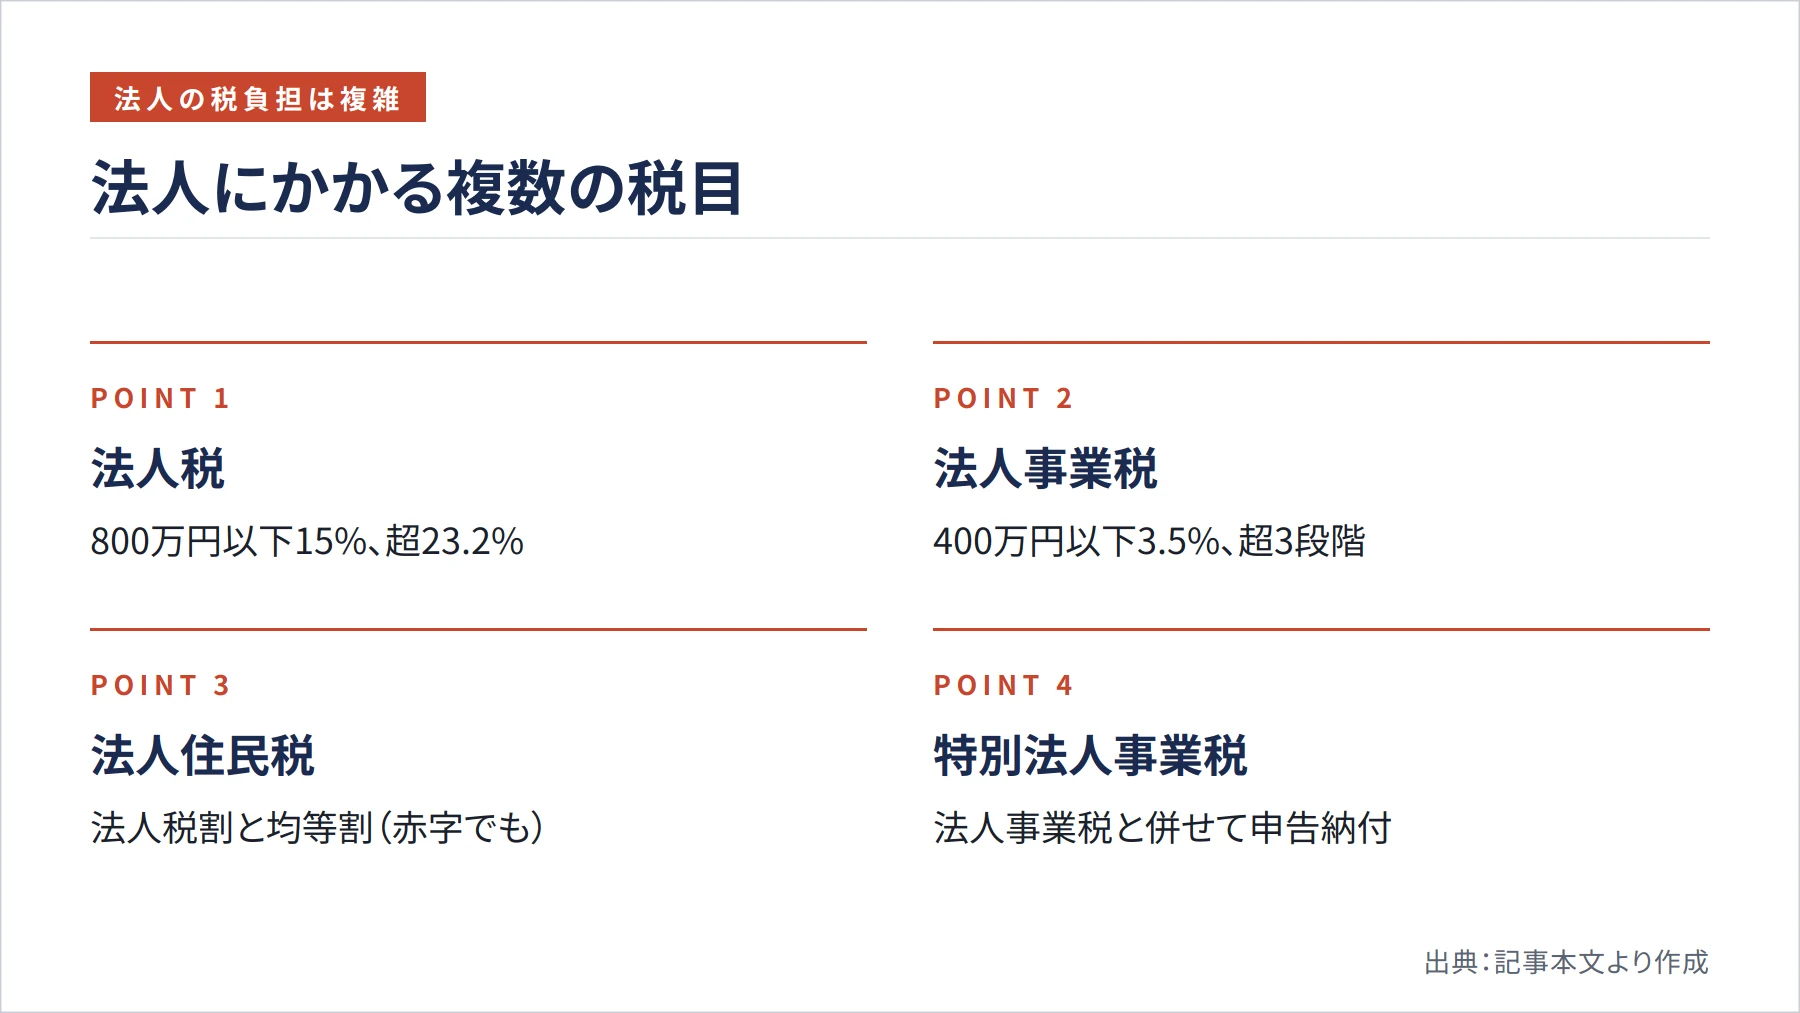
法人化した場合の税負担を正確に把握するには、法人税だけでなく複数の税目を合算して考える必要があります。国税庁によると、資本金1億円以下の普通法人は、年800万円以下の部分が特例により15%(本則は19%で、現行の軽減税率は時限措置)、年800万円超の部分が23.2%です(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5759.htm)。一見すると個人の最高税率45%と比べてかなり低く見えますが、法人にはこれ以外にも税金がかかります。
東京都主税局の情報によると、法人には「法人税割」と「均等割」からなる法人住民税が課税されます(東京都主税局 https://www.tax.metro.tokyo.lg.jp/kazei/work/houjinji)。さらに法人事業税も別途かかり、東京都の資本金1億円以下の普通法人の場合、所得割は年400万円以下の部分が3.5%、400万円超800万円以下が5.3%、800万円超が7.0%です。なお資本金1億円超の法人は外形標準課税の対象となり、所得割(標準1.0%、東京都の超過税率1.18%)に加えて付加価値割(1.26%)・資本割(0.525%)が別途課税されます。加えて、特別法人事業税も法人事業税と併せて申告・納付する義務があります(東京都主税局 https://www.tax.metro.tokyo.lg.jp/kazei/work/tokubetsu_houjin)。
均等割については、東京都の場合、資本金等が1,000万円以下で従業者数50人以下の法人であれば一定の金額が課税されます(東京都主税局 https://www.tax.metro.tokyo.lg.jp/documents/d/tax/09_6_1-3-b)。この均等割は所得の有無にかかわらず毎年発生する固定コストであるため、赤字の年でも支払いが必要な点に注意が必要です。法人税だけで個人と比較するのは不十分であり、これらすべてを合算した実効税率で比較することが正確な判断につながります。
課税所得900万円が法人化の検討ラインとされる理由
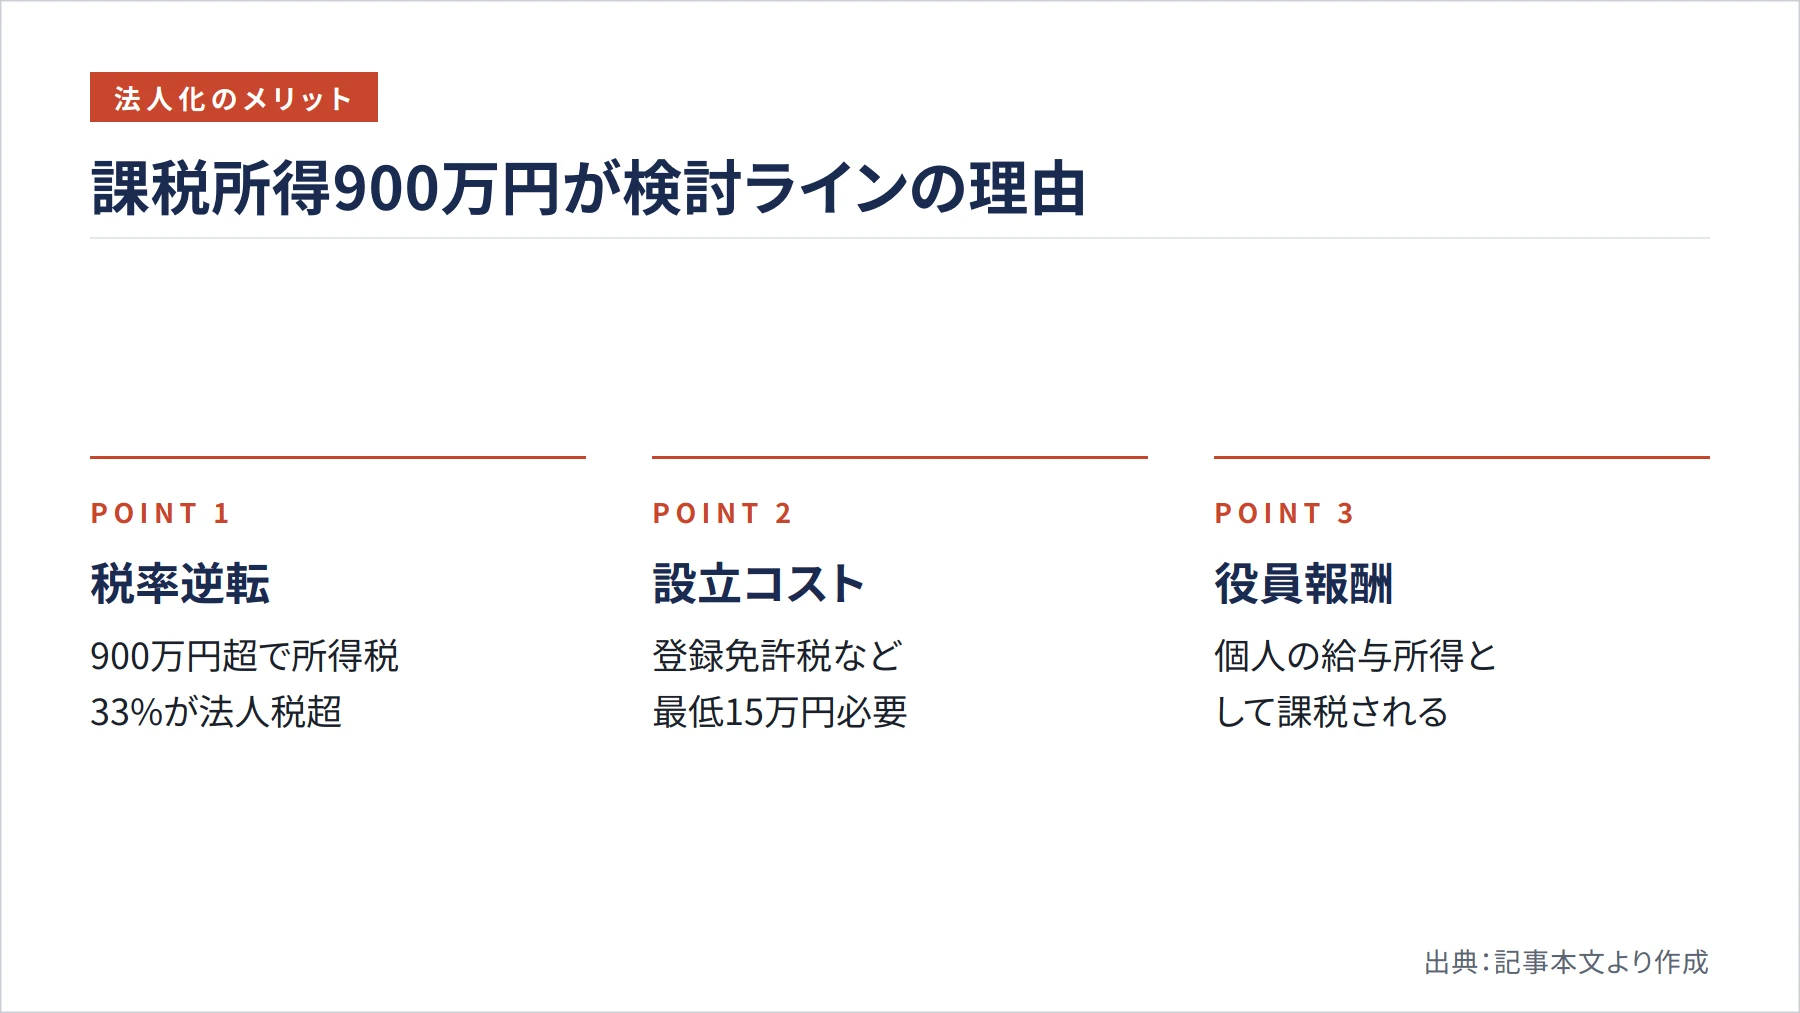
課税所得900万円超で所得税率が33%となり、法人税率を上回るのが法人化検討の根拠です。マネーフォワード クラウド会社設立の情報でも、「課税所得900万円以上で所得税率が法人税率を超える」と整理されており、この水準が法人化を検討する一般的な目安として広く認識されています(マネーフォワード クラウド会社設立 https://biz.moneyforward.com/establish/basic/68425/)。
ただし、この900万円という数字はあくまで「税率が逆転するポイント」であり、法人化すれば必ず得をするという意味ではありません。法人化には設立コストや維持コストが発生するからです。株式会社を設立する場合、登録免許税だけで資本金の1,000分の7、最低15万円が必要です(法務局 https://houmukyoku.moj.go.jp/homu/content/001331010.pdf)。また、既存の個人所有物件を法人に移転する場合は、不動産取得税が「取得した不動産の価格(課税標準)×税率」で計算されるため(東京都主税局 https://www.tax.metro.tokyo.lg.jp/shitsumon/real_estate/f)、移転コストが相当な金額になるケースもあります。
さらに、法人化後に役員報酬を自分に支払う場合、その報酬は個人側では給与所得として課税されます(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2508.htm)。給与所得は給与収入から給与所得控除を差し引いて計算されるため(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm)、法人化後は個人所得の計算構造自体が変わります。役員報酬の設定次第で手取り額が大きく変わるため、慎重な設計が求められます。
役員報酬と損金算入の注意点
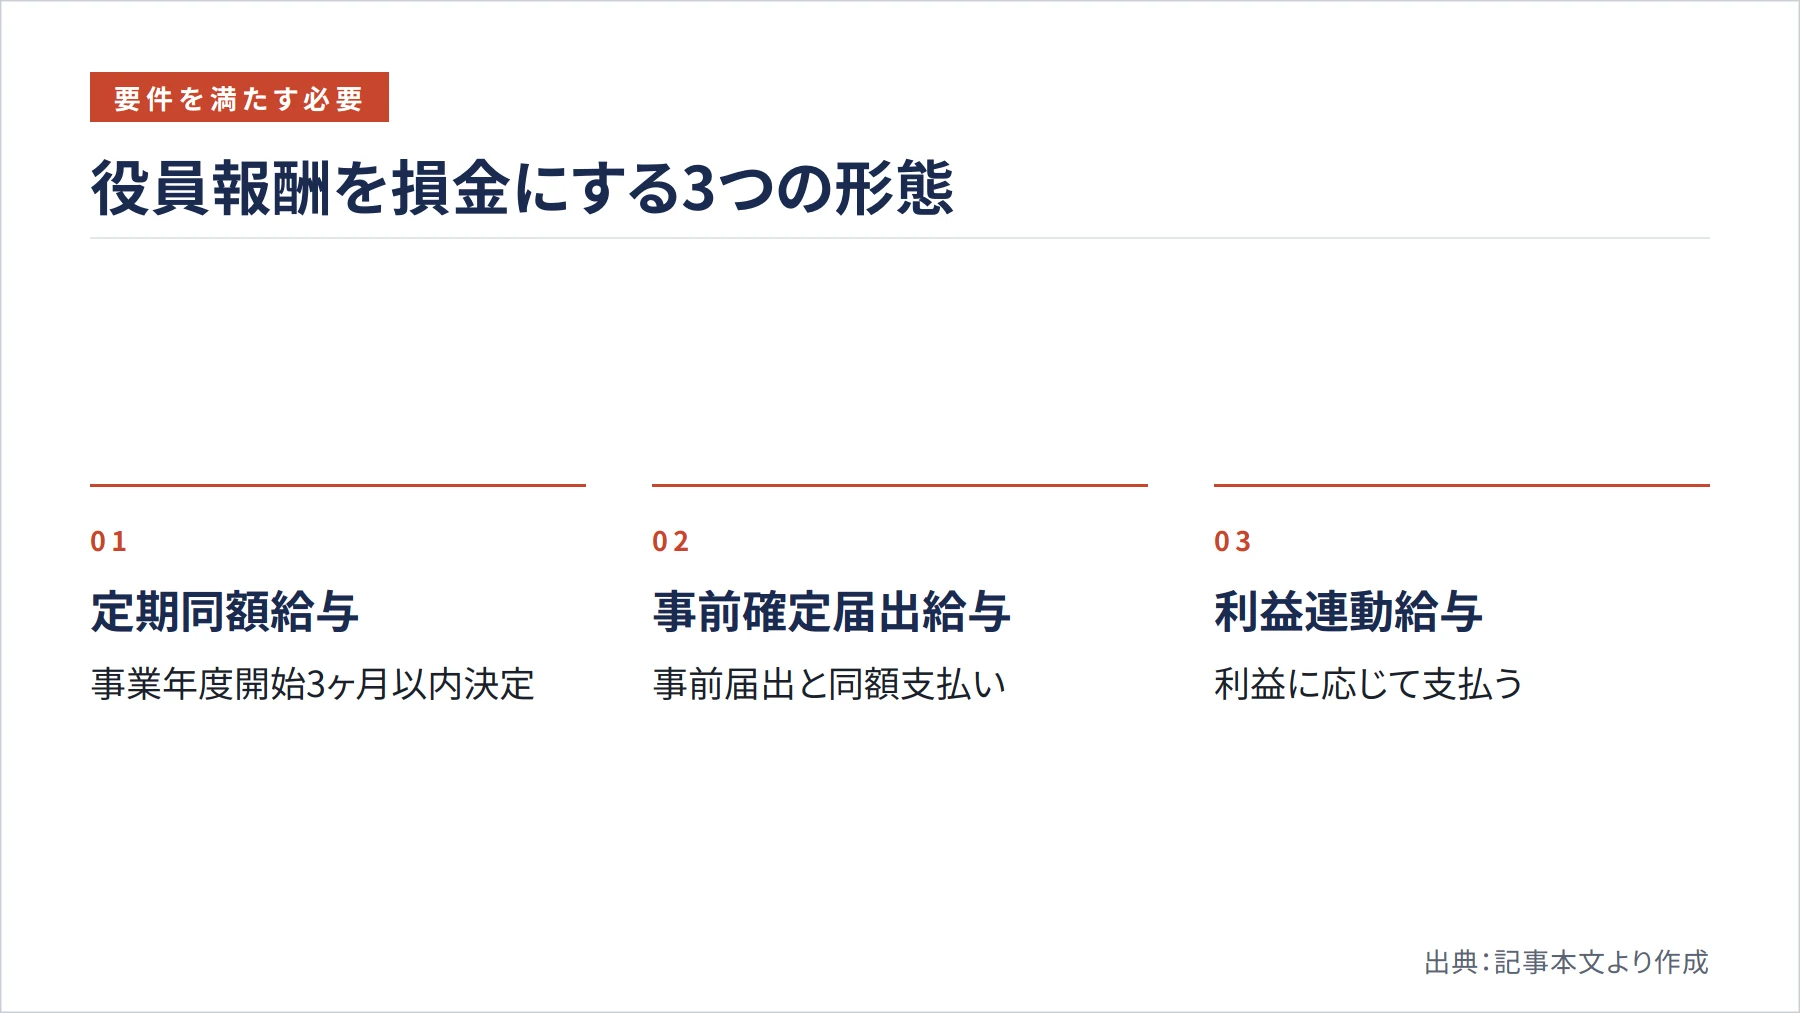
法人化の大きなメリットのひとつとして「役員報酬を経費(損金)にできる」という点がよく挙げられます。しかし、役員報酬を損金算入するには厳格な要件を満たす必要があります。国税庁によると、法人が役員に支給する給与のうち、定期同額給与・事前確定届出給与・利益連動給与のいずれにも該当しないものは、原則として損金の額に算入されません(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5210.htm)。
つまり、期中に役員報酬を自由に増減させることはできず、原則として事業年度の開始から3ヶ月以内に金額を決定し、その後は毎月同額を支払い続ける必要があります。不動産収益が月によって変動しやすい場合、役員報酬の設定を誤ると損金算入が認められないリスクがあります。この点は税理士などの専門家に相談しながら設計することが重要です。
また、法人から個人への役員報酬は個人側で給与所得として扱われるため、給与所得控除の恩恵を受けられる一方で、社会保険料の負担が生じる可能性もあります。社会保険料は役員報酬の金額や家族構成によって大きく異なるため、一概に有利・不利とは言えません。法人化の損益分岐点は、税率の比較だけでなく社会保険料や固定コストを含めた総合試算で初めて見えてくるものです(ノムコム・プロ https://www.nomu.com/pro/contents/knowhow/20181022-1.html)。
法人化の判断で見落としがちなチェックポイント
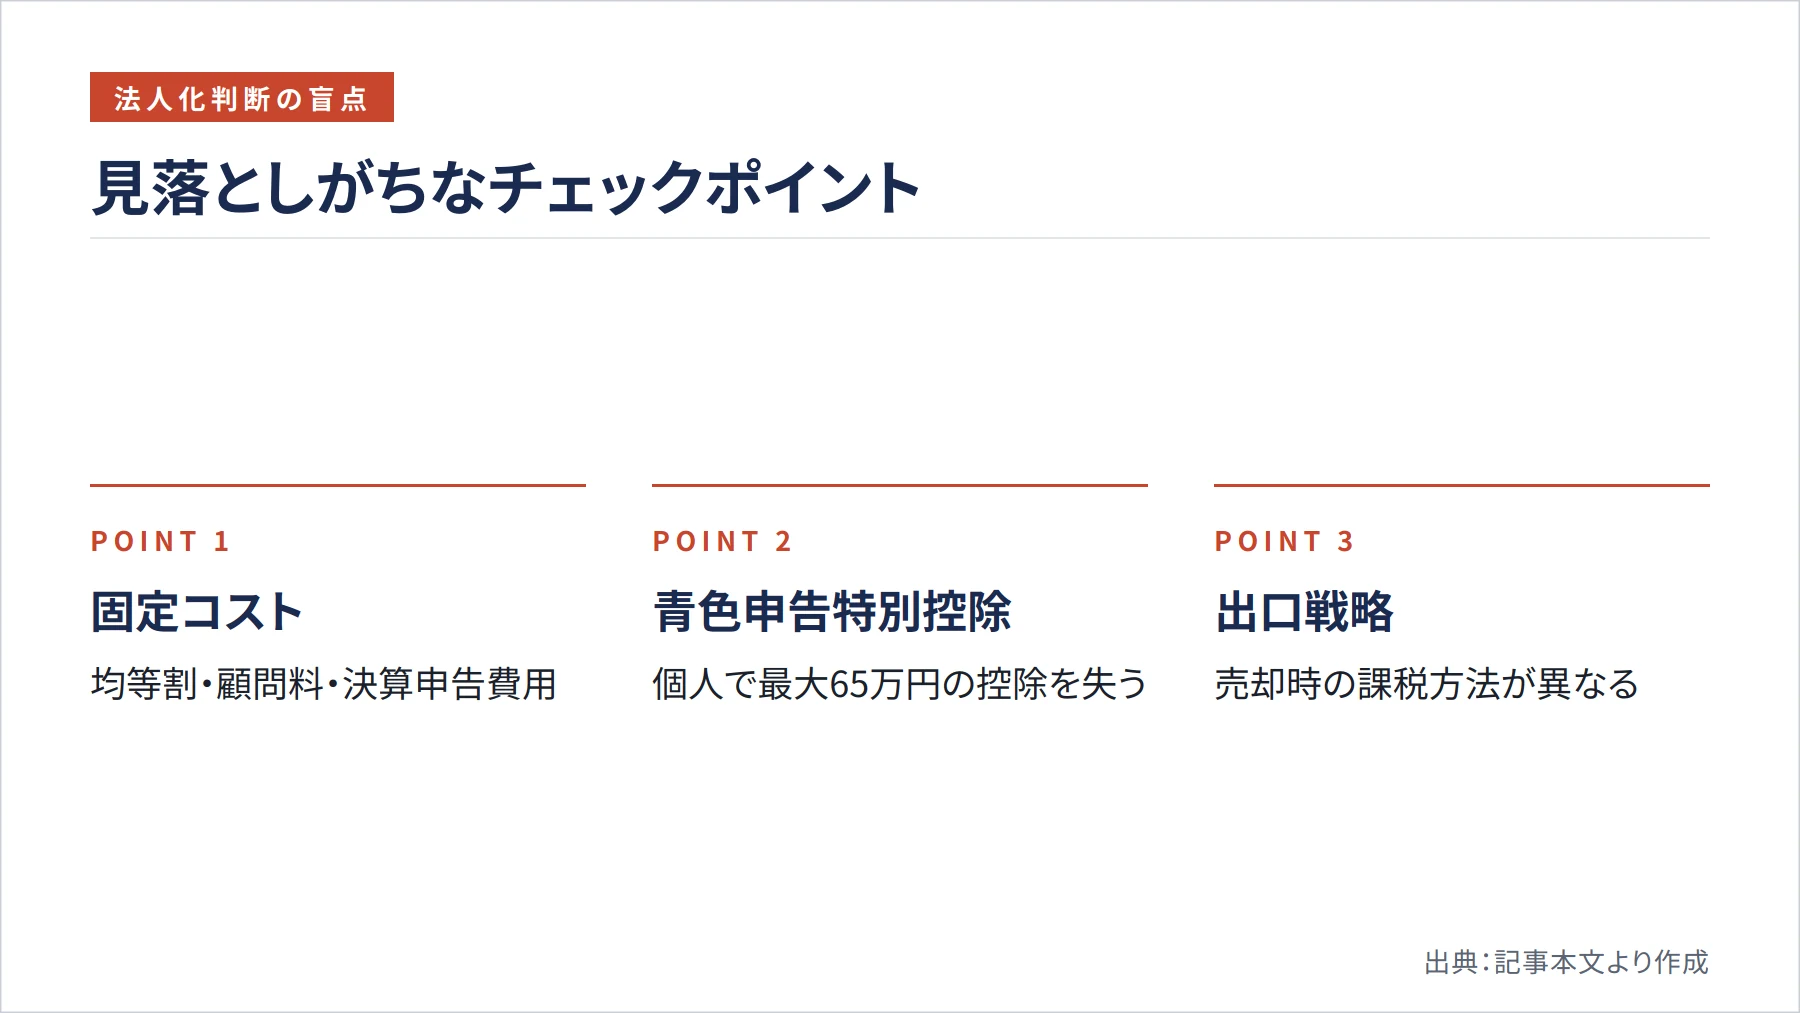
法人化を検討する際に見落とされがちなのが、税率の比較以外の要素です。まず確認すべきは、年間の固定コストです。法人住民税の均等割は赤字でも毎年発生し、税理士への顧問料や法人の決算申告費用なども継続的にかかります。これらの固定コストを回収できるだけの税メリットがあるかどうかを、事前にシミュレーションしておく必要があります。
次に重要なのが、青色申告特別控除の扱いです。個人の青色申告では最大65万円の特別控除が受けられますが、法人化するとこの控除は使えなくなります。個人の控除を失うことで、見かけ上の節税効果が薄れるケースもあるため、控除額を含めた比較が欠かせません。
出口戦略の観点も忘れてはなりません。不動産を売却する際、個人と法人では課税の仕組みが異なります。個人の場合は保有期間によって短期譲渡・長期譲渡の区分があり、税率が変わります。法人の場合は売却益も通常の法人所得として課税されます。将来的に物件を売却する予定があるなら、売却時の税負担まで含めて法人化の是非を判断することが、後悔しない選択につながります。
まとめ
法人化の目安として「課税所得900万円」という数字がよく使われますが、これはあくまで所得税率と法人税率が逆転するポイントを示したものです。実際の判断には、法人住民税・法人事業税・特別法人事業税といった複数の税目、設立・維持にかかる固定コスト、役員報酬の設計、社会保険料の変化、そして将来の出口戦略まで含めた総合的なシミュレーションが不可欠です。特にサラリーマン大家の方は、給与所得と不動産所得の合計額で判断することが重要です。税率の比較は法人化判断の入口に過ぎません。まずは税理士などの専門家に相談し、自分の状況に合った試算を行うことを強くおすすめします。
参考文献・出典
- 国税庁 No.2260 所得税の税率 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
- 東京都主税局 個人住民税 — https://www.tax.metro.tokyo.lg.jp/kazei/life/kojin_ju
- 国税庁 No.2220 総合課税制度 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2220.htm
- 国税庁 No.1370 不動産収入を受け取ったとき(不動産所得) — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1370.htm
- 国税庁 No.5759 法人税の税率 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5759.htm
- 東京都主税局 法人事業税・法人都民税 — https://www.tax.metro.tokyo.lg.jp/kazei/work/houjinji
- 東京都主税局 特別法人事業税 — https://www.tax.metro.tokyo.lg.jp/kazei/work/tokubetsu_houjin
- 国税庁 No.5210 役員に対する給与 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5210.htm
- 国税庁 No.2508 給与所得となるもの — https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2508.htm
- 国税庁 No.1410 給与所得控除 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm
- 法務局 株式会社設立登記申請書 記載例 — https://houmukyoku.moj.go.jp/homu/content/001331010.pdf
- 東京都主税局 不動産取得税 — https://www.tax.metro.tokyo.lg.jp/shitsumon/real_estate/f
- マネーフォワード クラウド会社設立 不動産事業の法人化とは? — https://biz.moneyforward.com/establish/basic/68425/
- ノムコム・プロ 不動産投資は法人化すべき?損益分岐と出口戦略 — https://www.nomu.com/pro/contents/knowhow/20181022-1.html
- 東急リバブル 資産管理会社の設立によるメリット・デメリット — https://www.livable.co.jp/fudosan-toushi/knowledge/basic/pro092/