
アパートローンを利用して不動産投資を始める際、「もし自分に万が一のことがあったら」という不安を抱える方は少なくありません。団体信用生命保険(団信)を正しく活用すれば、そうした心配を軽減しながら資産形成を進められます。団信は住宅ローンでよく知られていますが、投資用不動産のローンでも重要な役割を果たします。ただし、その条件は金融機関によって大きく異なります。この記事では、主要な金融機関の団信条件を横並びで比較しながら、選び方や加入手続き、不加入という選択肢まで詳しく解説していきます。
アパートローンの団信とは
団体信用生命保険(団信)とは、アパートローンを組む際に加入できる生命保険の一種です。この保険の最大の特徴は、契約者に万が一のことがあった場合、残りのローン残高が保険金で完済される点にあります。つまり、死亡や高度障害状態になった際、遺族はローンの返済義務から解放され、収益物件だけを相続できる仕組みです。
通常の生命保険との大きな違いは、保障額がローン残高に連動して変動することです。返済が進むにつれて保障額も減少していくため、保険料の計算方法も独特になっています。多くの金融機関では、基準金利に一定の割合を上乗せする形で団信の保険料を徴収しており、上乗せ幅は金融機関によってさまざまです。一方で、保険料を銀行側が全額負担する仕組みを採用している金融機関も存在します。
アパート投資において団信が重要な理由は、投資期間の長さにあります。木造物件の場合、融資期間は一般的に20年から30年程度となるため、その間に予期せぬ事態が起こる可能性も考慮しなければなりません。この長期間にわたって家族を守る仕組みとして、団信は有効な手段です。ここで押さえておきたいのは、団信がカバーするのは債務者の死亡・高度障害という人的リスクに限られるという点です。火災や地震による建物損壊、空室や賃料下落といったリスクは団信の対象外であり、これらは火災保険など別の仕組みで備える必要があります。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
主要金融機関の団信条件を比較する
アパートローンの団信は、金融機関によって「必須」「原則加入」「任意」「不可」の扱いが分かれ、保険料の負担者や加入上限額も異なります。これは住宅ローンとの重要な違いです。同じ物件であっても、銀行によって金利や融資期間、団信の条件が変わり、投資家ごとに通る銀行と通らない銀行が明確に分かれます。まずは主要な金融機関の団信条件を一覧で確認してみましょう。
| 金融機関 | 団信の扱い | 金利上乗せ | 保険料負担 | 加入上限 |
|---|---|---|---|---|
| 三井住友銀行 | 任意加入 | 年0.3% | 本人(上乗せ) | 3億円 |
| スルガ銀行 | 原則加入 | なし | 銀行負担 | 3億円 |
| 北海道銀行 | 希望制 | 所定 | 本人 | 各3億円・通算6億円 |
| 福岡中央銀行 | 任意加入 | 年0.3% | 本人(上乗せ) | ― |
| 伊達信用金庫 | 任意加入 | 年0.30% | 本人(上乗せ) | 8,000万円 |
| 室蘭信用金庫 | 希望制 | 年0.3% | 本人(上乗せ) | 8,000万円 |
| SMBC信託銀行 | 指定加入 | なし | 銀行負担 | 主契約2億円 |
この表から読み取れるのは、団信の負担形式が大きく二つに分かれるという事実です。三井住友銀行のアパートローンでは団信は任意加入で、加入する場合は融資利率に年0.3%が上乗せされ、加入金額の上限は3億円とされています(出典:三井住友銀行アパートローン商品案内)。福岡中央銀行のアパートローンVも、団信なしの金利に対して団信加入時は一律で年0.3%上乗せとなる仕組みを公開しています(出典:福岡中央銀行公式サイト)。一方で、スルガ銀行の投資用不動産ローンは団信が原則加入でありながら保険料は銀行負担であり、保証人も原則不要とされています(出典:スルガ銀行商品概要説明書)。SMBC信託銀行プレスティアの不動産投資ローンも、団信は銀行指定加入で主契約の保険料は銀行が負担する仕組みです(出典:SMBC信託銀行金利プラン)。
ここで重要なのは、上乗せゼロの銀行負担型は、同じ表面金利でも実質的な借入コストが低いという点です。任意型の商品では、金利の安さだけで判断すると団信の上乗せ分を見落としかねません。表面的な金利ではなく、団信の負担形式まで含めてトータルで比較することが欠かせません。
加入上限額と年齢条件に注意する
見落としやすいのが団信の加入上限額です。保障できる金額には上限があり、融資額がこれを超えると超過部分は保障対象外になります。伊達信用金庫や室蘭信用金庫では団信の上限が8,000万円に設定されているため、1億円の融資を受けても8,000万円分までしか保障されない計算です。北海道銀行は死亡・高度障害団信やがん保障特約付団信を各3億円以内・通算6億円以内まで用意しており、大型の融資にも対応しやすい設計です(出典:北海道銀行アパートローン商品案内)。スルガ銀行では融資は最高10億円まで可能ですが、団信付きの申込は個人に限られ、団信付きの上限は3億円とされています(出典:スルガ銀行)。大型物件では、上限を超える部分を別の保険で補うか、融資を複数本に分けるといった工夫が必要になります。
年齢条件も各行で差があります。三井住友銀行では借入時満18歳以上満70歳の誕生日まで、完済時満80歳の誕生日までが加入条件です。上限年齢が数歳異なるだけで加入できるかどうかが決まることもあるため、年齢が高めの方は特に事前確認が重要です。50代後半から60代になると新規加入が難しくなるケースがあるため、若いうちに複数物件を取得して団信に加入しておくという戦略も有効です。
団信の保険料はどう決まるのか
団信の保険料は、通常の生命保険とは異なる仕組みで計算されます。多くの金融機関では融資金利に上乗せする形で保険料を徴収しており、基本的な団信であれば金利に0.3%程度が加算されるのが一般的です。具体的な数字で考えてみましょう。3,000万円を25年返済・金利2.0%で借りた場合、月々の返済額は約12万7,000円です。これに団信の金利上乗せ0.3%が加わると実質金利は2.3%となり、月々の返済額は約13万2,000円に増加します。年間では約6万円、25年間では総額約150万円を支払う計算になります。こうした負担を事前に把握した上で収益計画を立てることが大切です。
一部のノンバンクでは、同一プランで団信付保型と付保無し型を並べ、両者の金利差を明示しているケースもあります。たとえばアプラスの条件表では、団信を付けるかどうかでおおむね0.40%の金利差が生じると整理されています(出典:アプラスローン条件表)。こうした比較表があると、団信のコストを具体的に把握しやすくなります。
税務上の取り扱いについても理解しておきましょう。団信の保険料は所得税法上、必要経費として認められていません。ただし、金利として支払っている部分は借入金利子として経費計上できるため、確定申告の際には適切に区分して処理することが求められます。不明な点は税理士に相談しながら進めることをおすすめします。
団信に入らないという選択肢
団信が任意の商品では、あえて加入しないという選択肢も存在します。ただし、不加入が認められる場合には一定の条件が付くことが多い点に注意が必要です。金融機関によっては、不加入時に推定相続人や後継者を連帯保証人として追加で求めたり、融資上限や完済時年齢を引き下げたりする扱いがあります。団信非加入を確認する所定の念書の差入れを求められることもあります。
一方で、保証人を立てない代わりに金利が上乗せされるケースもあります。伊達信用金庫では団信加入時に年0.30%の上乗せがある一方、無保証人で借りる場合は融資利率に0.20%の上乗せが必要とされています。団信と保証人は別々の論点であり、どちらをどう組み合わせるかで条件が変わることを理解しておきましょう。
団信に入らない場合の代替手段としては、民間の収入保障保険や逓減定期保険があります。これらは残債の減少に合わせて保障額を下げられるため、団信に近い設計が可能です。健康体の方であれば、民間保険のほうが保険料の総額を抑えられるケースもあります。健康に自信があるなら民間保険、持病があるなら団信やワイド団信が有利になりやすいという傾向を押さえておくと判断しやすくなります。既に十分な生命保険に加入している場合や、短期での売却を前提とする場合、高齢で上乗せ負担が重い場合などは、不加入が合理的な選択となることもあります。
加入する・しないを判断する3つの基準
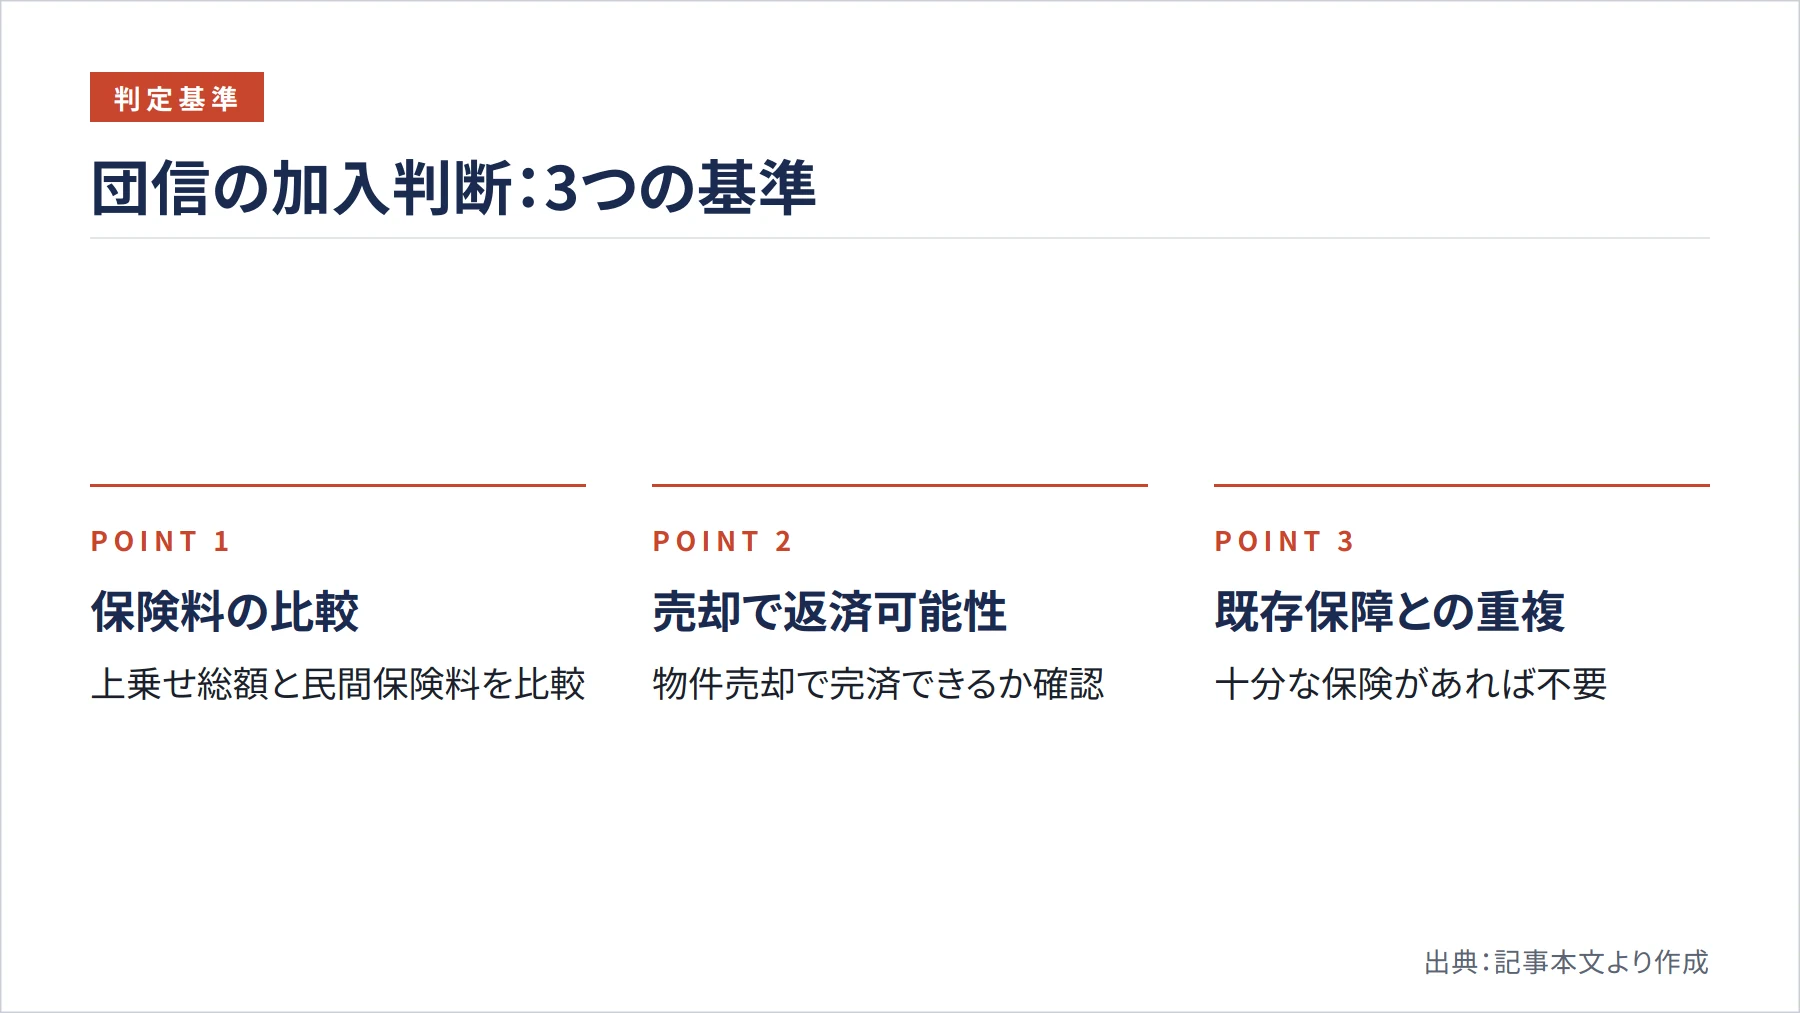
任意の商品で加入を迷ったときは、三つの基準で考えると整理できます。まず一つ目は、上乗せ金利の総額と民間保険の保険料総額の比較です。残高に上乗せ率と期間を掛けて団信のコストを算出し、同条件の定期保険や収入保障保険の保険料と見比べます。二つ目は、残債と物件の売却可能価格の差です。売却すれば完済できる状態であれば、万が一の際のリスクは限定的といえます。三つ目は、既存の生命保険や法人保険との重複、そして遺族の生活費や納税資金として必要な額です。すでに十分な保障がある場合は、団信を重ねる必要性は低くなります。
法人名義で借りる場合の団信
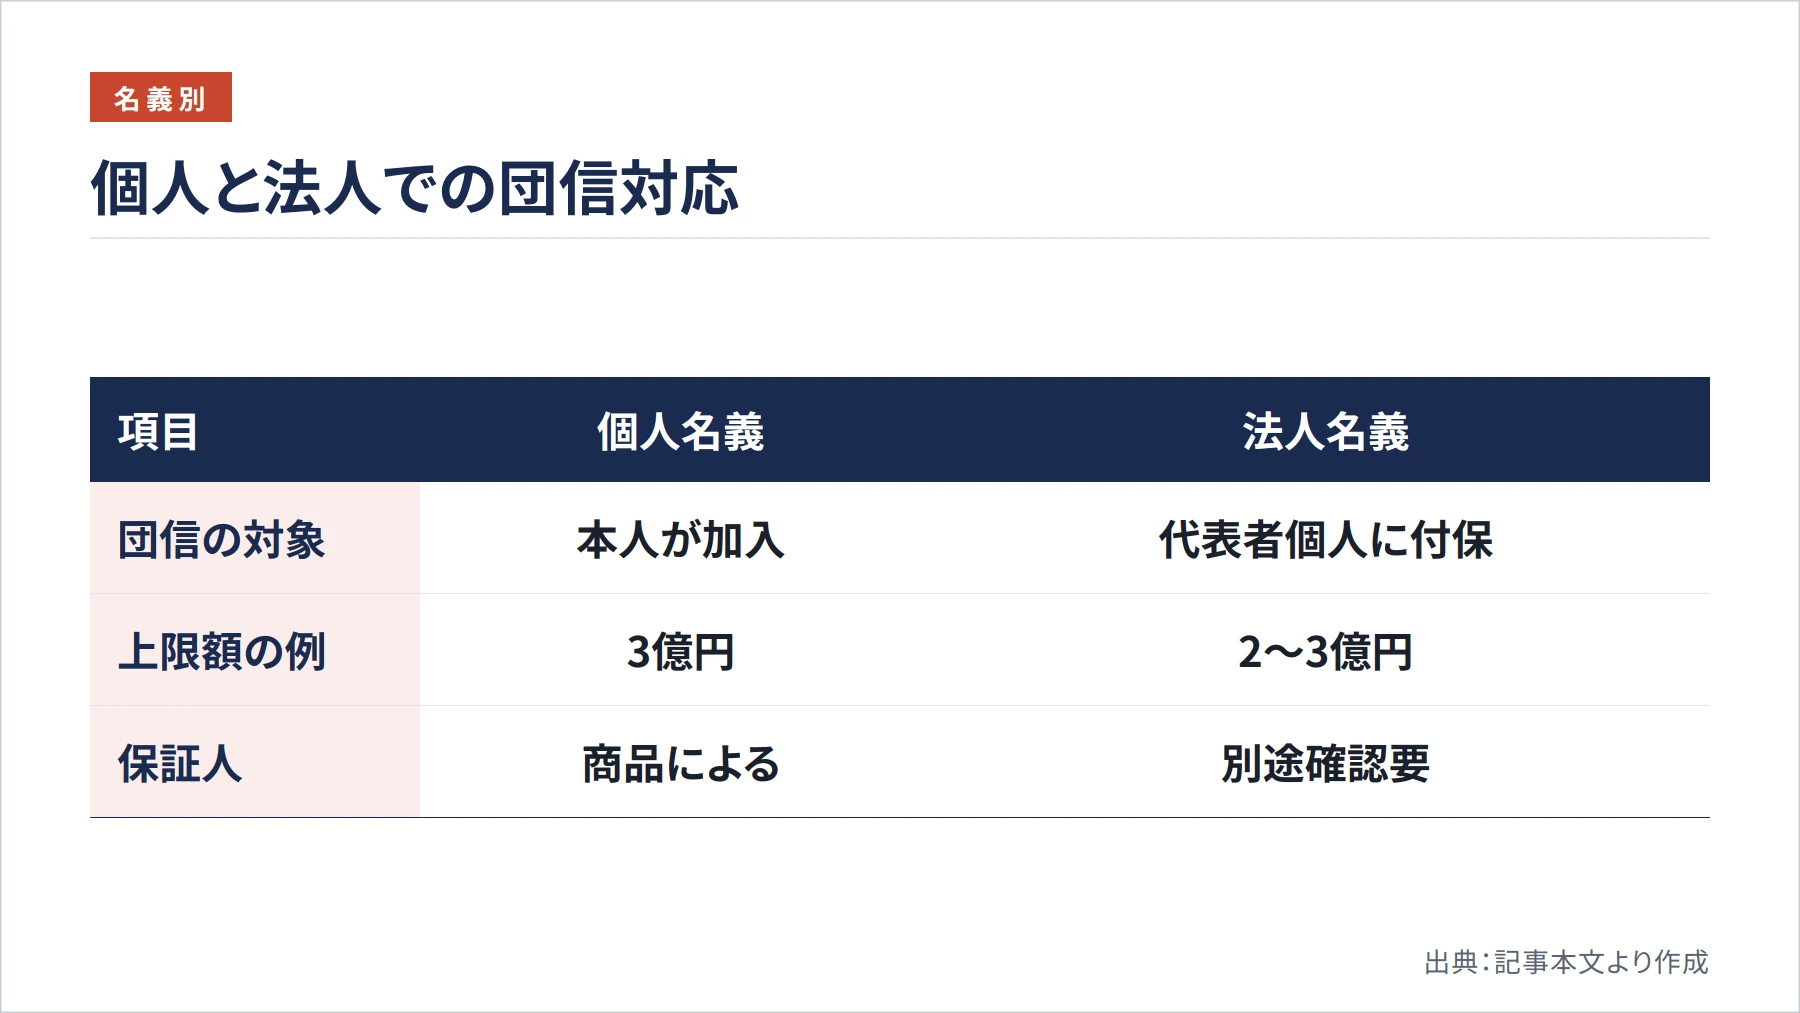
アパート投資では資産管理会社を設立し、法人名義で融資を受けるスキームも一般的です。この場合、団信の扱いが個人とは異なる点に注意が必要です。団信は被保険者である個人の生命に対する保険であるため、多くの商品では法人そのものには付保できず、代表者個人を被保険者とする形になります。
最近では法人借入に対応する商品も登場しています。SBJ銀行には、法人名義で借り入れながら代表者個人に団信を付保する賃貸用不動産ローンがあり、団信は最大2億円まで付保できます。基本の団信保険料は銀行が負担しますが、3大疾病保障特約を付ける場合は融資金利に年0.1%が上乗せされます(出典:SBJ銀行商品案内)。ただしこうした商品はまだ数が限られ、横並びの比較が難しいのが現状です。法人で団信を利用できない場合は、経営者保険としての逓減定期保険や収入保障保険を活用し、代表者の連帯保証と保障設計の整合を取ることが現実的な代替策となります。なお、個人名義から法人や資産管理会社へ物件を移す際には、借入の名義変更に伴って団信が外れるリスクがあるため、再加入の可否を事前に確認しておく必要があります。
団信の申込手続きと必要書類
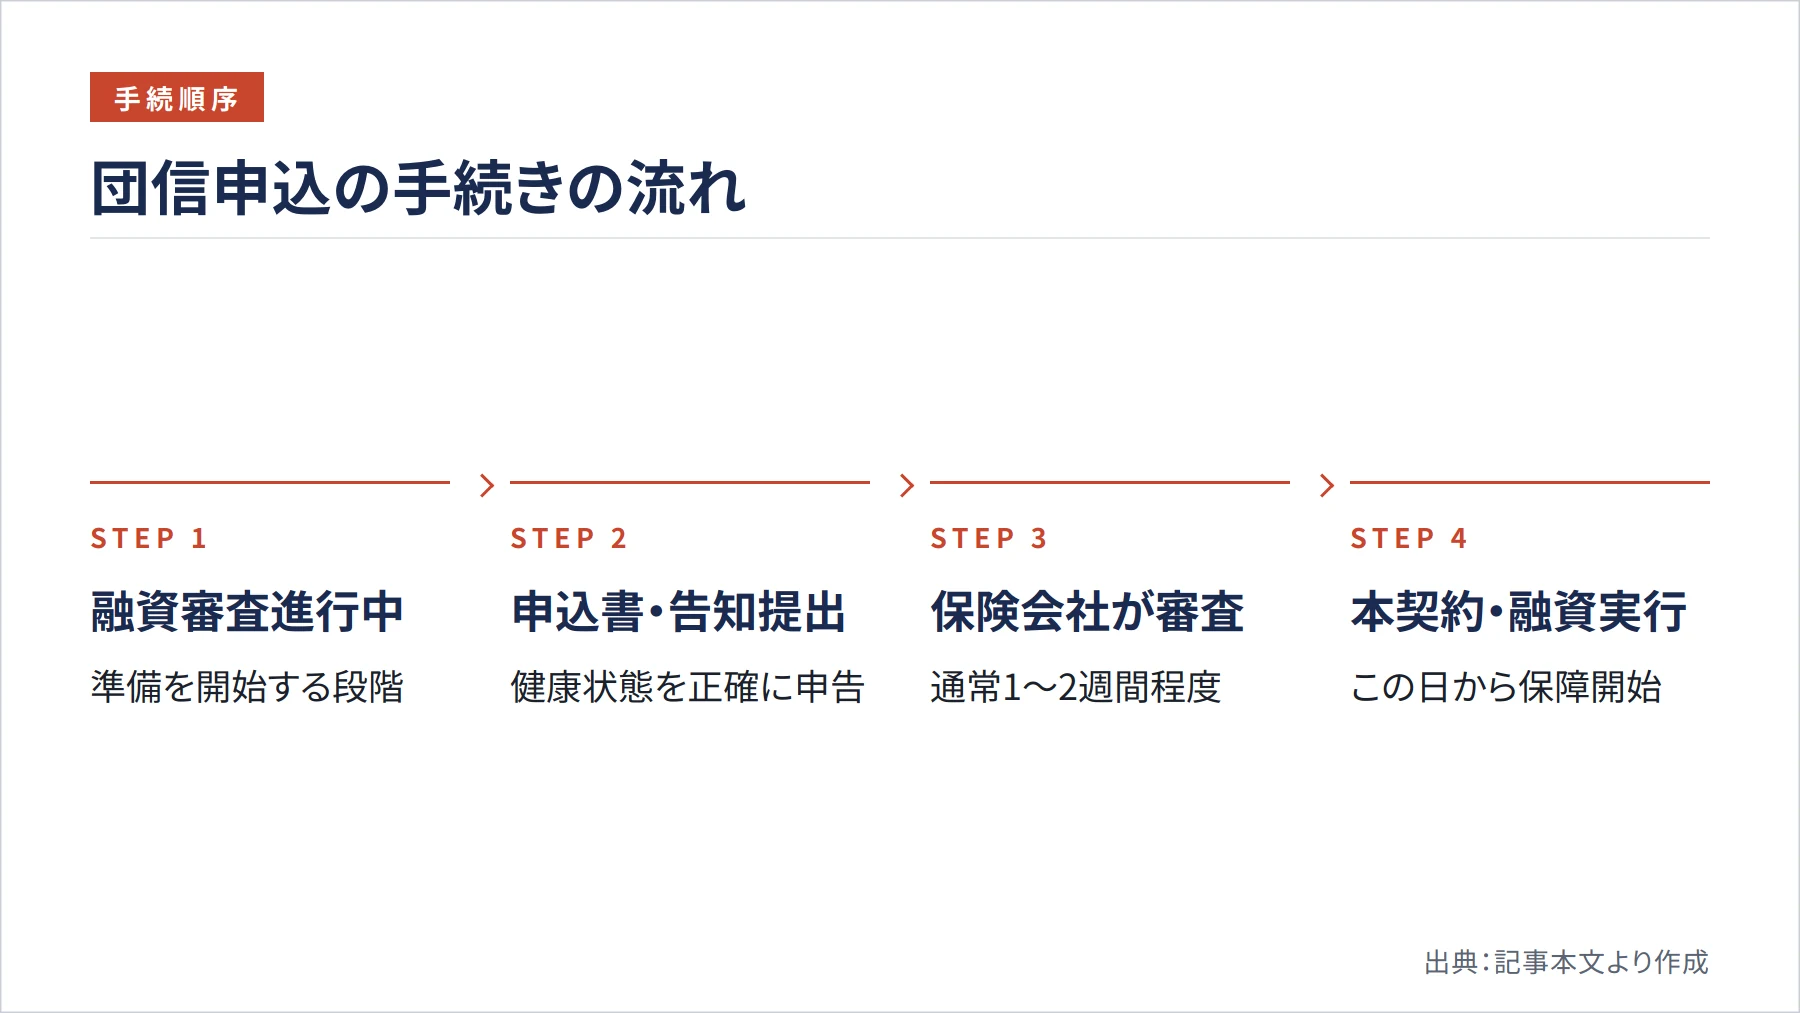
団信に加入するには、生命保険と同様に健康状態の告知と審査が必要です。手続きの流れを理解しておくことが、スムーズな物件取得への近道となります。一般的には、融資審査が進んだ段階で団信申込書兼告知書を提出し、保険会社が引受の可否を判断します。その後に金銭消費貸借契約を結び、融資が実行されるという順序です。
告知では、過去の病歴や現在の健康状態について正確に申告しなければなりません。入院歴や手術歴、継続的な投薬の有無などが質問され、融資額が一定以上になる場合には健康診断書の提出や医師の診査が求められることもあります。虚偽の申告をすると万が一の際に保険金が支払われない可能性があるため、必ず正直に答えることが重要です。審査期間は通常1〜2週間程度ですが、健康状態によっては追加の診断書を求められることもあるため、物件購入のスケジュールを逆算して早めに動くことをおすすめします。
見落としやすいのが保障開始のタイミングです。団信の保障は原則として融資実行日から開始されるため、契約前に万が一のことがあっても保障は適用されません。実行までの期間は無保障となる点を理解しておきましょう。また、借り換えや追加融資、法人化に伴う条件変更の際には、団信の再加入や再告知が必要になるケースがあります。年齢を重ねてからの再加入は条件が厳しくなることもあるため、慎重な判断が求められます。
持病がある場合とワイド団信
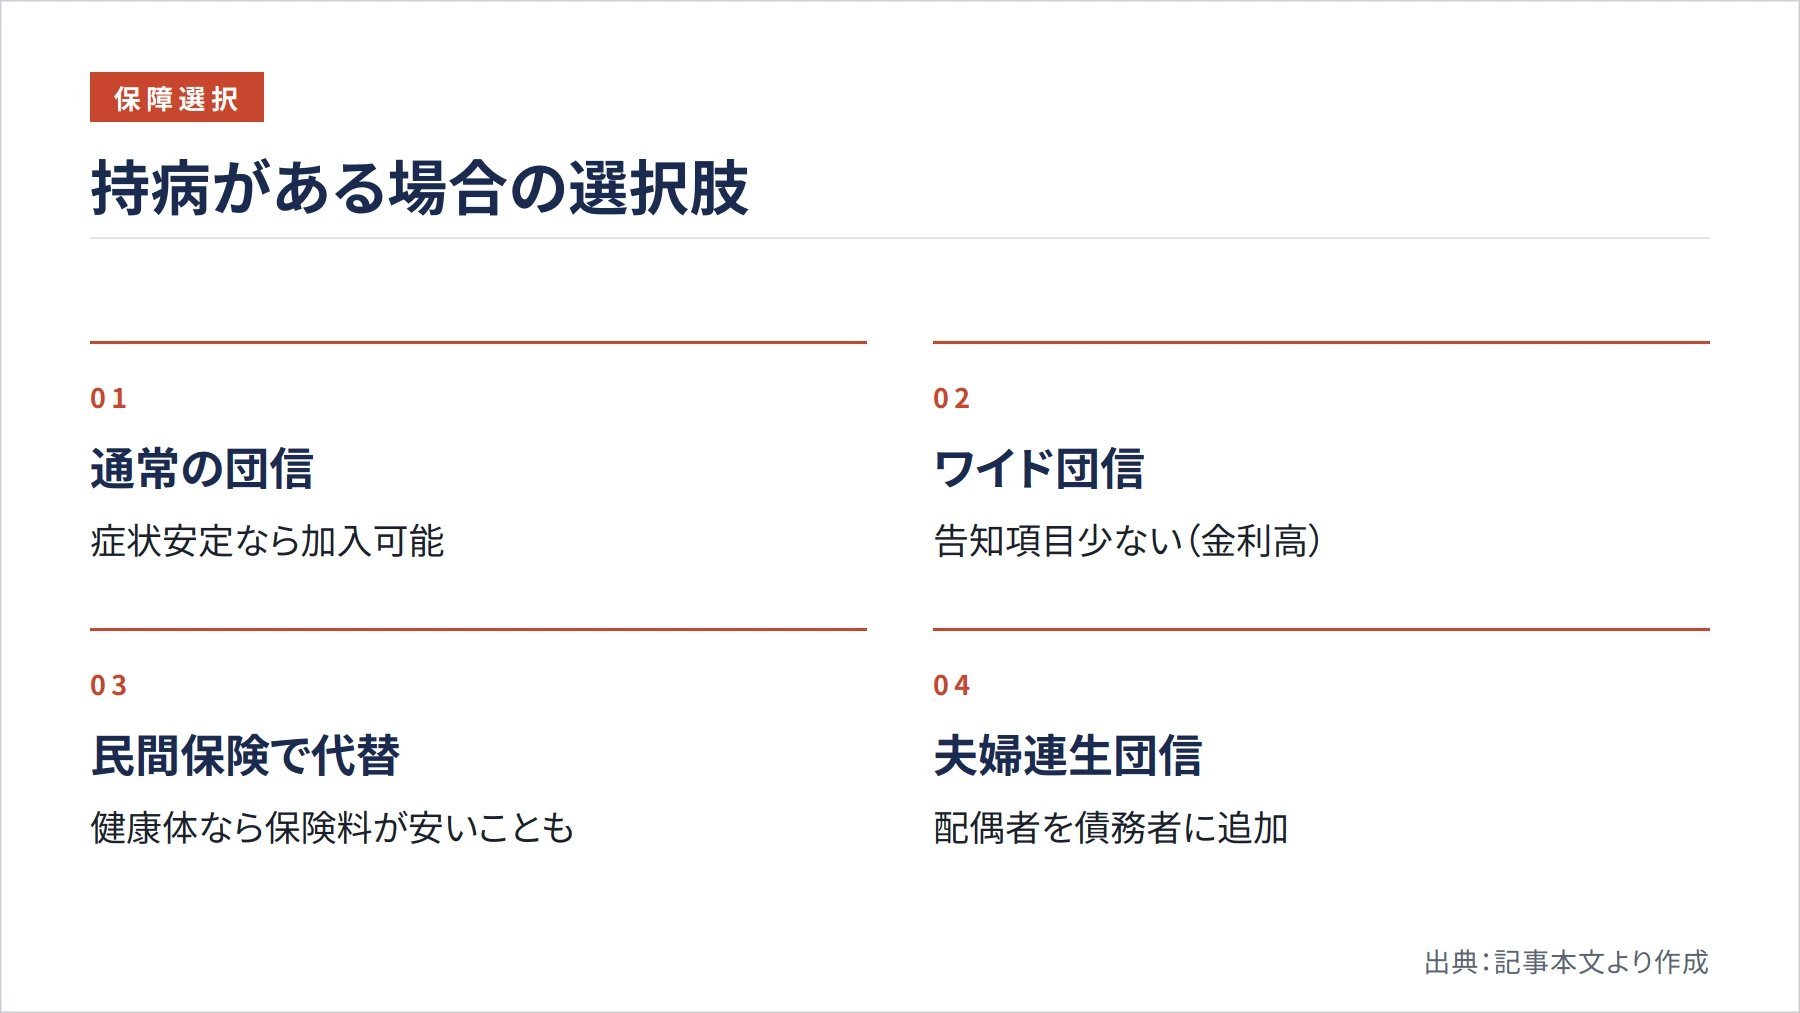
持病がある場合でも、必ずしも団信に加入できないわけではありません。症状が安定していれば加入できるケースもありますし、条件付きで加入できる場合もあります。健康状態に不安がある方向けには、告知項目が少ない「ワイド団信」を用意している金融機関もあります。ワイド団信は金利上乗せが通常より高くなりますが、加入のハードルは下がるというメリットがあります。
どうしても審査に通らなかった場合は、団信なしで融資を受けられる金融機関を探す方法のほか、配偶者を債務者に加える夫婦連生団信や、通常の生命保険で別途保障を確保する方法も選択肢となります。健康状態に不安がある方ほど、複数の金融機関を比較し、早めに加入可否を確認しておくことが重要です。
団信の種類と特約の選び方
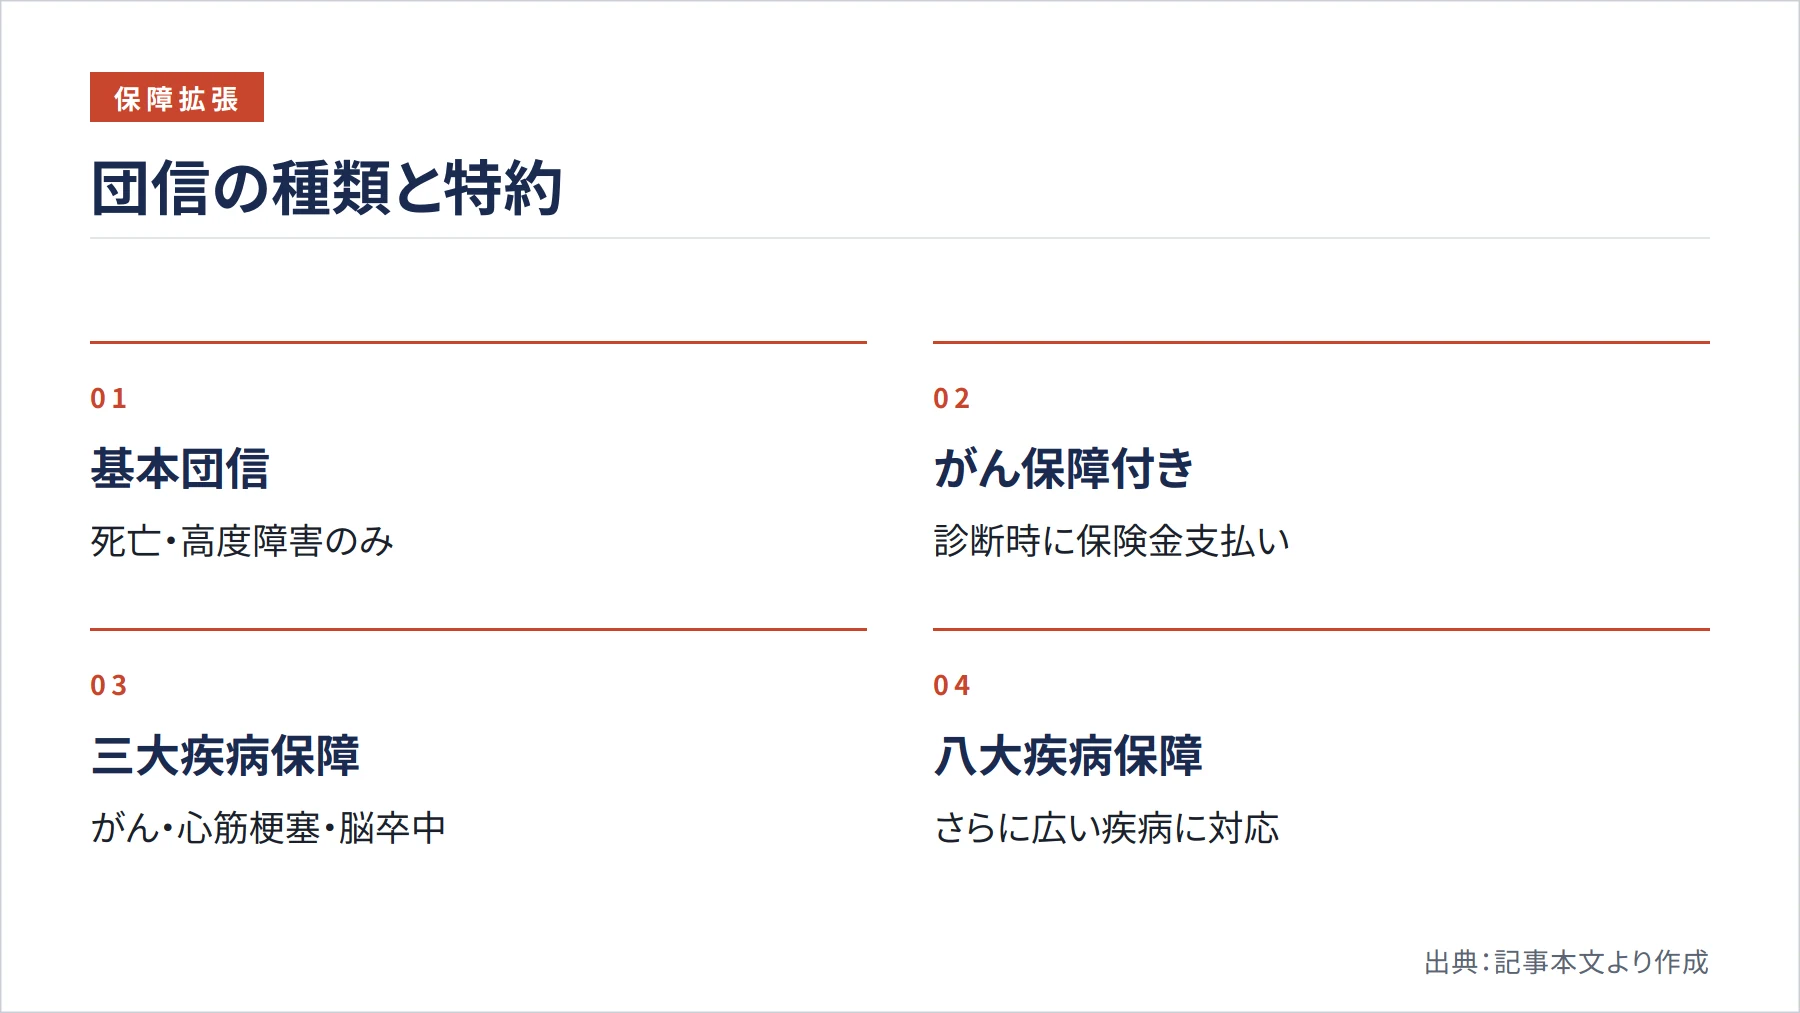
団信には基本的な死亡・高度障害保障に加えて、さまざまな特約を付けられます。近年注目を集めているのが、がん保障付き団信です。がんと診断された時点でローン残高の一定割合が保険金として支払われる仕組みで、治療中も家賃収入は継続するため、ローンが完済されれば治療に専念できる環境が整います。北海道銀行ではがん保障特約付団信を選択でき、SMBC信託銀行プレスティアでもがん保障特約を最大1億円まで付けられるとされています。
さらに、がん・急性心筋梗塞・脳卒中をカバーする三大疾病保障付き団信や、糖尿病や高血圧性疾患なども対象に含む八大疾病保障などの特約もあります。ただし、幅広い保障を選ぶほど金利の上乗せ幅が大きくなるため、既存の生命保険や医療保険との重複を避けることが重要です。すでに十分な保障がある場合は基本的な団信で足りることもあり、保険料の総額を比較しながら最も効率的な組み合わせを考えることが大切です。
木造アパートと周辺条件への理解
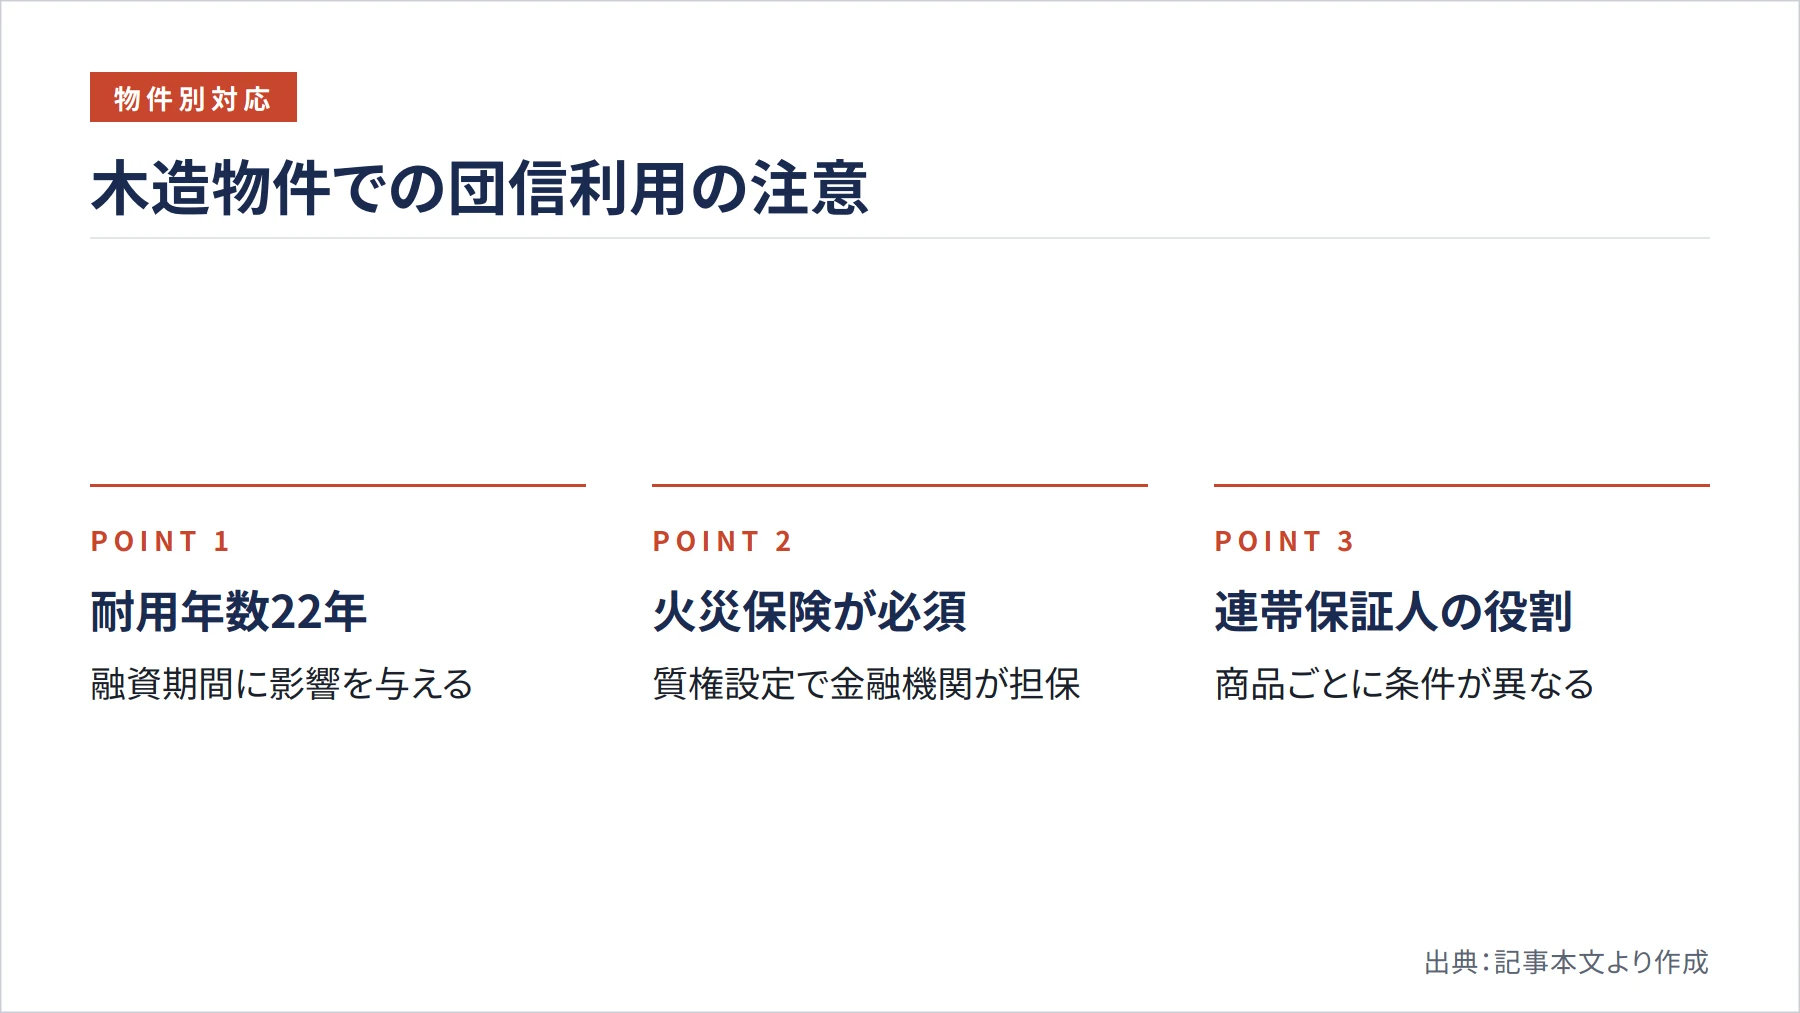
木造アパートで団信を利用する際には、構造による特有の条件を理解しておく必要があります。木造物件の法定耐用年数は22年と定められており、この耐用年数は融資期間の上限に影響を与えます。中古の木造物件では新築に比べて融資期間が短くなる傾向があり、融資期間と団信の加入可能期間は一体で設計されています。
団信とあわせて押さえておきたいのが、火災保険と連帯保証人の役割分担です。団信は債務者の人的リスクのみを担保するため、火災や地震による建物損壊には対応できません。多くの金融機関では火災保険への加入が実質的な融資条件となっており、質権の設定を求められることもあります。また、団信に加入しても連帯保証人が当然に免除されるわけではなく、保証人の要否は商品ごとに異なります。団信・火災保険・連帯保証人はそれぞれ守る対象が違うことを理解し、全体として過不足のない備えを整えることが重要です。
まとめ
アパートローンの団信は、単なる保険商品ではなく、総合的な資産形成戦略の重要な要素です。万が一の際に家族をローン返済の負担から守る役割に加えて、相続対策や長期的な資産保全の観点からも大きな意味を持ちます。
最大のポイントは、金融機関によって団信の条件が大きく異なるという事実です。三井住友銀行や福岡中央銀行のように0.3%上乗せの銀行もあれば、スルガ銀行やSMBC信託銀行のように保険料を銀行が負担する銀行もあります。年齢条件や加入上限、加入の義務、特約の有無を丁寧に比較し、任意の商品では民間保険との総額比較で加入可否を判断することが、最適な選択の出発点となります。
法人名義での扱いや申込の必要書類、保障開始のタイミング、火災保険や連帯保証人との役割分担まで理解しておけば、投資計画全体を見通した判断ができます。各金融機関の最新の条件は、公式の商品概要説明書で必ず確認してください。団信という保障制度を正しく味方につけることで、アパート投資をより安心して進められるでしょう。
