
この記事の結論
- 売却タイミングは「譲渡した年の1月1日時点で5年超保有か否か」で税率が大きく変わります。
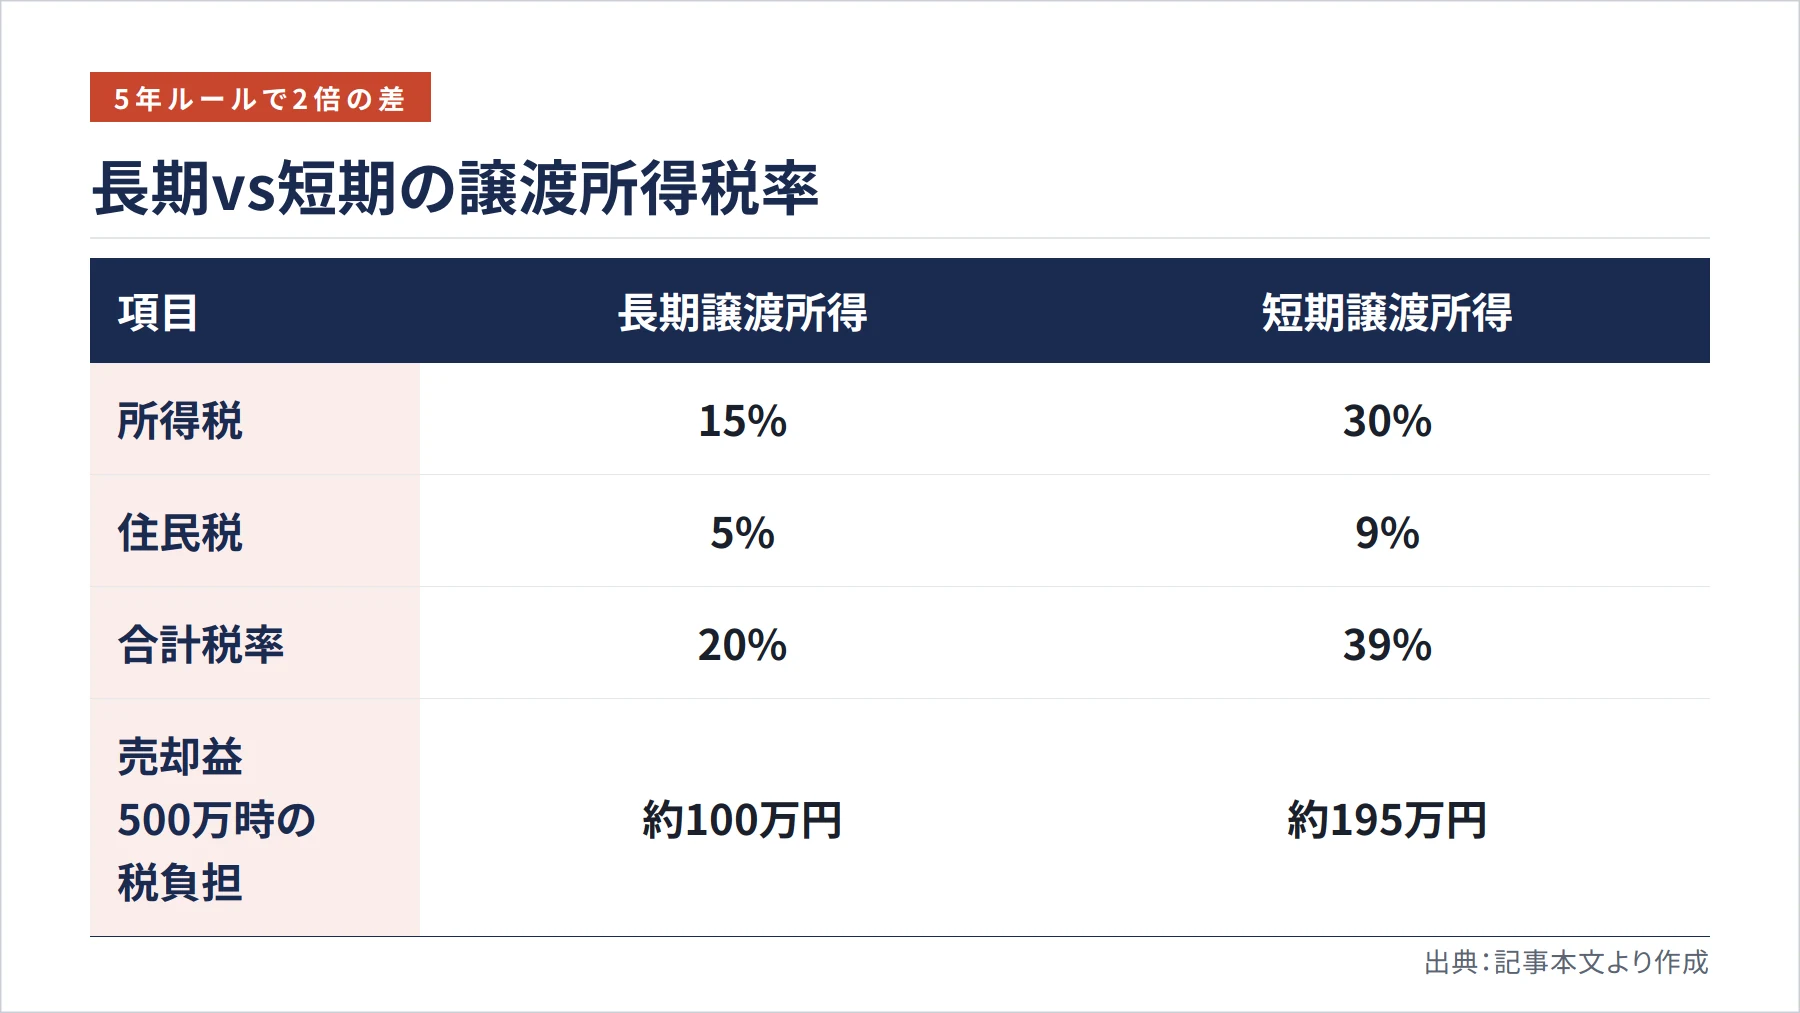
- 長期譲渡(5年超)なら所得税15%+住民税5%、短期(5年以下)なら所得税30%+住民税9%です。
- 投資用ワンルームには3,000万円特別控除は原則適用されないため、出口設計は税率区分の見極めが最重要です。
ワンルームマンション投資を続けていると、「そろそろ売り時かもしれない」と感じる瞬間が必ず訪れます。しかし、売却のタイミングを誤ると、手元に残る利益が想定より大幅に少なくなることがあります。その最大の要因が税金です。売却益に対してかかる譲渡所得税は、保有期間によって税率が2倍近く変わるため、タイミングの選び方が収益を左右します。この記事では、国税庁の公式情報をもとに、売却タイミングの判断基準から税金の計算方法、申告手続きまでをわかりやすく解説します。初めて売却を検討している方でも、読み終えたあとに「何を確認すればよいか」が明確になるよう構成しています。
売却タイミングを左右する「5年ルール」の正しい理解
ワンルームマンションを売却する際に最初に確認すべきなのは、保有期間が5年を超えているかどうかです。ただし、この「5年」の数え方には多くの人が誤解しやすい落とし穴があります。
重要なのは、単純に購入から5年が経過したかどうかではなく、「譲渡した年の1月1日現在」の所有期間で判定するという点です(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm)。たとえば2021年3月に購入した物件を2026年2月に売却した場合、引渡日が属する年の1月1日(2026年1月1日)時点での所有期間は約4年10ヶ月となり、5年以下の「短期譲渡所得」として扱われます。同じ物件を2026年中に売却する場合、売却が1月であっても12月であっても、判定基準日である2026年1月1日時点の所有期間は変わらず約4年10ヶ月のままであるため、常に「短期譲渡所得」として扱われます。長期譲渡所得として扱われるには、判定基準日が2027年1月1日となる2027年中まで売却を待つ必要があります。つまり税率区分を左右するのは売却する「月」ではなく、売却する「年」そのものなのです。
長期譲渡所得の税率は所得税15%・住民税5%の合計20%(別途復興特別所得税あり)であるのに対し、短期譲渡所得の税率は所得税30%・住民税9%の合計39%(同)と、約2倍の差があります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm)。売却益が500万円あった場合、長期なら税負担は約100万円、短期なら約195万円と、その差は約95万円にもなります。年末年始をまたぐ売却では、引渡日と契約締結日のどちらを「譲渡日」とするかによっても税年帰属が変わるため、税理士への事前相談が特に重要です。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
譲渡所得の正しい計算方法と「取得費」の注意点
売却益にかかる税金を正確に把握するには、譲渡所得の計算構造を理解する必要があります。譲渡所得は「譲渡価額-取得費-譲渡費用」で計算されますが、投資用ワンルームには特有の注意点があります。
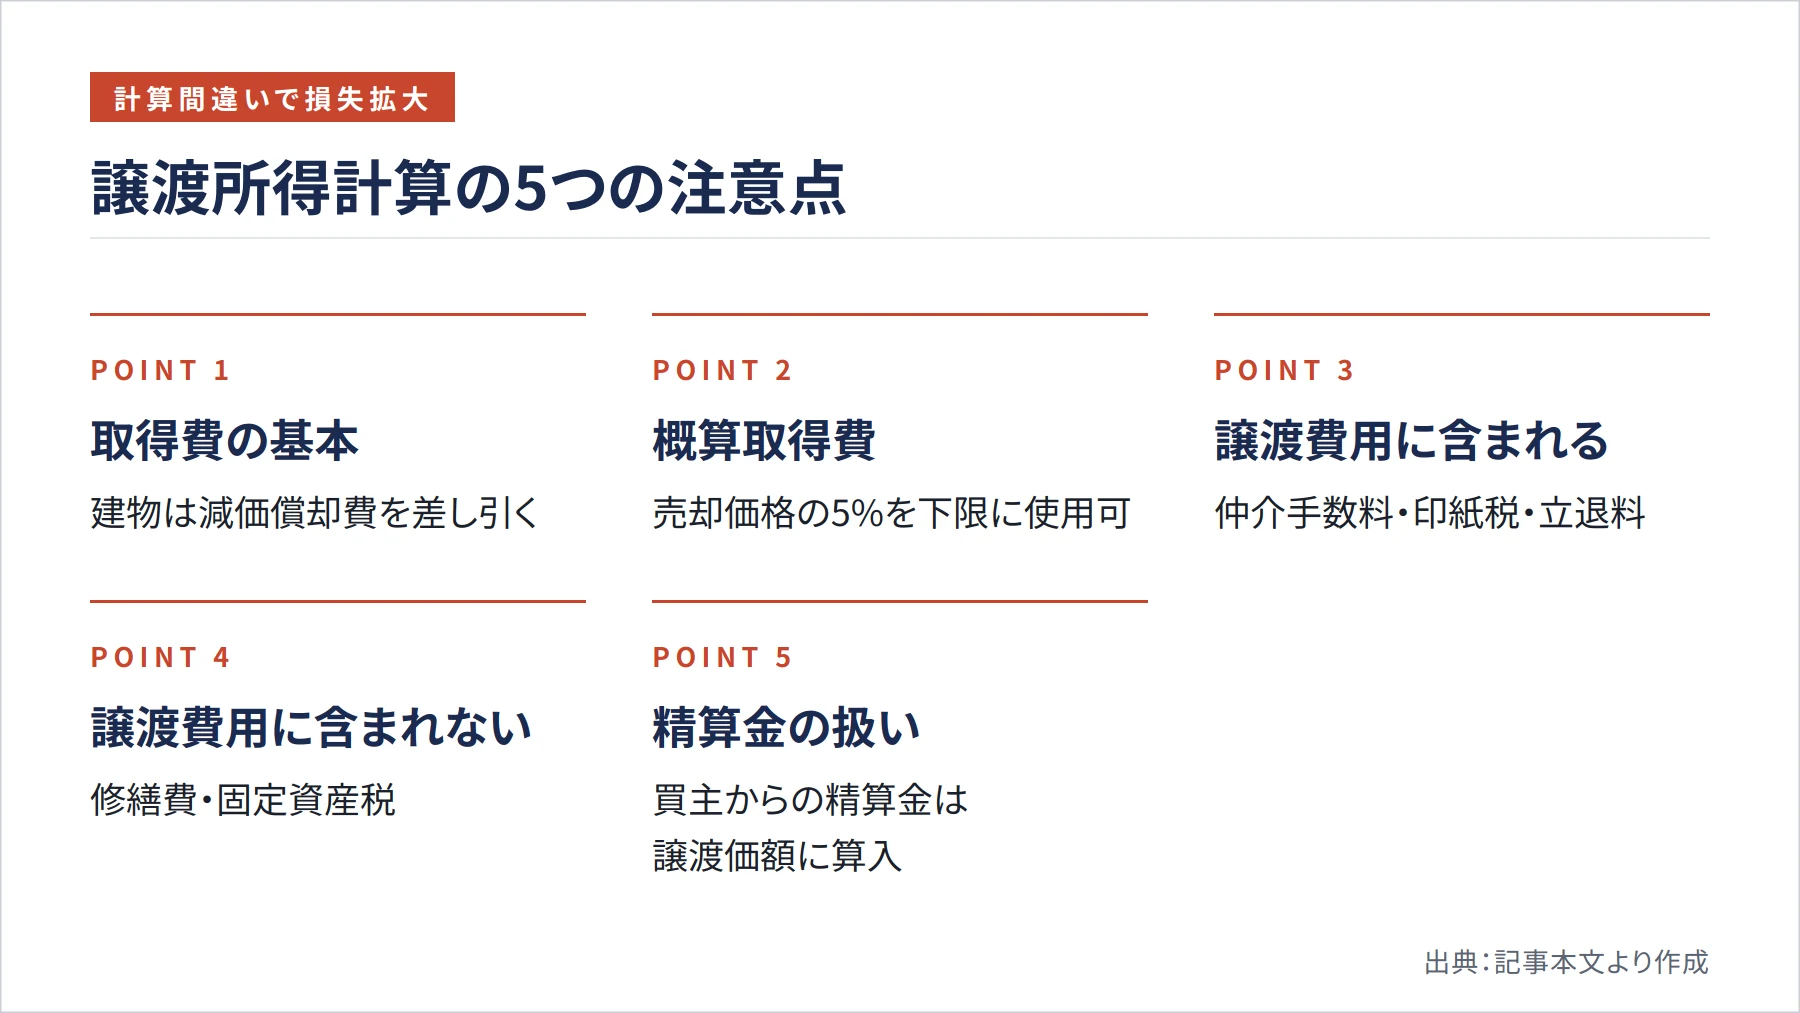
まず取得費について理解しておきたいのは、購入価格をそのまま取得費にできるわけではないという点です。建物部分については、所有期間中に計上した減価償却費相当額を購入代金から差し引いた金額が取得費となります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3252.htm)。賃貸運用中に減価償却費を経費として計上してきた分だけ、売却時の取得費が目減りするため、結果として譲渡益が大きくなりやすい構造になっています。長期保有ほど減価償却の累積額が増えるため、この点は事前にシミュレーションしておくことが大切です。
取得費が不明な場合や、実際の取得費が売却価格の5%を下回る場合は、売却価格の5%相当額を概算取得費として使うことができます(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm)。ただし、購入時の売買契約書や領収書が手元にある場合は、実額と概算のどちらが有利かを比較してから選択することが重要です。購入時の書類は売却まで大切に保管しておきましょう。
譲渡費用として差し引けるのは、売るために直接かかった費用に限られます。具体的には仲介手数料・売主負担の印紙税・立退料・取壊し費用などが対象です。一方、修繕費や固定資産税といった維持管理費は譲渡費用に含められません(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3255.htm)。また、買主から受け取る固定資産税・都市計画税の精算金は譲渡価額に算入される点も見落としがちなポイントです。
投資用ワンルームと3,000万円特別控除の関係
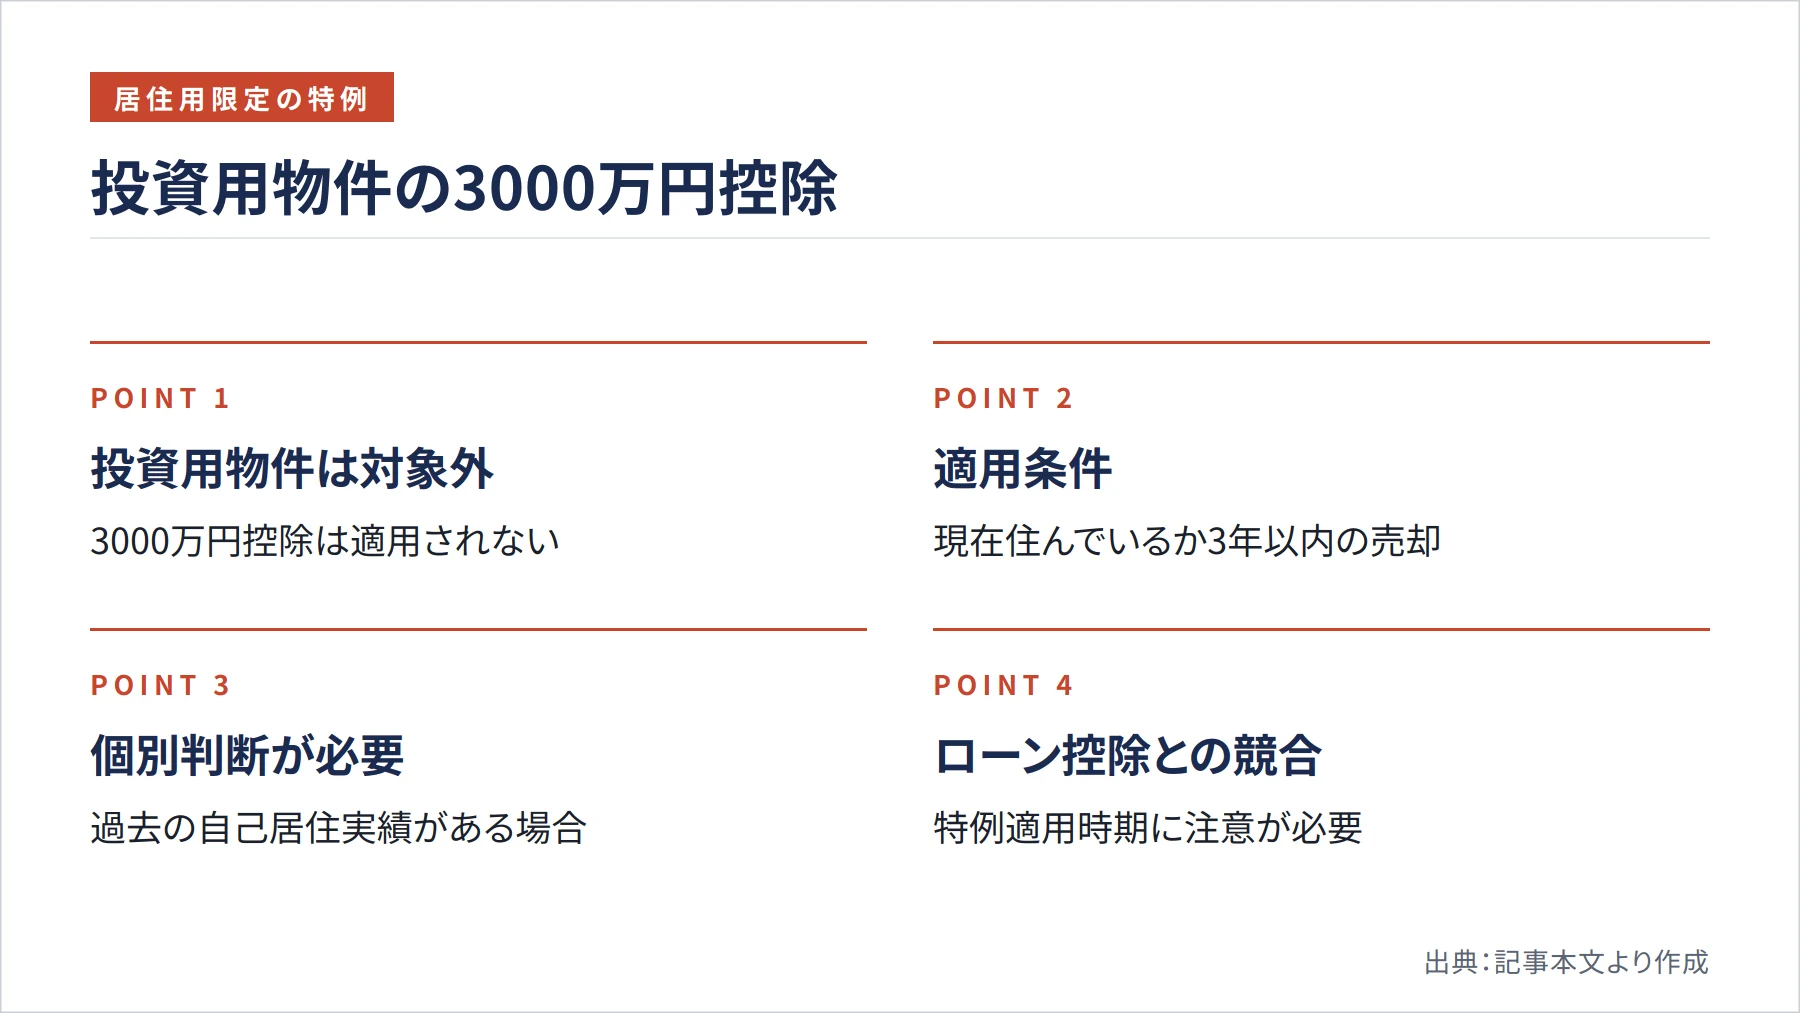
マイホームを売却した際に利用できる「3,000万円特別控除」は、不動産売却の税負担を大幅に軽減できる強力な特例です。しかし、国税庁によると、3,000万円特別控除は、原則として居住用財産の譲渡が対象であり、賃貸運用中の投資用ワンルームは通常は居住用に該当せず適用されません。
この特例が適用されるのは、現に自分が住んでいる家屋、または住まなくなってから3年を経過する日の属する年の12月31日までに売る以前の居住用家屋などに限られます(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm)。賃借人が入居しているオーナーチェンジ物件は、この要件を満たすことが難しいため、3,000万円特別控除を前提とした出口設計は避けるべきです。
なお、過去に自己居住していた物件を後から賃貸に転用したケースでは、住まなくなった時期によっては特例の対象になる可能性もあります。ただし、この判断は個別の事情によって大きく異なるため、必ず税理士や税務署に確認することをお勧めします。また、仮に特例を使う場合は、住宅ローン控除との関係にも注意が必要です。特例を適用した年やその前後の年には、住宅ローン控除を受けられない場合があります。
売却を成功させるための市況確認と仲介手数料の知識
税金対策と並んで重要なのが、売却価格を適切に設定することです。不動産市況は時期によって変動するため、売り出し前に最新の市況情報を確認することが重要です。
売り出し価格の妥当性を確認するには、国土交通省の「不動産情報ライブラリ」で取引価格情報や成約価格情報を横断的に調べる方法が有効です(国土交通省 https://www.mlit.go.jp/totikensangyo/const/1_6_bf_000013.html)。自分の物件と条件が近い事例を複数確認することで、相場感をつかむことができます。
仲介手数料については、法令で上限が定められています。国土交通省によると、売買価格が400万円超の場合、依頼者一方から受け取れる上限は「売買価格×3%+6万円+消費税」です(国土交通省告示 https://www.mlit.go.jp/tochi_fudousan_kensetsugyo/const/content/001750143.pdf)。たとえば売買価格1,000万円の場合、仲介手数料の上限は税込39.6万円です。この金額は譲渡費用として取得費から差し引けるため、売却コストの全体像を把握しておくことが大切です。
また、専任媒介契約でREINSに登録された物件は、売主自身がステータスを確認できる機能があります。「公開中」「書面による購入申込みあり」「売主都合で一時停止中」の3区分で状況を把握できるため、仲介業者任せにせず積極的に情報を確認する姿勢が重要です。
まとめ
ワンルームマンション投資の売却では、税金対策とタイミングの見極めが手取り収益を大きく左右します。まず確認すべきは「譲渡した年の1月1日時点での所有期間が5年を超えているか」という点で、これによって税率が大きく変わります。次に、減価償却費を差し引いた正確な取得費の把握と、譲渡費用の適切な計上が重要です。投資用ワンルームには3,000万円特別控除が原則適用されないことも、必ず念頭に置いておきましょう。
確定申告は、売却した年の翌年2月16日から3月15日までが申告期限です(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3102.htm)。購入時の契約書や領収書を今のうちに整理し、売却前に税理士へ相談することで、想定外の税負担を防ぐことができます。市況を見ながら焦らず準備を進めることが、投資の出口を成功させる第一歩です。
参考文献・出典
- 国税庁 No.1440 譲渡所得(土地や建物を譲渡したとき) — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1440.htm
- 国税庁 No.3208 長期譲渡所得の税額の計算 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
- 国税庁 No.3211 短期譲渡所得の税額の計算 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
- 国税庁 No.3252 取得費となるもの — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3252.htm
- 国税庁 No.3255 譲渡費用となるもの — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3255.htm
- 国税庁 No.3258 取得費が分からないとき — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm
- 国税庁 No.3302 マイホームを売ったときの特例 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm
- 国税庁 No.3102 譲渡所得の申告期限 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3102.htm
- 国税庁 確定申告書等作成コーナー 入力に必要な書類 — https://www.keisan.nta.go.jp/r7yokuaru/ocat3/ocat32/cid1012.html
- 国土交通省 消費者の皆様向け 不動産取引に関するお知らせ — https://www.mlit.go.jp/totikensangyo/const/1_6_bf_000013.html
- 国土交通省 宅地建物取引業者が受けることができる報酬の額(告示) — https://www.mlit.go.jp/tochi_fudousan_kensetsugyo/const/content/001750143.pdf
- 東急リバブル 不動産エコノミストが読み解くマーケット情報 Vol.38 — https://www.livable.co.jp/fudosan-toushi/propertista/column/index38.html
