
この記事の結論
- 日本銀行によると、2026年6月に政策金利を0.75%程度から1.0%程度へ引き上げており、不動産投資ローン金利も上昇傾向にあります。
- 2026年10月時点で銀行の投資用ローン変動金利は実務レンジで2.0〜5.0%超と幅広く、金融機関ごとに条件が大きく異なります。
- 金利上昇局面では返済シミュレーションを保守的に見直し、固定金利や繰り上げ返済の活用を検討することが重要です。
不動産投資を検討している方や、すでに物件を保有している方にとって、2026年の金利動向は見逃せないテーマです。日本銀行が政策金利を段階的に引き上げるなか、「自分のローン金利はこれからどうなるのか」「新規で借りるなら今が適切なのか」と不安を感じている方も多いのではないでしょうか。この記事では、2026年の政策金利の推移から主要金融機関の実際の金利水準、そして金利上昇局面での具体的な対策まで、初心者にも理解しやすい形で解説します。正確な情報をもとに、冷静な判断ができるよう一緒に整理していきましょう。
2026年の政策金利はどう動いたか

まず押さえておきたいのは、不動産投資ローン金利の大本となる日本銀行の政策金利の動きです。日本銀行は2026年に入ってから、段階的な利上げを続けています。
2026年1月23日時点では、無担保コール翌日物金利の誘導目標は0.75%程度でした(日本銀行)。その後、同年6月16日に1.0%程度へ引き上げられ、翌6月17日から適用されました(日本銀行)。さらに9月18日には1.25%程度への追加利上げが決定され、9月24日から適用されています(日本銀行)。つまり、2026年の約9か月間で政策金利は0.5ポイント上昇したことになります。
この動きが不動産投資ローンに直結する理由は、変動金利型ローンの基準となる短期プライムレートが政策金利に連動しやすい仕組みになっているためです。たとえばオリックス銀行の場合、2026年10月1日現在の短期プライムレートは年2.675%となっており(オリックス銀行)、これが変動金利型商品の基準金利として機能しています。政策金利が上がれば、こうした基準金利も追随して上昇し、最終的に借り手の返済額に影響を与えます。
金利上昇のペースは今後も続くかどうか、現時点では確実なことは言えません。ただ、少なくとも2026年内の動向を見る限り、低金利時代が終わりを迎えつつあることは明らかです。不動産投資家にとって、この変化を正確に把握することが今後の戦略を立てる第一歩となります。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
主要金融機関の投資用ローン金利水準
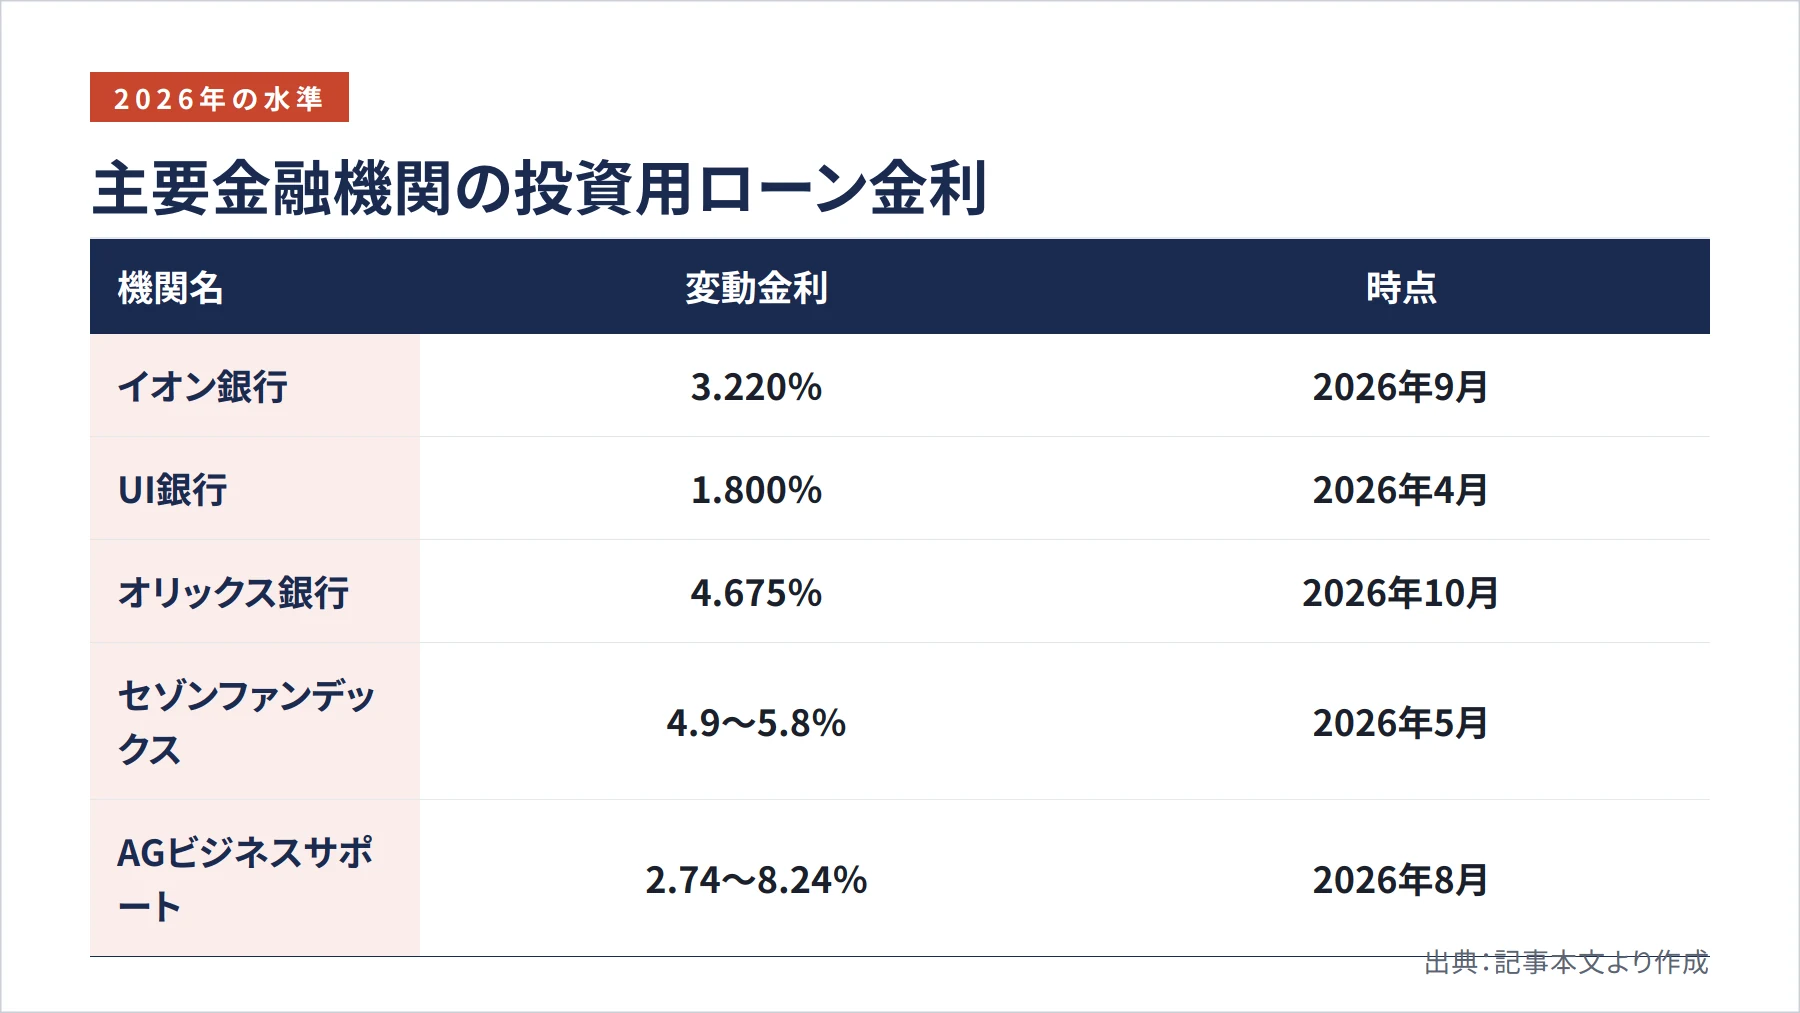
政策金利の動きを受けて、各金融機関の投資用ローン金利も着実に上昇しています。ここでは、公式情報が確認できる主要な金融機関の金利水準を整理します。
イオン銀行の投資用マンションローンは、2026年1月時点の変動金利(店頭表示)が2.870%でしたが、2026年5月1日に3.220%へ0.350ポイント引き上げられました(イオン銀行)。同年9月時点でも3.220%が維持されており、年初と比べると明確な上昇が確認できます。UI銀行も2026年4月1日に投資用不動産ローンの基準金利を1.550%から1.800%へ0.250ポイント引き上げており(UI銀行)、以降は毎年4月1日と10月1日に見直す運用となっています。
オリックス銀行の変動金利型の店頭表示金利は、2026年10月1日現在で年4.675%です(オリックス銀行)。ただし、これは店頭表示金利であり、実際の適用金利は借り手の属性や物件条件によって異なります。参考情報として、Wealth Agentの2026年版比較(2026年7月5日時点)では、オリックス銀行の実務レンジは2.6〜2.8%程度とされており、属性と物件次第で変動するとされています。
ノンバンク系に目を向けると、セゾンファンデックスの不動産投資ローンは2026年5月時点で団信なし変動4.4〜5.2%、団信あり変動4.9〜5.8%となっています(セゾンファンデックス)。AGビジネスサポートは2026年8月時点で固定2.49〜7.99%、変動2.74〜8.24%と幅広い設定です(AGビジネスサポート)。ノンバンク系は銀行より金利が高い傾向がありますが、審査の柔軟性が高く、銀行融資が難しいケースでも対応できる場合があります。
金融機関ごとの融資条件の違いを理解する
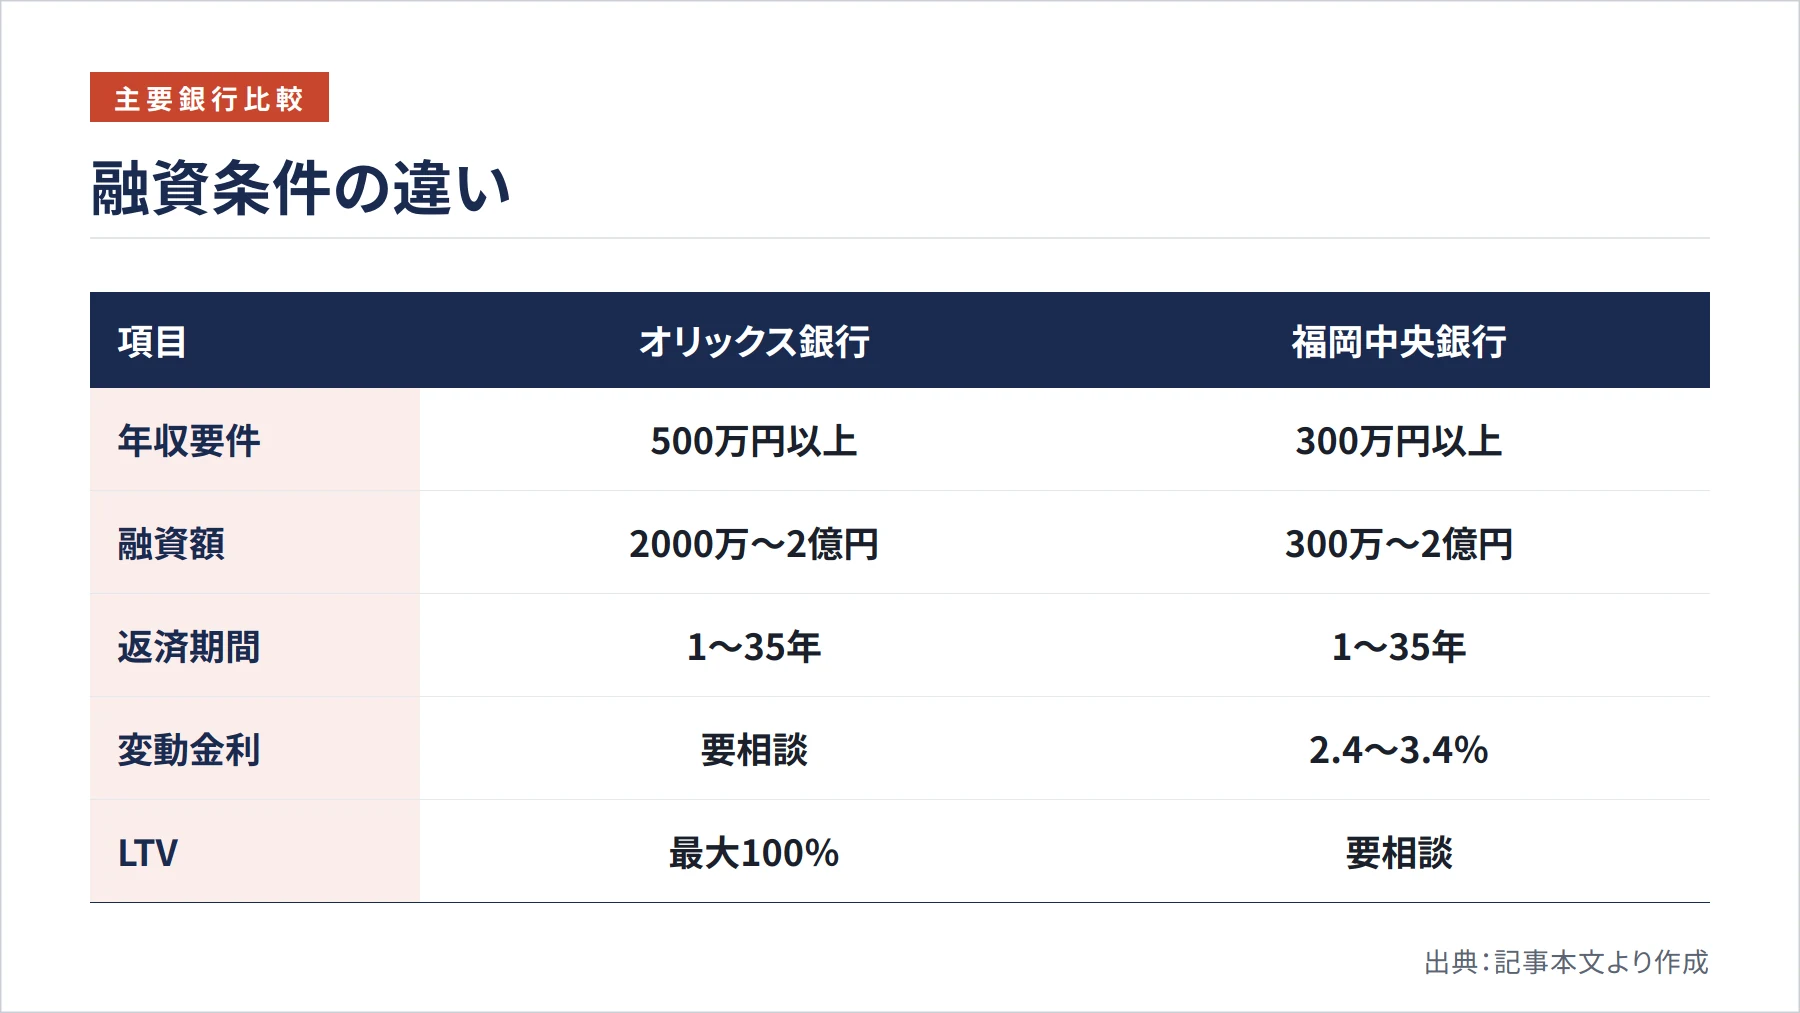
金利水準だけでなく、融資条件の違いも投資判断に大きく影響します。各金融機関の条件を比較することで、自分に合った借り入れ先を見つけやすくなります。
オリックス銀行の不動産投資ローンは、原則として前年度税込年収500万円以上、借入額2,000万円以上2億円以内、返済期間1年以上35年以内という条件が設定されています(オリックス銀行)。また、取扱事務手数料は借入金額の2.20%(税込)以内とされており、初期費用として見込んでおく必要があります。団体信用生命保険(団信)の保険料は銀行負担ですが、選択する団信の種類によっては金利の上乗せが発生する場合があります。
福岡中央銀行のアパートローンVは、年収300万円以上から申し込みが可能で、融資額は300万円以上2億円以内、期間は1年以上35年以内です(福岡中央銀行)。2026年10月1日現在の金利は、保証料一括払いタイプで年2.40%、保証料分割払いタイプで年2.70〜3.40%となっており、団信加入時はさらに0.3ポイント上乗せされます。対象物件は賃貸専用共同住宅4戸以上などの条件があるため、物件の種別によっては利用できない場合もあります。
融資条件は金利だけでなく、LTV(物件価格に対する融資割合)・融資期間・事務手数料を総合的に比較することが、実質的なコスト計算の鍵です。参考情報として、Wealth Agentの2026年版比較では、auじぶん銀行のLTVは最大95%、オリックス銀行は最大100%、りそな銀行は70〜80%程度とされています(Wealth Agent、2026年7月5日時点)。ただし、これらの数値は属性や物件条件によって変動するため、あくまで目安として捉えてください。
変動金利の仕組みと金利上昇リスクへの備え
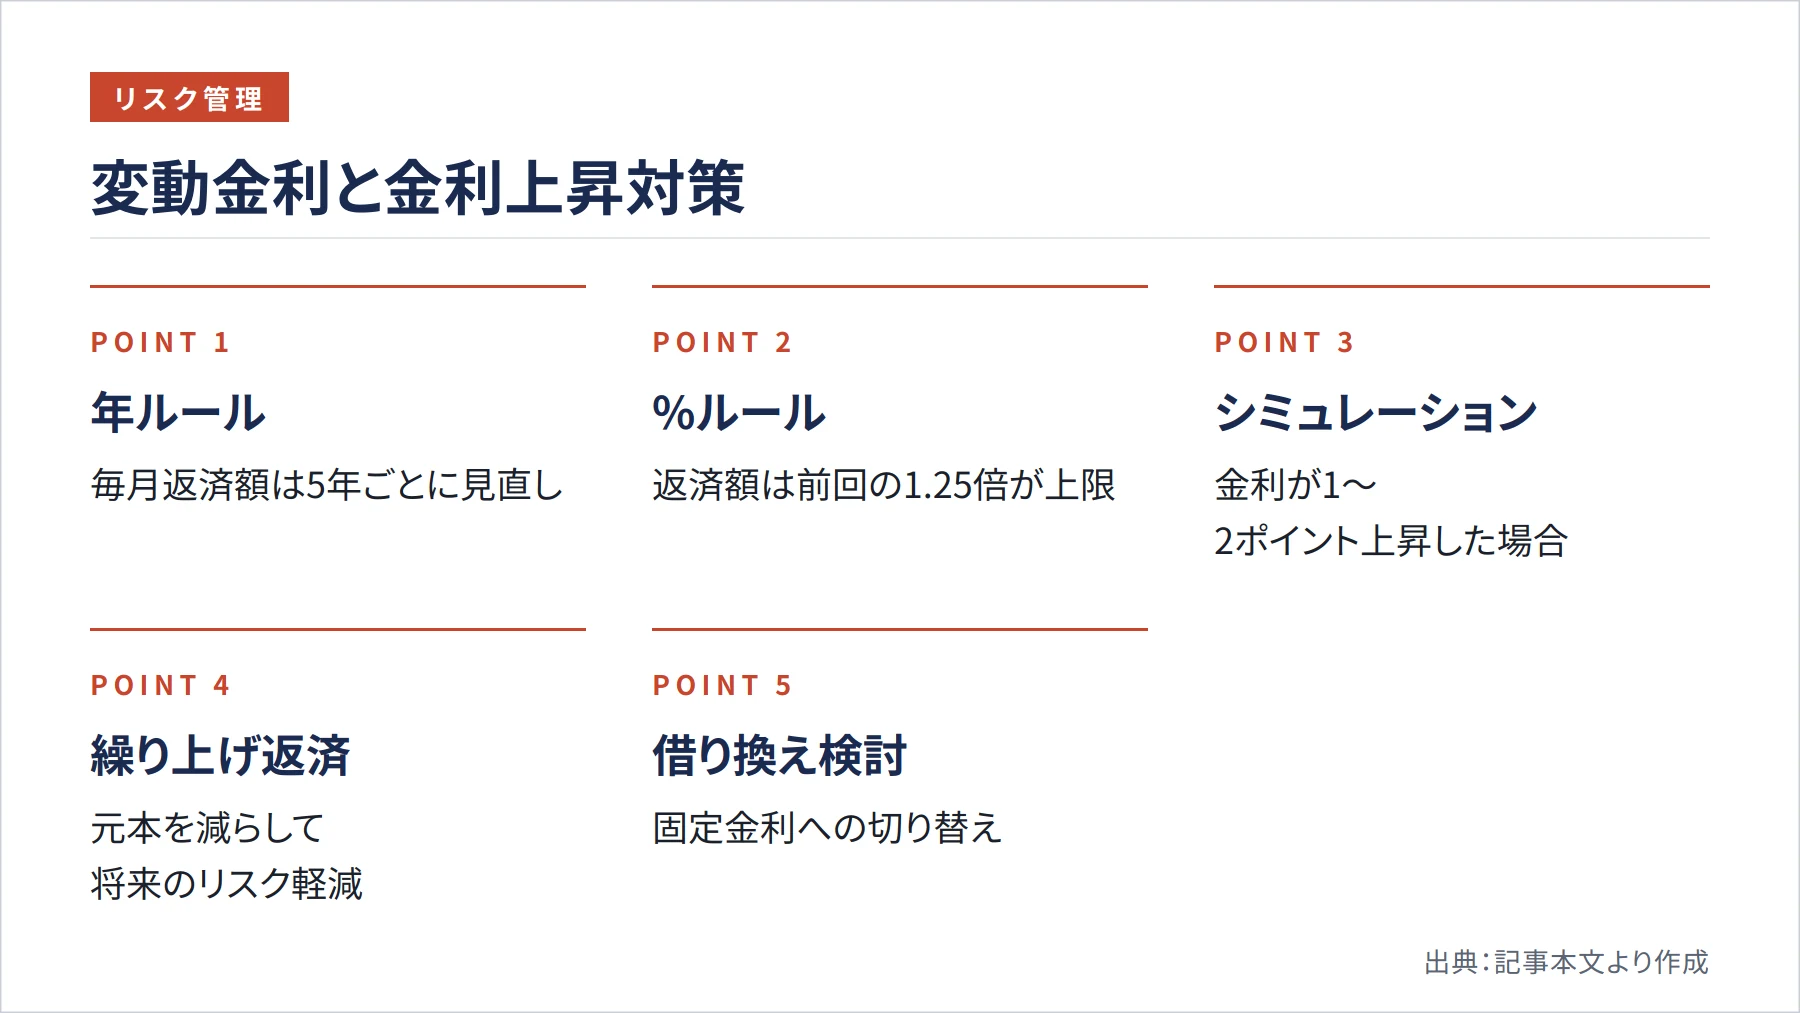
変動金利型ローンを選んだ場合、金利上昇が返済額にどう影響するかを正確に理解しておくことが重要です。多くの変動金利ローンには「5年ルール」と「125%ルール」と呼ばれる仕組みが一般的に採用されています。
イオン銀行の投資用マンションローンを例にとると、金利が改定されても毎月の返済額は5年ごとに見直される仕組みになっており、見直し後の返済額は前回返済額の1.25倍が上限とされています(イオン銀行)。これは短期的な返済額の急増を防ぐ効果がありますが、一方で金利上昇分が元本に上乗せされ、返済期間が延びたり、最終的な総返済額が増加するリスクがあります。つまり、月々の返済額が変わらなくても、実質的な負担は着実に増えている可能性があるのです。
金利上昇リスクへの備えとして、まず現在の返済計画を見直すことをおすすめします。具体的には、現在の金利から1〜2ポイント上昇した場合のシミュレーションを行い、キャッシュフローがどの程度悪化するかを確認することが大切です。余裕資金がある場合は繰り上げ返済を検討することで、元本を減らして将来の金利上昇リスクを軽減できます。また、変動金利から固定金利への借り換えも選択肢のひとつですが、固定金利は一般的に変動金利より高い水準に設定されているため、総合的なコスト比較が必要です。
金利が1ポイント上昇するだけで、長期ローンの総返済額は数百万円単位で変わることがあります。このことを念頭に置き、楽観的なシナリオだけでなく、厳しい条件でも耐えられる資金計画を立てることが、長期的な不動産投資の安定につながります。
金利上昇局面での物件選びと投資戦略
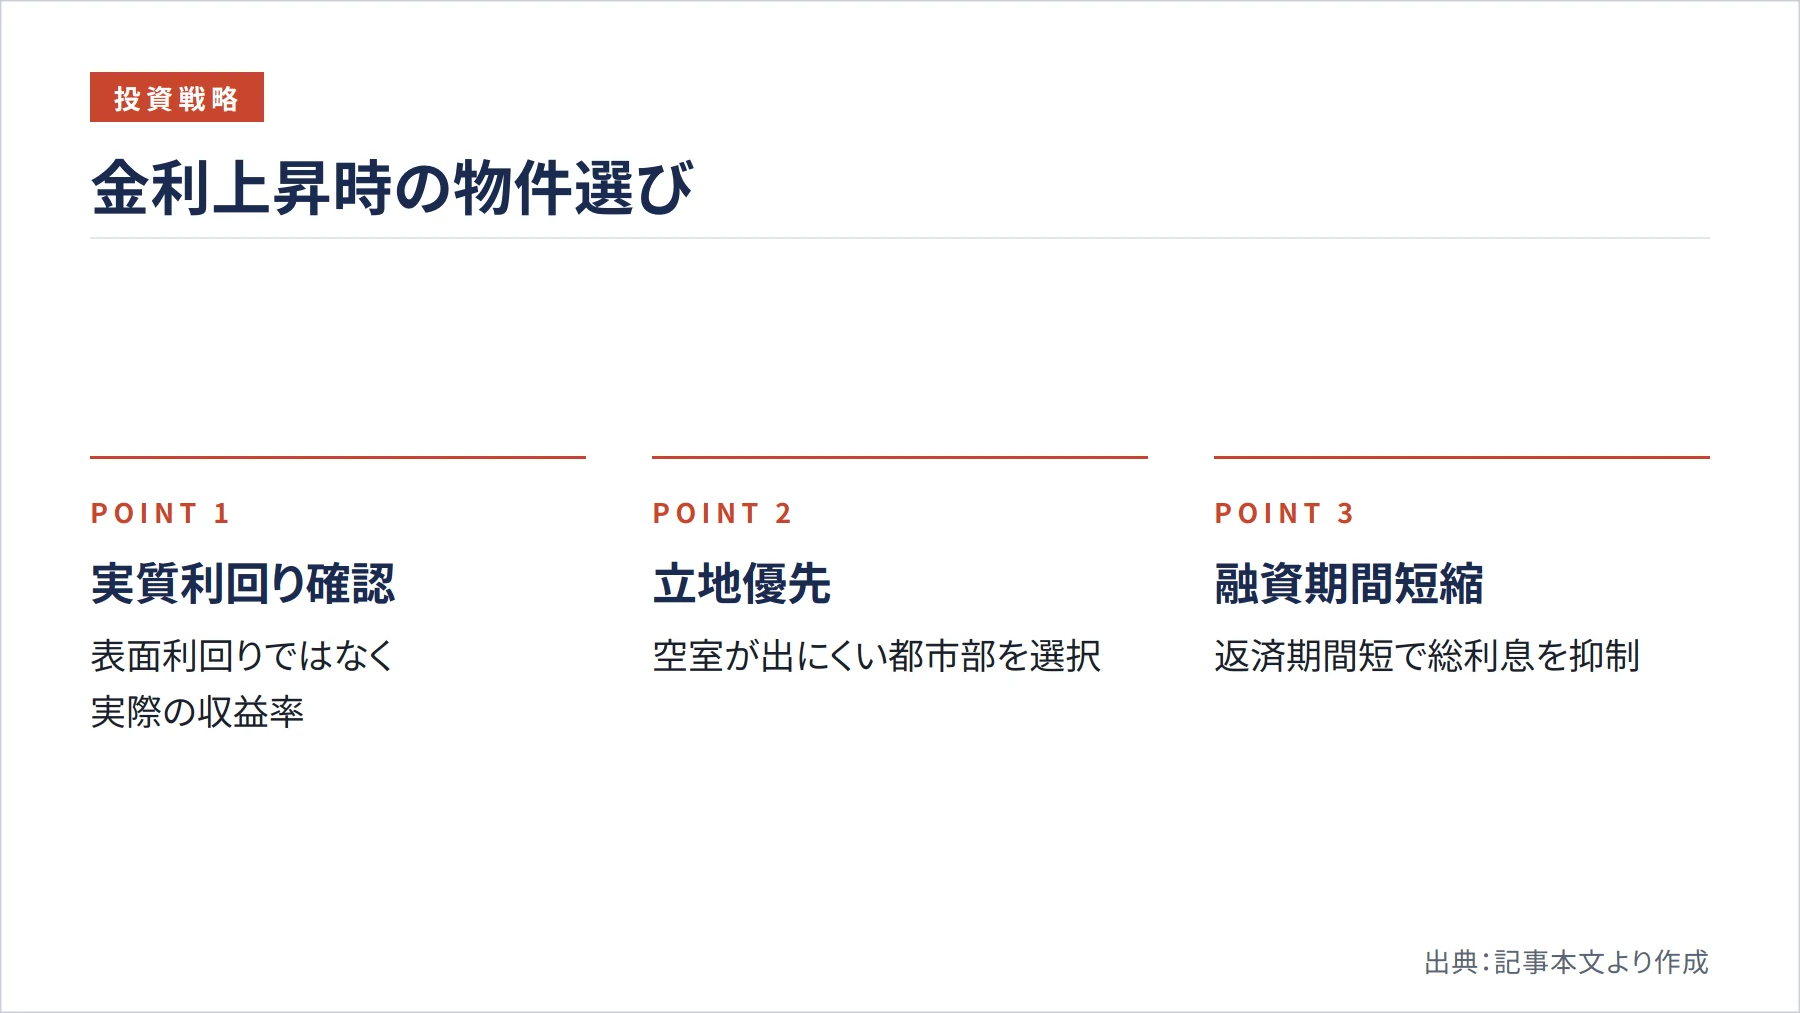
金利が上昇する局面では、物件選びの基準も変わってきます。低金利時代には多少の利回りの低さをローンの安さでカバーできましたが、金利が上がると収益性の確保がより難しくなります。
実は、金利上昇局面で特に重要になるのが「表面利回り」ではなく「実質利回り」の確認です。表面利回りは物件価格に対する年間賃料収入の割合ですが、実質利回りは管理費・修繕費・固定資産税・ローン金利などの諸費用を差し引いた実際の収益率を示します。金利が上昇すると利息負担が増えるため、実質利回りが低い物件はキャッシュフローがマイナスになるリスクが高まります。
立地の選択も重要な要素です。空室リスクが低い都市部の物件は、金利上昇局面でも安定した賃料収入が見込めるため、収益の下支えになります。一方、郊外の物件は利回りが高く見えても、空室率が上がると収益が大きく落ち込む可能性があります。金利上昇局面では、高利回りよりも「空室が出にくい立地」を優先する判断が安全性を高めます。
また、融資期間の設定も戦略的に考える必要があります。Wealth Agentの2026年版比較によると、オリックス銀行では木造物件の融資期間の目安として「40年−経過年数(最大35年)」、RC造では「55年−経過年数(最大35年)」が示されています(Wealth Agent、2026年7月5日時点)。融資期間が長いほど月々の返済額は抑えられますが、総返済額は増えます。金利上昇局面では、返済期間を短めに設定して総利息を抑える戦略も検討に値します。
まとめ
2026年の不動産投資ローン金利は、日本銀行の政策金利引き上げを背景に、明確な上昇トレンドにあります。日本銀行によると、政策金利は2026年1月の0.75%から6月には1.0%へ、さらに9月には1.25%へと上昇し、各金融機関の投資用ローン金利もこれに追随する形で引き上げられています。
重要なのは、この変化を「脅威」としてだけでなく、「投資戦略を見直す機会」として捉えることです。現在ローンを抱えている方は返済シミュレーションを保守的に見直し、新規で投資を検討している方は複数の金融機関を比較しながら実質的なコストを計算することが大切です。金融機関ごとに金利・融資条件・審査基準が大きく異なるため、自分の属性や物件条件に合った借り入れ先を慎重に選ぶことが成功への近道となります。最新の金利情報や融資条件は各金融機関の公式サイトや窓口で必ずご確認ください。
参考文献・出典
- 日本銀行「当面の金融政策運営について(2026年1月)」 – https://www.boj.or.jp/mopo/mpmdeci/state_2026/k260123a.htm
- 日本銀行「金融市場調節方針の変更について(2026年6月)」 – https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260616a.pdf
- 日本銀行「金融市場調節方針の変更について(2026年9月)」 – https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260918a.pdf
- イオン銀行「基準金利(投資用マンションローン変動金利)の改定について」 – https://www.aeonbank.co.jp/news/2026/0501_01/
- イオン銀行「店頭表示利率の推移」 – https://www.aeonbank.co.jp/interest/housing-loan/rate-history/
- UI銀行「投資用不動産ローン基準金利改定のお知らせ」 – https://www.uibank.co.jp/cms_source/data/news/2026/001949.html
- オリックス銀行「金利一覧」 – https://www.orixbank.co.jp/personal/interest/
- オリックス銀行「不動産投資ローン 商品説明書」 – https://www.orixbank.co.jp/personal/property/account.html
- セゾンファンデックス「不動産投資ローン」 – https://www.fundex.co.jp/personal/investment/
- AGビジネスサポート「不動産投資ローン」 – https://www.aiful-bf.co.jp/products/mortgage_loan/investment.html
- 福岡中央銀行「アパートローンV」 – https://www.fukuokachuo-bank.co.jp/loan/apart_v.html
- Wealth Agent「主要14銀行の不動産投資ローン比較【2026年版】」 – https://www.agent-hp.com/real-estate-investment-loan-comparison/
