
中古区分マンション投資に興味はあるけれど、「どの物件を選べばいいのか」「ローンはどこで借りるのが得なのか」と迷っている方は多いのではないでしょうか。新築と比べて価格が抑えられる中古区分マンションは、初心者にとって入りやすい投資手段のひとつです。しかし、物件の状態や立地、融資条件の違いを正しく比較しないまま購入してしまうと、思わぬコストが発生することもあります。この記事では、2026年10月時点の最新の金融機関情報をもとに、物件選びの基準からローン比較、税務上の注意点まで、初心者でも理解しやすいように解説します。
中古区分マンション投資が注目される理由
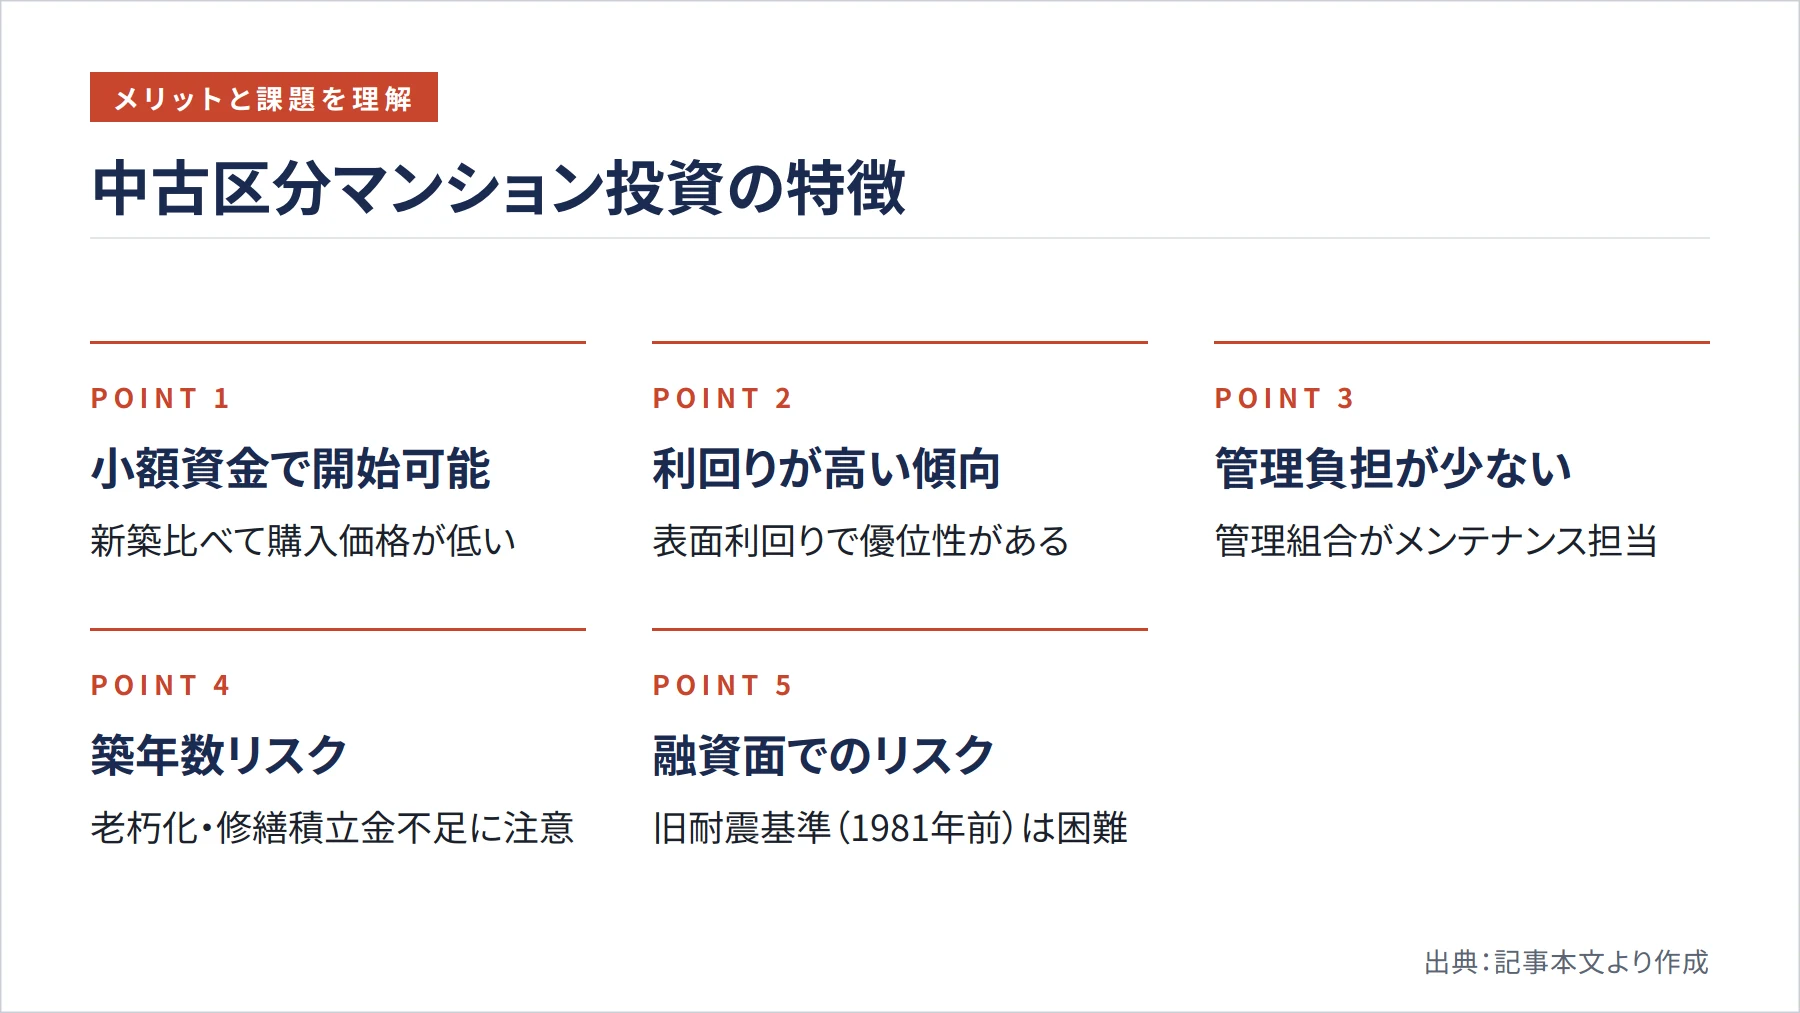
不動産投資の中でも、中古区分マンションは比較的少ない資金で始められる点が大きな魅力です。新築マンションと比べて購入価格が低い分、表面利回りが高くなりやすく、投資効率の面で優位性があります。また、区分所有であるため管理組合が建物全体のメンテナンスを担う仕組みになっており、オーナーが直接対応しなければならない範囲が限られるという特徴もあります。
一方で、中古物件には築年数に応じた設備の老朽化や、修繕積立金の不足といったリスクが潜んでいます。購入前に管理組合の議事録や修繕計画書を確認することは、長期的な収益を守るうえで欠かせないステップです。また、旧耐震基準(1981年以前)の建物は融資を受けにくいケースが多く、金融機関の審査においても不利になる場合があります。
さらに、立地の選択が収益の安定性に直結します。都心部や主要駅の近くであれば空室リスクを抑えやすい反面、物件価格が高くなります。郊外では価格を抑えられますが、将来的な人口動態の変化を慎重に見極める必要があります。物件の「価格の安さ」だけで判断せず、立地・管理状態・修繕履歴を総合的に評価することが、中古区分マンション投資で失敗しないための基本姿勢です。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
物件比較で押さえるべき5つの判断基準
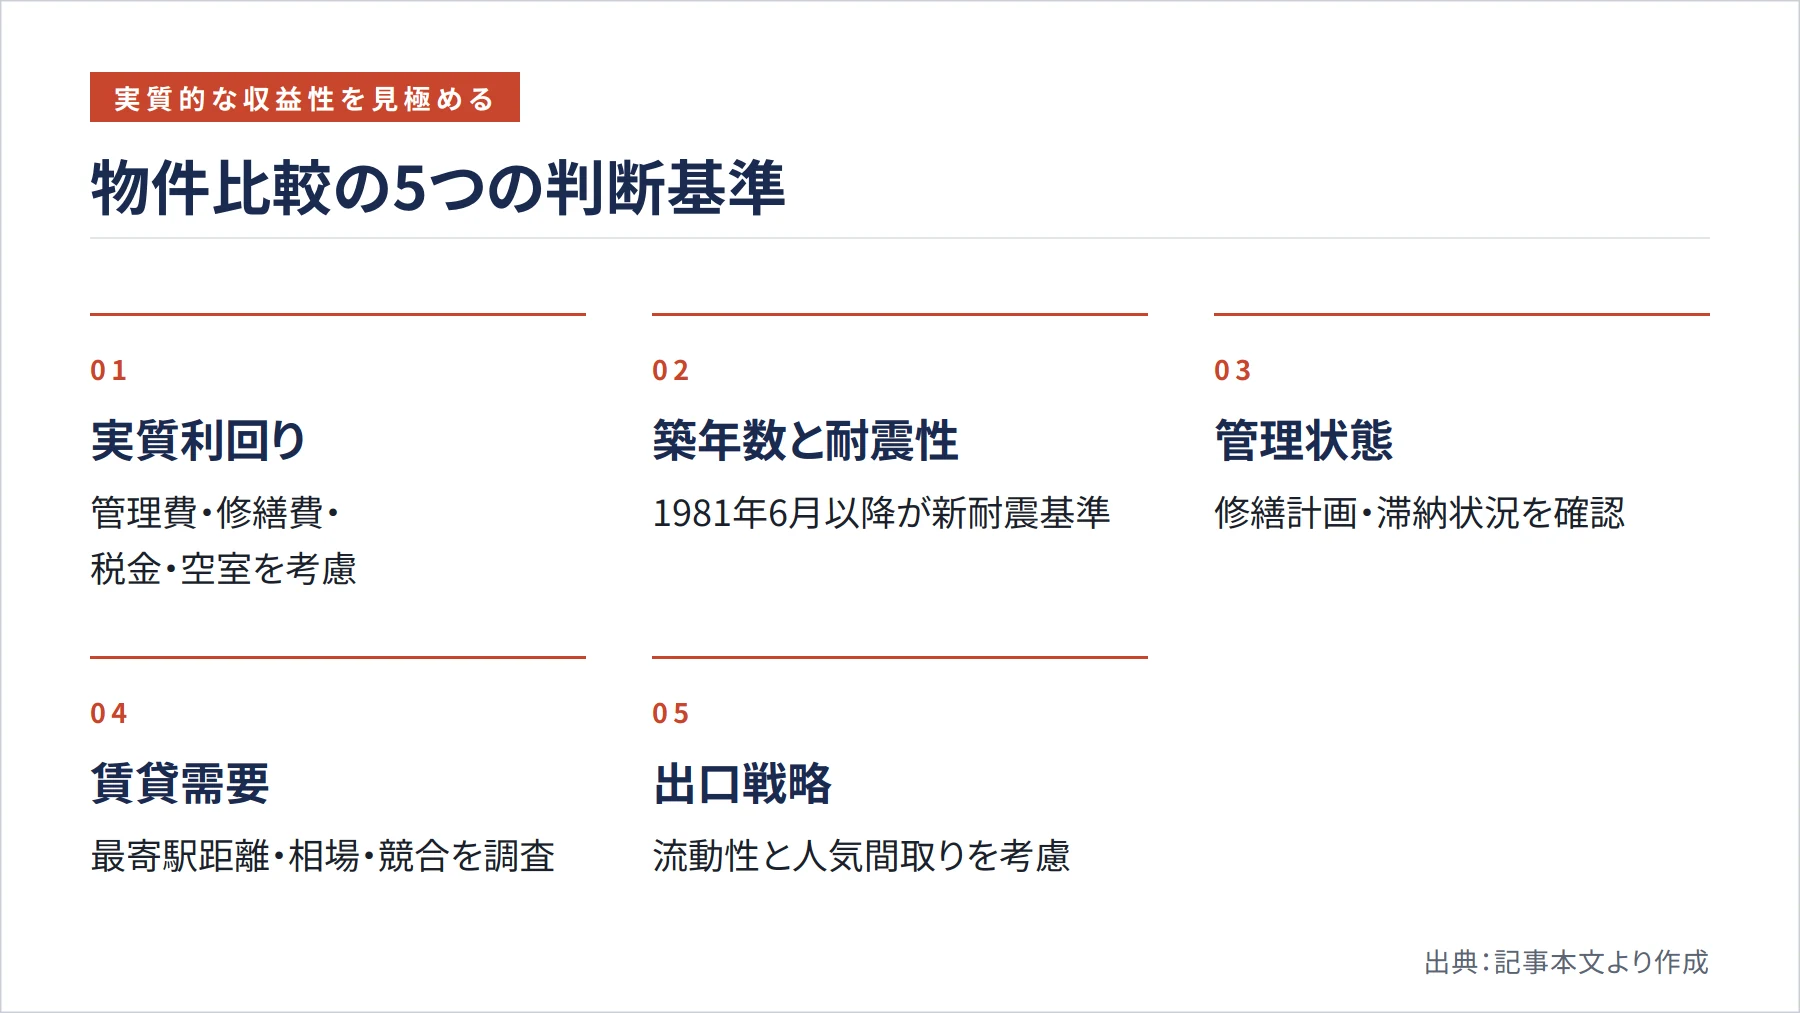
中古区分マンションを比較する際、まず確認すべきは「実質利回り」です。表面利回りは「年間家賃収入÷物件価格×100」で計算されますが、管理費・修繕積立金・固定資産税・空室期間などを差し引いた実質利回りで判断しなければ、実際の手取りを正確に把握できません。
次に重要なのが築年数と耐震性能です。1981年6月以降に建築確認を受けた物件は新耐震基準に適合しており、融資審査においても有利に働くことが一般的とされています。築年数が経過した物件ほど購入価格は下がりますが、大規模修繕のタイミングや修繕積立金の残高も必ず確認しましょう。
管理状態の確認も欠かせません。管理組合が機能しているか、長期修繕計画が策定されているか、滞納者の有無などは、購入後の収益に直接影響します。また、専有部分の間取りや設備の状態も、入居者の需要を左右する重要な要素です。
賃貸需要の見極めも判断基準のひとつです。最寄り駅からの距離、周辺の賃貸相場、競合物件の空室状況などを調べることで、安定した家賃収入が見込めるかどうかを事前に検証できます。「利回りが高い物件」は空室リスクや修繕リスクが隠れているケースが多いため、数字の裏側を必ず確認する習慣を持ちましょう。
最後に、出口戦略も含めた比較が必要です。将来的に売却を想定する場合、流動性の高いエリアや人気の間取りであるかどうかが、売却価格に大きく影響します。
不動産投資ローンの金融機関比較
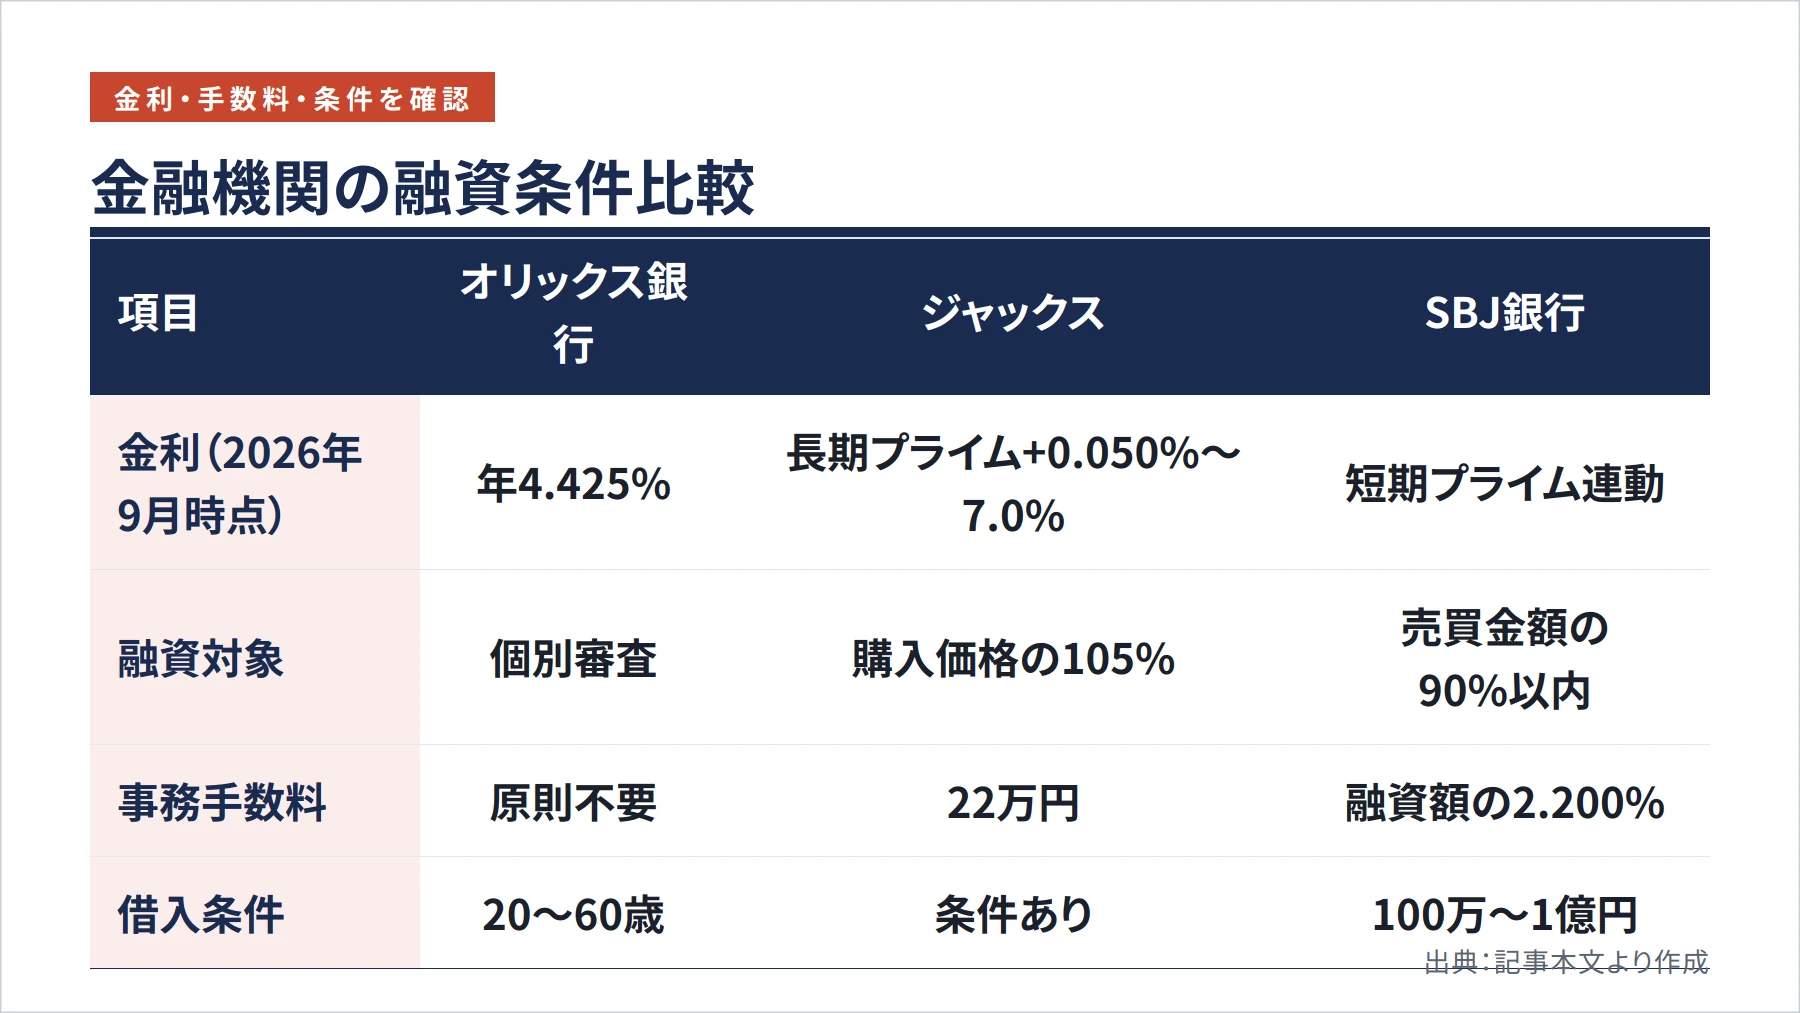
中古区分マンション投資において、融資条件の違いは最終的な収益に大きく影響します。2026年10月時点で確認できる主要な金融機関の情報をもとに、それぞれの特徴を整理します。
オリックス銀行の不動産投資ローンは、2026年9月1日時点の変動金利型店頭表示金利が年4.425%となっています(オリックス銀行公式サイト)。借入条件として、借入時に満20歳以上60歳未満で最終返済時85歳未満、同一勤務先に原則3年以上勤務、前年度の税込み年収が原則500万円以上であることが求められます。保証料と団信保険料が原則不要な点はコスト面でのメリットですが、選択する団信の種類によっては金利が上乗せされる場合があります。また、資産管理会社名義でも個人と同等の条件で利用できる点は、法人化を検討している投資家にとって注目すべき特徴です。
ジャックスの投資用マンションローン(ジャックス融資型)は、融資対象が購入価格(税込)の105%まで可能で、諸費用も含めた融資を受けられる点が特徴です(ジャックス公式サイト)。金利は融資実行月の長期プライムレートに0.050%〜7.000%を加算した水準で決まります。なお、長期プライムレートは金融機関によって定期的に改定されています。融資実行事務手数料として22万円(税込)が必要になる点も事前に把握しておきましょう。
SBJ銀行のANY住宅ローンは、賃貸用マンションの購入にも対応しており、SBJ銀行の商品概要説明書によると、借入金額は100万円以上1億円以内、借入期間は3年以上35年以内です(SBJ銀行公式商品概要説明書)。売買金額の90%以内が融資上限となり、事務取扱手数料は融資額の2.200%(税込)、繰上返済手数料は一部・全額とも2.000%です。変動金利で短期プライムレート連動、金利見直しは年2回(4月1日・10月1日基準)という仕組みです。対象エリアに制限があり、関東では東京都23区内・千葉市内・さいたま市内・横浜市内などに限定される部分があるため、物件の所在地を事前に確認することが必要です。
複数の金融機関を比較する際は、金利だけでなく事務手数料・繰上返済手数料・対象エリアの制限も含めて総合的に判断することが重要です。なお、複数の金融機関で不動産投資ローンが提供されており、横浜銀行やりそな銀行なども対応していますが、実際の適用金利は個別の審査結果によって異なります。
減価償却と税務上の注意点
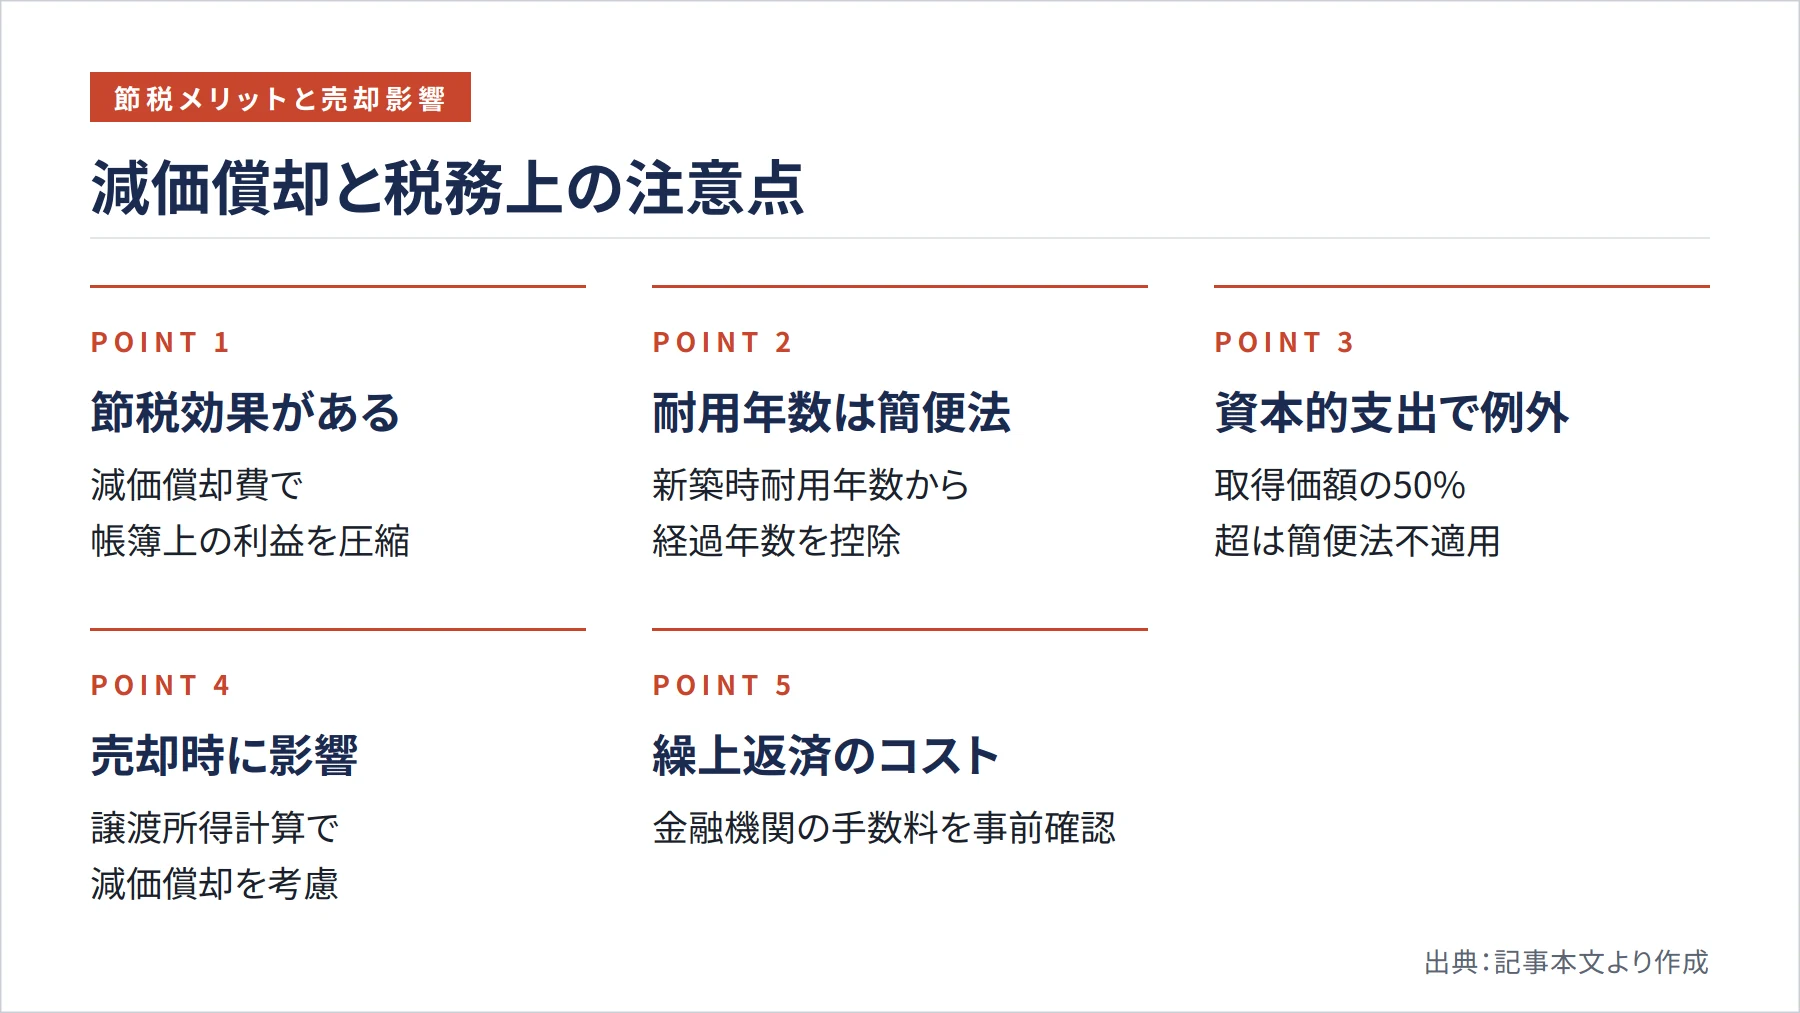
中古区分マンション投資では、減価償却費を活用した節税効果が期待できます。ただし、税務上の取り扱いには正確な理解が必要です。
中古資産の耐用年数は、新築時の法定耐用年数から経過年数を差し引いた残存年数をもとに計算する「簡便法」が一般的に用いられます。ただし、国税庁の案内によると、中古資産を事業の用に供するために支出した資本的支出の金額がその中古資産の取得価額の50%を超える場合は、簡便法による耐用年数の算定ができません(国税庁 No.5404)。リフォームを大規模に行った場合は、この点に注意が必要です。
減価償却費が大きいほど帳簿上の利益を圧縮できるため、所得税の節税効果が生まれます。しかし、減価償却は将来の売却時に課税される譲渡所得の計算にも影響するため、短期的な節税だけを目的にした判断は慎重に行う必要があります。税務上の取り扱いは個別の事情によって異なるため、具体的な計算は税理士に相談することをおすすめします。
また、ローンの繰上返済を検討する際は、金融機関ごとの手数料にも注意が必要です。金融機関によっては繰上返済手数料を設定しており、繰上返済によって利息を節約できる金額と、手数料のコストを比較したうえで判断することが大切です。
まとめ
中古区分マンション投資は、適切な物件選びと融資条件の比較を丁寧に行うことで、安定した収益を生み出す可能性があります。物件を比較する際は、表面利回りだけでなく実質利回り・管理状態・耐震性能・賃貸需要・出口戦略の5つの視点を持つことが重要です。融資については、金利水準だけでなく事務手数料・繰上返済手数料・対象エリアの制限まで含めて複数の金融機関を比較しましょう。税務面では減価償却の仕組みを正しく理解し、不明点は専門家に確認することをおすすめします。2026年10月時点の金融環境は変化が続いているため、最新の金利情報や融資条件は各金融機関の公式サイトや窓口で必ず確認してください。焦らず情報を集め、一歩ずつ着実に進めることが、不動産投資成功への近道です。
参考文献・出典
- オリックス銀行 金利一覧(個人のお客さま)— https://www.orixbank.co.jp/personal/interest/
- オリックス銀行 不動産投資ローン 商品説明書 — https://www.orixbank.co.jp/personal/property/account.html
- ジャックス ご融資条件一覧表 — https://sunplaza.www.jaccs.co.jp/service/financing.html
- SBJ銀行 ANY住宅ローン 商品概要説明書 — https://www.sbjbank.co.jp/assets/pdf/service-borrow/loan-products/any-home/anyloan_guide.pdf
- 住宅金融支援機構 賃貸住宅融資金利 — https://www.jhf.go.jp/kinri/chintai.html
- 国税庁 No.5404 中古資産の耐用年数 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5404.htm
- 東京スター銀行 投資用借り換えローン(スター不動産担保ローン)— https://www.tokyostarbank.co.jp/products/loan/mortgage_collateral/investment_refinance.html
