この記事の結論
- 不動産買取は仲介より売却価格が低くなる傾向があるが、スピードと確実性が最大のメリットです。
- 買取再販住宅を購入する場合、令和9年3月31日まで登録免許税の軽減特例が適用されます。
- 融資条件は金融機関によって金利・LTV・年収要件が大きく異なるため、複数行を比較することが重要です。
不動産を売りたいと思ったとき、「仲介と買取のどちらを選べばいいのか」と迷う方は少なくありません。また、買取再販物件の購入を検討している方や、不動産買取ビジネスへの参入を考えている投資家にとっても、融資条件や税制優遇の仕組みを正しく理解することは非常に重要です。この記事では、不動産買取の基本的な仕組みから、2026年10月時点で有効な税制特例、さらに買取再販事業者や投資家が活用できる融資商品の最新情報まで、初心者にもわかりやすく解説します。
不動産買取とは何か、仲介との違いを理解する
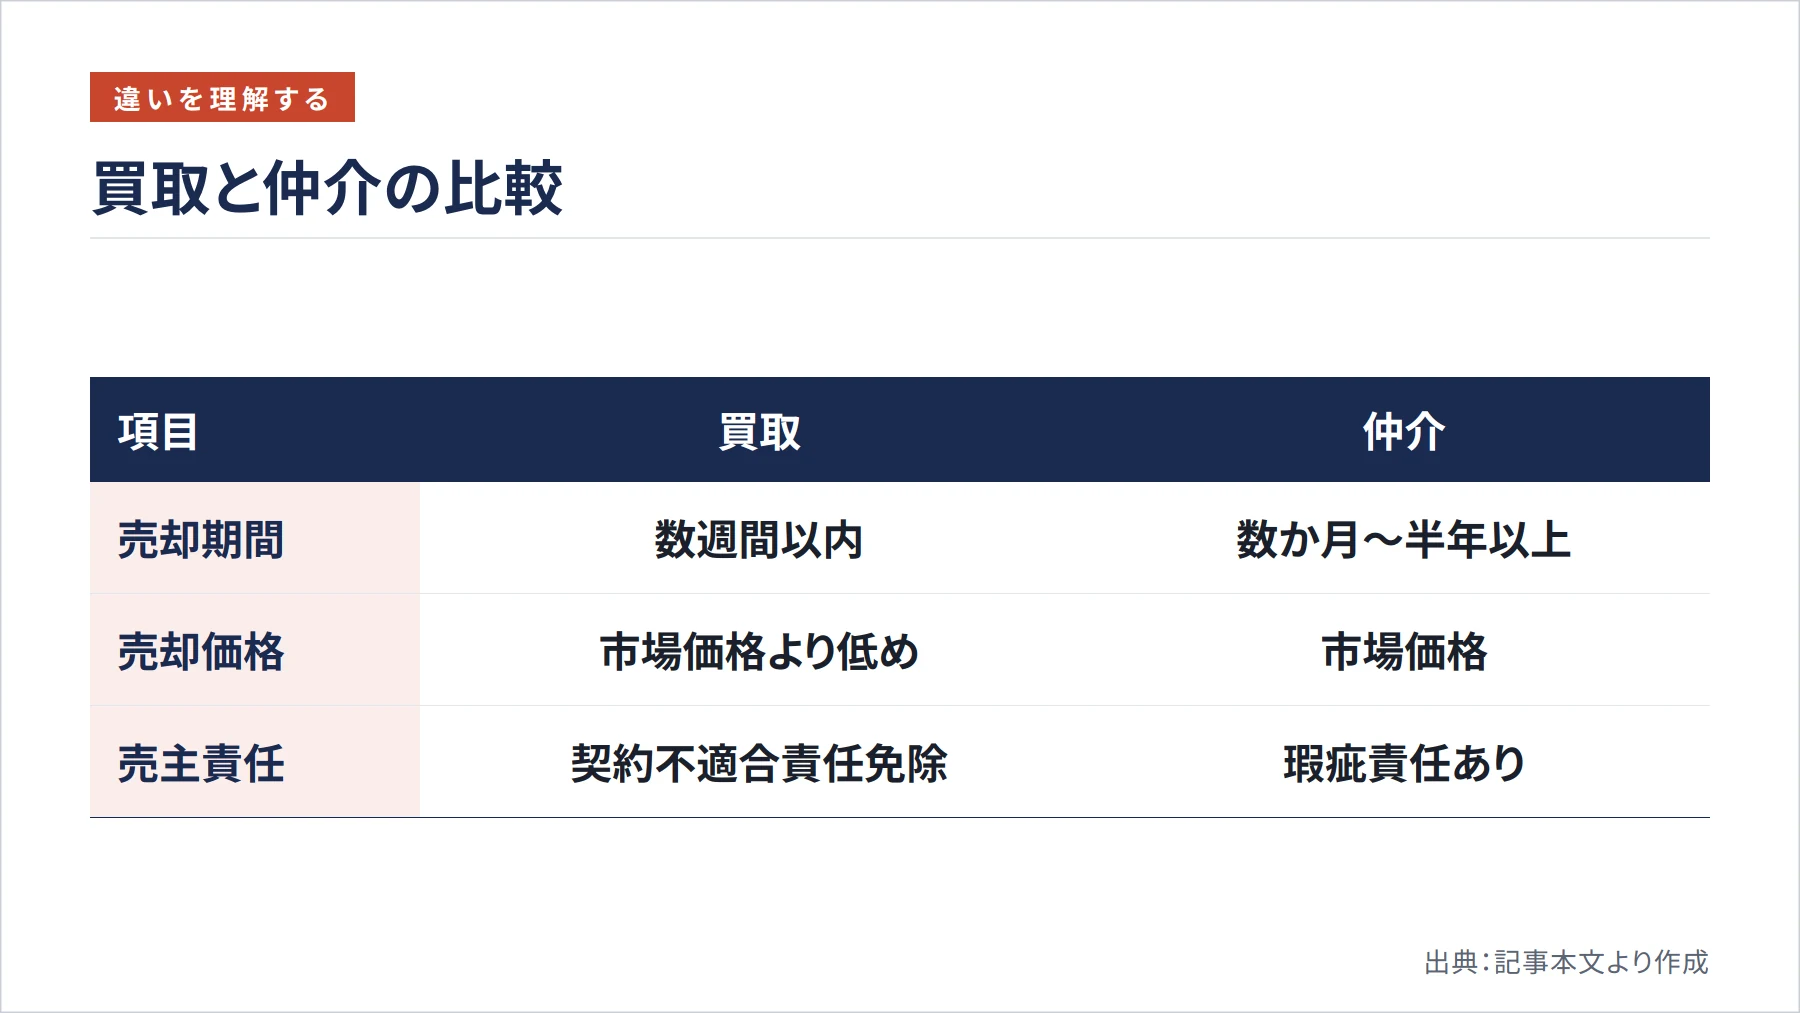
不動産買取とは、売主が不動産会社に物件を直接売却する方法です。一般的な仲介売却では不動産会社が買主を探す仲介役を担いますが、買取では不動産会社自身が買主となるため、売却のスピードと確実性が大きく異なります。
仲介売却の場合、買主が見つかるまでに数か月から半年以上かかることも珍しくありません。一方、買取であれば不動産会社との交渉がまとまれば数週間以内に売却が完了するケースが多く、急いで現金化したい場合や、相続・離婚・転勤などで早期売却が必要な場面では特に有効な選択肢となります。
ただし、買取価格は一般的に仲介売却の市場価格より低くなる傾向があります。これは不動産会社がリフォームや再販にかかるコストとリスクを価格に織り込むためです。売却価格よりもスピードや手間のなさを優先するかどうか、自分の状況に合わせて判断することが大切です。
また、買取では売主の契約不適合責任が免除されるケースが多い点も見逃せません。仲介売却では引き渡し後に瑕疵(かし)が発覚した場合に売主が責任を問われることがありますが、買取では不動産会社がその責任を引き受けるため、売主にとってリスクが低くなります。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
買取再販住宅の購入者が受けられる税制特例
不動産会社が買い取った物件をリフォームして再販する「買取再販」は、中古住宅市場の活性化策として国が積極的に推進しています。国土交通省の定義によると、買取再販とは「宅地建物取引業者が既存住宅を取得し、一定の質の向上を図るための特定の増改築等を行った後、個人の自己居住用住宅として再販すること」とされています(国土交通省 https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000024.html)。
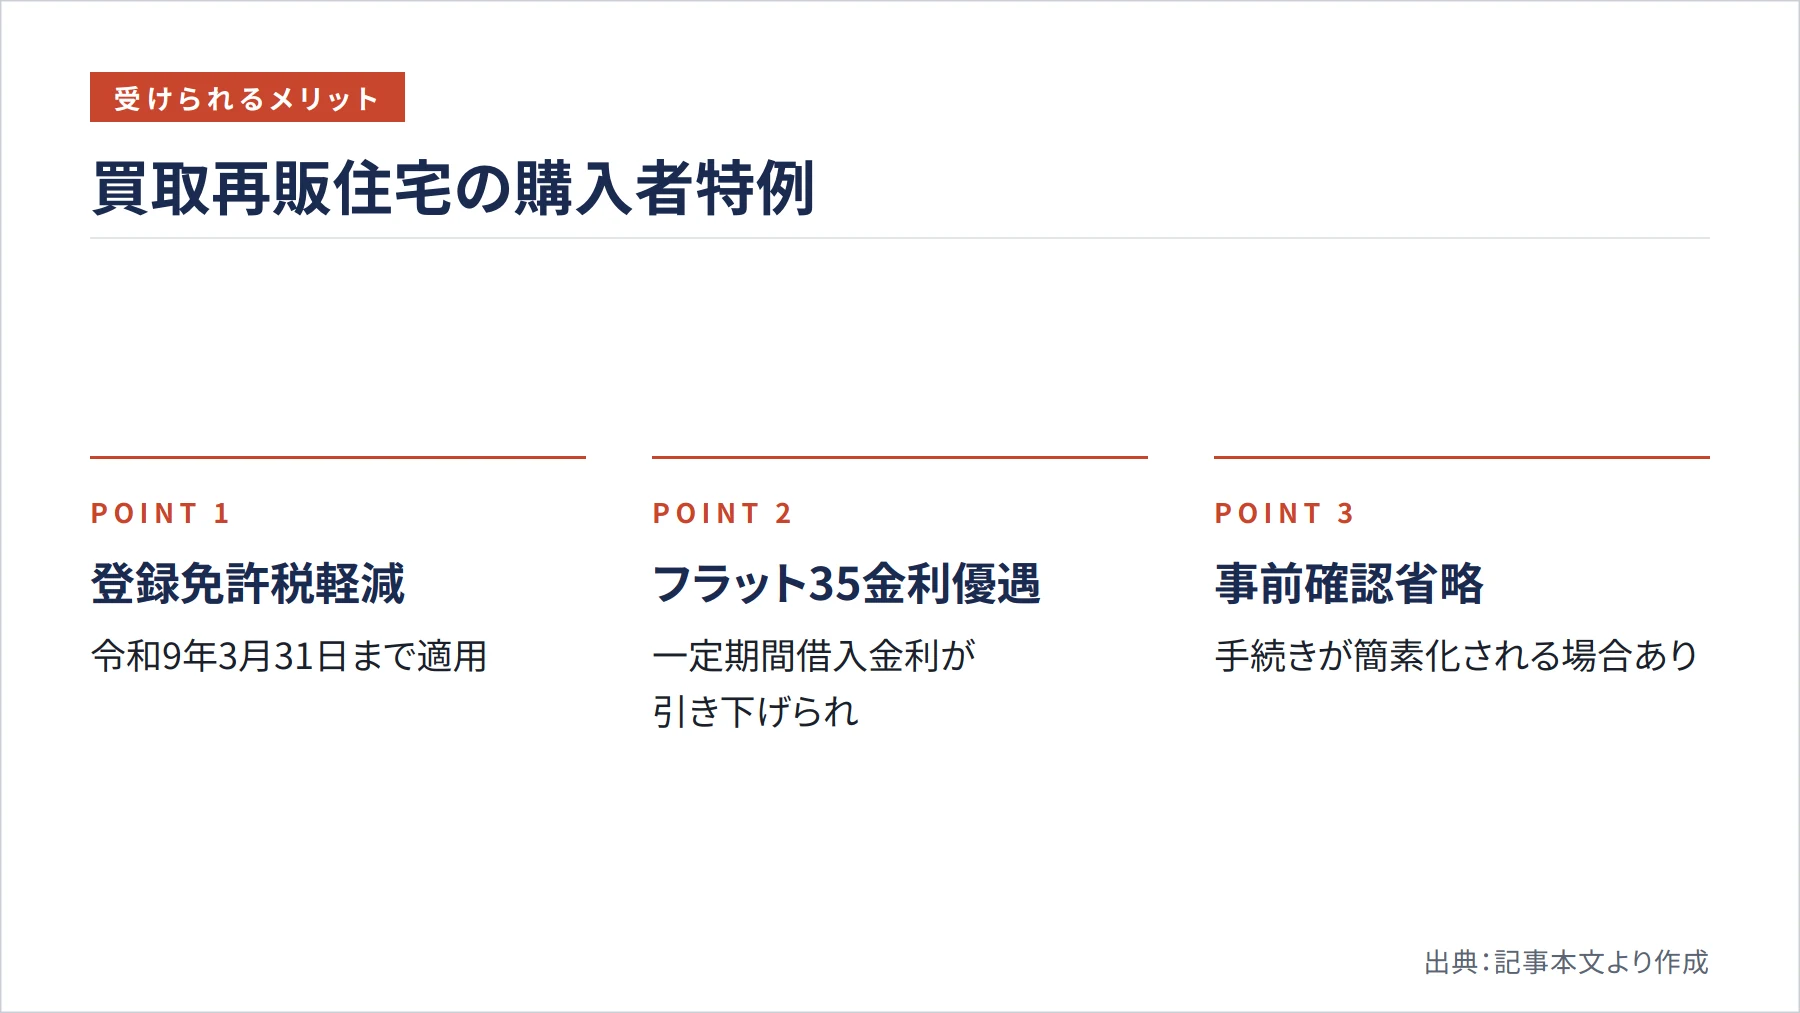
この買取再販住宅を購入する個人にとって重要なのが、登録免許税の軽減特例です。一定の要件を満たす買取再販住宅の所有権移転登記については、登録免許税が軽減される特例が令和9年3月31日まで適用されます(国土交通省 https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000024.html)。登録免許税は物件価格に応じて数十万円規模になることもあるため、この特例は購入者にとって無視できないメリットです。
さらに、住宅金融支援機構の【フラット35】リノベには「買取再販タイプ」が設けられており、住宅事業者がリフォームを行った中古住宅を購入する場合に借入金利が一定期間引き下げられる制度があります(住宅金融支援機構 https://www.flat35.com/loan/lineup/flat35/)。また、買取再販タイプでは手続き上「事前確認」を省略できる場合もあり、購入者・事業者双方にとって利便性が高い仕組みとなっています(住宅金融支援機構 https://www.flat35.com/loan/lineup/reno/procedure02.html)。
買取再販事業者が使える融資商品の比較
不動産買取ビジネスに取り組む事業者にとって、資金調達の選択肢を知ることは経営の根幹に関わります。ここでは、2026年10月時点で確認できる主な融資商品を整理します。
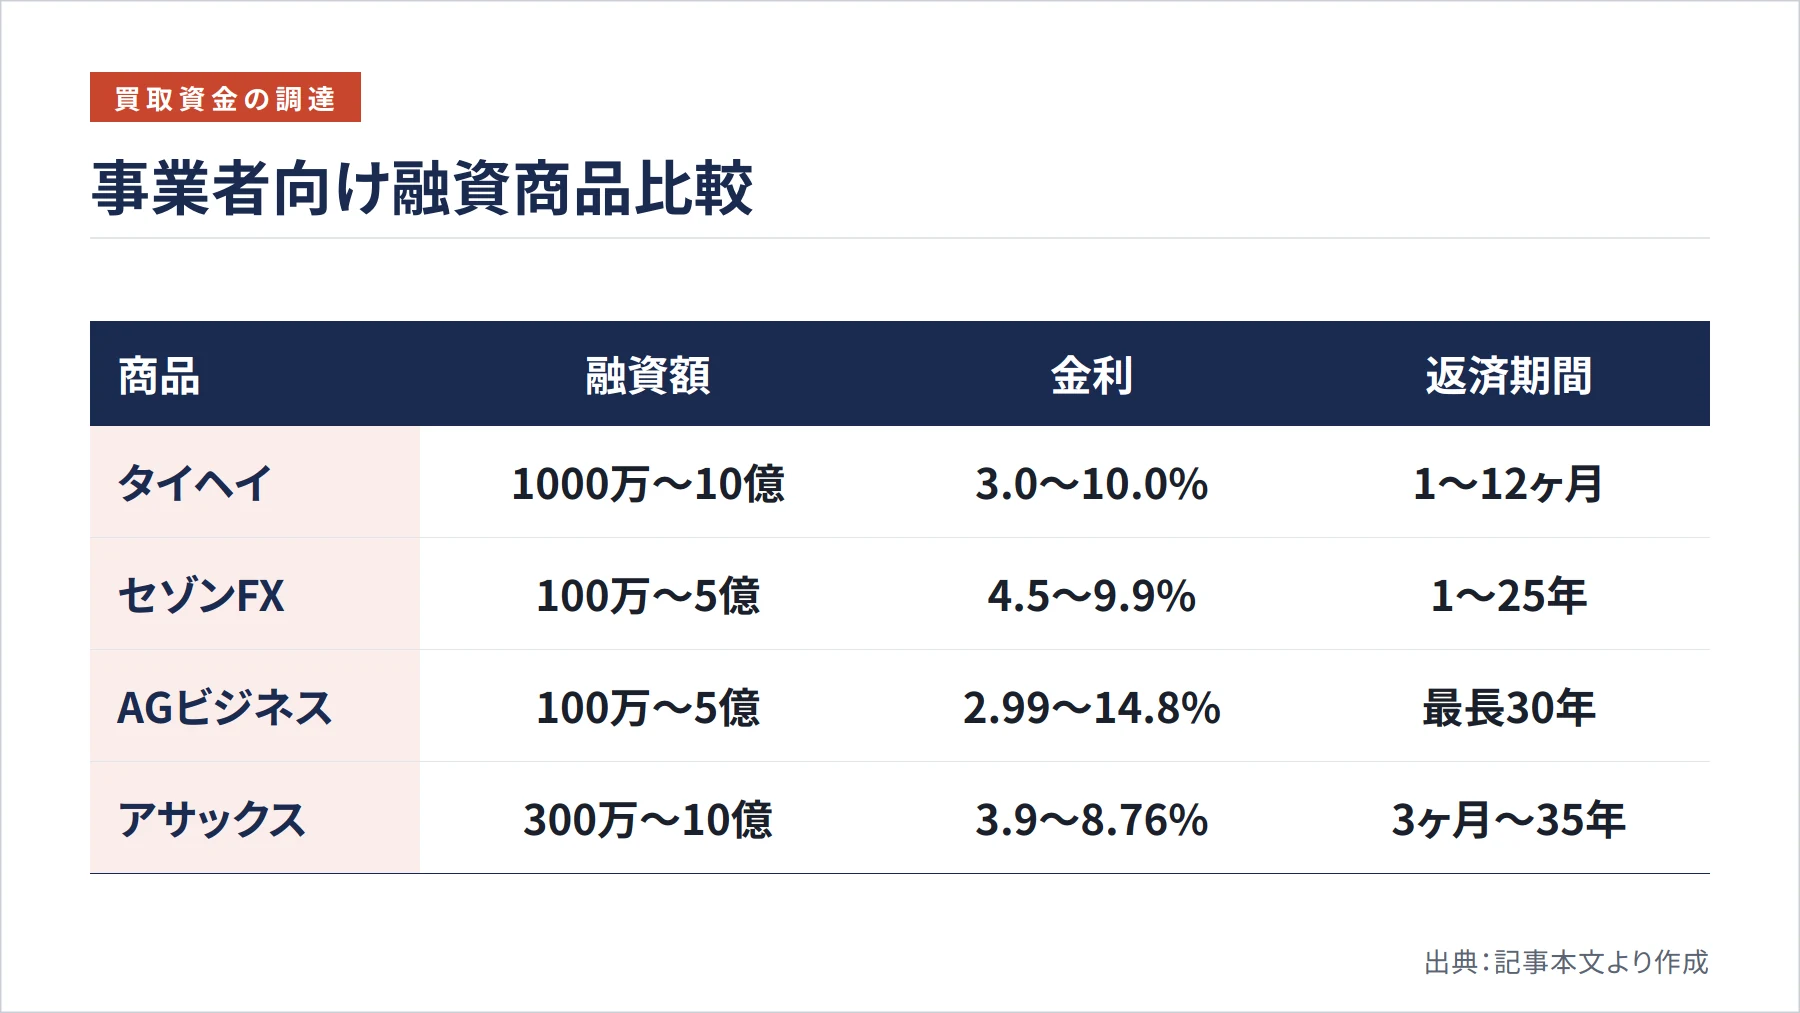
まず短期の買取資金に特化した商品として、タイヘイ株式会社の不動産業者向け不動産担保ローンがあります。宅建業免許を持つ法人を対象とし、転売用不動産の購入資金・競売落札資金・短期つなぎ資金に活用できます。融資額は1,000万円〜10億円、金利は年3.00%〜10.00%、返済期間は1〜12か月と短期型で、事務手数料は1.10%〜4.40%です(タイヘイ株式会社 https://www.taiheig.co.jp/loan/)。代表者保証が必須となる点は事前に確認が必要です。
中長期の事業資金としては、セゾンファンデックスの事業者向け不動産担保ローンが選択肢に入ります。融資額は100万円〜5億円、期間は1〜25年で、変動金利はみずほ銀行短期プライムレート+1.275%〜3.075%、固定金利は4.5%〜9.9%です(セゾンファンデックス https://fundex.jp/law/conditions-list/)。事務手数料は融資額の1.65%以内、調査料は0.55%以内で、法人の場合は原則として代表者保証が必要です。
AGビジネスサポートの不動産担保ビジネスローンは、融資額100万円〜5億円、最長30年で、2026年8月時点の固定金利は2.99%〜14.80%、変動金利は3.24%〜12.05%となっています(AGビジネスサポート https://www.aiful-bf.co.jp/products/mortgage_loan/business.html)。事務手数料は0〜3%で、法人契約では原則代表者の連帯保証が必要です。アサックスの法人・個人事業者向け不動産担保ローンは、300万円〜10億円、年3.90%〜8.76%、期間3か月〜35年で、原則保証人不要という点が他社と異なる特徴です(アサックス https://www.asax.co.jp/jigyou/)。
個人投資家向け不動産投資ローンの最新金利動向
個人が買取再販物件や収益物件を購入する際に活用できる投資ローンも、金融機関によって条件が大きく異なります。2026年10月時点の情報をもとに、主要な選択肢を確認しておきましょう。
オリックス銀行の不動産投資ローンは、借入額2,000万円以上2億円以下で、2026年10月1日現在の変動金利レンジは年2.675%〜年4.675%、最長35年です(オリックス銀行 https://www.orixbank.co.jp/personal/property/)。ZEH該当物件には年0.05%の金利優遇があり、生活習慣病団信も選択できます。利用条件として、借入時20歳以上60歳未満、最終返済時85歳未満、同一勤務先3年以上、前年度年収500万円以上が原則として示されています(オリックス銀行 https://www.orixbank.co.jp/personal/property/account.html)。
りそな銀行の法人向け不動産購入ローンは、融資額3,000万円〜3億円、期間1〜35年で、収益物件の購入・修繕・借換に対応しています(りそな銀行 https://www.resonabank.co.jp/hojin/service/kakushu/real_estate/)。金利は契約書に定められた条件に基づき設定されます。事務手数料は融資金額×1.0%+消費税で、保証会社はセゾンファンデックスが担います。
楽天銀行の不動産担保ローンは個人向けで、2026年10月実行分の適用金利は年3.35%〜年12.11%、融資額は100万円以上1億円未満、最長25年です(楽天銀行 https://www.rakuten-bank.co.jp/smartphone/application/interest/mortgage-collateral.html)。金利は毎月見直しで、申込時ではなく借入実行時点の金利が適用される点に注意が必要です。
不動産投資ローンの比較情報(Wealth Agent https://www.agent-hp.com/real-estate-investment-loan-comparison/ )によると、主要金融機関の変動金利レンジは横浜銀行1.7%〜2.3%、千葉銀行1.9%〜2.0%、静岡銀行2.0%〜3.6%など、金融機関によって大きな差があります(2026年7月時点の目安値)。また、LTV(融資比率)もオリックス銀行・静岡銀行は最大100%、りそな銀行は70%〜80%と差が大きく、自己資金の状況に応じて選択肢が変わります。これらは二次情報に基づく実務上の観測値であるため、最新の条件は各金融機関に直接確認することをおすすめします。
まとめ
不動産買取は、スピードと確実性を重視する売主にとって有力な選択肢です。一方、買取再販住宅を購入する側には、令和9年3月31日までの登録免許税軽減特例や【フラット35】リノベの金利引き下げ制度といった税制・融資面のメリットがあります。事業者として買取ビジネスに取り組む場合は、タイヘイやセゾンファンデックス、AGビジネスサポートなど複数の融資商品を比較し、事業規模や返済期間に合った資金調達を選ぶことが重要です。個人投資家であれば、オリックス銀行やりそな銀行など各行の金利・LTV・年収条件を丁寧に比較検討しましょう。制度や金利は随時変更されるため、最新情報は各公的機関や金融機関の公式サイトで必ず確認してください。
参考文献・出典
- 国土交通省 – 買取再販で扱われる住宅の取得に係る特例措置 https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000024.html
- 住宅金融支援機構 – 【フラット35】ラインアップ https://www.flat35.com/loan/lineup/flat35/
- 住宅金融支援機構 – 【フラット35】リノベ(リフォーム済み住宅の購入)融資手続 https://www.flat35.com/loan/lineup/reno/procedure02.html
- 日本政策金融公庫 – 融資制度一覧【国民生活事業】 https://www.jfc.go.jp/n/finance/search/index_k_02.html
- オリックス銀行 – 不動産投資ローン https://www.orixbank.co.jp/personal/property/?id=51040201307
- オリックス銀行 – 不動産投資ローン 商品説明書 https://www.orixbank.co.jp/personal/property/account.html
- りそな銀行 – りそなビジネスローン「不動産購入ローン」 https://www.resonabank.co.jp/hojin/service/kakushu/real_estate/
- セゾンファンデックス – 貸付条件表一覧 https://fundex.jp/law/conditions-list/
- AGビジネスサポート – 不動産担保ビジネスローン https://www.aiful-bf.co.jp/products/mortgage_loan/business.html
- アサックス – 「法人・事業者向け」不動産担保ローン https://www.asax.co.jp/jigyou/
- タイヘイ株式会社 – 不動産会社様向け不動産担保ローン https://www.taiheig.co.jp/loan/
- 楽天銀行 – 不動産担保ローン 金利 https://www.rakuten-bank.co.jp/smartphone/application/interest/mortgage-collateral.html
- きらぼし銀行 – 融資商品説明書【不動産担保ローン】 https://www.kiraboshibank.co.jp/file.jsp?kariru/hudousantanpo/pdf/outline.pdf=
- Wealth Agent – 主要14銀行の不動産投資ローン比較 https://www.agent-hp.com/real-estate-investment-loan-comparison/