この記事の結論
- 空き家を売ると「譲渡所得税」がかかるが、相続した実家なら最大3,000万円の特別控除が使える場合がある。
- 所有期間が5年超なら税率は約20%、5年以下なら約39%と大きく異なるため、売るタイミングが重要になる。
- 特別控除を使うには確定申告と市区町村の「確認書」取得が必要で、期限は相続開始から3年を経過する年の12月31日まで。
相続した実家が空き家になっていて、「売りたいけど税金がどれくらいかかるのか不安」と感じている方は多いのではないでしょうか。税金の仕組みを知らないまま売ってしまうと、使えたはずの控除を見逃して、数百万円単位で損をするケースもあります。この記事では、空き家を売るときにかかる税金の基本的な仕組みから、相続した実家に使える3,000万円の特別控除の要件、申告の手順まで、不動産の知識がなくても理解できるよう順を追って説明します。
空き家を売ると何の税金がかかるのか
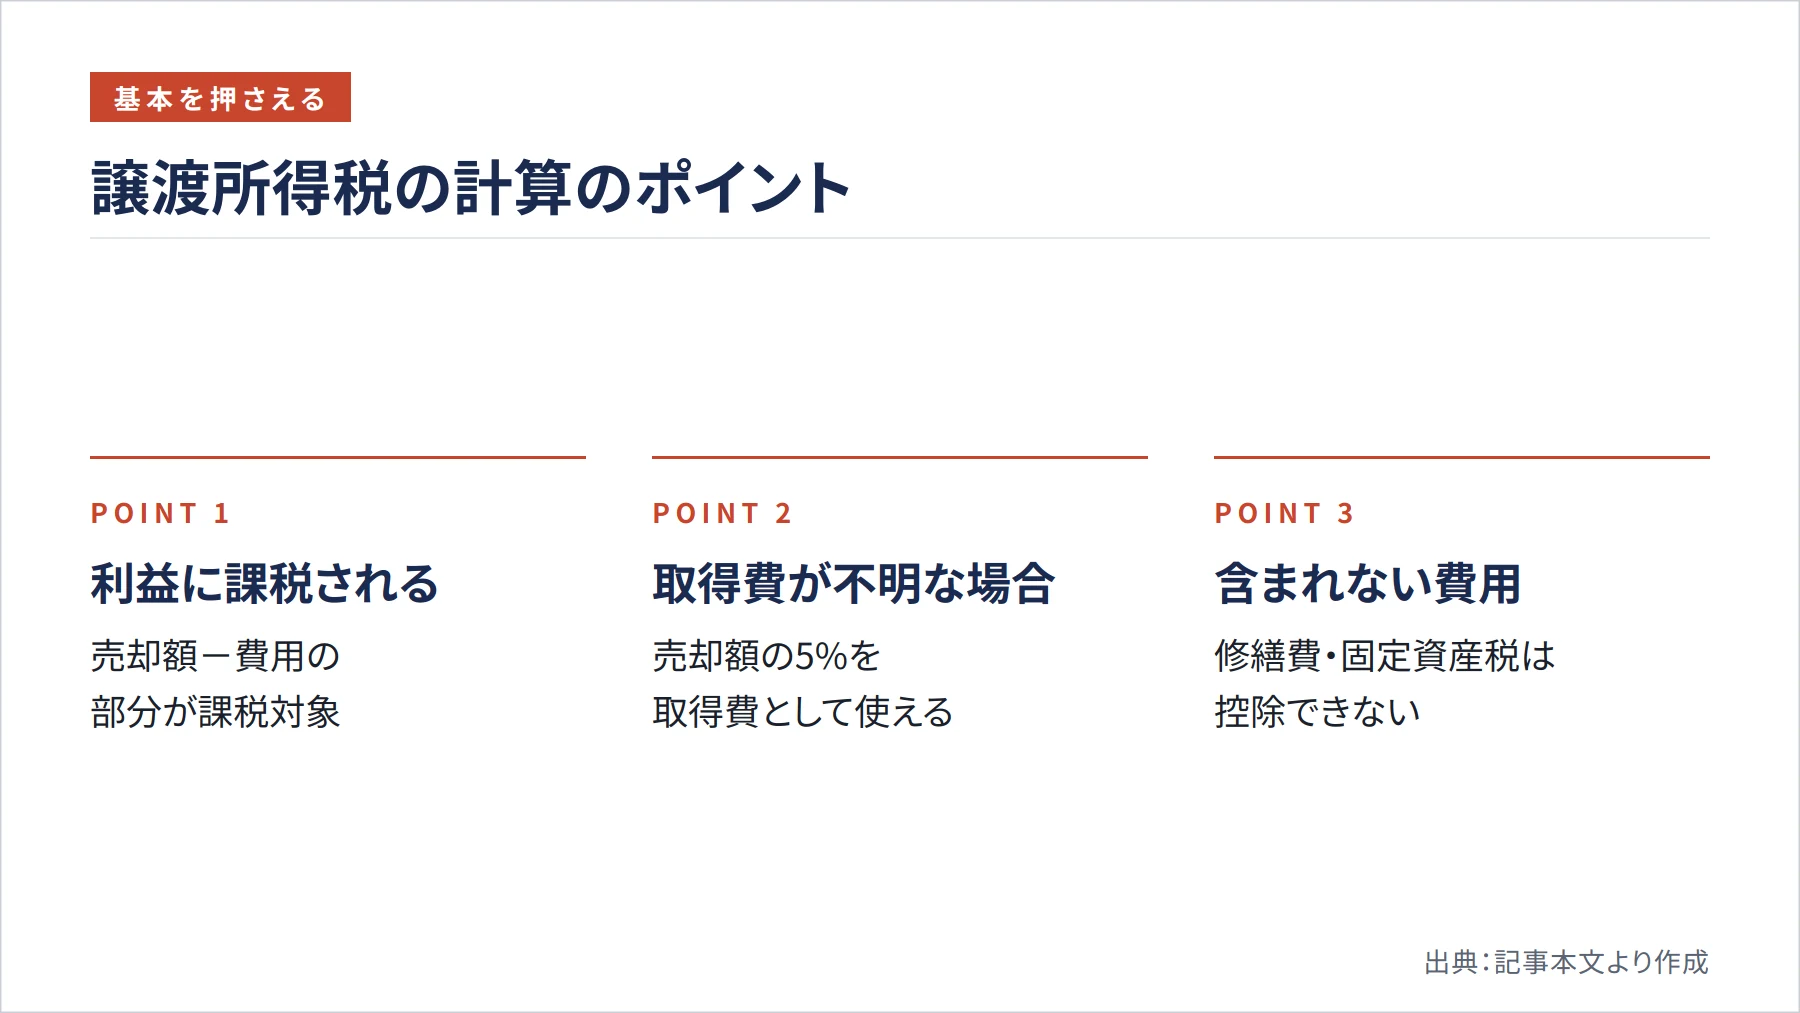
まず押さえておきたいのは、空き家を売ったときにかかる主な税金は「譲渡所得税(じょうとしょとくぜい)」だという点です。譲渡所得税とは、不動産を売って利益が出たときにかかる税金のことです。売れた金額がそのまま課税されるわけではなく、「売った金額から、買ったときの費用や売るためにかかった費用を引いた利益」に対して税金がかかります。
国税庁の情報によると、計算式は「譲渡価額(売った金額)-(取得費+譲渡費用)-特別控除額」です(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm)。取得費とは、もともとその不動産を買ったときの購入代金や仲介手数料などです。譲渡費用とは、売るためにかかった費用で、仲介手数料・売主負担の印紙税・建物の取壊し費用などが該当します。一方で、修繕費や固定資産税は譲渡費用には含められないので注意が必要です。
取得費が分からない場合、つまり昔から家族が持っていた土地や建物で購入時の書類が残っていないケースでは、売った金額の5%を取得費として使うことができます(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm)。ただし、5%ルールを使うと課税される利益が大きくなりやすいため、古い通帳や売買契約書など取得費の証拠になる書類を探してみることをお勧めします。
ここまでのまとめ: 空き家売却の税金は「売った金額-かかった費用」の利益部分にかかり、費用の証拠書類が多いほど税負担を減らせます。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
税率は「何年持っていたか」で大きく変わる
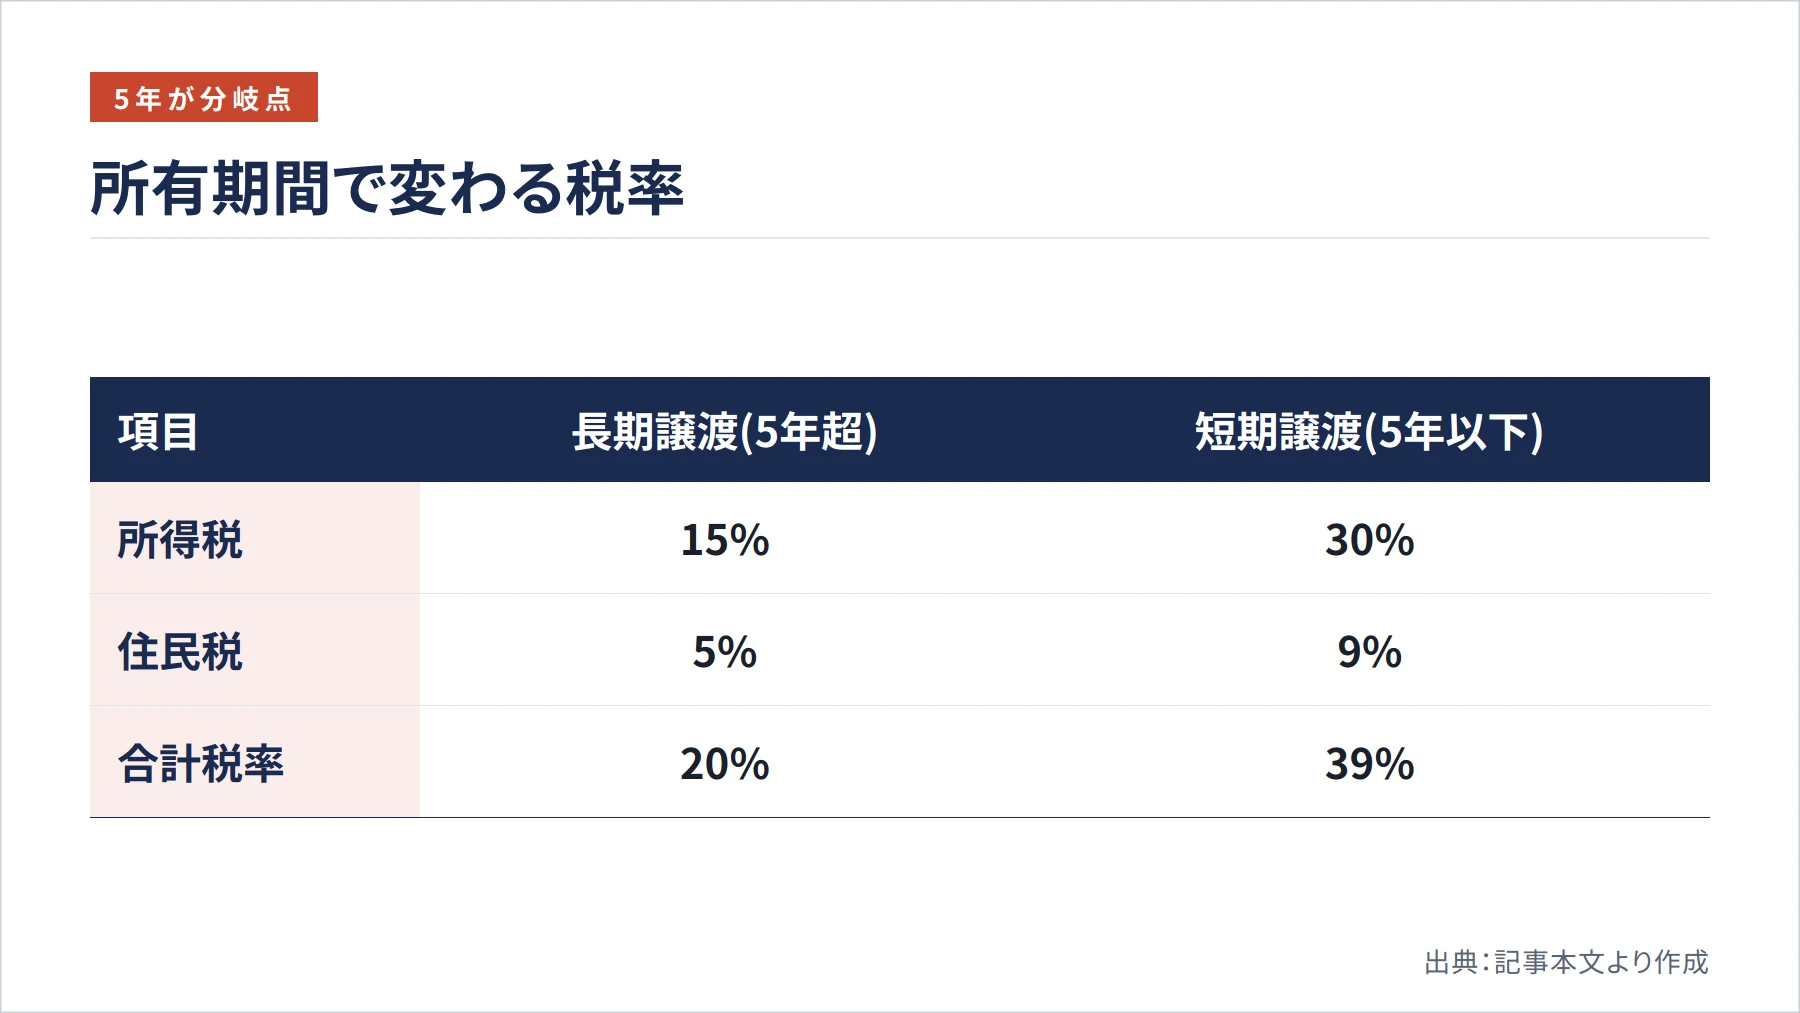
税率を決める重要なポイントは、売った年の1月1日時点で所有期間が5年を超えているかどうかです。これによって税率が大きく変わります。
所有期間が5年超の場合は「長期譲渡所得」となり、所得税15%・住民税5%の合計20%(別途復興特別所得税)が課税されます。一方、5年以下の場合は「短期譲渡所得」となり、所得税30%・住民税9%の合計39%(別途復興特別所得税)と、ほぼ倍の税率になります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm)。
相続で取得した実家の場合、所有期間の数え方に注意が必要です。相続した年からではなく、亡くなった方(被相続人)が最初に取得した時点から計算するというルールがあります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3270.htm)。たとえば、親が30年前に購入した実家を今年相続した場合、所有期間は30年超として長期譲渡所得の税率が適用されます。相続したばかりでも慌てて売る必要はなく、まず所有期間を確認することが大切です。
具体的なイメージとして、2,000万円で売れた空き家の取得費・譲渡費用の合計が500万円だった場合、利益は1,500万円です。長期なら税額は約300万円、短期なら約585万円と、約285万円もの差が生じます。この差が、所有期間の確認が重要な理由です。
ここまでのまとめ: 相続した実家は親の取得時期から所有期間を数えるため、多くの場合は長期(税率約20%)に該当します。
相続した実家に使える3,000万円の特別控除
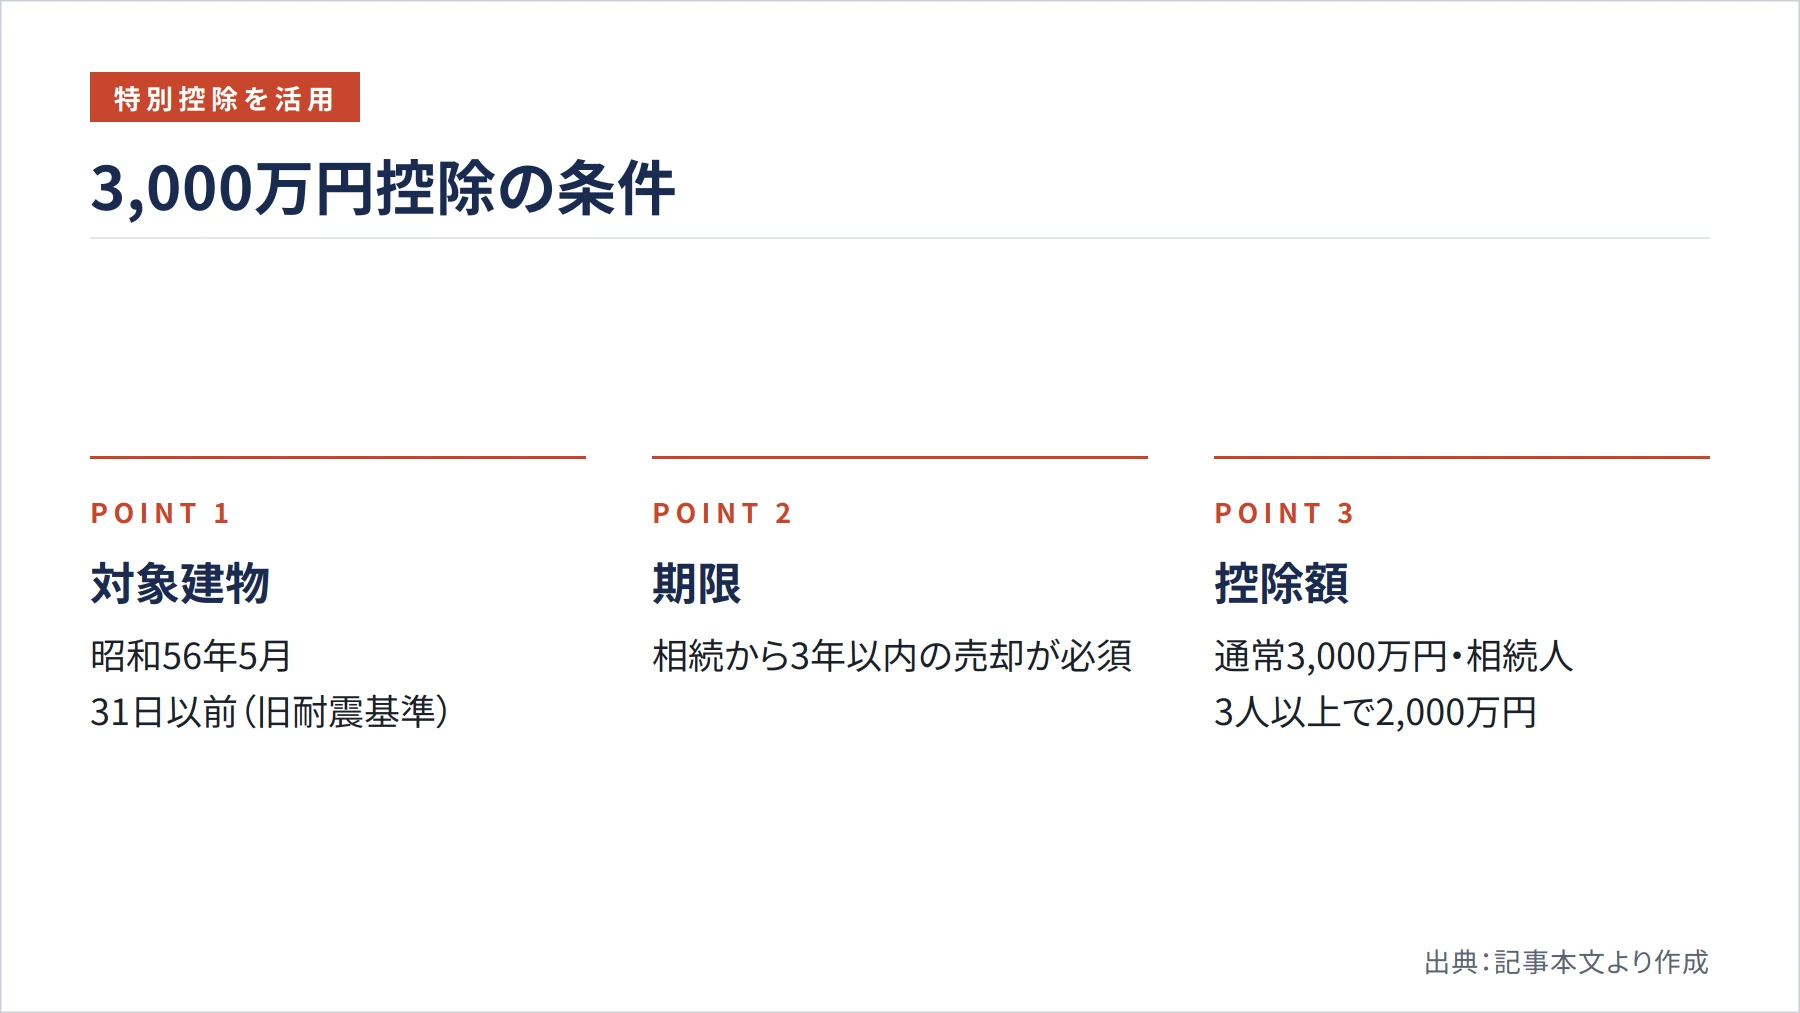
相続した空き家を売るときに最も注目すべき制度が、「被相続人の居住用財産(空き家)を売ったときの特例」です。この特例を使うと、譲渡所得から最大3,000万円を差し引いてから税金を計算できるため、利益が3,000万円以下であれば税金がゼロになる可能性があります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm)。
ただし、この特例には細かい要件があります。まず対象となる家屋は、昭和56年5月31日以前に建てられた建物(いわゆる旧耐震基準の建物)で、マンションのような区分所有建物ではなく、相続直前まで被相続人だけが住んでいたことが必要です。また、相続してから売るまでの間に、事業・貸し付け・居住に使っていないことも条件です。
売却の期限も重要です。相続が始まった日から3年を経過する年の12月31日までに売ることが必要で、この期限を過ぎると特例は使えなくなります。また、売却代金が1億円以下であることも条件の一つです。さらに、令和6年1月1日以降の売却で、家屋と敷地を相続した相続人が3人以上いる場合は、控除上限が3,000万円ではなく2,000万円になる点にも注意が必要です。
被相続人が老人ホームに入所していた場合でも、一定の要件を満たせば特例の対象になります。一方で、介護のために子の家や一般の賃貸住宅に転居して亡くなった場合は対象外とされています。自分のケースが当てはまるかどうかは、税務署や税理士に確認することをお勧めします。
ここまでのまとめ: 相続した旧耐震の実家なら最大3,000万円の控除が使える可能性があり、相続から3年以内の売却が期限の目安です。
特例を使うために必要な手続きと書類
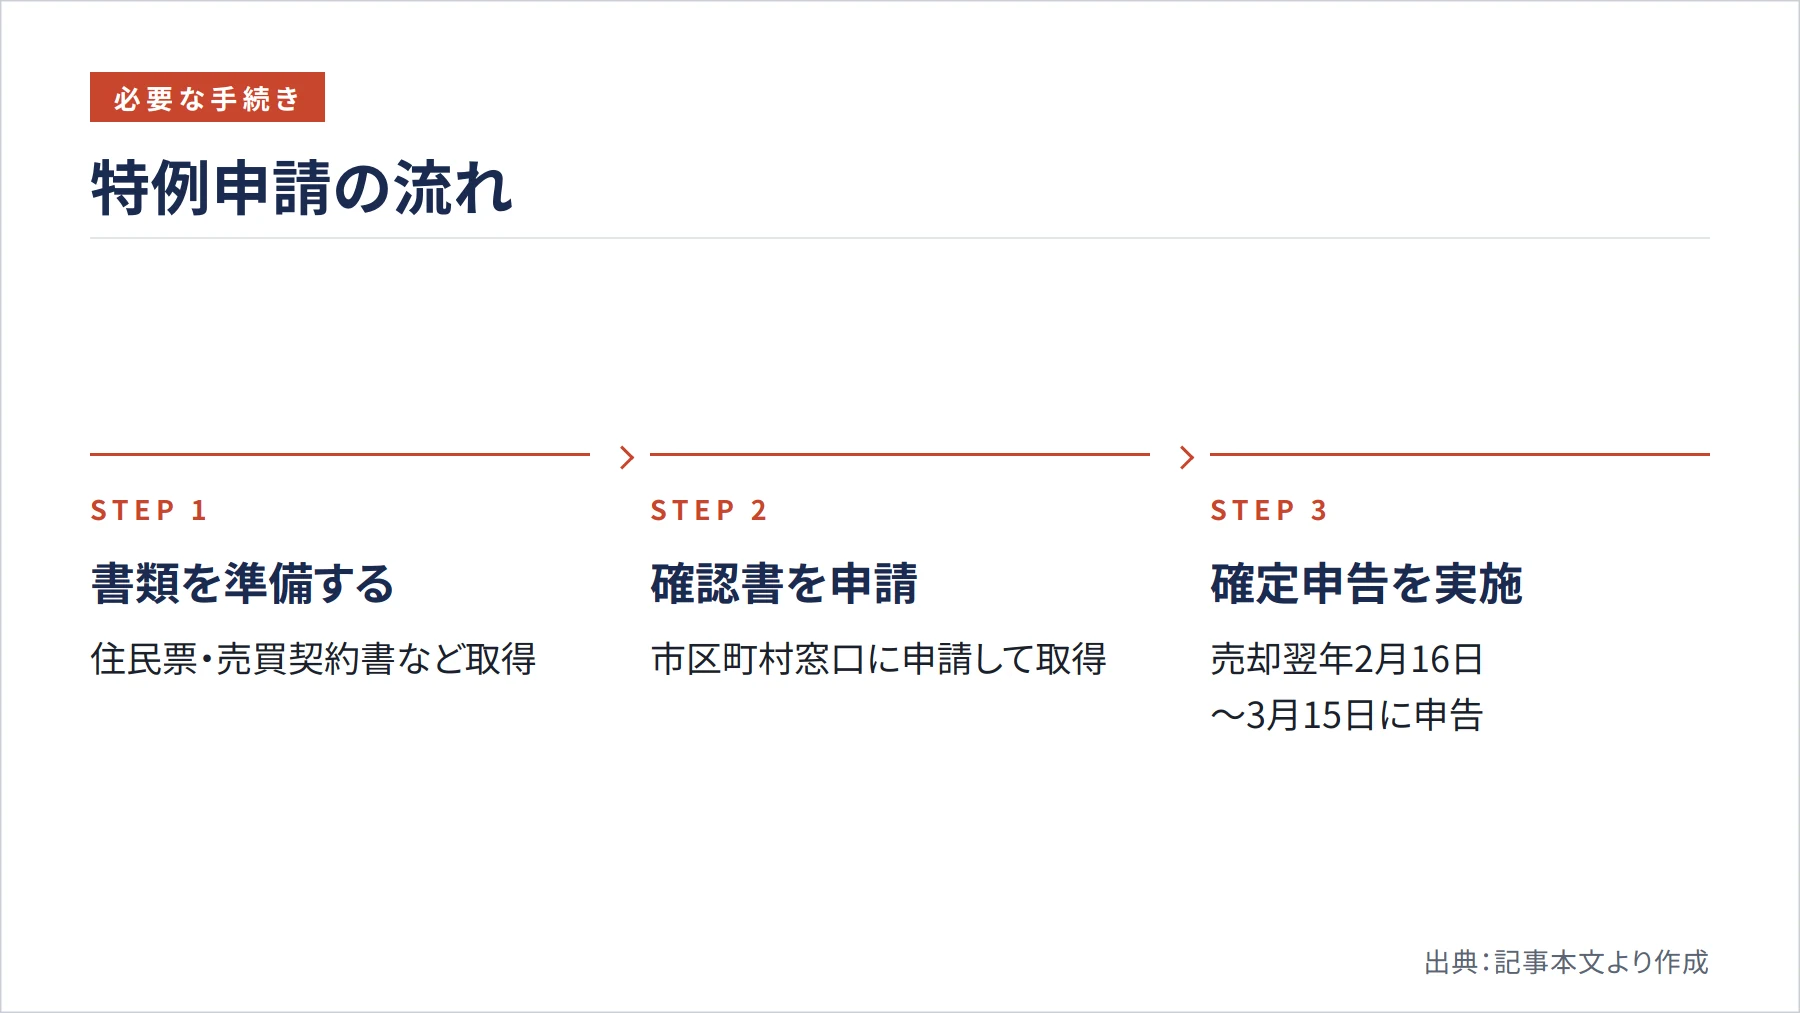
特例を使うには、売却した翌年に確定申告を行う必要があります。申告期間は原則として売却した年の翌年2月16日から3月15日までで、申告先はお住まいの地域を管轄する税務署です(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3102.htm)。
申告に必要な書類の中で、特に準備に時間がかかるのが「被相続人居住用家屋等確認書」です。これは市区町村の窓口に申請して発行してもらう書類で、特例の適用を受けるために必ず必要になります。ただし、この確認書はあくまで「要件を確認した」という書類であり、特例の適用を確約するものではありません(川崎市 https://www.city.kawasaki.jp/500/page/0000116859.html)。申請には被相続人の住民票の除票、相続人の住民票、売買契約書のコピーなどが基本的に必要です。
確認書以外にも、譲渡所得の内訳書、売った不動産の登記事項証明書、耐震基準適合証明書または建設住宅性能評価書の写し、売却代金が1億円以下であることを示す売買契約書の写しなどが必要になります。書類の種類が多いため、売却が決まったら早めに準備を始めることが大切です。
また、令和6年1月1日以降の売却では、売却時点で耐震改修や建物の取壊しが完了していなくても、売却した年の翌年2月15日までに完了すれば特例の対象になるという緩和措置があります(国土交通省 https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000030.html)。売却後に解体を行う場合でも、この期限内であれば間に合う可能性があります。
ここまでのまとめ: 特例を使うには市区町村の確認書取得と確定申告が必要で、書類準備は売却決定後すぐに始めるのが安心です。
見落としやすい注意点と売却前に確認すること
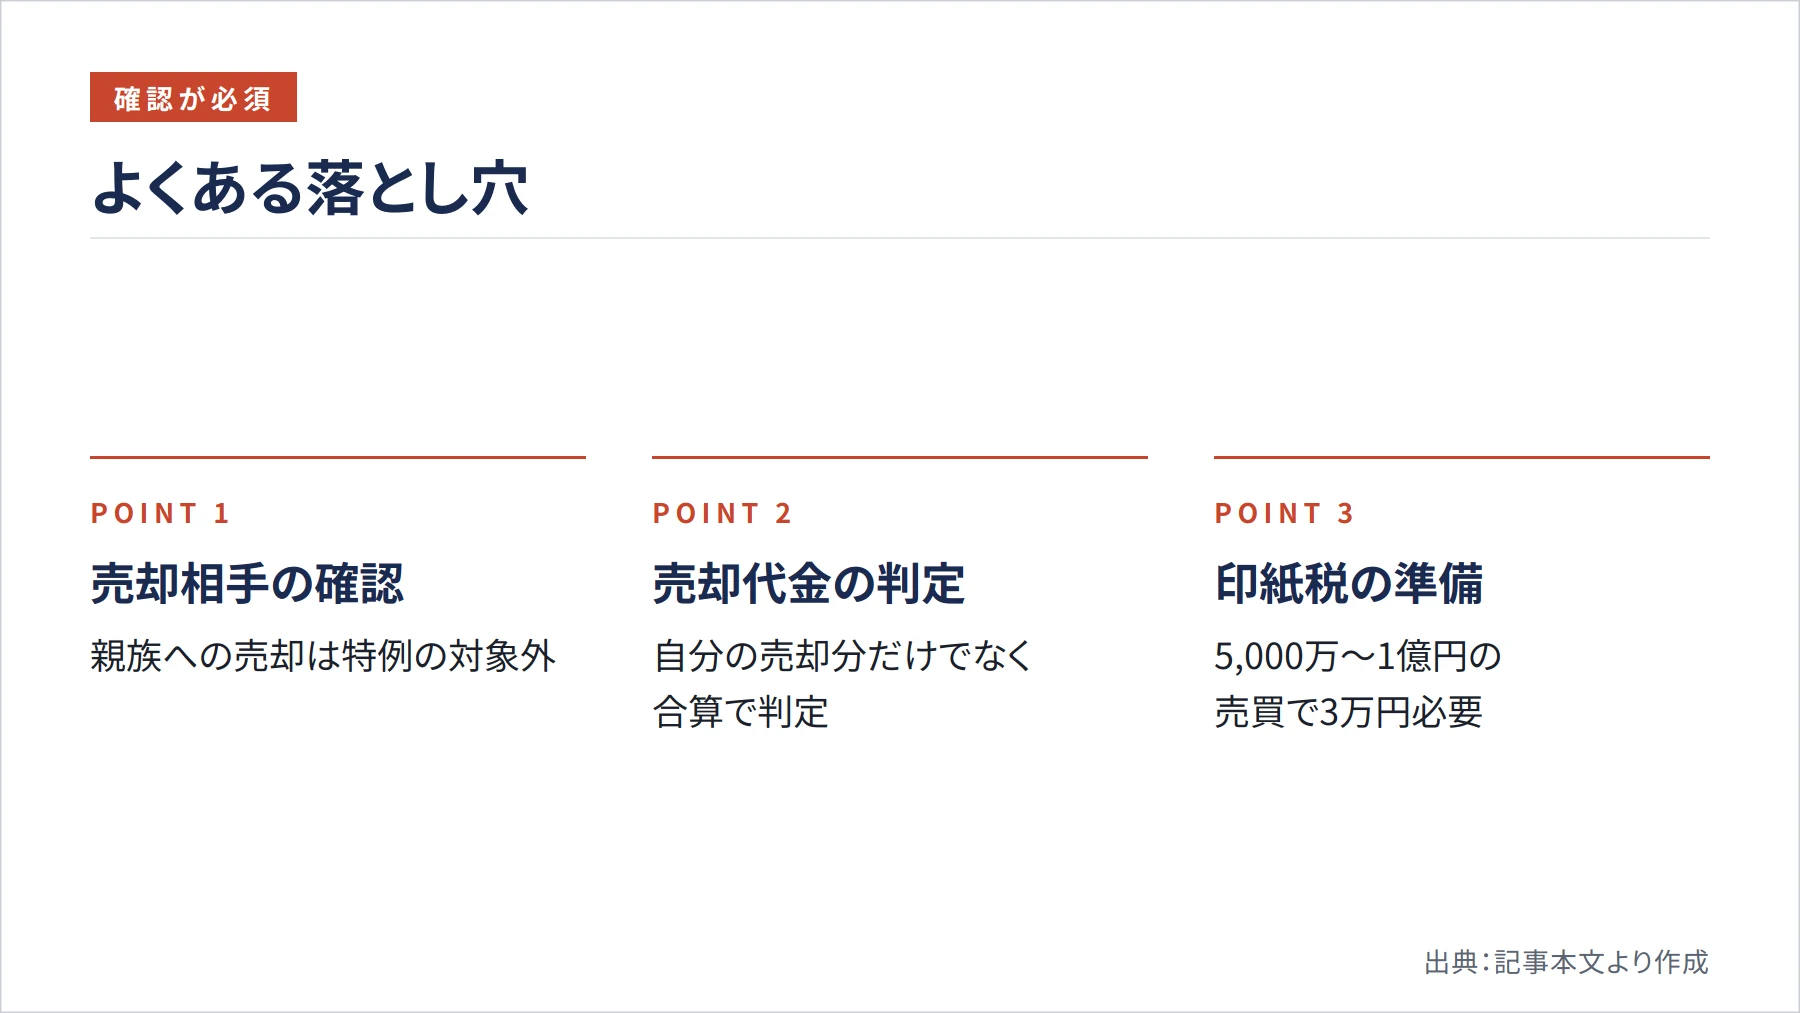
特例を使う際に見落としやすいのが、親族への売却は特例の対象外になるという点です。親子・夫婦・生計を同じにする親族など「特別の関係がある人」への売却では、この特例は使えません。また、他の特例(相続財産を譲渡した場合の取得費の特例など)と同時に使うこともできないため、どの特例が自分にとって有利かを事前に比較検討することが重要です。
売却代金の1億円以下という判定も注意が必要です。自分が売った金額だけでなく、同じ物件を分割して売った部分や、他の相続人が売った金額も合算して判定します。もし後から合計が1億円を超えることが分かった場合は、4か月以内に修正申告と納税が必要になります。
売却時には印紙税もかかります。国税庁の情報によると、令和9年3月31日までの軽減措置が適用される期間中、売却代金が5,000万円超1億円以下の売買契約書の印紙税は3万円です(国税庁 https://www.nta.go.jp/law/shitsugi/inshi/08/02.htm)。金額は小さく見えますが、忘れずに準備しておきましょう。
空き家の売却は、税金の種類・要件・期限が複雑に絡み合います。一般的には、売却前に税理士や税務署の無料相談を活用して、自分のケースに当てはまる特例を確認してから動くことが、損をしないための最善策とされています。
ここまでのまとめ: 親族への売却や他の特例との併用はできないため、売却先と使う特例の組み合わせを事前に確認することが大切です。
まとめ
空き家を売るときの税金は、「譲渡所得税」が中心です。所有期間が5年超なら税率は約20%、5年以下なら約39%と大きく異なります。相続した実家の場合は、亡くなった方の取得時期から所有期間を数えるため、多くのケースで長期譲渡所得の税率が適用されます。
さらに、昭和56年5月31日以前に建てられた旧耐震の実家であれば、相続空き家の3,000万円特別控除が使える可能性があります。この特例は相続開始から3年を経過する年の12月31日までの売却が期限で、市区町村の確認書取得と確定申告が必要です。書類の準備には時間がかかるため、売却を決めたら早めに動き始めることをお勧めします。
税金の計算は個別の事情によって大きく変わります。最新の制度情報や自分のケースへの当てはめは、国税庁の公式サイトや税務署の無料相談窓口でご確認ください。ご自身の物件がいくらになるかは、実際の成約データで見るのが早道です。
参考文献・出典
- 国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
- 国税庁 No.3208 長期譲渡所得の税額の計算 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
- 国税庁 No.3211 短期譲渡所得の税額の計算 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
- 国税庁 No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3270.htm
- 国税庁 No.3255 譲渡費用となるもの — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3255.htm
- 国税庁 No.3258 取得費が分からないとき — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm
- 国税庁 No.3102 譲渡所得の申告期限 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3102.htm
- 国税庁 土地売買契約書(印紙税) — https://www.nta.go.jp/law/shitsugi/inshi/08/02.htm
- 国土交通省 空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除) — https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000030.html
- 国土交通省 被相続人居住用家屋等確認申請書(様式・チェックリスト) — https://www.mlit.go.jp/jutakukentiku/house/content/001632832.pdf
- 川崎市 被相続人居住用家屋等確認書について(空き家の譲渡所得3,000万円特別控除) — https://www.city.kawasaki.jp/500/page/0000116859.html

一橋大学大学院MBA修了。大手デベロッパー法人部門、買取再販会社を経て現職。区分リノベ再販・都心事業用物件の買取再販を手がけ、業界7年の知見で記事を監修。
プロフィール詳細 →