この記事の結論
- 売却益には長期(20%)・短期(39%)の税率差があり、所有期間5年超かどうかが分岐点になります。
- 事業用資産の買換え特例は非課税ではなく課税の繰延べで、要件を満たさないと使えません。
- 投資用物件の譲渡損失は給与所得などと損益通算できないため、損失が出ても節税効果は限定的です。
不動産投資の買い替えを検討しているとき、「売ったら税金はいくらかかるのか」「特例を使えば節税できるのか」と悩む方は少なくありません。実際、買い替えのタイミングや手順を誤ると、想定外の税負担が生じて資金計画が狂ってしまうケースもあります。この記事では、国税庁の公式情報をもとに、不動産投資の買い替えで必ず押さえておきたい税金の仕組みと注意点を、初心者にもわかりやすく解説します。譲渡所得の計算方法から、事業用資産の買換え特例の落とし穴、確定申告の手続きまで、順を追って確認していきましょう。
譲渡所得の計算と所有期間による税率の違い
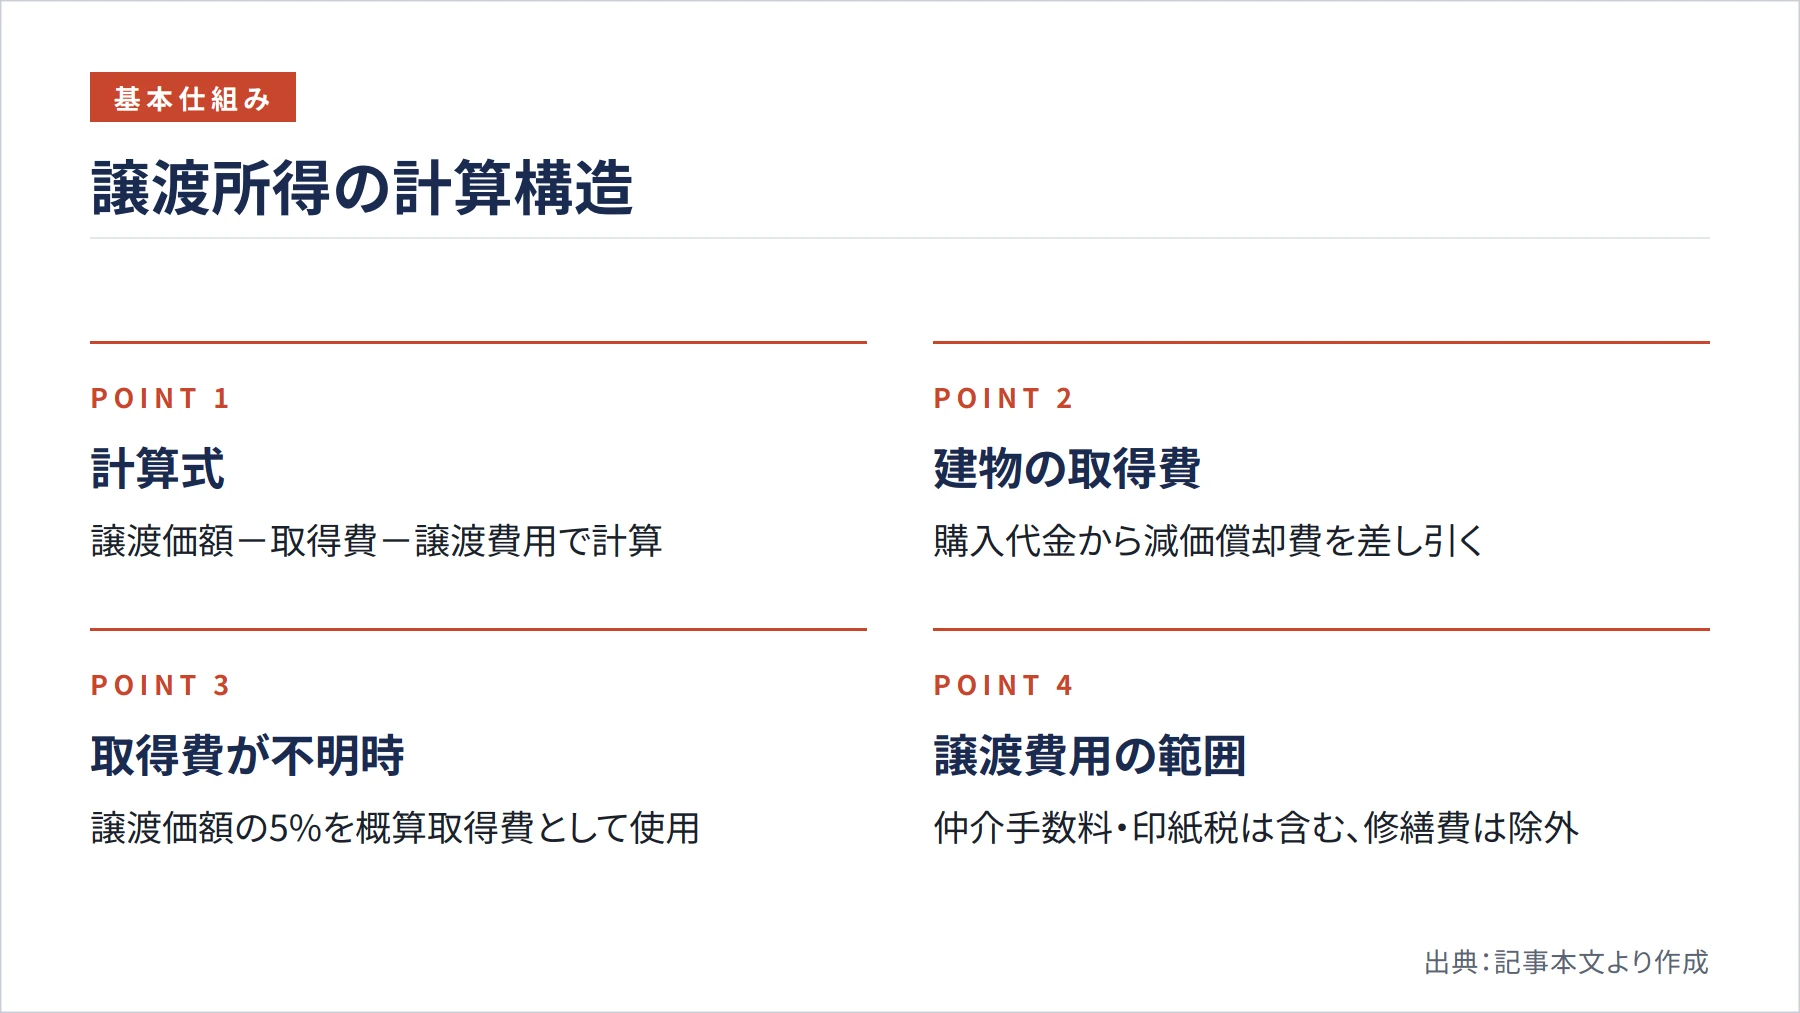
まず押さえておきたいのは、不動産を売却したときの利益(譲渡所得)がどのように計算されるかという基本的な仕組みです。国税庁の案内(No.3202)によると、譲渡所得は「譲渡価額-取得費-譲渡費用」で計算します。一見シンプルに見えますが、それぞれの項目に細かいルールがあるため、正確に把握しておくことが重要です。
取得費とは、物件を購入したときの代金や諸費用の合計です。ただし、建物については購入代金をそのまま使えるわけではありません。国税庁(No.3261)によると、建物の取得費は「購入代金などの合計額から所有期間中の減価償却費相当額を差し引いた金額」になります。つまり、長く保有するほど建物の取得費は小さくなり、結果として課税対象の利益が大きくなる点に注意が必要です。また、取得費が不明な場合や実際の取得費が譲渡価額の5%未満の場合は、譲渡価額の5%を概算取得費として使えます(国税庁 No.3202)。
譲渡費用については、売却時の仲介手数料や売主負担の印紙税、立退料、建物の取壊し費用などが該当します(国税庁 No.3255)。一方で、修繕費や固定資産税は譲渡費用に含められないため、混同しないよう注意してください。さらに、売買時に受け取る未経過固定資産税等の精算金は、名目が異なっていても譲渡価額に算入されます(国税庁 令和7年分 譲渡所得の申告のしかた)。こうした細かい項目を正確に把握することが、税額を正しく計算する第一歩です。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
所有期間5年が買い替えタイミングの分岐点
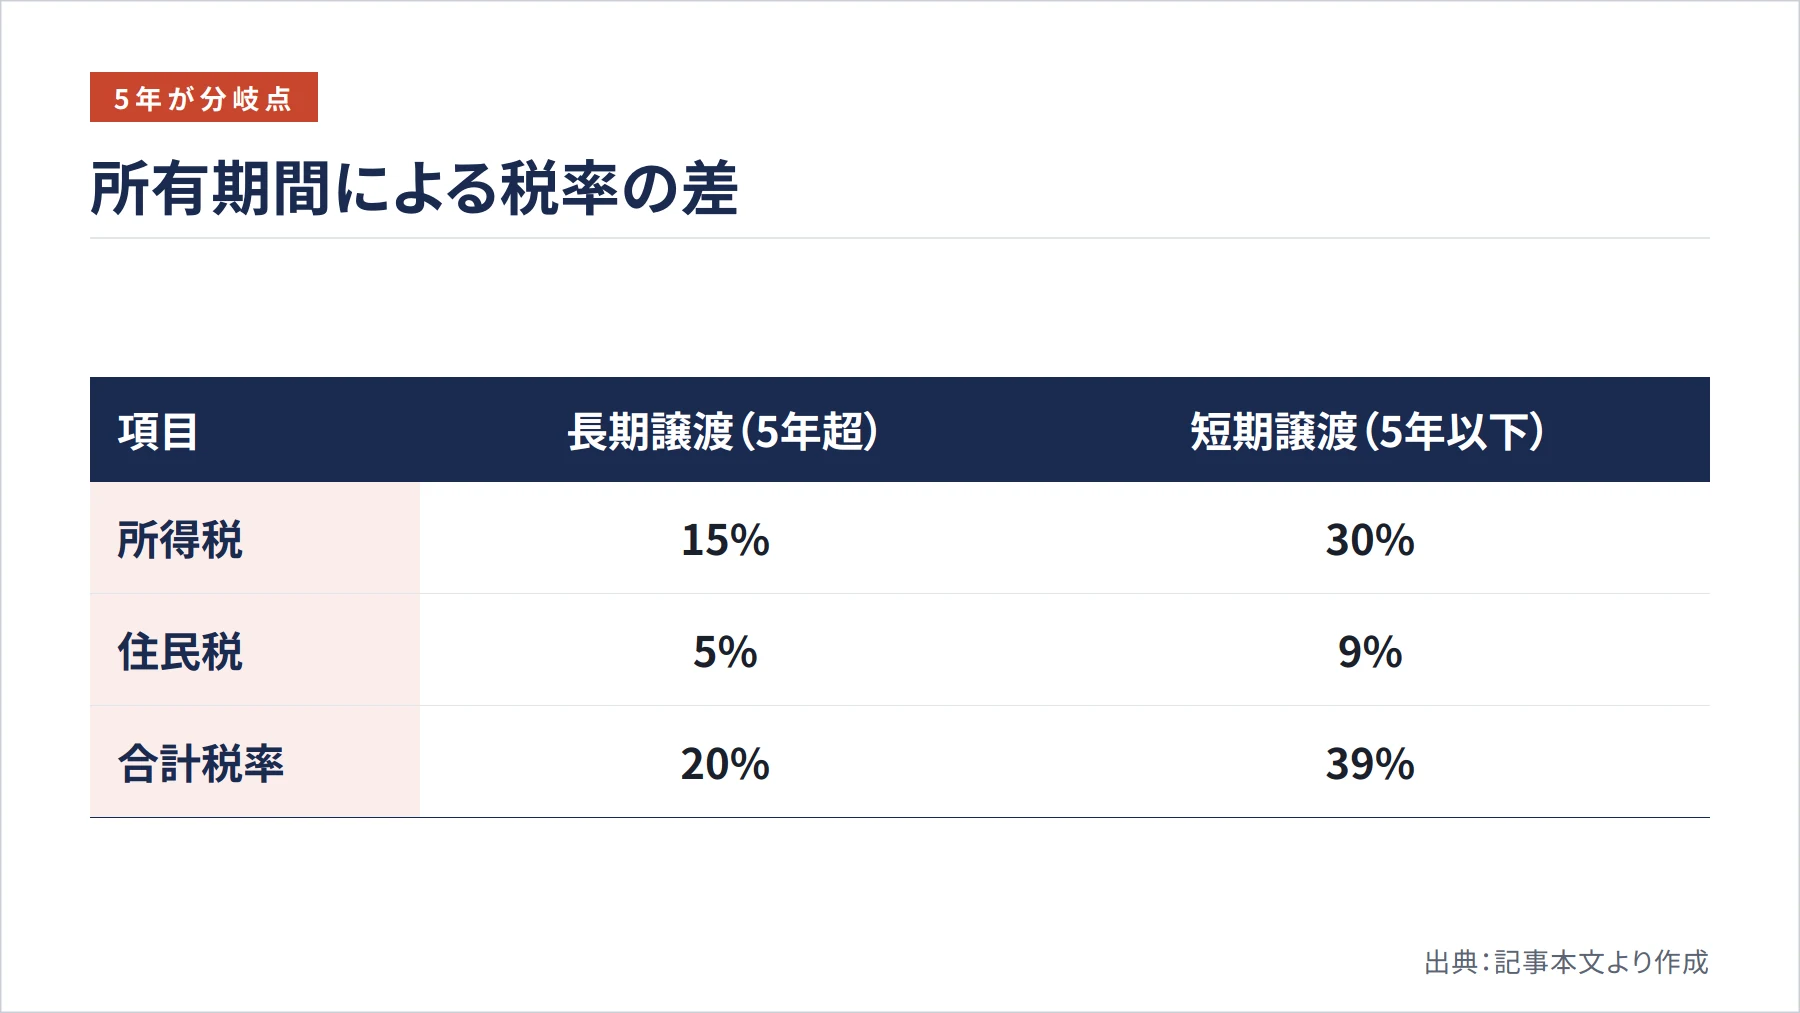
売却した年の1月1日時点で所有期間が5年を超えるかどうかが、税率を大きく左右します。国税庁(土地や建物を売ったとき)によると、5年超の「長期譲渡所得」は所得税15%・住民税5%の合計20%(別途復興特別所得税あり)、5年以下の「短期譲渡所得」は所得税30%・住民税9%の合計39%(別途復興特別所得税あり)が適用されます。この差は非常に大きく、同じ1,000万円の利益でも税額が約190万円変わる計算になります。
買い替えのタイミングを検討する際は、この所有期間の判定基準を必ず確認してください。注意すべきは「5年以上保有した」という感覚的な判断ではなく、「売却した年の1月1日現在で5年を超えているか」という厳密な基準で判定される点です。たとえば、2020年6月に取得した物件を2025年12月に売却した場合、2025年1月1日時点の所有期間は4年7ヶ月となり、短期譲渡所得として高い税率が適用されます。同じ物件を2026年1月以降に売却すれば長期譲渡所得になるため、数ヶ月の売却タイミングの違いが税負担を大きく変えることを覚えておきましょう。
また、登録免許税や不動産取得税・印紙税などは取得費に含まれる場合がありますが、業務用資産(賃貸物件など)では必要経費として計上しているケースがあるため、二重計上にならないよう注意が必要です(国税庁 No.3252)。取得費の計算は税理士に確認しながら進めることをおすすめします。
事業用資産の買換え特例の仕組みと落とし穴
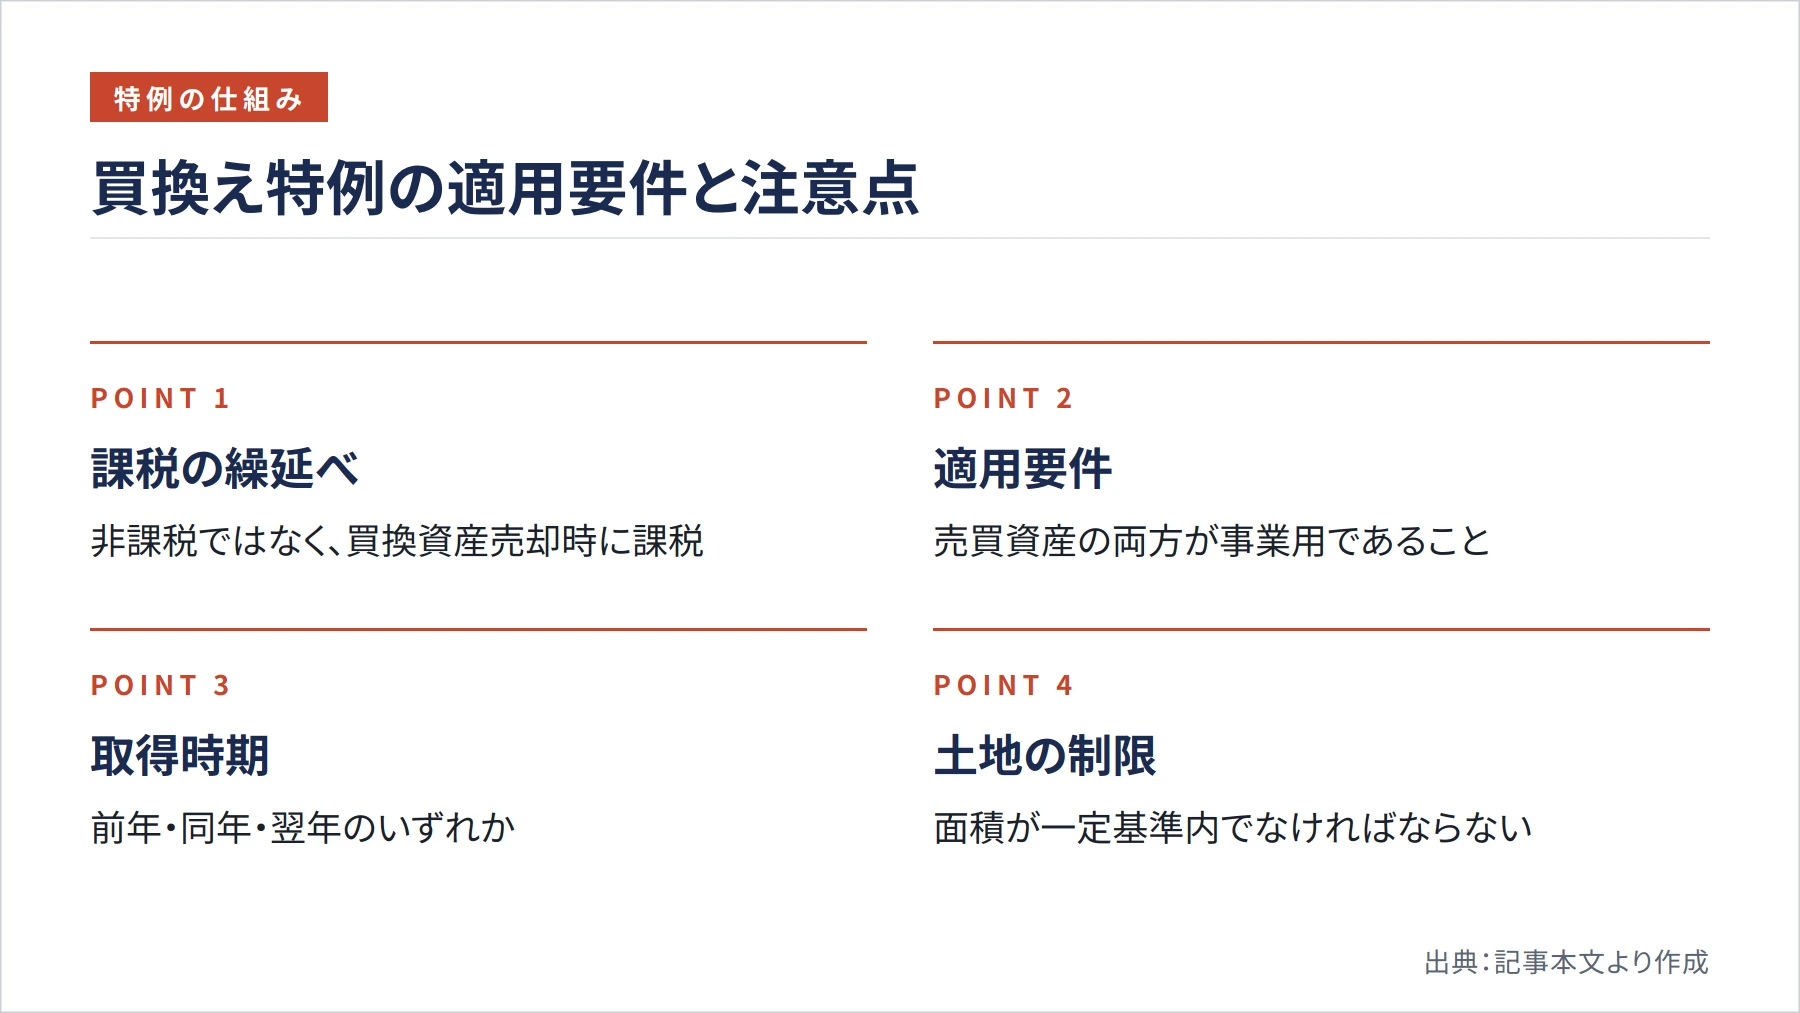
不動産投資の買い替えで活用が検討される制度のひとつが、「事業用資産の買換え特例」です。これは、事業用の土地・建物を売却して新たな事業用資産を取得した場合に、譲渡益の一部に対する課税を将来に繰り延べられる制度です(国税庁 No.3405)。ただし、非常に重要な点として、この特例は「非課税」ではなく「課税の繰延べ」であることを理解しておく必要があります。買換資産を将来売却する際には、繰り延べた税金が課税されることになります。
この特例を使うには、売った資産と買った資産の双方が事業用であることが前提です(国税庁 No.3402)。空閑地や空き家は事業用資産に該当しないため、対象外となります。また、事業規模に満たない賃貸であっても、「相当の対価を得て継続的に行われる」ものは「事業に準ずるもの」として対象になり得ますが、減価償却費や固定資産税などの必要経費を回収した上でなお相当の利益があるかどうかで判断されます(国税庁 No.3402)。
手続き面でも注意が必要です。買換資産の取得時期は、譲渡した年の前年・同年・翌年のいずれかである必要があり、取得後1年以内に事業の用に供することが求められます。また、土地については買換資産の面積が一定の基準内でなければならず、基準を超える部分は特例の対象外となります(国税庁 No.3405)。要件が複数あり、かつ資産の組み合わせや地域によって細かく条件が異なるため、適用可否は必ず税理士や税務署に確認することをおすすめします。
投資用物件の損失と消費税に関する注意点
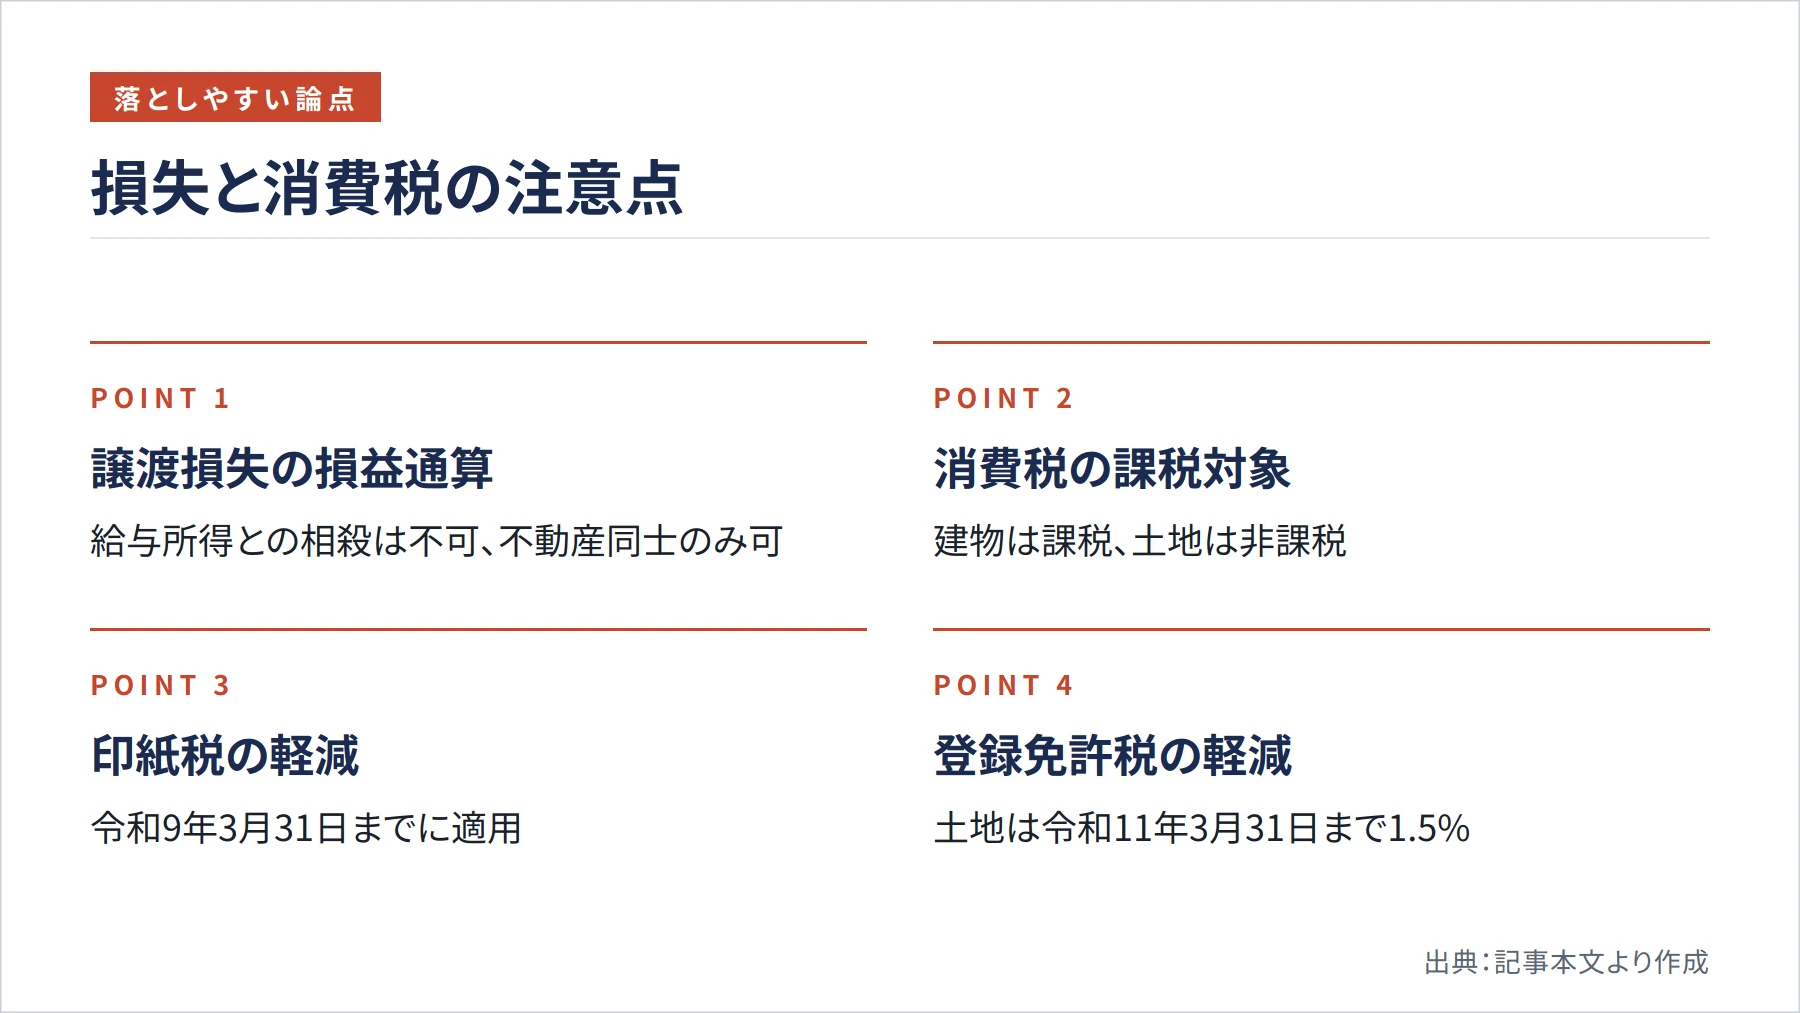
投資用物件を売却して損失が出た場合、その損失の扱いにも注意が必要です。国税庁(No.3203)によると、土地・建物の譲渡損失は、原則として事業所得や給与所得など他の所得と損益通算することができません。同じ年に複数の不動産を売却して一方が利益、もう一方が損失という場合は、不動産同士での相殺は可能ですが、給与所得との通算はできないのが基本です。損益通算の例外は一定の居住用財産に限られており、投資用物件には適用されません。
消費税についても見落としがちな論点です。国税庁(No.3240)によると、個人が事業用建物や住宅賃貸用建物を売却した場合、その譲渡は消費税の課税対象となります。ただし、土地は消費税が非課税のため、土地と建物を一括で売却する際は建物部分のみが課税対象です(国税庁 No.6301)。この場合、売却代金を土地と建物に合理的に按分する必要があります。なお、売主が課税事業者かどうかによって消費税の納税義務が変わるため、個別の状況に応じて確認が必要です。
印紙税と登録免許税についても確認しておきましょう。不動産譲渡契約書の印紙税には軽減税率が設けられており、令和9年3月31日までに作成されるものに適用されます(国税庁 印紙税額一覧表 令和8年6月現在)。また、売買による所有権移転登記の登録免許税は、土地については令和11年3月31日まで1.5%の軽減税率が適用されています(国税庁 No.7191)。これらの諸費用も買い替えの資金計画に組み込んでおくことが大切です。
確定申告の手続きと3,000万円特別控除の誤解
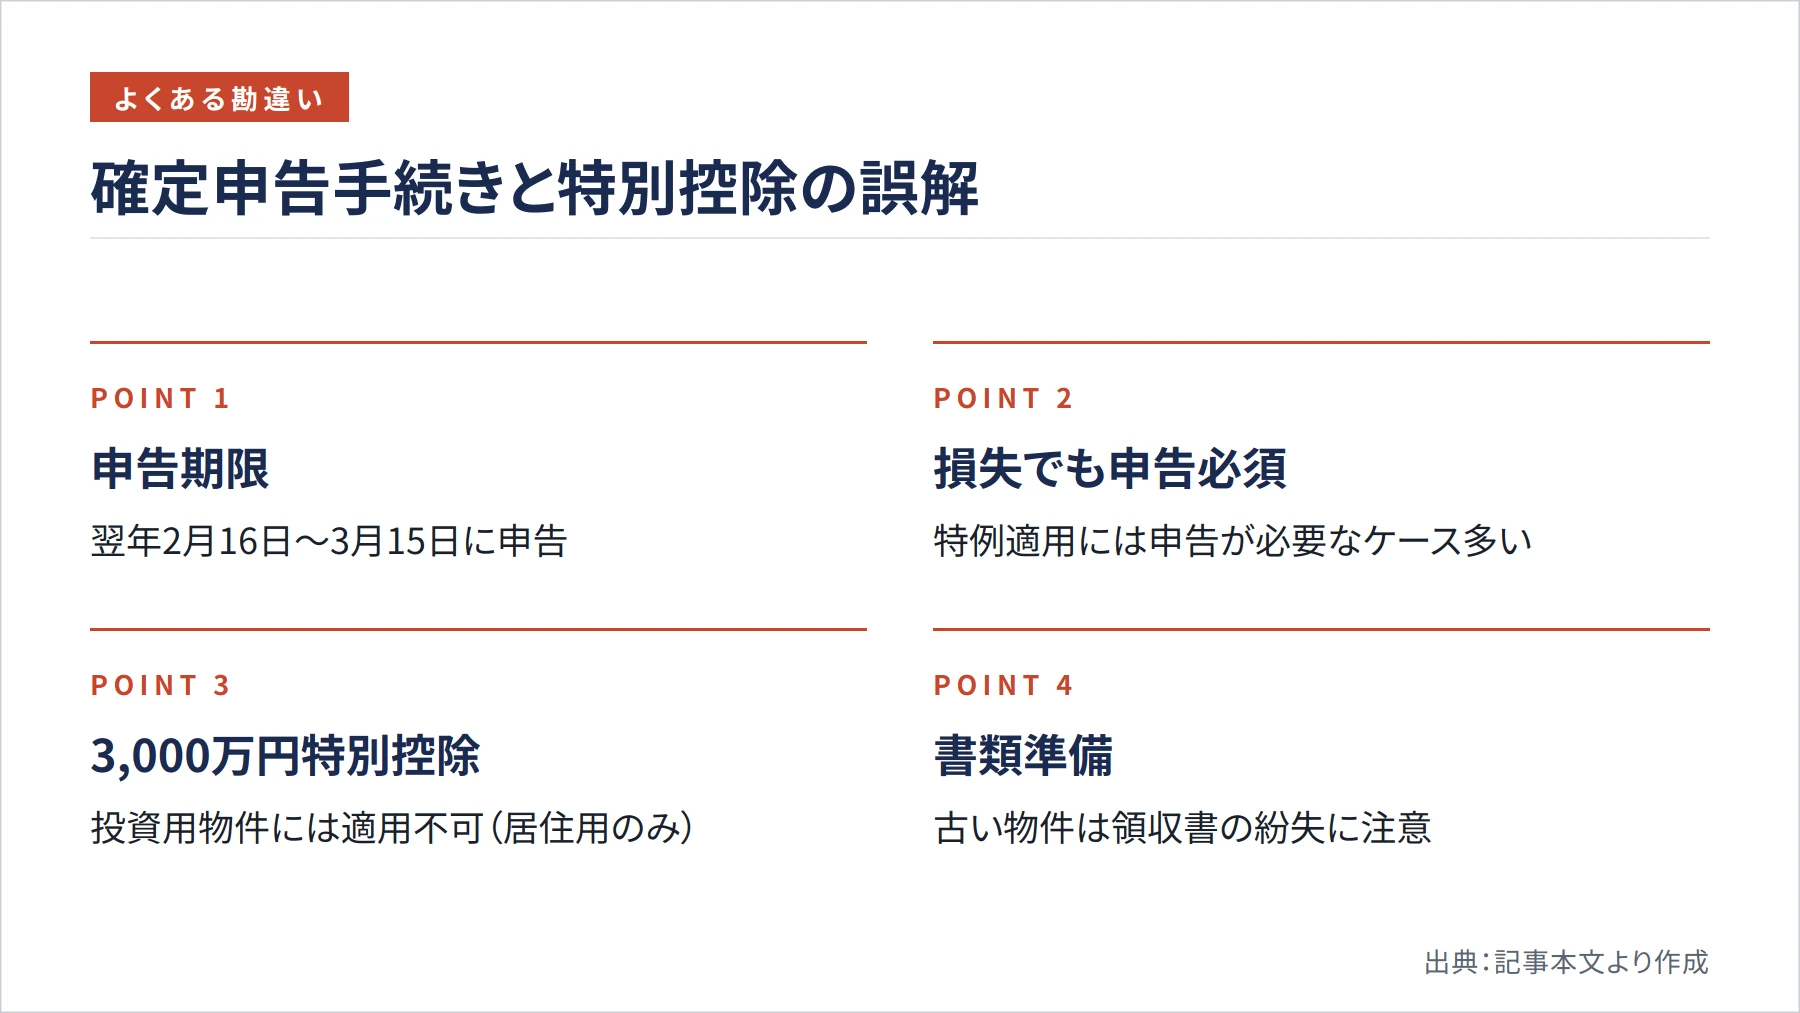
不動産を売却した年の翌年、2月16日から3月15日の間に確定申告を行う必要があります(国税庁 No.3102)。申告には「所得税及び復興特別所得税の確定申告書」と分離課税用の「申告書第三表」、そして「譲渡所得の内訳書(土地・建物用)」などを作成して提出します。売却益がゼロや損失の場合でも、特例の適用を受けるためには申告が必要なケースがあるため、申告不要と思い込まないよう注意してください。
よくある誤解として、「3,000万円特別控除が使える」と思い込むケースがあります。しかし、この特例はマイホーム(居住用財産)を売ったときに適用されるものであり、投資用物件にはそのまま適用できません(国税庁 No.3302)。自宅を賃貸に転用した後に売却する場合など、居住用か投資用かの判定が複雑になるケースもあるため、安易に「使える」と判断せず、専門家に確認することが重要です。
確定申告の書類準備は、売買契約書・登記簿謄本・取得時の領収書・仲介手数料の領収書など多岐にわたります。特に取得費の証明書類は、古い物件ほど紛失しているケースが多く、概算取得費(5%)を使わざるを得ない状況になると課税額が大きくなります。売却を検討し始めた段階から書類の整理を始めることが、税負担を正確に把握するための重要な準備です。
まとめ
不動産投資の買い替えにおける税金の注意点は、大きく「譲渡所得の計算」「所有期間による税率の違い」「事業用資産の買換え特例の正しい理解」「損失と消費税の扱い」「確定申告の手続き」の5つに整理できます。特に所有期間5年の判定基準と、買換え特例が非課税ではなく課税の繰延べである点は、多くの投資家が誤解しやすいポイントです。買い替えのタイミングを決める前に、現在の所有期間と予想される税額を必ず試算しておきましょう。税金の計算は個別の事情によって大きく変わるため、具体的な判断は税理士や最寄りの税務署への相談をおすすめします。正確な知識を持って計画的に進めることが、不動産投資の買い替えを成功させる鍵となります。
参考文献・出典
- 国税庁 No.3202 譲渡所得の計算のしかた(分離課税) — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm
- 国税庁 No.3252 取得費となるもの — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3252.htm
- 国税庁 No.3255 譲渡費用となるもの — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3255.htm
- 国税庁 No.3261 建物の取得費の計算 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3261.htm
- 国税庁 No.3102 譲渡所得の申告期限 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3102.htm
- 国税庁 No.3402 事業用の資産の範囲 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3402.htm
- 国税庁 No.3405 事業用の資産を買い換えたときの特例 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3405.htm
- 国税庁 No.3203 不動産を譲渡して譲渡損失が生じた場合 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3203.htm
- 国税庁 No.3240 個人が事業用建物等を譲渡した場合の消費税 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3240.htm
- 国税庁 No.6301 課税標準 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6301_qa.htm
- 国税庁 No.3302 マイホームを売ったときの特例 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm
- 国税庁 印紙税額一覧表(令和8年6月現在) — https://www.nta.go.jp/publication/pamph/inshi/pdf/1504.pdf
- 国税庁 No.7191 登録免許税の税額表 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm
- 国税庁 土地や建物を売ったとき(パンフレット) — https://www.nta.go.jp/publication/pamph/koho/kurashi/pdf/16.pdf
- 国税庁 令和7年分 譲渡所得の申告のしかた — https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/pdf/O/O10.pdf