この記事の結論
- 不動産投資の返済比率は「年間返済額÷満室時年間家賃収入×100」で求め、安全目安は一般的に50%以下とされています。
- 都市銀行・地方銀行は返済比率50〜60%以内を融資の目安とし、ノンバンクは比較的柔軟な審査基準を持つとされています。
- 返済比率だけでなくDSCR(NOI÷年間返済額)も銀行審査で重視されるため、両方の指標を把握することが重要です。
不動産投資ローンを申し込む際、「返済比率って何%なら通るの?」と疑問を持つ方は多いのではないでしょうか。銀行によって審査基準が異なるうえ、返済比率以外にも見られる指標があるため、初心者には全体像がつかみにくいのが実情です。この記事では、返済比率の計算方法と安全ラインの考え方から、主要銀行ごとの融資条件の違い、さらに審査で重視されるDSCRという指標まで、順を追ってわかりやすく解説します。物件選びや資金計画の前に、ぜひ一度確認しておいてください。
返済比率とは何か、なぜ重要なのか
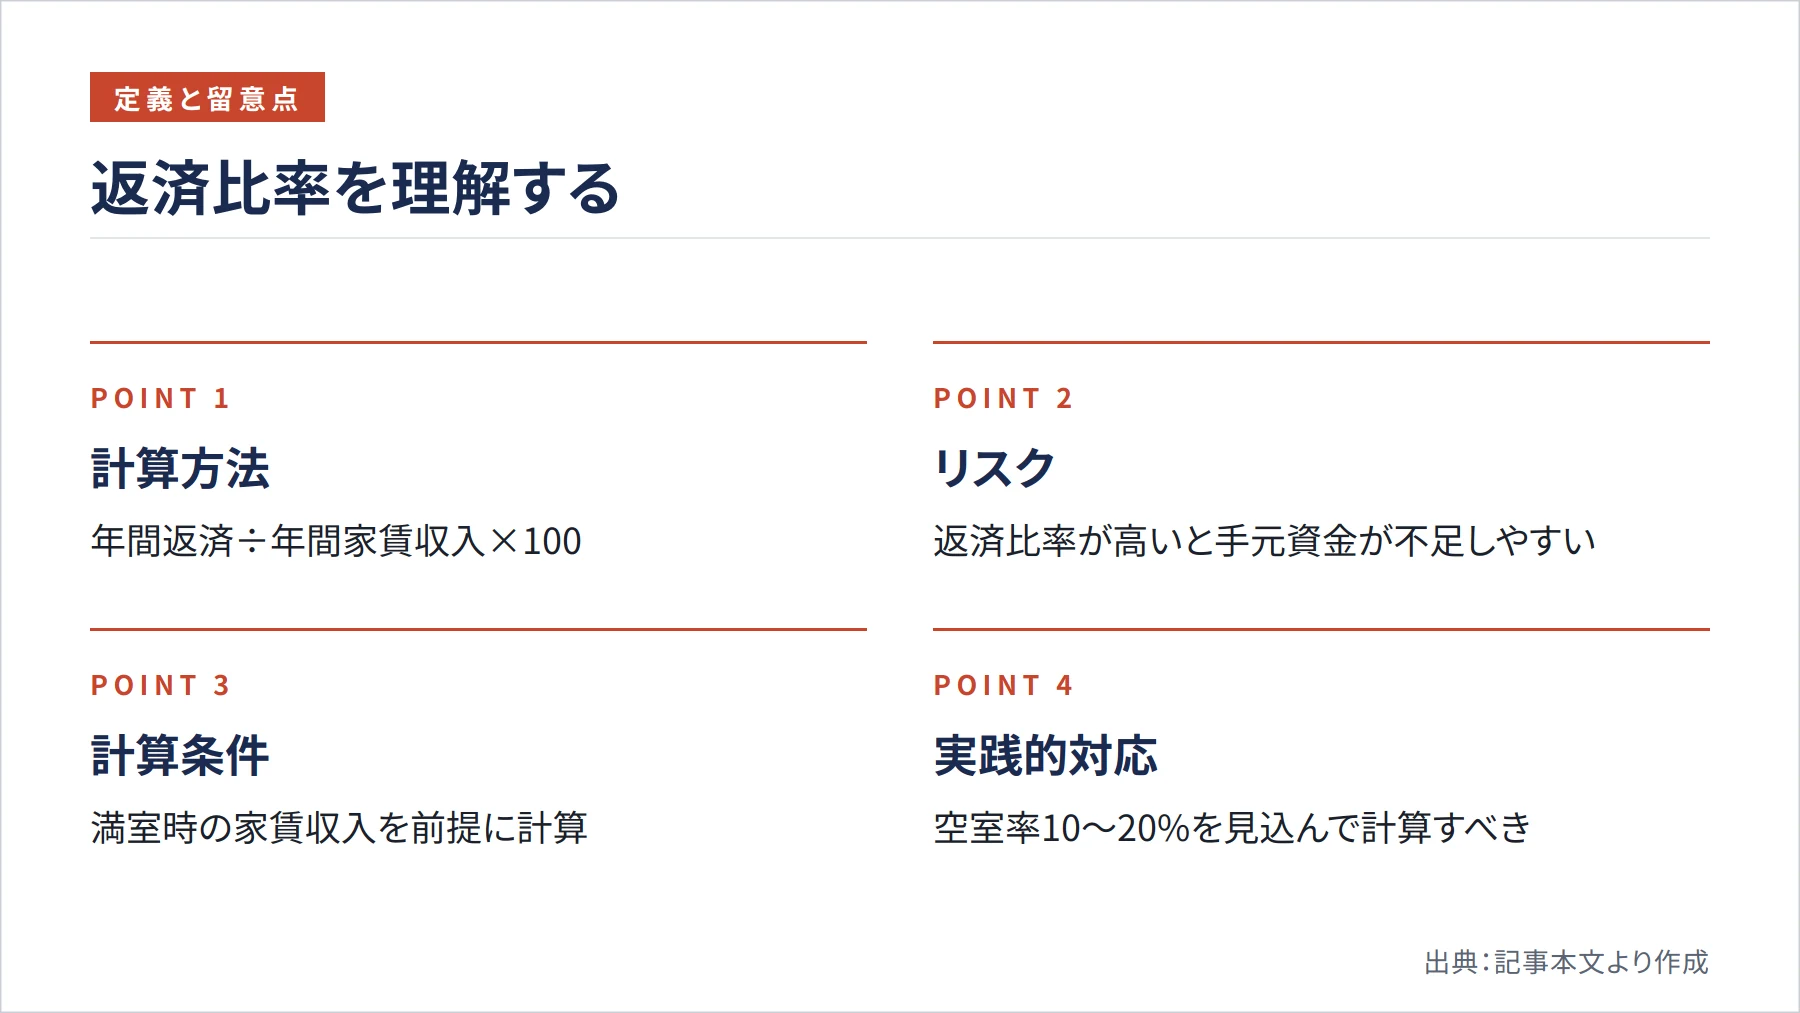
不動産投資における返済比率とは、満室時の年間家賃収入に対して、年間の返済額がどれくらいの割合を占めるかを示す指標です。計算式はシンプルで、「年間返済額 ÷ 満室時年間家賃収入 × 100」で求められます。たとえば年間家賃収入が200万円で年間返済額が100万円なら、返済比率は50%になります。
この指標が重要な理由は、物件の収益力と返済負担のバランスを一目で把握できるからです。返済比率が高いほど、家賃収入のうち返済に充てる割合が大きくなり、空室や修繕費が発生したときに手元資金が不足しやすくなります。一般的には返済比率が低いほど安全とされており(manabu不動産投資)、これを超えると経営の安定性が下がると考えられています。
ただし、返済比率はあくまで「満室時」の家賃収入を前提に計算する点に注意が必要です。実際には空室が発生することも多く、満室想定でも、空室率が上がれば実質的な負担はさらに重くなります。そのため、保守的なシミュレーションとして空室率10〜20%を見込んだうえで計算する習慣をつけることが大切です。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
銀行が返済比率に設ける目安と審査の実態
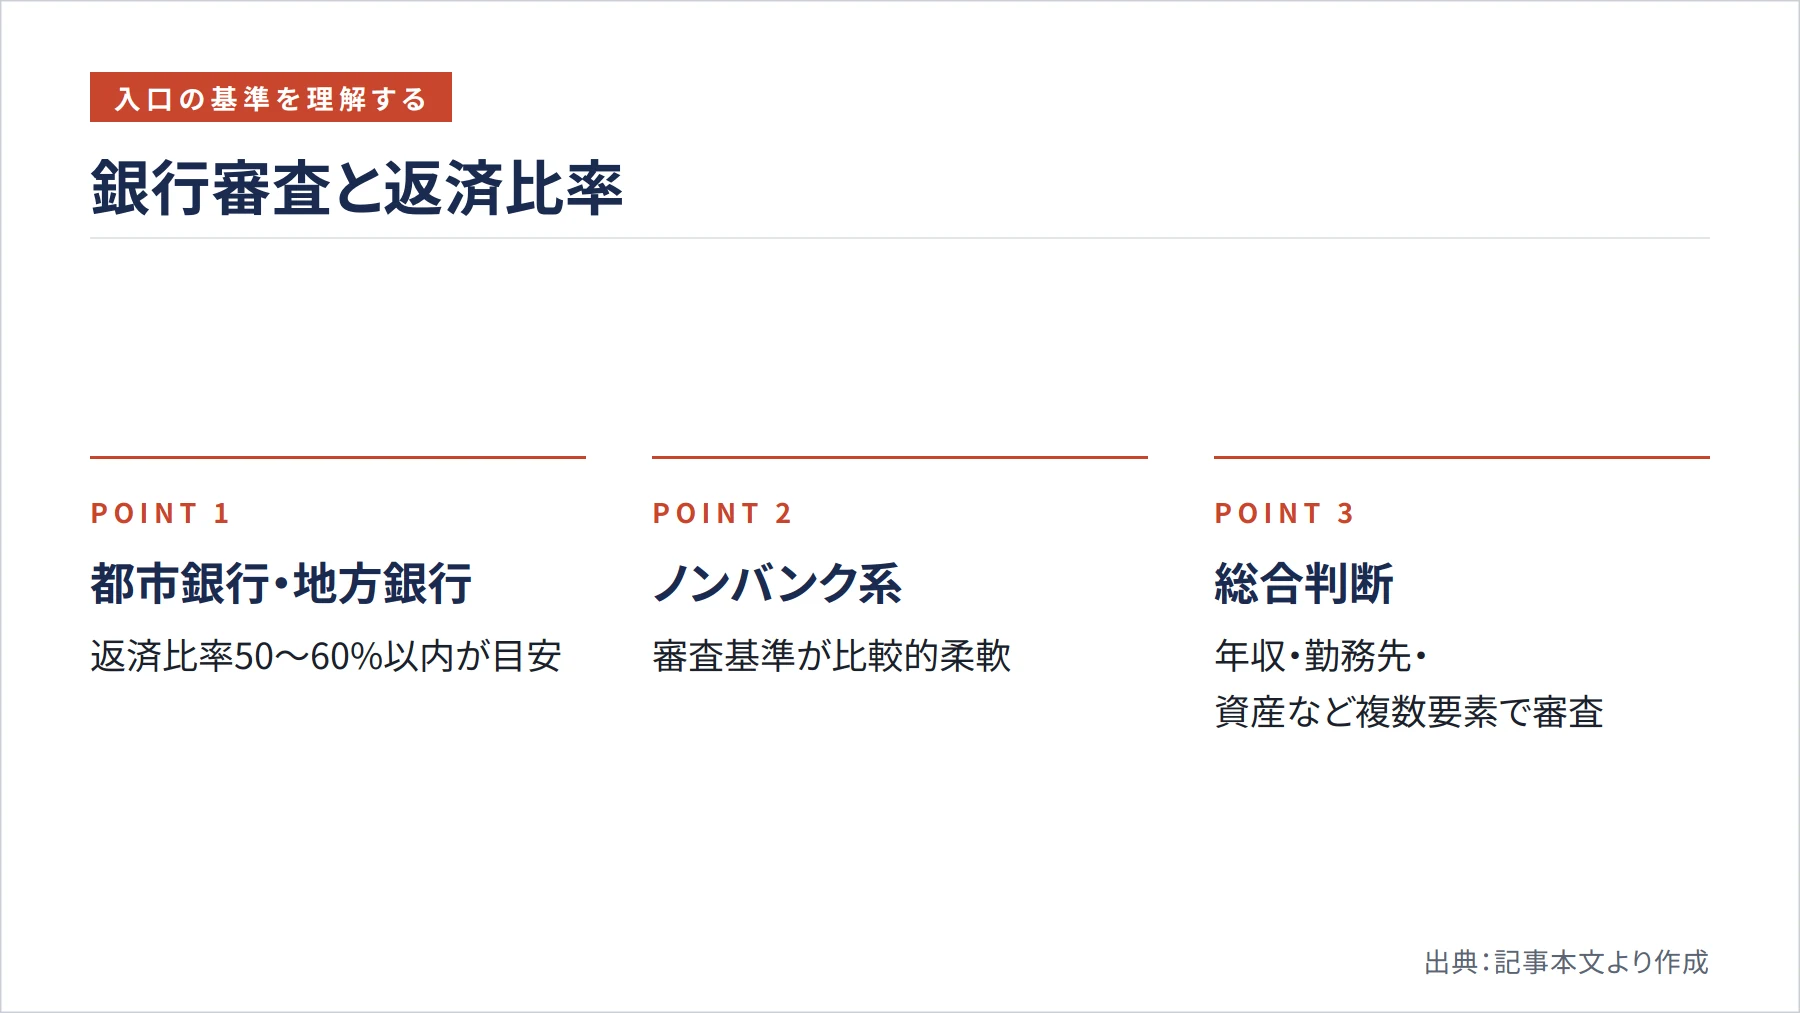
銀行が不動産投資ローンの審査で返済比率をどう見るかは、金融機関の種類によって異なります。都市銀行や地方銀行では、返済比率50〜60%以内を融資の目安としているケースが多いとされています。一方、ノンバンク系の金融機関は審査基準が比較的柔軟であるとされています(TSONマガジン)。
ただし、これらの数値はあくまで実務上の目安であり、各銀行が公式に公開している閾値ではありません。実際の審査では、申込者の年収・勤務先・保有資産・物件の立地・築年数など、多くの要素が総合的に判断されます。返済比率が基準内に収まっていても、他の条件次第で審査結果が変わることは十分にあります。
返済比率は銀行審査の「入口の基準」であり、これだけで融資が決まるわけではないという点を、初心者のうちにしっかり理解しておくことが重要です。審査に通るためには、返済比率を整えるだけでなく、物件の収益性や自身の属性を総合的に高める視点が求められます。
DSCRとは何か、返済比率との違い
銀行が返済比率とあわせて重視する指標として、DSCR(Debt Service Coverage Ratio、返済余裕率)があります。計算式は「NOI(営業純利益)÷ 年間返済額」で、物件が生み出す利益が年間返済額をどれだけ上回っているかを示す指標です(Wealth Agent)。
返済比率とDSCRは似ているようで、見ている角度が異なります。返済比率は家賃収入全体に対する返済の割合を見るのに対し、DSCRは経費を差し引いた純利益で返済をカバーできるかを見ます。つまり、DSCRが1.0を下回ると、物件の純利益だけでは返済を賄えない状態を意味します。一般的にはDSCRが1.2〜1.3以上あると健全とされることが多いですが、これも銀行ごとの内部基準によります。
DSCRが低い物件は、金利が上昇した局面で返済額が増加したとき、収支が一気に悪化するリスクを抱えています。変動金利型のローンを選ぶ場合は特に、DSCRに余裕を持たせた物件選びが長期的な安定につながります。返済比率とDSCRの両方を計算し、どちらの指標も健全な範囲に収まっているかを確認することが、堅実な不動産投資の第一歩です。
主要銀行の融資条件を比較する
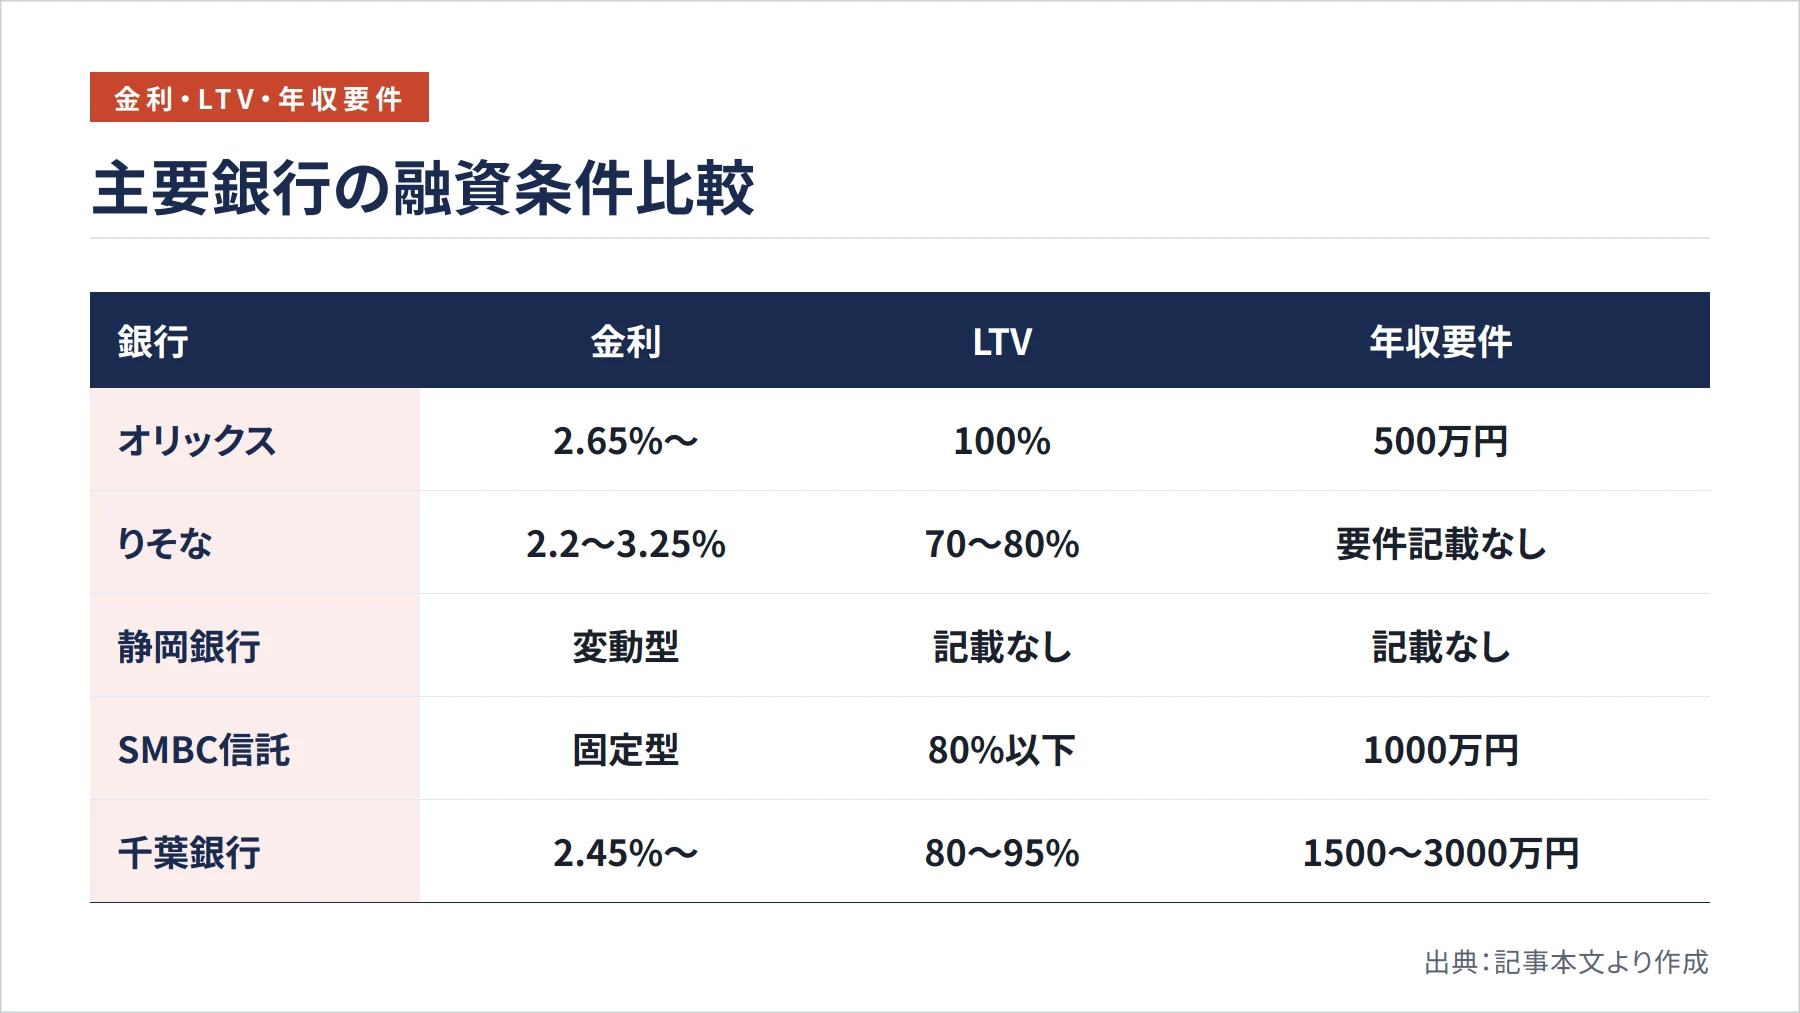
不動産投資ローンを提供する銀行は複数あり、金利・LTV(融資比率)・対象エリアなどの条件が大きく異なります。ここでは、リサーチで確認できた主要な金融機関の条件を整理します。
オリックス銀行は、年収500万円以上を原則要件とし、借入額2,000万円以上2億円以内、借入期間最長35年、変動金利型(年2回見直し型)を提供しています。対象エリアは首都圏・近畿圏・名古屋市・福岡市が中心で、LTVは最大100%まで対応しているとされています(オリックス銀行公式)。比較メディアの整理では変動金利2.65%〜、手数料は融資額の1.1%(税込)という目安が示されています(agent-hp.com)。
りそな銀行のアパート・マンションローン(保証会社非保証)は、借入最高5億円・最長35年で、変動金利型または固定金利選択型を選べます。抵当権設定の事務取扱手数料として99,000円(消費税等込み)がかかり、団信は任意加入型です(りそな銀行公式)。比較メディアでは金利レンジが2.2〜3.25%と示されており、LTVは70〜80%程度とされています(agent-hp.com)。
静岡銀行のアパートローン(保証人扱)は、融資金額1億円以内・最長35年で、金利は短期プライムレートに連動する変動型です。借入手数料は融資金額の2.20%で、繰上返済・条件変更の手数料は11,000円です(静岡銀行公式)。SMBC信託銀行プレスティアの固定金利型不動産投資ローンは、前年年収1,000万円以上が要件で、対象エリアは東京・神奈川・埼玉・千葉に限定されています。借入額は500万円以上1億円以内、LTVは担保評価額の80%以下、期間は最長30年で、保証人・保証料は不要です(SMBC信託銀行プレスティア公式)。
なお、千葉銀行は必要年収1,500万〜3,000万円・金融資産5,000万〜1億円が目安とされる高属性向けの位置づけで、変動金利2.45%〜、LTV80〜95%という整理がされています(agent-hp.com)。これらの数値は実務系メディアの整理であり、支店や属性・時期によって異なる場合があります。最新の条件は各金融機関に直接お問い合わせください。
返済比率を安全ラインに保つための実践的な考え方
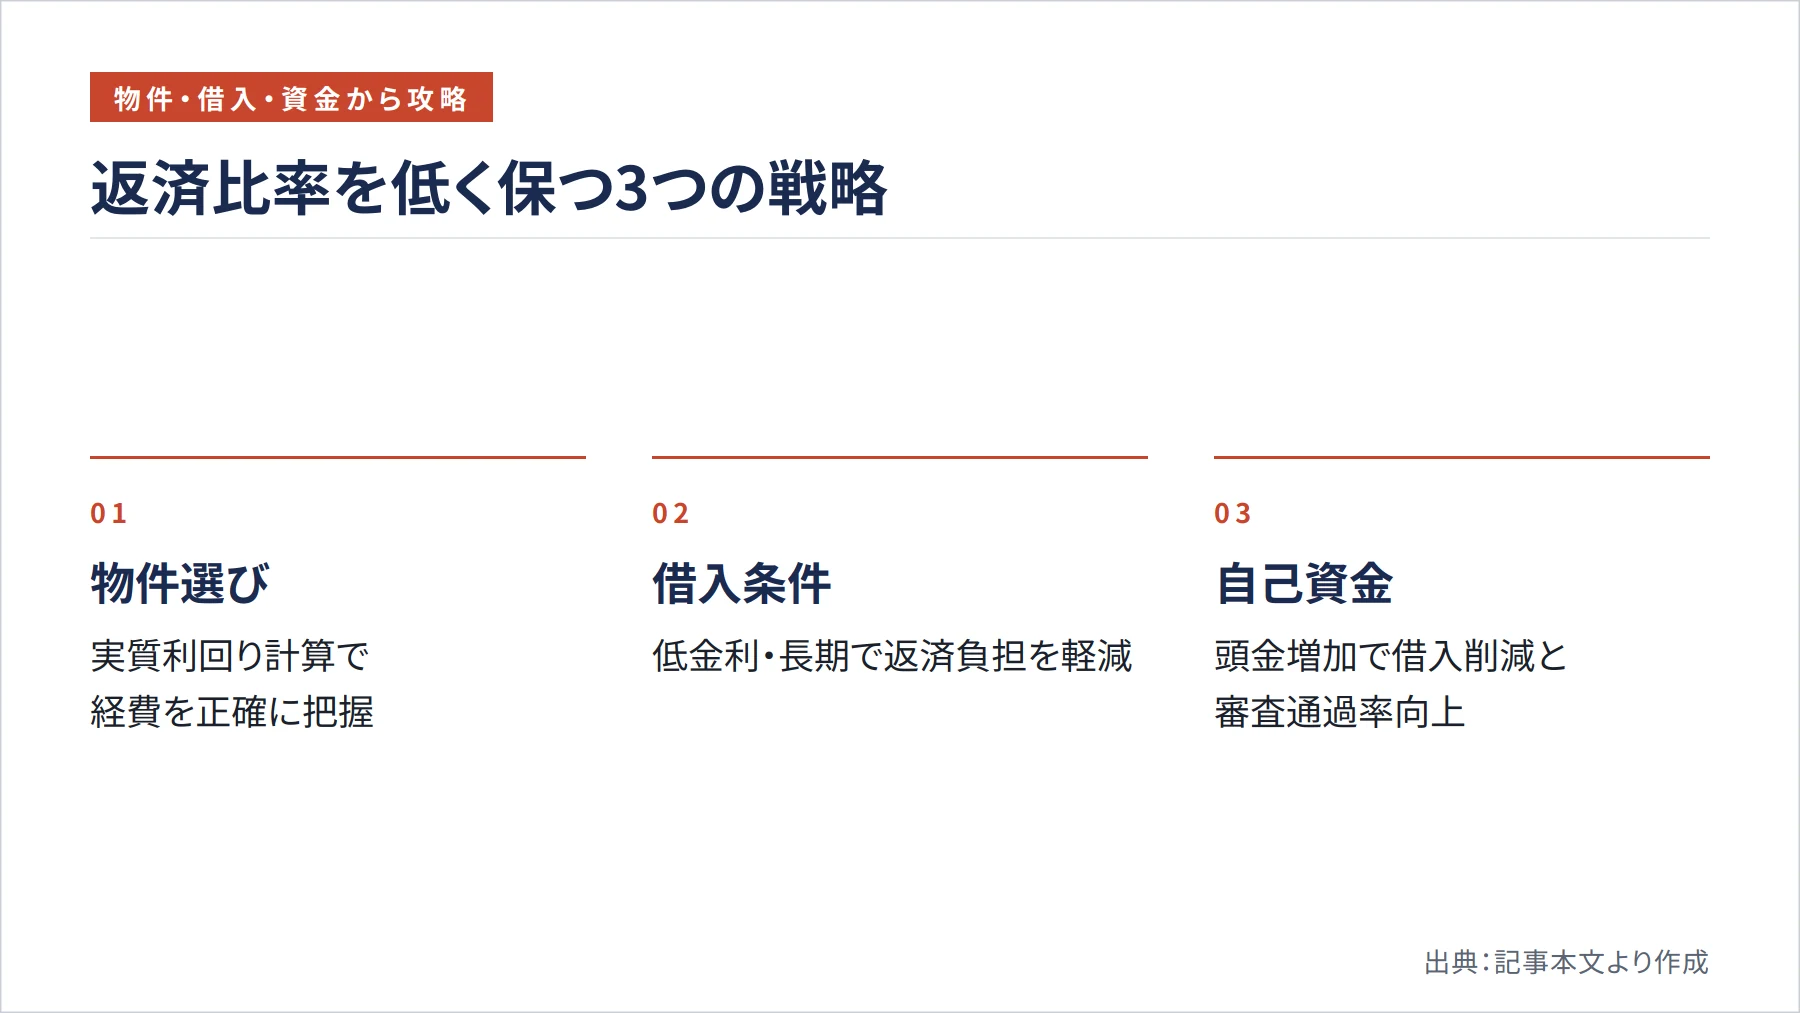
返済比率を低く抑えるためには、物件選び・借入条件・自己資金の3つの観点から戦略的に考えることが大切です。まず物件選びの段階では、表面利回りだけでなく実質利回りを計算し、管理費・修繕積立金・固定資産税などの経費を差し引いた手取り収益を把握することが基本です。利回りが高くても経費が多ければ、返済比率は悪化します。
借入条件については、金利と借入期間の両方が返済比率に影響します。金利が低いほど、また借入期間が長いほど月々の返済額は下がり、返済比率を改善できます。ただし、借入期間を長くすると総返済額は増えるため、キャッシュフローと総コストのバランスを見ながら判断することが重要です。
自己資金の割合を増やすことも、返済比率を下げる有効な手段です。頭金を多く入れることで借入額が減り、月々の返済負担が軽くなります。自己資金を多く用意できると、返済比率の改善と審査通過率の向上の両方に効果があります。また、金利上昇リスクに備えて、変動金利を選ぶ場合は返済比率に十分な余裕を持たせておくことが長期的な安定につながります。
まとめ
不動産投資における返済比率は、年間返済額を満室時年間家賃収入で割った指標で、安全の目安は一般的に低いほど良いとされています。都市銀行・地方銀行は50〜60%以内を融資の目安とし、ノンバンクは比較的柔軟な審査基準を持つとされていますが、いずれも公式に公開された閾値ではなく、審査は総合的に判断されます。また、銀行はDSCR(NOI÷年間返済額)も重視しており、返済比率とあわせて両方の指標を把握することが大切です。物件選び・借入条件・自己資金のバランスを整えながら、保守的なシミュレーションを繰り返すことが、長期的に安定した不動産投資への近道です。まずは自分が検討している物件の返済比率を計算するところから始めてみましょう。
参考文献・出典
- manabu不動産投資(オリックス銀行) – https://manabu.orixbank.co.jp/archives/413
- オリックス銀行 不動産投資ローン 商品説明書 – https://www.orixbank.co.jp/personal/property/account.html
- りそな銀行 りそなアパート・マンションローン(保証会社非保証) – https://www.resonabank.co.jp/kojin/apaman/
- 静岡銀行 アパートローン(保証人扱)商品概要 – https://www.shizuokabank.co.jp/pdf.php?id=5259
- SMBC信託銀行プレスティア 不動産投資ローン(固定金利型)商品説明書 – https://www.smbctb.co.jp/loan/products/pdf/housing_loan02.pdf
- AGビジネスサポート 貸付条件のご案内 不動産投資ローン – https://www.aiful-bf.co.jp/conditions/pdf/real_estate_investment.pdf
- 住宅金融支援機構 賃貸住宅融資金利 – https://www.jhf.go.jp/kinri/chintai.html
- TSONマガジン 返済比率の目安は何%? – https://www.tson.co.jp/media/rei/rei-basic/3885/
- Wealth Agent DSCR(返済余裕率)とは – https://www.agent-hp.com/knowledge-glossary-finance-dscr-dcr/
- agent-hp.com 主要14銀行の不動産投資ローン比較 – https://www.agent-hp.com/real-estate-investment-loan-comparison/