
この記事の結論
- 空き家は放置するほど老朽化が進み、売却・賃貸が難しくなるため早期処分が最善策です。
- 売却・賃貸・解体の3つの処分方法があり、家族で方針を決めてから動くことが重要です。
- 相続した空き家を売る場合、一定条件を満たせば譲渡所得から最高3,000万円を控除できます。
親が亡くなり実家が空き家になった、あるいは相続した物件をどうすればいいか分からない——そんな悩みを抱えている方は少なくありません。空き家は放置すればするほど老朽化が進み、固定資産税の負担が増えるだけでなく、近隣トラブルや行政指導のリスクも高まります。この記事では、空き家の処分方法を「売る・貸す・解体する」の3つの観点から整理し、税制上の優遇措置や注意すべき法的手続きまで、初心者にも分かりやすく解説します。早めに動くことが損失を最小限に抑える最大のポイントです。
空き家を放置するとどうなるのか
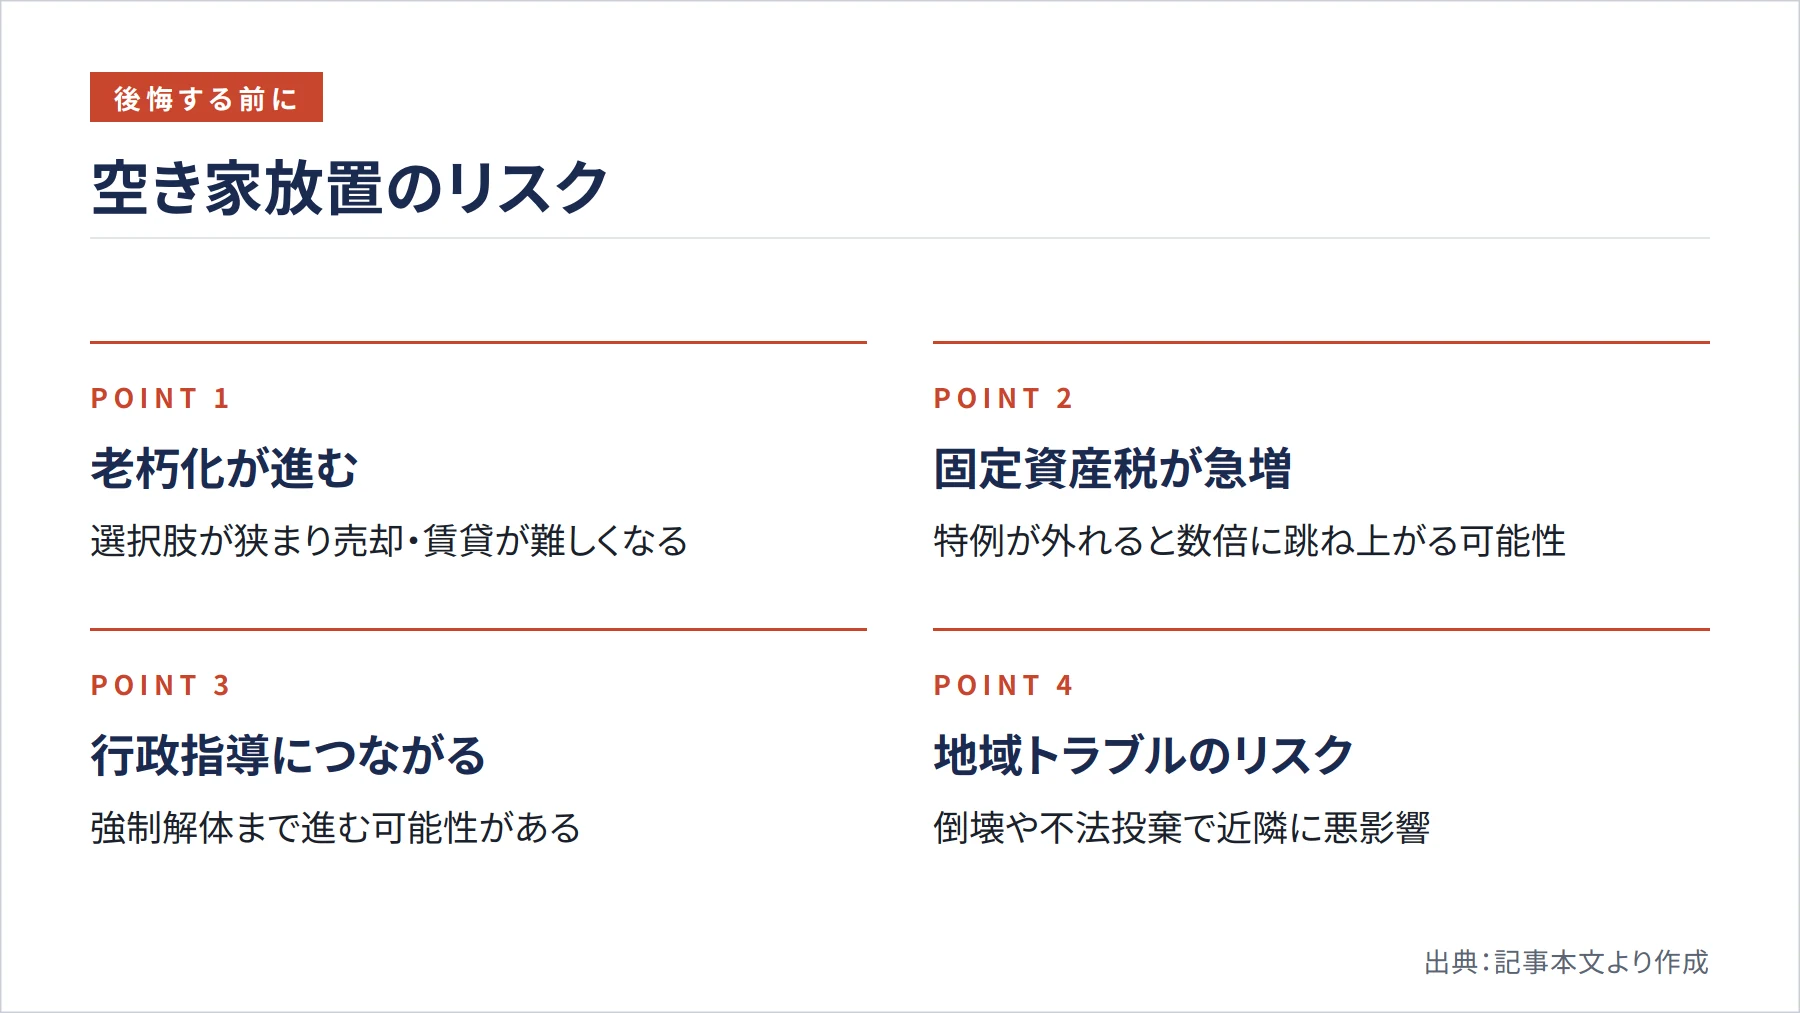
まず押さえておきたいのは、空き家の放置がいかに大きなリスクをはらんでいるかという点です。国土交通省の空き家対策特設サイトによると、空き家は放置される期間が長くなるほど老朽化や損傷が進み、売買や賃貸などが難しくなるとされています。つまり、「いつか考えよう」と先送りにすることが、選択肢を狭める最大の原因になるのです。
固定資産税の面でも、放置は大きなデメリットをもたらします。通常、住宅が建っている土地には「住宅用地特例」が適用され、小規模住宅用地(200㎡以下の部分)の固定資産税課税標準は1/6、一般住宅用地(200㎡を超える部分)は1/3に減額されます(国土交通省)。しかし、管理が行き届かず「管理不全空家」や「特定空家」に指定されて勧告を受けると、この住宅用地特例が受けられなくなります。実質的に固定資産税が数倍に跳ね上がる可能性があるため、放置のコストは想像以上に大きいのです。
さらに、老朽化した空き家は近隣への倒壊リスクや不法投棄の温床になりやすく、地域コミュニティとの関係にも悪影響を及ぼします。行政から指導や勧告を受けた場合、対応が遅れると行政代執行(強制解体)に至るケースもあります。「まだ大丈夫」と思っているうちに選択肢が消えていくのが、空き家問題の怖さです。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
処分方法を決める前に家族で話し合う
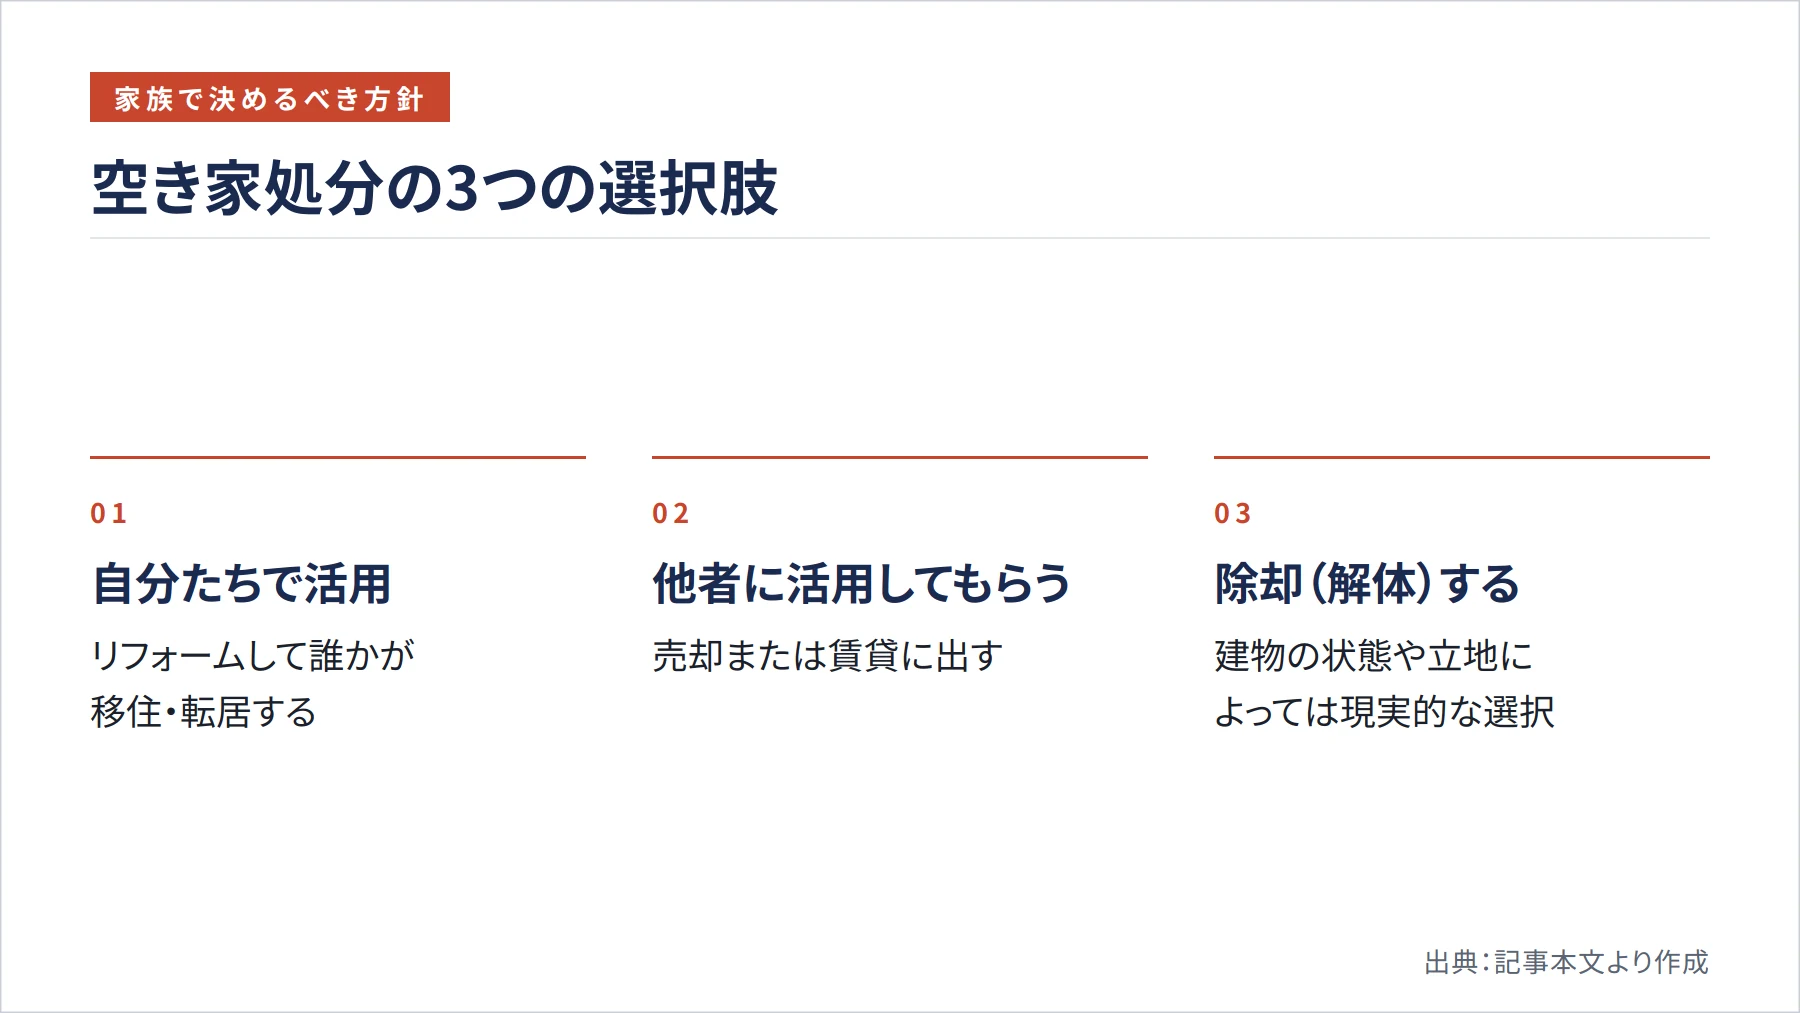
空き家の処分を進めるうえで、最初に行うべきことは家族間での話し合いです。国土交通省は「誰が住むのか」「解体するのか」「売るのか」「貸すのか」など、親や子など家族と事前に話し合っておくことが大切だと呼びかけています。方針が定まらないまま動き出すと、後から相続人間でトラブルが生じるリスクがあります。
話し合いで決めるべき主な論点は、大きく3つあります。まず「自分たちで活用するか」という点です。誰かが移住・転居して住む可能性があるなら、リフォームや修繕を検討する価値があります。次に「他者に活用してもらうか」という点で、売却または賃貸に出す方向性を固めます。そして「除却(解体)するか」という選択肢も、建物の状態や立地によっては現実的な答えになります。
方針を決める際は、感情的な判断だけでなく、物件の状態・立地・市場価値・維持コストを客観的に評価することが重要です。不動産会社や自治体の空き家相談窓口を活用すれば、専門家の視点から現実的なアドバイスを得られます。自治体によっては無料の相談会や空き家バンクへの登録支援を行っているケースもあるため、まずは地元の窓口に問い合わせてみることをおすすめします。
売却で処分する場合の流れと費用
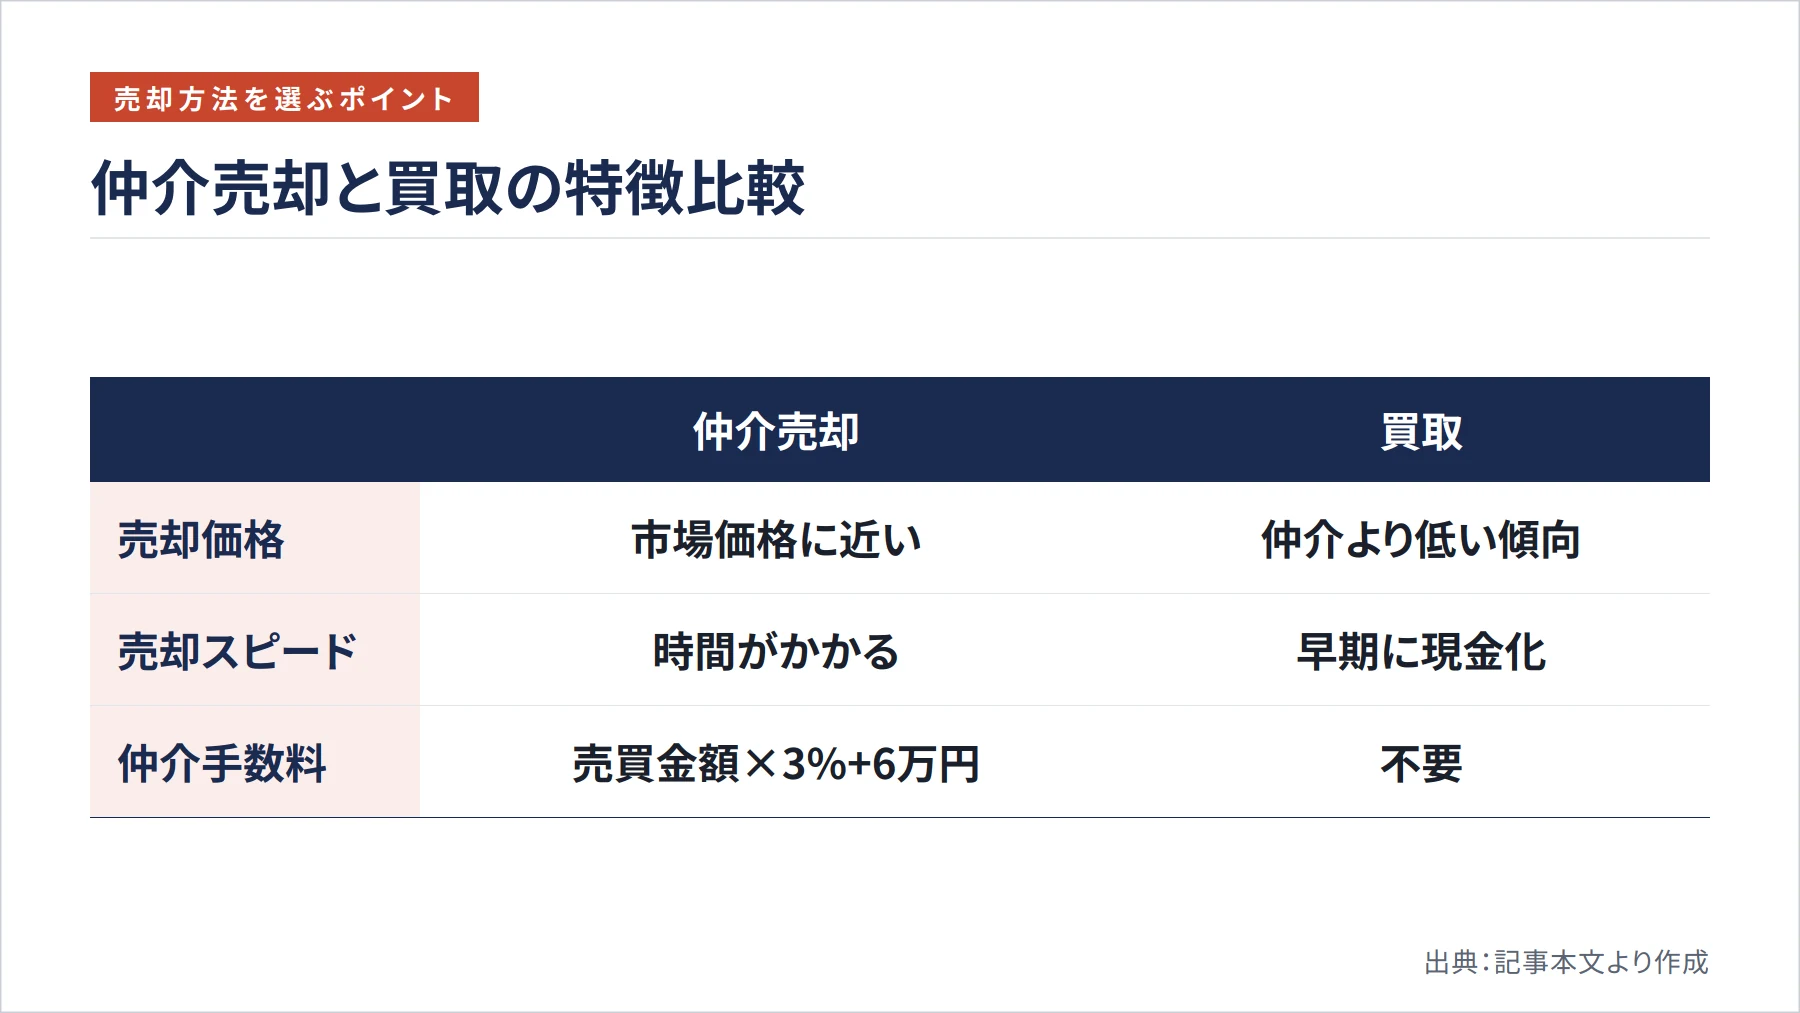
空き家の処分方法として最も一般的なのが売却です。売却には仲介売却と買取の2種類があり、仲介は市場価格に近い金額で売れる可能性がある一方、売却までに時間がかかります。買取は不動産会社が直接購入するため早期に現金化できますが、仲介よりも売却価格が低くなる傾向があります。
費用面では、空き家の売却には一定の諸費用がかかるとされています。仲介手数料の上限額は「売買金額×3%+6万円(税別)」が原則ですが、800万円未満の空き家については最大30万円(税別)が上限となっています。このほか、登記費用や測量費、インスペクション(建物状況調査)費用なども発生する場合があります。
売却前には建物の状態を正直に開示することが大切です。雨漏りや基礎のひび割れなど、既知の不具合を隠して売却すると、後から契約不適合責任を問われるリスクがあります。また、相続登記が完了していないと売却手続きを進められないため、登記状況の確認も早めに行いましょう。
相続した空き家を売るときの3,000万円特別控除
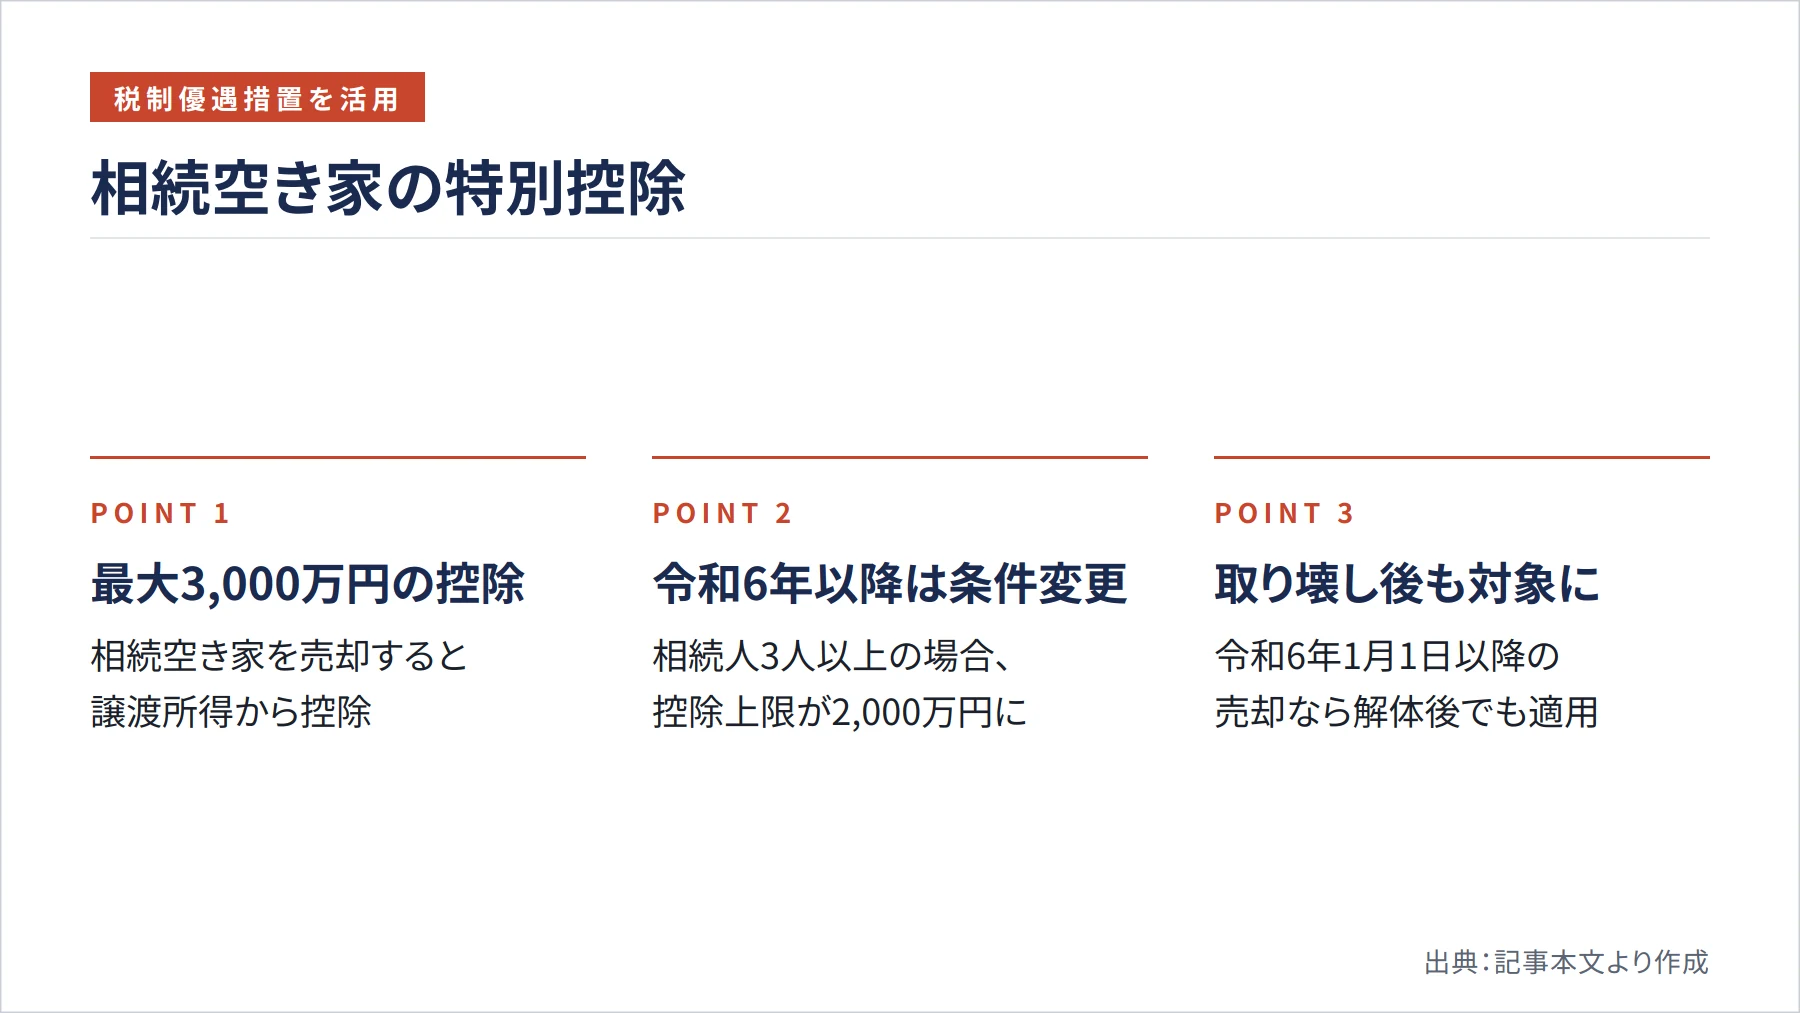
相続した空き家を売却する場合、税制上の大きな優遇措置を活用できる可能性があります。国税庁によると、相続または遺贈により取得した被相続人居住用家屋またはその敷地等を、平成28年4月1日から令和9年12月31日までの間に売却し、一定の要件を満たすと、譲渡所得の金額から最高3,000万円まで控除できる特例があります(国税庁 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm)。
ただし、令和6年1月1日以降の譲渡で相続人が3人以上の場合、控除上限は2,000万円に変わります。また、国土交通省によると、令和6年1月1日以降の譲渡については、譲渡の時からその翌年の2月15日までに家屋を取り壊した場合も、この特例の適用を受けられるよう改正されています(国土交通省 https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000030.html)。これにより、売却後に解体する場合でも特例を使いやすくなりました。
この特例を活用するには、被相続人が亡くなる直前まで一人で居住していたことや、昭和56年5月31日以前に建築された家屋であることなど、複数の要件を満たす必要があります。要件は細かく、個別の事情によって適用可否が変わるため、税理士や税務署に相談して確認することを強くおすすめします。
相続登記の義務化と空き家処分の関係
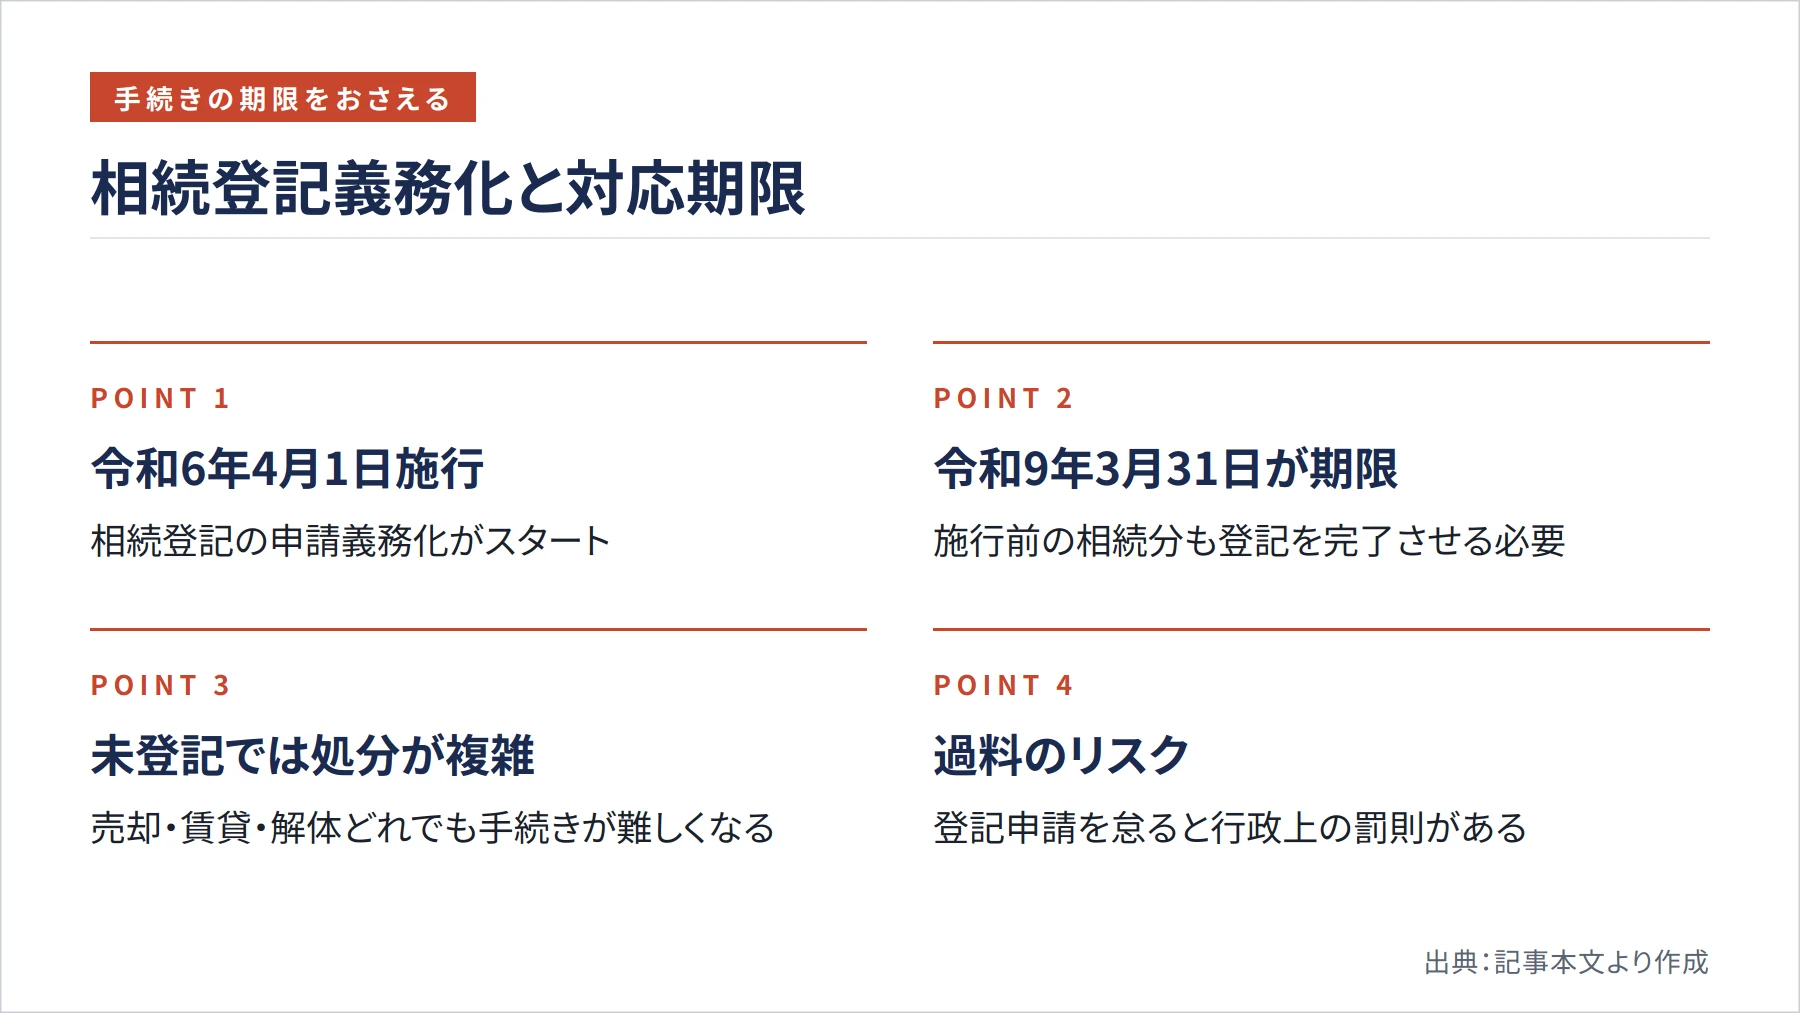
空き家を処分する際に見落としがちな重要な手続きが、相続登記です。法務省によると、相続登記の申請義務化は令和6年4月1日に施行されており、施行日より前に開始した相続で未登記の不動産も対象となります。令和9年3月31日までに登記を完了させる必要があります(法務省 https://www.moj.go.jp/MINJI/minji05_00599.html)。
相続登記が済んでいない物件は、売却・賃貸・解体のいずれの処分も手続きが複雑になります。特に相続人が複数いる場合、全員の同意なしに処分を進めることはできないため、早期に相続人を確定し、遺産分割協議を行うことが先決です。登記申請を怠ると過料(行政上の罰則)が科される可能性もあるため、義務化の対象となっているかどうかを早めに確認しましょう。
相続登記の手続きは司法書士に依頼するのが一般的です。費用は物件の評価額や複雑さによって異なりますが、専門家に任せることで手続きミスや時間のロスを防げます。空き家の処分を検討し始めたタイミングで、登記状況の確認と相続登記の手続きを並行して進めることが、スムーズな処分への近道です。
まとめ
空き家の処分は、放置すればするほど選択肢が狭まり、コストが増大します。まずは家族で「売る・貸す・解体する」の方針を話し合い、物件の状態や市場価値を踏まえた現実的な計画を立てることが出発点です。売却を選ぶ場合は、相続した空き家の3,000万円特別控除(令和9年12月31日まで)という大きな税制優遇を見逃さないようにしましょう。また、相続登記の義務化(令和6年4月1日施行)により、未登記のまま放置することのリスクも高まっています。専門家(不動産会社・税理士・司法書士)を上手に活用しながら、早めに行動することが、空き家問題を解決する最善の方法です。
参考文献・出典
- 国土交通省 住宅:空き家対策 特設サイト「空き家になったら早めの行動を」 — https://www.mlit.go.jp/jutakukentiku/house/akiya-taisaku/articles/2024032002.html
- 国土交通省 住宅:空き家対策 特設サイト「親子で話し合おう」 — https://www.mlit.go.jp/jutakukentiku/house/articles/2024032001.html
- 国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
- 国土交通省「空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)」 — https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000030.html
- 国土交通省 住宅:空き家対策 特設サイト「空き家の活用や適切な管理などに向けた対策が強化」 — https://www.mlit.go.jp/jutakukentiku/house/articles/2024020105.html
- 法務省「相続登記の申請義務化について」 — https://www.moj.go.jp/MINJI/minji05_00599.html
