
この記事の結論
- 5年判定の基準日は「売った年の1月1日現在の所有期間」であり、売却日ではありません。
- 起算日は原則として取得した日。相続・贈与の場合は前所有者の取得日を引き継ぎます。
- 短期は所得税30%・住民税9%、長期は所得税15%・住民税5%と税率が大きく異なります。
不動産を売却したとき、「5年以上持っていれば税金が安くなる」という話を聞いたことがある方は多いでしょう。しかし実際には、「5年をどこから数えるのか」「売った日が基準なのか、それとも別の日なのか」という点で混乱してしまうケースが少なくありません。この判定を誤ると、想定外の高い税率が適用されてしまうこともあります。この記事では、短期譲渡と長期譲渡の5年判定における起算日のルール、相続・贈与を受けた場合の特例、そして2026年の具体例を交えながら、初心者でも理解できるよう丁寧に解説します。
短期譲渡・長期譲渡とは何か
不動産を売却して得た利益(譲渡所得)には、所有期間に応じて「短期譲渡所得」と「長期譲渡所得」の2種類があります。この区分が税額に直結するため、まず基本的な仕組みを押さえておくことが大切です。
国税庁の情報によると、譲渡した年の1月1日において所有期間が5年を超える場合は「長期譲渡所得」、5年以下の場合は「短期譲渡所得」に分類されます(国税庁「土地や建物を売ったとき」https://www.nta.go.jp/publication/pamph/koho/kurashi/html/05_3.htm)。ここで重要なのは「売った日」ではなく「売った年の1月1日」を基準にする点です。この仕組みを知らないまま売却時期を決めると、思わぬ損をすることがあります。
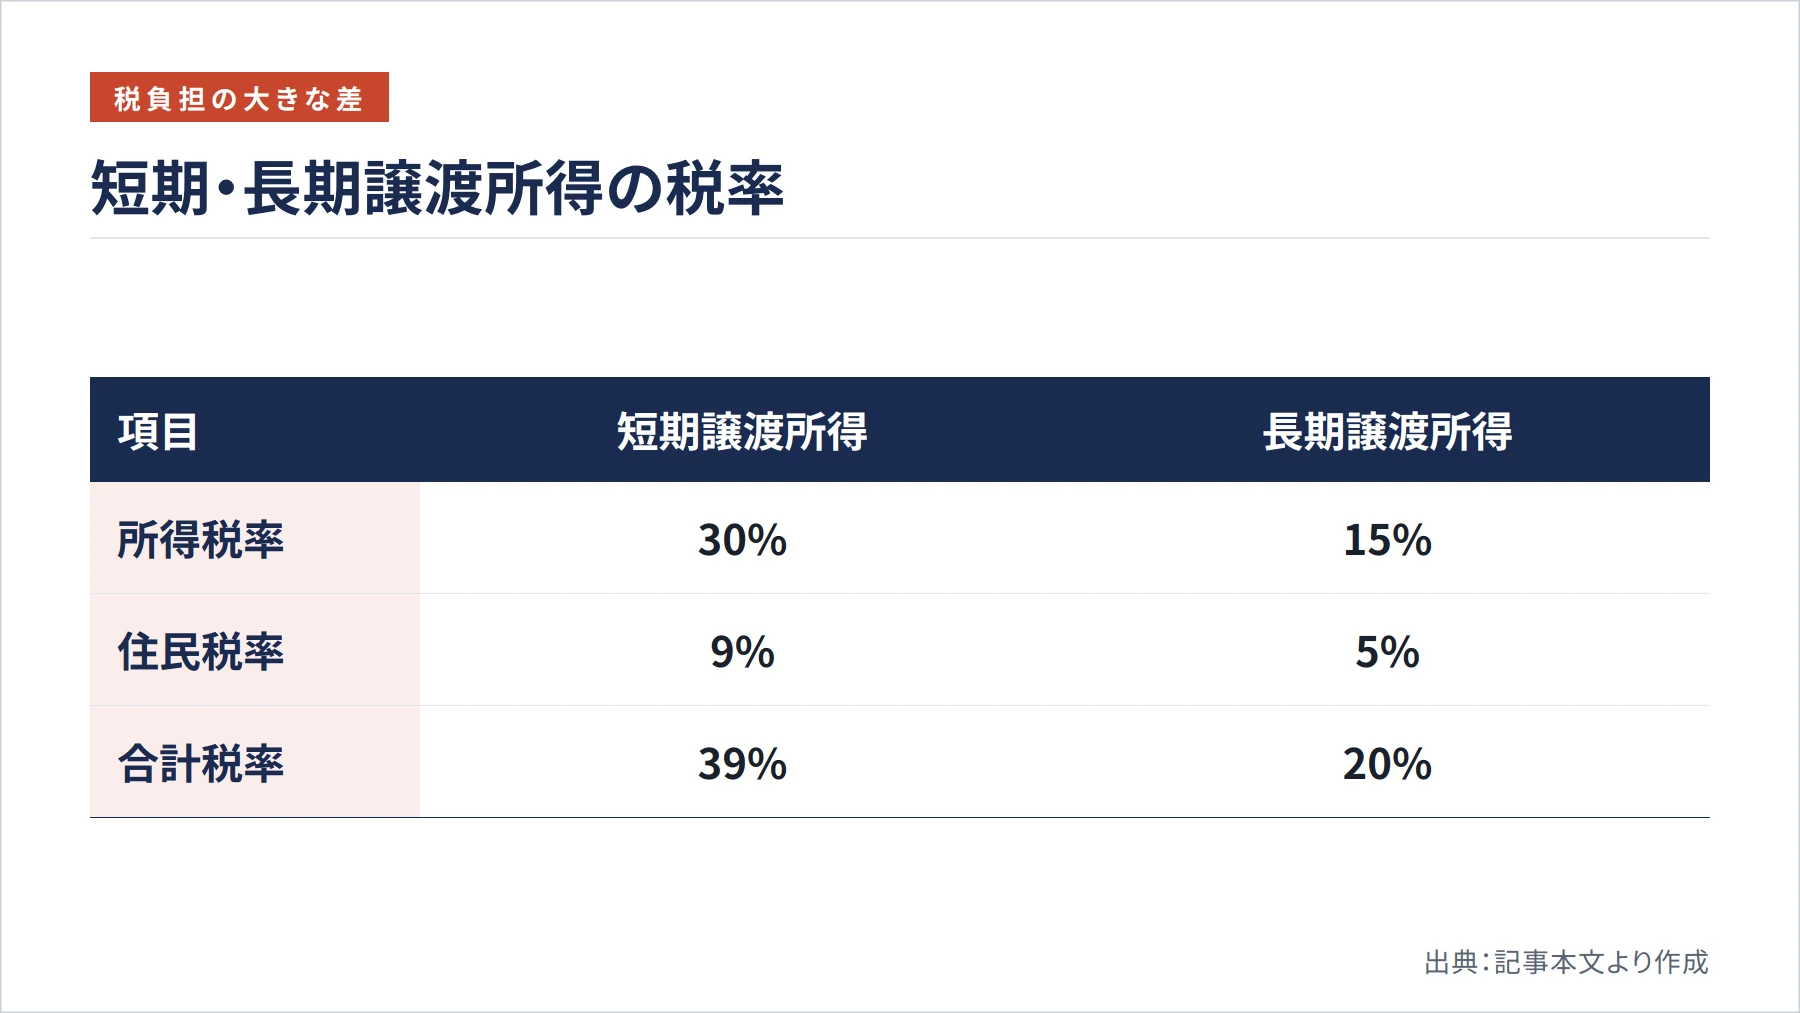
税率の差は非常に大きく、短期譲渡所得には所得税30%・住民税9%が課されるのに対し、長期譲渡所得では所得税15%・住民税5%が適用されます(国税庁「No.3211 短期譲渡所得の税額の計算」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm)。たとえば譲渡益が1,000万円あった場合、短期なら約390万円、長期なら約200万円の税負担となり、その差は約190万円にもなります。売却のタイミング1つで税負担が約2倍近く変わることを、ぜひ念頭に置いてください。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
5年判定の起算日はいつか
「5年以上かどうか」を判定するうえで、最も混乱しやすいのが「いつから数えるか」という起算日の問題です。ここを正確に理解することが、売却計画を立てるうえで欠かせません。
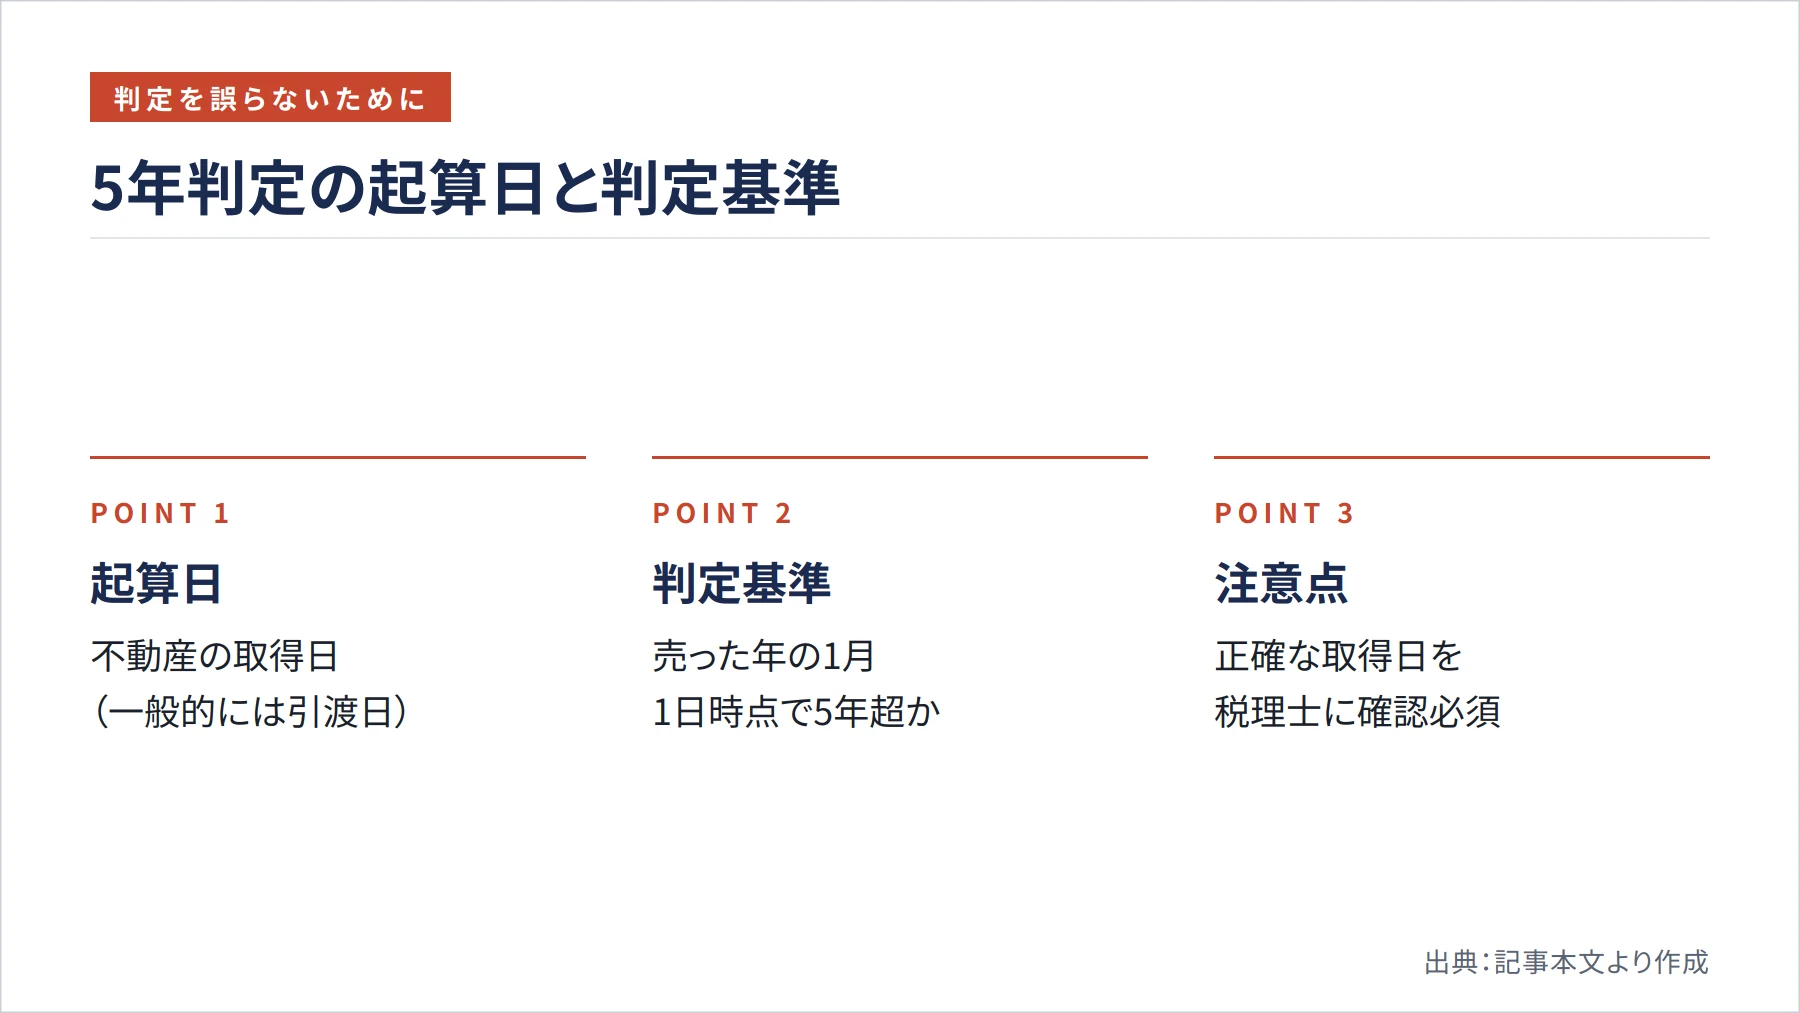
国税庁の説明では、所有期間とは「土地や建物の取得の日から引き続き所有していた期間」を指します(国税庁「No.3202 譲渡所得の計算のしかた(分離課税)」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm)。つまり起算日は原則として「取得した日」です。一般的には不動産の引渡しを受けた日が取得日とされることが多いですが、取得の形態によって扱いが異なる場合もあるため、具体的な取得日については税理士や税務署に確認することをおすすめします。
そして判定の終点となるのは「売った年の1月1日」です。売却した実際の日付ではなく、その年の元日時点で所有期間が5年を超えているかどうかで判断します。この仕組みは直感に反しやすいため、特に注意が必要です。たとえば2026年3月に売却した場合でも、判定基準は「2026年1月1日時点の所有期間」となります。
2026年の具体例で確認する
実際の数字で確認すると、ルールがより明確に理解できます。国税庁が公表している具体例をもとに整理してみましょう。
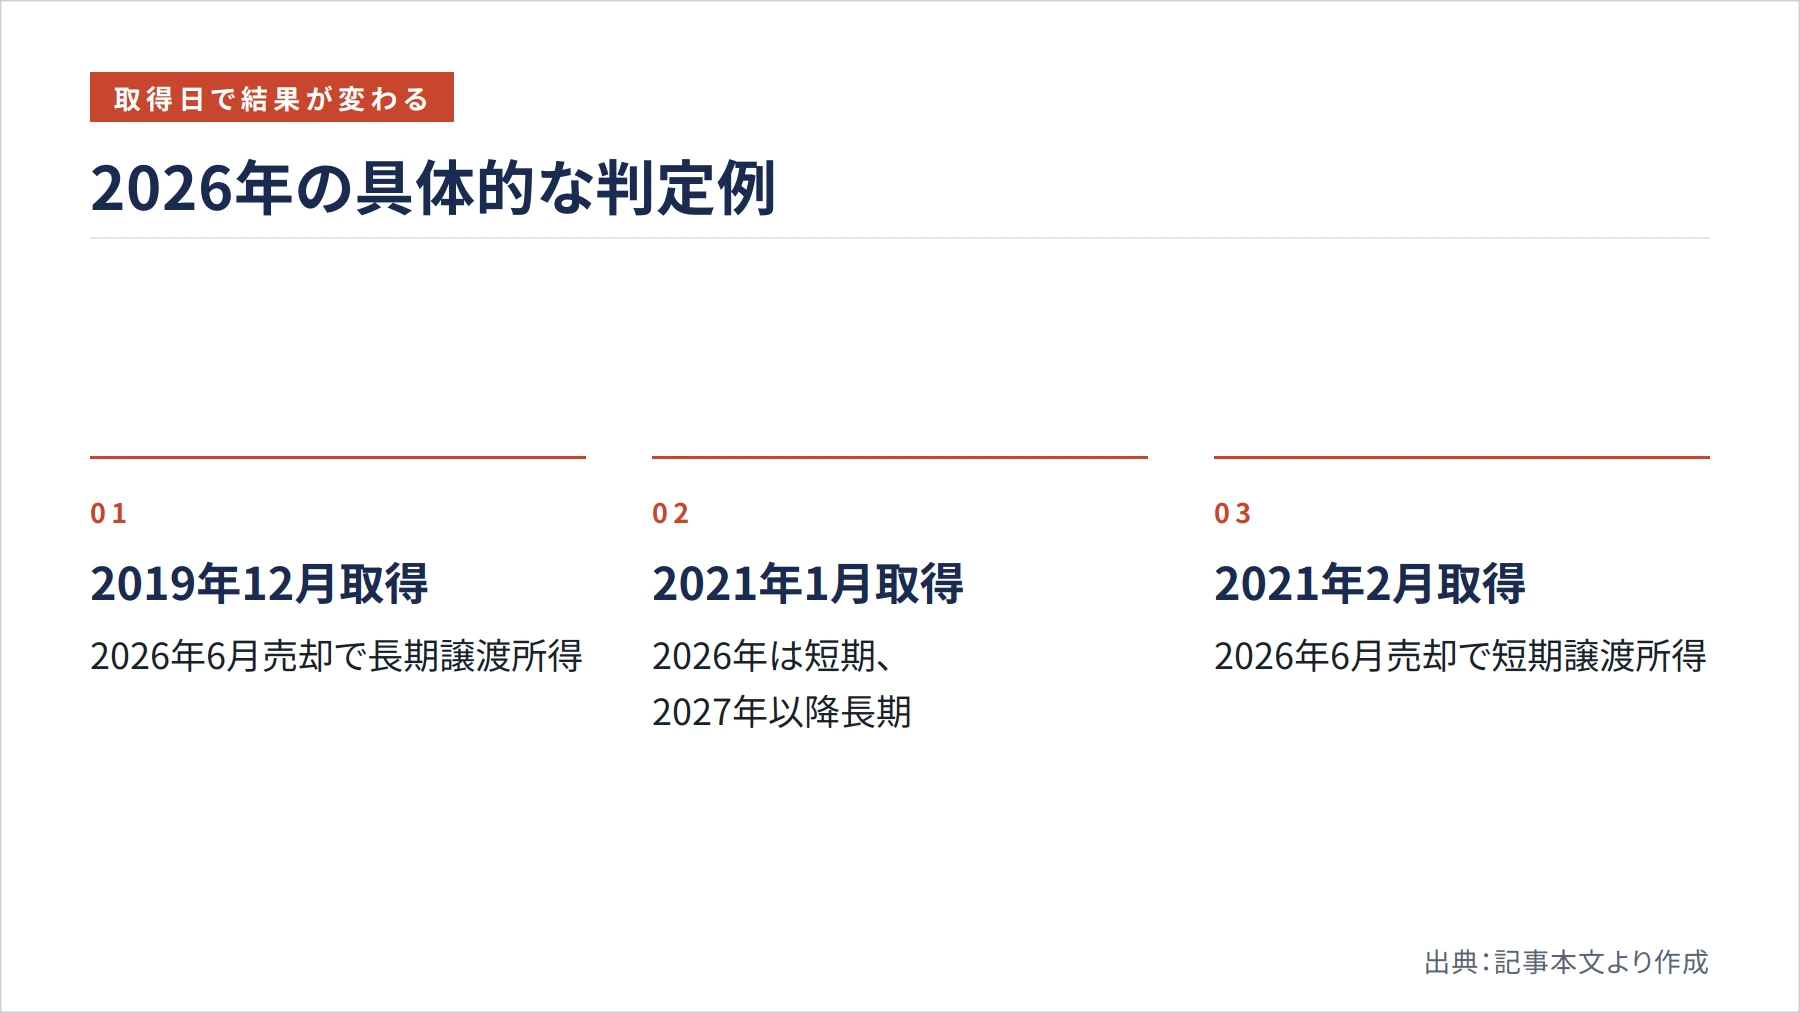
国税庁によると、令和8年(2026年)中に売った場合、一般の土地・建物は、令和2年1月1日以後に取得したものが短期譲渡所得、令和元年12月31日以前に取得したものが長期譲渡所得になります(国税庁「No.1440 譲渡所得(土地や建物を譲渡したとき)」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/1440.htm)。これは2026年1月1日時点で所有期間が5年を超えているかどうかを判断した結果です。
たとえば2019年12月に購入した物件を2026年6月に売却した場合、2026年1月1日時点ですでに5年を超えているため長期譲渡所得となります。一方、2021年2月に購入した物件を同じく2026年6月に売却した場合、2026年1月1日時点ではまだ5年に達していないため短期譲渡所得となります。売却月が同じでも、取得時期によって税率が大きく変わることがよくわかります。
このルールを踏まえると、たとえば2021年1月に取得した物件は、2026年中に売却しても短期扱いになります。長期譲渡所得の適用を受けるためには、2027年1月1日時点で5年超となるよう、2027年以降の売却を検討する必要があります。売却時期を少し調整するだけで税負担が大きく変わるため、計画的な売却スケジュールを立てることが重要です。
相続・贈与で取得した場合の起算日
相続や贈与によって不動産を取得した場合、起算日のルールが少し異なります。この点を知らずにいると、判定を誤るリスクがあります。
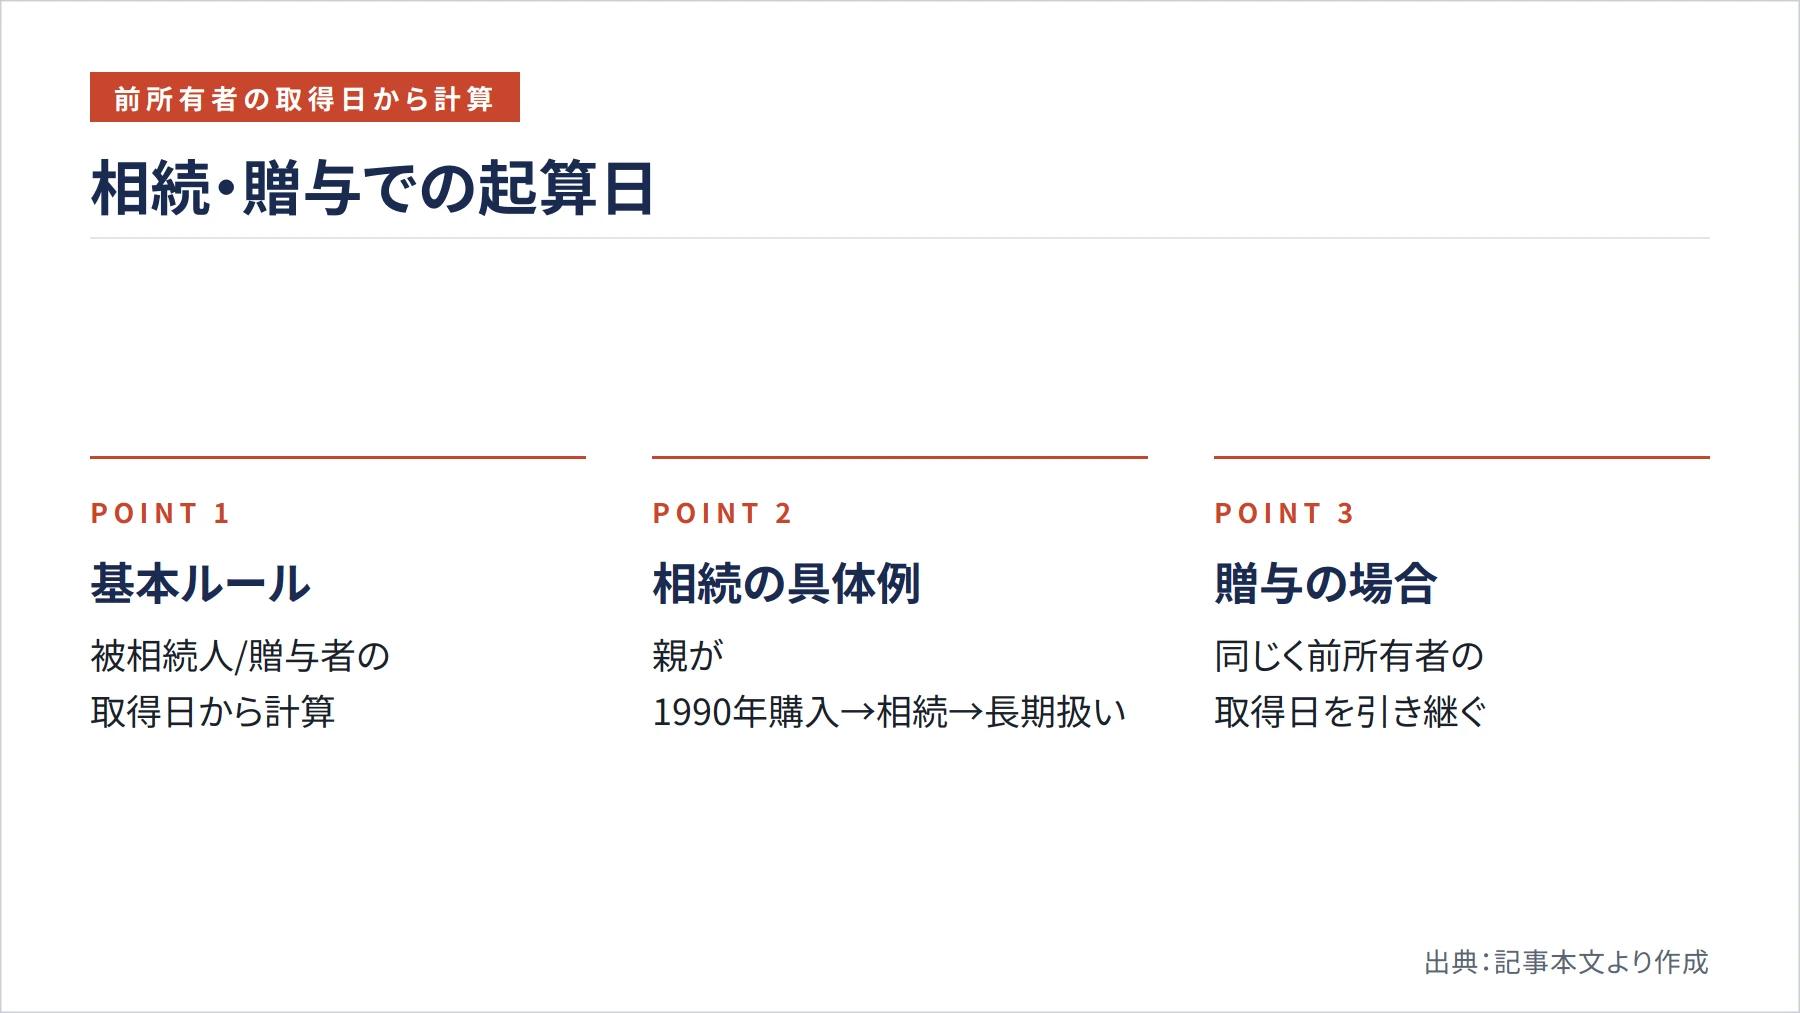
国税庁によると、相続や贈与によって取得した土地・建物については、被相続人や贈与者の取得時期がそのまま相続人や受贈者に引き継がれます(国税庁「No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3270.htm)。つまり、自分が相続した日や贈与を受けた日ではなく、亡くなった方や贈与した方が最初に取得した日が起算日になります。
たとえば親が1990年に購入した土地を2025年に相続し、2026年に売却した場合を考えてみましょう。この場合、所有期間の起算日は親が取得した1990年となります。2026年1月1日時点で30年以上が経過しているため、当然ながら長期譲渡所得として扱われます。相続直後に売却しても長期扱いになるケースが多いのは、このルールがあるためです。
一方で、贈与を受けた場合も同様に前所有者の取得日を引き継ぎます。ただし、贈与の種類や状況によっては取り扱いが異なる場合もあるため、個別の事情については税理士や最寄りの税務署に相談することをおすすめします。
短期・長期の税率比較と売却タイミングの考え方
5年判定のルールを理解したうえで、実際の売却計画にどう活かすかを考えてみましょう。税率の差を意識した売却タイミングの検討は、不動産投資において非常に重要な視点です。
改めて税率を整理すると、短期譲渡所得は所得税30%・住民税9%の合計39%、長期譲渡所得は所得税15%・住民税5%の合計20%となります(国税庁「No.3202 譲渡所得の計算のしかた(分離課税)」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm)。この差は約19ポイントにのぼり、譲渡益が大きいほど影響も大きくなります。
売却を急ぐ理由がない場合、長期譲渡所得の適用を受けられるタイミングまで待つことが税負担の軽減につながります。ただし、市場環境の変化や金利動向、物件の老朽化なども考慮する必要があるため、税率だけで判断するのは禁物です。また、居住用財産の特例など、別途適用できる控除や特例がある場合もあります。詳細は国税庁の公式サイトや税理士にご確認ください。
まとめ
短期・長期譲渡の5年判定で最も重要なのは、「売った年の1月1日時点の所有期間」で判断するという点です。売却した実際の日付ではなく、その年の元日が基準になることを忘れないようにしましょう。起算日は原則として取得した日であり、相続・贈与の場合は前所有者の取得日を引き継ぎます。2026年中に売却する場合、令和元年12月31日以前の取得なら長期、令和2年1月1日以後の取得なら短期となります。税率の差は約19ポイントと大きく、売却タイミングを少し調整するだけで税負担が大幅に変わることもあります。不動産の売却を検討している方は、まず自分の取得日と売却予定年を照らし合わせ、必要に応じて税理士や税務署に相談することをおすすめします。
参考文献・出典
- 国税庁「No.1440 譲渡所得(土地や建物を譲渡したとき)」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/1440.htm
- 国税庁「No.3202 譲渡所得の計算のしかた(分離課税)」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm
- 国税庁「No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3270.htm
- 国税庁「土地や建物を売ったとき」 — https://www.nta.go.jp/publication/pamph/koho/kurashi/html/05_3.htm
- 国税庁「No.3211 短期譲渡所得の税額の計算」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
- 国税庁「No.3152 譲渡所得の計算のしかた(総合課税)」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3152.htm
