
アパート経営を始めて30年が経過すると、建物の老朽化だけでなく、家賃の下落やローン残債、立地需要の変化といった問題が一度に押し寄せてきます。築30年の物件をどう運営し、いつどんな出口を迎えるべきか。頭を悩ませているオーナーは決して少なくありません。
本記事では、収益性の低下というリアルな現実から出口戦略の収支比較まで、公的なデータと制度に基づいて体系的に解説します。築古だからと収益を諦める必要はありません。現状を正しく把握し、残債・立地・修繕費を踏まえた判断を下せば、30年を超えた物件でも資産を守る道は十分に残されています。
30年で家賃はどこまで下がるか|収益性低下のリアル
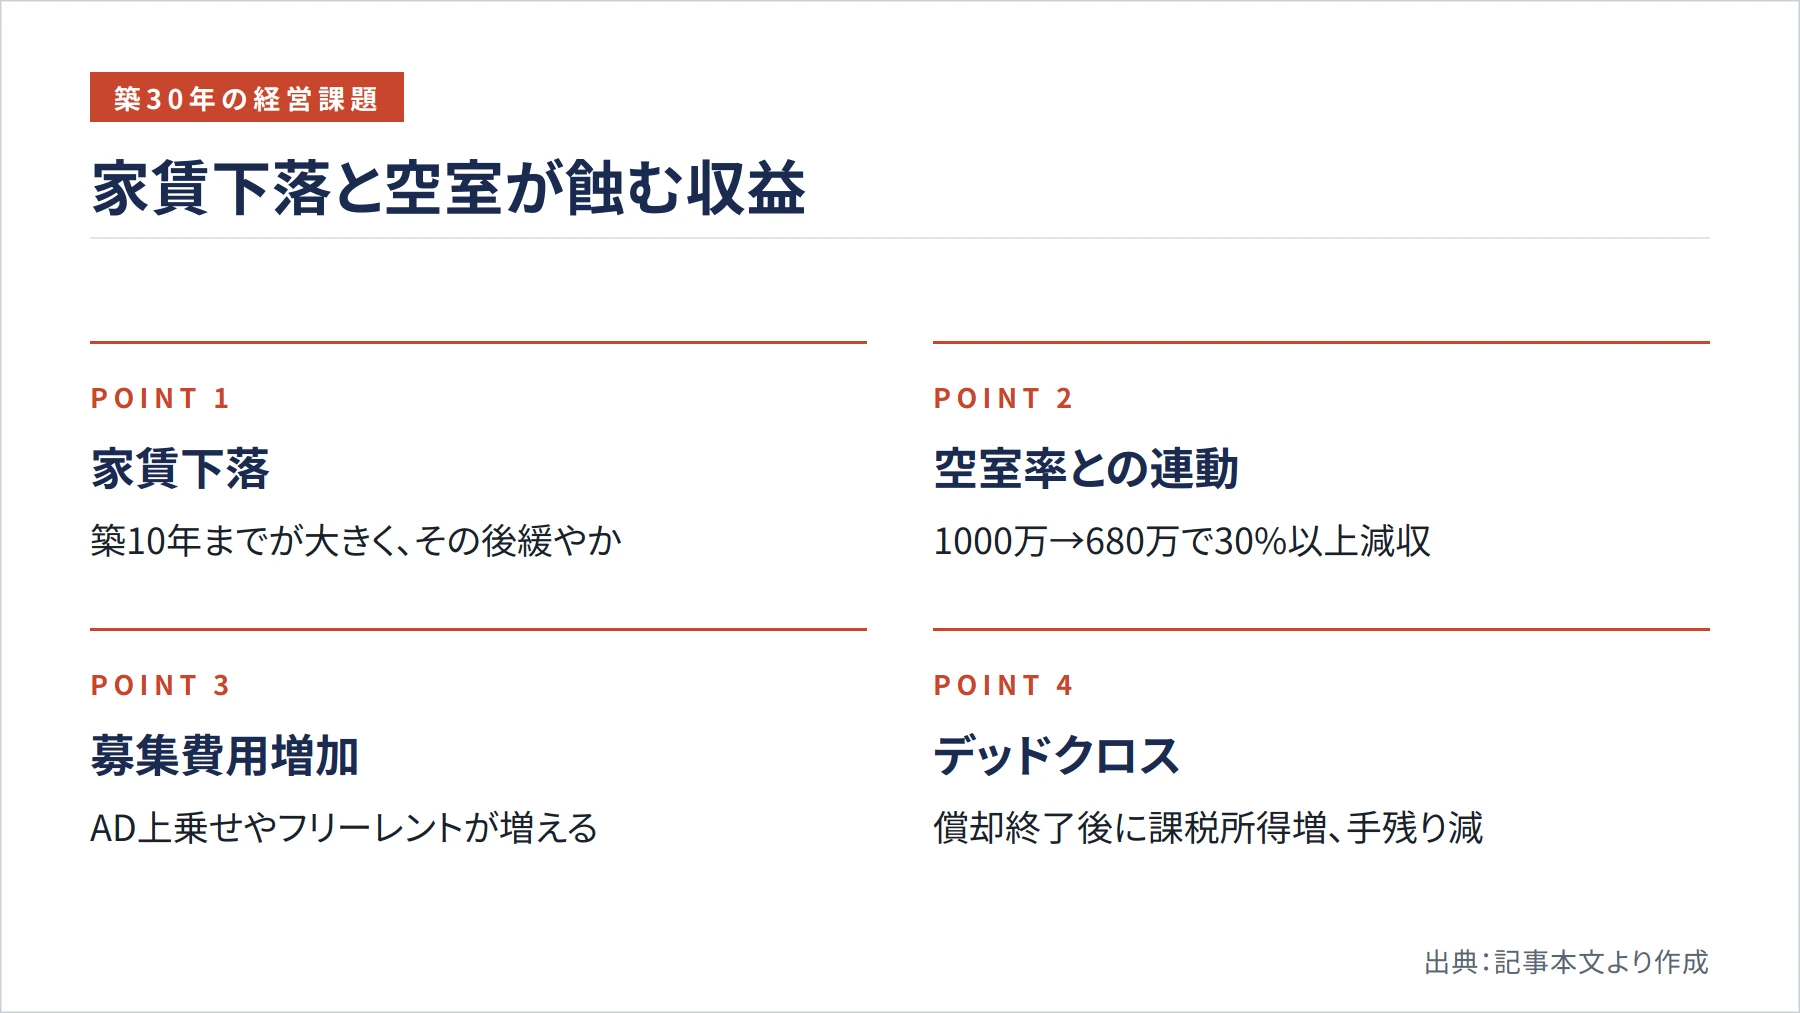
築30年のアパート経営を語るうえで、まず直視すべきは家賃と稼働率の低下です。新築時の募集家賃を基準にすると、築年数の経過とともに募集家賃は下がり続けます。一般に下落は築10年前後までが大きく、築20〜30年になると下落幅は緩やかになる傾向がありますが、絶対水準としては新築時を大きく下回った状態で推移します。つまり、築30年の時点では家賃がすでに底近くにあり、ここから先は水準の維持そのものが課題になります。
家賃下落がキャッシュフローに与える影響は、空室率と重なると一気に深刻化します。たとえば満室想定の年間家賃が1,000万円の物件で、募集家賃が15%下がり、さらに空室率が20%まで上昇したとしましょう。実際の家賃収入は1,000万円から約680万円へと3割以上落ち込みます。表面利回りも実質利回りも大きく目減りし、ローンの返済比率が重くのしかかる構図になります。家賃下落と空室の同時進行こそ、築古経営で最も収益を蝕む要因だと理解しておく必要があります。
見落としがちなのが、入居者を集めるための募集費用の増加です。築古になるほど競争力を補うために広告料(AD)を上乗せしたり、一定期間家賃を無料にするフリーレントを付けたりする場面が増えます。仲介手数料と合わせて、1室を埋めるためのコストは新築時より確実に重くなります。これらは満室想定の利回り計算には現れにくいため、実質的な手残りはさらに薄くなりがちです。
加えて税務面では「デッドクロス」という構造的な罠が待っています。減価償却とは建物などの資産価値の減少を費用として計上する会計処理ですが、償却期間が終わると計上できる経費が大きく減ります。家賃は下がり続けるのに、経費が減ることで課税所得は増え、手元の現金が細るなかで税負担だけが膨らむのです。償却終了後に家賃は下がり税金は増えるデッドクロスは、30年前後の物件で最も警戒すべき局面といえます。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
ローン残債と金利上昇への備え|3パターンで診断
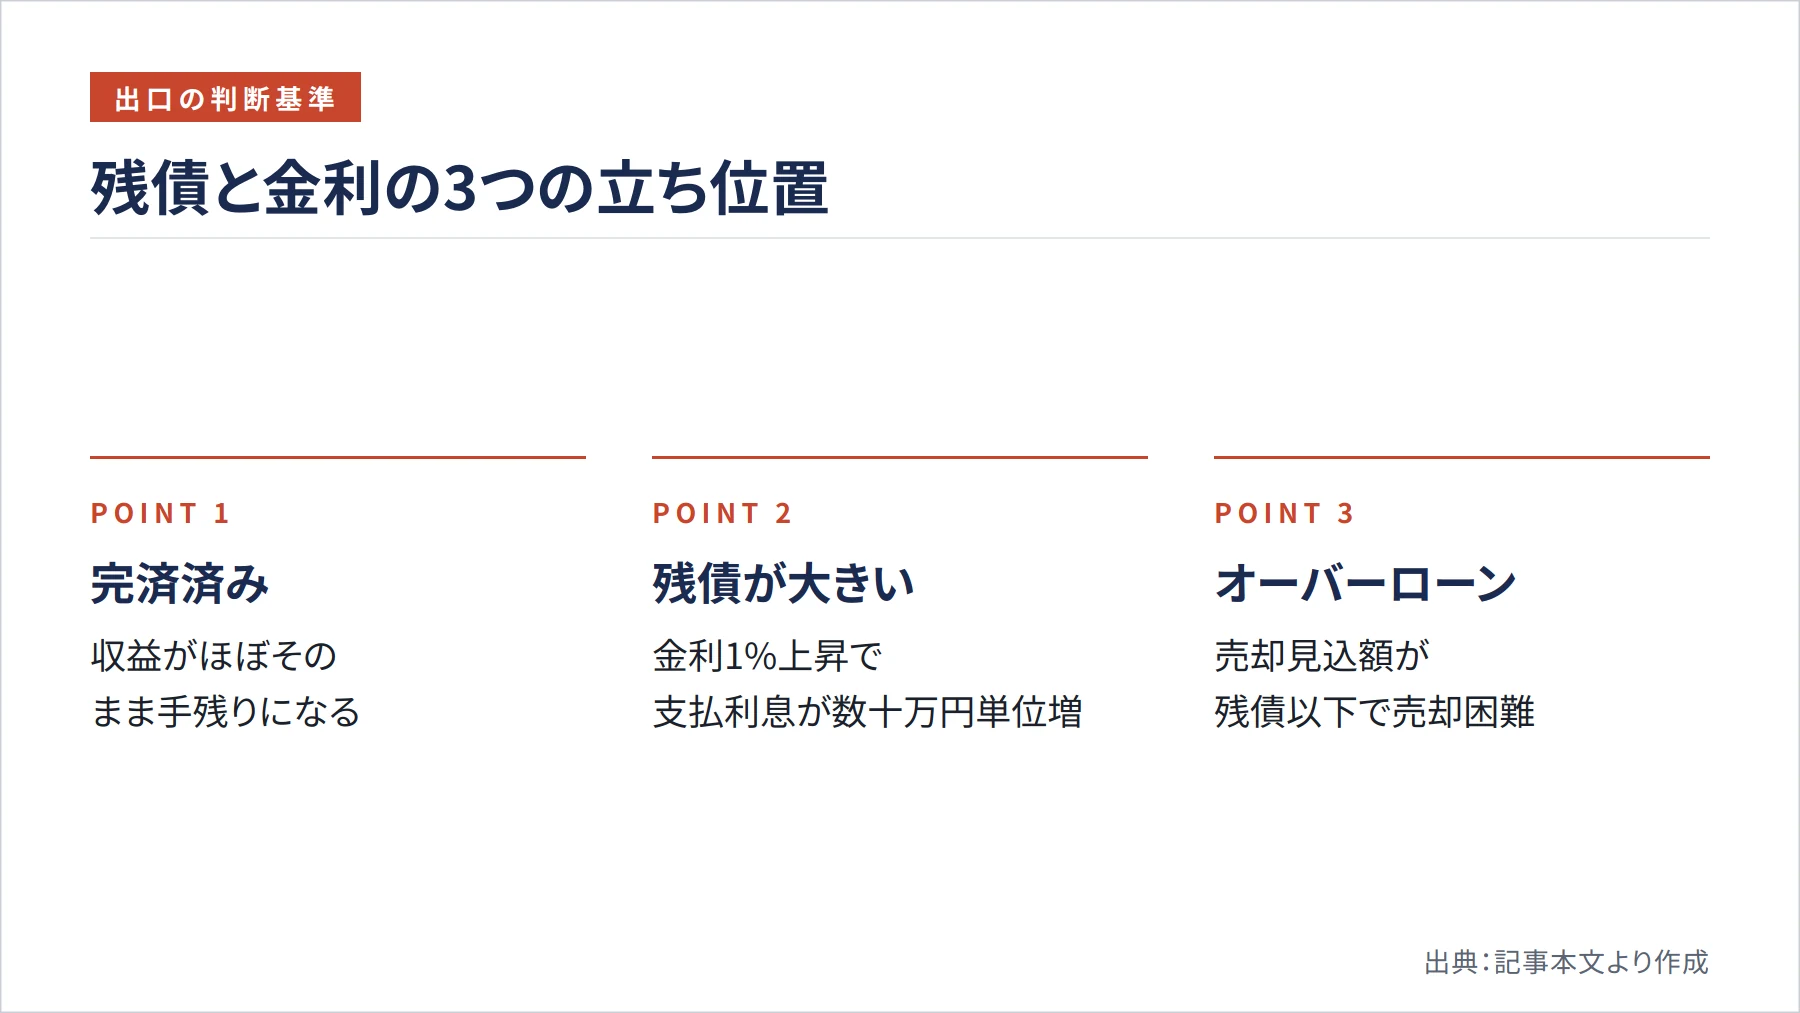
30年後の立ち位置は、ローンの状況によって取れる選択肢が大きく変わります。まず自分がどの類型に属するかを確認することが、出口を考える出発点です。
完済済みのオーナーは、家賃収入がほぼそのまま手残りになるため最も自由度が高い立場です。保有を続けるか、修繕費が重くなる前に売却するかを、純粋に収益性と資産価値だけで判断できます。完済直前の場合も、残りわずかな返済を終えれば完済済みと同じ状態に移行できるため、無理な売却を急ぐ必要は小さいといえます。一方、残債が大きく残っているオーナーは、家賃下落と金利の影響をまともに受けるため、慎重な資金管理が求められます。
特に変動金利で借りている場合、金利上昇リスクは無視できません。残債が5,000万円でローン期間が20年残っていると仮定すると、金利が1%上昇するだけで年間の支払利息はおおむね数十万円単位で増えます。変動金利には返済額の見直しを5年ごとに行う「5年ルール」や、見直し時の増額を直前の1.25倍までに抑える「125%ルール」が設けられている商品が多いものの、これらは返済を先送りするだけで、未払利息として後ろに積み上がる点に注意が必要です。返済額が増えないことは、負担が消えたことを意味しません。
残債があるオーナーがまず行うべきは、残債と売却見込価格の比較です。売却見込額が残債を下回る「オーバーローン」の状態では、売却時に自己資金で差額を埋めなければ抵当権を外せず、そもそも売れないという事態に陥ります。売却を出口に据えるなら、現時点の残債と市場価格を早めに突き合わせておくことが欠かせません。
手元資金の使い道として、繰上返済と修繕積立のどちらを優先すべきかも悩みどころです。判断の軸は、近い将来に確実に発生する大規模修繕の有無にあります。給排水管の更新など大きな支出が数年内に控えているなら、繰上返済よりも修繕のための現金プールを厚くしておくほうが安全です。逆に修繕のめどが立っているなら、金利負担を減らす繰上返済が有効になります。
30年目に効いてくる部位別の修繕計画
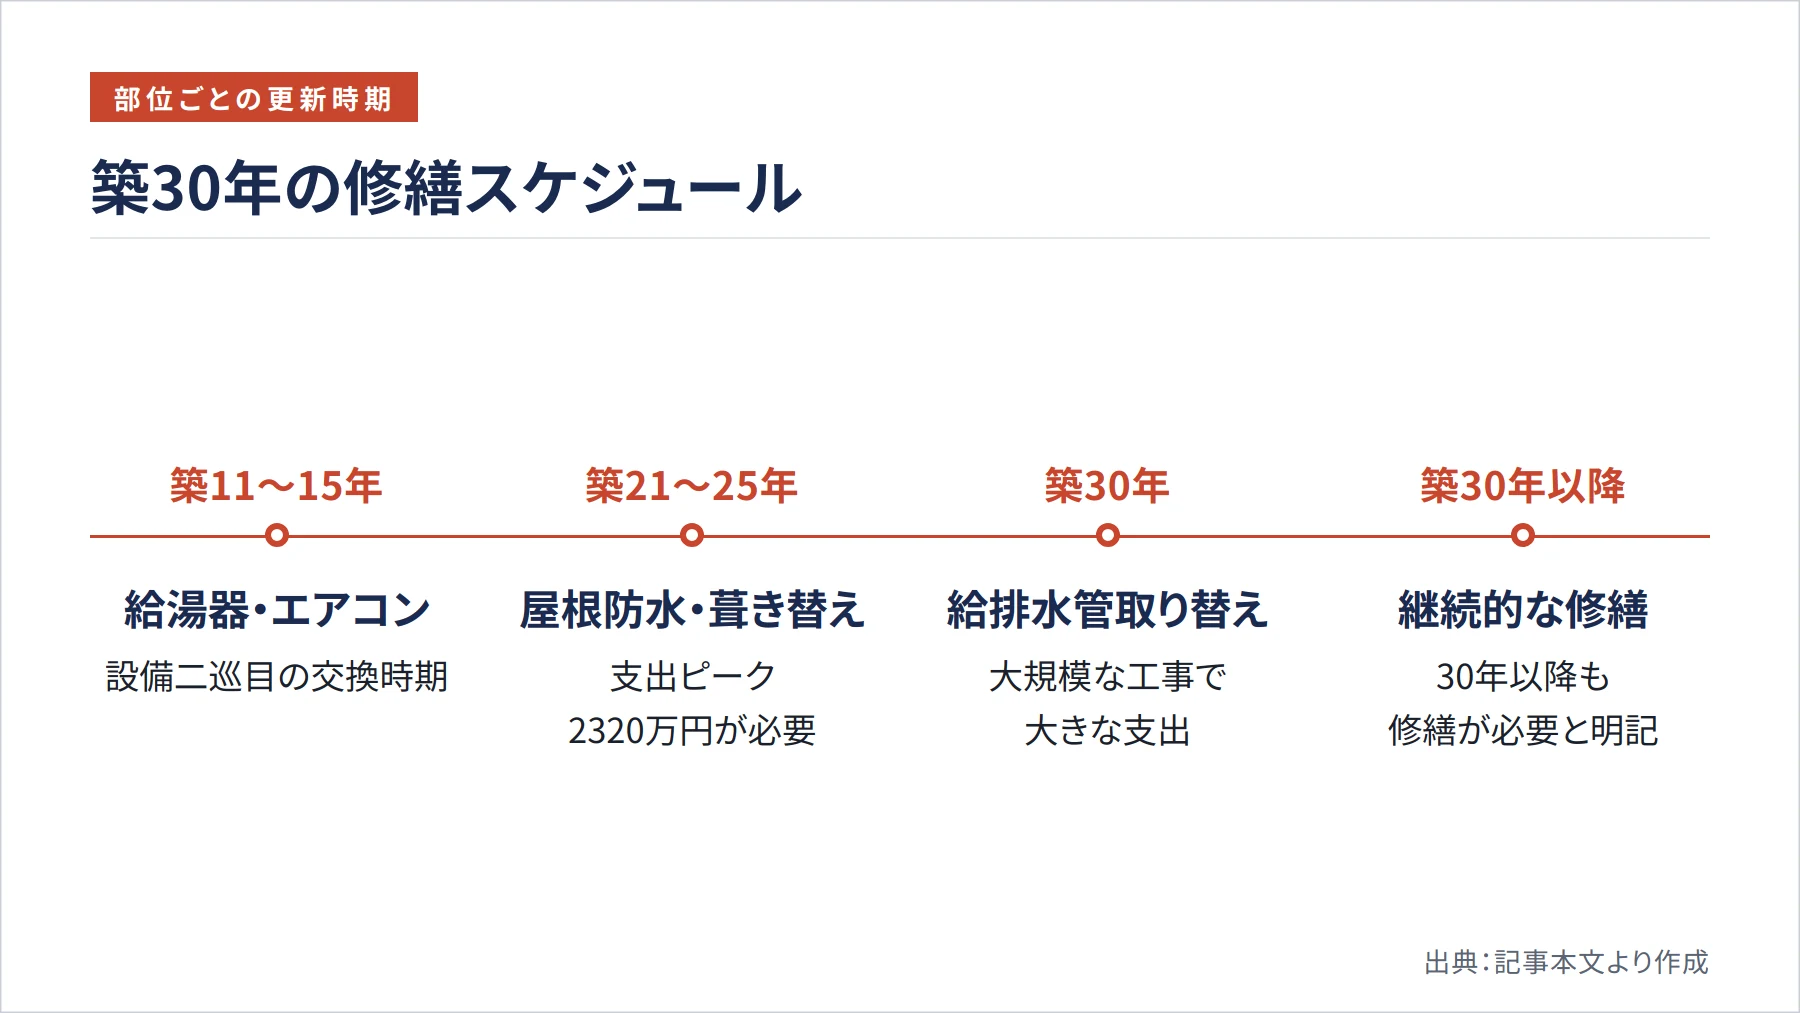
築30年のアパートで求められる修繕は、「大規模修繕が必要」という漠然とした話では済みません。部位ごとに更新時期が異なるため、計画的に備えることが欠かせないのです。
国土交通省の計画修繕ガイドブックによると、屋根の防水や葺き替えは21年から25年目、給排水管の取り替えは30年目が目安とされています。給湯器やエアコンといった設備は11年から15年目が交換時期です。つまり築30年の物件は、設備の二巡目の交換に加えて、給排水管という大がかりな工事が重なるタイミングを迎えているわけです。
修繕費の規模感も公的に示されています。同ガイドのモデルケースでは、RC造20戸の30年間累計修繕費は戸あたり約225万円、棟あたり約4,490万円と見込まれています。とくに21〜25年目には戸あたり約116万円、棟あたり約2,320万円という支出のピークが訪れます。同じ間取りの木造10戸(1LDK〜2DK)の場合は30年間累計で戸あたり約216万円、棟あたり約2,160万円が目安です(21〜25年目は戸あたり約98万円、棟あたり約980万円)。注意すべきは、同ガイドが30年目以降も修繕は必要になると明記している点です。30年で修繕が終わるわけではなく、その後も継続的な支出を見込む必要があります。
この規模の支出を突然用意するのは容易ではありません。だからこそ、棟あたり数千万円という将来支出を見据えた現金プールを、日頃から意識的に積み立てておくことが経営の安定に直結します。
30年後も需要が残る立地か|人口動態と入居者ニーズ
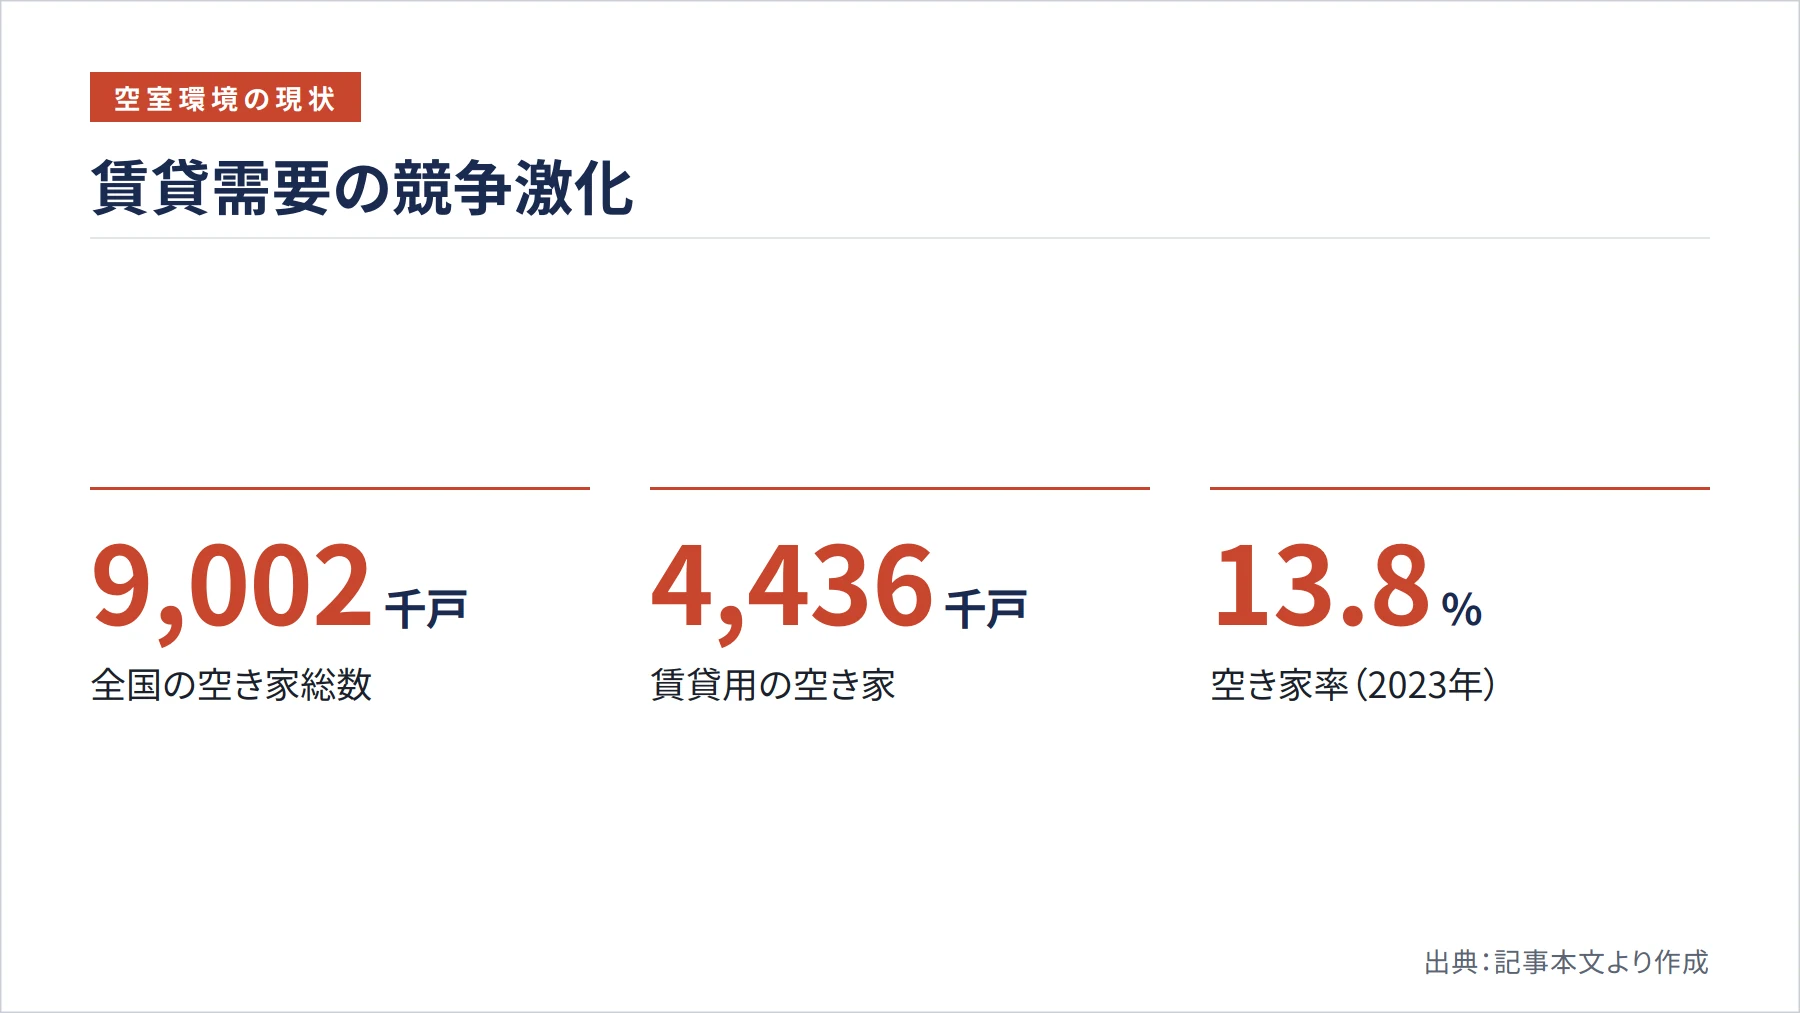
どれだけ修繕や資金計画を整えても、そのエリアに賃貸需要が残っていなければ空室は埋まりません。30年という節目は、立地の将来性を冷静に見直すべき時期でもあります。
全国の空室環境は厳しさを増しています。令和5年の住宅・土地統計調査によると、2023年の空き家総数は9,002千戸、そのうち賃貸用の空き家は4,436千戸にのぼり、空き家率は13.8%に達しました。古い賃貸住宅は、こうした空室競争を前提に出口を考えざるを得ないのが現実です。
自分の物件が立つエリアの将来需要は、公的な将来推計人口や世帯数のデータで確認できます。市区町村単位の人口・世帯の推計は各自治体や国の統計で公表されており、今後30年で人口や世帯がどう変化するかを把握しておくことが欠かせません。単身世帯化や高齢化が進むエリアでは、求められる間取りも変わります。先の統計で民営の空き家の多くを49㎡以下の狭い住宅が占めていた事実は、単身・少人数世帯向けの間取り需要が今後も残る一方で、競合も多いことを示しています。
需要の先細りが避けられないエリアでは、入居ターゲットを広げる発想が有効です。これまで敬遠されがちだった高齢者や外国人、ペット可といった層を受け入れることで、稼働率を底上げできる場合があります。あわせて、駅距離や生活利便施設の充実度、さらには再開発や大学・工場の移転といった周辺環境の変化も、将来の需要を左右する重要な要素として確認しておくべきです。
管理会社・サブリース契約の見直し
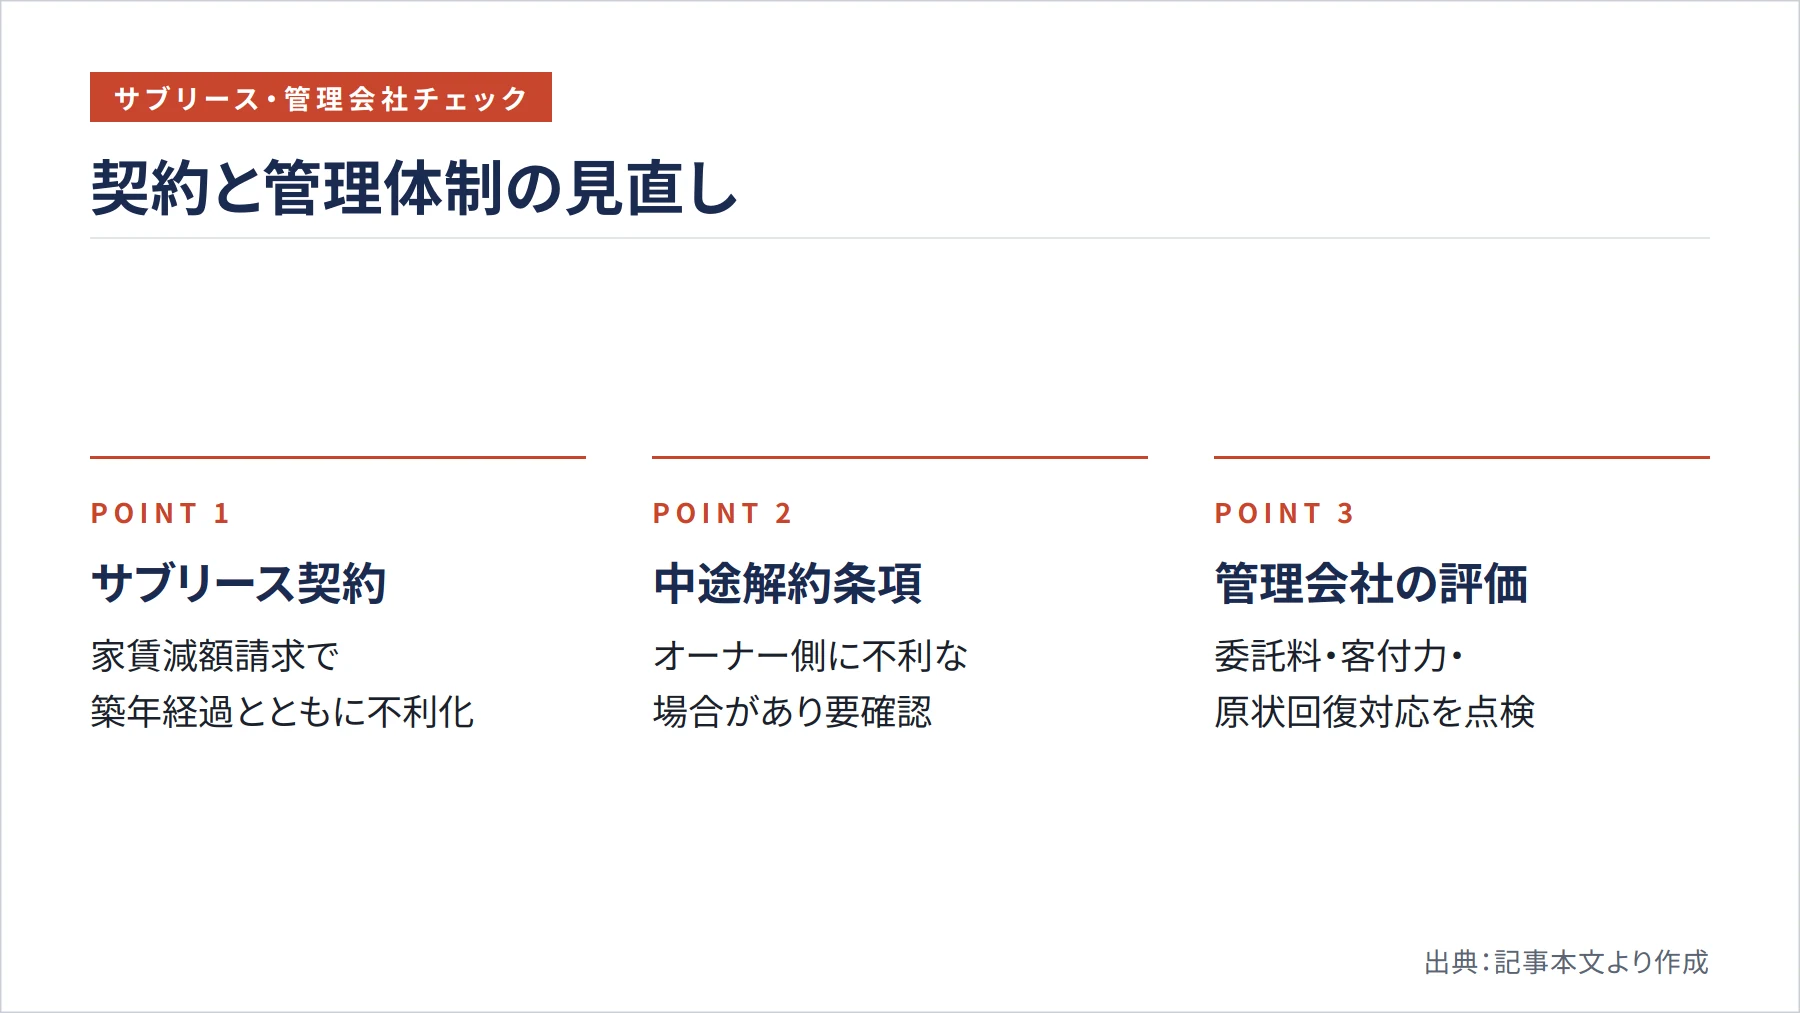
築30年の局面では、運営体制そのものの見直しも収益を左右します。とくに家賃保証型のサブリース契約を結んでいる場合は、契約内容の再確認が欠かせません。
サブリースは空室リスクをサブリース業者が肩代わりする仕組みですが、契約には家賃の減額請求に関する条項が含まれていることが一般的です。築年数の経過とともに保証家賃が引き下げられたり、入居者入れ替え時に賃料が入らない免責期間が設けられたりと、築30年前後で条件が厳しくなる傾向があります。中途解約の条項もオーナー側に不利な場合があるため、契約書を丁寧に読み直すことが重要です。
こうしたトラブルを防ぐため、サブリースを含む賃貸管理には重要事項説明などの義務が法的に整備されています。契約時や更新時にどのような説明を受けたか、保証家賃がどのような条件で見直されるのかを、改めて確認しておきましょう。
管理会社そのものの評価も見直し時期です。管理委託料の水準、空室を埋める客付力、そして入居者の原状回復への対応といった観点で現状を点検し、力不足を感じるなら変更を検討する価値があります。原状回復については、国土交通省のガイドラインが、通常損耗や経年変化まで借主に負担させるものではなく、故意・過失などによる損耗の復旧を指すと整理しています。この原則を理解していない管理会社では、退去時のトラブルや余計な出費を招きかねません。稼働率を上げる実務としては、保証会社の利用や初期費用の軽減、前述の高齢者・外国人の受け入れといった入居条件の緩和も、管理会社と相談しながら進めると効果的です。
法人化を検討すべき所得水準の判断軸
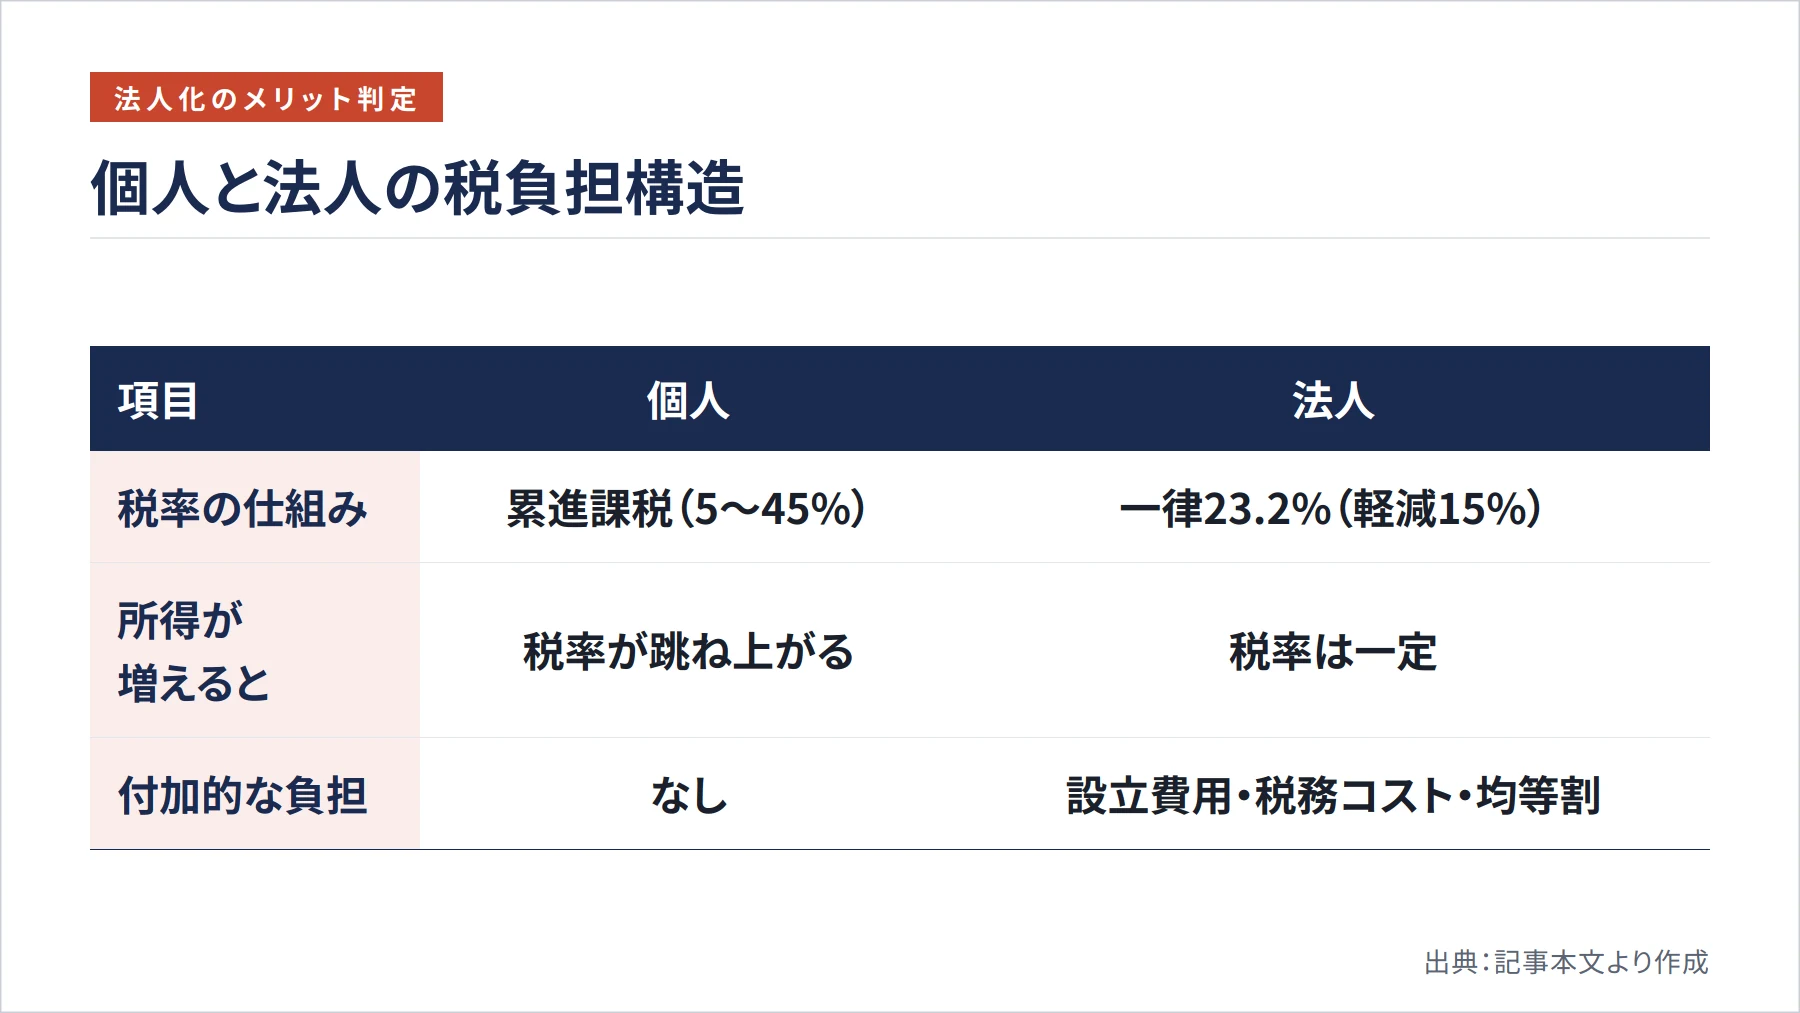
収益構造を見直すうえで、法人化は有力な選択肢のひとつです。ただし「節税になる」という曖昧な理解ではなく、どの所得水準で有利になるのかを具体的に把握しておく必要があります。
個人と法人では税率の仕組みが根本的に異なります。国税庁によると、個人の所得税率は5%から45%までの7段階の累進課税で、所得が増えるほど税率が跳ね上がります。これに住民税が加わると、負担はさらに重くなります。一方、普通法人の法人税率は原則23.2%で、資本金1億円以下の法人などは年800万円以下の部分に15%が適用されます。所得が一定水準を超えると、法人のほうが税率で有利になる構造が見えてきます。
この違いを踏まえると、判断の軸は所得水準にあります。一般的には、個人の課税所得が一定の水準を超えるあたりから法人化のメリットが出やすいとされます。ただし、法人には設立費用や毎年の税務コスト、赤字でも発生する法人住民税の均等割といった負担もあります。節税額がこれらのコストを上回るかどうかを専門家とシミュレーションしたうえで判断することが欠かせません。最適な水準は物件規模や収益状況によって変わるため、個別事情に応じた検討が前提となります。
家族経営と青色申告を活かす個人での工夫
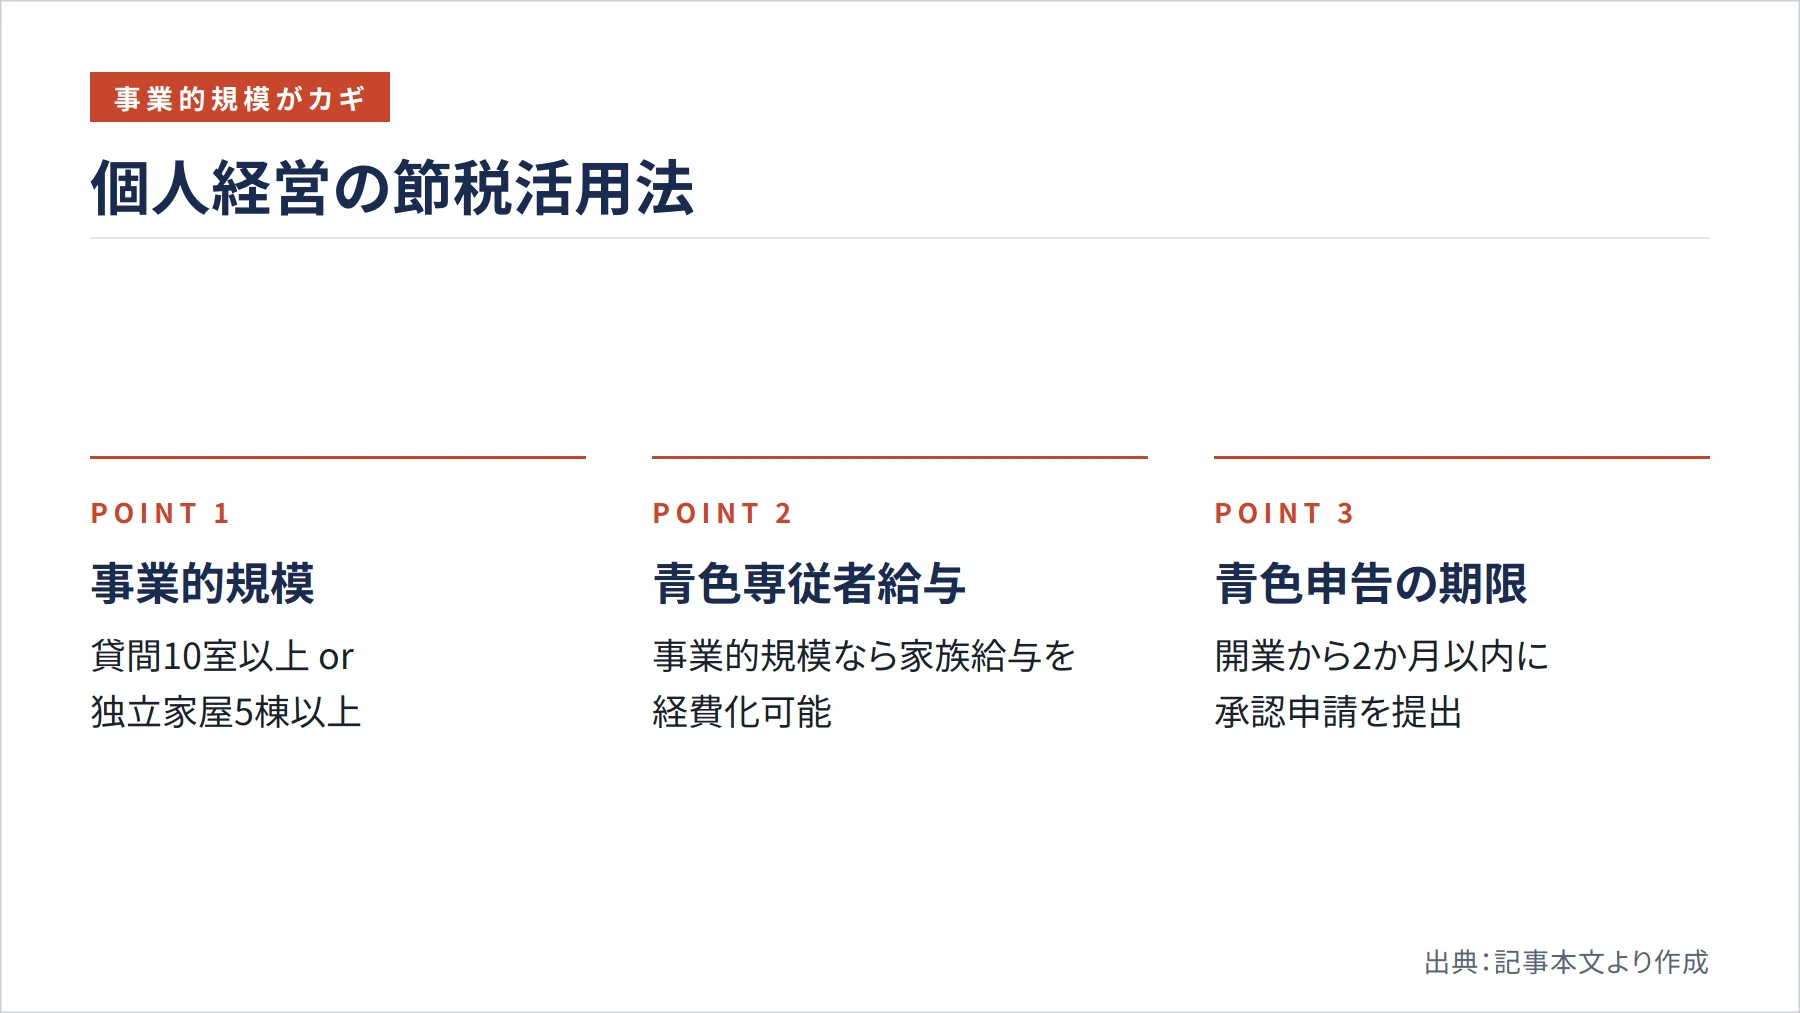
法人化に踏み切る前に、個人経営の枠内でできる節税策も整理しておきましょう。鍵になるのが「事業的規模」という考え方です。
国税庁の基準では、アパートなど貸間の場合は独立した室数がおおむね10室以上、独立家屋なら5棟以上であれば事業的規模と判断されます。この規模に達しているかどうかで使える節税策が変わります。特に大きいのが青色事業専従者給与です。国税庁は、家族への専従者給与が使えるのは不動産貸付けが事業として行われている場合に限られ、それ以外では適用がないと明記しています。家族に手伝ってもらいながら経営する場合、事業的規模かどうかが給与を経費にできるかの分かれ目になるのです。
青色申告そのものにも手続き上の注意点があります。新たに不動産の貸付けを始めた年から青色申告をするには、開業の日から2か月以内に承認申請書を提出するのが基本です。期限を過ぎると初年度から特典を受けられないため、開業時のスケジュール管理が重要になります。
築古物件の取得と中古資産の耐用年数
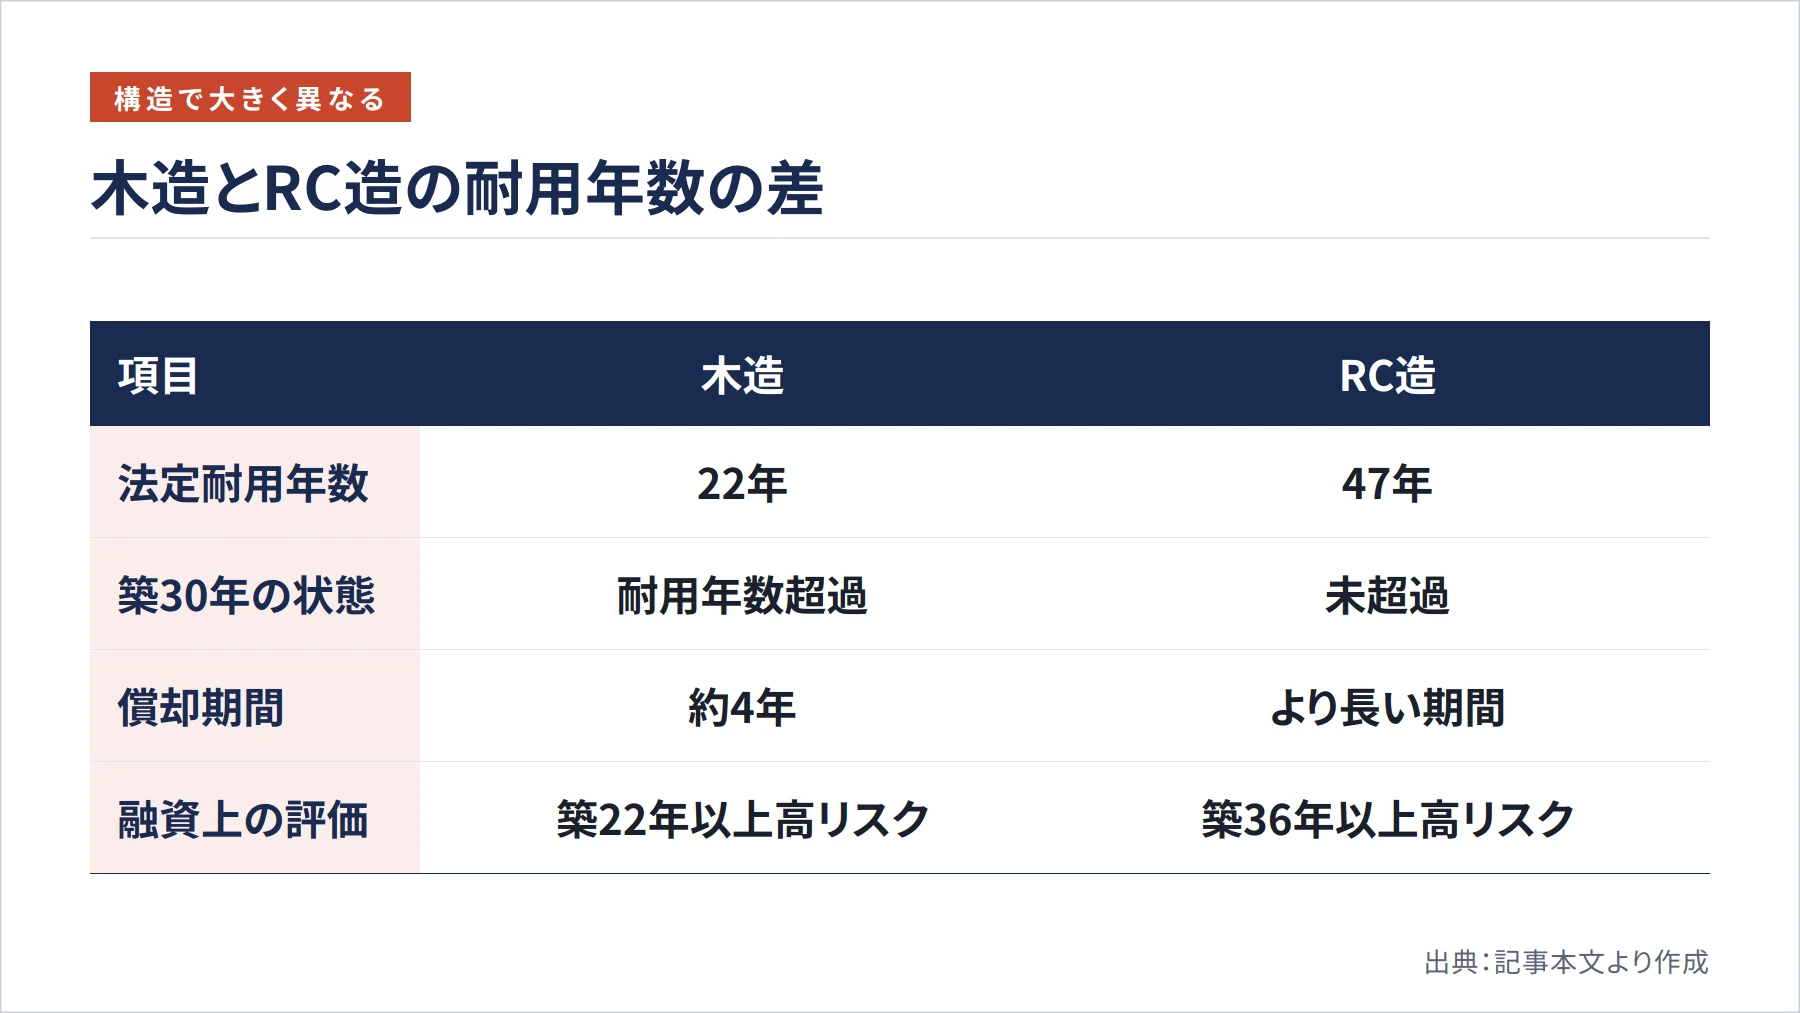
築30年の物件を新たに取得したり法人へ移管したりする場合、税務の核心は減価償却です。中古資産には特有の計算方法があり、法定耐用年数の全部を経過した資産であれば、法定耐用年数の20%に相当する年数で償却できます。
ここで構造による差が決定的に効いてきます。建物の法定耐用年数は木造住宅用が22年、RC造の住宅用が47年です。木造の築30年はすでに22年を超えているため、22年の20%にあたる約4年という短期間で償却できます。一方、RC造は47年と長いため築30年ではまだ超過しておらず、木造ほど短期の償却にはなりません。同じ築30年でも木造とRC造では節税インパクトがまったく異なる点を押さえておきましょう。また、専門的な整理では木造は築22年以上、RCは築36年以上が高リスク帯とされ、融資面でも耐用年数超過が重くみられる傾向があります。
ただし、減価償却費を多く計上して毎年赤字を続けると、金融機関からの評価が下がり、新規融資や借り換えで不利になる恐れがあります。償却期間が終われば先述のデッドクロスで課税所得が急増することも見込み、その時点での出口まで含めた長期計画を描くことが求められます。なお、修繕か資本的支出かの判断も税務上は重要です。国税庁は、おおむね3年以内の周期または20万円未満の支出、あるいは60万円未満などの形式基準に当てはまれば修繕費として処理しやすいとしています。使用可能期間を延ばしたり価値を高めたりする支出は資本的支出となり、新たな減価償却資産として償却する扱いになります。
アパート経営30年後の出口戦略
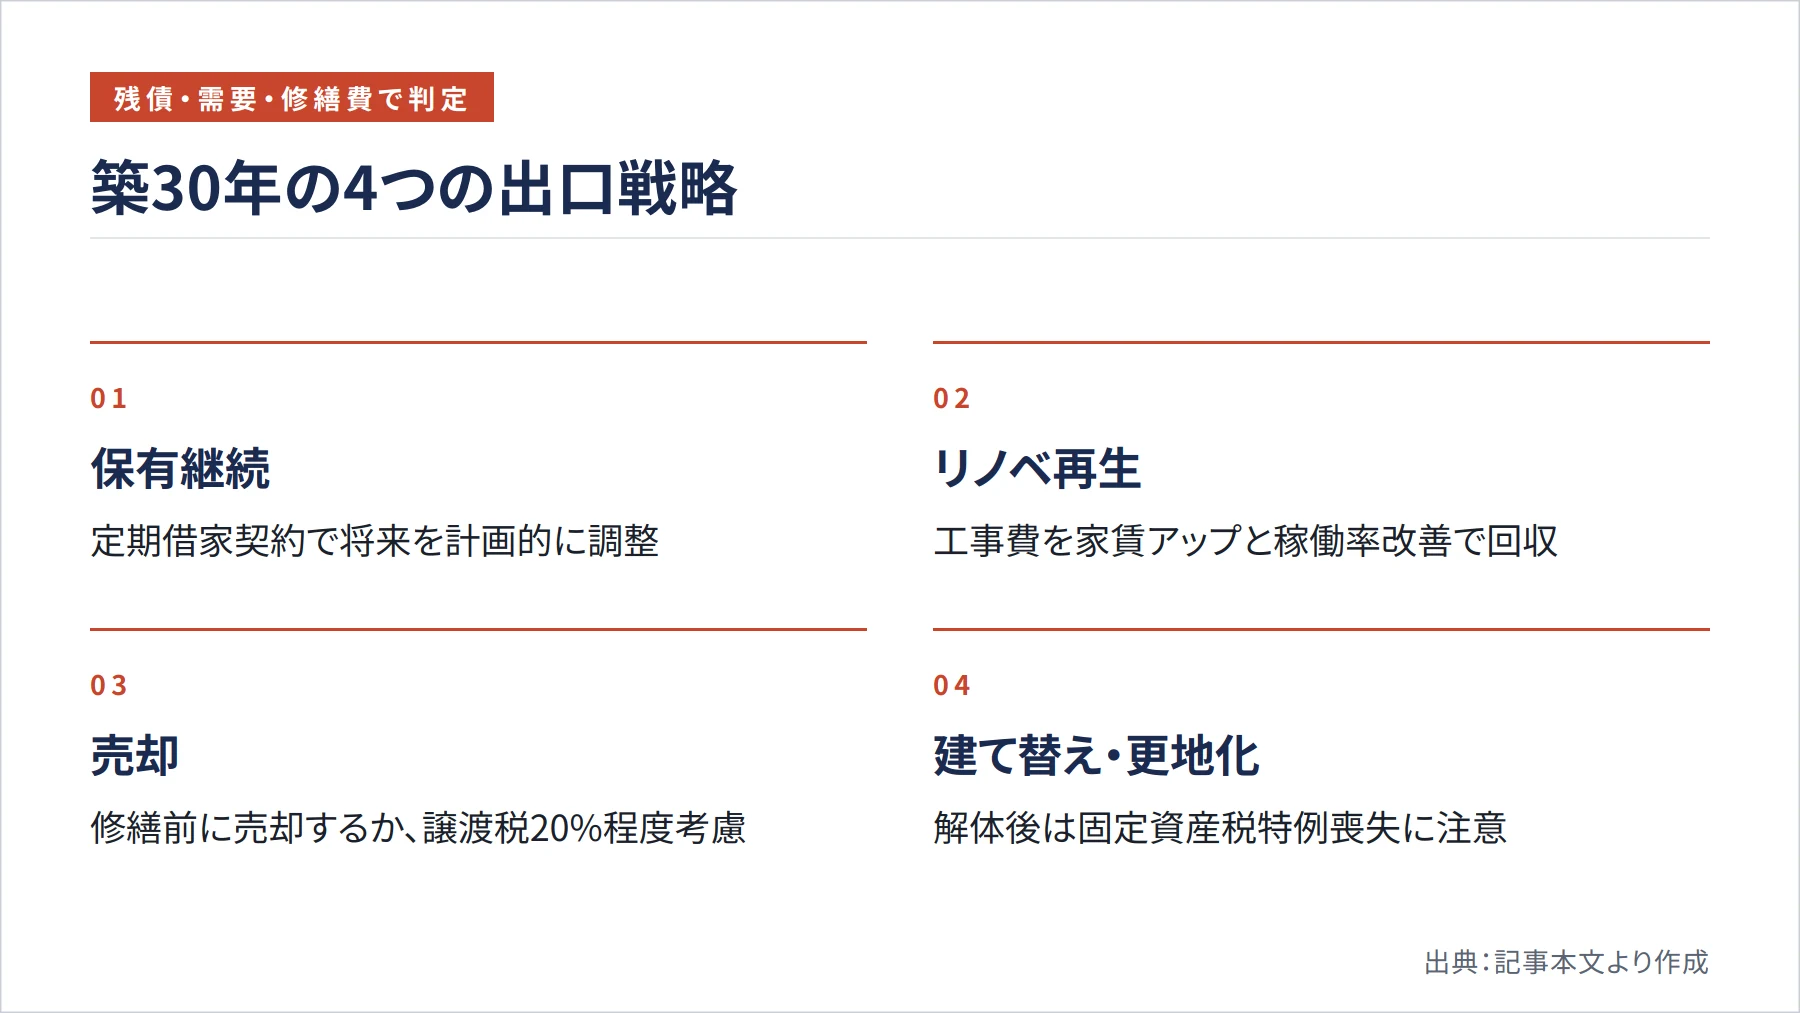
築30年を超えた物件だからこそ、出口の描き方が経営の成否を左右します。主な選択肢は、保有継続、リノベーション再生、売却、建て替えの四つに整理できます。それぞれの中身を理解したうえで、自分の物件に合う道を選ぶことが重要です。
売却を選ぶ場合はタイミングの見極めが鍵です。給排水管の取り替えなど大きな支出が控えているなら、その前に売却するという考え方も成り立ちます。長期保有を続けるなら、収益見通しを明確にする工夫が有効です。国土交通省は定期建物賃貸借について、契約期間の満了で更新なく確定的に契約が終了する制度であり、収益見通しの明確化や不確実性の低減に資すると説明しています。将来の建て替えを見据える場合、定期借家契約を活用すれば退去時期を計画的に調整しやすくなります。
解体・更地化と土地活用への転換
賃貸経営そのものから撤退する選択肢も検討に値します。建物を解体して更地にすれば、駐車場経営や土地売却、ハウスメーカーとの等価交換など、別の土地活用に転換できます。解体費用は構造によって幅がありますが、一般に木造より鉄骨造やRC造のほうが高額になります。
更地化で注意すべきは、固定資産税の住宅用地特例を失う点です。建物が建っている住宅用地は固定資産税が軽減されていますが、解体して更地にするとこの特例が外れ、土地にかかる固定資産税が最大で数倍に跳ね上がる場合があります。更地のまま長く放置すると税負担だけが増えるため、解体はあくまで次の活用とセットで計画することが前提です。
入居者が残っている状態での解体や建て替えには、退去交渉も必要になります。普通借家契約の場合は正当事由が求められ、立退料の支払いが現実的な解決策となることも少なくありません。この点でも、前述の定期借家契約をあらかじめ活用しておけば、満了による確定的な終了が見込めるため、計画がぐっと立てやすくなります。リノベーションで保有を続ける場合は、工事費をどの程度の家賃アップと稼働率改善で回収できるか、投資回収年数を具体的に試算して判断します。
4つの出口を同じ前提で比較する
出口の意思決定では、同じ物件を前提に複数の選択肢を並べて比較することが欠かせません。保有継続、リノベ再生、売却、建て替えの四つについて、たとえば10年後の手残りを同じ条件で試算すると、どの道が有利かが見えてきます。
比較の前提として、家賃の下落率、空室率、今後の修繕費、ローン金利、そして売却時の譲渡税といった条件をそろえて置くことが大切です。前提をばらばらに置くと比較が意味をなさないため、保守的な数字で統一するのが基本です。
とくに売却では税金の計算が手残りを大きく左右します。国税庁によると、所有期間が5年を超える長期譲渡所得の税額は、課税長期譲渡所得金額に対して所得税15%・住民税5%、復興特別所得税を含めて20.315%となります。ここで注意したいのは、売却時の建物取得費が購入代金そのままではなく、所有期間中の減価償却費相当額を差し引いた金額になる点です。30年保有した物件は減価償却が大きく進んでいるため、取得費が小さくなり、その分だけ譲渡益と税額が膨らみやすくなります。仲介手数料などの譲渡費用も差し引いたうえで、残債を返済した後にいくら手元に残るかまで計算して初めて、売却という出口の実像が見えてきます。
最終的な出口の分岐は、「残債の有無」「立地の将来需要」「今後の修繕費」「後継者の有無」という四つの軸で整理できます。残債が小さく立地需要も残るなら保有継続やリノベ再生が候補になり、残債が重く需要も先細りなら早期の売却が合理的です。後継者がいて立地も堅ければ、建て替えで次世代へ収益性の高い資産を引き継ぐ選択も視野に入ります。
相続を見据えた資産承継の考え方
30年という節目は、次世代への承継を意識し始める時期でもあります。ここで押さえておきたいのが小規模宅地等の特例です。
国税庁によると、貸付事業用宅地等については200㎡までの部分について評価額を50%減額できます。相続税の負担を大きく左右するため、賃貸物件を保有するオーナーにとって見逃せない制度です。事業的規模でない不動産の貸付けであっても対象となる場合があるため、規模が小さいからと諦めず、適用の可能性を確認しておく価値があります。
承継の方法は保有形態によって変わります。個人保有なら不動産そのものの評価額が相続の対象となり、法人保有なら法人の株式が対象になります。それぞれにメリットと注意点があるため、どの形態が自分の状況に適しているかは、税理士など専門家に相談しながら慎重に判断することが重要です。適用要件は個別事情によって異なるため、最新情報は国税庁の公式サイトでご確認ください。
まとめ
アパート経営30年後を乗り切る鍵は、家賃下落とデッドクロスの構造を理解し、ローン残債と金利リスクを診断したうえで、立地の将来需要と運営体制を点検し、四つの出口を同じ前提で比較することにあります。空室が賃貸市場全体に広がるなか、築古物件だからこそ、公的なデータと制度を正しく理解して戦略を立てることが求められます。
計画的に手を打てば、30年を超えた物件でも資産を守りながら次の一手を選べます。まずは自分の物件の残債、構造、立地、収益状況を整理し、税理士や金融機関といった専門家と連携しながら、具体的な出口シミュレーションの作成から始めてみてください。
参考文献・出典
- 総務省 令和5年住宅・土地統計調査 基本集計結果 – https://www.stat.go.jp/data/jyutaku/2023/pdf/kihon_gaiyou.pdf
- 国土交通省 民間賃貸住宅の計画修繕ガイドブック – https://www.mlit.go.jp/common/001231406.pdf
- 国税庁 No.2260 所得税の税率 – https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
- 国税庁 No.5759 法人税の税率 – https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5759.htm
- 国税庁
