この記事の結論
- 共有不動産の売却には共有者全員の同意が必要なため、一人でも反対すると売却できません。
- 揉める主な原因は「売却意思の不一致」「売却代金の分配トラブル」「所在不明の共有者」の3つです。
- 解決策として遺産分割調停・審判や共有物分割請求など、法的手続きを活用できます。
親が亡くなったあと、相続した不動産をめぐって兄弟姉妹が対立し、家族関係が壊れてしまう——そんな事態は決して珍しくありません。特に、複数の相続人が共有名義で不動産を引き継いだ場合、売却の話し合いが思うように進まず、長期にわたって揉め続けるケースが多く見られます。この記事では、相続不動産の共有名義売却でよく起こるトラブルの事例を具体的に紹介しながら、法的な根拠と合わせて解決策をわかりやすく解説します。「どうすれば売れるのか」「揉めたときにどこへ相談すればいいのか」を知りたい方は、ぜひ最後までお読みください。
相続不動産が共有名義になる仕組み
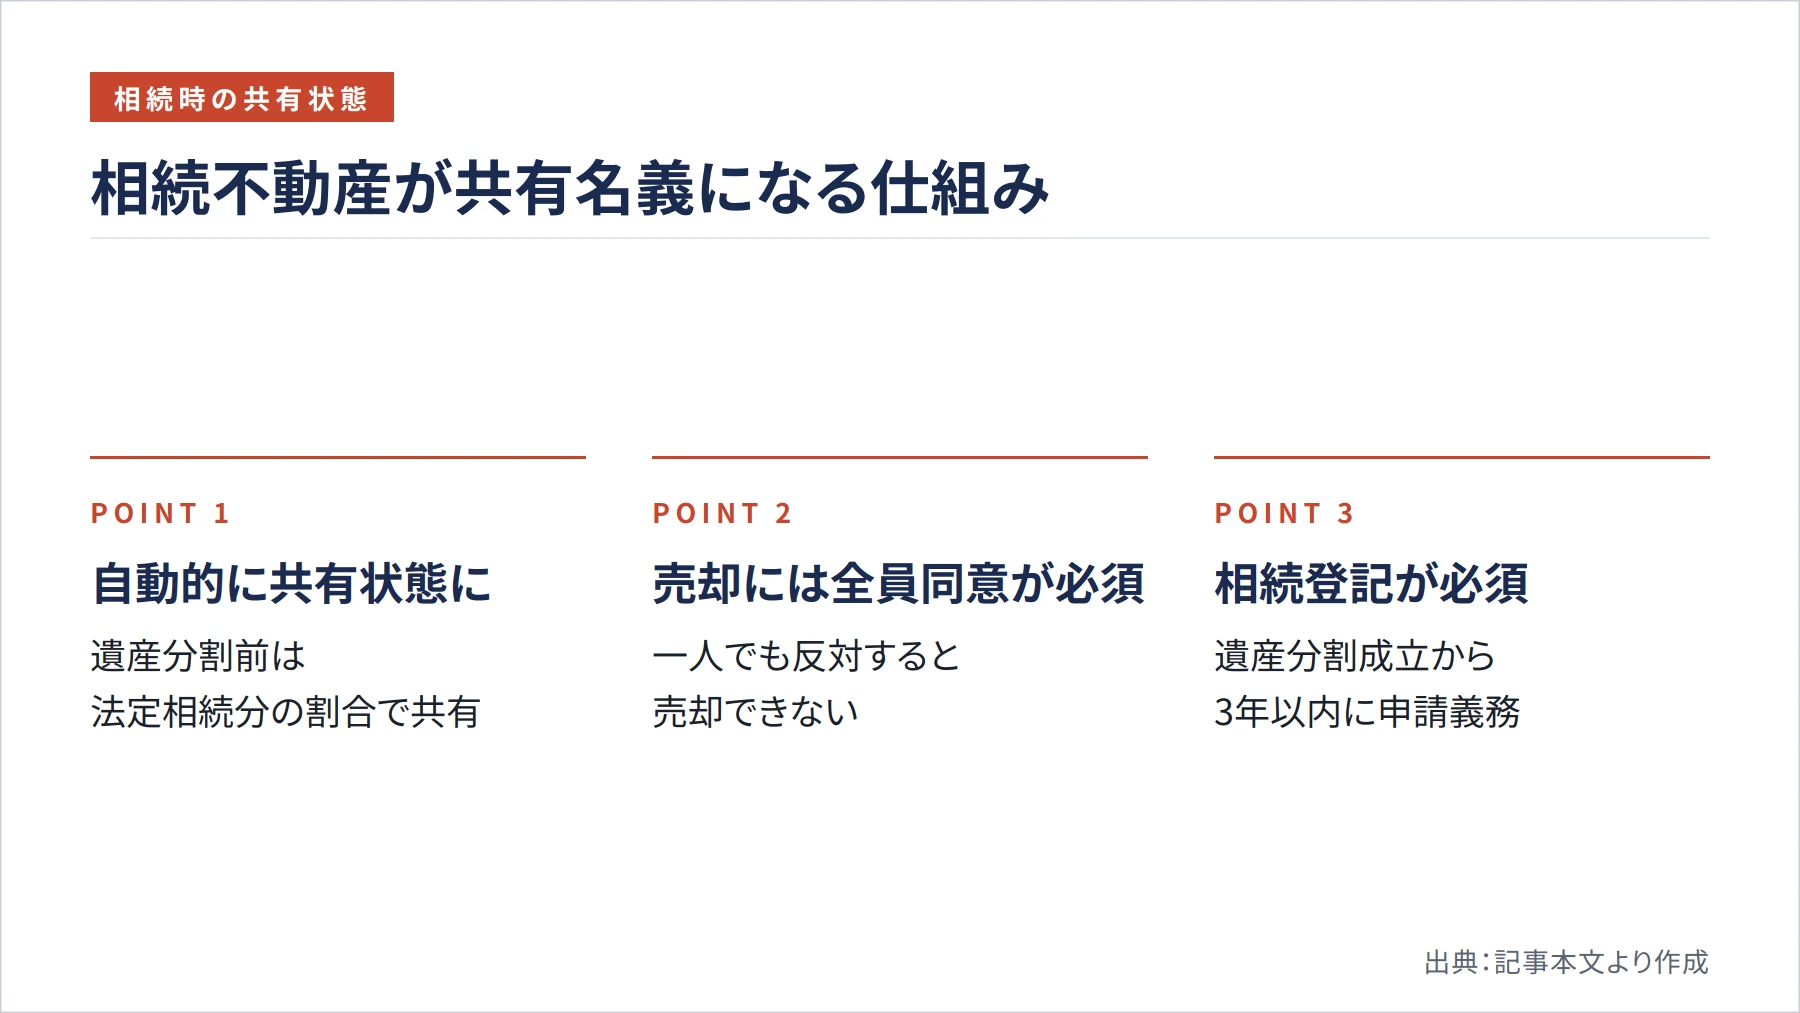
相続が発生したとき、不動産は自動的に共有状態になることを、まず理解しておく必要があります。法務省の案内によると、相続が開始すると原則として遺産は法定相続分の割合で相続人らが共有することになります(法務省「不動産を相続した方へ」https://www.moj.go.jp/MINJI/minji05_00435)。つまり、遺産分割の話し合いが終わる前の段階では、子ども3人が相続人であれば、それぞれが3分の1ずつの持分を持つ共有状態が生まれるわけです。
この共有状態が問題を複雑にします。共有不動産を売却するには、共有者全員の同意が必要です(民法251条・252条、e-Gov法令検索 https://laws.e-gov.go.jp/law/129AC0000000089)。賃貸借契約の締結といった「管理行為」は持分価格の過半数の同意で足りますが、売却のような「変更・処分行為」は全員一致が求められます。一人でも反対すれば、その不動産は売れないのです。
さらに、相続した不動産を売却するためには相続登記が必要です(法務省「相続登記の申請義務化に関するQ&A」https://www.moj.go.jp/MINJI/minji05_00565.html)。登記が済んでいない状態では、そもそも売却手続きを進めることができません。遺産分割が成立した場合には、成立した日から3年以内に内容を踏まえた相続登記を申請することが義務付けられています(法務省「相続登記の申請義務化について」https://www.moj.go.jp/MINJI/minji05_00599.html)。こうした手続きの複雑さが、トラブルの温床になっています。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
揉める事例①:売却したい人と住み続けたい人の対立
最も多いトラブルのパターンが、相続人の間で「売りたい」「売りたくない」という意思が食い違うケースです。たとえば、親が亡くなった実家を兄弟3人で相続したとします。遠方に住む弟2人は売却して現金を分けたいと考えますが、長男は「思い出のある家を手放したくない」「自分が住み続けたい」と主張して売却を拒否する、というシナリオは非常によく見られます。
共有者全員の同意がなければ売却できない以上、反対する一人がいるだけで話し合いは完全に行き詰まります。感情的な対立が加わると、話し合い自体が成立しなくなることも少なくありません。こうした場合、法的な解決手段として遺産分割調停や審判を利用することができます。裁判所(https://www.courts.go.jp/saiban/syurui/syurui_kazi/kazi_07_12/index.html)によると、相続人の間で話し合いがつかない場合には、家庭裁判所の遺産分割調停または審判の手続きを利用できます。
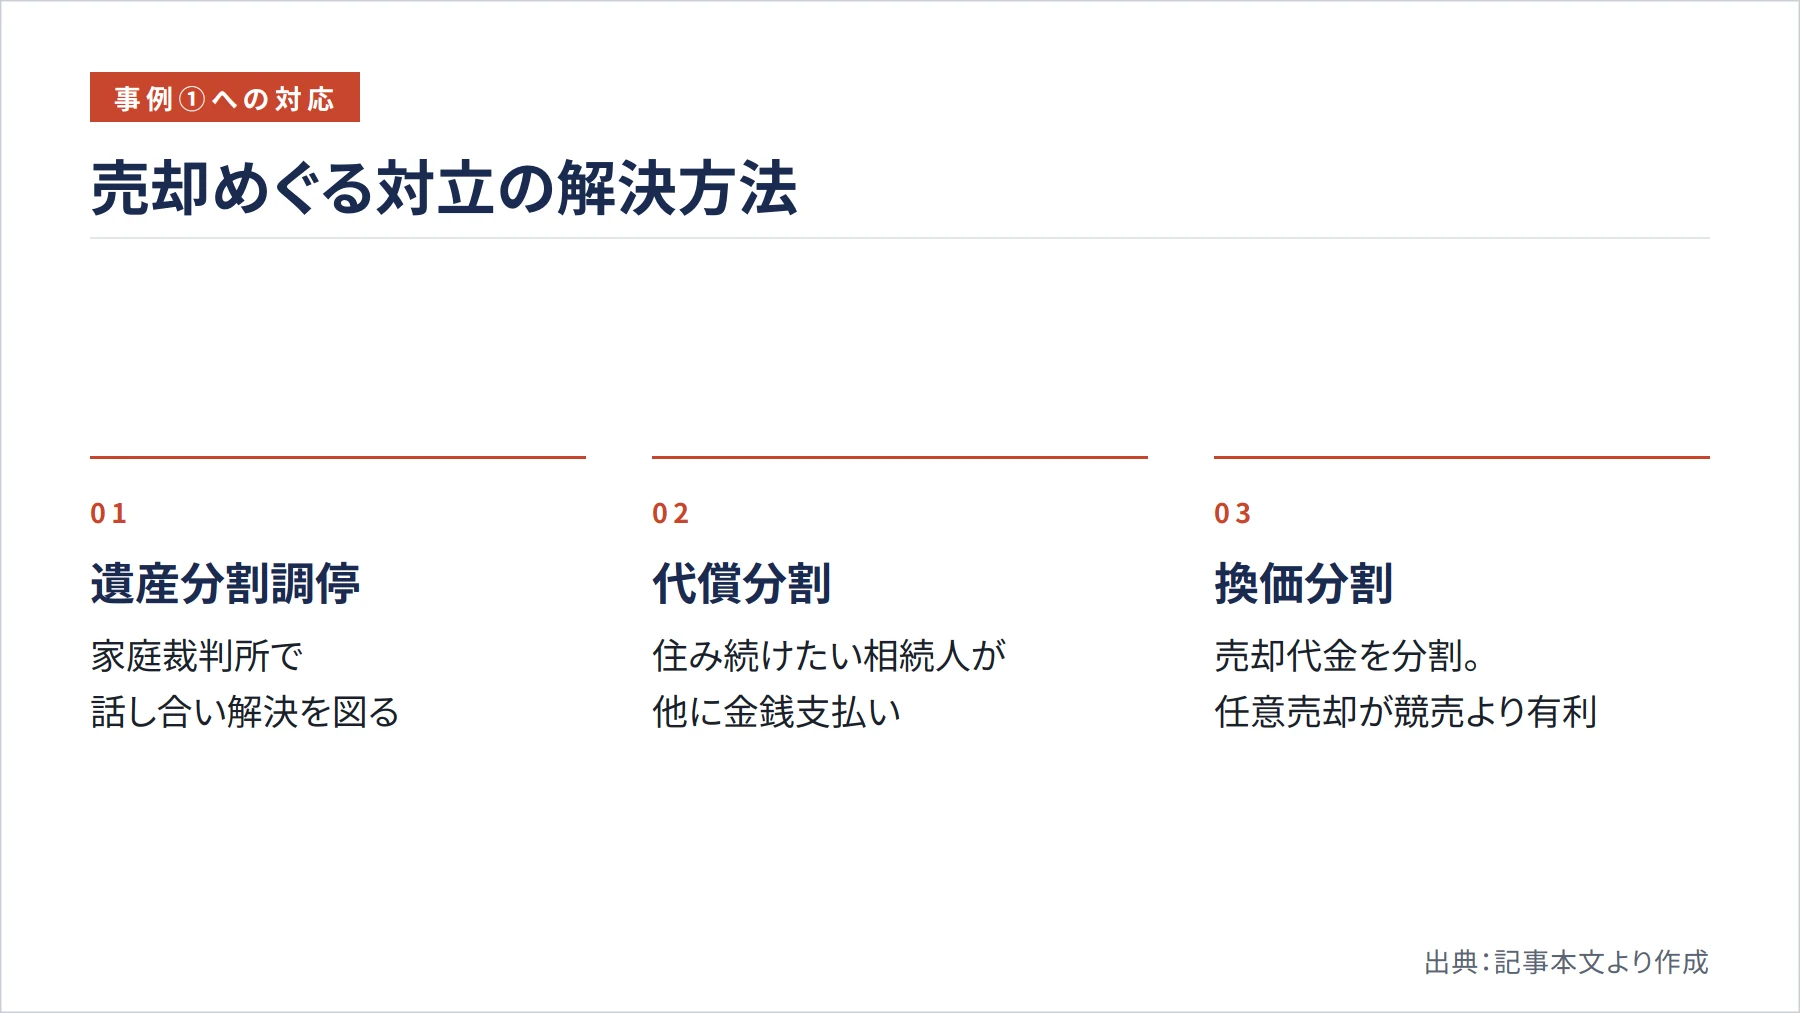
遺産分割の方法には、現物分割・代償分割・換価分割・共有分割の4つがあります(裁判所「ハンドブック(遺産分割)」https://www.courts.go.jp/hiroshima/vc-files/hiroshima/file/syoshiki0384.pdf)。住み続けたい長男が他の相続人に金銭を支払う「代償分割」や、不動産を売却して代金を分ける「換価分割」が現実的な解決策として検討されます。換価分割では、調停で全員が合意すれば任意売却、合意できなければ審判で競売を命じる方法があります。競売は市場価格より低くなりやすいため、できる限り調停での合意を目指すことが重要です。
揉める事例②:売却代金の分配をめぐるトラブル
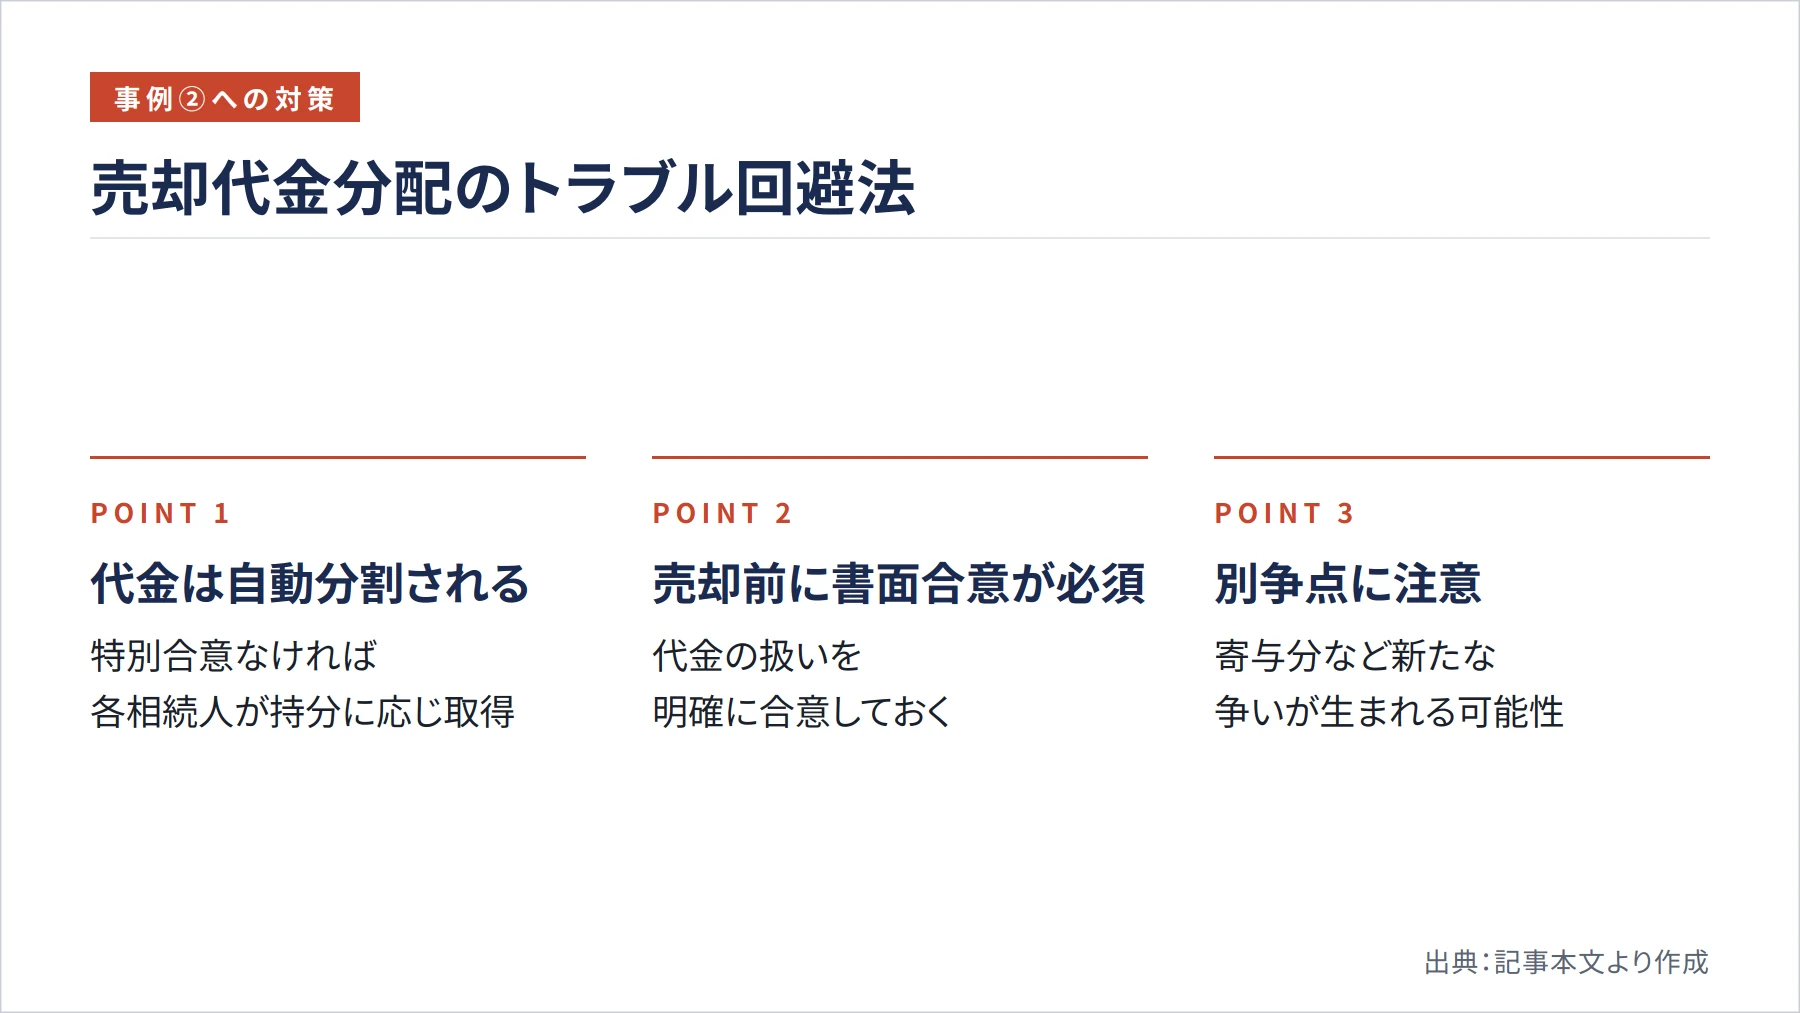
売却自体には全員が同意したにもかかわらず、代金の受け取り方をめぐって揉めるケースも後を絶ちません。三井住友トラスト不動産の事例紹介(https://smtrc.jp/useful/knowledge/jyuyojiko/2017_08.html)によると、共同相続人全員の合意によって土地を売却した場合、その売却代金は特別の合意のない限り遺産分割の対象には含まれず、相続人が各々の持分に応じて分割取得するとされています。
つまり、「売却代金をまとめて遺産分割の話し合いに組み込もう」と考えていた相続人と、「自分の持分相当額はすぐに受け取れるはずだ」と考えていた相続人の間で、認識のずれが生じやすいのです。特別の合意がない場合、各相続人は自己の持分に応じた金額の引渡しを直ちに請求できると整理されています。このような認識の違いが、売却後に新たな争いを生む原因になります。
売却前に「代金をどう扱うか」を書面で明確に合意しておくことが、後のトラブルを防ぐ最大のポイントです。口頭での約束は後から「言った・言わない」の争いになりがちです。また、生前に親の介護を担っていた相続人が「寄与分」を主張するなど、売却代金の分配に別の争点が絡んでくることもあります。こうした複合的なトラブルには、弁護士への相談が早期解決への近道となります。
揉める事例③:連絡が取れない・所在不明の共有者がいる
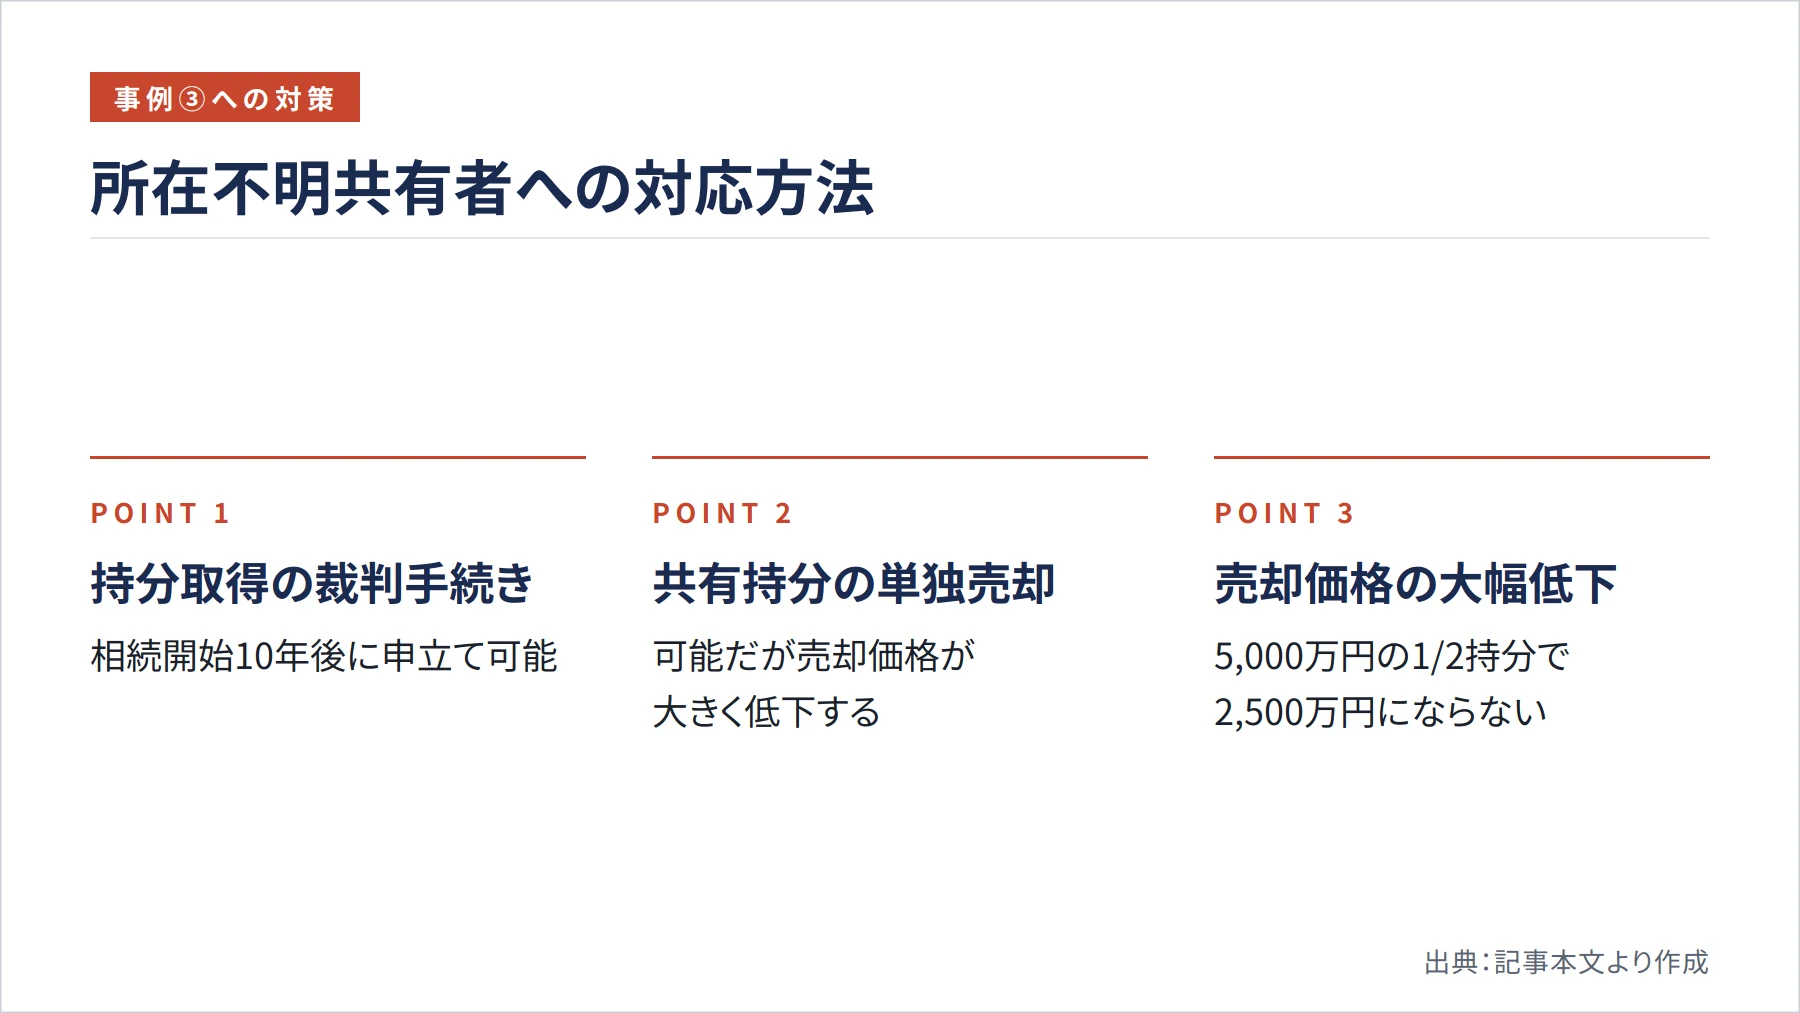
相続が数世代にわたって放置されてきた不動産では、共有者の一人と連絡が取れない、あるいはそもそも誰が相続人なのかわからないという事態が起こります。このケースでは、売却の同意を得ようにも相手が見つからないため、手続きが完全に止まってしまいます。
こうした問題に対応するため、所在等不明共有者の持分を申立人に取得させる裁判手続きが設けられています(大阪地方裁判所「所在等不明共有者の持分の取得の裁判の申立てについてのQ&A」https://www.courts.go.jp/osaka/vc-files/osaka/c_10_syozaihumei_QA.pdf)。ただし、対象の持分が相続財産に属する場合は、原則として相続開始から10年を経過していないとこの手続きは使えません(民法262条の2第3項、e-Gov法令検索 https://laws.e-gov.go.jp/law/129AC0000000089)。また、裁判所が登記手続きを代わりに行ってくれるわけではなく、申立人が自ら法務局で持分移転登記を行う必要があります。
一方、共有者の同意が得られない場合でも、自分の共有持分だけを第三者に売却することは可能です(三井住友トラスト不動産 https://smtrc.jp/useful/knowledge/souzoku-houritu/2023_12.html)。ただし、持分だけの売却価格は全体売却の持分相当額よりもかなり低くなりやすいという現実があります。たとえば全体で5,000万円の価値がある不動産の2分の1持分を単独で売っても、2,500万円にはまずならないとされています。持分売却は「共有状態から抜け出す手段」として最終手段的に検討するものと理解しておきましょう。
売却時に知っておきたい税金の特例
相続不動産を売却する際には、税金面でも重要な知識が必要です。不動産の売却で得た譲渡所得は、給与などと合算せず分離課税で計算します(国税庁「No.1440 譲渡所得(土地や建物を譲渡したとき)」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1440.htm)。計算式は「収入金額-(取得費+譲渡費用)-特別控除額=課税譲渡所得金額」です。
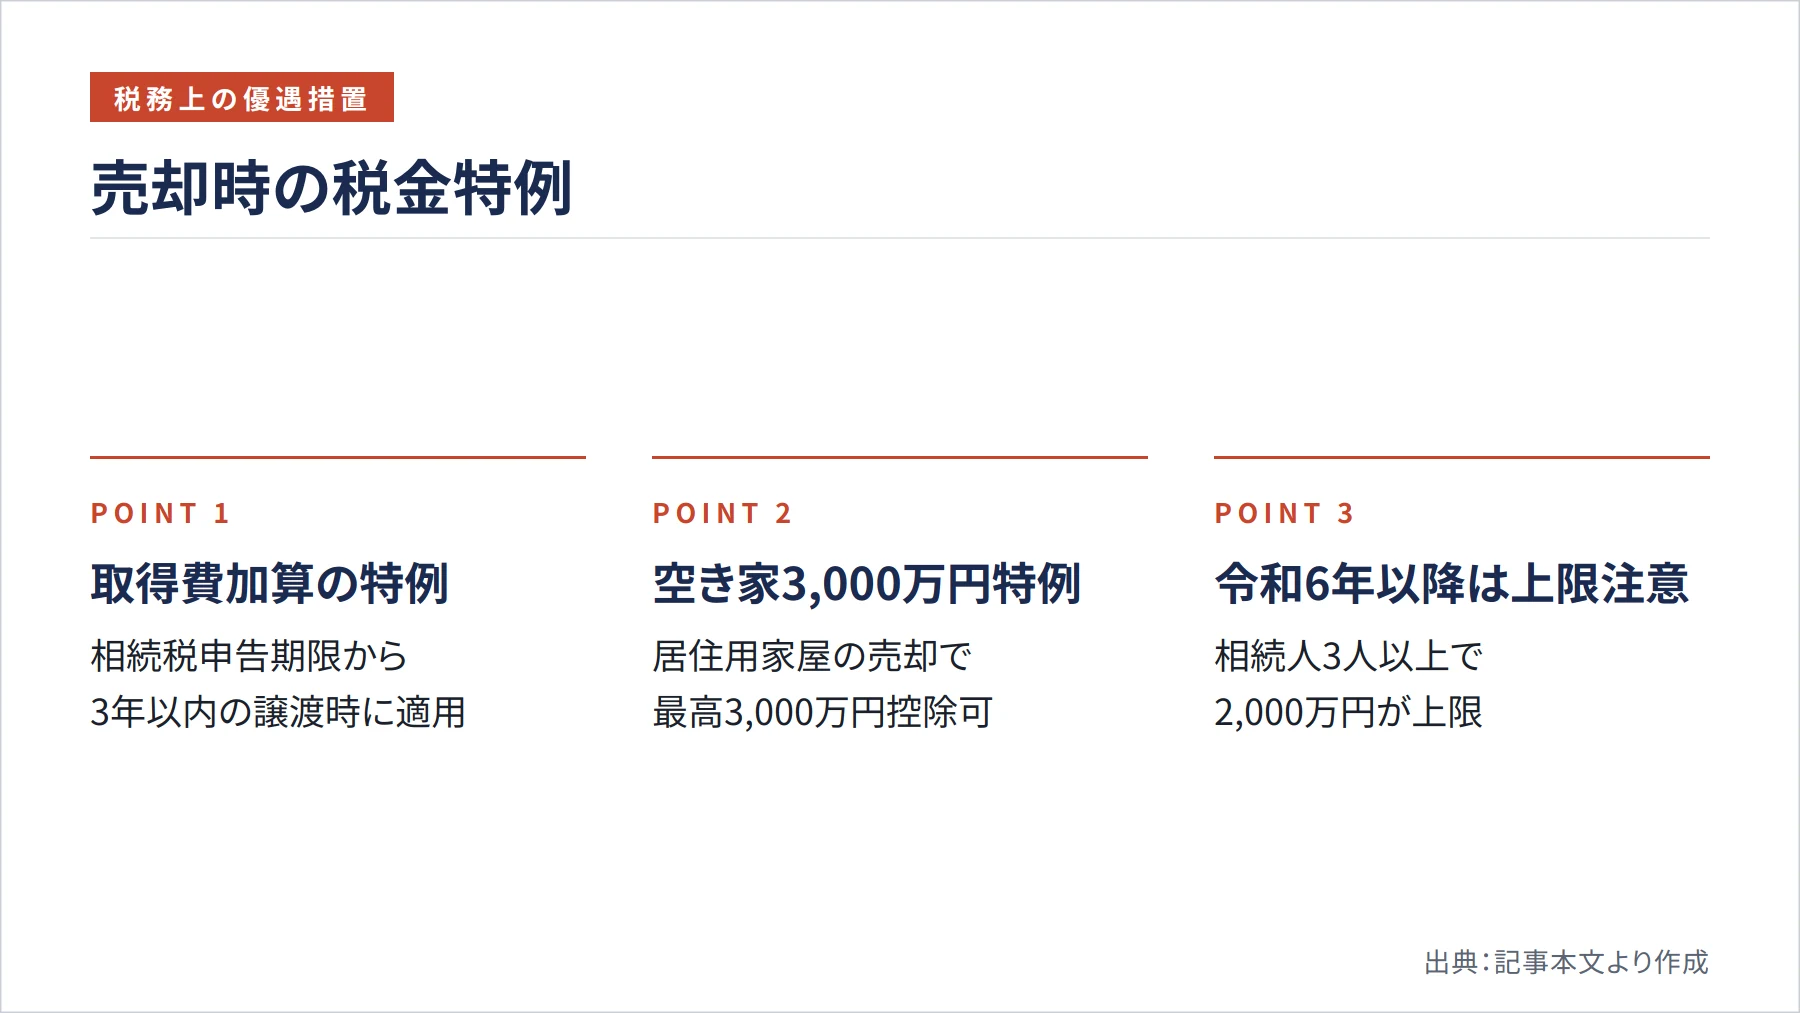
相続税が課税された方には、有利な特例があります。相続開始の翌日から相続税申告期限の翌日以後3年を経過する日までに譲渡した場合、相続税額のうち一定金額を取得費に加算できる「取得費加算の特例」が使えます(国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm)。この特例を使うことで課税所得を圧縮できるため、売却のタイミングを検討する際には必ず確認してください。
また、被相続人が居住していた家屋や敷地を売却する場合は、一定の要件を満たせば譲渡所得から最高3,000万円を控除できる「空き家の3,000万円特例」があります(国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm)。ただし、令和6年1月1日以後の譲渡で相続人が3人以上の場合は上限が2,000万円となります。適用要件は複数あり、個別の事情によって異なるため、税理士への相談を強くお勧めします。
まとめ
相続不動産の共有名義売却でトラブルが起きる根本的な原因は、「全員の同意がなければ売れない」という法律の仕組みにあります。売却意思の不一致、代金分配の認識ずれ、所在不明の共有者という3つの事例はいずれも、早期の話し合いと適切な法的手続きの活用によって解決の糸口が見えてきます。揉め事が長引くほど、不動産の価値が下がったり、固定資産税の負担が続いたりと、全員にとって不利な状況になりがちです。まずは家庭裁判所の遺産分割調停や、弁護士・司法書士への相談を検討してみてください。早めに動くことが、家族関係を守りながら問題を解決する最善の方法です。
参考文献・出典
- 法務省「不動産を相続した方へ ~相続登記・遺産分割を進めましょう~」— https://www.moj.go.jp/MINJI/minji05_00435
- 法務省「相続登記の申請義務化について」— https://www.moj.go.jp/MINJI/minji05_00599.html
- 法務省「相続登記の申請義務化に関するQ&A」— https://www.moj.go.jp/MINJI/minji05_00565.html
- 法務局「法定相続情報証明制度について」— https://houmukyoku.moj.go.jp/homu/page7_000013.html
- e-Gov法令検索「民法」— https://laws.e-gov.go.jp/law/129AC0000000089
- 裁判所「遺産分割調停」— https://www.courts.go.jp/saiban/syurui/syurui_kazi/kazi_07_12/index.html
- 裁判所「ハンドブック(遺産分割)」— https://www.courts.go.jp/hiroshima/vc-files/hiroshima/file/syoshiki0384.pdf
- 大阪地方裁判所「所在等不明共有者の持分の取得の裁判の申立てについてのQ&A」— https://www.courts.go.jp/osaka/vc-files/osaka/c_10_syozaihumei_QA.pdf
- 国税庁「No.1440 譲渡所得(土地や建物を譲渡したとき)」— https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1440.htm
- 国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」— https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
- 国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」— https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
- 三井住友トラスト不動産「共同相続と不動産売却代金のトラブル」— https://smtrc.jp/useful/knowledge/jyuyojiko/2017_08.html
- 三井住友トラスト不動産「共有不動産に関するトラブル」— https://smtrc.jp/useful/knowledge/jyuyojiko/2018_11.html
- 三井住友トラスト不動産「審判で『共有』することとされた不動産の共有状態を解消したい」— https://smtrc.jp/useful/knowledge/souzoku-houritu/2023_12.html