
アパートローンの金利は、選ぶ金融機関によって水準も条件も大きく異なります。この記事では、2026年6月時点の公開情報をもとに、主要6機関の金利相場・融資期間・諸費用を一挙に整理しています。表面的な金利だけでなく、繰上返済コストやLTVなど見落としやすいポイントも確認できます。これからローン選びを始める方は、ぜひ比較の出発点としてご活用ください。
中古アパートローンの金利相場を知る
まず押さえておきたいのは、中古アパートローンの金利は住宅ローンよりも高めに設定されているという点です。住宅ローンは居住用として国の政策的な後押しもあり低金利が実現していますが、投資用の中古アパートローンは「事業性融資」として扱われるため、金融機関のリスク判断がより厳しくなります。
公開情報によると、地方銀行とノンバンク系の金融機関では金利水準に差があります。ただし、これらはあくまで公開されているレンジであり、実際の適用金利は物件の状態や借り手の属性によって大きく変わります。
金利の種類にも注意が必要です。変動金利は市場金利の動向に連動して定期的に見直されるため、当初の返済額は低く抑えられますが、将来的な金利上昇リスクを伴います。固定金利は返済期間中の金利が一定で計画が立てやすい反面、変動金利より高めに設定されることが一般的です。中古アパート投資は長期にわたる事業ですから、どちらのタイプが自分のリスク許容度に合っているかを慎重に検討することが大切です。
お持ちの一棟・収益物件は、いまいくらか 一棟の簡易査定へ
主要金融機関の特徴と条件を比較する
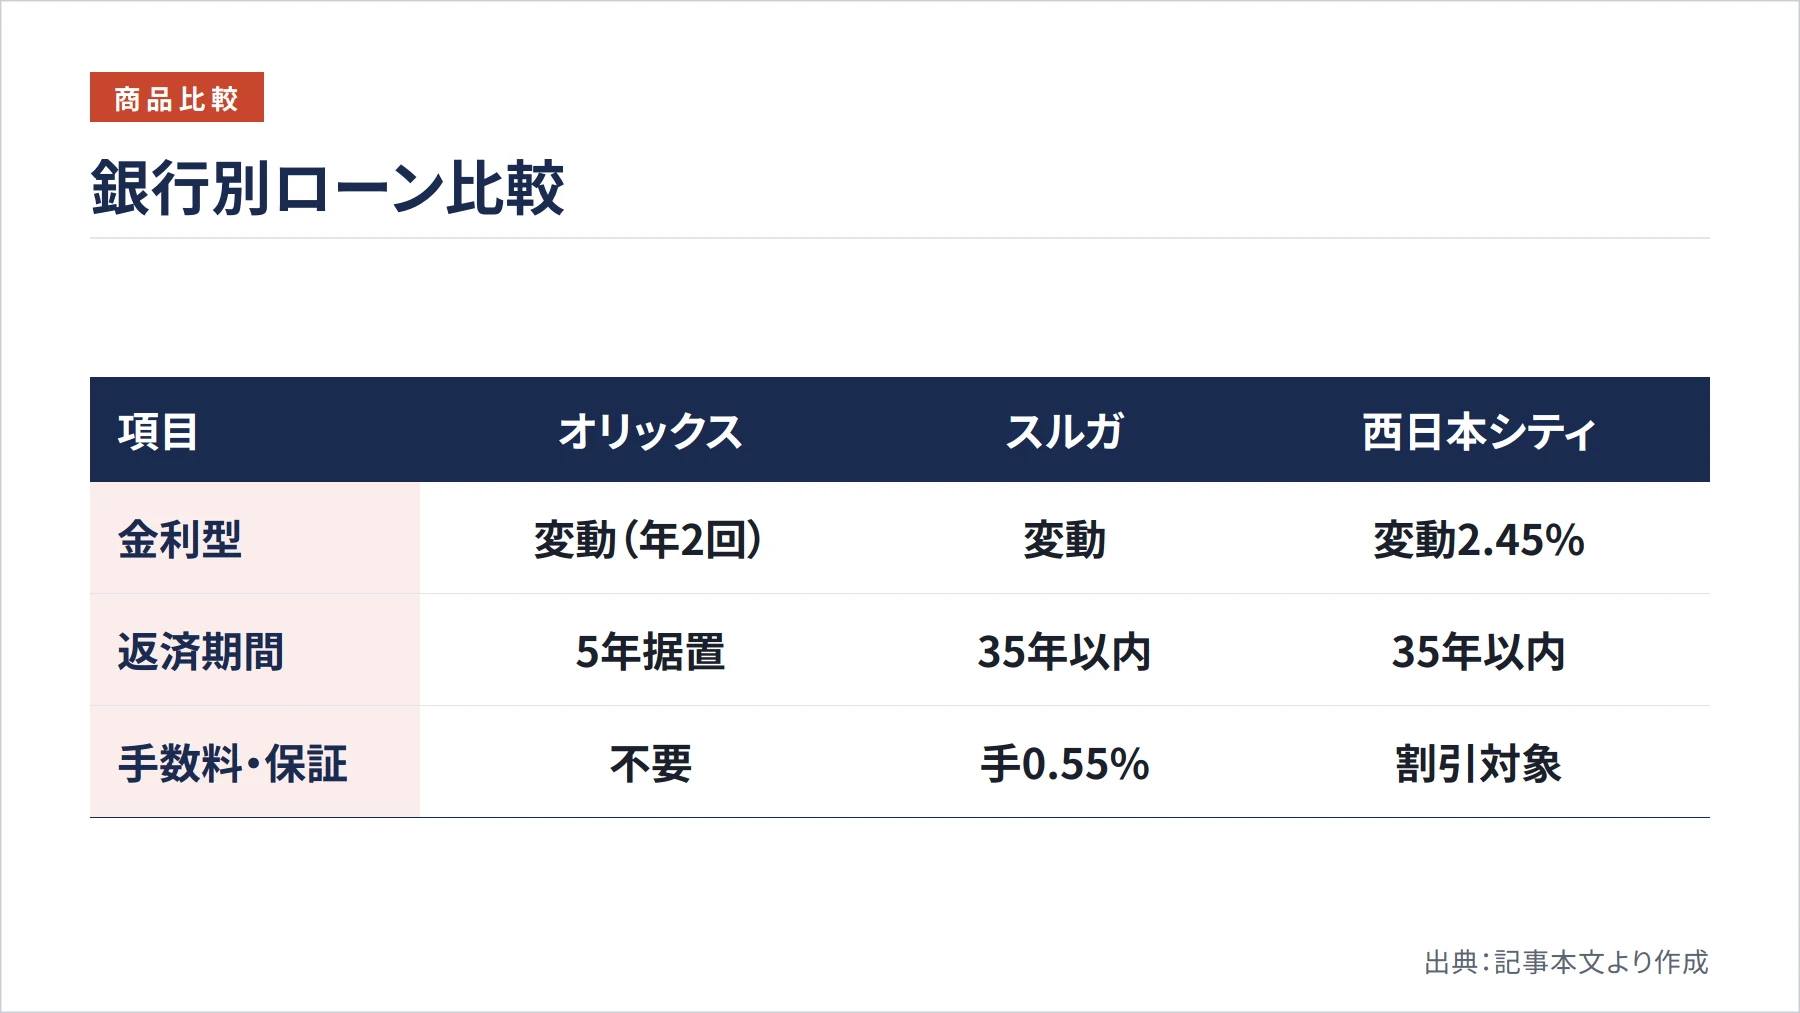
各金融機関のローン商品には、金利以外にもさまざまな違いがあります。融資期間、融資上限額、諸費用の有無など、総合的に比較することが賢いローン選びの第一歩です。
オリックス銀行の投資用不動産ローンは、変動金利型で年2回の金利見直しが行われます。返済額は当初5年間据え置きで、増額時でも従前返済額の1.25倍が上限というルールがあるため、急激な返済負担の増加を一定程度抑えられます。また、取扱事務手数料・保証料・通常の団信保険料が不要という点は、初期コストを読みやすくする大きなメリットです。なお、固定金利期間特約付変動金利型については、公式Q&Aで新規取扱停止と明記されているため注意が必要です(オリックス銀行公式Q&A:https://faq.orixbank.co.jp/faq_detail.html?id=5003)。
スルガ銀行は、アパート・貸家・賃貸マンション等の新築・購入・借換を対象とし、融資期間は1年以上35年以内です。原則として保証人不要で、取扱手数料は融資金額の0.55%(税込)となっています。一方で、融資実行日から5年以内に繰上返済を行う場合は繰上返済額の2.0%が手数料として発生するため、早期返済を検討している方は注意が必要です(スルガ銀行公式資料:https://www.surugabank.co.jp/surugabank/prod/pdf/real_estate.pdf)。なお、スルガ銀行の最新適用金利は公式資料では非公開で、窓口での確認が必要です。
西日本シティ銀行のNCB不動産オーナーズローンは、2026年6月時点の割引金利で変動2.45%から利用できます。ただし、この割引金利は給与振込または年金振込の指定と、銀行アプリへの口座登録をともに満たす方向けの条件付き金利です。融資額は50万円以上1億円以下、返済期間は1年以上35年以内で、中古物件の購入だけでなく借換に合わせたリフォーム資金も対象となっています(西日本シティ銀行公式:https://www.ncbank.co.jp/loan/housing/realestate-owners/)。
信用金庫・信用組合という選択肢
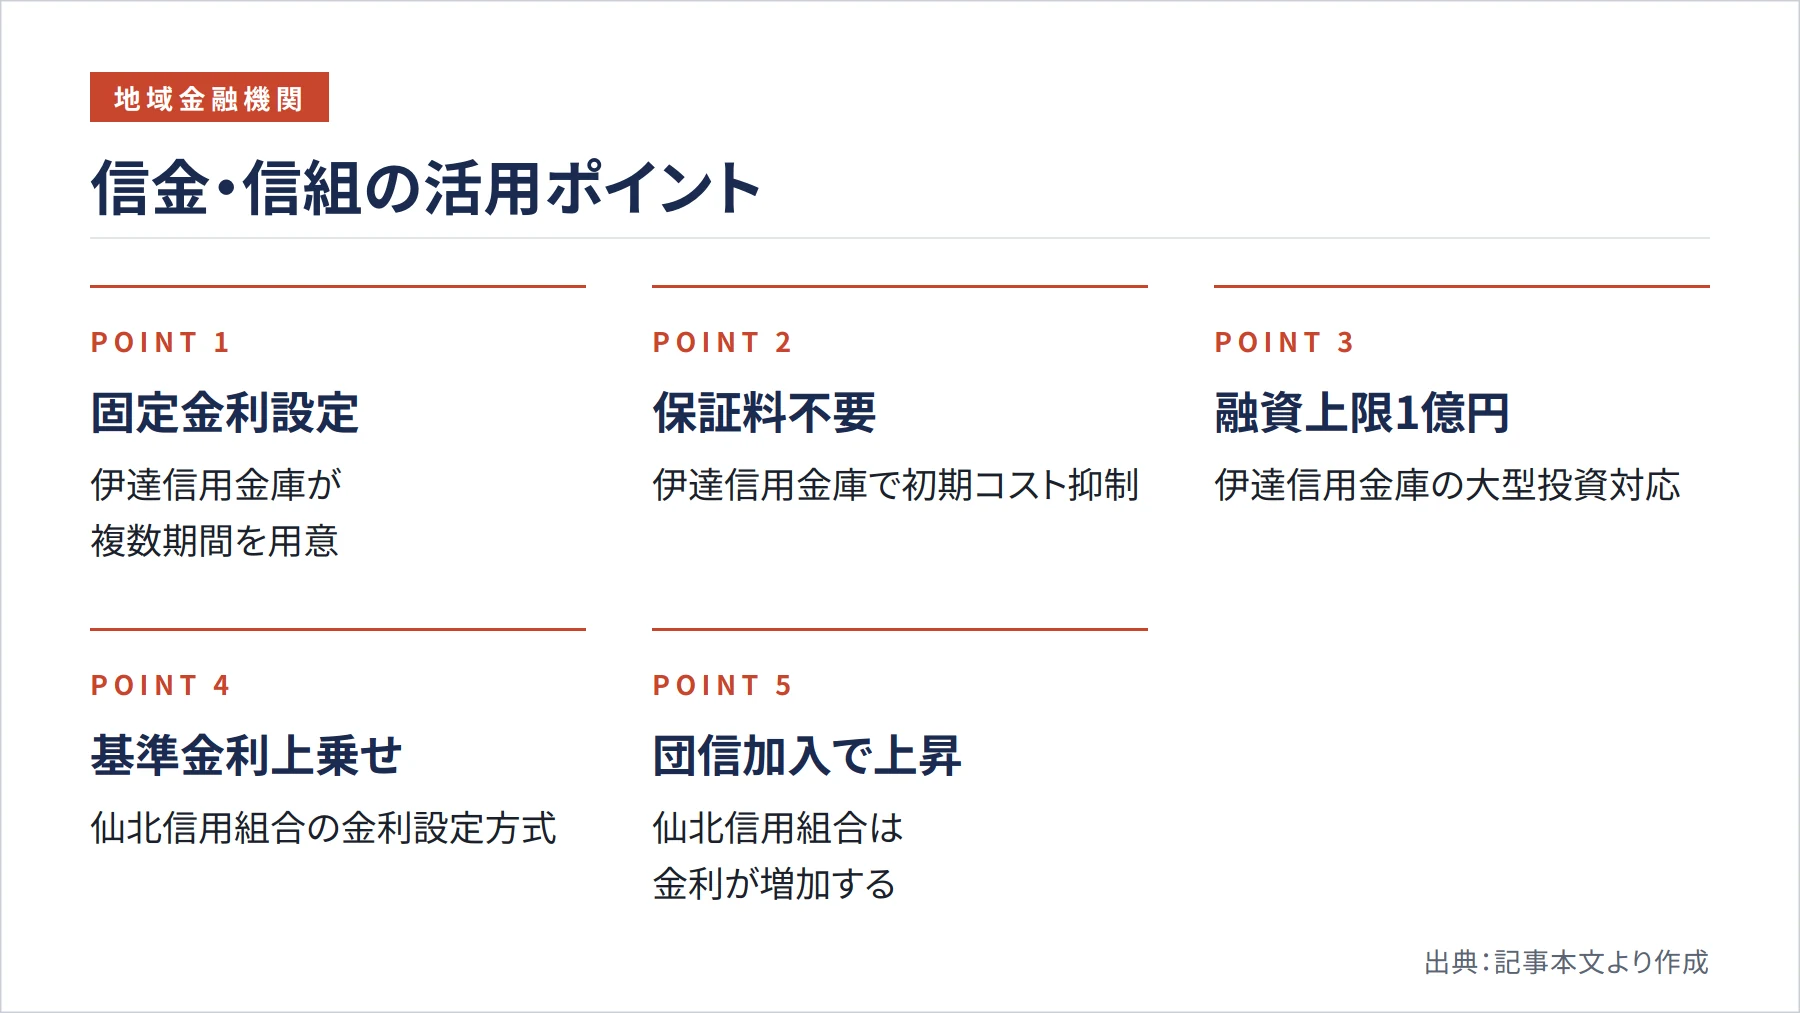
地域の信用金庫や信用組合は、大手銀行やノンバンクとは異なる審査基準を持つことがあり、初心者投資家にとって意外な選択肢になることがあります。地域密着型の金融機関は、物件の地域性や借り手の事業計画を丁寧に評価してくれる場合があるからです。
伊達信用金庫のアパートローンは、複数の固定金利期間を設定した商品を提供しています。融資上限は1億円以内で、鉄骨・RC造の新築・購入・土地購入は30年以内、それ以外の新築・購入・増改築は20年以内という商品設計です。保証料は不要で、団信は任意加入、実行時手数料も抑えられている点が特徴的です(伊達信用金庫公式:https://www.shinkin.co.jp/dateshin/common/asset/data/pdf/business_loan02_260504.pdf)。
仙北信用組合のアパートローンは、中古物件の基準金利を長期プライムレートに一定の上乗せ幅を加えた形で設定しています。団信に加入する場合は金利が上がる仕組みになっています。融資額および返済期間については、金融機関の商品設計に基づいて設定されています(仙北信用組合公式:https://www.senpoku.shinkumi.jp/pages/loan/apartloan.html)。
日本政策金融公庫という公的融資の活用
民間金融機関だけでなく、公的機関である日本政策金融公庫(以下、公庫)も不動産賃貸業への融資を行っています。公庫は民間銀行の審査が通りにくいケースでも相談できる窓口として知られており、初めて投資用不動産を購入する方にとって選択肢の一つになります。
日本政策金融公庫の国民生活事業では、融資制度・返済期間・担保の有無などによって金利が異なります。詳細な金利情報は公庫公式サイト(https://www.jfc.go.jp/n/rate/)で確認できますが、適用される金利は個別の事業計画や担保状況によって変わります。また、公庫には中古アパート専用のローン商品があるわけではなく、一定の要件を満たす不動産賃貸業を対象とした事業資金枠として利用する形になります。設備資金として20年以内の融資制度もあるため、長期の資金計画を立てる際の参考になるでしょう(日本政策金融公庫融資制度一覧:https://www.jfc.go.jp/n/finance/search/index_k_02.html)。
公庫の最大の特徴は、政策的な観点から中小事業者を支援する姿勢にあります。ただし、金利が必ずしも低いわけではなく、民間銀行と比較しながら自分の状況に合った選択をすることが重要です。また、公庫の融資条件や適用金利は個別の審査によって決まるため、詳細は最寄りの公庫窓口に直接相談することをおすすめします。
金利以外で見落としがちな比較ポイント
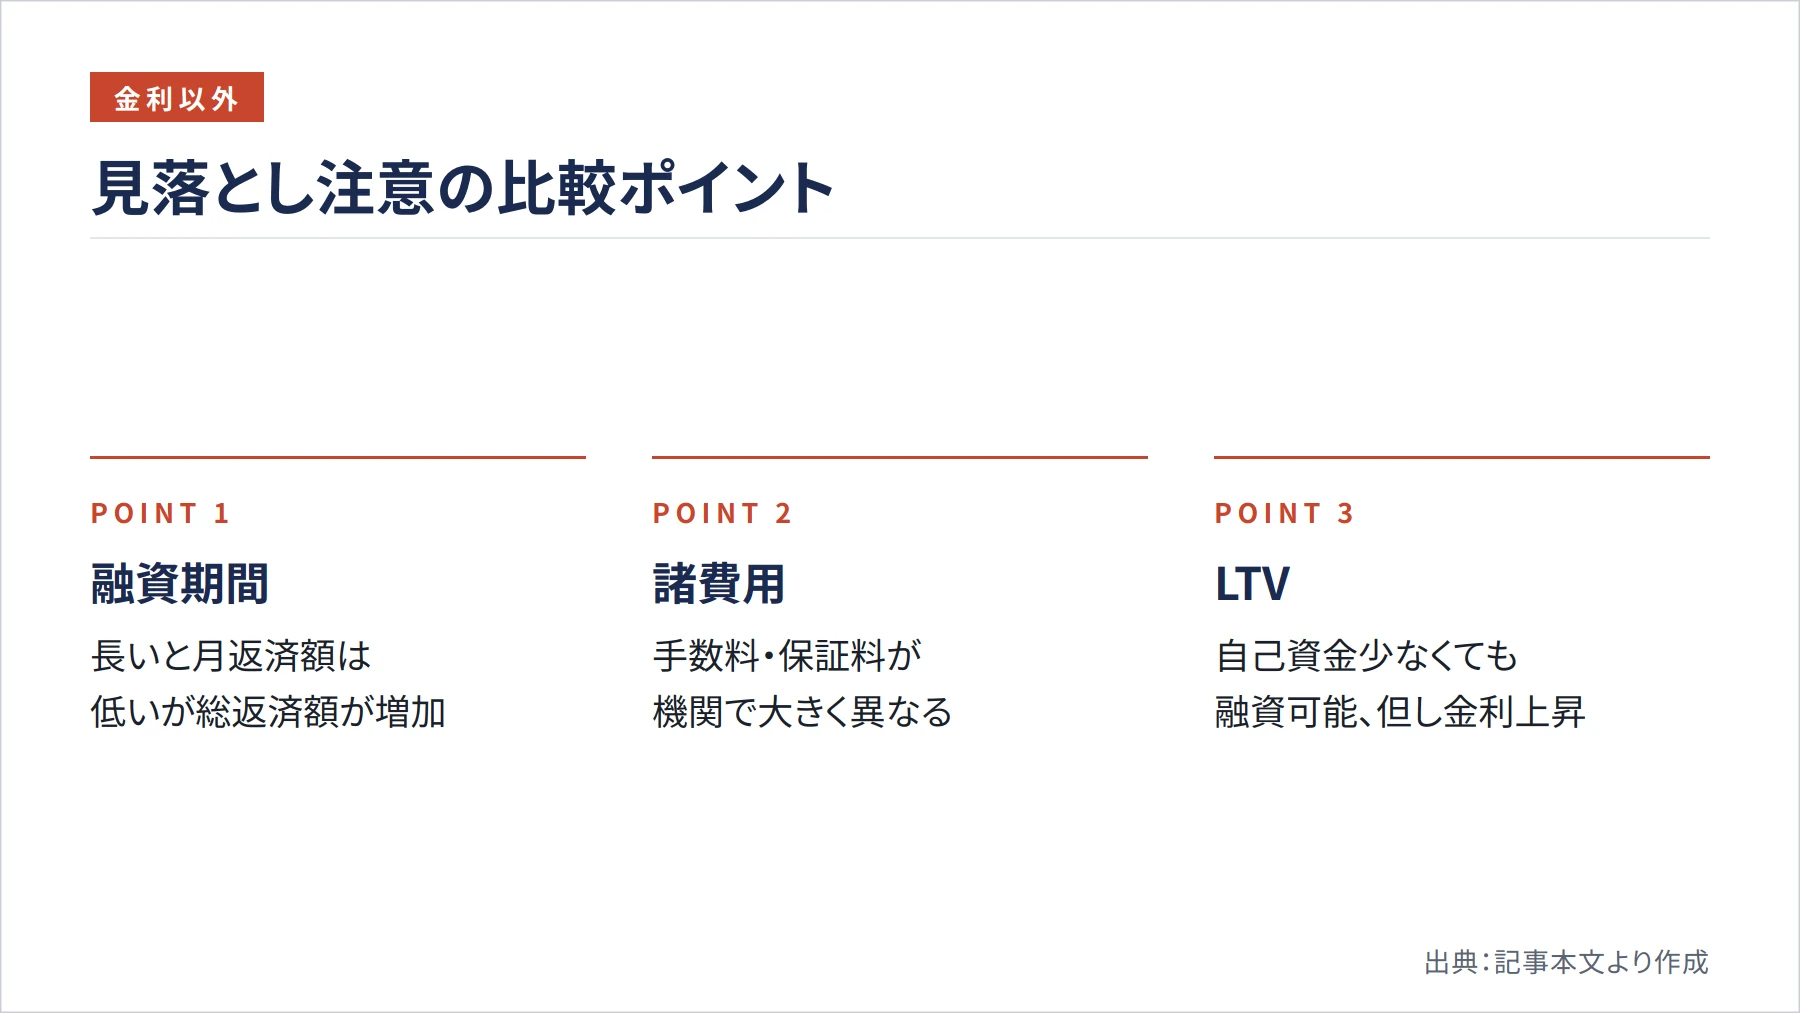
中古アパートローンを比較する際、金利だけに注目してしまうのは危険です。実際の返済負担や投資収益に影響する要素は、金利以外にも数多く存在します。
まず重要なのが融資期間です。融資期間が長いほど月々の返済額は抑えられますが、総返済額は増えます。中古アパートの場合、建物の構造と築年数によって融資期間の上限が決まることが多く、木造の築古物件は融資期間が短くなりやすい傾向があります。金融機関によっては、建物構造に応じて異なる融資期間を設定しているケースが一般的です。
次に、諸費用の確認も欠かせません。事務手数料、保証料、団信保険料などは金融機関によって大きく異なります。新生インベストメント&ファイナンスの不動産購入ローンでは、事務手数料が貸付金に対して一定の割合で設定されており、銀行系と比べて初期コストが重くなりやすい点に注意が必要です(新生インベストメント&ファイナンス公式:https://www.shinsei-if.com/files/financing-condition.pdf)。一方、オリックス銀行や伊達信用金庫のように保証料不要の商品もあるため、金利と諸費用を合わせた「実質的なコスト」で比較することが大切です。
さらに、LTV(ローン・トゥ・バリュー)と呼ばれる担保評価に対する融資割合も重要な指標です。LTVが高いほど自己資金が少なくても融資を受けられますが、金融機関のリスク判断が厳しくなり、金利が上がる傾向があります。金融機関によってLTVの設定基準は異なります。自己資金の状況と照らし合わせながら、現実的な選択肢を絞り込むことが賢明です。
まとめ
中古アパートローンの金利比較は、表面的な数字だけでなく、融資期間・諸費用・LTV・繰上返済コストなど多角的な視点で行うことが重要です。2026年6月時点の公開情報では、地方銀行系、ノンバンク系、信用金庫・信用組合によって金利水準に幅があります。ただし、これらはあくまで参考値であり、実際の適用金利は物件の状態・立地・借り手の属性・既存借入状況によって大きく変わります。
まずは複数の金融機関に相談し、自分の状況に合った条件を引き出すことが成功への近道です。また、金利が低くても諸費用が高ければトータルコストは変わらないため、必ず総合的な視点で比較してください。不確かな点は各金融機関の窓口や公式サイトで最新情報を確認しながら、慎重かつ前向きに投資計画を進めていきましょう。
参考文献・出典
- Wealth Agent「主要14銀行の不動産投資ローン比較|金利・融資期間・LTVを完全解説」 – https://www.agent-hp.com/real-estate-investment-loan-comparison/
- 日本政策金融公庫「金利情報 小規模事業者/個人事業主の方」 – https://www.jfc.go.jp/n/rate/index.html?referral=base
- 日本政策金融公庫「融資制度一覧」 – https://www.jfc.go.jp/n/finance/search/index_k_02.html
- オリックス銀行「〔投資用不動産ローン・住宅ローン〕変動金利型とはどのようなものですか?」 – https://faq.orixbank.co.jp/faq_detail.html?id=5001
- オリックス銀行「〔投資用不動産ローン・住宅ローン〕固定金利期間特約付変動金利型とはどのようなものですか?」 – https://faq.orixbank.co.jp/faq_detail.html?id=5003
- オリックス銀行「〔投資用不動産ローン・住宅ローン〕ローンの諸費用はどのようなものがかかるのですか?」 – https://faq.orixbank.co.jp/faq_detail.html?id=5022
- 新生インベストメント&ファイナンス「ご融資条件表」 – https://www.shinsei-if.com/files/financing-condition.pdf
- 西日本シティ銀行「NCB不動産オーナーズローン」 – https://www.ncbank.co.jp/loan/housing/realestate-owners/
- 仙北信用組合「アパートローン」 – https://www.senpoku.shinkumi.jp/pages/loan/apartloan.html
- 伊達信用金庫「アパートローン」 – https://www.shinkin.co.jp/dateshin/common/asset/data/pdf/business_loan02_260504.pdf
- スルガ銀行「投資用不動産ローン 商品概要説明書」 – https://www.surugabank.co.jp/surugabank/prod/pdf/real_estate.pdf
