
この記事の結論
- 相続登記は「相続を知った日から3年以内」が法律上の義務で、2027年3月31日が旧相続の経過措置期限です。
- 売却益にかかる税率は被相続人の取得時期を引き継いで判定し、5年超なら所得税15%・住民税5%です。
- 分譲マンションは「相続した空き家の3,000万円特別控除」の対象外になりやすいため、過信は禁物です。
親や配偶者からマンションを相続したとき、「売るべきか、貸すべきか、そのままにすべきか」と迷う方は少なくありません。しかも手続きの期限や税金の仕組みが複雑で、どこから手をつければいいかわからないまま時間だけが過ぎてしまうケースもよく見られます。この記事では、相続したマンションを売却する際に必ず知っておきたい「登記の義務」「遺産分割の進め方」「税金の計算方法」「使える特例と使えない特例」を、不動産の知識がなくても理解できるよう順を追って説明します。手続きの全体像をつかむことで、焦らず正確な判断ができるようになります。
まず「住み続ける・貸す・売る」を決める
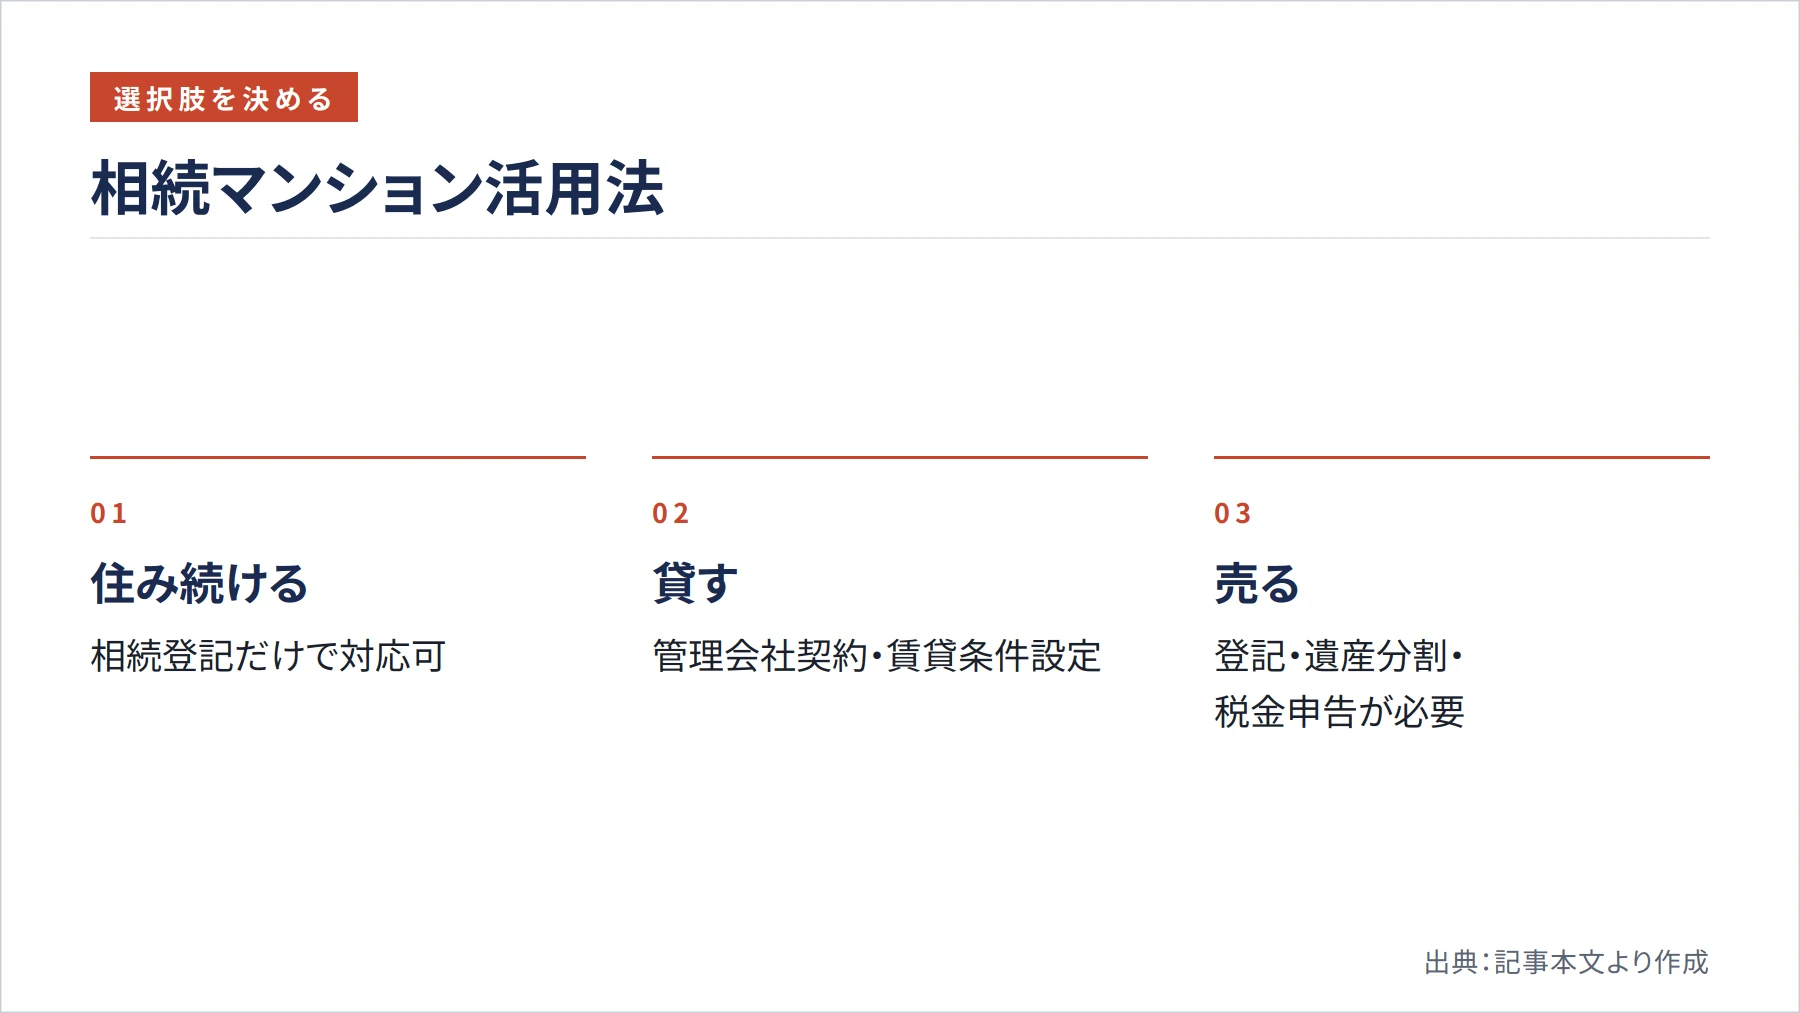
相続したマンションをどうするかは、大きく3つの選択肢があります。住み続ける場合は相続登記だけ済ませれば当面は動けます。貸す場合は管理会社との契約や賃貸条件の設定が必要です。そして売る場合は、登記・遺産分割・税金申告という3つの手続きを順番に進める必要があります。
この記事では「売る」を選んだ方に向けて、具体的な手順を説明します。ただし、売却を急ぐ前に一点だけ確認してほしいことがあります。それは「相続登記が済んでいるか」という点です。登記が完了していないと、そもそも売買契約を結んでも買主への名義変更ができません。売却の準備と並行して、登記の手続きを最優先で進めることが大切です。
ここまでのまとめ: 売却を選んだなら、まず相続登記を最優先で進めましょう。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
相続登記の義務と2027年3月の期限
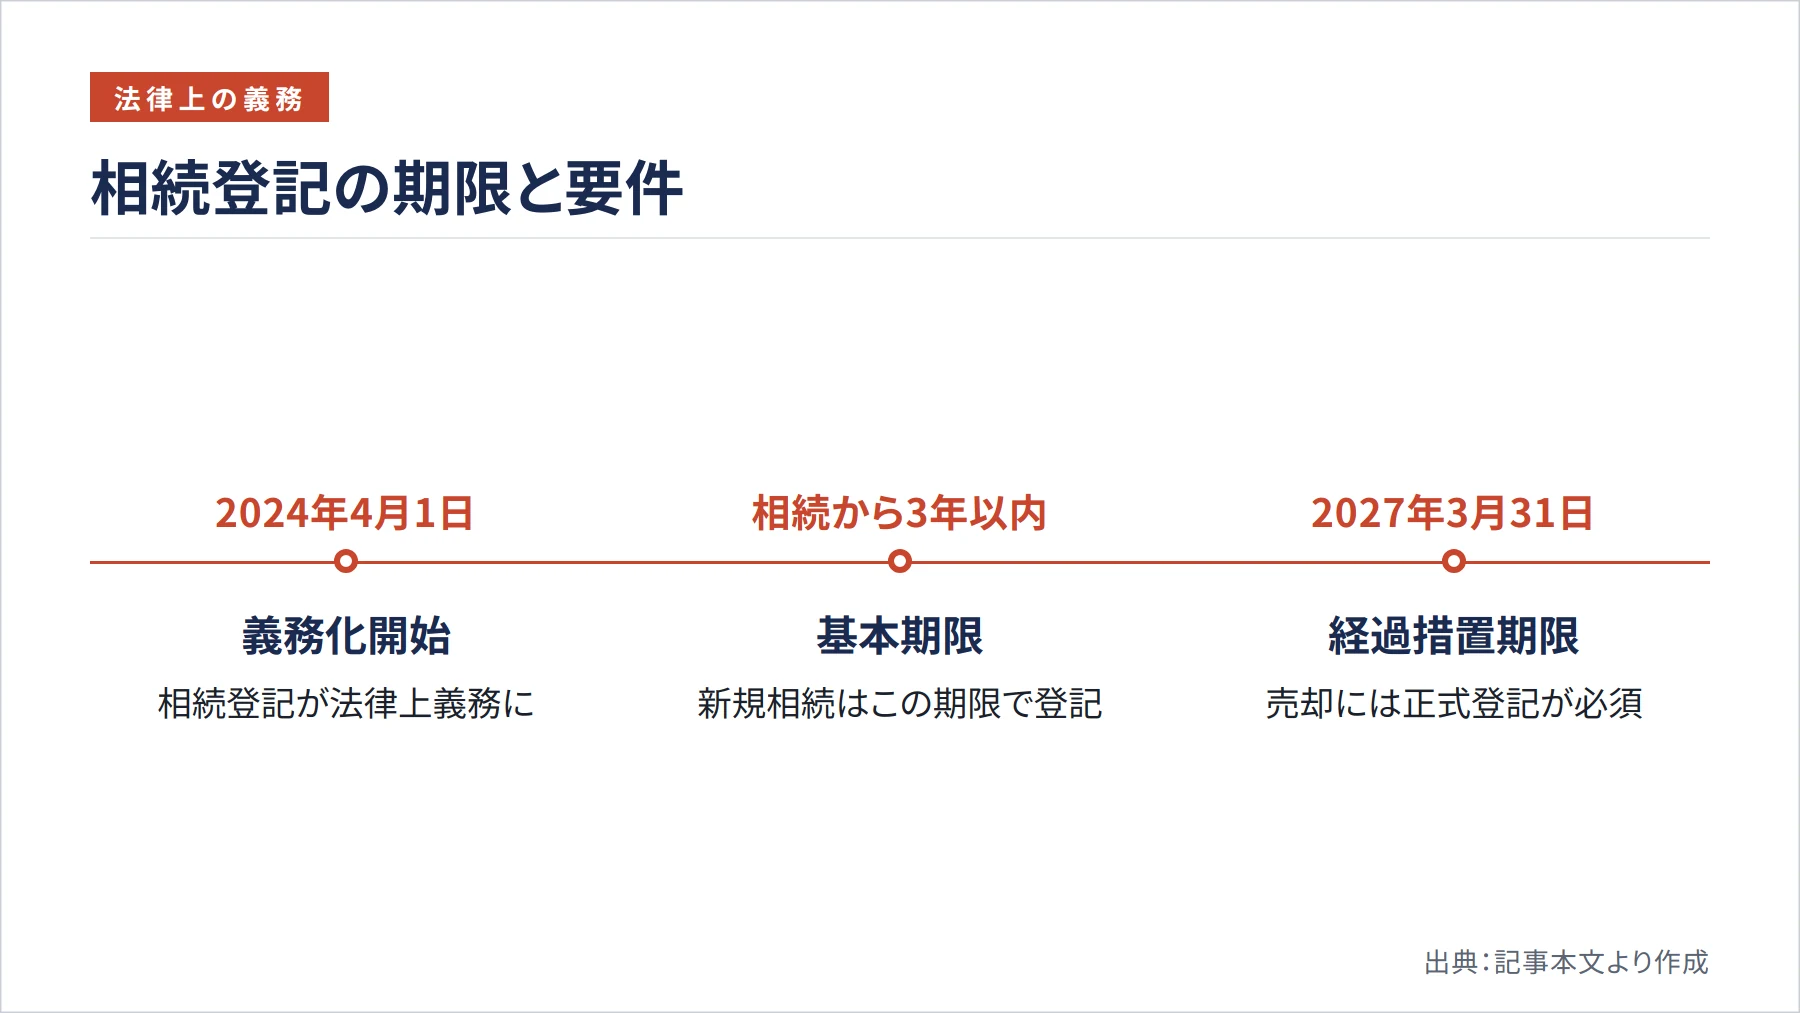
相続登記とは、亡くなった方の名義になっている不動産を、相続人の名義に書き換える手続きのことです。2024年4月1日から、この手続きが法律上の義務になりました(不動産登記法 / e-gov.go.jp)。
法律上の期限は「相続の開始と取得を知った日から3年以内」です。さらに重要なのは、2024年4月1日より前に発生した相続でも未登記のままの不動産は義務化の対象になっており、その経過措置の期限は2027年3月31日とされています(新潟地方法務局 / houmukyoku.moj.go.jp)。つまり、何年も前に亡くなった親の名義のままになっているマンションも、2027年3月末までに登記を済ませる必要があります。
遺産分割の話し合いがまとまらない場合は「相続人申告登記」という方法で義務の履行を図ることができます。ただし、これはあくまで義務を果たすための暫定的な手続きです。法務省によると、売却や抵当権の設定をする場合には、別途、正式な相続登記の申請が必要になります(法務省 / moj.go.jp)。売却を目指すなら、相続人申告登記だけでは不十分だと覚えておいてください。
登記の手続きに迷ったときは、法務局の登記手続案内を利用できます。電話・窓口での対面・ウェブ会議の3つの方法で相談できるので、まずは気軽に問い合わせてみることをおすすめします(法務局 / houmukyoku.moj.go.jp)。
ここまでのまとめ: 2027年3月31日までに相続登記を完了させることが、売却の大前提です。
遺産分割協議の進め方と書類の準備
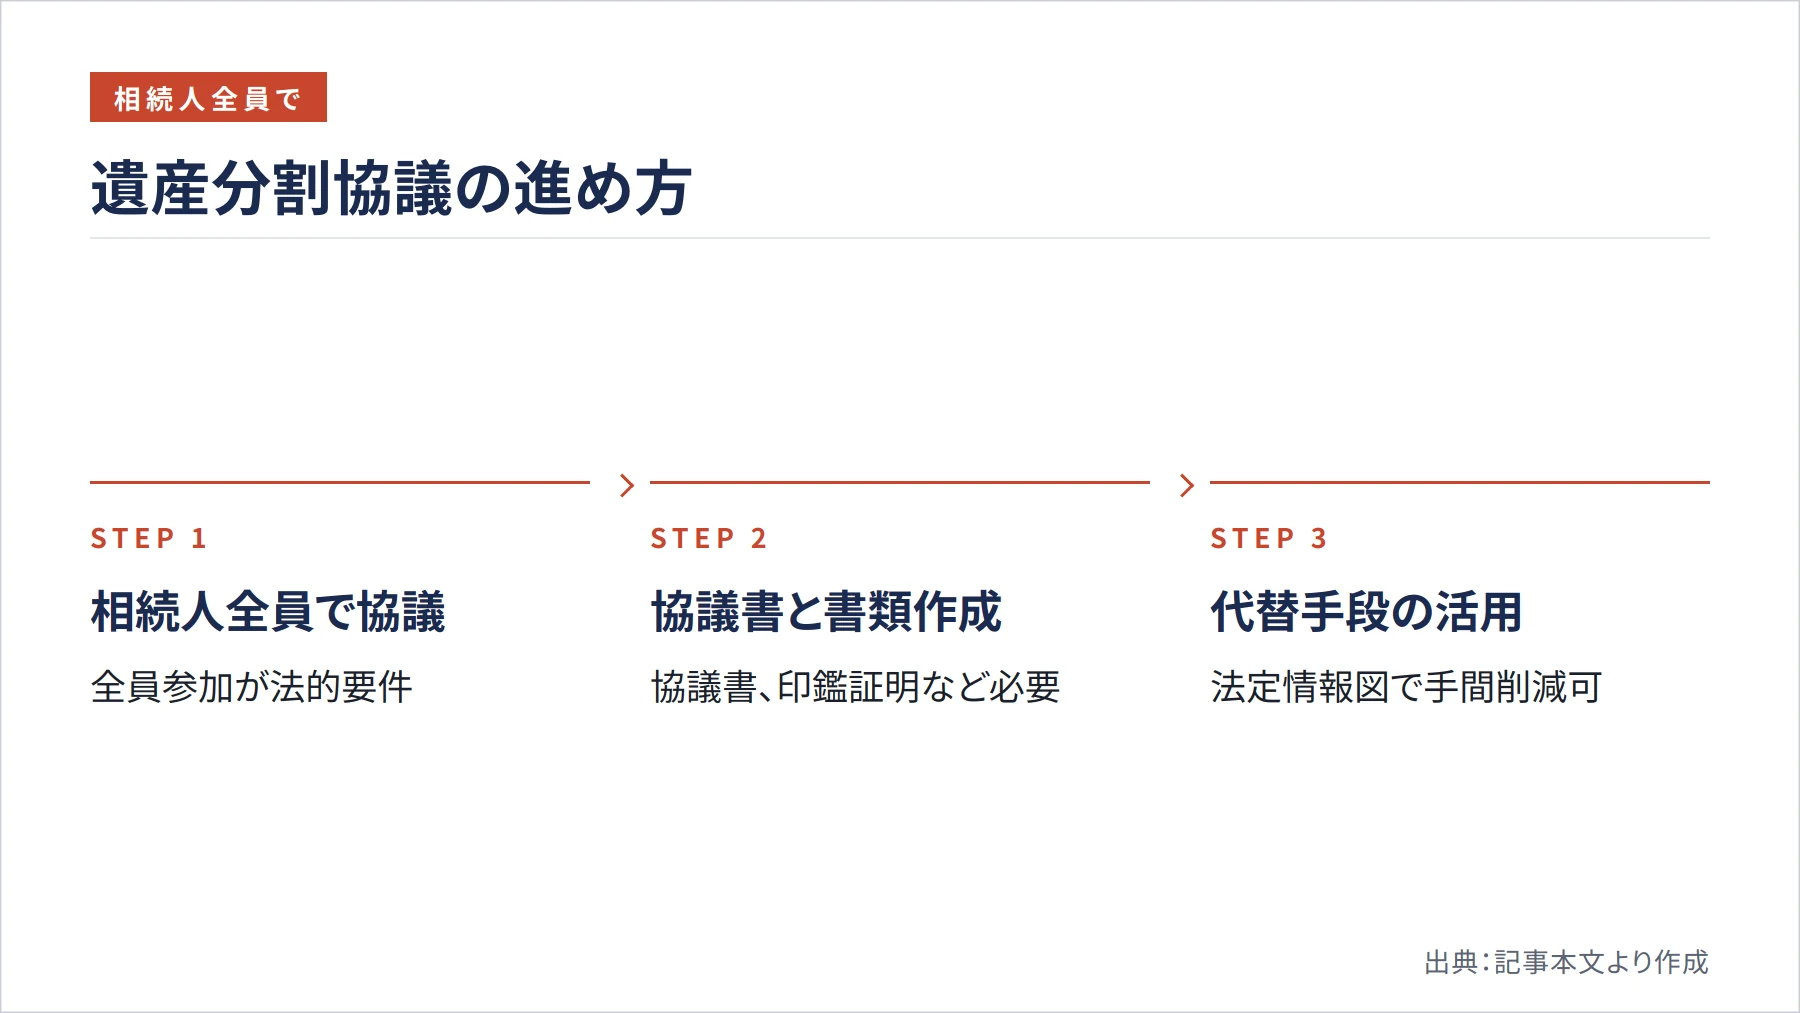
相続人が複数いる場合、誰がマンションを取得するかを決める「遺産分割協議」が必要です。遺産分割協議とは、相続財産の分け方を相続人全員で話し合って決める手続きのことです。法務省によると、この協議は法律上の相続人が全員参加することが前提とされています(法務省 / moj.go.jp)。一部の相続人だけで決めても法的に有効にはなりません。
話し合いがまとまったら「遺産分割協議書」を作成します。相続登記に必要な書類としては、この協議書のほかに相続人全員の印鑑証明書、被相続人の住民票除票や戸籍の附票なども必要になる場合があります(法務局 / houmukyoku.moj.go.jp)。戸籍の収集が大変な場合は「法定相続情報一覧図」を活用すると、戸除籍謄本の束の代わりとして相続登記に使えるため、手間を大幅に省けます(法務局 / houmukyoku.moj.go.jp)。
もし相続人の間で話し合いがまとまらないときは、家庭裁判所の遺産分割調停・審判という公式の手続きがあります。裁判所によると、調停の申立ては他の相続人全員を相手方として行うものとされています(裁判所 / courts.go.jp)。感情的な対立がある場合でも、公的な場で解決できる道があることを知っておくと安心です。
なお、被相続人名義の不動産がほかにもあるかどうか不明な場合は「所有不動産記録証明制度」を使うと、一覧化した証明書の交付を受けることができます(法務省 / moj.go.jp)。思わぬ不動産が出てきて後から手続きが増えることを防ぐためにも、早めに確認しておくと安心です。
ここまでのまとめ: 遺産分割協議は相続人全員の参加が必須で、まとまらなければ家庭裁判所に申し立てる方法があります。
売却時の税金の計算方法
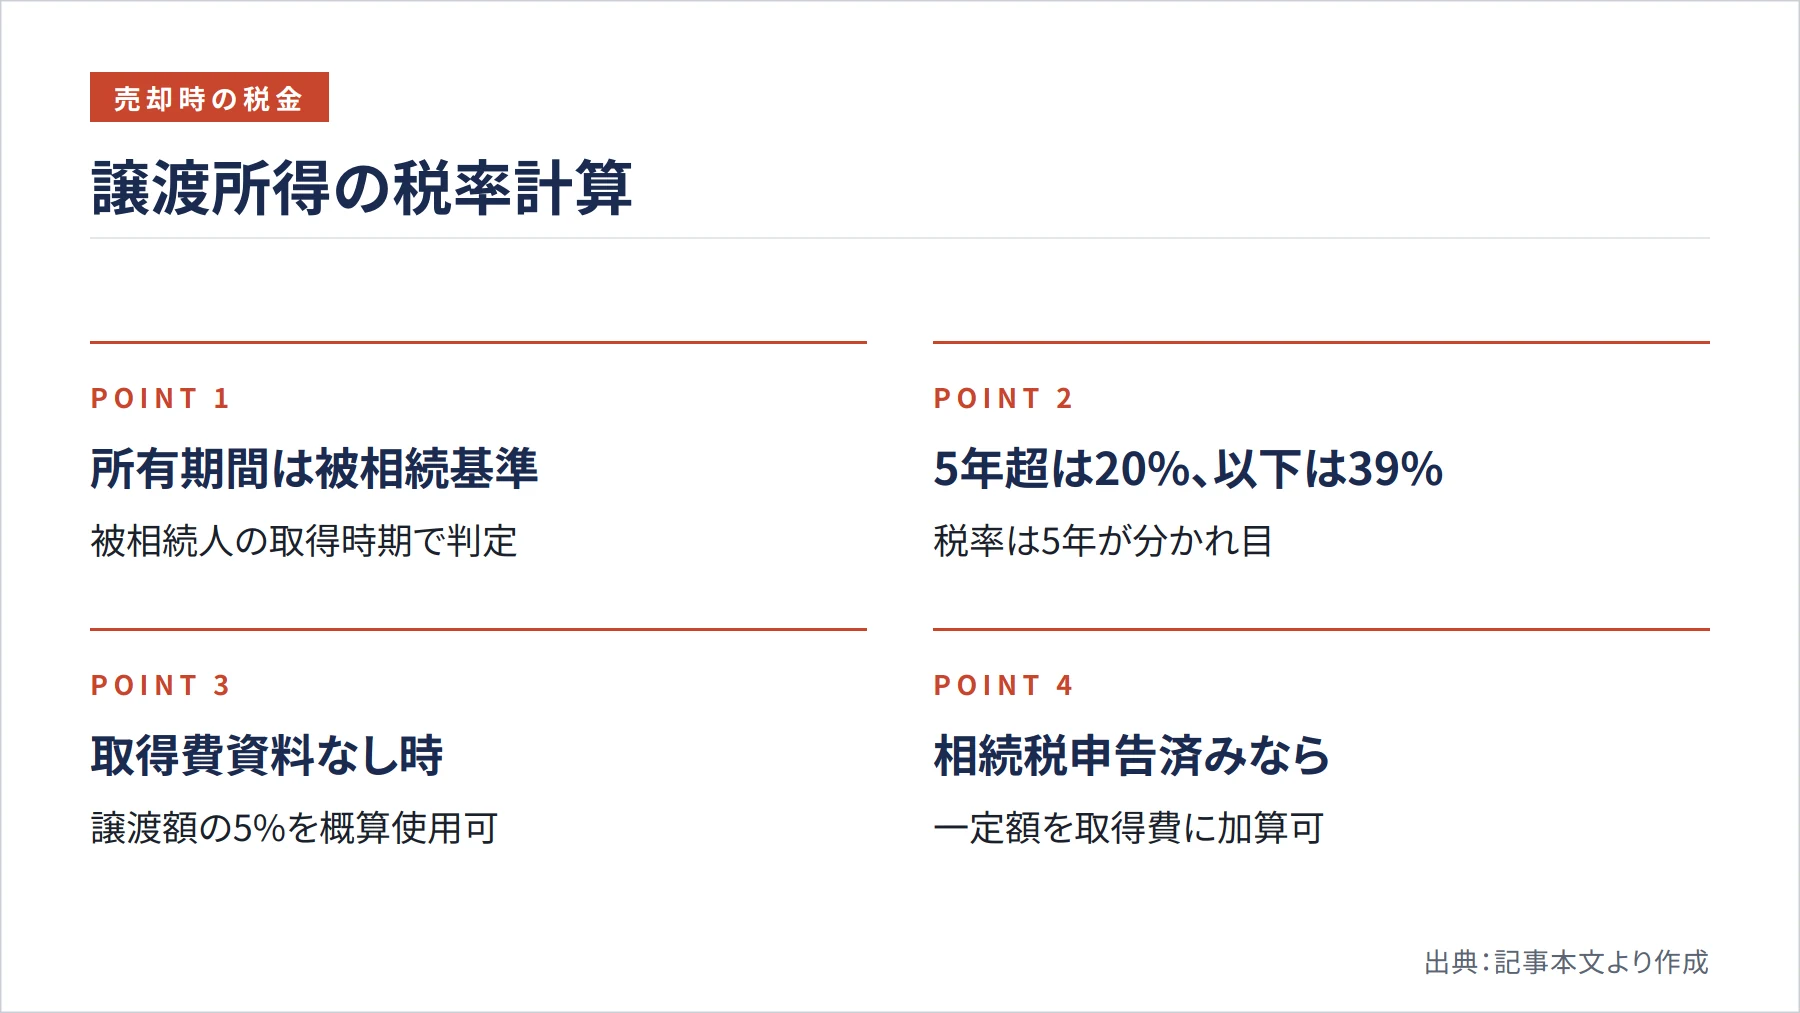
相続したマンションを売却すると、売却益(譲渡所得)に対して税金がかかります。譲渡所得とは「売った金額 − 取得費 − 売却にかかった費用」で計算される利益のことです。ここで重要なのは、所有期間の計算は相続人が取得した日ではなく、被相続人が取得した時期を引き継いで判定するという点です(国税庁 / nta.go.jp)。
所有期間が5年を超える場合は「長期譲渡所得」として、所得税15%・住民税5%の合計20%が課税されます。一方、5年以下の場合は「短期譲渡所得」として、所得税30%・住民税9%の合計39%と、税率が大きく跳ね上がります(国税庁 / nta.go.jp)。たとえば被相続人が20年前に購入したマンションなら、相続してすぐ売っても長期譲渡所得の税率が適用されます。
取得費の資料(売買契約書や領収書など)が見つからない場合でも、国税庁は「譲渡価額の5%」を概算取得費として使う扱いを認めています(国税庁 / nta.go.jp)。ただし、この5%ルールを使うと取得費が非常に少なくなり、税負担が重くなる可能性があります。被相続人の古い書類をできる限り探すことをおすすめします。
また、相続税を実際に申告・納付している場合は「相続財産を譲渡した場合の取得費の特例」として、相続税額のうち一定金額を取得費に加算できる可能性があります(国税庁 / nta.go.jp)。この特例には売却期限などの条件があるため、税理士や国税庁の電話相談センター(メニュー「3」が譲渡所得・相続税の窓口)に確認することをおすすめします(国税庁 / nta.go.jp)。
ここまでのまとめ: 税率は被相続人の取得時期で決まり、5年超なら合計20%・5年以下なら39%です。
「3,000万円特別控除」は分譲マンションには使えないことが多い
「相続した空き家を売ると3,000万円まで非課税になる」という話を聞いたことがある方もいるかもしれません。これは「被相続人の居住用財産(空き家)を売ったときの特例」のことです。しかし、通常の分譲マンション住戸はこの特例の対象外になりやすい点に注意が必要です。
国税庁によると、この特例の対象となる建物の要件として「区分所有建物登記がされている建物でないこと」が定められています(国税庁 / nta.go.jp)。分譲マンションは通常、各住戸が区分所有建物として登記されているため、この要件を満たさないケースがほとんどです。「空き家特例が使える」と思い込んで計画を立てると、後から大きな誤算が生じる可能性があります。
仮に特例の対象物件であったとしても、適用には「相続開始から3年を経過する日の属する年の12月31日まで」という売却期限と、売却代金が1億円以下であるという要件があります(国税庁 / nta.go.jp)。特例の適用可否は個別の事情によって異なるため、必ず税理士や税務署に確認することが大切です。
なお、相続税の申告が必要かどうかは相続登記の有無とは関係なく、遺産の総額が基礎控除を超える場合は、被相続人が亡くなった日の翌日から10か月以内に申告が必要です(国税庁 / nta.go.jp)。売却の手続きに気を取られて申告期限を見落とさないよう、こちらも早めに確認しておきましょう。
ここまでのまとめ: 分譲マンションは空き家の3,000万円特別控除の対象外になりやすいため、税理士への確認が必須です。
まとめ
相続したマンションを売却するには、「相続登記」「遺産分割協議」「税金の計算と申告」という3つの手続きを順番に進める必要があります。登記の義務化により、旧相続分も含めて2027年3月31日が一つの大きな節目になっています。売却益にかかる税率は被相続人の取得時期を引き継いで判定されるため、長期か短期かで税負担が大きく変わります。また、分譲マンションは空き家の3,000万円特別控除の対象外になりやすい点も、計画を立てる前に必ず確認してください。
手続きの種類が多く感じるかもしれませんが、一つひとつは順番に対処できます。登記は法務局、税金は国税庁の電話相談センターや税務署、遺産分割の紛争は家庭裁判所と、それぞれ公的な相談窓口が整っています。まずは相続登記の状況を確認するところから始めてみてください。
ご自身の物件が実際にいくらで売れるかは、現在の成約データをもとに確認するのが最も確実な方法です。
参考文献・出典
- 国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
- 国税庁 No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3270.htm
- 国税庁 No.3267 相続財産を譲渡した場合の取得費の特例 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
- 国税庁 No.3208 長期譲渡所得の税額の計算 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
- 国税庁 No.3211 短期譲渡所得の税額の計算 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
- 国税庁 No.4205 相続税の申告と納税 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4205_qa.htm
- 国税庁 国税に関するご相談について — https://www.nta.go.jp/taxes/shiraberu/sodan/denwa-sodan/
- e-Gov 不動産登記法 — https://laws.e-gov.go.jp/law/416AC0000000123?occasion_date=20251001
- 法務省 相続登記の申請義務化に関するQ&A — https://www.moj.go.jp/MINJI/minji05_00565.html
- 新潟地方法務局 相続登記が義務化されました(令和6年4月1日制度開始) — https://houmukyoku.moj.go.jp/niigata/page000001_00192.html
- 法務省 相続人申告登記について — https://www.moj.go.jp/MINJI/minji05_00602.html
- 法務局 「法定相続情報証明制度」について — https://houmukyoku.moj.go.jp/homu/page7_000013.html
- 法務省 所有不動産記録証明制度について — https://www.moj.go.jp/MINJI/minji05_00740.html
- 法務局 登記手続案内 — https://houmukyoku.moj.go.jp/homu/page_000001_00050.html
- 法務省 不動産を相続した方へ ~相続登記・遺産分割を進めましょう~ — https://www.moj.go.jp/MINJI/minji05_00435
- 裁判所 遺産分割調停 — https://www.courts.go.jp/saiban/syurui/syurui_kazi/kazi_07_12/index.html
- 法務局 相続登記の必要書類チェックリスト — https://houmukyoku.moj.go.jp/tokyo/content/001396077.pdf

一橋大学大学院MBA修了。大手デベロッパー法人部門、買取再販会社を経て現職。区分リノベ再販・都心事業用物件の買取再販を手がけ、業界7年の知見で記事を監修。
プロフィール詳細 →