不動産投資を検討していると、「根抵当権」という言葉に出くわすことがあります。住宅ローンで耳にする「抵当権」とは似て非なるもので、初めて目にした方は「何が違うのだろう」と戸惑うかもしれません。この記事では、根抵当権の基本的な仕組みから、通常の抵当権との違い、不動産投資における活用場面、そして完済後の手続きまでをわかりやすく解説します。難しそうに見える法律の話も、具体的なイメージを持ちながら読み進めていただけるよう工夫しましたので、ぜひ最後までお付き合いください。
根抵当権の基本的な仕組みとは
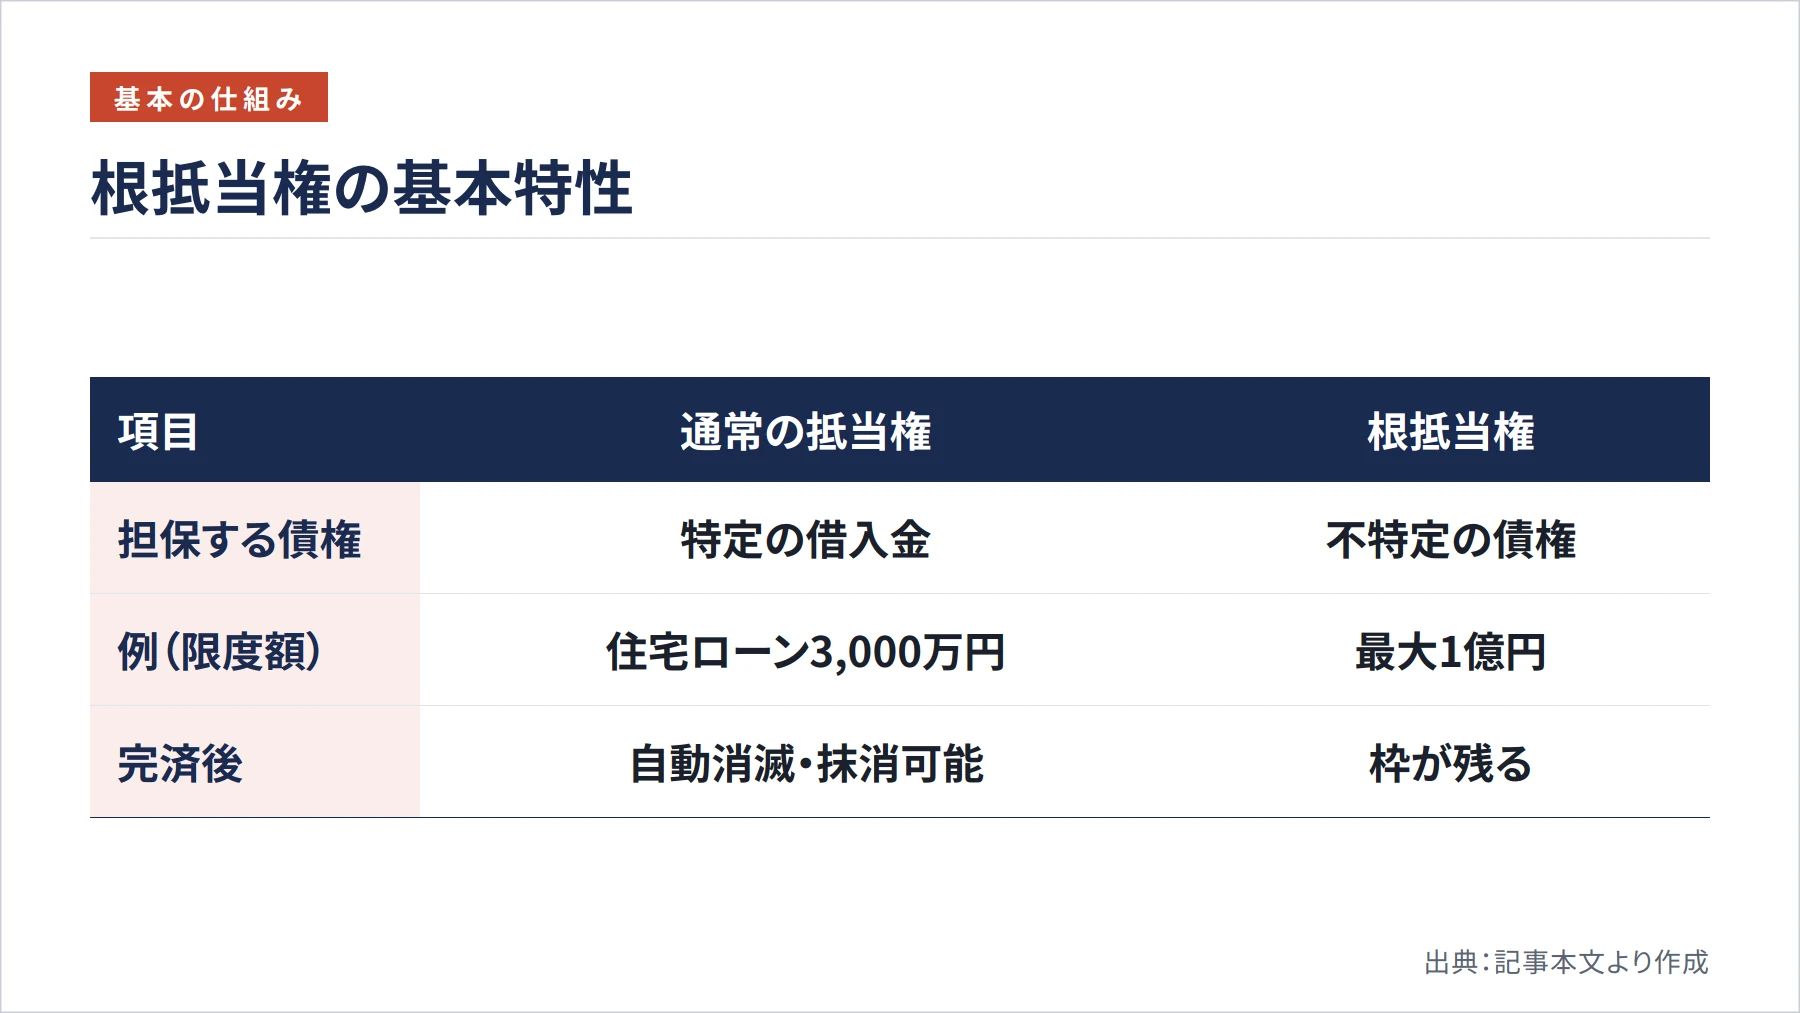
根抵当権を一言で表すなら、「一定の枠(極度額)の中で、繰り返し借り入れを担保できる権利」です。法務局のQ&Aでは、根抵当権を「継続的取引(例えば銀行との取引)から生じる債権を一定の金額(例:1億円)を限度として設定する担保権」と説明しています(岐阜地方法務局 https://houmukyoku.moj.go.jp/gifu/static/soudsnshitsu3.htm)。
民法には、根抵当権について定められています。根抵当権は、設定行為で定めるところにより、一定の範囲に属する不特定の債権を極度額の限度において担保するために設定することができるとされています。つまり、「不特定の債権を極度額の範囲内で担保する」という点が根抵当権の核心です。
通常の抵当権は、特定の借入金(例:住宅ローン3,000万円)を担保するために設定します。一方、根抵当権は「この不動産を担保に、最大1億円まで何度でも借り入れできる枠を設ける」というイメージです。銀行との継続的な融資取引がある事業者や、複数の物件を活用して資金調達を繰り返す不動産投資家にとって、非常に使い勝手のよい仕組みといえます。
また、根抵当権者は確定した元本だけでなく、利息・定期金・損害賠償も含めて、極度額を限度として権利を行使できるとされています。これにより、金融機関は元本だけでなく付随するコストも含めて確実に回収できる仕組みになっています。
お持ちのマンションは、いま売るといくらか 無料のAI査定で確かめる
通常の抵当権との3つの違い
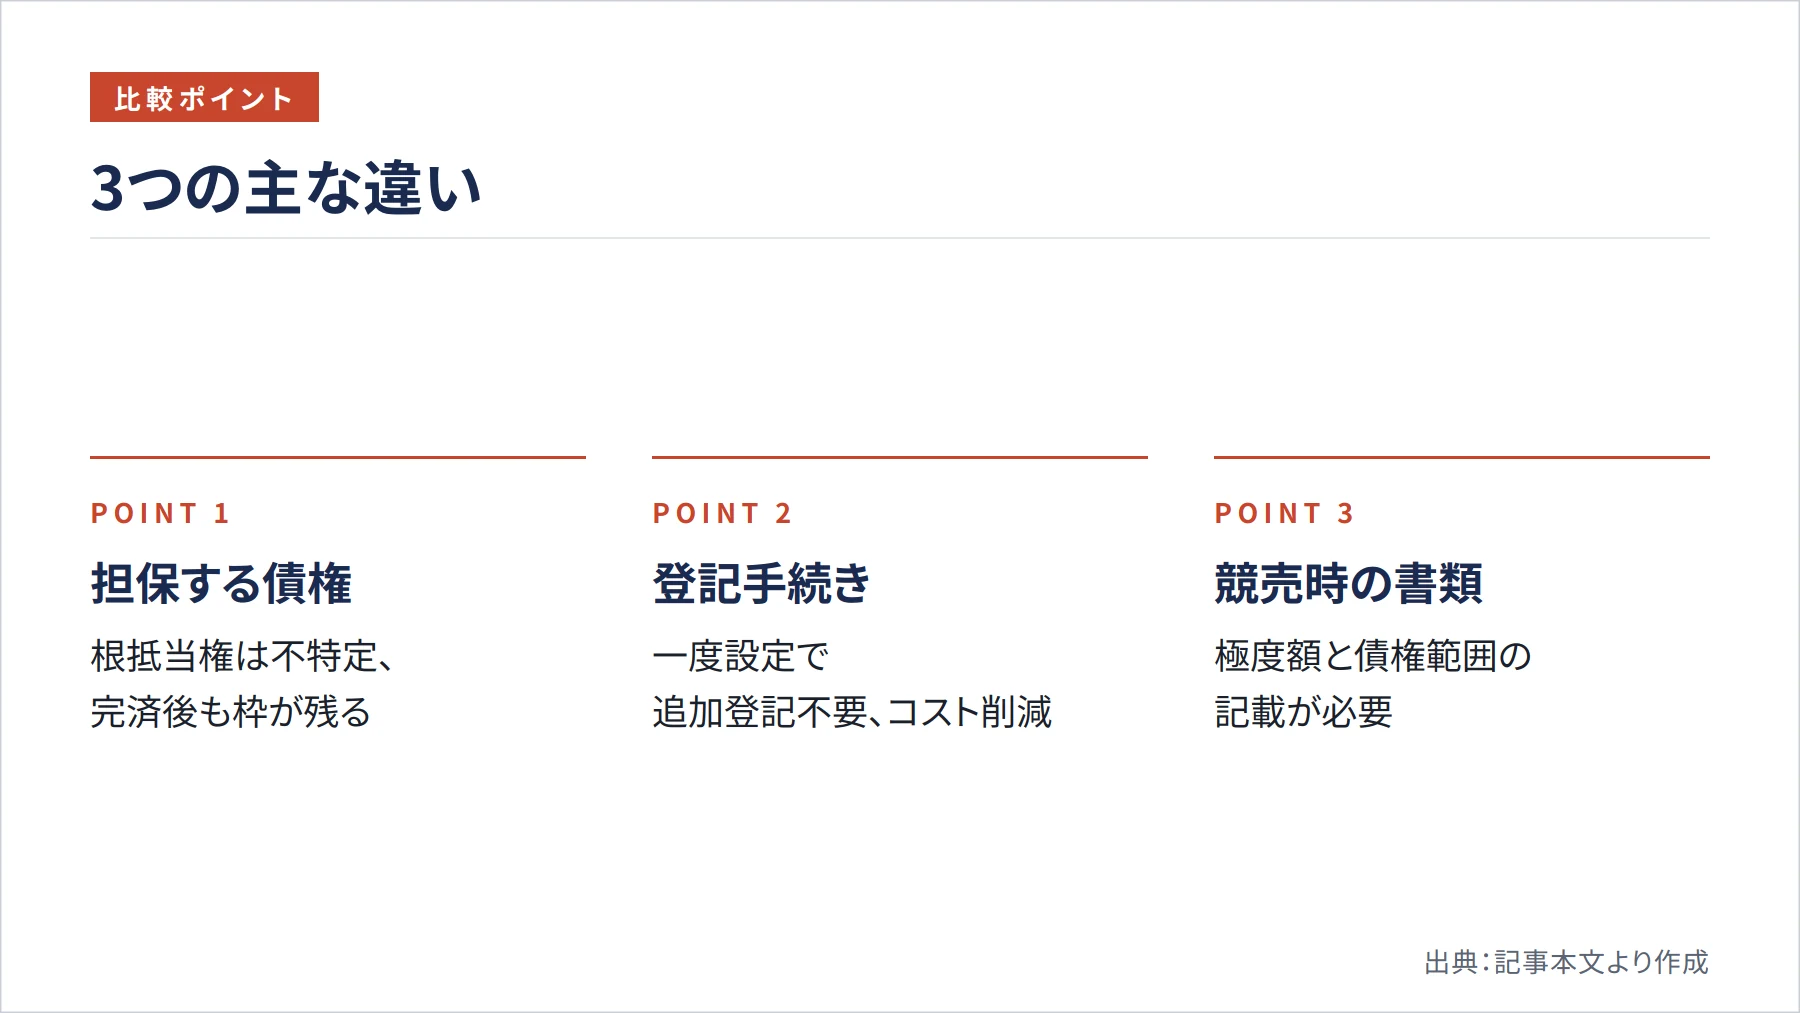
根抵当権と通常の抵当権の違いを理解することは、不動産投資の資金調達戦略を考えるうえで欠かせません。まず押さえておきたいのは、「担保する債権が特定されているかどうか」という点です。
通常の抵当権は、特定の債権(例:住宅ローンの残債)に紐づいています。そのため、ローンを完済すれば抵当権は自動的に消滅し、抹消登記を行うことができます。一方、根抵当権は「一定の範囲に属する不特定の債権」を担保するため、個々の借入金が完済されても根抵当権そのものは消えません。枠が残り続けるため、新たな借り入れにも対応できるわけです。
次に、登記の手間という観点でも大きな差があります。通常の抵当権では、新たな借り入れをするたびに抵当権を設定し直す必要があります。しかし根抵当権であれば、一度設定した極度額の枠内であれば、追加の登記なしに繰り返し融資を受けられます。これは、頻繁に資金調達を行う事業者や不動産投資家にとって、時間とコストの節約につながります。
さらに、不動産競売の場面でも違いがあります。東京地方裁判所の資料によると、根抵当権の競売申立書類には、通常の抵当権の記載事項に加えて「極度額」と「債権の範囲」を記載する必要があります(東京地方裁判所 https://www.courts.go.jp/tokyo/saiban/minzi_section21/tanpomokuroku_hudousan/index.html)。このように、根抵当権は設定から実行まで、通常の抵当権とは異なるルールが随所に存在します。
不動産投資における根抵当権の活用場面
不動産投資の実務では、根抵当権はどのような場面で活用されるのでしょうか。実は、複数の物件を取得・売却しながら資産規模を拡大していく投資家にとって、根抵当権は強力なツールになり得ます。
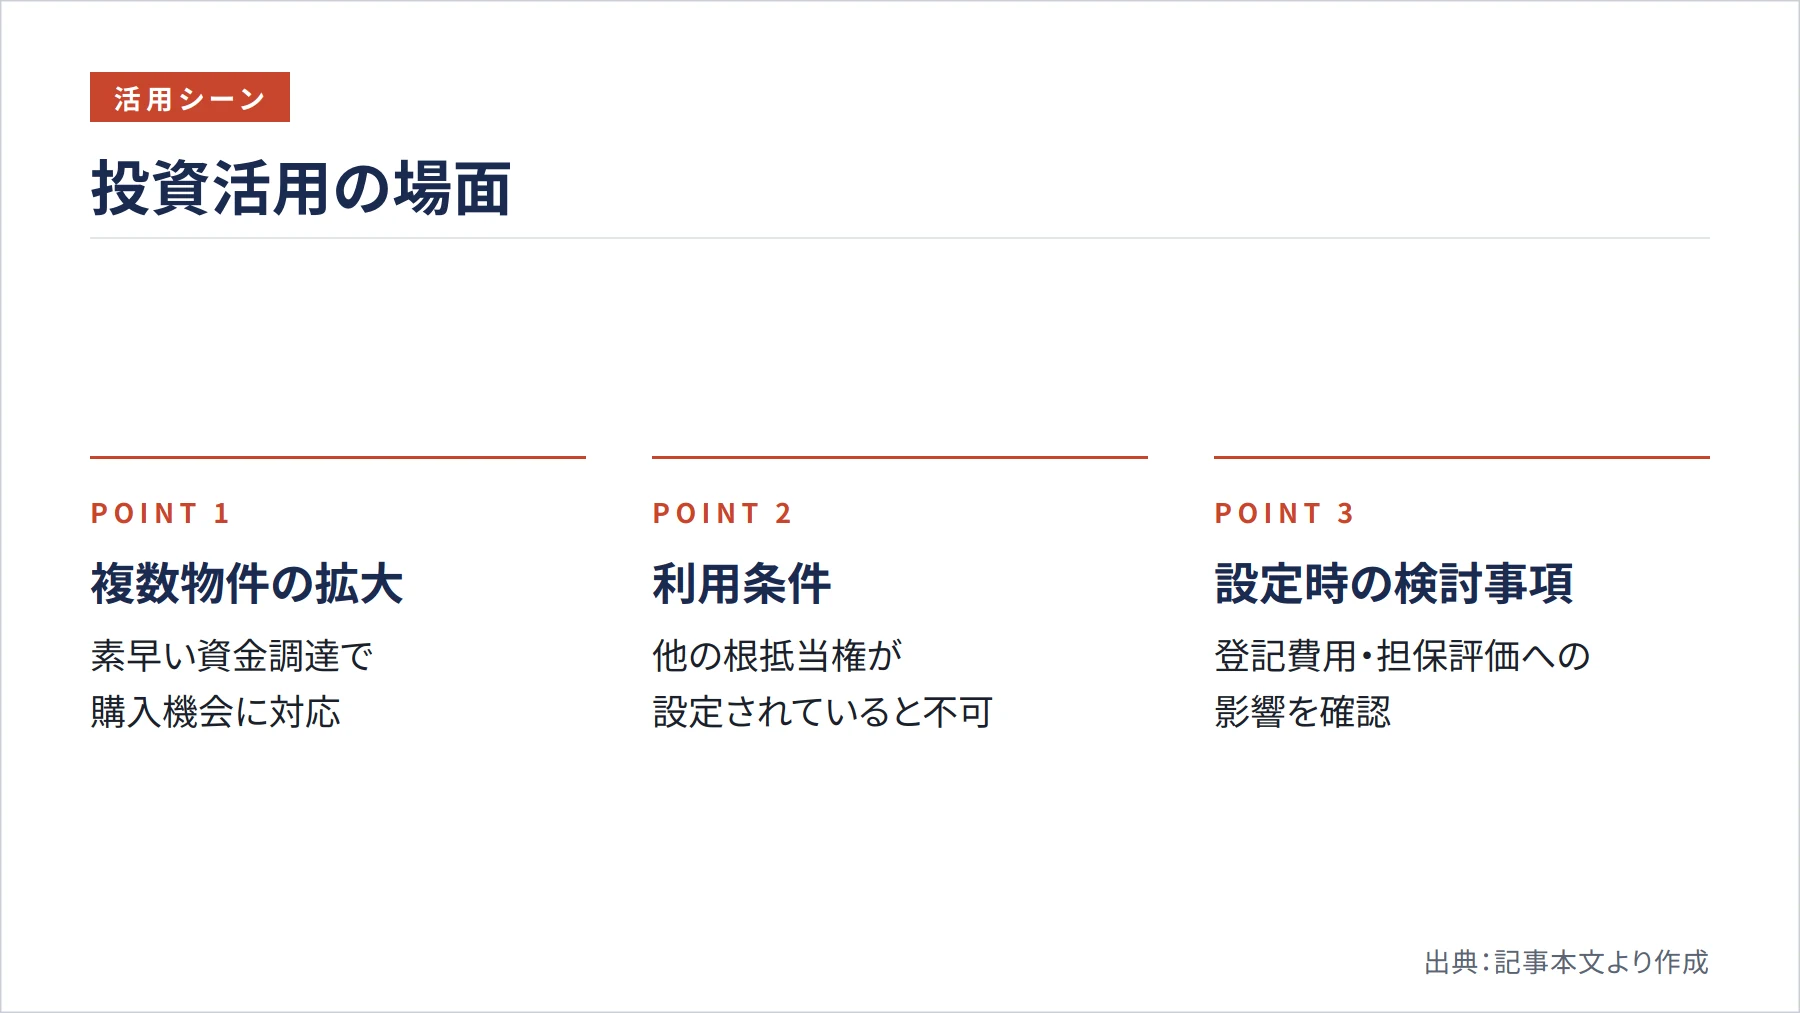
たとえば、自己所有の不動産に根抵当権を設定しておくことで、新たな物件購入の際に素早く資金調達できます。物件の購入機会は突然訪れることも多く、スピーディーに動けるかどうかが勝負を分けることがあります。根抵当権の枠があれば、都度ゼロから融資審査を受けるよりも機動的に動けるという利点があります。
みずほ銀行の商品設計事例では、借主が所有する自宅不動産(土地および建物)に保証会社を権利者とする根抵当権を設定する仕組みが採用されています(みずほ銀行 https://www.mizuhobank.co.jp/regulation/pdf/home_equity.pdf)。このように、金融機関が根抵当権を活用した商品を設計するケースは珍しくありません。ただし、同資料では「ご自宅に他の金融機関の(根)抵当権が設定されている場合はご利用いただけない」とも明記されており、すでに根抵当権が設定された不動産は、別の金融機関の融資条件に影響する可能性がある点には注意が必要です。
一方で、根抵当権を設定するには登記費用がかかります。また、極度額が大きいほど担保評価に影響するため、他の融資との兼ね合いも慎重に検討する必要があります。根抵当権は便利な仕組みである反面、設定前に金融機関や司法書士に相談しながら、自分の投資計画に合った使い方を見極めることが大切です。
元本確定と極度額の減額請求
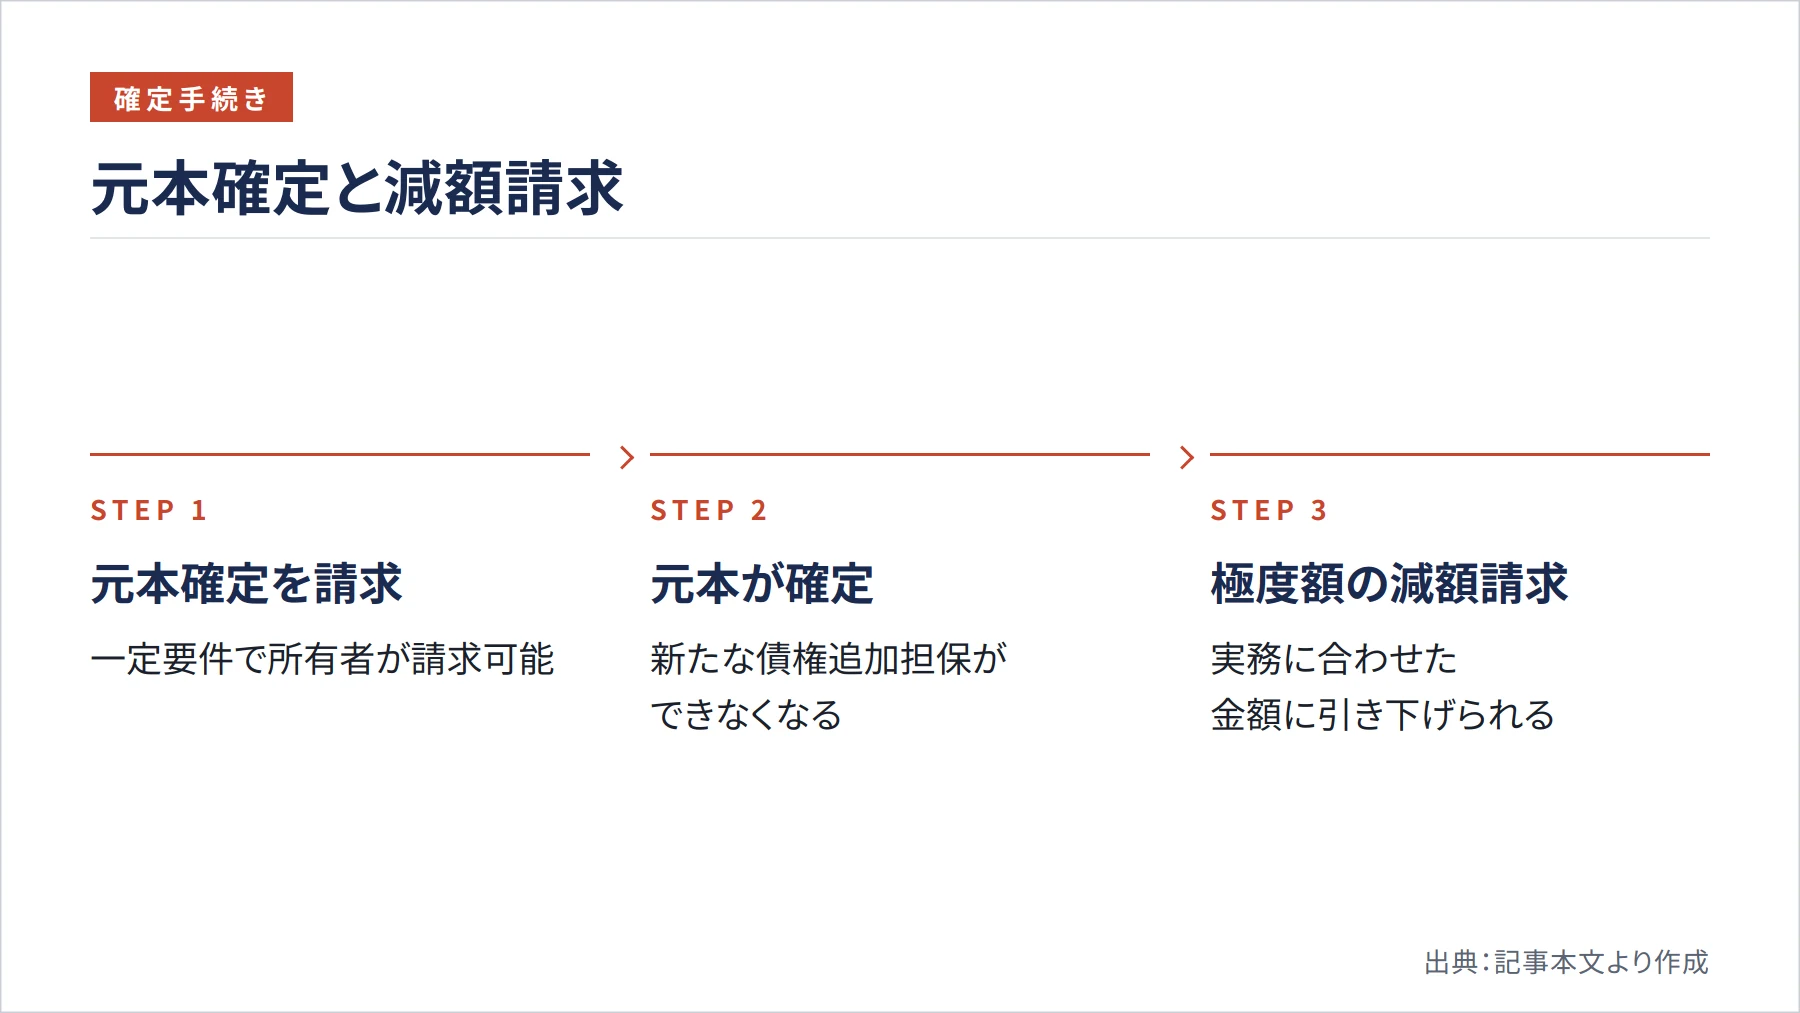
根抵当権には「元本確定」という重要な概念があります。元本確定とは、根抵当権が担保する債権の範囲が特定の時点で固定されることを指します。確定後は、新たな債権を追加で担保することができなくなります。
民法では、根抵当権設定者(不動産の所有者)が元本の確定を請求できる場合が定められています。法律上、一定の要件に従って請求が可能です。つまり、一定の要件を満たせば、所有者側から「もうこれ以上枠を使わないので確定してほしい」と請求できるわけです。これは、不要な根抵当権を整理したい場合に活用できる権利です。
元本が確定した後には、さらに重要な権利が生まれます。元本確定後は、設定者が極度額の減額を請求できます。具体的には、現に存在する債務の額に、今後の利息・定期金・損害賠償額を加えた合計額まで、極度額を引き下げることを求められます。これにより、実際の債務に見合った担保設定に整理することが可能です。
元本確定や極度額の減額請求は、不動産を売却したい場合や、別の融資を受けたい場合に特に重要になります。手続きは司法書士に依頼するのが一般的ですが、まずは設定している金融機関に相談するところから始めるとよいでしょう。
根抵当権の抹消手続きと注意点
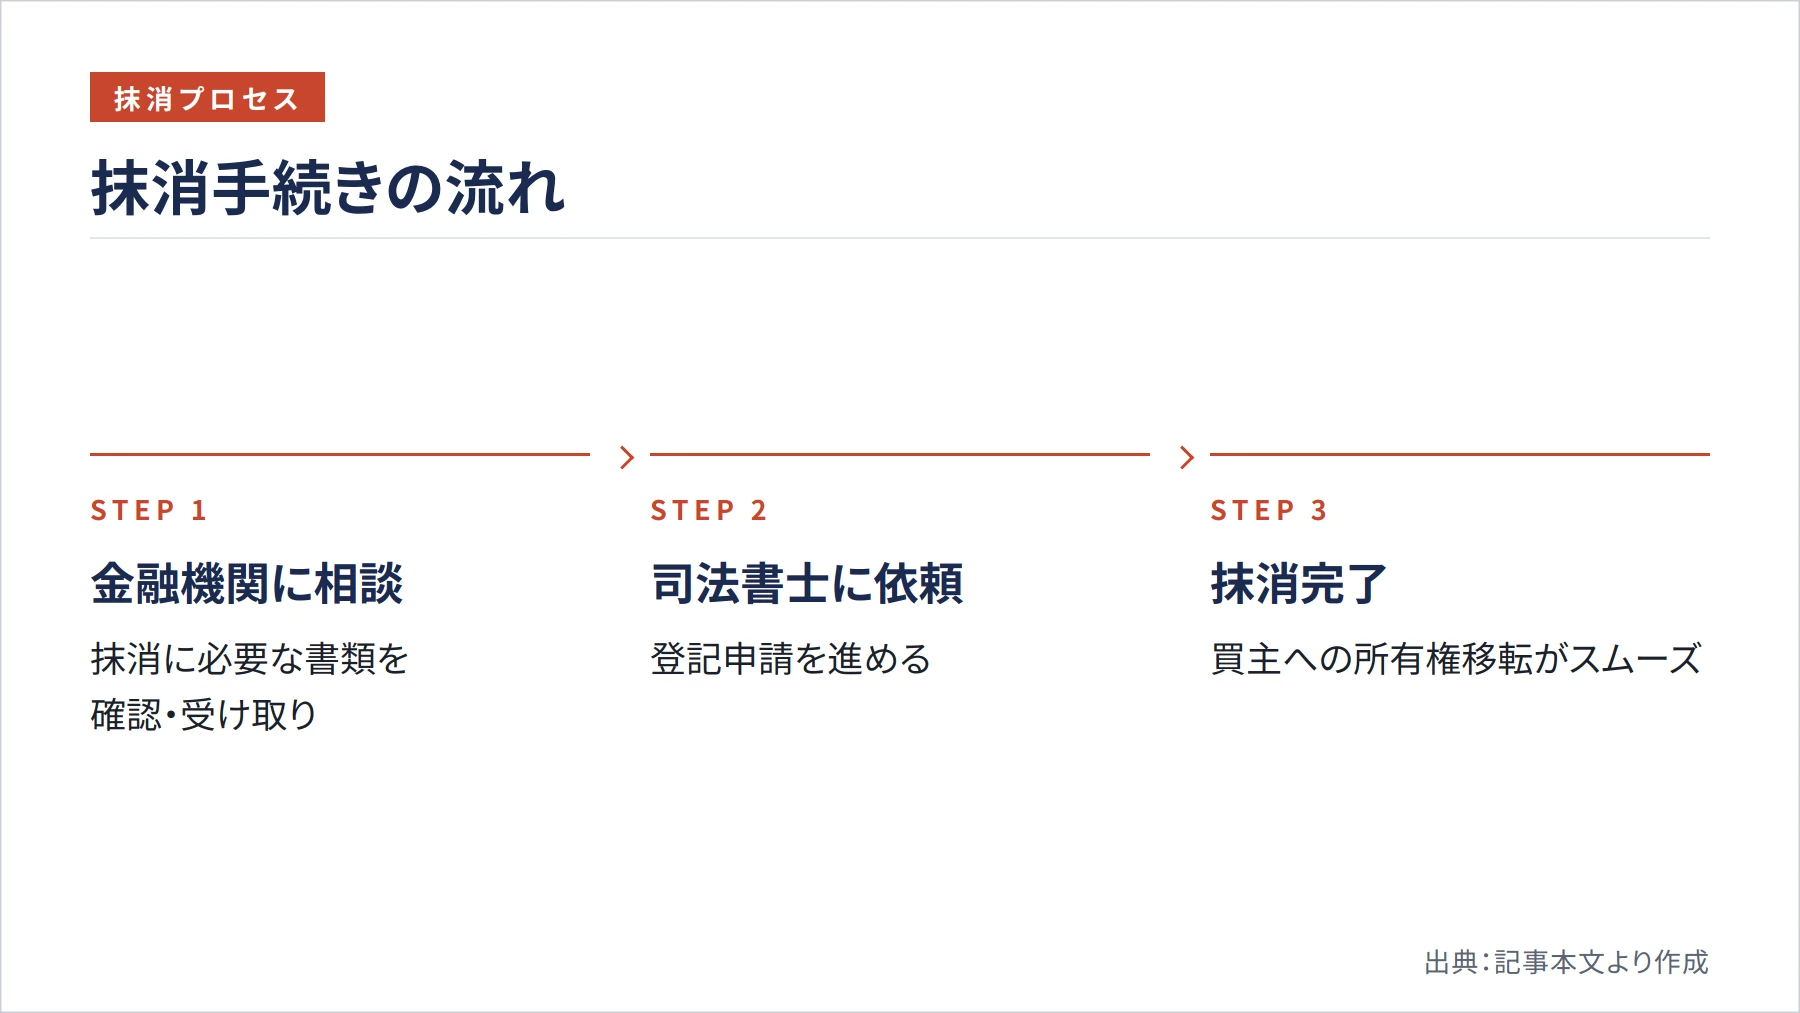
根抵当権を設定した後、最終的に不要になった場合は抹消登記を行う必要があります。法務局では、住宅ローン等を完済した際の根抵当権抹消手続きについて案内しています(法務局 https://houmukyoku.moj.go.jp/homu/fudousan3.html)。通常の抵当権と同様に、金融機関から抹消に必要な書類を受け取り、司法書士に依頼して登記申請を行うのが一般的な流れです。
ただし、根抵当権の抹消は通常の抵当権よりも手続きが複雑になる場合があります。根抵当権は「不特定の債権」を担保しているため、すべての債務が完済されているかどうかの確認が必要です。また、元本が確定していない状態では、金融機関側が抹消に応じないケースもあります。
不動産を売却する際に根抵当権が残っていると、買主への所有権移転がスムーズに進まないことがあります。売却を検討している場合は、早めに金融機関と協議し、抹消のスケジュールを確認しておくことが重要です。また、根抵当権の登記申請書には極度額や債権の範囲を正確に記載する必要があるため(法務局 https://houmukyoku.moj.go.jp/homu/minji79.html)、専門家のサポートを受けながら進めることをおすすめします。
まとめ
根抵当権は、継続的な取引から生じる不特定の債権を、極度額の範囲内で繰り返し担保できる仕組みです。通常の抵当権と比べて柔軟性が高く、資金調達を繰り返す不動産投資家や事業者にとって有効なツールになります。一方で、他の金融機関の融資に影響する可能性や、抹消手続きの複雑さなど、注意すべき点も少なくありません。
根抵当権を活用する際は、設定から元本確定、極度額の減額請求、抹消登記まで一連の流れを理解したうえで、司法書士や金融機関の担当者と連携しながら進めることが大切です。法律の条文は難しく感じるかもしれませんが、基本的な仕組みを押さえておくだけで、融資交渉や物件売却の場面で自信を持って判断できるようになります。不動産投資の知識を一つひとつ積み重ねながら、着実に前進していきましょう。
参考文献・出典
- 民法(e-Gov法令検索) — https://laws.e-gov.go.jp/law/129AC0000000089
- 法務局なるほど相談室(岐阜地方法務局) — https://houmukyoku.moj.go.jp/gifu/static/soudsnshitsu3.htm
- 住宅ローン等を完済した(法務局) — https://houmukyoku.moj.go.jp/homu/fudousan3.html
- 不動産登記の申請書様式について(法務局) — https://houmukyoku.moj.go.jp/homu/minji79.html
- 担保権・被担保債権・請求債権目録(担保不動産競売)の書き方(東京地方裁判所) — https://www.courts.go.jp/tokyo/saiban/minzi_section21/tanpomokuroku_hudousan/index.html
- 第8条(担保)(みずほ銀行) — https://www.mizuhobank.co.jp/regulation/pdf/home_equity.pdf